

Tamaño y participación del mercado de snacks de carne
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 22.02 mil millones |
| Tamaño del mercado (2031) | USD 30.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.59% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
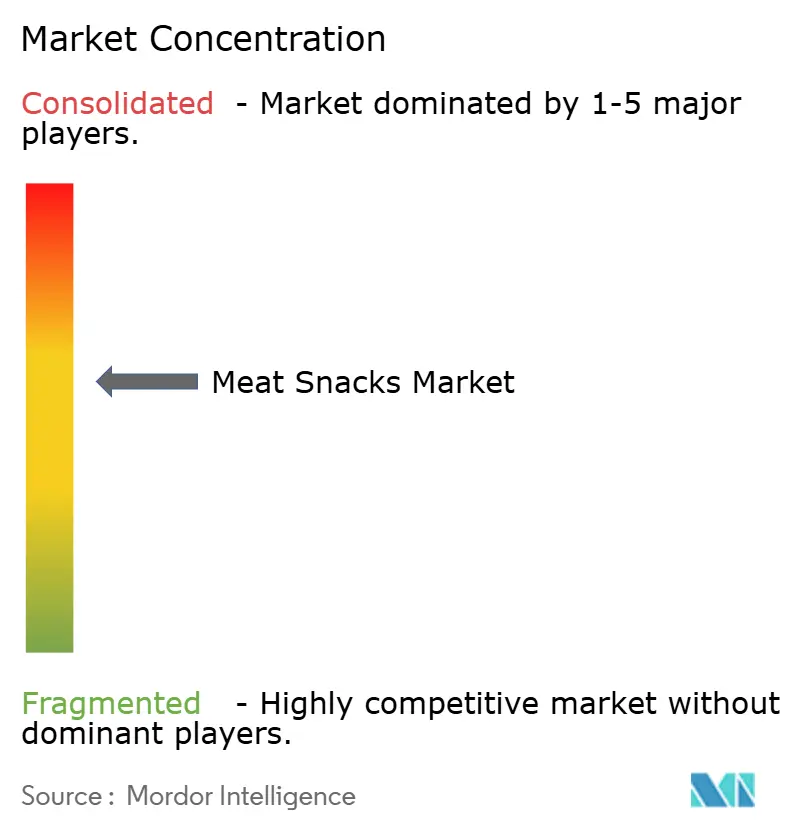
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de snacks de carne por Mordor Intelligence
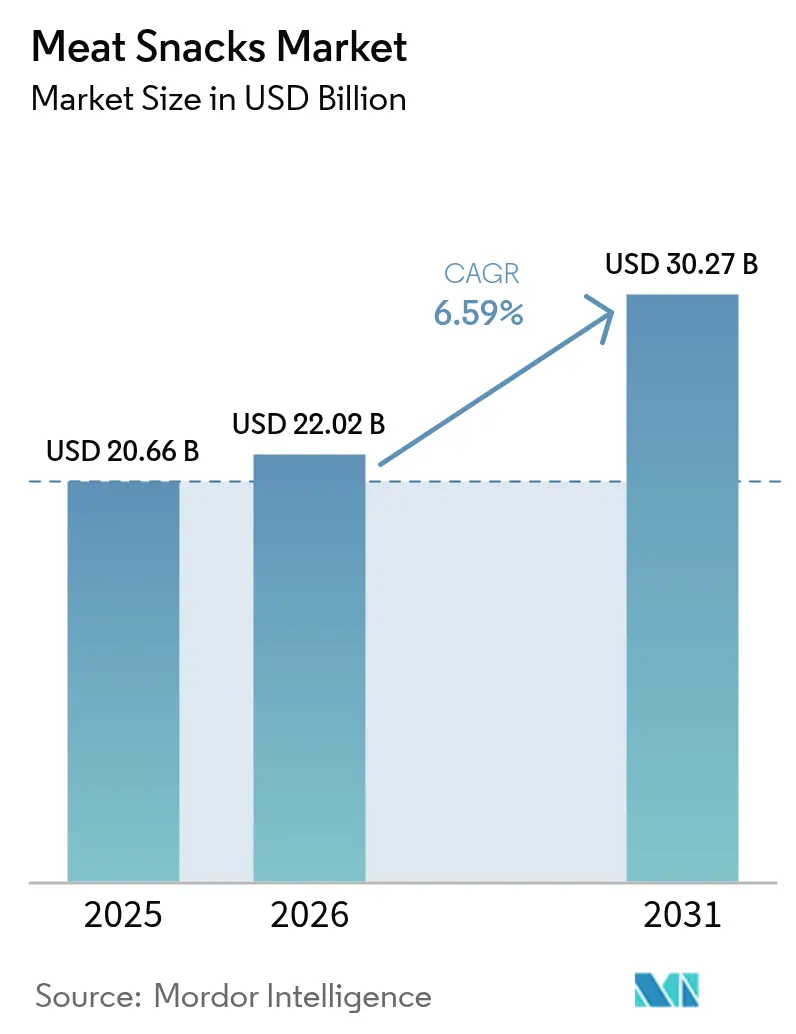
Se espera que el mercado de snacks cárnicos crezca de 20.66 millones de dólares en 2025 a 22.02 millones de dólares en 2026, y se prevé que alcance los 30.27 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.59% entre 2026 y 2031. Este crecimiento se debe principalmente a la creciente popularidad de las dietas ricas en proteínas y a la mayor demanda de opciones de alimentos prácticos. Productos como la cecina siguen siendo populares, ya que proporcionan una fuente de proteínas asequible y completa. Incluso con el aumento de los precios de los alimentos, los consumidores optan por compras al por mayor y paquetes económicos para ahorrar. La disponibilidad de snacks cárnicos en tiendas de conveniencia y plataformas en línea ha ampliado aún más su accesibilidad. Los productos premium y con etiquetas limpias están ganando terreno, ofreciendo mayores márgenes de beneficio y abriendo el camino para que las marcas artesanales entren en el mercado. Si bien las preocupaciones regulatorias sobre la carne procesada han llevado a esfuerzos de reformulación y a la introducción de alternativas de origen vegetal, estos factores no han frenado significativamente el crecimiento del mercado. El mercado se está consolidando moderadamente, y actores clave como Conagra Brands, Tyson Foods y Hormel Foods Corporation mantienen una fuerte presencia.
Conclusiones clave del informe
- Por tipo de producto, la cecina lideró con el 36.45% de la participación de mercado de snacks de carne en 2025; los palitos de carne están avanzando a una CAGR del 7.09% hasta 2031.
- Por fuente, la carne de res capturó el 48.10% del tamaño del mercado de snacks de carne en 2025, mientras que se prevé que la carne de cerdo se expanda a una CAGR del 6.68% entre 2026 y 2031.
- Por categoría, las ofertas convencionales dominaron con una participación de ingresos del 87.40 % en 2025; las líneas orgánicas están creciendo a una CAGR del 8.32 % durante el mismo horizonte.
- Por tipo de embalaje, las bolsas/sobres representaron el 56.20 % del tamaño del mercado de snacks de carne en 2025, mientras que las cajas crecerán a una CAGR del 7.34 % hasta 2031.
- Por canal de distribución, los supermercados/hipermercados tenían el 44.70% de la participación de mercado de snacks de carne en 2025, pero las tiendas minoristas en línea se están acelerando a una CAGR del 9.32% hasta 2031.
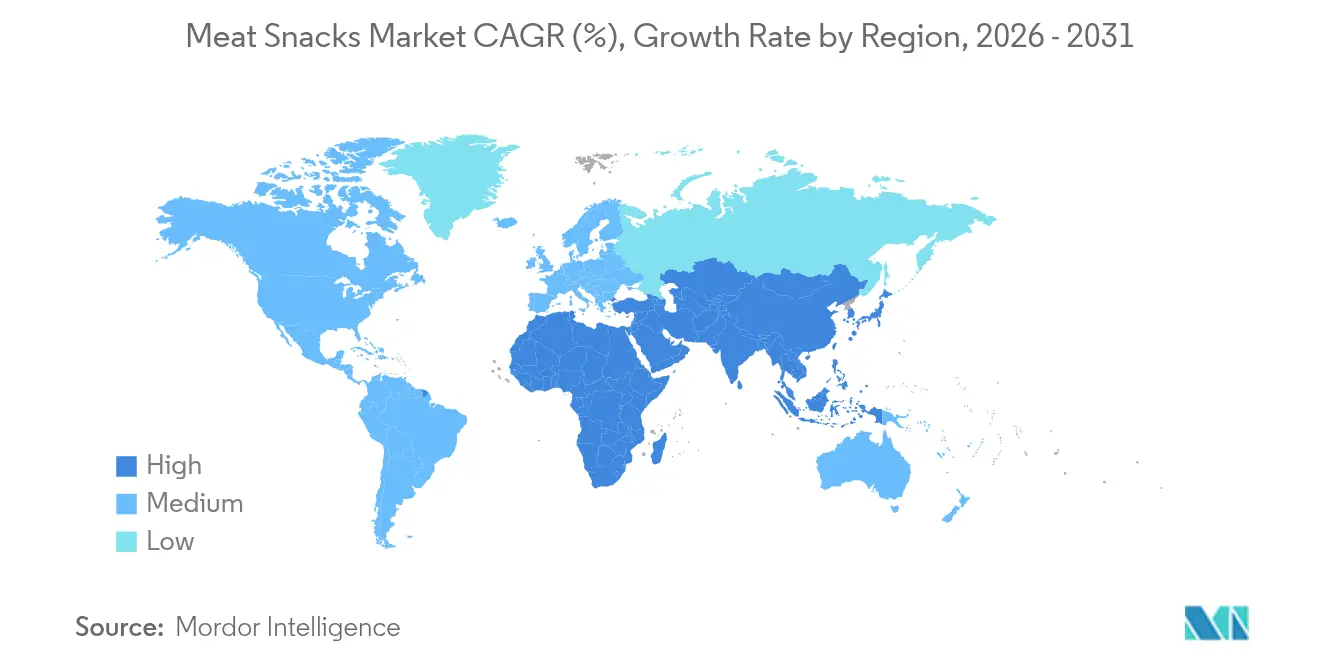
- Por geografía, América del Norte representó el 44.90% del tamaño del mercado mundial de snacks de carne en 2025, mientras que Asia-Pacífico crecerá a una CAGR del 8.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de snacks de carne
Tabla de impacto de conductores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Creciente demanda de snacks ricos en proteínas | + 1.2% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la comodidad y el consumo en movimiento | + 0.8% | Global, particularmente los centros urbanos de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Creciente popularidad de los productos premium y gourmet | + 1.1% | América del Norte y Europa, expandiéndose hacia los segmentos afluentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación de productos y expansión de sabores | + 0.9% | Global, con preferencias de sabor regionales. | Mediano plazo (2-4 años) |
| Concéntrese en las listas de ingredientes limpios | + 0.7% | América del Norte y Europa: adopción impulsada por la regulación | Largo plazo (≥ 4 años) |
| Expansión de los snacks de carne de origen vegetal | + 1.0% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de snacks ricos en proteínas
La demanda de opciones de snacks ricos en proteínas, bajos en carbohidratos y prácticos está impulsando el crecimiento del mercado de snacks de carne. Según el Consejo Internacional de Información Alimentaria (IFIC), en 2024, el 71 % de los consumidores estadounidenses buscaban activamente incluir más proteínas en sus dietas, lo que indica una tendencia hacia snacks más saludables y funcionales.[ 1 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta sobre Alimentación y Salud IFIC 2024", ific.orgPara satisfacer esta demanda, las marcas están lanzando snacks de carne con ingredientes naturales que se centran en un alto contenido proteico, conveniencia, beneficios proteicos claros e ingredientes de alta calidad. Por ejemplo, en mayo de 2025, Wenzel's Farm lanzó su línea de barritas PRO, que incluye barritas individuales de carne de res y cerdo en cuatro sabores intensos. Cada barrita aporta 16 gramos de proteína con un mínimo de azúcar, ideal para consumidores preocupados por su salud y con poco tiempo libre. Se espera que esta creciente preferencia por la salud, la conveniencia y la nutrición natural impulse el crecimiento del mercado global de snacks de carne en los próximos años.
Aumento de la comodidad y el consumo en movimiento
La creciente necesidad de comodidad y de comer para llevar impulsa el mercado de snacks de carne. Con vidas más ocupadas, las personas están reemplazando las comidas completas por snacks fáciles de llevar, ricos en proteínas, que además de ser saciantes, resultan prácticos. Según el informe sobre el estado del consumo de snacks de 2024 de Mondelez International Inc., el 91 % de los consumidores globales comen snacks al menos una vez al día y el 61 % dos o más, lo que muestra una clara transición hacia hábitos alimentarios flexibles.[ 2 ]Fuente: Mondelez International Inc., "2024: Situación del consumo de snacks", mondelezinternational.comLos snacks de carne, como la cecina y los palitos, encajan a la perfección en esta tendencia: son fáciles de almacenar, vienen en porciones y no requieren preparación. Características como envases resellables, opciones de sellado al vacío y presentaciones individuales son especialmente atractivas para trabajadores ocupados, viajeros y entusiastas del fitness. Estas cualidades no solo hacen que los snacks de carne sean fáciles de transportar y mantener frescos, sino que también permiten a las marcas captar una amplia base de consumidores, convirtiéndolos en una opción práctica para las necesidades actuales de snacks.
Creciente popularidad de los productos premium y gourmet
Los consumidores optan cada vez más por snacks de carne premium y gourmet debido al aumento de los ingresos, los cambios en las preferencias y la creciente preferencia por ingredientes más saludables y productos de etiqueta limpia. Según el Fondo Monetario Internacional (FMI), en 2024, la paridad del poder adquisitivo se situaba en 206.88 millones de dólares estadounidenses, lo que refleja una mayor disposición y disposición de los consumidores a invertir en opciones de alimentación de alta calidad y para darse un gusto.[ 3 ]Fuente: Fondo Monetario Internacional, "PIB a precios corrientes, paridad del poder adquisitivo; miles de millones de dólares internacionales", imf.orgEn octubre de 2023, Country Archer Provisions lanzó mini palitos de pavo con romero y paquetes de snacks de cecina de res original. Estos productos, con ingredientes naturales y ricos en proteínas, están dirigidos a personas preocupadas por su salud que valoran los snacks nutritivos y de alta calidad. Este cambio pone de manifiesto cómo el aumento de los ingresos, junto con el deseo de opciones de snacks más saludables, sabrosas y auténticas, está impulsando la transformación del mercado mundial de snacks cárnicos, lo que anima a las marcas a innovar y satisfacer las expectativas cambiantes de los consumidores.
Innovación de productos y expansión de sabores
La innovación de productos y los nuevos sabores son factores clave para el crecimiento del mercado global de snacks de carne, ya que las marcas se esfuerzan por satisfacer las cambiantes preferencias de los consumidores. Esta tendencia se debe en gran medida a la creciente demanda de snacks que ofrezcan variedad, sabores internacionales y un equilibrio entre placer y nutrición. Por ejemplo, en 2025, Jack Link's colaboró con Doritos de PepsiCo para lanzar Cool Ranch Chicken Sticks, que combinan el popular sabor de las papas fritas con un snack rico en proteínas en un formato creativo y práctico. De manera similar, en junio de 2025, los chefs formados en restaurantes Michelin, creadores de la marca Carnal, presentaron Umami Cut Steaky y palitos de carne con trufa negra y ajo. Estos productos aportan un toque prémium a los snacks de carne al incorporar técnicas culinarias de alta gama y sabores únicos. Estas innovaciones están transformando los snacks de carne en opciones más atractivas y tentadoras, que atraen a un público más amplio que busca tanto sabor como calidad en sus snacks.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Preocupaciones de salud relacionadas con la carne procesada | -0.9% | Global, más fuerte en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Percepción del consumidor sobre la prima de precio | -0.6% | Mercados emergentes globales, particularmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Sostenibilidad y preocupaciones medioambientales | -0.4% | Europa y América del Norte, expandiéndose globalmente | Largo plazo (≥ 4 años) |
| Requisitos regulatorios y de etiquetado estrictos | -0.5% | Complejidad de cumplimiento global y variable según la región | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones de salud relacionadas con la carne procesada
La preocupación por la salud relacionada con la carne procesada se está convirtiendo en un gran reto para el mercado de snacks de carne. Estudios, incluidos los de la Organización Mundial de la Salud, han vinculado el consumo regular de carne procesada con un mayor riesgo de enfermedades crónicas como el cáncer colorrectal y la diabetes tipo 2. Por ejemplo, un estudio realizado en 2024 por Eating Better Org reveló que consumir tan solo 50 gramos de carne procesada al día podría aumentar el riesgo de diabetes tipo 2 en un 30 % y de cáncer colorrectal en un 26 %.[ 4 ]Fuente: Eating Better Org, "Carne procesada y salud pública: Es hora de un cambio", eating-better.orgEstos hallazgos han dado lugar a directrices dietéticas más estrictas, una mayor concienciación pública y una creciente preferencia por opciones más limpias y menos procesadas. Para abordar estas preocupaciones, los fabricantes están creando productos con conservantes naturales, niveles más bajos de sodio y un etiquetado más claro. En marzo de 2025, Lorissa's Kitchen lanzó una línea de snacks de carne sin azúcar añadido ni OMG, elaborados con carne de res alimentada con pasto y libres de los nueve alérgenos principales, para satisfacer la demanda de snacks proteicos más saludables y seguros.
Percepción del consumidor sobre la prima de precio
Los precios elevados suponen un importante reto para el crecimiento del mercado de snacks de carne. Si bien estos snacks se promocionan como ricos en proteínas, prácticos y nutritivos, muchos consumidores los consideran demasiado caros en comparación con otros snacks como las patatas fritas o los productos horneados. Esto es especialmente cierto en mercados donde las personas son más sensibles al precio o en épocas económicas difíciles, cuando los compradores se centran en obtener más por su dinero. El coste de utilizar carne de calidad, ingredientes de etiqueta limpia y envases de primera calidad se suma a los precios más altos, lo que hace que los snacks de carne de una sola porción sean menos asequibles para el consumo habitual. Como resultado, aunque existe un creciente interés en snacks más saludables, los precios elevados pueden disuadir a las personas de probar o comprar estos productos repetidamente, especialmente entre los grupos de ingresos bajos y medios.
Análisis de segmento
Por tipo de producto: Jerky mantiene el liderazgo mientras que los palitos superan el crecimiento
En 2025, la cecina dominó el mercado de snacks de carne con una participación del 36.45%, impulsada por su larga popularidad y amplia disponibilidad en supermercados y tiendas de conveniencia. Su crecimiento se ve impulsado por innovaciones como la alimentación con pasto y los envases resellables, que mejoran la comodidad y las compras impulsivas. Las empresas también han introducido paquetes familiares para ofrecer un mejor precio, lo que ayuda a mantener las ventas incluso cuando la inflación impacta el gasto del consumidor. Las marcas mantienen a los consumidores enganchados ofreciendo diversos sabores como chile y lima y bourbon de arce. Certificaciones como keto y paleo atraen aún más a los compradores preocupados por la salud, lo que garantiza que la cecina siga siendo una opción predilecta en el mercado.
Se prevé que los palitos de carne crezcan al ritmo más rápido entre los formatos de snacks de carne, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.09 % entre 2026 y 2031. Su crecimiento se ve impulsado por su portabilidad, control de porciones y flexibilidad de ubicación en lugares como oficinas. La expansión de las instalaciones de producción, como la nueva planta de Chomps en Misuri, cuya apertura está prevista para 2025, destaca el impulso de la categoría y la creciente demanda. Otros formatos, como las barras, las salchichas y los nuggets, también están ganando terreno gracias a su atractivo alto en proteínas, aunque su crecimiento probablemente será más lento que el de los palitos de carne. Estos formatos contribuyen a una gama de productos diversa que mantiene el interés de los consumidores y reduce el riesgo de perder cuota de mercado frente a alternativas de snacks sin proteínas.
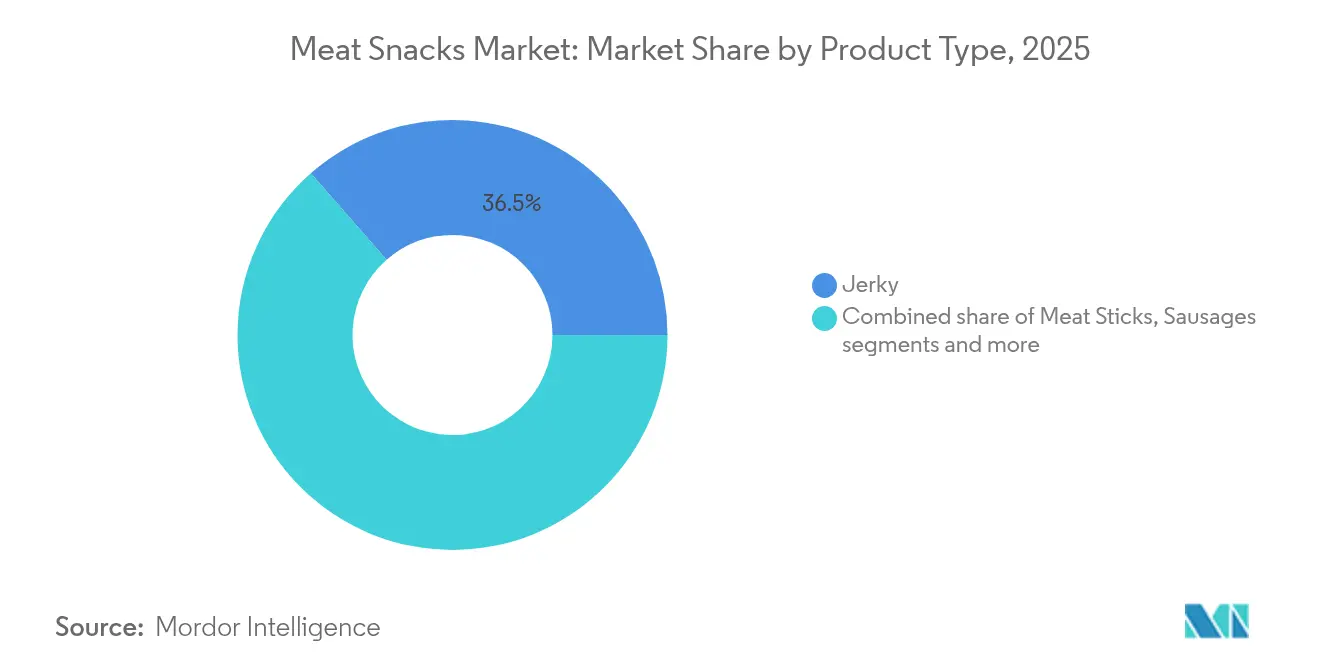
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por fuente: la carne de res domina, la de cerdo acelera
La carne de res se mantuvo como la opción preferida en el mercado de snacks de carne en 2025, aportando el 48.10% de los ingresos totales. Su popularidad se debe a la fuerte demanda de los consumidores, la fiabilidad de las cadenas de suministro y su conexión con las tendencias de parrilladas y las dietas ricas en proteínas. El rico sabor y la familiaridad de los snacks de carne los convierten en una opción preferida por los consumidores de diferentes regiones. Estos snacks son versátiles y se adaptan a diversas ocasiones, ya sea como un refrigerio rápido o como sustituto de una comida. La disponibilidad establecida de productos de carne de res garantiza un suministro constante, lo que refuerza aún más su posición en el mercado. Esta combinación de sabor, conveniencia y accesibilidad ha ayudado a la carne de res a mantener su dominio en el segmento de snacks de carne.
Se proyecta que la carne de cerdo será la de mayor crecimiento entre todas las fuentes de carne, con una tasa de crecimiento anual compuesta (TCAC) del 6.68 % entre 2026 y 2031. Este crecimiento se debe principalmente a su asequibilidad y a la creciente demanda de sabores regionales intensos, especialmente en la región Asia-Pacífico. Los snacks de cerdo son cada vez más populares, ya que satisfacen diversas preferencias gustativas y ofrecen una opción proteica rentable. Su capacidad para adaptarse a las tendencias de sabor locales los hace atractivos para una amplia gama de consumidores. Mientras tanto, los snacks de aves de corral siguen experimentando un crecimiento constante gracias a su perfil magro y saludable, que atrae a los compradores preocupados por la salud. Las carnes exóticas también están ganando terreno en nichos de mercado, atrayendo a consumidores de alta gama que buscan alternativas proteicas únicas y de alta calidad.
Por categoría: Lo convencional domina, lo orgánico gana terreno
En 2025, los snacks de carne convencionales dominaron el mercado, aportando el 87.40 % de los ingresos totales. Su éxito se debe en gran medida a las cadenas de suministro ganaderas consolidadas, que garantizan una producción constante y menores costes. Estos productos están ampliamente disponibles en tiendas de descuento y grandes superficies, lo que los hace accesibles a un público amplio. La inclusión de información sobre proteínas en los envases y la disponibilidad de opciones de marca blanca los han hecho especialmente atractivos para los consumidores preocupados por los precios. Esta combinación de asequibilidad, accesibilidad y marketing eficaz ha consolidado su liderazgo en el mercado.
Se prevé un rápido crecimiento de los snacks de carne orgánica, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.32 % entre 2026 y 2031, lo que los convierte en la categoría de mayor crecimiento. Este crecimiento se debe a los consumidores más jóvenes, que priorizan el abastecimiento ético, los ingredientes limpios y la transparencia en la producción. Si bien los snacks orgánicos actualmente representan una cuota de mercado menor, ofrecen mayores márgenes de beneficio y están ganando espacio en las estanterías, tanto en tiendas convencionales como especializadas. Estos factores permiten a las marcas centrarse en la innovación y la sostenibilidad, lo que atrae a compradores preocupados por la salud y el medio ambiente. Como resultado, los snacks de carne orgánica están ganando popularidad y se están consolidando en el mercado.
Por tipo de embalaje: Bolsas/Sacos de Plomo, Cajas Elevadas
En 2025, las bolsas/sacos fueron el tipo de envase líder en el mercado mundial de snacks de carne, representando el 56.20 % de las ventas totales. Estas bolsas son populares por su ligereza, precio asequible y facilidad de presentación en los estantes mediante pestañas colgantes. Además, incorporan características como cierres resellables y capas de barrera de oxígeno, que ayudan a mantener los snacks frescos durante más tiempo sin necesidad de conservantes artificiales. Esto las convierte en la solución ideal para la creciente demanda de productos de etiqueta limpia. Sus ventanas transparentes y diseños modernos permiten a los consumidores ver el producto en su interior, lo que las hace más atractivas y ayuda a las marcas a atraer nuevos clientes.
Se prevé que las cajas sean las que más crezcan, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.34 % hasta 2031. Este crecimiento se debe a la creciente preferencia por las compras a granel entre los hogares y a la popularidad de las tiendas club, donde un embalaje resistente es esencial para los envíos a larga distancia. Innovaciones recientes, como las cajas monomaterial reciclables, también están haciendo que estos multipacks sean más atractivos para los consumidores con conciencia ecológica. Estos avances no solo mejoran la sostenibilidad del embalaje, sino que también mejoran su atractivo visual, satisfaciendo la creciente demanda de opciones ecológicas y sin conservantes en el mercado.
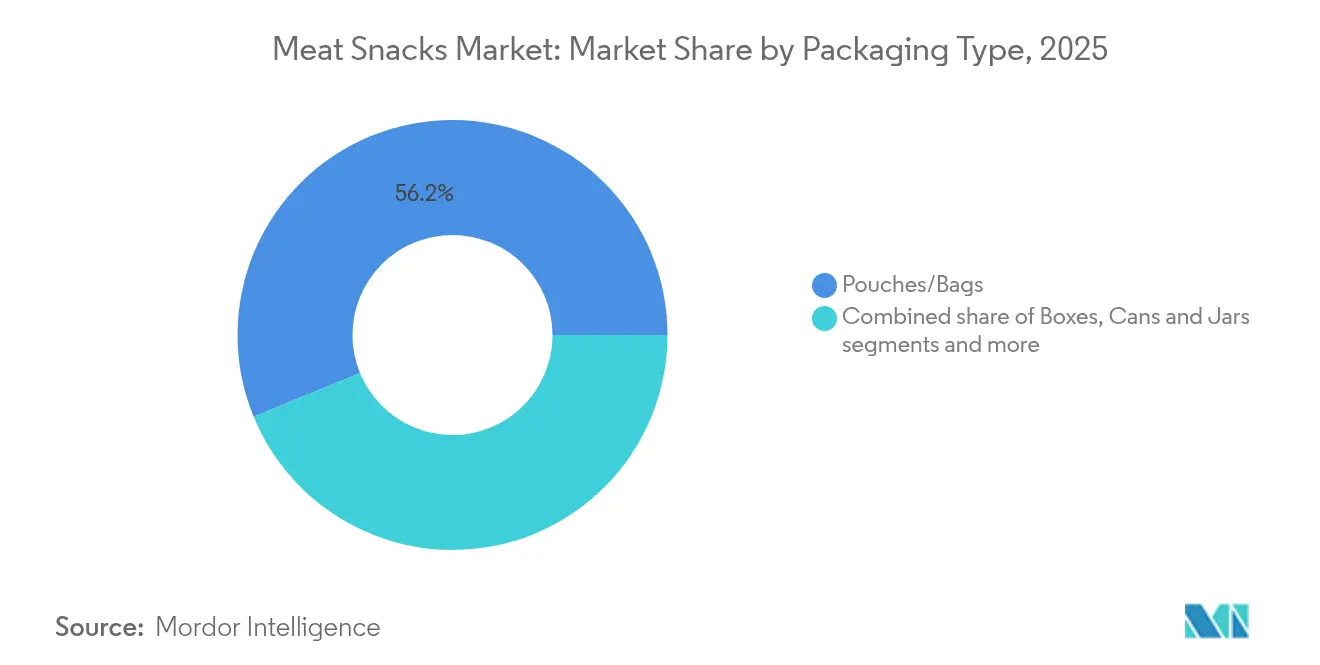
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: supermercados/hipermercados ancla, tiendas minoristas en línea en auge
En 2025, los supermercados/hipermercados representaron el 44.70 % de las ventas de snacks de carne, gracias a su capacidad para exhibir los productos de forma destacada y ofrecer atractivas ofertas multipack. Estas tiendas ofrecen una amplia variedad de opciones, lo que las convierte en una opción conveniente para muchos compradores. Las tiendas de conveniencia también contribuyeron significativamente al impulsar las compras impulsivas, mientras que las tiendas especializadas atienden a clientes dispuestos a gastar más en productos únicos y de alta calidad, lo que aporta diversidad al mercado.
Se proyecta que las tiendas minoristas en línea crecerán a una sólida tasa de crecimiento anual compuesta (TCAC) del 9.32 % hasta 2031, lo que las convierte en el canal de ventas de mayor crecimiento. El auge de las compras digitales permite a las marcas llegar a clientes en zonas remotas o desatendidas donde las tiendas físicas son menos accesibles. Los modelos de suscripción que ofrecen productos directamente a los consumidores son cada vez más populares, ya que ofrecen opciones de sabores personalizados y productos exclusivos, lo que fomenta la fidelización del cliente. Los avances en la logística de la cadena de frío y el transporte con aislamiento garantizan que los productos se mantengan frescos durante la entrega, especialmente en regiones más cálidas, lo que anima a más consumidores a comprar en línea con confianza.
Análisis geográfico
En 2025, Norteamérica dominó el mercado mundial de snacks de carne con una participación del 44.90%, impulsada por la fuerte preferencia de la región por dietas ricas en proteínas y una red minorista consolidada. Las estrictas regulaciones del Servicio de Inocuidad e Inspección de Alimentos (FSIS) del Departamento de Agricultura de los Estados Unidos (USDA) garantizan la inocuidad de los productos, lo que refuerza la confianza del consumidor. Acuerdos comerciales como el Tratado entre Estados Unidos, México y Canadá (T-MEC) han reducido aún más los costos de abastecimiento, lo que ha aumentado la competitividad de los productos. El creciente consumo de carne de res, que se espera alcance los 122 kg per cápita para 2027, continúa impulsando el crecimiento del mercado. La diversidad de formatos minoristas de la región, que incluye supermercados, tiendas de conveniencia y plataformas en línea, también contribuye a su liderazgo.
La región Asia-Pacífico es el mercado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.92 %, impulsada por la urbanización, el aumento de la renta disponible y la creciente influencia de los hábitos de consumo de snacks occidentales. Países como China e India se perfilan como mercados de alto crecimiento debido al crecimiento de su clase media y a los cambios en las preferencias alimentarias. Mientras tanto, Japón y Australia mantienen altos estándares de calidad mediante estrictas regulaciones de seguridad alimentaria, lo que garantiza la confianza del consumidor. Iniciativas como la armonización del etiquetado de la ASEAN están simplificando la distribución regional, lo que permite a las empresas expandir su presencia en múltiples países. Esta combinación de factores impulsa un crecimiento significativo en la región.
Europa ofrece tanto oportunidades como desafíos para el mercado de snacks cárnicos. La región se enfrenta a obstáculos regulatorios, como el Reglamento (UE) 1169/2011, que exige un etiquetado detallado de alérgenos y nutrición, lo que incrementa los costos de cumplimiento para los fabricantes. Sin embargo, la demanda de productos premium y sostenibles se mantiene fuerte, especialmente en países como Alemania y el Reino Unido. Los consumidores de estos mercados se sienten atraídos por las opciones gourmet y el abastecimiento de productos de alimentación con pasto, que se ajustan a sus preferencias por productos de alta calidad y respetuosos con el medio ambiente. A pesar de las complejidades regulatorias, estos factores impulsan un crecimiento constante en el mercado europeo.

Panorama regulatorio
Los snacks de carne están regulados como productos cárnicos y avícolas procesados, con requisitos que abarcan el control de patógenos, el etiquetado y la trazabilidad. En Estados Unidos, la supervisión del Servicio de Inocuidad e Inspección de Alimentos (FSIS) del USDA es fundamental para los procesadores de snacks de carne y aves, y los productos listos para el consumo y de larga duración, como la cecina, se producen habitualmente siguiendo pasos de letalidad y estabilización validados y alineados con las directrices del FSIS (incluidas las expectativas en torno a la reducción de Salmonella/STEC y Listeria como parte de los programas HACCP de múltiples etapas). El FSIS también reforzó la gobernanza de las declaraciones de origen voluntarias mediante el marco Product of USA, vigente desde el 1 de enero de 2026, lo que aumenta la importancia de la documentación y la disciplina en la aprobación de etiquetas para las marcas que utilizan indicadores de origen nacional.
En toda Europa, las normas de higiene para alimentos de origen animal y los requisitos de control de Salmonella establecidos en el Reglamento (CE) n.º 853/2004 de la UE configuran la manipulación de materias primas, la higiene en el procesamiento y los programas de verificación de insumos bovinos y porcinos utilizados en aperitivos cárnicos. Paralelamente, los requisitos de datos y registro de la cadena de suministro se están intensificando a nivel mundial, incluyendo las expectativas de trazabilidad de la FSMA estadounidense para ciertos alimentos, lo que supone una carga operativa adicional para los fabricantes y co-envasadores que deben mantener la visibilidad a nivel de lote y armonizar los registros de envasado, etiquetado y distribución en el comercio minorista moderno y el comercio electrónico.
Análisis de la cadena de valor
La cadena de valor de los snacks cárnicos comienza con la producción ganadera y el sacrificio/procesamiento primario, luego pasa al suministro de ingredientes (especias, agentes de curado y sistemas funcionales), procesamiento secundario (marinado, cocción/ahumado, secado/secado al aire y fermentación cuando corresponda), envasado (bolsas/bolsas de alta barrera, cajas multipack y bandejas refrigeradas para formatos refrigerados) y distribución a través de minoristas y establecimientos afines al sector de la restauración. La carne seca y los palitos de larga duración dependen de la validación del proceso, la capacidad de ahumado y secado, y un envasado que controle el oxígeno y la humedad, mientras que el posicionamiento premium y de etiqueta limpia eleva las expectativas de abastecimiento verificado, gestión de alérgenos y especificaciones más estrictas.
En la fase posterior de la cadena de suministro, la distribución se ha ampliado más allá de los supermercados/hipermercados y las tiendas de conveniencia para incluir el comercio minorista en línea, la venta directa al consumidor, las máquinas expendedoras y los canales de fitness, lo que aumenta la necesidad de una gestión ágil y niveles de servicio consistentes. Las iniciativas recientes muestran dónde se está generando valor: Stryve Foods se asoció con Dot Foods (octubre de 2024) para optimizar la redistribución y mejorar los plazos de entrega, mientras que Chomps anunció la ampliación de su capacidad de fabricación mediante una planta de 160 000 pies cuadrados en Beatrice, Nebraska, en asociación con Landmark Snacks (octubre de 2025). Estas medidas buscan aliviar los cuellos de botella en el procesamiento y garantizar un rendimiento fiable, especialmente dado que la escasez de carne de res y la competencia por los cortes magros afectan a las carteras de productos con un alto contenido de cecina.
Panorama competitivo
El mercado de snacks de carne está moderadamente concentrado, lo que indica el dominio de empresas consolidadas como Conagra Brands, Hormel Foods Corporation y Tyson Foods Inc., entre otras. Las empresas se están expandiendo principalmente mediante adquisiciones estratégicas para mejorar la distribución y la oferta de productos premium. Por ejemplo, en 2024, Conagra Brands adquirió Sweetwood Smoke & Co. para ampliar su portafolio de snacks de carne más saludables. Estas estrategias buscan asegurar materias primas, mejorar la automatización y ganar espacio en los anaqueles, especialmente a medida que mercados como Asia-Pacífico y los canales en línea continúan creciendo.
Las empresas emergentes también están progresando mediante el uso de plataformas de venta directa al consumidor, ofreciendo listas de ingredientes transparentes y dirigiéndose a un público más joven con mensajes accesibles. Chomps, por ejemplo, ha experimentado un crecimiento significativo, impulsado por una nueva planta de producción a gran escala que ayuda a reducir costos y agilizar las entregas. Las startups de snacks de carne de origen vegetal, respaldadas por capital de riesgo, están entrando al mercado con un enfoque en la sostenibilidad y las texturas innovadoras. Las tecnologías de automatización, como las envasadoras al vacío rotativas, están ayudando a las empresas a reducir los costos laborales y mejorar la seguridad alimentaria, lo que otorga a los procesadores avanzados una ventaja competitiva sobre los tradicionales.
Los cambios en las regulaciones están incrementando la competencia al imponer normas más estrictas sobre etiquetado y seguridad alimentaria. Las empresas más grandes se benefician de lanzamientos de productos más rápidos mediante herramientas como la aprobación de etiquetas genéricas, mientras que las empresas más pequeñas suelen depender de coenvasadores especializados para cumplir con los requisitos de cumplimiento. A medida que los consumidores priorizan afirmaciones como productos alimentados con pasto, libres de nitratos o con neutralidad de carbono, la transparencia en la cadena de suministro se ha vuelto esencial para mantener la competitividad. El mercado ahora presenta una combinación de procesadores consolidados, marcas digitales y plataformas minoristas, que compiten por liderar la categoría de snacks proteicos mediante etiquetas más limpias, innovación más ágil y operaciones eficientes.
Líderes de la industria de snacks de carne
-
Marcas ConAgra Inc.
-
Hormel Foods Corporation
-
Enlace Snacks, Inc.
-
alimentos tyson, inc.
-
General Mills
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Hormel Foods Corporation lanzó HORMEL Pepperoni Snack Bites, un snack proteico refrigerado en bandejas resellables con sabores Original, Parmesano y Pepinillo eneldo. Este lanzamiento amplía la oferta de snacks de carne más allá de la cecina de larga duración y se adentra en el mercado de productos refrigerados de corta vida útil, donde las marcas pueden competir en términos de frescura y reposición frecuente. Además, amplía las ocasiones de consumo de snacks de carne, incluyendo el almuerzo y los momentos de consumo en casa, donde la refrigeración puede aumentar su visibilidad.
- Mayo de 2026: Jack Link's anunció una línea de tres ingredientes que incluye palitos de carne, filetes y rebanadas secadas al aire, incluyendo bolsas de 3 gramos (2 onzas) de rebanadas de carne secadas al aire para su lanzamiento a nivel nacional. El mensaje simplificado sobre los ingredientes respalda un posicionamiento de etiqueta limpia y afirmaciones más claras en línea y en tienda, mientras que el formato secado al aire diversifica el portafolio más allá de las texturas tradicionales de cecina. Esta plataforma también ayuda a las marcas a gestionar el surtido en diferentes rangos de precios sin depender de formulaciones complejas.
- Agosto de 2024: Conagra Brands adquirió Sweetwood Smoke & Co., fabricante de FATTY Smoked Meat Sticks, para ampliar su cartera de snacks ricos en proteínas. Esta adquisición fortaleció la presencia de Conagra en el segmento de snacks en barra, de rápido crecimiento, y le aportó activos de fabricación y marca orientados al consumo de snacks proteicos. Asimismo, ilustra cómo las grandes empresas alimentarias utilizan las fusiones y adquisiciones para acelerar su participación en subsegmentos de snacks cárnicos premium y diferenciados.


Alcance del informe del mercado mundial de snacks de carne
Los snacks de carne son productos alimenticios para llevar que se elaboran a partir de diferentes fuentes animales, como carne de res, pavo, aves de corral y más. También están disponibles en una variedad de formatos preenvasados, según la preferencia. El mercado de snacks de carne está segmentado por tipo, canal de distribución y geografía. Por tipo, el mercado está segmentado por cecina, palitos, salchichas y otros tipos de productos. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia/tiendas de comestibles, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en USD).
| Espasmódico |
| Palitos de carne |
| Salchichas |
| Barras de carne |
| pepitas |
| Otros tipos de productos |
| Vaca |
| Cerdo |
| Pollo / Aves |
| Otros |
| Organic |
| Convencional |
| Cajas |
| Latas y Frascos |
| Bolsas/Bolsas |
| Otros |
| Supermercados / Hipermercados |
| Tiendas de conveniencia y comestibles |
| Tiendas minoristas en línea |
| Tiendas Especializadas |
| Otros canales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Colombia | |
| Chile | |
| Perú | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Espasmódico | |
| Palitos de carne | ||
| Salchichas | ||
| Barras de carne | ||
| pepitas | ||
| Otros tipos de productos | ||
| Por fuente | Vaca | |
| Cerdo | ||
| Pollo / Aves | ||
| Otros | ||
| Por categoría | Organic | |
| Convencional | ||
| Por tipo de embalaje | Cajas | |
| Latas y Frascos | ||
| Bolsas/Bolsas | ||
| Otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia y comestibles | ||
| Tiendas minoristas en línea | ||
| Tiendas Especializadas | ||
| Otros canales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Colombia | ||
| Chile | ||
| Perú | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado mundial de snacks de carne?
El mercado ascenderá a 22.02 millones de dólares en 2026 y se proyecta que alcance los 30.27 millones de dólares en 2031.
¿Qué formato de producto está creciendo más rápido en snacks de carne?
Se pronostica que los palitos de carne registrarán una tasa de crecimiento anual compuesta (CAGR) del 7.09 % entre 2026 y 2031, superando a otros formatos.
¿Qué región muestra el mayor impulso de crecimiento?
Asia-Pacífico lidera con una CAGR proyectada del 8.92 % hasta 2031, impulsada por la urbanización y el aumento de los ingresos.
¿Qué tan grande es la participación de la carne de res en los snacks de carne a nivel mundial?
Los productos de carne de res representaron el 48.10% de los ingresos de 2025 y continúan dominando a pesar del crecimiento más rápido de la carne de cerdo.
Última actualización de la página:



