

Tamaño y participación del mercado de polímeros de grado médico y farmacéutico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
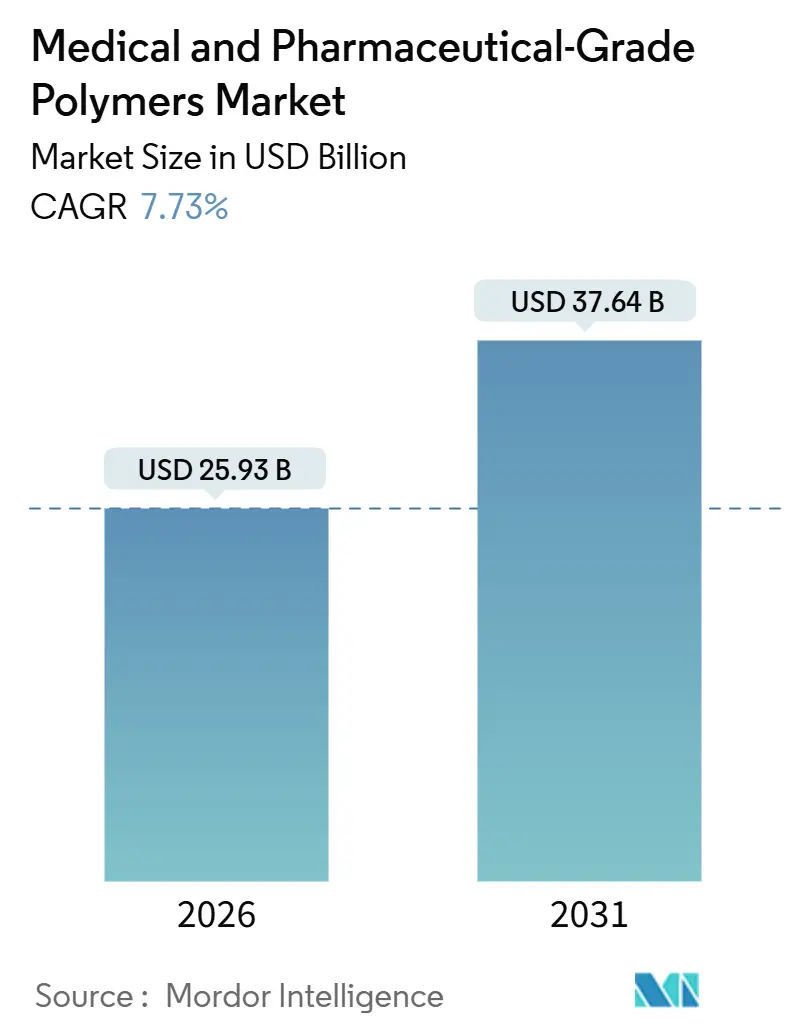
| Tamaño del mercado (2026) | USD 25.93 mil millones |
| Tamaño del mercado (2031) | USD 37.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.73% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
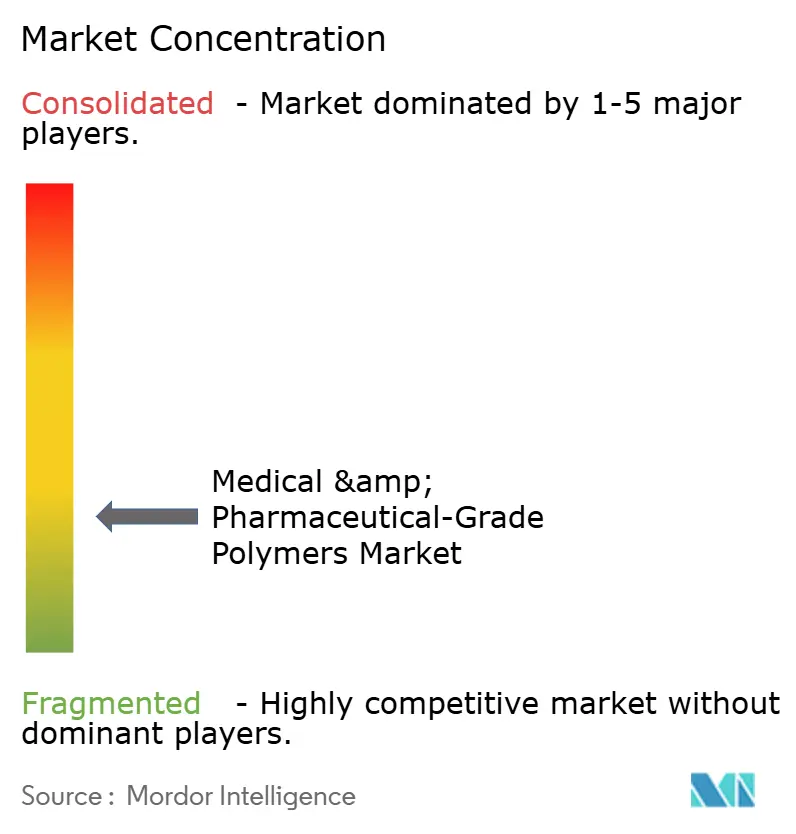
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de polímeros de grado médico y farmacéutico por Mordor Intelligence
Se estima que el tamaño del mercado de polímeros de grado médico y farmacéutico será de USD 25.93 mil millones en 2026, y se espera que alcance los USD 37.64 mil millones para 2031, con una CAGR del 7.73 % durante el período de pronóstico (2026-2031).
Los hospitales están eliminando progresivamente el instrumental reutilizable en favor de equipos estériles de un solo uso; los diagnósticos en el punto de atención requieren resinas ultrapuras que cumplan con las normas ISO 10993 y USP Clase VI; y los organismos reguladores de todo el mundo están restringiendo los aditivos disruptores endocrinos. Por lo tanto, los fabricantes de dispositivos están acelerando la transición hacia materias primas de origen biológico libres de ftalatos y BPA para limitar las emisiones de Alcance 3. El envejecimiento demográfico en Norteamérica, Europa y Japón está impulsando la demanda de plataformas implantables y portátiles de administración de fármacos fabricadas con termoplásticos de alto rendimiento y poliésteres biodegradables. Mientras tanto, la actividad de patentes para la impresión 3D optimizada por IA está ampliando la base de implantes específicos para cada paciente que aprovechan geometrías reticulares imposibles de replicar mediante moldeo.
Conclusiones clave del informe
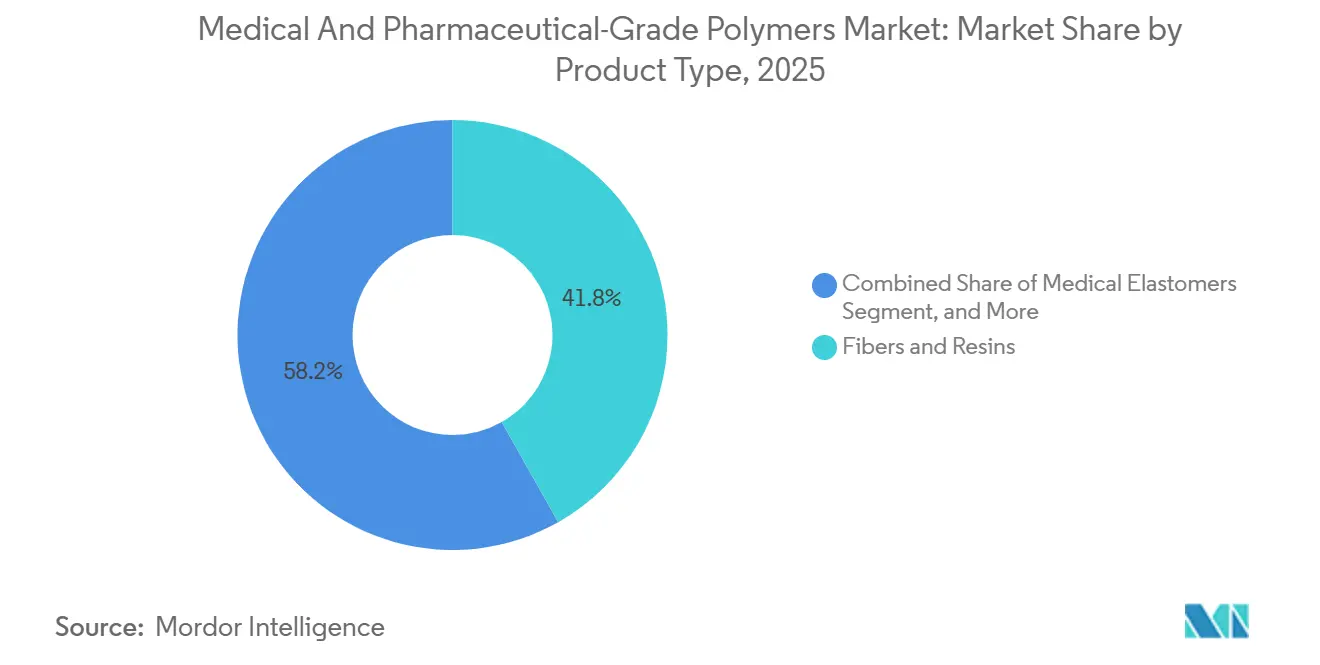
- Por tipo de producto, las fibras y resinas lideraron el mercado de polímeros de grado médico y farmacéutico con una participación del 41.81 % en 2025, mientras que los polímeros biodegradables avanzan a una CAGR del 9.26 % hasta 2031.
- Por aplicación, los dispositivos médicos representaron el 48.07% de los ingresos en 2025, pero se proyecta que los sistemas de administración de medicamentos se expandirán a una CAGR del 8.36% hasta 2031.
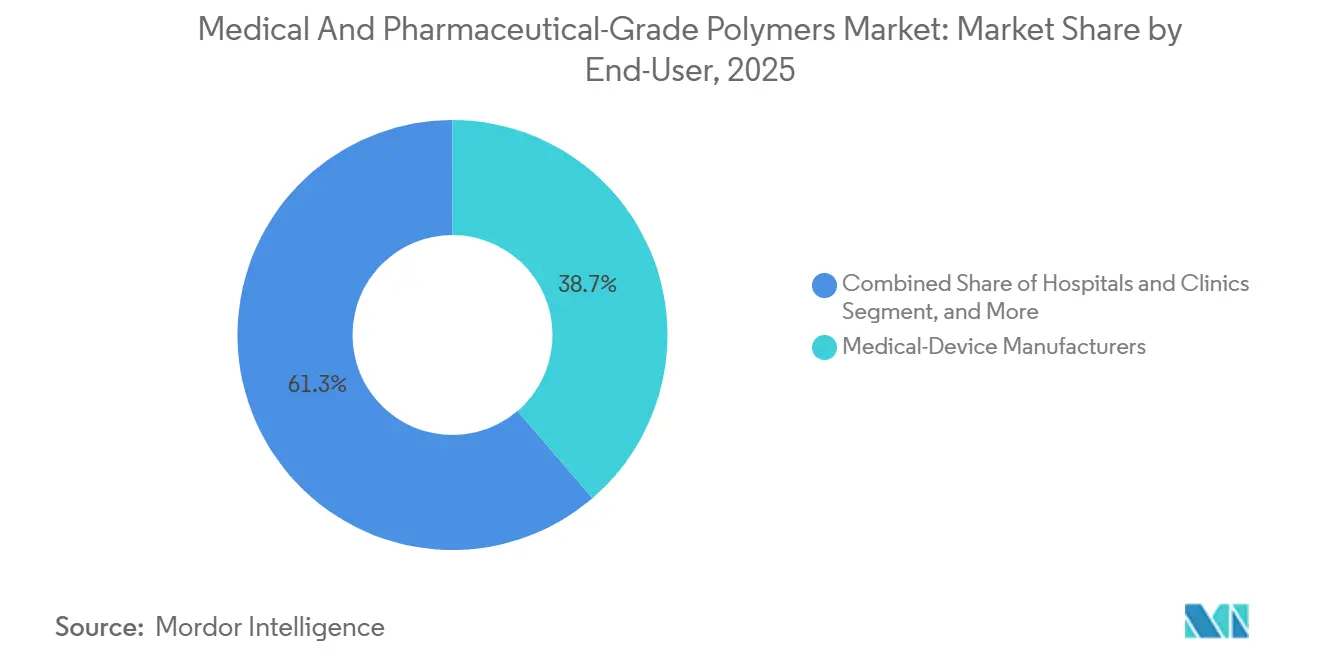
- Por usuario final, los fabricantes de dispositivos médicos poseían el 38.72 % del valor en 2025; las organizaciones de fabricación por contrato están creciendo a una CAGR del 10.41 % durante 2026-2031.
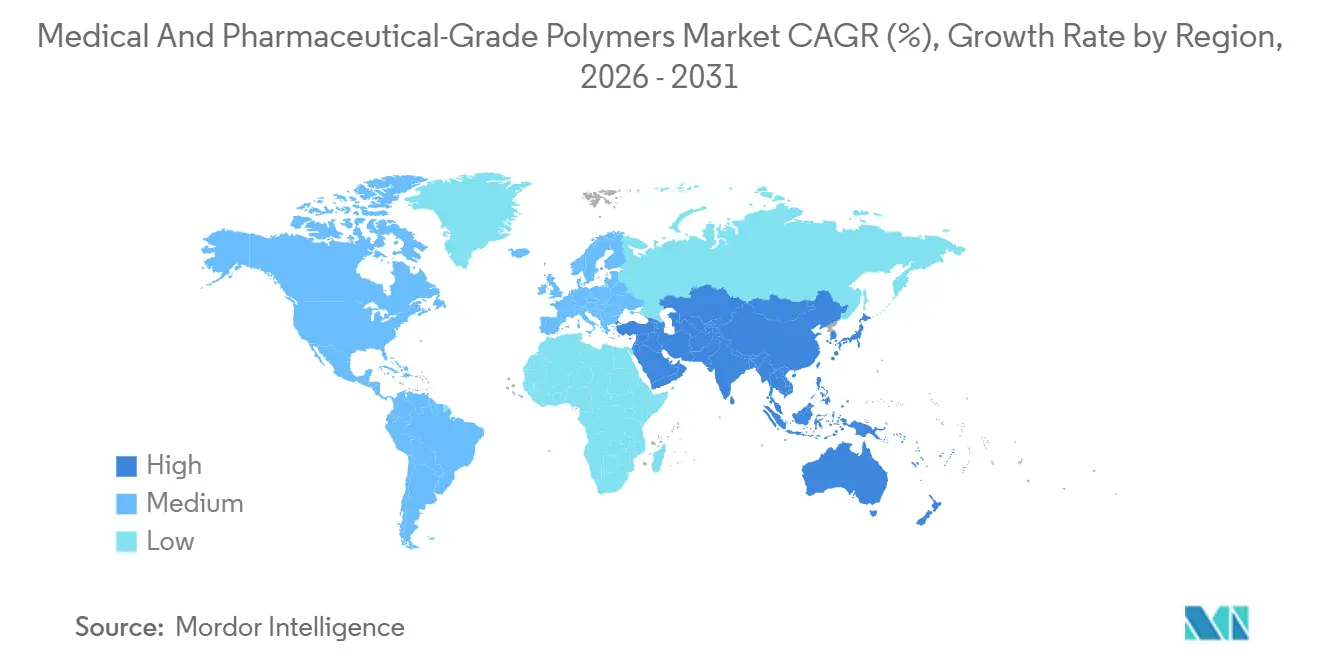
- Por geografía, América del Norte dominó con una participación del 41.83% en 2025; se pronostica que Asia-Pacífico registrará una CAGR del 11.03% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polímeros de grado médico y farmacéutico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio demográfico hacia la atención de enfermedades crónicas y el envejecimiento | + 1.8% | Global, especialmente América del Norte, Europa Occidental y Japón | Largo plazo (≥ 4 años) |
| El auge de los dispositivos de punto de atención exige polímeros de alta pureza | + 1.5% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia sistemas estériles de un solo uso para frenar las infecciones asociadas a la atención médica | + 1.4% | América del Norte, Europa y repercusión en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Impulso regulatorio para formulaciones libres de DEHP y BPA | + 1.2% | Europa, América del Norte, China | Mediano plazo (2-4 años) |
| Rutas de biomateria prima y captura de CO₂ que reducen la huella de Alcance 3 | + 0.9% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Impresión 3D de polímeros con IA para implantes específicos del paciente | + 0.7% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio demográfico hacia la atención de enfermedades crónicas y el envejecimiento
El aumento de la esperanza de vida está elevando la población mundial de 65 años o más a 1.03 mil millones para 2030, desde 771 millones en 2022. Por lo tanto, los trastornos crónicos como la diabetes, la insuficiencia cardíaca y la osteoartritis requieren implantes de larga duración formados de poliéter éter cetona, polisulfona y polietileno de ultra alto peso molecular que resistan la contaminación de proteínas in vivo. Japón registró un aumento del 22% en las cirugías de reemplazo de cadera entre los ciudadanos de 70 años o más durante 2023-2025, lo que impulsa la demanda de revestimientos acetabulares ultra limpios. [1] Ministerio de Salud, Trabajo y Bienestar de Japón, “Estadísticas de Cirugía Ortopédica 2025”, mhlw.go.jp El manejo de enfermedades crónicas en el hogar también favorece los elastómeros de silicona hipoalergénicos certificados según ISO 10993-10.
El auge de los dispositivos de punto de atención exige polímeros de alta pureza
La FDA de EE. UU. aprobó 47 pruebas moleculares de diagnóstico rápido en 2025, frente a las 24 de 2023, lo que aumentó drásticamente la necesidad de cartuchos de copolímero de olefina cíclica con extractables inferiores a 10 ppm. Celanese inauguró una planta de COC de 15 000 toneladas en Texas para atender a clientes de diagnóstico rápido. [2] Celanese Corporation, “Expansión de la capacidad de COC en Texas”, celanese.com Las clínicas rurales de la India y el África subsahariana ahora utilizan tiras reactivas estables a temperatura ambiente en casetes de poliestireno, lo que amplía su adopción geográfica.
Cambio hacia sistemas estériles de un solo uso para frenar las infecciones asociadas a la atención médica
Las infecciones asociadas a la atención médica afectan a 1 de cada 31 pacientes estadounidenses cada día. [3] Centros para el Control y la Prevención de Enfermedades, “Informe de progreso sobre infecciones asociadas a la atención médica”, cdc.gov Los kits quirúrgicos desechables, los equipos de infusión intravenosa y los circuitos respiratorios fabricados con polipropileno y elastómeros termoplásticos minimizan los errores de reprocesamiento. La guía de prevención de infecciones de la OMS de 2024 ratificó la adopción de polímeros esterilizables por radiación gamma. Los hospitales europeos redujeron las infecciones de catéteres centrales en un 31 % entre 2023 y 2025 al cambiar a catéteres de poliuretano antimicrobianos.
Impulso regulatorio para formulaciones libres de DEHP y BPA
La ECHA añadió cuatro ftalatos a la Lista de Candidatos de REACH en enero de 2025, y la FDA estadounidense recomendó que los dispositivos neonatales evitaran por completo los ortoftalatos. La norma GB 15593 revisada de China reduce a la mitad los límites de migración de DEHP. Los fabricantes de equipos originales (OEM) de dispositivos están reformulando las bolsas intravenosas y las sondas de alimentación con películas de poliolefina y poliuretano termoplástico que no requieren plastificantes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas petroleras y perturbaciones en la cadena de suministro | -1.1% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Obstáculos estrictos de biocompatibilidad ISO 10993 / USP <88> | -0.8% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Mandatos de cero residuos en hospitales dirigidos a plásticos de un solo uso | -0.6% | Europa, California, ciudades seleccionadas de APAC | Mediano plazo (2-4 años) |
| Escasez de talento en la fabricación de compuestos de polímeros de grado GMP | -0.5% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas petroleras y perturbaciones en la cadena de suministro
El crudo Brent promedió 82 USD por barril en 2025, pero se disparó un 15 % en el tercer trimestre debido a las interrupciones en Oriente Medio, lo que redujo los márgenes de beneficio de las resinas. Las circunstancias de fuerza mayor relacionadas con los huracanes en la costa estadounidense del Golfo de México elevaron los precios spot del polipropileno un 22 %, lo que retrasó la producción de jeringas. Las pequeñas empresas asiáticas de compuestos, que importan el 70 % de su materia prima, se enfrentaron a costos de cobertura cambiaria que redujeron sus ganancias.
Estrictos obstáculos de biocompatibilidad y la norma ISO 10993
La revisión de 2020 de la norma ISO 10993-18 añadió umbrales de extraíbles que muchos laboratorios no pueden analizar internamente. Un solo grado de polímero puede requerir un millón de dólares y 24 meses de evaluaciones. El borrador de la guía de la FDA de 2025 sobre implantes a largo plazo exige ahora estudios de carcinogenicidad in vivo, lo que añade un coste de 400,000 dólares y dos años. Por lo tanto, los proveedores de nivel medio dudan en introducir nuevas resinas de origen biológico o recicladas.
Análisis de segmento
Por tipo de producto: Los biodegradables superan a las resinas tradicionales
Las fibras y resinas mantuvieron una participación del 41.81 % en 2025, anclando jeringas y tubos intravenosos fabricados con polipropileno, polietileno y cloruro de polivinilo. Sin embargo, los grados biodegradables registran la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 9.26 %, hasta 2031, a medida que las suturas reabsorbibles, los stents y las matrices de administración de fármacos migran al ácido poliláctico, el ácido poliglicólico y la policaprolactona. La FDA autorizó nueve andamios vasculares bioabsorbibles en 2025, más del doble del número de aprobaciones de 2023. La línea RESOMER de Evonik captó el 18 % de la demanda mundial de materiales bioabsorbibles implantables en 2025, lo que demuestra una ventaja competitiva.
Polímeros premium de alto rendimiento, como la poliéter éter cetona, la polisulfona y los polímeros de cristal líquido, se utilizan en jaulas de fusión espinal, membranas de diálisis y carcasas de conectores miniatura, aprovechando su inercia química y resistencia mecánica sostenida. Elastómeros médicos como la silicona, el poliuretano termoplástico y los copolímeros de bloque estirénicos permiten fabricar balones para catéteres, apósitos para heridas y sensores portátiles que requieren elasticidad esterilizable con vapor. Otros tipos de productos, como las espumas médicas y los adhesivos sensibles a la presión, siguen siendo de baja escala en la actualidad, pero están encontrando nichos de mercado en la terapia de heridas con presión negativa y los parches transdérmicos de varios días.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Mejoras en la administración de fármacos en dispositivos
Los dispositivos médicos representaron el 48.07 % de los ingresos en 2025, impulsados por instrumentos de diagnóstico, herramientas quirúrgicas y monitores de pacientes que requieren carcasas dimensionalmente estables. Sin embargo, los sistemas de administración de fármacos registraron una tasa de crecimiento anual compuesta (TCAC) del 8.36 % hasta 2031, a medida que los productos biológicos migran a plumas autoinyectoras y bombas portátiles que mejoran la adherencia. Los viales y cartuchos de polímero de olefina cíclica reducen la adsorción de proteínas, lo que supone una prima del 25 % sobre el vidrio.
Los implantes y prótesis utilizan polímeros de alto rendimiento con décadas de resistencia a la fatiga. La Academia Estadounidense de Cirujanos Ortopédicos contabilizó 1.2 millones de artroplastias de cadera y rodilla en 2025, y los revestimientos de polietileno de ultra alto peso molecular representaron el 80 % de los rodamientos. El envasado de productos farmacéuticos y biológicos también crece de forma constante, ya que los mandatos de serialización de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. impulsan la demanda de tapas de polipropileno con precinto de seguridad y etiquetas RFID.
Por el usuario final: Los CMO se apropian de la ola de externalización
Los fabricantes de equipos originales (OEM) de dispositivos médicos representaron el 38.72 % del valor para el usuario final en 2025, integrando verticalmente la composición y el moldeo para proteger la propiedad intelectual y garantizar el suministro ininterrumpido de resina. Sin embargo, las organizaciones de fabricación por contrato (CMO) se están expandiendo un 10.41 % anual hasta 2031, a medida que los innovadores de nivel medio externalizan el procesamiento no esencial. Las CMO registradas por la FDA en Malasia, Tailandia y Vietnam ofrecen salas blancas con certificación ISO 13485 a costos de conversión entre un 20 % y un 30 % más bajos, lo que impulsa la reubicación de la producción de tubos, catéteres y kits de diagnóstico. La industria de polímeros de grado médico se beneficia de este cambio, ya que las CMO suelen abastecerse de grados especiales en volúmenes anuales mayores que los fabricantes de equipos originales (OEM) de dispositivos que operan plantas en una sola planta.
Los hospitales y las clínicas determinan la selección de resinas mediante comités de análisis de valor que equilibran el control de infecciones con los presupuestos de sostenibilidad. Las empresas farmacéuticas y biotecnológicas están invirtiendo en laboratorios de caracterización de polímeros; Eli Lilly inauguró un centro de 50,000 metros cuadrados en Indiana en 2025, reduciendo el riesgo de la certificación de envases primarios. Los usuarios finales académicos y veterinarios forman una cola fragmentada que prefiere compuestos de catálogo listos para usar, lo que ofrece una demanda base estable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica representó el 41.83 % de los ingresos de 2025, gracias a la inversión estadounidense en salud de 4 billones de dólares y a los programas de la FDA que priorizan la producción nacional con Certificados de Exportación Extranjera. Los créditos fiscales a la fabricación de la Ley de Reducción de la Inflación, extendidos hasta 2026, subsidian las extrusoras y las prensas de inyección para salas blancas, lo que impulsó a Eastman a ampliar su capacidad de producción de copoliéster Tritan en Tennessee con 8,000 toneladas. Las normas armonizadas de Canadá para dispositivos facilitan los flujos transfronterizos, mientras que las maquiladoras mexicanas ensamblan kits de terapia intravenosa con resinas estadounidenses libres de impuestos. No obstante, la consolidación hospitalaria y la presión sobre los precios de Medicare reducen los márgenes de los dispositivos, lo que obliga a los proveedores de resina a priorizar el costo total de propiedad.
Se prevé que Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta (TCAC) del 11.03 % hasta 2031, la más rápida del mundo. La Administración Nacional de Productos Médicos de China aprobó 142 dispositivos de Clase III en 2025, incluyendo válvulas cardíacas de polímero y tornillos degradables, reduciendo así la dependencia de las importaciones. El programa de Incentivos Vinculados a la Producción de la India ofrece un descuento del 5 % en las ventas incrementales de dispositivos, lo que impulsa la producción local de compuestos por parte de Poly Medicure y Hindustan Syringes & Medical Devices. La población japonesa, con un envejecimiento excesivo, canaliza las compras hacia dispositivos de atención domiciliaria, como concentradores de oxígeno portátiles con carcasa de policarbonato, y las aprobaciones aceleradas de salud digital en Corea del Sur impulsan la adopción de sustratos de película flexible.
Europa sigue condicionada por el Reglamento de Dispositivos Médicos (MDR) y el Reglamento de Diagnóstico In Vitro (IVDR), que han reforzado la vigilancia poscomercialización. Los cuellos de botella de los organismos notificados retrasaron el 40 % de las recertificaciones heredadas en 2024, lo que generó una escasez intermitente que continuó en 2025. Alemania alberga a BASF, Covestro y Evonik, principales proveedores de poliuretano termoplástico y resinas de ingeniería, mientras que Francia e Italia se centran en tubos estériles de un solo uso para productos biológicos. El régimen dual CE/UKCA del Reino Unido obliga a los proveedores a mantener inventarios duplicados hasta 2029. Oriente Medio y África están creciendo a partir de una base pequeña; la SFDA de Arabia Saudí aprobó 89 dispositivos en 2025, lo que anima a los distribuidores regionales a abastecerse de resinas con certificación ISO 10993. La expansión de Sudamérica se concentra en Brasil, pero la volatilidad cambiaria y los aranceles de importación afectan a los márgenes.
Panorama competitivo
El mercado de polímeros de grado médico y farmacéutico está moderadamente fragmentado. Su ventaja competitiva se basa en expedientes de biocompatibilidad heredados, materias primas integradas verticalmente y planes de sostenibilidad. Teknor Apex, Lubrizol Life Sciences y Raumedic se diferencian al ofrecer prototipos rápidos, masterbatches antimicrobianos y modificadores de adherencia específicos para cada cliente en plazos de entrega de ocho semanas. La OMPI registró 340 solicitudes de patente de fabricación aditiva en 2025, un aumento interanual del 40%, lideradas por Evonik, Arkema y DSM Engineering Materials para fibras antimicrobianas y poliamidas de origen biológico.
Las acciones estratégicas ilustran la consolidación y la aceleración de la capacidad. Dow puso en marcha una planta de elastómero de silicona de 180 millones de dólares en Zhangjiagang, China, en marzo de 2025 para atender los mercados de catéteres-balones y sensores portátiles. BASF y Sinopec inauguraron una empresa conjunta de succinato de polibutileno de origen biológico en Nanjing, con un objetivo de 30,000 toneladas anuales, en noviembre de 2025. Saint-Gobain adquirió un especialista en tubos de silicona con sede en Singapur en 2025, lo que reforzó su presencia en la cadena de suministro de productos biológicos.
Las oportunidades de desarrollo se centran en la electrónica flexible para monitores continuos de glucosa y apósitos inteligentes para heridas que requieren poliuretano termoplástico extensible y copolímeros de silicona y policarbonato. Menos de una docena de proveedores pueden producir en masa sustratos que resistan la flexión cíclica sin pérdida de conductividad. La espectroscopia en línea basada en IA ahora diferencia a los líderes que logran una calidad Six Sigma; los rezagados que dependen de las pruebas de liberación de lotes experimentan entre un 15 % y un 20 % de desperdicios.
Líderes de la industria de polímeros de grado médico y farmacéutico
-
BASF SE
-
WL Gore y asociados
-
Corporación Celanese
-
Evonik Industries AG
-
Fresenius SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: BASF y Sinopec formaron una empresa conjunta para producir succinato de polibutileno bioatribuido a 30,000 toneladas por año en Nanjing.
- Marzo de 2025: Dow inauguró una planta de elastómeros de silicona de 180 millones de dólares en Zhangjiagang, China, con una capacidad de 25,000 toneladas para balones de catéter y dispositivos portátiles.
Alcance del informe de mercado global de polímeros de grado médico y farmacéutico
El mercado de polímeros de grado médico y farmacéutico es la industria global que abarca la producción, el suministro y la comercialización de materiales poliméricos de alto rendimiento, biocompatibles y que cumplen con las normativas, diseñados y certificados específicamente para su uso en dispositivos médicos, aplicaciones farmacéuticas, sistemas de administración de medicamentos y productos para el cuidado de la salud.
El informe de mercado de polímeros de grado médico y farmacéutico está segmentado por tipo de producto (fibras y resinas, elastómeros médicos, polímeros biodegradables, polímeros de alto rendimiento, otros tipos de productos), aplicación (dispositivos médicos, envases farmacéuticos y biológicos, sistemas de administración de fármacos, implantes y prótesis, otras aplicaciones), usuario final (fabricantes de dispositivos médicos, hospitales y clínicas, empresas farmacéuticas y biotecnológicas, organizaciones de fabricación por contrato, otros usuarios finales) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Fibras y resinas |
| Elastómeros médicos |
| Polímeros biodegradables |
| Polímeros de alto rendimiento |
| Otros tipos de productos |
| Dispositivos médicos |
| Envases farmacéuticos y biológicos |
| Sistemas de administración de fármacos |
| Implantes y prótesis |
| Otras aplicaciones |
| Fabricantes de dispositivos médicos |
| Hospitales y Clínicas |
| Empresas farmacéuticas y biotecnológicas |
| Organizaciones de fabricación por contrato |
| Otros usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Fibras y resinas | |
| Elastómeros médicos | ||
| Polímeros biodegradables | ||
| Polímeros de alto rendimiento | ||
| Otros tipos de productos | ||
| por Aplicación | Dispositivos médicos | |
| Envases farmacéuticos y biológicos | ||
| Sistemas de administración de fármacos | ||
| Implantes y prótesis | ||
| Otras aplicaciones | ||
| Por usuario final | Fabricantes de dispositivos médicos | |
| Hospitales y Clínicas | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Organizaciones de fabricación por contrato | ||
| Otros usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de polímeros de grado médico y farmacéutico?
El mercado está valorado en 25.93 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de polímeros de grado médico?
Se proyecta que registre una CAGR del 7.73% hasta 2031.
¿Qué tipo de producto se está expandiendo más rápidamente?
Los polímeros biodegradables están aumentando a una tasa de crecimiento anual compuesta (CAGR) del 9.26 % debido a las suturas e implantes reabsorbibles.
¿Qué región experimentará el crecimiento más rápido?
Se pronostica que Asia-Pacífico registrará una CAGR del 11.03 % entre 2026 y 2031.
¿Por qué las organizaciones de fabricación por contrato están ganando participación?
Las empresas de dispositivos de nivel medio están subcontratando la composición y el moldeado a CMO con certificación ISO 13485 para reducir costos y acelerar el ingreso al mercado.


