

Tamaño y participación en el mercado de pantallas holográficas médicas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 330.07 Million |
| Tamaño del mercado (2031) | USD 972.38 Million |
| Tasa de crecimiento (2026 - 2031) | 24.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
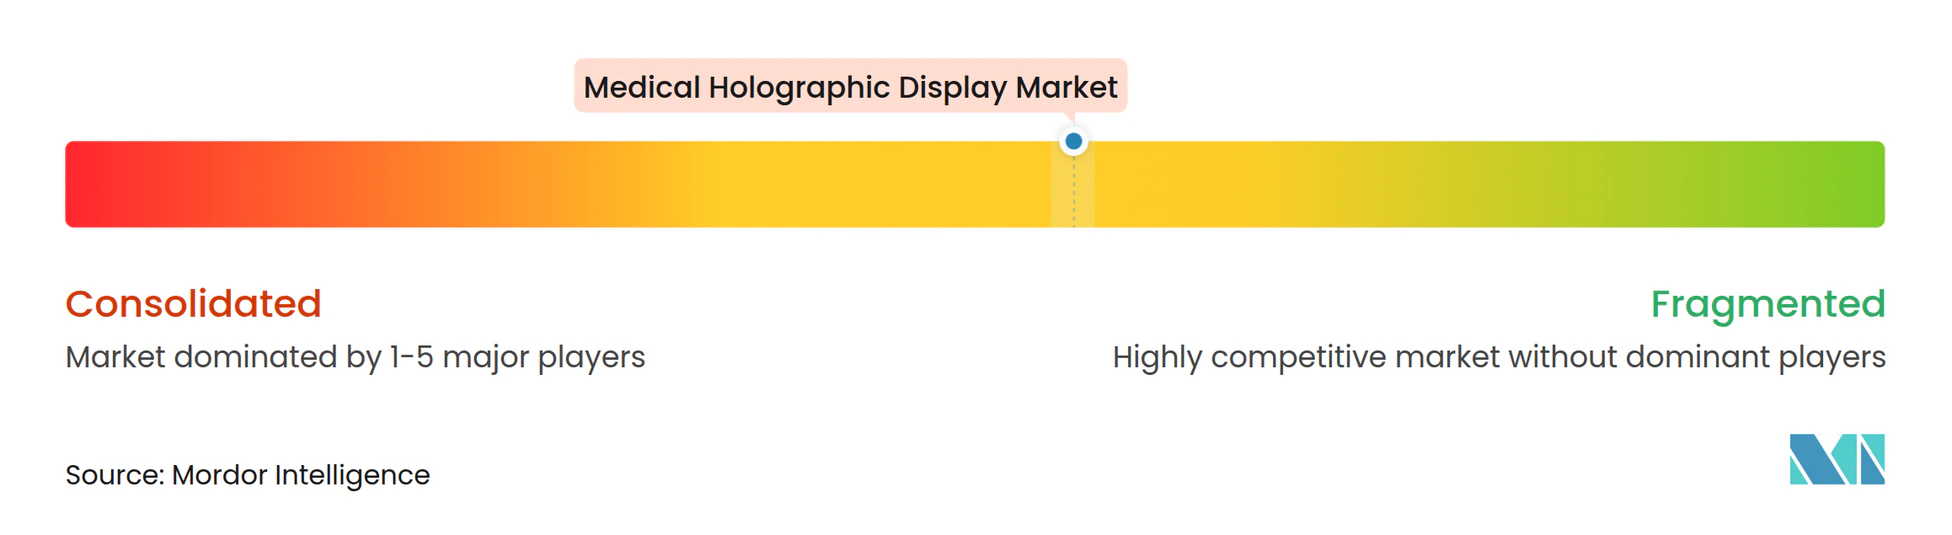
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pantallas holográficas médicas por Mordor Intelligence
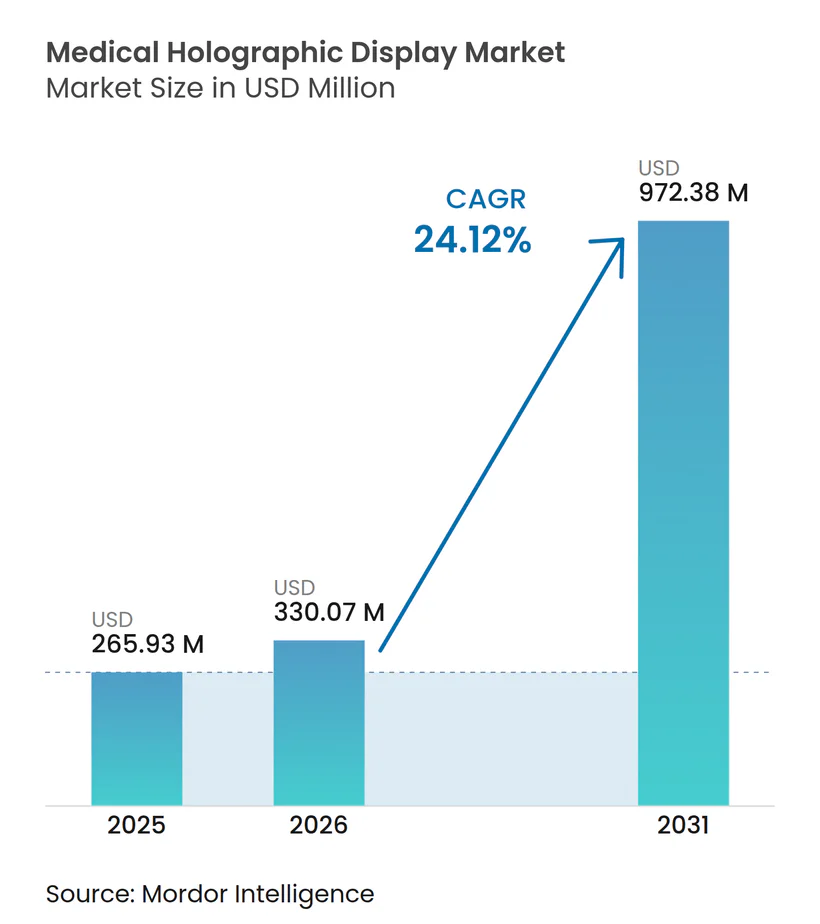
Se espera que el tamaño del mercado de pantallas holográficas médicas crezca de USD 265.93 millones en 2025 a USD 330.07 millones en 2026 y se prevé que alcance USD 972.38 millones para 2031 con una CAGR del 24.12% durante 2026-2031. Los hospitales están integrando estaciones de trabajo 3D en tiempo real en quirófanos para reducir las tasas de conversión de cirugía mínimamente invasiva a cirugía abierta, mientras que la disminución de los costos de GPU-fotónica acorta los períodos de recuperación del sistema. El impulso regulatorio bajo la vía 510(k) de la FDA, combinado con la designación de vía rápida Sakigake de Japón, está acelerando las autorizaciones para la navegación quirúrgica de realidad mixta [1] Intuitive Surgical, “da Vinci 5 Surgical System”, intentive.com . Los grandes OEM de imágenes ahora posicionan la visualización holográfica como una innovación sostenible que protege las bases instaladas, mientras que las empresas emergentes se centran en la representación algorítmica que se diferencia más allá del hardware de visualización. Las alianzas estratégicas entre los proveedores de pantallas y los proveedores de plataformas de cirugía robótica indican que la holografía está pasando de ser un proyecto piloto experimental a convertirse en el estándar de atención para los procedimientos guiados por imágenes.
Conclusiones clave del informe
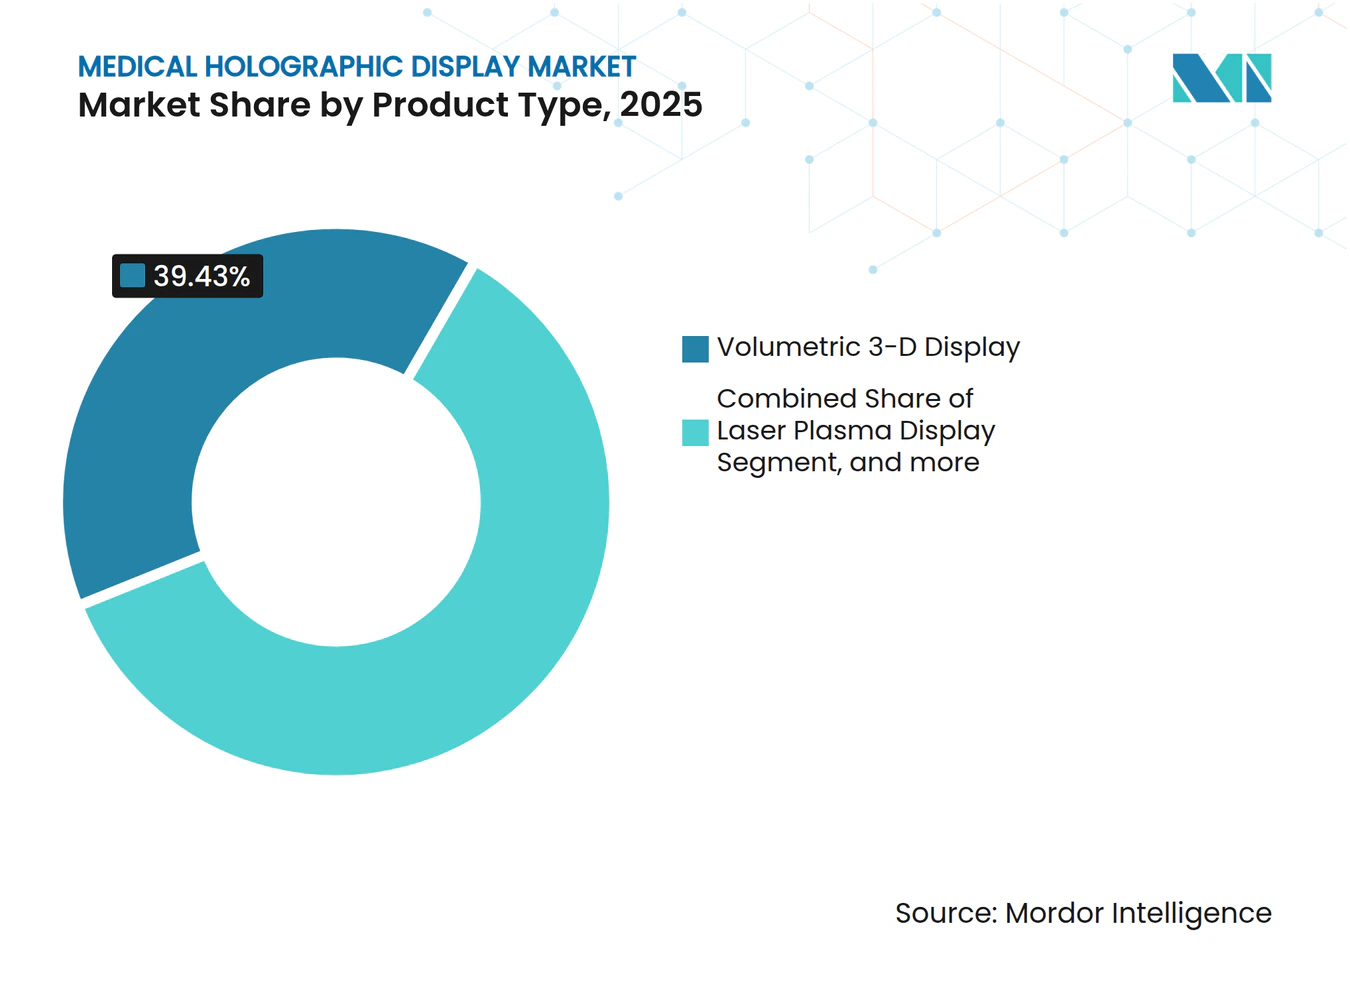
- Por tipo de producto, las pantallas 3D volumétricas lideraron con una participación de ingresos del 39.43 % en 2025, mientras que se prevé que las pantallas de plasma láser se expandan a una CAGR del 25.10 % hasta 2031.
- Por aplicación, las imágenes médicas y la radiología representaron el 43.83% de la cuota de mercado de pantallas holográficas médicas en 2025, mientras que se proyecta que la educación y la capacitación médicas registren la CAGR más alta del 24.87% hasta 2031.
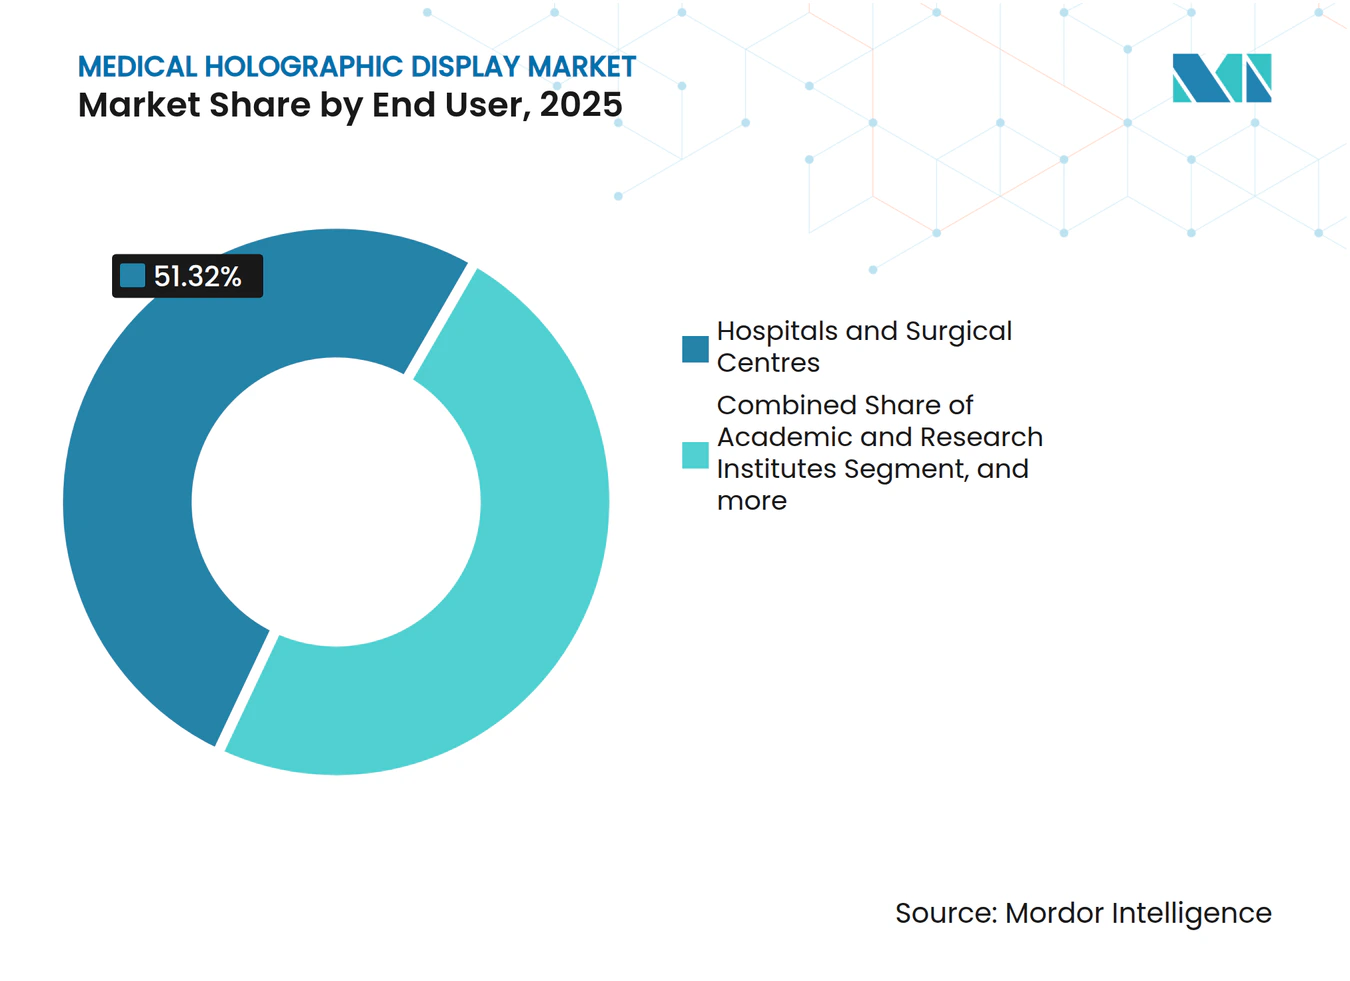
- Por usuario final, los hospitales y centros quirúrgicos representaron el 51.32% de los ingresos en 2025; se prevé que los institutos académicos y de investigación crezcan más rápido, a una CAGR del 25.00% hasta 2031.
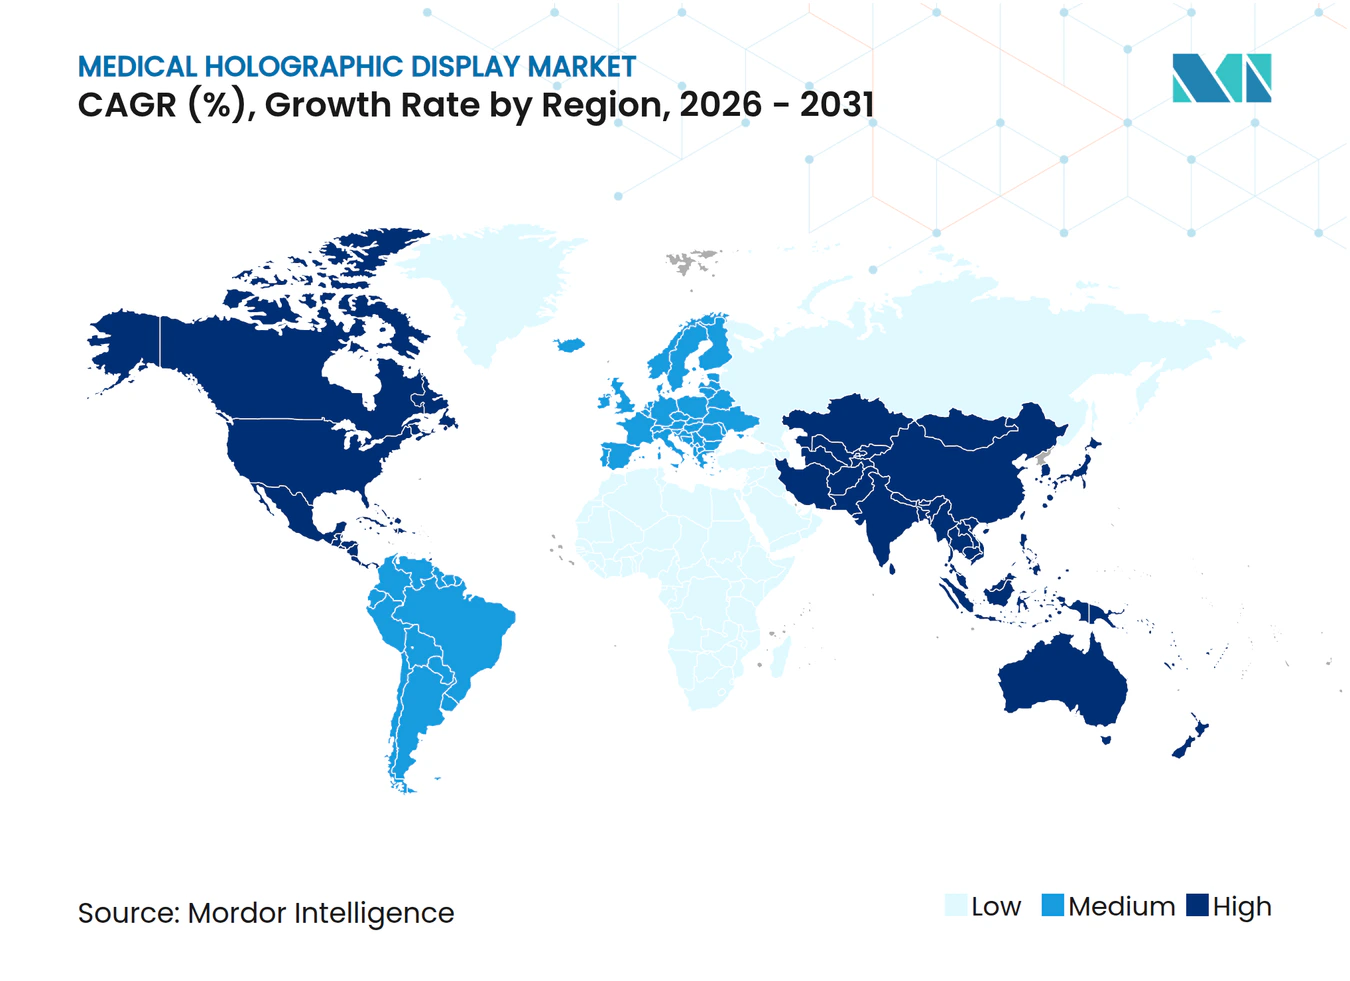
- Por geografía, América del Norte dominó con el 45.15 % del tamaño del mercado de pantallas holográficas médicas en 2025; se prevé que Asia-Pacífico registre la CAGR más fuerte del 25.19 % durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de pantallas holográficas médicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción creciente de cirugía mínimamente invasiva y guiada por imágenes | 6.2% | Global, con América del Norte y Europa a la cabeza en la penetración de la cirugía robótica | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de enfermedades crónicas que requieren visualización 3D avanzada | 5.8% | A nivel mundial, la región APAC está experimentando el crecimiento más rápido en la carga de cáncer y enfermedades cardiovasculares. | Largo plazo (≥ 4 años) |
| Avances rápidos en componentes de visualización volumétrica y de campo de luz | 4.9% | América del Norte y el núcleo de APAC, impulsados por centros de innovación en semiconductores | Corto plazo (≤ 2 años) |
| Integración con plataformas de cirugía robótica guiada por RM | 3.7% | América del Norte y Europa, con propagación a los centros quirúrgicos de Asia Pacífico | Mediano plazo (2-4 años) |
| La caída del coste de la fotónica de GPU permite la holografía en el punto de atención | 2.8% | Global, con adopción temprana en América del Norte y Europa, rápida adopción en APAC | Mediano plazo (2-4 años) |
| Aumento de la financiación de I+D del metaverso médico por parte de los OEM farmacéuticos | 2.3% | América del Norte y Europa, con actividad emergente en China y Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de cirugía mínimamente invasiva y guiada por imágenes
El volumen de cirugías mínimamente invasivas está creciendo a una tasa compuesta anual del 16.8 %, pero persiste la conversión a procedimientos abiertos cuando los monitores 2D dificultan la percepción de la profundidad. Los sistemas asistidos por robot alcanzan ahora una precisión de hasta el 99.7 % en la colocación de tornillos pediculares, superando ampliamente la fluoroscopia convencional. La superposición OmnifyXR de GE Healthcare, implementada en Minneapolis en junio de 2024, permite a los radiólogos intervencionistas visualizar las trayectorias de los catéteres en 3D nativo sin cambiar de estación de trabajo. La plataforma da Vinci 5 integra la guía holográfica como una función incorporada, lo que demuestra cómo los fabricantes perciben la visualización inmersiva como una ventaja competitiva. La implementación de HoloCare en hospitales universitarios del Reino Unido y Noruega redujo el tiempo de alineación en un 74 %, lo que se traduce en una menor exposición a la anestesia y una mayor productividad del quirófano. [2] HoloCare, “Plataforma de planificación quirúrgica holográfica”, holocare.com
Aumento de la prevalencia de enfermedades crónicas que requieren visualización 3D avanzada
La OMS registró 20 millones de nuevos diagnósticos de cáncer en 2024, con un aumento a 35 millones esperado para 2050. [3] Organización Mundial de la Salud, “Estadísticas Mundiales del Cáncer 2024”, who.int La oncología y la cardiología ahora dependen de modalidades de imágenes volumétricas cuya complejidad de profundidad supera las pantallas planas. La holografía reduce los errores de contorneado de la radioterapia hasta en un 20%, mejorando la protección de los órganos en riesgo. En un estudio de ablación laparoscópica, la integración de Apple Vision Pro aumentó el éxito del procedimiento del 42.5% al 90%. Los investigadores farmacéuticos visualizan los sitios de unión molecular en 3D completo, acelerando la identificación de compuestos líderes en relación con los flujos de trabajo de modelado 2D.
Avances rápidos en componentes de visualización volumétrica y de campo de luz
La adquisición de Dimenco por parte de Leia Inc. y las patentes de Philips consolidaron más de 2,000 activos de campo de luz que ahora permiten pantallas 3D sin gafas, sin el conflicto entre acomodación y convergencia. La retroiluminación mini-LED, combinada con paneles micro-LCD, duplicó la resolución angular y redujo a la mitad el consumo de energía, abordando dos barreras históricas para el uso en quirófanos. El sistema de volumen de barrido de Voxon Photonics ofrece colaboración de 360 grados, pero permanece limitado a 30 Hz, lo que limita el seguimiento de los instrumentos en tiempo real. El renderizado neuronal en las GPU NVIDIA RTX 6000 Ada ahora genera fotogramas holográficos en milisegundos, lo que facilita la actualización intraoperatoria.
Integración con plataformas de cirugía robótica guiada por RM
El sistema da Vinci 5 de Intuitive Surgical combina telemetría de retroalimentación de fuerza con superposiciones holográficas que fusionan la endoscopia en vivo con datos preoperatorios de TC o RMN, lo que permite a los cirujanos ver a través de las capas de tejido. Robots de la competencia, como Hugo, Hinotori y Enos, incorporan una visualización similar, lo que sugiere que la guía por RMN se convertirá en una opción indispensable. La subvención Horizonte Europa de HoloSurge financia un navegador independiente del proveedor, compatible con múltiples marcas robóticas, lo que indica un avance hacia los estándares de interoperabilidad. La adopción del Suplemento DICOM 166 determinará si las pantallas se convierten en periféricos comerciales o siguen siendo exclusivas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento de las estaciones de trabajo holográficas | -3.4% | Global, con un impacto agudo en centros quirúrgicos ambulatorios sensibles a los costos y mercados emergentes | Corto plazo (≤ 2 años) |
| Obstáculos regulatorios y de gobernanza de datos para los datos 3D de pacientes | -2.1% | América del Norte y Europa, impulsadas por los requisitos de validación de software de HIPAA, GDPR y FDA | Mediano plazo (2-4 años) |
| La fatiga visual y el mareo cibernético limitan el uso clínico continuo | -1.6% | Global, con mayor impacto en procedimientos quirúrgicos extendidos y sesiones de educación médica | Corto plazo (≤ 2 años) |
| Falta de extensiones DICOM para conjuntos de datos holográficos | -1.2% | Global, con América del Norte y Europa liderando los esfuerzos de estandarización | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento de las estaciones de trabajo holográficas
Los sistemas con precios entre 80,000 y 250,000 USD eclipsan los presupuestos de los centros ambulatorios, cuyos márgenes operativos son un 20-30% inferiores a los promedios hospitalarios. Los contratos anuales de mantenimiento añaden un 12-15%, cubriendo la calibración y las actualizaciones de la GPU. La ausencia de códigos CPT para la cirugía asistida por holografía impide la recuperación de los honorarios. Los hospitales universitarios suelen recurrir a subvenciones en lugar de capital operativo, una vía poco práctica para más de 6,000 centros en Estados Unidos. Los proveedores deben demostrar que la reducción de 10 minutos de tiempo de quirófano (valorada en 15-30 USD por minuto) genera un retorno de la inversión creíble antes de una adquisición masiva.
Obstáculos regulatorios y de gobernanza de datos para los datos 3D de pacientes
Las solicitudes 510(k) de la FDA exigen validación clínica y evaluaciones de ciberseguridad que amplían los plazos de autorización hasta 18 meses. El MDR europeo exige vigilancia poscomercialización, lo que incrementa los costes de cumplimiento para las empresas emergentes. La HIPAA y el RGPD complican la renderización externa de GPU, exigiendo cifrado y registros de auditoría que aumentan la latencia. Las extensiones del Suplemento DICOM que definen la densidad de vóxeles y las frecuencias de actualización siguen en borrador, lo que retrasa la integración fluida de PACS.
Análisis de segmento
Por tipo de producto: El plasma láser gana terreno a pesar del dominio volumétrico
Las pantallas 3D volumétricas representaron el 39.43 % de los ingresos de 2025, lo que refleja la madurez en la colaboración multivisor. Las pantallas de plasma láser, aunque ocupan el segundo lugar en adopción, tienen una previsión de una tasa de crecimiento anual compuesta (TCAC) del 25.10 %, lo que las convierte en el componente de mayor crecimiento del mercado de pantallas holográficas médicas. Sus vóxeles en el aire sin pantalla evitan las brechas en el campo estéril, una ventaja decisiva para los quirófanos. Los sistemas de campo de luz, impulsados por la retroiluminación difractiva de Leia Inc., ofrecen una solución rentable que aprovecha las cadenas de suministro de LCD de consumo. El grupo "Otros" (microscopía holográfica digital y gafas de realidad aumentada) atiende los nichos de patología y oftalmología.
La disipación térmica y los obstáculos de seguridad ocular según la norma IEC 60825 dificultan el futuro del plasma láser; sin embargo, los proveedores impulsan las frecuencias de actualización hacia los 60 Hz para satisfacer las demandas de seguimiento quirúrgico. Las plataformas de campo de luz reducen drásticamente los precios de los componentes un 20 % anual, pero la resolución angular aún está por debajo de la de sus competidores volumétricos. Dado que las autorizaciones de la FDA dependen de la aplicación y no de la óptica, los proveedores iteran el hardware sin nuevas solicitudes, lo que acelera los tiempos de ciclo. La innovación continua garantiza que el mercado de pantallas holográficas médicas se mantenga independiente del tipo de producto a ojos de los reguladores, mientras que los compradores clínicos consideran la fidelidad de la imagen y la esterilidad como factores decisivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la educación médica supera el crecimiento de la radiología
La imagenología médica y la radiología dominaron el mercado con una cuota de mercado del 43.83 % en 2025, lo que subraya la necesidad de los radiólogos de obtener imágenes de angiografía por TC con gran profundidad y fusiones PET-TC. Se prevé que la formación médica alcance una tasa de crecimiento anual compuesta (TCAC) del 24.87 %, la más rápida en su sector, a medida que las universidades eliminan gradualmente los laboratorios de cadáveres en favor de simuladores holográficos de repetición infinita. El segmento de formación en RV/RA alcanzó los 3.1 millones de dólares en 2024 y crece a una TCAC del 20.6 %, impulsando las plataformas holográficas premium. La investigación biomédica, que abarca desde el descubrimiento de fármacos hasta el análisis de la estructura de proteínas, cobra impulso a medida que las empresas farmacéuticas implementan estaciones de trabajo holográficas, diversificando aún más sus ingresos.
Stanford e Imperial College incorporaron tablas de anatomía holográfica en los planes de estudio de primer año, y el 85 % de los estudiantes reportaron una comprensión espacial superior a la de los atlas. Los centros de simulación de las Clínicas Cleveland y Mayo utilizan maniquíes de realidad mixta para ensayar procedimientos complejos. El interés farmacéutico creció junto con el metaverso médico, impulsando laboratorios virtuales colaborativos que acortan los plazos de descubrimiento. Los organismos de acreditación aún no han exigido la holografía, pero los directores de programas promocionan los planes de estudio inmersivos como un factor diferenciador en la contratación, impulsando aún más el mercado de las pantallas holográficas médicas.
Por usuario final: Las instituciones académicas impulsan la adopción más rápida
Los hospitales y centros quirúrgicos mantuvieron el 51.32 % de los ingresos en 2025, lo que refleja su intensidad de capital y su enfoque en la diferenciación de sus líneas de servicio. Los institutos académicos y de investigación se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 25.00 %, gracias a las subvenciones de los NIH y Horizonte Europa que financian la adquisición de plataformas para la investigación traslacional. Los centros de diagnóstico por imagen se mantienen cautelosos, afectados por la incertidumbre sobre los reembolsos, mientras que las empresas farmacéuticas y biotecnológicas son las más recientes, aprovechando la holografía para la visualización molecular en el diseño de fármacos.
La subvención de 8.9 millones de euros de Horizonte Europa a HoloSurge ejemplifica la estrategia de financiación pública que siguen los hospitales universitarios. El Centro Médico Infantil Schneider combina tecnologías de RealView Imaging y Philips para estudiar la reducción de la dosis de fluoroscopia, lo que demuestra el papel del sector académico como campo de pruebas antes de su difusión comercial. Las cadenas hospitalarias corporativas en mercados emergentes planean implantaciones graduales sujetas a la aprobación del código de reembolso, vinculando directamente la diversificación de usuarios finales con la evolución de las políticas de financiación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de pantallas holográficas médicas
Norteamérica controló el 45.15 % de los ingresos de 2025, impulsada por la densa red de centros médicos académicos de Estados Unidos y un sólido proceso de aprobación 510(k). Los lanzamientos de da Vinci 5 y GE OmnifyXR ilustran el arraigado dominio de los fabricantes de equipos originales (OEM) en la región. Canadá se queda atrás, exigiendo rigurosas pruebas de costo-efectividad antes de la adquisición, mientras que las cadenas privadas mexicanas implementan la holografía piloto en centros oncológicos ante la falta de reembolsos.
Mercado de pantallas holográficas médicas en la región Asia-Pacífico
Se proyecta que Asia-Pacífico registrará la mayor tasa de crecimiento anual compuesta (TCAC) del 25.19 %, lo que acelerará la expansión del mercado de pantallas holográficas médicas hasta 2031. Las exigencias de la IA en la atención médica de China, la acelerada vía Sakigake de Japón y la expansión de los hospitales corporativos en India impulsan el impulso. Los proveedores chinos ofrecen precios entre un 30 % y un 40 % más bajos que sus pares occidentales, lo que democratiza el acceso. La plataforma japonesa Holoeyes cuenta con el respaldo de la PMDA y una amplia implantación universitaria, mientras que las cadenas indias Apollo y Fortis prueban sus sistemas en salas de neurocirugía. Corea del Sur y Australia avanzan en sus pilotos académicos, a la espera de las decisiones de reembolso de las aseguradoras.
Mercado de pantallas holográficas médicas en EMEA y LATAM
Europa capta una cuota de mercado de nivel medio, liderada por Alemania, Reino Unido y Francia, donde los fondos públicos de investigación impulsan la adopción. Las implementaciones de HoloCare con marcado CE en Leeds y Oslo redujeron el tiempo de adaptación en un 74 %, respondiendo directamente a los incentivos de los GRD que premian la reducción de la duración de las estancias. El estricto MDR europeo prolonga las aprobaciones, pero garantiza el rigor en materia de seguridad. Las regiones del resto del mundo, como Latinoamérica, Oriente Medio y África, siguen siendo nicho, con una mayor adopción en hospitales privados de turismo médico y centros académicos financiados con subvenciones.

Panorama regulatorio
Las soluciones de visualización holográfica médica se regulan principalmente en función del uso clínico previsto y las funciones de software asociadas (SaMD), en lugar de una categoría de dispositivo de "pantalla holográfica" independiente. En Estados Unidos, muchos sistemas de visualización 3D y procesamiento de imágenes cumplen con los requisitos de la FDA Clase II según 21 CFR 892.2050 (Sistema de gestión y procesamiento de imágenes médicas, código de producto LLZ), generalmente a través del proceso 510(k), que hace hincapié en la verificación y validación, el rendimiento clínico (incluida la precisión y la latencia del registro) y la documentación de ciberseguridad. Un ejemplo reciente es la autorización 510(k) de la FDA para Avatar Medical Vision en abril de 2026, diseñada para su uso con pantallas médicas 3D sin gafas, lo que refuerza el papel de la autorización basada en precedentes para facilitar la comercialización de flujos de trabajo de visualización médica 3D.
En las principales regiones, el cumplimiento normativo se basa cada vez más en la interoperabilidad y los controles del ciclo de vida: intercambio de imágenes basado en DICOM y controles de desarrollo de software como IEC 62304 para motores de renderizado. La norma ISO 12052:2026 actualiza el estándar DICOM de informática sanitaria, proporcionando un punto de referencia actual para los proveedores que integran la visualización holográfica en los flujos de trabajo de PACS y quirófanos. En Europa, el Reglamento (UE) 2017/745 (MDR) eleva las obligaciones de evaluación clínica, ingeniería de usabilidad y vigilancia posterior a la comercialización, lo que puede aumentar la carga de cumplimiento para las empresas emergentes, favoreciendo a los proveedores que pueden mantener la documentación continua, el mantenimiento de la seguridad y la monitorización del rendimiento en campo.
Análisis de la cadena de valor
La cadena de valor abarca (1) imágenes médicas y entradas de datos (TC, RM, PET/SPECT, ultrasonido) y conectividad DICOM/PACS, (2) capas de computación y software para segmentación, reconstrucción 3D, registro y renderizado (a menudo impulsados por GPU), (3) hardware de visualización y óptica que va desde pantallas 3D sin gafas hasta sistemas basados en habitaciones, además de componentes de integración (sensores de seguimiento, accesorios de flujo de trabajo estéril), y (4) implementación clínica y servicios que incluyen integración de flujo de trabajo, validación, capacitación y contratos de mantenimiento. Debido a que muchas ofertas están autorizadas y se venden como plataformas de software mapeadas a clasificaciones establecidas por la FDA (como 21 CFR 892.2050, Código de producto LLZ), el cuello de botella de la comercialización frecuentemente se desplaza de la óptica a la verificación de software, la ciberseguridad y la integración con la infraestructura de TI e imágenes del hospital.
La estrategia de comercialización está cada vez más mediada por socios de distribución y del ecosistema que ya venden en quirófanos y cadenas de suministro hospitalarias. Por ejemplo, MediThinQ firmó un acuerdo de distribución global exclusivo de varios años con Synovis Micro Companies Alliance (una filial de Baxter International) en junio de 2026 para su plataforma de visualización quirúrgica SHIYA 3D, lo que demuestra cómo el aprovechamiento del canal puede acortar los ciclos de acceso hospitalario y respaldar el despliegue en varios países. En el ámbito de la fabricación, las alianzas y las entregas de producción (como el inicio de las entregas de producción de un monitor quirúrgico portátil por parte de Kopin a Carl Zeiss Meditec en julio de 2025 mediante la colaboración con HMDmd) ponen de relieve el papel de los sistemas de fabricación y calidad de tecnología médica establecidos en la ampliación del hardware de visualización orientado a la clínica, mientras que los proveedores de software se centran en aplicaciones específicas para procedimientos e interoperabilidad.
Panorama competitivo
El mercado de pantallas holográficas médicas sigue estando moderadamente fragmentado, y los cinco principales proveedores controlan menos del 35% de los ingresos globales. RealView Imaging y EchoPixel obtuvieron las autorizaciones de la FDA, pero aún no han revelado los volúmenes de envío, lo que sugiere que la adopción inicial se concentra en hospitales de investigación. Leia Inc. planea trasladar las eficiencias de la cadena de suministro de los consumidores a los quirófanos, con el objetivo de reducir los costos de hardware hasta en un 40%. GE Healthcare y Philips consideran la holografía como una superposición sostenible que preserva la adherencia del PACS, integrándose a la perfección con las estaciones de trabajo existentes en lugar de vender unidades independientes.
Startups como Voxon Photonics y Holoxica se centran en la investigación y la educación biomédica, segmentos con menores requisitos regulatorios. Las solicitudes de patente de Looking Glass Factory y VividQ en holografía computacional subrayan la transición estratégica de algoritmos de hardware a software. Las oportunidades de espacio en blanco incluyen carritos de atención al cliente de menos de USD 40,000 para salas de urgencias y plataformas de teleconsulta donde especialistas remotos realizan anotaciones en reconstrucciones 3D en directo. Los proveedores capaces de demostrar reducciones mensurables en la duración de los procedimientos o en las tasas de complicaciones se verán favorecidos por los reembolsos, un factor crucial para la expansión del mercado de pantallas holográficas médicas.
Líderes de la industria de pantallas holográficas médicas
EON Realidad Inc
RealView Imaging Ltd.
zSpace, Inc.
VividQ Ltd.
holoxica limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: zSpace se asoció con HealthForce Kentucky para desplegar 80 dispositivos de aprendizaje inmersivo sin auriculares en 16 condados y 28 escuelas para la formación de enfermería y profesiones paramédicas. Este despliegue amplía la base instalada de visualización médica en 3D en planes de estudio estructurados y facilita la distribución repetible de contenido a gran escala, lo que puede traducirse en una mayor demanda de aplicaciones 3D centradas en la atención médica.
- Marzo de 2025: Swave Photonics obtuvo 27 millones de euros en financiación de Serie A para impulsar su tecnología de chips holográficos, orientada a pantallas holográficas de alta resolución para aplicaciones como la visualización médica. Esta financiación respalda la comercialización de componentes clave para pantallas y puede acelerar el desarrollo posterior por parte de proveedores de plataformas de visualización médica que dependen de un mejor rendimiento óptico y una mayor flexibilidad de formato.
- Julio de 2024: ImmersiveTouch recibió la aprobación de la FDA para su sistema de navegación quirúrgica holográfica ImmersiveAR para neurocirugía y ortopedia, que permite la fusión 3D de imágenes preoperatorias con vídeo en directo. Esta aprobación añade otro punto de referencia clínico dentro de los marcos regulatorios estadounidenses establecidos, lo que anima a los hospitales a evaluar las herramientas de guía holográfica junto con los sistemas de navegación convencionales guiados por imágenes.


Alcance y metodología
Según el alcance del informe, la holografía amplía las posibilidades de obtener imágenes de sitios relacionados con la medicina. Aumenta la capacidad de almacenamiento de información y la capacidad para cumplir con los requisitos de escritura, lectura y borrado en tiempo real. El mercado de holografía médica está segmentado por tipo de producto (pantallas holográficas, microscopios de holografía, impresiones holográficas, software holográfico y otros tipos de productos), aplicación (imágenes en indicaciones médicas, educación médica y otras aplicaciones), usuario final (hospitales/clínicas, empresas biofarmacéuticas y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico y resto del mundo). El informe ofrece el valor (en USD) para los segmentos anteriores.
| Pantalla volumétrica 3D |
| Pantalla de campo de luz |
| Pantalla de plasma láser |
| Otros |
| Imágenes médicas y radiología |
| Investigación biomédica |
| Educación y formación médica |
| Otros |
| Hospitales y centros quirúrgicos |
| Centros de Diagnóstico por Imágenes |
| Institutos académicos y de investigación |
| Empresas farmacéuticas y biotecnológicas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Resto del mundo |
| Por tipo de producto | Pantalla volumétrica 3D | |
| Pantalla de campo de luz | ||
| Pantalla de plasma láser | ||
| Otros | ||
| por Aplicación | Imágenes médicas y radiología | |
| Investigación biomédica | ||
| Educación y formación médica | ||
| Otros | ||
| Por usuario final | Hospitales y centros quirúrgicos | |
| Centros de Diagnóstico por Imágenes | ||
| Institutos académicos y de investigación | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Resto del mundo | ||


Preguntas clave respondidas en el informe
¿Qué tan rápido crecerán los ingresos en Asia-Pacífico por concepto de pantallas holográficas médicas?
Se proyecta que los ingresos de Asia-Pacífico se expandirán a una tasa compuesta anual del 25.19 % entre 2026 y 2031, la tasa más rápida entre las regiones.
¿Qué aplicación superará a otras en adopción?
La educación y la formación médica registrarán la tasa de crecimiento anual compuesta (CAGR) más alta, del 24.87 %, a medida que las universidades cambian de laboratorios de cadáveres a simuladores holográficos reutilizables.
¿Qué presupuesto de capital debería esperar un hospital para una estación de trabajo holográfica de grado quirúrgico?
Los sistemas actuales cuestan entre USD 80,000 y USD 250,000, y el mantenimiento anual supone un 12.15% más del precio de compra.
¿Qué tamaño se espera que alcance el mercado de pantallas holográficas médicas en 2031?
Se prevé que el mercado alcance los 972.38 millones de dólares en 2031, frente a los 330.07 millones de dólares en 2026.
¿Qué tipo de producto está preparado para experimentar el mayor crecimiento?
Se pronostica que las pantallas de plasma láser crecerán a una tasa anual compuesta del 25.10 %, la más rápida entre las categorías de productos hasta 2031.
¿Algún vendedor ocupa una posición dominante?
Ningún proveedor controla más del 15% de los ingresos globales, lo que mantiene la competencia fragmentada e impulsada por la innovación.
Última actualización de la página:



