

Tamaño y cuota de mercado de los seguros médicos mutuos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
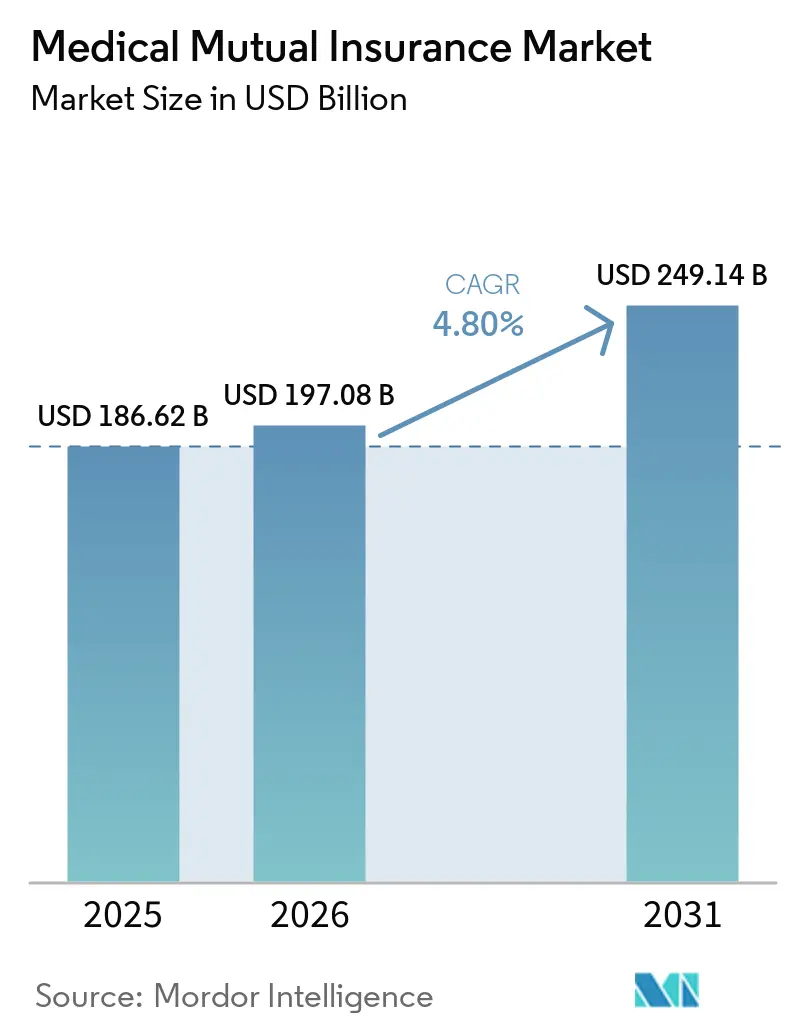
| Tamaño del mercado (2026) | USD 197.08 mil millones |
| Tamaño del mercado (2031) | USD 249.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.80% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros mutuos médicos realizado por Mordor Intelligence
Se espera que el tamaño del mercado de seguros mutuos médicos crezca de 186.62 millones de dólares en 2025 a 197.08 millones de dólares en 2026, y se prevé que alcance los 249.14 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.80% durante el período 2026-2031.
Las aseguradoras propiedad de sus miembros siguen diferenciándose al devolver el excedente a los beneficios de los asegurados en lugar de a accionistas externos. Este enfoque de gobernanza favorece la retención de miembros en un contexto donde los costos de la atención médica y las brechas de acceso ejercen presión sobre los presupuestos familiares. La demanda también se inclina hacia productos complementarios y de beneficios fijos, ya que los miembros buscan una protección más clara contra los gastos hospitalarios y relacionados con enfermedades. La inscripción digital, los servicios de atención preventiva y los planes grupales se están convirtiendo en herramientas importantes para llegar a los miembros y gestionar los costos. La inflación de los costos médicos sigue siendo una limitación importante, ya que las mutuas generalmente dependen del excedente retenido en lugar de la emisión de nuevas acciones para su respaldo financiero.
Conclusiones clave del informe
- Por tipo de producto/cobertura, la cobertura médica básica y de hospitalización acaparó el 48.2% de la cuota de mercado de los seguros médicos mutuos en 2025, mientras que se prevé que la cobertura de enfermedades graves, enfermedades específicas y otras coberturas de prestaciones fijas crezca a una tasa de crecimiento anual compuesta del 6.8% hasta 2031.
- En cuanto al diseño de las prestaciones, los planes de indemnización y reembolso de gastos representaron el 48.4% de la cuota de mercado de los seguros médicos mutuos en 2025, mientras que se prevé que los diseños híbridos se expandan a una tasa de crecimiento anual compuesta del 6.5% hasta 2031.
- Por grupo de clientes, los particulares y las familias representaron el 36.7% de la cuota de mercado de los seguros médicos mutuos en 2025, mientras que los grupos de afinidad, asociaciones y profesionales avanzan a una tasa de crecimiento anual compuesta del 6.0% hasta 2031.
- En cuanto al modelo de distribución, los canales directos a los miembros representaron el 32.9% de la cuota de mercado de los seguros médicos mutuos en 2025, mientras que se prevé que los canales puramente digitales y los agregadores en línea crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.2% hasta 2031.
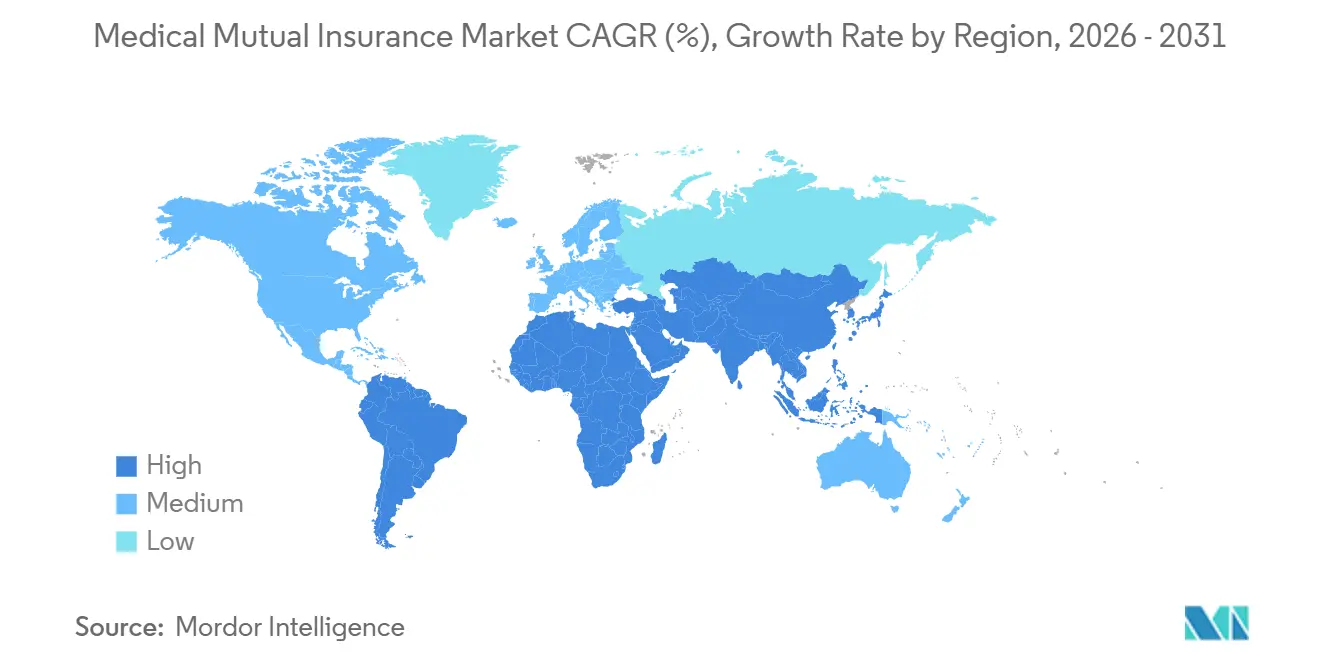
- Geográficamente, Europa representó el 58.32% de la cuota de mercado de los seguros médicos mutuos en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 7.27% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de seguros médicos mutuos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Agrupación de riesgos para la salud colectiva y basada en los miembros | + 1.0% | Global, concentrado en Asia-Pacífico y África subsahariana | Mediano plazo (2-4 años) |
| Gobernanza propiedad de los miembros y valor para los asegurados | + 0.8% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Cobertura para empleadores, profesionales, grupos de afinidad y comunidades. | + 0.7% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Servicios de atención preventiva, bienestar y salud integral | + 0.5% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Modelos de seguros confiables y participativos | + 0.4% | Global | Largo plazo (≥ 4 años) |
| Cobertura mutua en mercados de seguros desatendidos | + 0.6% | Asia-Pacífico, África subsahariana, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de sistemas de agrupación de riesgos para la salud, tanto colectivos como basados en los miembros, para abordar las deficiencias en la protección sanitaria.
El aumento de los costos de la atención médica y las brechas de cobertura están impulsando los modelos de financiamiento colectivo de la salud en economías desarrolladas y en desarrollo. La Organización Mundial de la Salud describe el seguro de salud comunitario como un enfoque de prepago voluntario que puede reducir los gastos catastróficos de bolsillo. La Fundación ICMIF informó que sus programas emitieron 3.8 millones de pólizas en 2025 y protegieron 19 millones de vidas en Kenia, Malawi, India, Sri Lanka y Filipinas [1] Fundación ICMIF, “Informe de Impacto Marca 10 Años de Trabajo de la Fundación ICMIF Llegando a Comunidades Subatendidas”, Fundación ICMIF, icmif.org . Estas estructuras pueden servir a trabajadores informales y autónomos que tal vez no se ajusten a los precios convencionales de los seguros individuales. Por lo tanto, el mercado de seguros mutuos médicos se beneficia de la mancomunación de riesgos comunitarios, que ofrece una vía práctica hacia la protección formal de la salud. El mismo modelo puede ampliar la participación sin requerir que cada miembro asuma el costo total de un perfil de riesgo individual, lo cual es importante donde los ingresos son variables y los gastos de salud pueden ser repentinos.
Modelos de gobernanza propiedad de los miembros que priorizan el valor a largo plazo para los asegurados sobre la rentabilidad para los accionistas.
La propiedad por parte de los miembros puede respaldar un horizonte de planificación más amplio porque los excedentes se retienen para los miembros en lugar de distribuirse a los accionistas. AMICE afirma que las aseguradoras mutuas y cooperativas en Europa representan alrededor de un tercio de las primas de seguros y prestan servicios a unos 507 millones de miembros y asegurados. La Comisión Europea identifica a las sociedades de beneficio mutuo como organizaciones basadas en los miembros que proporcionan protección social y otros servicios [2] Comisión Europea Social Economy Gateway, “Mutual Benefit Societies”, European Commission Social Economy Gateway, europa.eu . Esta estructura puede ayudar a las organizaciones a gestionar la volatilidad de las reclamaciones al tiempo que preserva el valor para el asegurado durante varios períodos de presentación de informes. También otorga al mercado de seguros mutuos médicos una distinción de gobernanza que el diseño del producto por sí solo no puede replicar. La retención puede mejorar cuando los miembros ven una conexión directa entre los resultados colectivos y el valor de su cobertura.
Ampliación de los planes de cobertura sanitaria para empleadores, profesionales, grupos de afinidad y comunidades.
Los acuerdos profesionales y de afinidad pueden brindar cobertura donde los canales individuales y de pequeñas empresas son menos eficientes. USI Affinity y la Sociedad Estadounidense de Anestesiólogos lanzaron un programa de seguro exclusivo para miembros de la ASA en octubre de 2025 [3] Sociedad Estadounidense de Anestesiólogos, “USI Affinity y la Sociedad Estadounidense de Anestesiólogos lanzan un programa integral de seguro para anestesiólogos”, Sociedad Estadounidense de Anestesiólogos, asahq.org . El acuerdo cubría responsabilidad profesional, beneficios para empleados y seguro personal de aseguradoras con calificación A. Los grupos patrocinados por empleadores siguen siendo importantes para los administradores mutuos que brindan cobertura de exceso de pérdidas y cobertura de salud especializada. Los ingresos por contribuciones en los programas de afinidad pueden seguir la membresía de la asociación, lo que respalda una economía de inscripción estable. Esta expansión brinda al mercado de seguros mutuos médicos acceso a grupos de miembros identificables con necesidades de cobertura específicas.
Fomentando la diferenciación a través de la atención preventiva, el bienestar y una oferta integral de servicios de salud.
Los programas de atención preventiva se están convirtiendo en una herramienta de gestión de costos en lugar de ser solo un beneficio para los miembros. Medical Mutual of Ohio ofrece su programa MedMutual WELL a grupos de miembros, que incluye evaluaciones de salud, integración de dispositivos portátiles y recordatorios de atención preventiva. MassMutual amplió sus ofertas de bienestar en mayo de 2026 a través del Living Well Rider, que incluye detección de cáncer, evaluación de riesgo genético y apoyo de salud mental para los asegurados elegibles. El Business Group on Health informó un aumento proyectado del 9 % en la tendencia del costo medio de la atención médica para 2026 [4] Business Group on Health, “2026 Employer Health Care Strategy Survey”, Business Group on Health, businessgrouphealth.org . Los programas que fomentan la atención preventiva pueden ayudar a las mutuas a moderar la utilización y respaldar las decisiones de renovación. Estas capacidades se están convirtiendo en una distinción de servicio relevante dentro del mercado de seguros médicos mutuos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Limitada disponibilidad de capital externo para la expansión y la inversión. | -0.6% | Global | Largo plazo (≥ 4 años) |
| Aumento de los costos y la utilización de los servicios médicos. | -0.8% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Restricciones regulatorias y prudenciales a la propiedad mutua | -0.5% | Europa, america del norte | Mediano plazo (2-4 años) |
| Costos administrativos, tecnológicos y de escala de red | -0.5% | Global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Acceso limitado a capital externo para la expansión e inversión a gran escala.
Las mutuas no pueden emitir acciones para captar capital, lo que limita el ritmo de sus grandes programas de inversión. Su principal fuente de capital son las reservas, lo que hace que los imprevistos con reclamaciones tengan mayores consecuencias para sus planes de expansión. Esta limitación puede retrasar las inversiones en tecnología, infraestructura de distribución y redes sanitarias. Los planes comunitarios más pequeños también se enfrentan a volúmenes de primas limitados y a un acceso más restringido al reaseguro. Estas limitaciones se hacen más evidentes cuando las organizaciones deben financiar su crecimiento manteniendo al mismo tiempo reservas de capital prudentes. Por lo tanto, el mercado de seguros mutuos médicos puede presentar diferencias en la capacidad de inversión entre las grandes organizaciones consolidadas y los planes locales más pequeños.
El aumento de los costes y la utilización de los servicios médicos ejerce presión sobre los fondos de reserva de capital y solvencia de las mutuas.
En varios mercados de seguros consolidados, el aumento de los costos médicos sigue superando el crecimiento de las primas. La NAIC informó de un incremento interanual del 14.8 % en el total de gastos hospitalarios y médicos en Estados Unidos en 2025, alcanzando los 1.19 billones de dólares. El mismo informe registró un aumento en el índice de siniestralidad agregado, del 89.0 % al 90.3 %. Una mayor utilización de los servicios, la inflación médica y el envejecimiento demográfico dificultan el mantenimiento de los niveles de cotización sin afectar la capacidad de pago de los afiliados. Los planes comunitarios pueden enfrentar una presión adicional, ya que los modelos de cotización basados en la solidaridad se adaptan más lentamente al rápido aumento de las reclamaciones. Este entorno de costos exige una gestión cuidadosa de precios y beneficios en todo el mercado de seguros mutuos médicos.
Análisis de segmento
Por tipo de producto/cobertura: La cobertura básica consolida el mercado a medida que se acelera el crecimiento de los productos para enfermedades críticas.
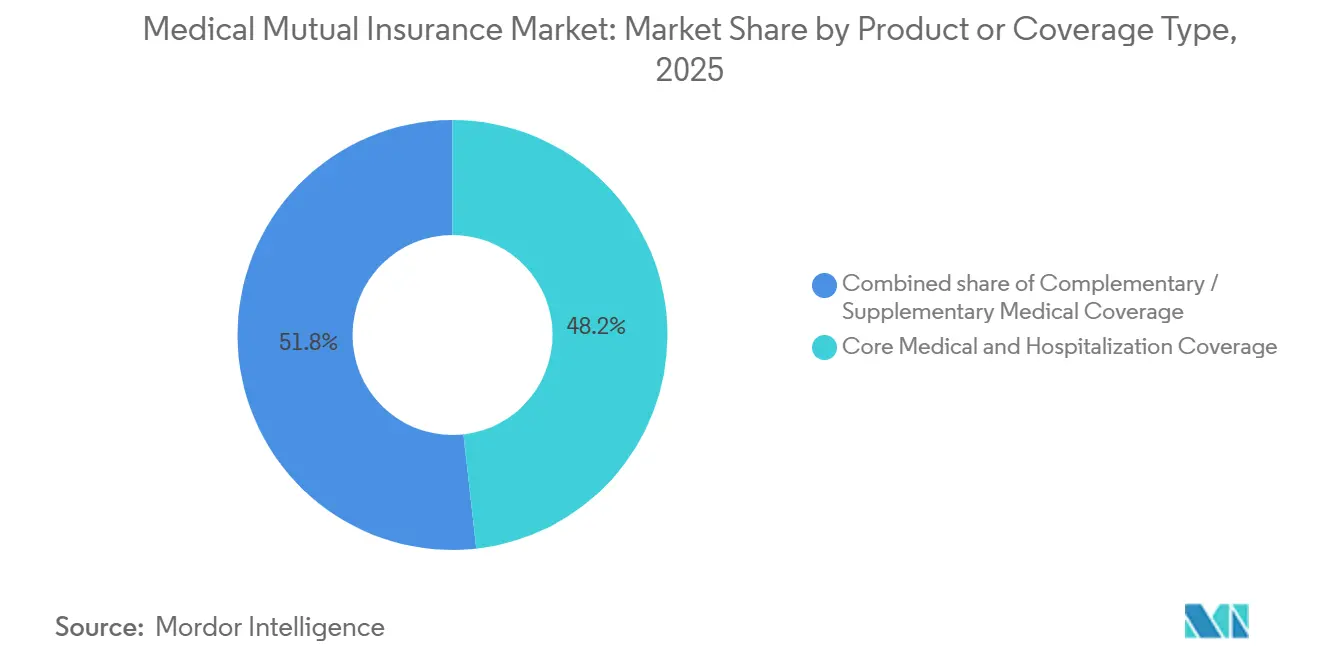
La cobertura médica y de hospitalización básica e integral representó el 48.2 % de la cuota de mercado de los seguros mutuos médicos en 2025. Su amplio papel en la cobertura del tratamiento hospitalario la convierte en un contribuyente fundamental al tamaño total del mercado de seguros mutuos médicos, especialmente cuando los afiliados complementan los sistemas de salud públicos y necesitan protección contra los costos de hospitalización, consultas con especialistas y atención de seguimiento. En Asia-Pacífico, la protección hospitalaria puede servir como la principal red de seguridad sanitaria para los afiliados de bajos ingresos con capacidad limitada para afrontar directamente grandes facturas hospitalarias, sobre todo cuando las prestaciones públicas no cubren completamente la admisión, los medicamentos, los servicios de diagnóstico o los gastos relacionados con la recuperación. La cobertura médica complementaria y suplementaria amplía la protección entre las prestaciones hospitalarias básicas y la atención especializada, ayudando a los afiliados a cubrir las carencias que un plan de hospitalización básico podría no cubrir en el tratamiento ambulatorio, el diagnóstico y el seguimiento. Los productos dentales y de visión amplían la oferta para los afiliados que desean beneficios adicionales sin cambiarse a una aseguradora comercial.
Se prevé que la cobertura de enfermedades graves, enfermedades específicas y otras coberturas de salud con beneficios fijos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.8 % entre 2026 y 2031. Este segmento puede reducir la complejidad de la administración de reclamaciones, ya que los pagos están vinculados a condiciones o eventos definidos. Gen Re informó en marzo de 2026 que las pólizas independientes de enfermedades graves registraron sus mejores volúmenes de ventas en al menos una década durante 2025. Más de dos tercios de las aseguradoras habían revisado los términos de sus planes durante los dos años anteriores para ampliar las condiciones cubiertas, según la investigación de 2025 proporcionada. Los productos de beneficios fijos también pueden facilitar una suscripción más estandarizada para grupos de miembros que son difíciles de cotizar individualmente, lo cual es útil cuando un plan atiende a diversas ocupaciones, niveles de ingresos y necesidades de salud.
Por diseño de beneficios: los planes de indemnización mantienen la cuota mayoritaria, mientras que los diseños híbridos señalan un cambio estructural.
Los planes de indemnización y reembolso de gastos representaban el 48.4 % de la cuota de mercado de los seguros médicos mutuos en 2025. Siguen siendo el diseño predeterminado en los sistemas de salud mutuos consolidados, donde la libertad de elección de proveedor es una expectativa establecida de los afiliados y el reembolso forma parte de la relación de beneficios desde hace mucho tiempo. Su papel consolidado en estos sistemas también los convierte en un componente significativo del tamaño total del mercado de seguros médicos mutuos. Los planes de beneficios fijos y de pagos en efectivo programados ofrecen un apoyo económico predecible tras la hospitalización o el diagnóstico, lo que puede ayudar a los afiliados a cubrir los gastos no médicos durante un período de baja laboral. Estos productos son especialmente relevantes en los mercados de Asia-Pacífico, donde los márgenes de ahorro para gastos de bolsillo son limitados y una breve interrupción de los ingresos puede generar una presión económica considerable en los hogares. Los planes de atención gestionada y basados en redes también se están expandiendo, ya que las mutuas mantienen sólidas relaciones con los proveedores y pueden dirigir la atención a través de protocolos acordados, acuerdos negociados con los proveedores y procesos de atención coordinados que ayudan a limitar el gasto evitable.
Se prevé que los planes híbridos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.5 % entre 2026 y 2031. Estos planes combinan características de los modelos de indemnización y de red, lo que brinda a los afiliados mayor flexibilidad y facilita la gestión de costos. UnitedHealthcare informó que uno de cada tres empleadores estadounidenses ofreció planes con copago en 2026, en comparación con el 10 % en 2023. Las decisiones de los empleadores sobre beneficios indican un interés continuo en estructuras de costos compartidos más claras para los afiliados. Las mutuas que incorporan opciones híbridas pueden responder a la presión constante de los ajustes de precios en las cuentas de los empleadores, a la vez que ofrecen a los afiliados una conexión más comprensible entre la elección del proveedor, los copagos y el valor de la cobertura.
Por grupo de clientes: los particulares y las familias impulsan el volumen, mientras que los grupos de afinidad lideran el crecimiento.
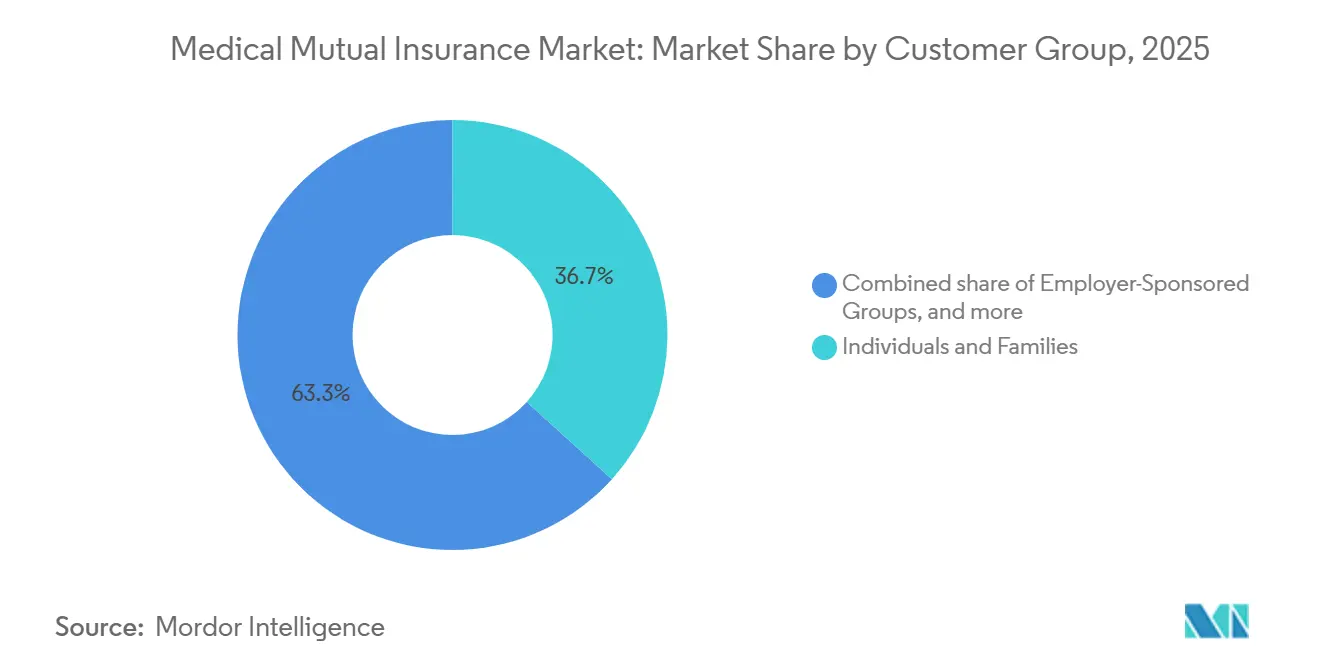
En 2025, los individuos y las familias representaron el 36.7 % de la cuota de mercado de los seguros médicos mutuos. Esta posición refleja el enfoque histórico de los planes mutuos en la cobertura familiar, particularmente en los sistemas de salud complementarios europeos, donde la relación mutua se construyó en torno a las necesidades del hogar y la afiliación recurrente, lo que permitió a los planes desarrollar productos que se ajustan a las expectativas habituales de protección de la salud de los hogares. Los grupos patrocinados por empleadores constituyen una parte importante de la base restante a través de planes de autoseguro y acuerdos de cobertura especializados que requieren administración, capacidad de exceso de pérdidas o beneficios de salud específicos. Los grupos del sector público e institucionales proporcionan una base relativamente estable vinculada a programas de beneficios legales. Los canales de comparación digital pueden aumentar la presión competitiva sobre los productos individuales y familiares al priorizar el precio sobre los beneficios para el miembro, la continuidad del servicio y el valor a largo plazo del superávit retenido.
Se prevé que los grupos de afinidad, asociaciones y profesionales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.0 % hasta 2031. El programa ASA de octubre de 2025 ilustra cómo las organizaciones profesionales pueden ofrecer opciones de seguro personalizadas mediante acuerdos colectivos. Estos programas pueden mejorar la retención, ya que la participación en la cobertura está vinculada a la membresía de la asociación, creando una relación continua que no depende únicamente de la renovación anual y reforzando el valor práctico de la relación con la asociación más allá de una sola transacción de seguro. También pueden ofrecer una propuesta de valor más clara para grupos profesionales especializados. A medida que estos acuerdos colectivos amplían la participación más allá de los planes individuales y patrocinados por empleadores, pueden impulsar la expansión del mercado de seguros mutuos médicos sin depender únicamente de la captación de clientes individuales.
Por modelo de distribución: La venta directa a miembros lidera por cuota de mercado, mientras que los agregadores digitales redefinen la economía de adquisición.
La distribución directa a los miembros representó el 32.9 % de la cuota de mercado de los seguros médicos mutuos en 2025. Las redes de sucursales, las deducciones de nómina de los empleadores y el marketing directo han respaldado históricamente este canal, permitiendo a las mutuas mantener un contacto directo con los miembros durante la inscripción y la renovación. Los canales de empleadores e instituciones satisfacen las necesidades de inscripción formal de la fuerza laboral, especialmente cuando la selección de beneficios y las contribuciones se organizan a través de un empleador o un organismo público. Los canales de afinidad y cooperación ayudan a las organizaciones a llegar a grupos con una relación de membresía existente. Los agentes, corredores y bancaseguros siguen siendo relevantes cuando los miembros necesitan asesoramiento o cuando se establecen relaciones de distribución locales, particularmente para pólizas que combinan la protección de la salud con otras necesidades de seguro y requieren la explicación de las condiciones de los beneficios, exclusiones, opciones de proveedores u obligaciones de contribución.
Se prevé que los canales digitales puros y los agregadores en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.2 % entre 2026 y 2031, a medida que más miembros comparen, soliciten y renueven su cobertura de salud en línea. Las mutuas están desarrollando sus propios canales digitales para limitar la dependencia de plataformas de terceros y mantener relaciones directas con sus miembros. Su crecimiento refleja una tendencia más amplia hacia la búsqueda de seguros de salud en línea. La inscripción digital puede ampliar el alcance entre los miembros que no son atendidos por sucursales físicas o canales grupales, a la vez que reduce el tiempo necesario para comparar opciones, enviar información y completar la inscripción. Sin embargo, la distribución liderada por agregadores puede incentivar el cambio de proveedor en función del precio y debilitar el modelo de retención a largo plazo que sustenta el superávit de las mutuas. Las mutuas están respondiendo mediante el desarrollo de capacidades de inscripción digital directa para reducir la dependencia de canales de terceros y respaldar el tamaño del mercado de seguros médicos mutuos, a medida que la captación de miembros se traslada cada vez más al ámbito digital.
Análisis geográfico
Mercado europeo de seguros médicos mutuos
Europa ostentaba el 58.3 % de la cuota de mercado de los seguros mutuos médicos en 2025. AMICE informó que las aseguradoras mutuas y cooperativas representaban alrededor de un tercio de las primas suscritas en la región y prestaban servicios a unos 507 millones de miembros y asegurados. Francia, Alemania y Suiza son los pilares de la región gracias a sus consolidados marcos mutuales. Covéa, Groupe VYV, Aéma Groupe, Debeka Krankenversicherungsverein, SIGNAL IDUNA, Continentale y Sygeforsikringen “danmark” ilustran la diversidad de organizaciones nacionales. La consolidación ha dado lugar a organizaciones mutuales de mayor envergadura a escala europea que compiten directamente con las aseguradoras comerciales en varios ramos, manteniendo un modelo de gobernanza basado en los intereses de sus miembros y los resultados colectivos.
El mercado de seguros mutuos médicos de América
América del Norte aporta una parte significativa a través de planes de salud sin fines de lucro, asociaciones de beneficio mutuo y esquemas cooperativos regionales en Estados Unidos. La NAIC informó que las entidades de salud estadounidenses contaban con 223.9 millones de dólares en capital y superávit en 2025, mientras que el flujo de caja operativo ajustado agregado fue negativo en 3.4 millones de dólares. Medical Mutual of Ohio y HealthPartners demuestran la amplia presencia de organizaciones propiedad de sus miembros con capacidades de atención administrada o atención integrada. Los modelos cooperativos de financiamiento de la salud en Canadá y el segmento mutualista en desarrollo de México amplían la presencia regional. El sistema Unimed de Brasil y el segmento mutualista de salud emergente de Argentina extienden el modelo a toda América del Sur.
Mercado de seguros mutuos médicos de Asia-Pacífico
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.3 % entre 2026 y 2031, la más alta entre todas las regiones. La baja penetración de los seguros formales y el interés político en la financiación comunitaria respaldan esta posición. Japón contribuye a través de Kokumin Kyosai, CO-OP Kyosai y JA Kyosai o Zenkyoren, que están integrados en redes cooperativas. La Organización Internacional del Trabajo documentó estudios de caso en Camboya, Japón y la República Democrática Popular Lao, donde se están incorporando modelos mutualistas a los sistemas de protección social de la salud. A medida que estos modelos se expanden entre las poblaciones con cobertura insuficiente, pueden ampliar la contribución geográfica al tamaño del mercado de seguros mutuos médicos.
Panorama competitivo
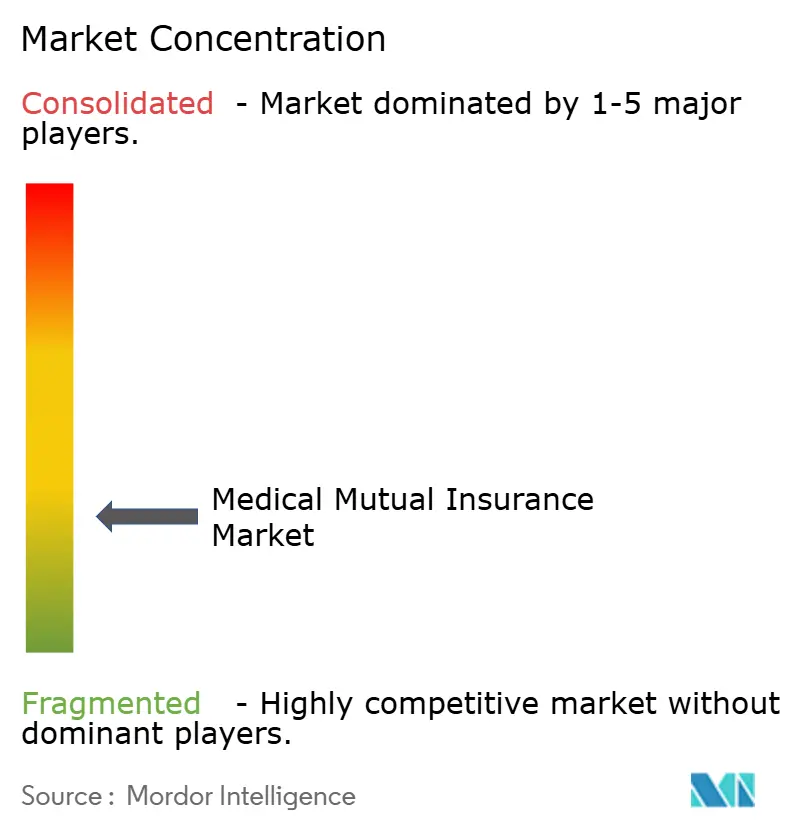
El mercado de seguros médicos mutuos está fragmentado, con grandes mutuas nacionales que mantienen una sólida posición regional junto a numerosos planes comunitarios y de afinidad. Las grandes organizaciones invierten en herramientas digitales de participación de los miembros y suscripción de pólizas, mientras que las cooperativas más pequeñas suelen priorizar el alcance de la inscripción y el cumplimiento normativo. ICMIF informó que dos tercios de las aseguradoras mutuas y cooperativas a nivel mundial utilizaban inteligencia artificial en sus operaciones en 2024. Guidewire anunció en julio de 2026 que Germania Mutual implementó ProNavigator AI para sus equipos de suscripción y gestión de siniestros. Esta medida proporciona al personal acceso al conocimiento institucional y al contexto de decisión para escenarios complejos de riesgo y siniestros.
La inscripción digital directa representa una oportunidad clave para los segmentos individuales y de afinidad. Los productos de enfermedades graves y de salud complementaria también benefician a los miembros de ingresos medios que podrían no estar bien atendidos por la cobertura pública y comercial. La portabilidad transfronteriza puede ser útil para los trabajadores migrantes y móviles. GACM reportó un índice de Solvencia II del 226 % a finales de 2025, lo que demuestra la solidez del capital que respalda la inversión en productos y tecnología en las mutuas más grandes. Las organizaciones más pequeñas podrían necesitar afiliarse, especializarse o compartir capacidades operativas para superar las limitaciones de escala.
Guidewire también anunció en junio de 2026 que Peel Mutual Insurance Company seleccionó Guidewire Cloud para mejorar la automatización y generar información en tiempo real. La cláusula adicional Living Well Rider de MassMutual, lanzada en mayo de 2026, incorporó servicios de salud preventiva a las pólizas de seguro de vida entera elegibles sin costo adicional para los asegurados. Estas acciones demuestran cómo las grandes organizaciones mutualistas están combinando tecnología y servicios de salud en sus ofertas para miembros. El principal riesgo competitivo proviene de las aseguradoras digitales y las compañías comerciales que pueden invertir fuertemente en la inscripción en línea y en beneficios personalizados.
Líderes del sector de seguros mutuos médicos
Grupo VYV
MGEN
Mutua Médica de Ohio
HealthPartners
Mutua de Omaha
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Germania Mutual Insurance implementó el asistente de IA ProNavigator de Guidewire en sus equipos de suscripción y gestión de siniestros, brindando al personal acceso en tiempo real al conocimiento institucional y al contexto de decisión para escenarios complejos de riesgo y siniestros. Esto posiciona a Germania Mutual entre las primeras mutuas en adoptar la IA integrada en sus operaciones centrales de seguros, lo que indica un cambio competitivo en la forma en que las mutuas gestionan el alto volumen de solicitudes.
- Junio de 2026: Peel Mutual Insurance Company seleccionó Guidewire Cloud para todas sus líneas de negocio con el fin de mejorar la automatización basada en IA, optimizar los procesos centrales de seguros y generar información en tiempo real. NXT Level Technologies fue designada como socio de implementación para el despliegue completo de la plataforma.
- Mayo de 2026: MassMutual lanzó el Living Well Rider, que incluye automáticamente pruebas de detección temprana de múltiples tipos de cáncer, evaluación de riesgos genéticos y herramientas de apoyo para la salud mental en pólizas de seguro de vida entera elegibles sin costo adicional, un paso significativo en la convergencia del seguro de vida y el diseño de beneficios de salud preventiva por parte de una importante aseguradora mutua de los Estados Unidos.
- Octubre de 2025: USI Affinity y la Sociedad Estadounidense de Anestesiólogos lanzaron un programa de seguros exclusivo a nivel nacional para los miembros de la ASA, que brinda acceso a responsabilidad profesional, beneficios para empleados y seguros personales de aseguradoras con calificación A.
Alcance del informe del mercado global de seguros médicos mutuos
| Cobertura médica y de hospitalización básica/integral |
| Cobertura médica complementaria/suplementaria |
| Cobertura dental y de la vista |
| Cobertura de salud para enfermedades graves, enfermedades específicas y otras prestaciones fijas. |
| Planes de indemnización/reembolso de gastos |
| Planes de prestaciones fijas / planes de pago en efectivo programados |
| Planes de atención administrada / basados en redes |
| Diseños híbridos |
| Individuos y familias |
| Grupos patrocinados por empleadores |
| Grupos de afinidad, asociaciones y grupos profesionales |
| Grupos del sector público e institucionales |
| Distribución directa a los miembros |
| Distribución a empleadores e instituciones |
| Canales de afinidad, asociación y cooperación |
| Canales intermediados (agentes, corredores, bancaseguros) |
| Canales puramente digitales / agregadores en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por producto / tipo de cobertura | Cobertura médica y de hospitalización básica/integral | |
| Cobertura médica complementaria/suplementaria | ||
| Cobertura dental y de la vista | ||
| Cobertura de salud para enfermedades graves, enfermedades específicas y otras prestaciones fijas. | ||
| Por Benefit Design | Planes de indemnización/reembolso de gastos | |
| Planes de prestaciones fijas / planes de pago en efectivo programados | ||
| Planes de atención administrada / basados en redes | ||
| Diseños híbridos | ||
| Por grupo de clientes | Individuos y familias | |
| Grupos patrocinados por empleadores | ||
| Grupos de afinidad, asociaciones y grupos profesionales | ||
| Grupos del sector público e institucionales | ||
| Por modelo de distribución | Distribución directa a los miembros | |
| Distribución a empleadores e instituciones | ||
| Canales de afinidad, asociación y cooperación | ||
| Canales intermediados (agentes, corredores, bancaseguros) | ||
| Canales puramente digitales / agregadores en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de los seguros médicos mutuos en 2031?
Se prevé que el mercado de seguros médicos mutuos alcance los 249.1 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.8 % a partir de 2026, a medida que las aseguradoras propiedad de sus miembros amplíen la cobertura y respondan a la creciente demanda de protección sanitaria. Esta proyección refleja el uso continuado de estructuras mutuas para la cobertura sanitaria individual, grupal y comunitaria.
¿Qué categoría de productos crecerá más rápido hasta 2031?
Se prevé que la cobertura de enfermedades graves, enfermedades específicas y otras coberturas sanitarias de prestaciones fijas crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.8 % entre 2026 y 2031.
¿Qué región tiene la mayor proporción de seguros médicos mutuos?
En 2025, Europa acaparaba el 58.3 % de la cuota de mercado de los seguros mutuos médicos, gracias a la solidez de sus marcos mutuales, la presencia de grandes aseguradoras propiedad de sus miembros y el papel consolidado de la protección sanitaria complementaria. Además, la región presenta la mayor concentración de capacidades de gobernanza y aseguramiento mutuales consolidadas, según el análisis realizado.
¿Qué región se espera que crezca más rápido?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.3 % hasta 2031, impulsada por la baja penetración de los seguros, la gran cantidad de poblaciones desatendidas y el interés político en los mecanismos de financiación comunitaria. Las estructuras cooperativas en Japón y las iniciativas regionales de protección social refuerzan aún más esta tendencia.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se prevé que los canales digitales puros y los agregadores en línea crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.2 % entre 2026 y 2031, a medida que más afiliados comparen, soliciten y renueven su cobertura de salud en línea. Las mutuas están desarrollando sus propios canales digitales para limitar la dependencia de plataformas de terceros y mantener relaciones directas con sus afiliados.
¿Cuál es el principal reto para las mutuas de seguros de salud?
El aumento de los costos de las reclamaciones médicas puede reducir las reservas de solvencia, ya que las mutuas generalmente dependen de los excedentes retenidos en lugar del capital externo. La NAIC informó un aumento del 14.8 % en el total de los gastos hospitalarios y médicos en Estados Unidos en 2025, lo que ilustra la magnitud de esta presión.


