

Tamaño y participación en el mercado de películas para embalajes médicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
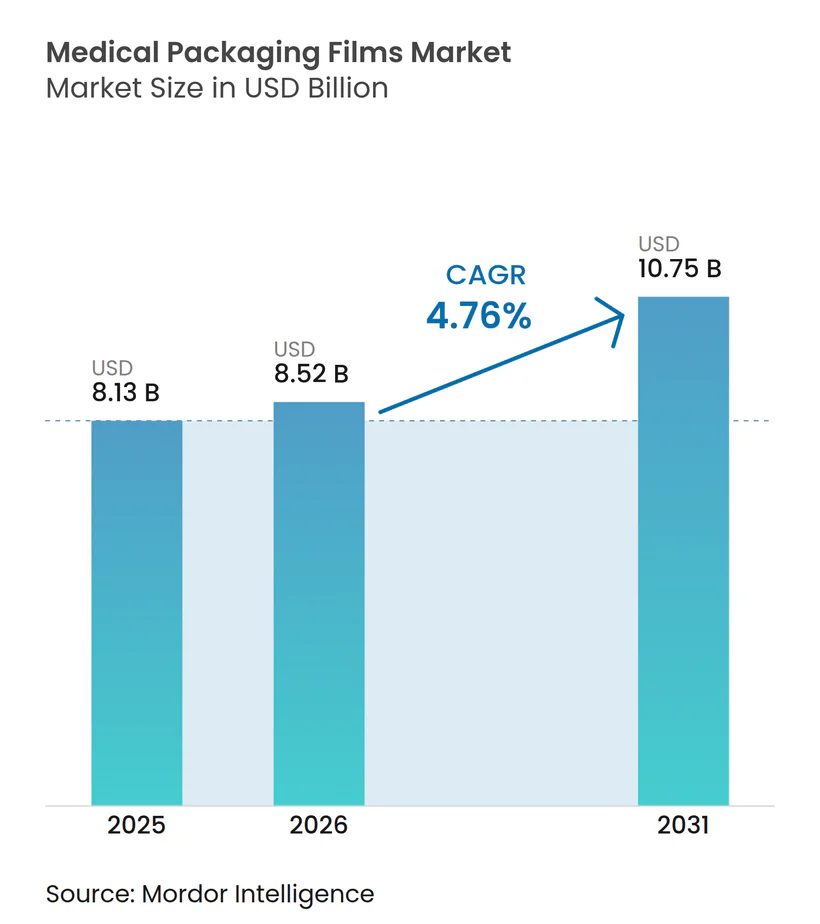
| Tamaño del mercado (2026) | USD 8.52 mil millones |
| Tamaño del mercado (2031) | USD 10.75 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas para embalajes médicos por Mordor Intelligence
Se espera que el mercado de películas para embalaje médico crezca de 8.13 millones de dólares en 2025 a 8.52 millones de dólares en 2026, y se prevé que alcance los 10.75 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.76% entre 2026 y 2031. La sólida demanda se debe a las normativas de serialización, la rápida adopción de productos biológicos y los ambiciosos objetivos de sostenibilidad que favorecen los sustratos reciclables y de alta barrera de última generación. Los fabricantes están pasando de barreras de una sola función a estructuras multicapa que incorporan identificadores digitales, indicadores de tiempo y temperatura, y contenido reciclado posconsumo, lo que mejora tanto el cumplimiento normativo como la protección de la marca. La consolidación estratégica, en particular la fusión de Amcor con Berry Global por 8.4 millones de dólares, está redefiniendo las ventajas de escala, mientras que los cambios en la producción regional hacia Asia-Pacífico aportan proximidad de suministro y ventajas en los costes. Sin embargo, la volatilidad de las materias primas derivadas del petróleo sigue ejerciendo presión sobre los precios, lo que fomenta una mayor integración vertical y estrategias diversificadas de abastecimiento de resinas.
Conclusiones clave del informe
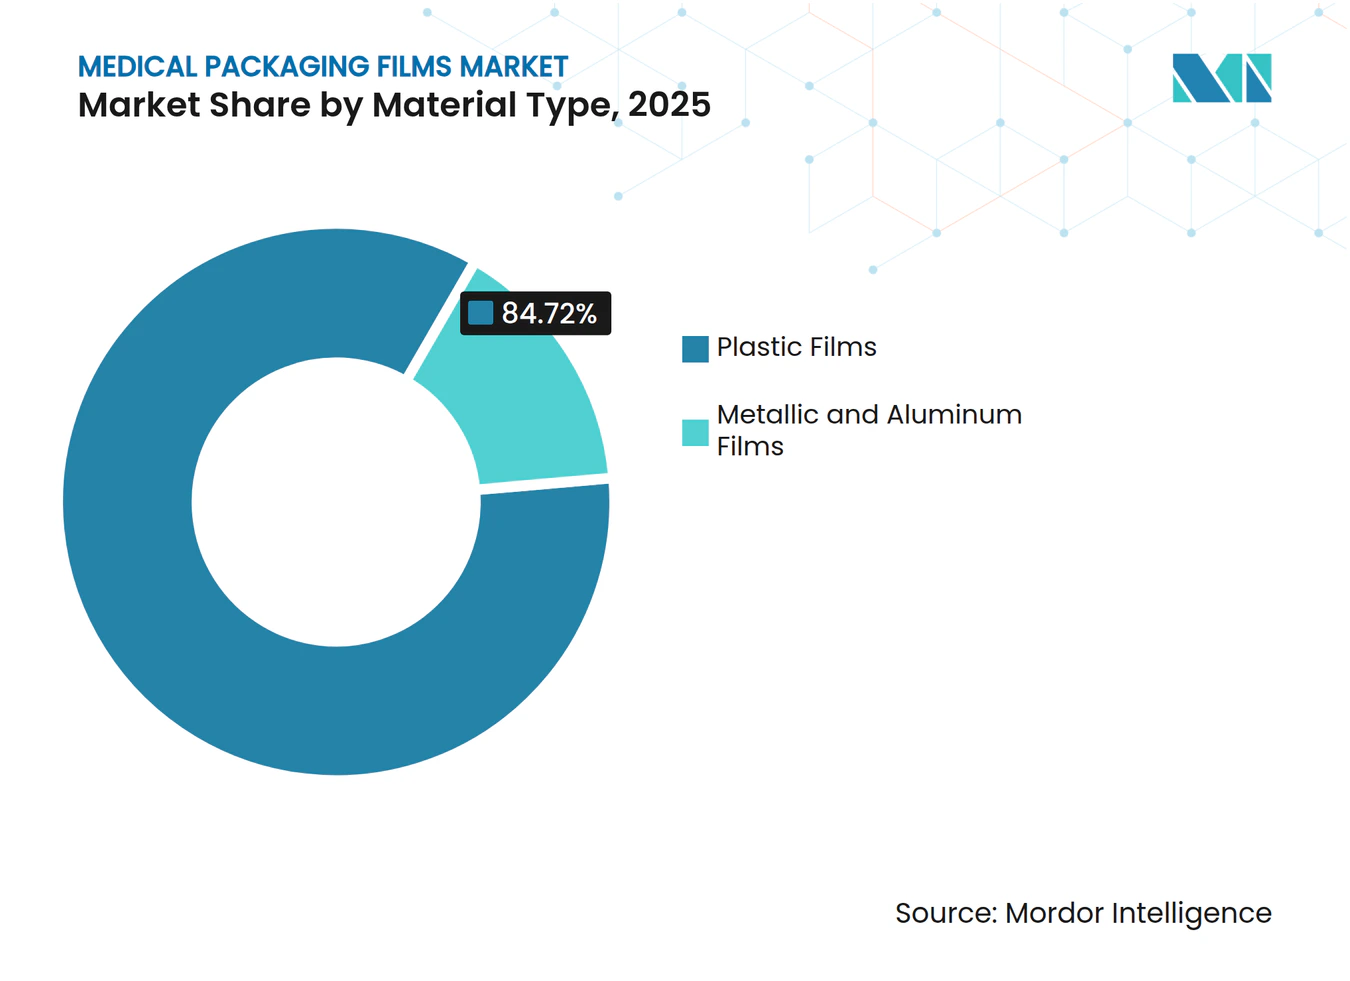
- Por tipo de material, las películas plásticas lideraron con una participación de ingresos del 84.72 % en 2025; los bioplásticos dentro de esta cohorte son los que están creciendo más rápido con una CAGR del 7.12 % hasta 2031.
- Por tipo de producto, las películas de alta barrera se expanden a una tasa compuesta anual del 8.33 %, mientras que las películas coextruidas y laminadas representan el 43.05 % de la participación de mercado de películas de envasado médico en 2025.
- Por aplicación, las bolsas y bolsas representaron el 43.29% del tamaño del mercado de películas de embalaje médico en 2025; los blísteres registran el mayor crecimiento con una CAGR del 7.28% hasta 2031.
- Por usuario final, la extrusión de película fundida representó el 35.08% de la cuota de mercado en 2025; se prevé que la extrusión de película soplada crezca a una tasa compuesta anual del 6.86% entre 2026 y 2031.
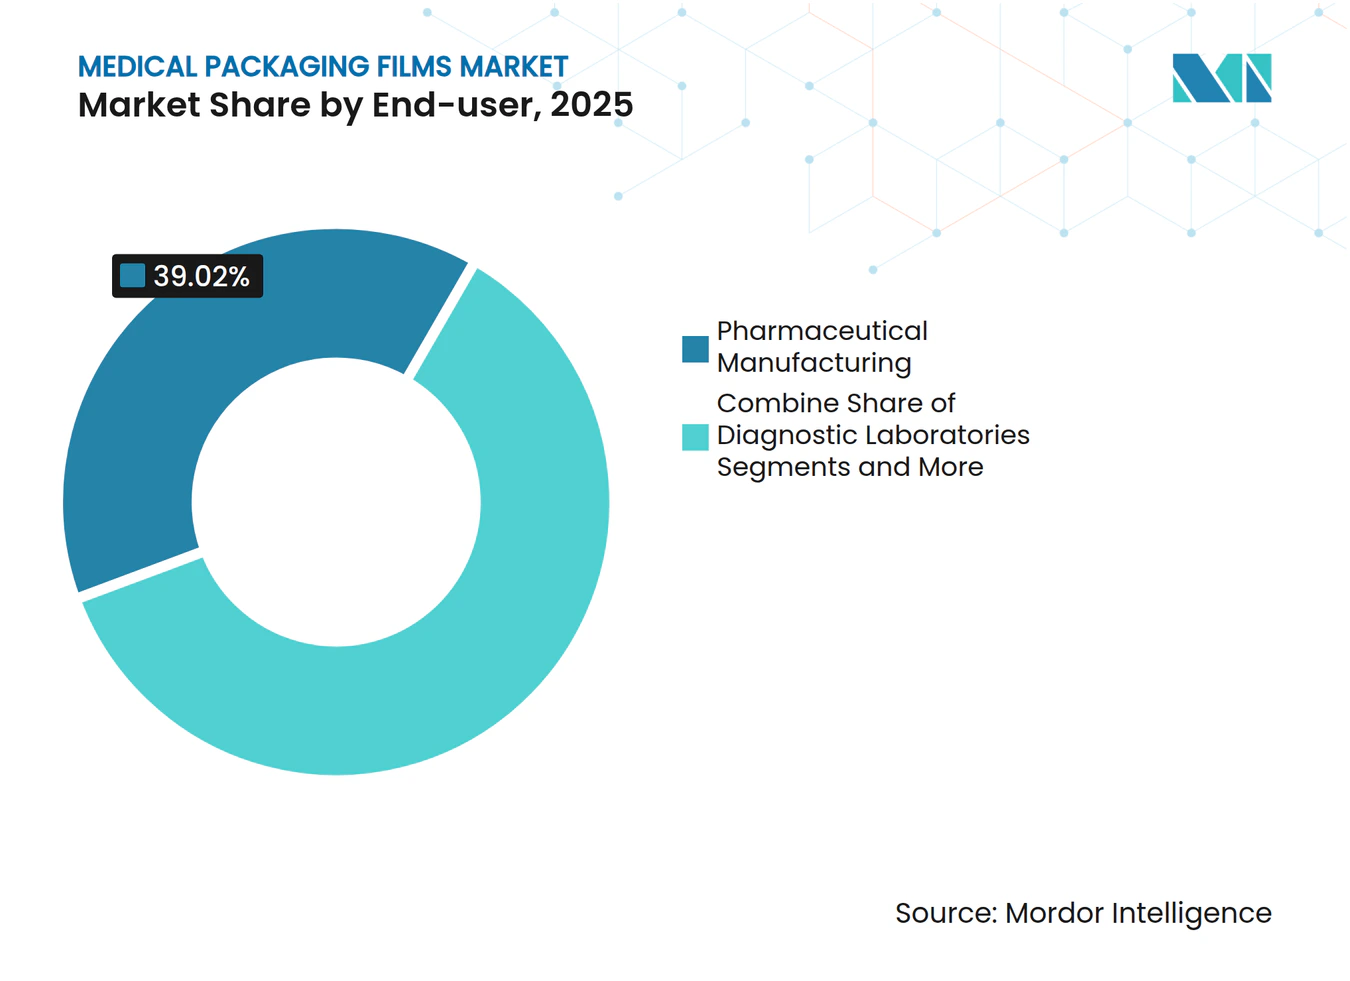
- Por tecnología, la fabricación de productos farmacéuticos representó el 39.02% de la cuota de mercado en 2025; los ensambladores de kits para el cuidado de la salud en el hogar representan el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.86%.
- Por geografía, Asia-Pacífico representó el 38.21 % de los ingresos en 2025 y se proyecta que registre una CAGR del 6.11 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de películas para embalajes médicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia creciente de enfermedades crónicas | + 1.2% | América del Norte, Europa, propagación global | Largo plazo (≥ 4 años) |
| Impulso a la sostenibilidad de los bioplásticos y los materiales reciclables | + 0.8% | UE, América del Norte, APAC | Mediano plazo (2-4 años) |
| Expansión de la fabricación farmacéutica en Asia-Pacífico | + 1.5% | Asia-Pacífico, con repercusión en Oriente Medio y África | Mediano plazo (2-4 años) |
| Aumento de la atención domiciliaria y de los kits de diagnóstico en el punto de atención | + 0.9% | Adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Serialización digital y películas inteligentes anti-falsificación | + 0.7% | Impulsado por el cumplimiento global | Corto plazo (≤ 2 años) |
| Crecimiento de dispositivos farmacéuticos personalizados impresos en 3D | + 0.3% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia creciente de enfermedades crónicas
La creciente incidencia de enfermedades no transmisibles está transformando el empaque, pasando de ser un simple medio de contención a una herramienta activa para fomentar la adherencia al tratamiento. Los diseños de blísteres tipo calendario redujeron la HbA1c en un 0.95 % en comparación con los envases estándar en ensayos clínicos sobre diabetes, lo que subraya el valor clínico del empaque. El envejecimiento de la población intensifica la polifarmacia, lo que impulsa a los fabricantes de medicamentos a adoptar formatos de dosis unitaria que se sincronicen con las plataformas de salud electrónica y los recordatorios inteligentes para la toma de pastillas. Los organismos reguladores ahora consideran el etiquetado y la configuración del envase como elementos esenciales para un uso seguro, como se refleja en las sucesivas actualizaciones de las directrices de la FDA. [1] Administración de Alimentos y Medicamentos de EE. UU., «Guía sobre el etiquetado de dispositivos médicos para pacientes», fda.gov En consecuencia, los proveedores de películas capaces de certificar diseños centrados en el paciente aseguran una demanda a largo plazo en todo el mercado de películas para envases médicos.
Impulso a la sostenibilidad de los bioplásticos y los materiales reciclables
Las directivas de la UE que exigen un contenido mínimo de materiales reciclados están acelerando la adopción de biopolímeros. La serie Mevopur de base biológica de Avient reduce la huella de carbono en un 25%, manteniendo al mismo tiempo el cumplimiento de la norma ISO 10993. SureForm Pro ICE de Amcor redujo el plástico total en un 40%, a la vez que alcanzó los umbrales de reciclabilidad inmediata en los flujos hospitalarios existentes. El reto reside en la resiliencia a la esterilización: los ciclos de autoclave y gamma pueden degradar las resinas compostables, lo que impulsa formulaciones aleadas de PLA, PHA y EVOH que preservan la integridad de la barrera. Los equipos de compras de los sistemas de salud estadounidenses ahora asignan ponderación ambiental en las licitaciones, lo que ofrece a los pioneros en sustratos sostenibles un precio superior en el mercado de películas para envases médicos.
Expansión de la fabricación farmacéutica en Asia-Pacífico
La nueva capacidad que cumple con las normas GMP en India, China y Filipinas reconfigura los corredores de suministro globales. La planta de inyectables estériles de Zen Industrial Pharma Ecozone señala un giro estratégico que localiza el gasto en empaque cerca de la actividad de llenado y acabado . [2] Agencia de Noticias de Filipinas, “PEZA albergará al primer fabricante farmacéutico certificado por la US-FDA de Filipinas”, pna.gov.ph La adquisición de Phoenix Flexibles en Gujarat por parte de Amcor integra activos de extrusión dentro del corazón farmacéutico, reduciendo los tiempos de entrega y las dependencias de importación. Los estándares PIC/S armonizados en toda la ASEAN eliminan las barreras técnicas, permitiendo que los formatos regionales de blíster y bolsa circulen libremente. Estas dinámicas elevan el centro de gravedad del mercado de películas de empaque médico hacia Asia-Pacífico.
Aumento de la atención domiciliaria y de los kits de diagnóstico en el punto de atención
Los protocolos de atención remota normalizan la autoadministración y las pruebas caseras, lo que obliga a los envases a equilibrar la esterilidad con características de apertura intuitivas. La guía de la FDA sobre dispositivos de uso doméstico destaca la legibilidad, la evidencia de manipulación y la eliminación de residuos como pilares de diseño críticos. Los cartones plegables Dosepak integran bandejas de calendario y etiquetas NFC que solicitan recargas a través de aplicaciones móviles. [3] WestRock, “Dosepak Medication Adherence Packaging”, westrock.com Los kits de antígeno COVID-19 sensibles a la temperatura adoptan bolsas de película multicapa que incorporan la tira de precisión de un grado de Evidencia para salvaguardar la eficacia en toda la distribución. Estas innovaciones amplían la demanda de dosis unitarias y volúmenes pequeños, lo que mantiene un rápido crecimiento para el mercado de películas de envasado médico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de los polímeros derivados del petróleo | -0.6% | Regiones globales sensibles a los costos | Corto plazo (≤ 2 años) |
| Altos costos de validación regulatoria | -0.4% | Global, variando según la región | Mediano plazo (2-4 años) |
| Competencia de los envases estériles basados en papel | -0.2% | Aplicaciones sensibles al coste | Mediano plazo (2-4 años) |
| Infraestructura de reciclaje débil para películas multicapa | -0.3% | Puntos críticos de regulación en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de los polímeros derivados del petróleo
Los costos de la resina aumentaron entre 3 y 5 centavos por libra en 2024 debido a los picos de energía, lo que redujo los márgenes de los convertidores sujetos a contratos de suministro de grado médico. Las empresas más pequeñas, al carecer de apalancamiento para la cobertura, enfrentan retrasos de hasta seis meses en la transferencia de resinas, con el riesgo de pérdida de clientes o cierres de línea. Las estrictas normas de control de cambios en el sector sanitario impiden la rápida sustitución de resinas, lo que aumenta la exposición frente a los segmentos de envasado general. Las empresas más grandes responden comprando a futuro y ubicando la extrusión cerca de los complejos de cracking; sin embargo, esta intensidad de capital amplía la brecha competitiva en el mercado de películas para envasado médico.
Altos costos de validación regulatoria
Las actualizaciones de alineación con ISO 13485 y serialización DSCSA extienden los ciclos de desarrollo entre 12 y 18 meses y agregan USD 100,000-500,000 por nuevo material para pruebas de citotoxicidad y estabilidad. [4] US Food and Drug Administration, “Over-the-Counter Monograph Condition B001”, federalregister.gov Las soluciones de blíster de productos biológicos también deben confirmar los extractables en condiciones de contacto con el producto farmacéutico, duplicando las cargas de trabajo del laboratorio. Los pequeños innovadores a menudo otorgan licencias conjuntas de resinas a través de acuerdos de peaje con multinacionales para sufragar gastos, lo que fomenta la consolidación. A medida que entran en vigor las normas QMS de 2026, el acceso a microbiología interna y cámaras de envejecimiento acelerado se convierte en un activo decisivo en todo el mercado de películas de envasado médico.
Análisis de segmento
Por tipo de material: Las películas plásticas dominan a medida que los bioplásticos se aceleran
Las películas plásticas mantuvieron una participación del 84.72 % en 2025, y su transición interna hacia los bioderivados impulsa una tasa de crecimiento anual compuesta (TCAC) del 7.12 %. Los grados de polietileno, valorados por su sellabilidad y estabilidad gamma, sustentan las bolsas farmacéuticas de alto volumen. Las coextrusiones con revestimiento de EVOH cumplen con los umbrales de barrera de oxígeno para viales biológicos enviados en hielo seco. Dentro de esta combinación, las mezclas de PLA/PHA están captando pedidos a escala piloto de hospitales que buscan una reducción del 40 % en la huella de residuos. Las láminas metálicas ocupan nichos aislados donde una OTR inferior a 0.05 cc/m²/día es innegociable, como los revestimientos de parches transdérmicos. Además, los participantes de la industria de películas para embalajes médicos invierten en productos químicos compatibilizantes para que los recortes multicapa se reciclen mecánicamente sin deslaminarse.
Los avances adicionales dependen de la validación de las vías de desintegración con agua caliente para esterilizantes hospitalarios y de la conformidad con las normas de compostabilidad EN 13432. Los proveedores que promueven certificaciones de la cuna a la cuna obtienen preferencia en la compra, aunque aún deben superar ciclos de esterilización por vapor a 121 °C y de haz de electrones a 60 kGy sin pérdida de tracción. En consecuencia, la próxima ola del mercado de películas para envases médicos probablemente provendrá de estructuras híbridas que fusionan resinas convencionales con capas de unión de origen biológico, equilibrando la procesabilidad con el cumplimiento de las normas al final de su vida útil.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de producto: Las películas de alta barrera generan un crecimiento superior
Las películas de alta barrera, que actualmente representan el 24.55 % de los ingresos, se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 8.33 % hasta 2031, superando al mercado general de películas para envases médicos. La demanda se ajusta a la proliferación de anticuerpos monoclonales que exigen tasas de transmisión de oxígeno inferiores a 0.1 cc/m²/día. Las estructuras sopladas de siete capas de TekniPlex, producidas en sala limpia, integran EVOH y polímeros de olefinas cíclicas, lo que amplía la estabilidad de la cadena de frío de 72 a 120 horas. Las películas coextruidas y laminadas siguen siendo la columna vertebral del volumen, con una cuota del 43.05 % en 2025 gracias a su versatilidad de formatos, que abarca desde bolsas intravenosas hasta bolsas de diagnóstico. Sin embargo, los sobreprecios por las mejoras en las barreras de vapor generan una rentabilidad descomunal, lo que anima a las empresas ya establecidas a modernizar sus líneas con sistemas de jaula de burbujas para la colocación de EVOH ultrafino.
Las coextrusoras también incorporan circuitos NFC y tintas termocrómicas, combinando una barrera física con la autenticación digital. De cara al futuro, los recubrimientos resistentes al peróxido de hidrógeno serán esenciales a medida que las líneas de llenado y acabado asépticos cambian de esterilizantes de vapor a esterilizantes de plasma vaporizado.
Por aplicación: Los blísteres lideran la revolución de las dosis unitarias
Las bolsas y sobres se mantuvieron como la aplicación más importante, con un 43.29 % de los ingresos de 2025, siendo las preferidas en soluciones intravenosas y kits de apósitos. Sin embargo, los blísteres están creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 7.28 % vinculada a regímenes de terapia crónica y protocolos de adherencia más estrictos. El cumplimiento de las dosis unitarias se alinea con la trazabilidad a nivel de lote de la DSCSA, por lo que las membranas de los blísteres ahora incluyen códigos DataMatrix serializados, imprimibles en línea a 300 ppp. Los antihiperglucémicos diabéticos migran masivamente a los blísteres calendario, respaldados por tapas de presión a prueba de niños.
Los sobres de llenado y sellado también se utilizan en el reverso de las pruebas rápidas de antígenos y de la gripe. En este caso, las películas laminadas de calibre ultrabajo reducen el gramaje en un 18 %, manteniendo la MVTR por debajo de 0.3 g/m²/día. Esta amplia gama de productos garantiza que la industria de las películas para envases médicos satisfaga tanto los casos de uso de productos básicos de alto volumen como los de envases inteligentes premium.
Por el usuario final: los ensambladores de atención médica domiciliaria impulsan un cambio de diseño
Los fabricantes farmacéuticos representaron el 39.02 % de los ingresos en 2025 gracias a contratos de compra consolidados y requisitos de velocidad de línea superiores a 300 paquetes/min. Sin embargo, los proveedores de kits de atención médica domiciliaria registran una tasa de crecimiento anual compuesta (TCAC) del 6.86 %, ya que los modelos de pago reembolsan la monitorización remota durante las hospitalizaciones. Los kits para autoinyectores biológicos subcutáneos exigen bolsas con precinto de seguridad y numerosos pictogramas que las personas mayores puedan abrir sin tijeras. Los fabricantes de equipos originales (OEM) de dispositivos, que representan el 18.32 %, requieren compuestos de película Tyvek transpirables que superen la esterilización con óxido de etileno (EO) y, al mismo tiempo, impidan el desprendimiento de fibras. Los laboratorios de diagnóstico utilizan termoformados PETG de alta transparencia para la carga automatizada de placas, una bolsa de crecimiento estable con una TCAC del 4.22 %.
La interacción estratégica surge a medida que los licenciatarios farmacéuticos agrupan ecosistemas de administración de fármacos y dispositivos, lo que presiona a los convertidores para que suministren carteras mixtas que abarcan la laminación de jeringas precargables y el sellado de bandejas para autoinyectores. Esta complejidad consolida acuerdos de abastecimiento a largo plazo y a largo plazo en todo el mercado de películas para envases médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: Las plataformas de extrusión adoptan la circularidad
La extrusión de película fundida representó el 35.08 % del mercado de películas para envases médicos en 2025, lo que refleja una sólida adopción de bolsas y tapas transparentes desprendibles, donde el control del calibre y la claridad óptica son cruciales. Los hospitales prefieren este proceso porque su geometría de matriz plana permite un espesor uniforme que facilita las líneas de formado, llenado y sellado de alta velocidad, mientras que los convertidores valoran la menor tasa de desperdicios, que ayuda a compensar la volatilidad de la resina. Las inversiones en impresión digital en línea ahora permiten aplicar códigos serializados durante la fundición sin pasadas secundarias, lo que mejora el cumplimiento normativo con un coste adicional mínimo. Los sistemas de rodillos de enfriamiento con optimización energética han reducido el consumo de energía hasta en un 12 %, en línea con los mandatos de compra de los grupos hospitalarios para productos con bajas emisiones de carbono. Estas mejoras del proceso refuerzan el liderazgo de la película fundida, pero aún dejan margen para ensayos con contenido de PCR mezclado, con el objetivo de alcanzar los objetivos de contenido reciclado del 30 % para 2028.
Se prevé que la extrusión de película soplada se expanda a una tasa de crecimiento anual compuesta (TCAC) del 6.66 % entre 2026 y 2031, lo que la convierte en la tecnología de mayor crecimiento dentro del mercado de películas para embalaje médico durante el período de pronóstico. El proceso de burbuja destaca en estructuras multicapa que integran barreras de EVOH u olefinas cíclicas, esenciales para el transporte de productos biológicos en hielo seco. Las recientes líneas de orientación de doble burbuja han incrementado la resistencia a la perforación en un 15 % y reducido el gramaje en un 10 %, una mejora que satisface los criterios de integridad de la cadena de frío y sostenibilidad. Los fabricantes están combinando las líneas de soplado con masterbatches detectables por infrarrojo cercano para que los laminados monomaterial se clasifiquen de forma limpia en los flujos de reciclaje. La monitorización del espesor en tiempo real, impulsada por algoritmos de aprendizaje automático, mantiene la variación dentro de ±1 µm, lo que reduce los residuos fuera de especificación a menos del 1.5 % y mejora la eficiencia general del equipo. Estas ventajas posicionan la extrusión de película soplada como la plataforma principal para soluciones de embalaje sanitario inteligentes y reciclables, preparadas para el futuro.
Análisis geográfico
Mercado de películas para embalaje médico en la región Asia-Pacífico
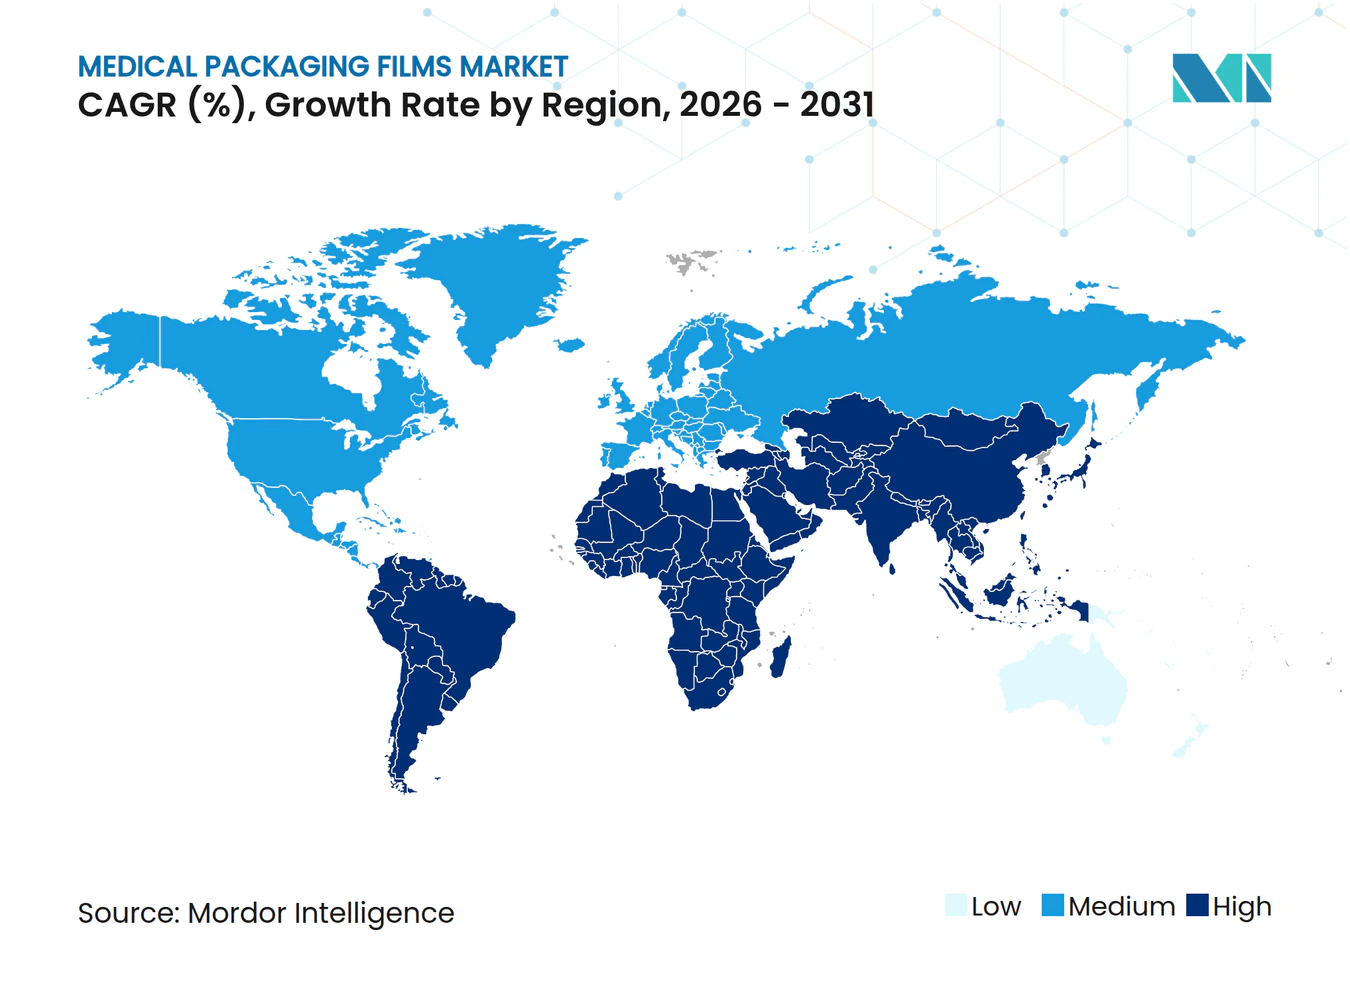
La región Asia-Pacífico domina el mercado de películas para empaquetado médico, con una participación en los ingresos del 38.21 % en 2025 y la mayor tasa de crecimiento anual compuesta (TCAC) del 6.11 % hasta 2031. El desarrollo de productos biológicos en China y el impulso de los genéricos en India intensifican la demanda de tapas de alta barrera y láminas termoformadas. Incentivos gubernamentales, como el programa de Incentivos Vinculados a la Producción de India, reembolsan hasta el 5 % de las inversiones de capital en plantas de empaquetado adyacentes a la industria farmacéutica, lo que destina nueva capacidad a Gujarat y Telangana. La ecozona certificada por la FDA de Filipinas ilustra un modelo regional donde los convertidores de películas ubicados en el mismo lugar reducen drásticamente los costos logísticos y agilizan los ciclos de validación. Japón mantiene una alta demanda de extrusión en salas ultralimpias, mientras que el auge de las CDMO en Corea del Sur impulsa pedidos constantes de laminado de bolsas serializadas.
Mercado norteamericano de películas para embalaje médico
Norteamérica sigue siendo crucial, ya que la aplicación de la DSCSA impulsa la serialización universal para noviembre de 2024. La ponderación de productos biológicos en la región impulsa la adopción de bolsas de cadena de frío, especialmente tras la consolidación de Amcor-Berry, que agrupa 11 plantas de extrusión en la frontera entre Estados Unidos y México. Los hospitales que aceleran las compras sostenibles prefieren los monomateriales de PE/PP con infusión de PCR, lo que define las prioridades de I+D de los convertidores. Se prevé que el plan nacional de atención farmacéutica de Canadá, previsto para 2027, amplíe el acceso a terapias crónicas, lo que indirectamente incrementará la demanda de blísteres y reforzará la trayectoria del mercado de películas para envases médicos.
Mercado europeo de películas para embalaje médico
Europa, aunque madura, aplica las normativas de ecodiseño más estrictas del mundo. Alemania consolida pedidos de alto valor de películas de barrera sin PVdC, mientras los reguladores examinan con lupa los sustratos a base de cloro. La enmienda francesa de 2025 a la Responsabilidad Extendida del Productor impone tasas crecientes a los formatos no reciclables, lo que impulsa una transición hacia el monomaterial EVOH-PE. La divergencia de serialización de la MHRA en el Reino Unido tras el Brexit exige una codificación dual en los envases que dan servicio a los canales de la UE y del Reino Unido, lo que complica la configuración de las líneas de producción. El sur de Europa se beneficia de la externalización de la producción a terceros países (nearshore) de los gigantes farmacéuticos del norte; las plantas de blíster españolas registraron un aumento del 5.4 % en los envíos en 2025.
Mercado de películas para embalaje médico en Latinoamérica y los países del CCG
Latinoamérica muestra requisitos incipientes, pero en rápido crecimiento, a medida que la ANVISA de Brasil finaliza la RDC 680 para la agregación total para 2026. Las multinacionales CDMO invierten en México para atender la demanda estadounidense en el marco del T-MEC, combinando ahorros de costos con la resiliencia de la deslocalización. El Consejo de Cooperación del Golfo está modernizando las salas de llenado y acabado de productos biológicos en el marco de la Visión 2030, añadiendo importaciones incrementales de películas de alta barrera hasta que la capacidad de extrusión regional se amplíe. En conjunto, estos avances consolidan la geografía como un factor determinante de los matices de las especificaciones en el mercado de películas para envases médicos.

Panorama competitivo
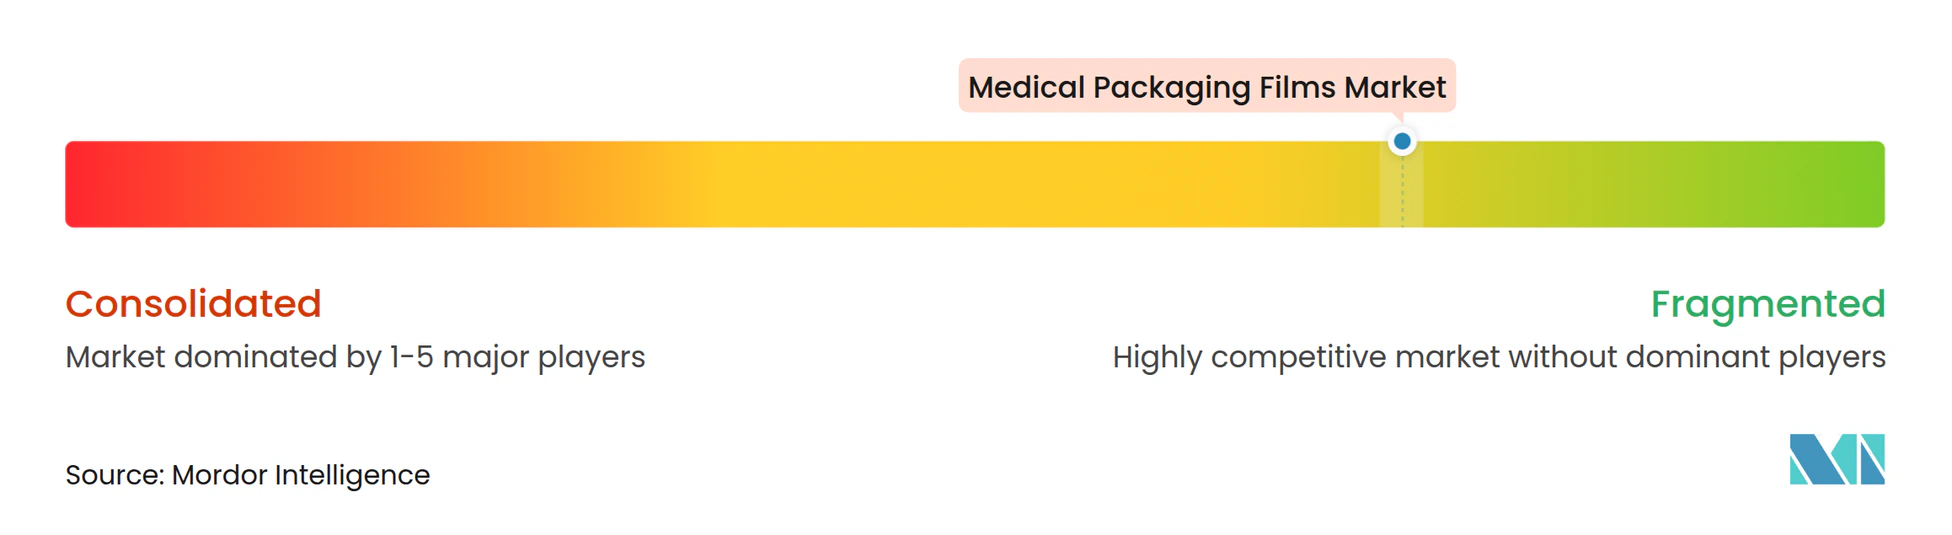
El mercado de películas para embalajes médicos está fragmentado. La fusión Amcor-Berry genera una cartera que supera los 18 650 millones de dólares en ventas combinadas, con sinergias previstas de 2028 millones de dólares para 313. La compra de Donatelle por parte de DuPont por 0.05 millones de dólares refuerza el acceso al moldeo de precisión, lo que le permite agrupar la película, el dispositivo y la bandeja en kits llave en mano. TekniPlex duplicó su capacidad de producción de películas de barrera gracias a su nueva planta en Wisconsin, que incorpora un recubrimiento con cuchilla de aire que alcanza una OTR de 80 cc/m²/día con un espesor de 1 micras. SICPA aprovecha su experiencia en tintas para implementar un software modular de serialización L3-LXNUMX, integrando marcadores ocultos en las estaciones flexográficas.
Los ejes estratégicos giran en torno a la sostenibilidad y la funcionalidad inteligente. Amcor desarrolla pilotos de laminados de poliolefina clasificables por infrarrojo cercano que imitan la opacidad del papel de aluminio, pero conservan su monomaterialidad. Avient comercializa masterbatches de base biológica con color estable que superan la citotoxicidad y la esterilización gamma. West Pharmaceutical Services reporta un crecimiento orgánico del 2.1 % gracias a la popularidad de los dispositivos de autoinyección, impulsando la demanda de bolsas multicapa. Empresas emergentes del sector de la electrónica impresa presentan etiquetas RFID activadas por humedad, laminadas entre capas de película, que ofrecen trazabilidad integral de la cadena de frío por menos de 0.04 USD por dosis.
La competencia de precios sigue siendo moderada, ya que una validación prolongada desalienta el cambio frecuente de proveedor. No obstante, la volatilidad de la resina fomenta el abastecimiento dual, por lo que los convertidores con presencia global y plantas redundantes con certificación ISO 13485 obtienen las solicitudes de cotización (RFQ). Las carreras de patentes ahora se centran en las barreras de oxígeno sin PVdC y la unión sin disolventes, ampliando así las ventajas competitivas de la propiedad intelectual. A medida que se profundiza la convergencia entre dispositivos y fármacos, los contratos de plataforma agrupan películas, bandejas y sensores, lo que favorece a los grupos con ingeniería multidisciplinar. En consecuencia, la amplitud tecnológica, la fluidez regulatoria y las credenciales de sostenibilidad del ciclo de vida definen la ventaja competitiva en el mercado de películas para envases médicos.
Líderes de la industria de películas para embalajes médicos
Honeywell International Inc.
Empresa 3M
Wipak Oy
amcor plc
DuPont de Nemours, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2025: Avient lanzó masterbatches de polímeros de base biológica Mevopur con un contenido renovable de entre el 70 % y el 100 % para aplicaciones de películas y blísteres médicos, y amplió la capacidad de TPU para el sector sanitario en Asia.
- Enero de 2025: PCI Pharma Services comprometió más de USD 365 millones para ampliar las líneas de envasado combinado de medicamentos y dispositivos en Illinois e Irlanda, agregando bolsas de película de alta barrera y capacidad de blíster formado en frío.
- Julio de 2024: DuPont adquirió Donatelle Plastics por USD 313 millones, adquiriendo experiencia en termoformado y moldeo por inyección de grado médico que complementa su cartera de películas de envasado estéril Tyvek.
- Julio de 2024: Catalent finalizó una expansión de USD 25 millones de su planta de Schorndorf, Alemania, instalando nuevas líneas de envasado en película con temperatura controlada para el suministro clínico de productos biológicos.


Alcance y metodología
Las películas de empaque médico se utilizan para una amplia gama de productos médicos y farmacéuticos, como tabletas, píldoras, cápsulas, dispositivos implantables, medicamentos de dosis unitaria y kits de prueba de diagnóstico en bolsas y bolsas, principalmente con empaques de película plástica y, a veces, películas metálicas basadas en el requisito de las aplicaciones.
El alcance del estudio se centra en el tamaño del mercado que abarca el consumo de productos de películas de embalaje y el análisis del mercado de películas de embalaje médico (en lo sucesivo, el mercado estudiado). El estudio también rastrea los parámetros clave del mercado, los factores de influencia del crecimiento subyacentes y los principales proveedores que operan en el mercado estudiado. Esto respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza más a fondo el impacto general de la pandemia de COVID-19 en el ecosistema.
| Películas de plástico | Polietileno (LDPE, HDPE, LLDPE) |
| Polipropileno | |
| Cloruro de polivinilo | |
| Polycarbonate | |
| Tereftalato de polietileno | |
| Poliamida | |
| Copolímero de etileno y alcohol vinílico (EVOH) | |
| Bioplásticos | |
| Películas metálicas y de aluminio |
| Películas termoformables |
| Películas transpirables y porosas |
| Películas de alta barrera |
| Películas coextruidas y laminadas |
| Bolsas y Estuches |
| Blisters |
| Tubos y formado-llenado-sellado |
| Tapas y sobres/paquetes tipo palito |
| Laminados para tiras y bolsas de diagnóstico |
| Fabricación farmacéutica |
| Fabricantes de dispositivos médicos |
| Laboratorios de diagnóstico |
| Hospitales y clínicas |
| Ensambladores de kits de atención médica domiciliaria |
| Extrusión de película soplada |
| Extrusión de película fundida |
| Recubrimiento por solvente/extrusión |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | GCC |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de material | Películas de plástico | Polietileno (LDPE, HDPE, LLDPE) | |
| Polipropileno | |||
| Cloruro de polivinilo | |||
| Polycarbonate | |||
| Tereftalato de polietileno | |||
| Poliamida | |||
| Copolímero de etileno y alcohol vinílico (EVOH) | |||
| Bioplásticos | |||
| Películas metálicas y de aluminio | |||
| Por tipo de producto | Películas termoformables | ||
| Películas transpirables y porosas | |||
| Películas de alta barrera | |||
| Películas coextruidas y laminadas | |||
| por Aplicación | Bolsas y Estuches | ||
| Blisters | |||
| Tubos y formado-llenado-sellado | |||
| Tapas y sobres/paquetes tipo palito | |||
| Laminados para tiras y bolsas de diagnóstico | |||
| Por usuario final | Fabricación farmacéutica | ||
| Fabricantes de dispositivos médicos | |||
| Laboratorios de diagnóstico | |||
| Hospitales y clínicas | |||
| Ensambladores de kits de atención médica domiciliaria | |||
| por Tecnología | Extrusión de película soplada | ||
| Extrusión de película fundida | |||
| Recubrimiento por solvente/extrusión | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | GCC | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de películas de embalaje médico?
El mercado tendrá un valor de USD 8.52 mil millones en 2026 y se proyecta que alcance los USD 10.75 mil millones en 2031.
¿Qué segmento tecnológico está creciendo más rápido?
La extrusión de película soplada lidera el crecimiento con una CAGR del 6.66 % para 2026-2031 a medida que aumenta la demanda de estructuras multicapa y de alta barrera.
¿Por qué Asia-Pacífico es la región más atractiva para los proveedores?
La expansión de la capacidad farmacéutica en China, India y Filipinas impulsa el 38.21 % de los ingresos globales en 2025 y una CAGR regional del 6.11 % hasta 2031.
¿Cómo influyen los objetivos de sostenibilidad en la elección de materiales?
Los hospitales y los reguladores ahora prefieren películas reciclables o de base biológica, lo que impulsa a los proveedores a lanzar mezclas de PLA/PHA y poliolefinas ricas en PCR que aún cumplen con los estándares de esterilización.
¿Qué papel juega la serialización en el crecimiento del mercado?
Los requisitos DSCSA de la FDA que entrarán en vigor a partir de 2024 y las normas de la UE sobre medicamentos falsificados impulsan la demanda de películas que puedan llevar códigos de barras serializados y etiquetas NFC o RFID integradas.
Última actualización de la página:



