

Tamaño y cuota de mercado de la financiación de servicios médicos para pacientes.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 22.20 mil millones |
| Tamaño del mercado (2031) | USD 28.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.10% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de financiación de pacientes médicos realizado por Mordor Intelligence
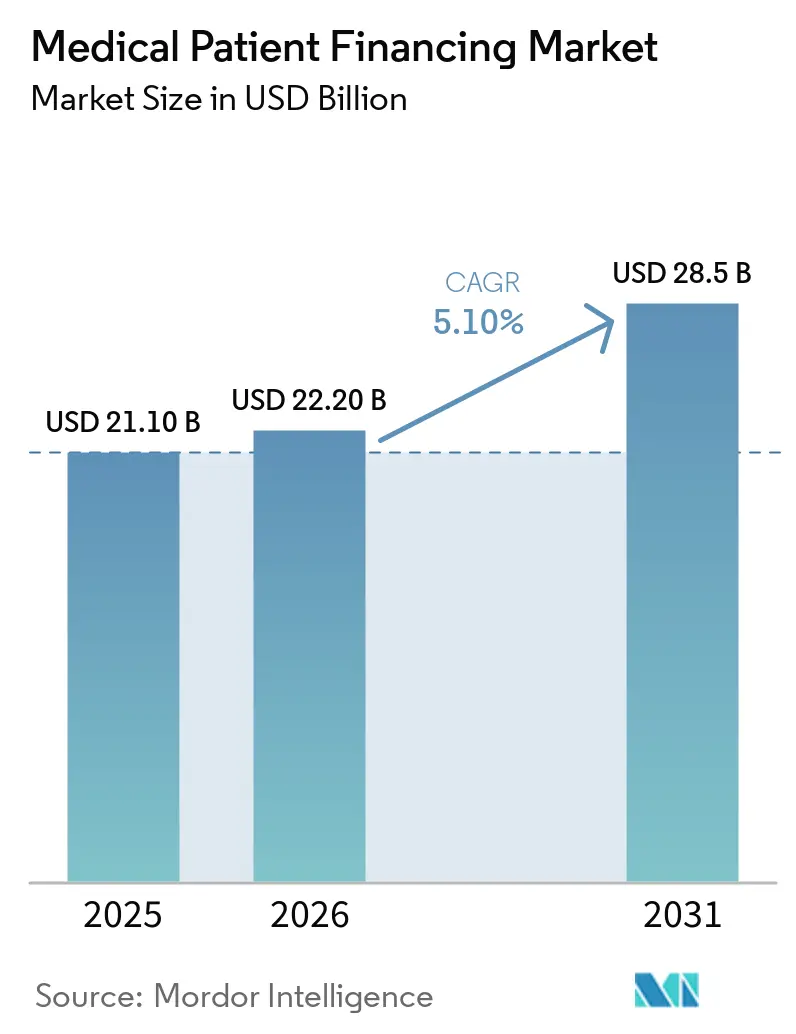
Se prevé que el tamaño del mercado de financiación de pacientes médicos aumente de 21.10 millones de dólares en 2025 a 22.20 millones de dólares en 2026 y alcance los 28.5 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.10% durante el período 2026-2031.
El mercado de financiación de servicios médicos para pacientes está creciendo a medida que los deducibles y los saldos pendientes de los pacientes asegurados hacen necesarios los acuerdos de pago en el punto de atención. Este mercado también se beneficia cuando los proveedores ofrecen financiación antes del tratamiento, en lugar de depender de los cobros convencionales tras la facturación. Los sistemas de pago digitales facilitan el uso de estas ofertas en consultorios especializados y proveedores independientes. La ventaja competitiva depende cada vez más de la calidad de la aprobación, la integración del flujo de trabajo, la claridad de los términos y los controles regulatorios. El mercado de financiación de servicios médicos para pacientes se enfrenta a la presión de la deuda familiar, los mayores costes de financiación y las diferentes normativas estatales para los productos de crédito médico, lo que hace que la transparencia en los plazos de reembolso y una cuidadosa evaluación de la asequibilidad sean fundamentales tanto para los proveedores como para las entidades financieras.
Conclusiones clave del informe
- Por tipo de producto, las tarjetas de crédito médicas de línea abierta y las líneas de crédito rotatorias para el sector salud representaron el 63.7% de la cuota de mercado de financiación médica para pacientes en 2025, mientras que los planes de pago a plazos sin intereses (BNPL) y los pagos a corto plazo en el punto de atención registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 9.1% hasta 2031.
- Por tipo de acreedor, los emisores depositarios acapararon el 72.1% de la cuota de mercado de financiación de pacientes médicos en 2025, mientras que los prestamistas autorizados no depositarios registraron la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 7.8% hasta 2031.
- En términos de aplicación clínica, los procedimientos dentales representaron el 42.3% de la cuota de mercado de financiación de pacientes médicos en 2025, mientras que la fertilidad y la atención reproductiva registraron la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, del 8.2% hasta 2031.
- Por tipo de centro de atención, las clínicas dentales y las organizaciones de servicios dentales (DSO, por sus siglas en inglés) representaron el 39.8% de la cuota de mercado de financiación de pacientes médicos en 2025, mientras que las clínicas de estética, spas médicos y cirugía plástica registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 7.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de financiación de servicios médicos para pacientes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los gastos sanitarios de bolsillo y lagunas en la cobertura de los seguros | + 1.5% | Global, con concentración principal en Norteamérica. | Corto plazo (≤ 2 años) |
| Incremento de la adopción por parte de los proveedores de financiación de pacientes en el punto de atención. | + 0.9% | América del Norte y Europa, con repercusiones en las redes de pago privado de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Ampliación de los procedimientos médicos electivos y de alto costo para el paciente. | + 0.8% | América del Norte y Europa, con señales emergentes en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Digitalización de los flujos de trabajo de pagos y financiación de pacientes | + 0.7% | Global, con una adopción más rápida en los mercados digitales de Norteamérica y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Creciente demanda de opciones de pago de atención médica flexibles y asequibles. | + 0.5% | Global | Mediano plazo (2-4 años) |
| Expansión de la atención médica privada y el tratamiento de pago directo en los mercados emergentes. | + 0.4% | El núcleo de Asia-Pacífico, con repercusiones en Oriente Medio, África y Sudamérica. | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los gastos sanitarios de bolsillo y lagunas en la cobertura de los seguros
Los deducibles promedio de cobertura única en los planes patrocinados por empleadores han aumentado sustancialmente, lo que significa que los pacientes que reciben atención al principio del año del plan pueden enfrentar un saldo de bolsillo significativo e inmediato a pesar de tener seguro médico. Los datos de una encuesta de la Reserva Federal mostraron que muchos hogares no podrían cubrir un gasto de emergencia de USD 400 sin endeudarse. Esto hace que la financiación a plazos sea relevante para el tratamiento de rutina, no solo para procedimientos mayores, incluidos los servicios dentales y otros cuidados con responsabilidad material del paciente. Un estudio de 2026 encontró que la deuda médica estaba asociada con un aumento de 24.6 puntos porcentuales en la atención dental diferida y un aumento de 17.6 puntos porcentuales en la atención médica diferida [1] T. Sherry et al., “Medical Debt and Deferred Care for Physical Health, Mental Health, and Dental Needs Among US Adults,” Journal of General Internal Medicine, springer.com. . Por lo tanto, los proveedores tienen razones para ofrecer pagos que se ajusten a los presupuestos familiares antes de que la deuda retrase la atención necesaria, particularmente cuando el tratamiento puede prevenir necesidades clínicas posteriores y más costosas.
Adopción por parte de los proveedores y flujos de trabajo de pagos digitales
Los proveedores están trasladando la financiación de los procesos de cobro administrativos a las conversaciones sobre planes de tratamiento en la recepción. Este enfoque puede ayudar a las clínicas a gestionar los saldos pendientes de pago antes de que el paciente abandone el centro de atención. Synchrony informó que el 75 % de los consumidores no ahorró con antelación para procedimientos dentales, mientras que más de uno de cada cuatro retrasó la atención debido al coste. Stripe integró CareCredit en los flujos de pago elegibles de salud y bienestar de Estados Unidos en agosto de 2026. Nextech también incorporó la financiación a plazos de Affirm en su plataforma para prácticas especializadas en abril de 2026. Estas integraciones reducen la fricción operativa y permiten que el mercado de financiación médica para pacientes llegue a los proveedores sin una configuración manual extensa, manteniendo las opciones de pago dentro de los sistemas de programación, facturación y pago que el personal ya utiliza.
Ampliación de los procedimientos médicos electivos y de alto costo para el paciente.
Los servicios electivos ofrecen un claro caso de uso para la financiación, ya que el paciente suele conocer el precio antes del tratamiento. La atención a la fertilidad ilustra la magnitud de esta necesidad, dado que un ciclo de FIV cuesta entre 12 000 y 30 000 USD y los pacientes necesitan, en promedio, 2.5 ciclos. Solo el 25 % de los empleadores de Estados Unidos cubrían la FIV en la base de datos de investigación proporcionada. Esto deja a los pacientes con obligaciones de pago repetidas y predecibles que pueden influir en si inician el tratamiento, lo continúan o lo posponen hasta que dispongan de fondos. El mercado de financiación médica para pacientes puede facilitar el acceso cuando se ofrecen pagos junto con la planificación del tratamiento y cuando los pacientes pueden comprender el compromiso de reembolso total antes de elegir un plan de tratamiento. La demanda podría desplazarse gradualmente hacia los beneficios de los empleadores a medida que las grandes empresas aumenten la cobertura de fertilidad, lo que podría reducir la dependencia de los préstamos directos al consumidor para algunos pacientes.
Expansión de la atención médica privada y demanda de pagos flexibles
Las redes privadas de atención médica y el pago directo de tratamientos están aumentando las necesidades de financiación en las economías emergentes. La oportunidad es mayor donde la cobertura pública excluye los servicios ambulatorios, dentales, electivos o de alta gama. El programa PMJAY de la India cubre la atención hospitalaria de más de 500 millones de personas, pero no muchos gastos ambulatorios ni electivos. La adopción de pagos digitales puede familiarizar a los pacientes con los pagos a corto plazo antes de que los utilicen para la atención médica, especialmente donde los pagos móviles ya son un método de pago minorista común, lo que ofrece al mercado de financiación de pacientes médicos una vía práctica para expandirse más allá de los programas de crédito tradicionales dirigidos por los proveedores. Por lo tanto, el mercado de financiación de pacientes médicos puede expandirse a través de sistemas de pago ya utilizados en entornos minoristas, lo que permite a los proveedores de atención médica introducir opciones de pago a través de interfaces de usuario que los pacientes ya reconocen. El crecimiento depende de evaluaciones de asequibilidad responsables y estructuras de crédito que se ajusten a las regulaciones locales, ya que el mismo diseño de pago puede no ser apropiado en países con diferentes protecciones crediticias para el consumidor.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sobreendeudamiento del consumidor y riesgo de impago de créditos | -1% | Global, con mayor presencia en Norteamérica y Sudamérica. | Corto plazo (≤ 2 años) |
| Mayor escrutinio regulatorio de los préstamos para la atención médica al consumidor | -0.8% | América del Norte y la Unión Europea, con una influencia regulatoria que se extiende a Asia-Pacífico. | Mediano plazo (2-4 años) |
| Altos costes de financiación y sensibilidad a los tipos de interés | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Infraestructura fragmentada de facturación y pago en el sector sanitario | -0.5% | Global, con mayor presencia en mercados emergentes y despachos independientes en Estados Unidos. | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Sobreendeudamiento del consumidor, costos de financiación y riesgo de impago
KFF informó que millones de estadounidenses tenían deudas médicas sustanciales durante el período. La CFPB estimó que 15 millones de estadounidenses tenían una cuenta de cobro de deudas médicas en su informe crediticio durante su reglamentación de enero de 2025. Estas condiciones aumentan la exposición a pérdidas cuando los prestamistas amplían la elegibilidad a hogares con capacidad financiera limitada. La investigación del NBER encontró que las pequeñas deudas médicas no eran un predictor significativo de futuros impagos [2] Oficina Nacional de Investigación Económica, “Los efectos de eliminar la deuda médica de los informes crediticios”, Oficina Nacional de Investigación Económica, nber.org. Ese resultado respalda una evaluación crediticia más cuidadosa, pero no elimina el riesgo de cartera para los prestamistas. Las tasas de interés más altas también pueden reducir la demanda de plazos de pago más largos y limitar la asequibilidad de saldos mayores, lo que aumenta la necesidad de ajustar la duración del producto y el monto del pago a la capacidad financiera del paciente.
Escrutinio regulatorio e infraestructura de facturación fragmentada
La CFPB informó quejas de consumidores relacionadas con representaciones de interés diferido en programas de tarjetas de crédito médicas. Illinois promulgó la Ley de Protección del Paciente Dental en agosto de 2024, limitando cómo los proveedores dentales pueden ayudar con las solicitudes de crédito y restringiendo ciertas prácticas de inscripción de interés diferido [3] Asamblea General de Illinois, “Ley Pública 103-0682, Ley de Protección del Paciente Dental”, Asamblea General de Illinois, ilga.gov. Las diferentes reglas estatales aumentan el trabajo de cumplimiento para los acreedores que operan a nivel nacional. La Autoridad de Conducta Financiera confirmó que los préstamos BNPL se rigen por las reglas del Deber del Consumidor a partir del 15 de julio de 2026. Los sistemas de facturación fragmentados también dificultan que los proveedores más pequeños presenten una opción de pago consistente. Por lo tanto, el mercado de financiamiento médico para pacientes debe vincular el financiamiento, la facturación, el consentimiento y las divulgaciones dentro de flujos de trabajo que los proveedores puedan administrar de manera confiable, sin colocar tareas complejas de cumplimiento en los equipos de recepción.
Análisis de segmento
Por formato de producto: Las tarjetas de crédito lideran mientras que los pagos a plazos se expanden.
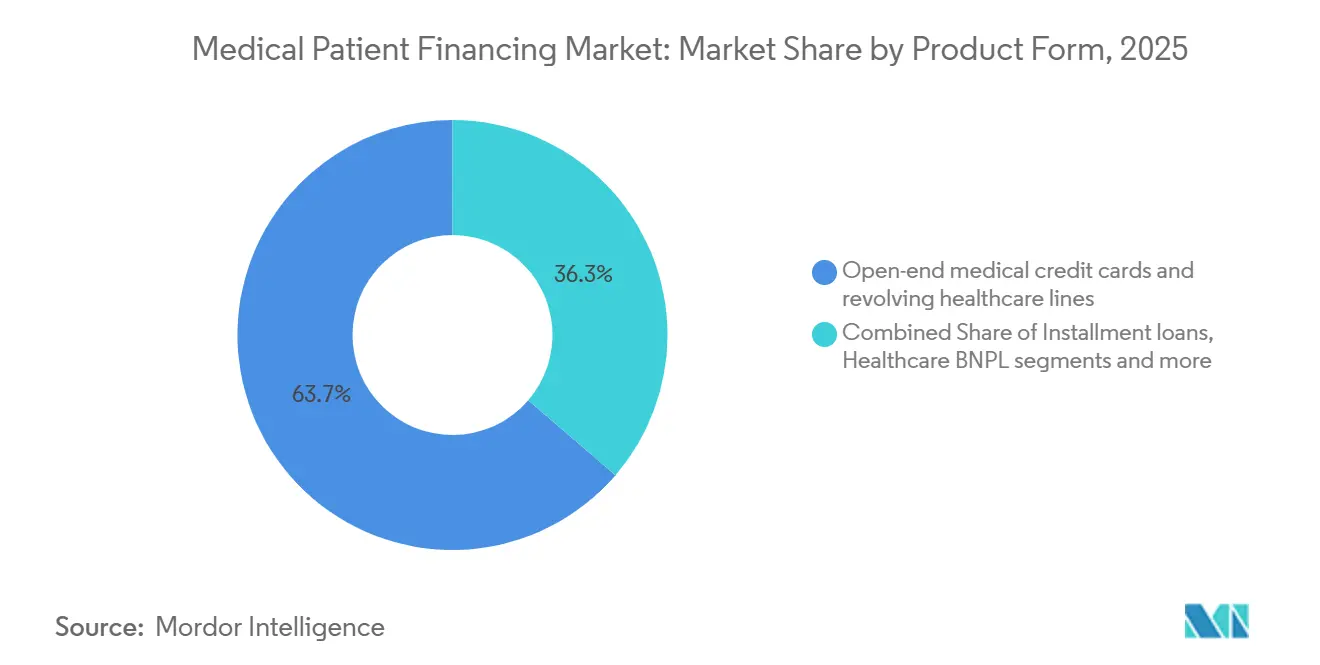
Las tarjetas de crédito médicas de línea abierta y las líneas de crédito rotatorias para el cuidado de la salud representaron el 63.7 % de la cuota de mercado de financiación de pacientes médicos por tipo de producto en 2025. Su liderazgo refleja las relaciones con los proveedores desarrolladas en las redes de atención dental, oftalmológica y especializada, donde el personal está acostumbrado a hablar sobre el crédito disponible junto con el plan de tratamiento y la responsabilidad prevista del paciente. Su diseño de interés diferido también genera inquietudes en los consumidores cuando un saldo promocional no se paga a tiempo, especialmente cuando los pacientes no comprenden completamente que los intereses pueden aplicarse al saldo de compra original después de que finalice el período promocional. La CFPB registró quejas relacionadas con la forma en que se representaba el interés diferido en los programas distribuidos por los proveedores [4] Oficina de Protección Financiera del Consumidor, “Regla de Informes de Crédito de Deuda Médica”, Oficina de Protección Financiera del Consumidor, consumerfinance.gov. Los proveedores de productos deben dejar claras las fechas de pago y los posibles costos de intereses al momento de la inscripción.
Se prevé que los servicios de pago a plazos y los préstamos con opción de "compra ahora, paga después" (BNPL) en el sector sanitario crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.1 % hasta 2031. El mercado de financiación médica para pacientes que utilizan estos productos se está expandiendo, ya que los pacientes esperan opciones de pago fijas y transparentes al momento de la compra. Los plazos de reembolso más cortos pueden ser útiles para procedimientos de menor coste que antes no justificaban el crédito rotatorio, lo que permite a los proveedores ofrecer un plan de pago definido para gastos que siguen siendo significativos para un hogar, pero que son inferiores al saldo típico de un préstamo a largo plazo. Los préstamos a plazos con plazo fijo siguen siendo adecuados para tratamientos de FIV, tratamientos dentales importantes y procedimientos bariátricos con saldos más elevados. La integración de CareCredit de Stripe ilustra cómo la financiación puede aparecer dentro de los flujos de pago digitales estándar. En Europa, los requisitos del deber de protección al consumidor determinarán las comprobaciones de asequibilidad y la información divulgada para los créditos sanitarios a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por acreedor: los emisores de depósitos mantienen su escala mientras que los especialistas ganan acceso.
En 2025, los emisores de depósitos controlaban el 72.1 % de la cuota de mercado de financiación de pacientes médicos por acreedor. Su posición refleja menores costes de financiación, recursos de cumplimiento normativo consolidados y redes de proveedores construidas a lo largo de muchos años, lo que permite a los grandes emisores respaldar programas nacionales y estandarizar los procesos operativos en numerosas clínicas participantes. Estos emisores pueden ofrecer programas a través de grandes redes dentales y de especialidades. Sus estructuras operativas más grandes también pueden ralentizar los cambios en el diseño de productos y las alianzas tecnológicas, especialmente cuando cada cambio requiere la revisión de las funciones legales, de riesgo, operativas y de apoyo a los proveedores. Por lo tanto, el mercado de financiación de pacientes médicos está experimentando una competencia entre especialistas mediante una implementación más rápida y herramientas para proveedores más personalizadas. El sistema PRISM de Synchrony evalúa hasta 9,000 atributos de datos por solicitud, incluidos datos financieros alternativos y el comportamiento de pago.
Se prevé que los prestamistas no bancarios autorizados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.8 % hasta 2031. Las plataformas especializadas pueden establecer nuevas alianzas de gestión de consultorios sin los mismos ciclos de revisión interna asociados a los programas bancarios, una ventaja importante cuando los proveedores desean introducir rápidamente una opción de financiación o adaptar la oferta a una especialidad en particular. Su modelo se basa en mantener la calidad de los préstamos al tiempo que aumenta el acceso para pacientes con historiales crediticios limitados. Está ganando cuota de mercado a medida que los prestamistas especializados mejoran su experiencia digital y asumen un mayor riesgo de impago de los proveedores. La cuota de mercado de la financiación médica para pacientes está cada vez más marcada por los prestamistas que pueden combinar una evaluación crediticia inclusiva con controles de riesgo claros, divulgaciones oportunas y estructuras de pago que los proveedores pueden explicar sin generar confusión en los pacientes, especialmente a medida que la financiación se acerca a la etapa de consulta y pago.
Aplicación clínica: La odontología proporciona volumen mientras que la fertilidad aumenta más rápido.
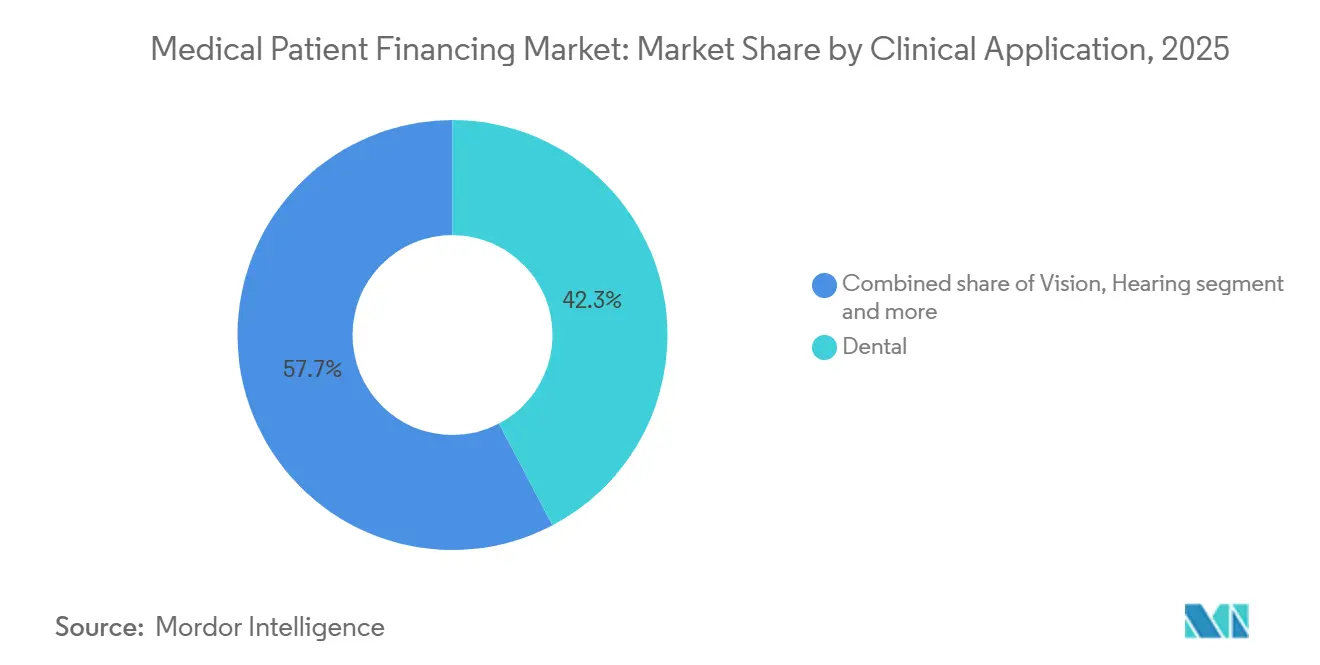
En 2025, los procedimientos dentales representaron el 42.3 % de la cuota de mercado de financiación médica para pacientes, según su aplicación clínica. Las restauraciones, los implantes y la ortodoncia pueden generar saldos de cuatro cifras que la cobertura dental estándar no cubre por completo, por lo que los pacientes pueden necesitar considerar pagos mensuales incluso con algún tipo de seguro dental. Esto convierte la financiación en un tema habitual en la conversación sobre el tratamiento en muchas clínicas, donde el personal necesita una opción que pueda adaptarse a diferentes importes de saldo y situaciones crediticias de los pacientes sin retrasar la atención recomendada. CareCredit está integrado como herramienta de financiación predeterminada en más de 2,500 clínicas de ortodoncia y 15 000 consultorios dentales en las plataformas de Planet DDS. Este enfoque multi-prestamista mantiene una amplia distribución en el mercado de financiación médica para pacientes, incluso cuando las principales plataformas tienen extensas relaciones con proveedores.
Se prevé que la atención a la fertilidad y la reproducción crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.2 % hasta 2031. Los altos costos de la FIV y la posibilidad de múltiples ciclos de tratamiento generan una necesidad previsible de un plan de pago estructurado, ya que la decisión financiera de un paciente puede abarcar varias etapas clínicas en lugar de un único procedimiento programado. El aumento de los beneficios de fertilidad patrocinados por los empleadores podría redirigir parte de la demanda hacia las plataformas de beneficios empresariales. Los saldos relacionados con la visión, la audición, los equipos médicos duraderos y los gastos hospitalarios presentan diferentes patrones de pago y riesgos crediticios. Los saldos de atención aguda siguen siendo más difíciles de evaluar, ya que la adjudicación de las aseguradoras y las disputas de facturación pueden modificar el monto final que debe el paciente.
Por tipo de centro: Las organizaciones de servicios dentales mantienen el volumen de negocio mientras que las clínicas de estética lo aceleran.
En 2025, las clínicas dentales y las organizaciones de servicios dentales (DSO) representaban el 39.8 % de la cuota de mercado de financiación de pacientes médicos por centro de atención. Su envergadura refleja la frecuencia de las necesidades de tratamiento y la consolidación de las clínicas dentales en grupos más grandes, lo que permite a los equipos centralizados negociar con las entidades financieras e implementar procedimientos de pago comunes en diversas ubicaciones. Los grupos más grandes pueden contar con varios socios financieros para una amplia base de pacientes. Esto mejora la cobertura de aprobación y reduce la dependencia de una sola entidad financiera. El tamaño del mercado de financiación de pacientes médicos en el sector dental se beneficia de los procedimientos recurrentes y los saldos de bolsillo predecibles, lo que facilita que el proveedor presente condiciones de pago estandarizadas para las distintas categorías de tratamiento habituales. Los consultorios médicos, las clínicas y los centros quirúrgicos ambulatorios también atienden a un volumen creciente de saldos de pago directo.
Se prevé que las prácticas de estética, spa médico y cirugía plástica crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.4 % hasta 2031. Estos servicios generalmente no están cubiertos por los seguros, por lo que las conversaciones sobre el pago tienen lugar durante la consulta inicial, antes de que los pacientes se comprometan con un procedimiento electivo y cuando el costo total del tratamiento es visible. La financiación puede influir en la aceptación del tratamiento, ya que el precio del procedimiento suele conocerse antes de que comience la atención. Los hospitales y sistemas de salud se enfrentan a una combinación más compleja de pacientes asegurados, beneficiarios de Medicaid y pacientes que pagan por su cuenta. A menudo han utilizado acuerdos de recursos que mantienen bajos los costos del programa y preservan una amplia elegibilidad. Los centros de óptica y audiología también son adecuados para plazos de pago estandarizados, ya que las lentes correctivas y los audífonos generan saldos recurrentes para los pacientes.
Análisis geográfico
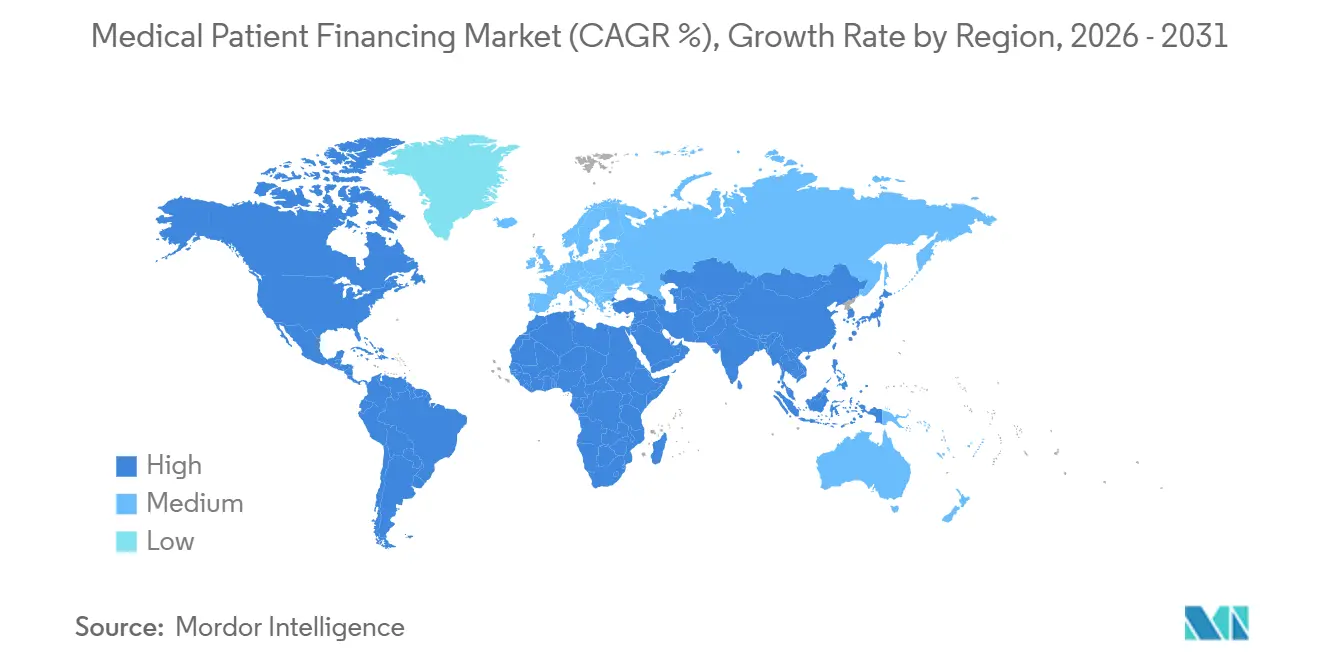
América del Norte representó el 87.6 % de la cuota de mercado de financiación de servicios médicos para pacientes en 2025. Los ingresos regionales reflejan los altos costos de los procedimientos, la exposición a deducibles y las redes de acreedores especializados. Epic Research descubrió que la proporción de pacientes que pagaban por su cuenta en las consultas de urgencias aumentó del 5.5 % al 7.6 % entre principios de 2022 y mediados de 2026. El estudio abarcó más de 550 millones de consultas en 2,200 hospitales y 50 000 clínicas. La necesidad de financiación en Canadá se concentra en los servicios dentales, oftalmológicos y farmacéuticos, mientras que el crecimiento de la sanidad privada en México se centra en las zonas urbanas con un crédito regulado menos desarrollado.
Europa y Sudamérica tienen participaciones menores con diferentes factores que impulsan la demanda. En el Reino Unido, la demanda se concentra en odontología, oftalmología, tratamientos cosméticos electivos y hospitales privados, ya que el NHS cubre gran parte de la atención de urgencias. El enfoque de la FCA para 2026 sobre el pago a plazos sin intereses (BNPL) requiere evaluaciones de asequibilidad y afectará a los productos de financiación de la atención médica. Alemania, Francia, Italia y España cuentan con sistemas universales donde los copagos, las mejoras electivas y las alternativas de lista de espera crean oportunidades de financiación. Brasil y Argentina apoyan la demanda de atención médica privada, pero la volatilidad de los tipos de interés puede limitar los plazos más largos. Por el contrario, Arabia Saudita y los Emiratos Árabes Unidos apoyan la demanda en etapas tempranas a través de hospitales privados de alta gama y el turismo médico.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.6 % hasta 2031. El tamaño del mercado de financiación de servicios médicos para pacientes se ve impulsado por la expansión de las redes privadas y la adopción de servicios financieros digitales en la región, siendo la financiación de pacientes más relevante en aquellos casos en que los proveedores privados requieren el pago antes o durante el tratamiento. India presenta una importante brecha de financiación para la atención ambulatoria, dental y electiva que excede el alcance de su cobertura pública de hospitalización. Plataformas nacionales como Arogya Finance, CarePal Money y Zenifi/BharatX están abordando esta necesidad. China está desarrollando una política que podría permitir la participación de los seguros privados en medicamentos innovadores, mientras que Indonesia, Vietnam, Tailandia y Malasia muestran un potencial inicial para los pagos a plazos sin intereses (BNPL) en el sector sanitario mediante pagos móviles urbanos.
Panorama competitivo
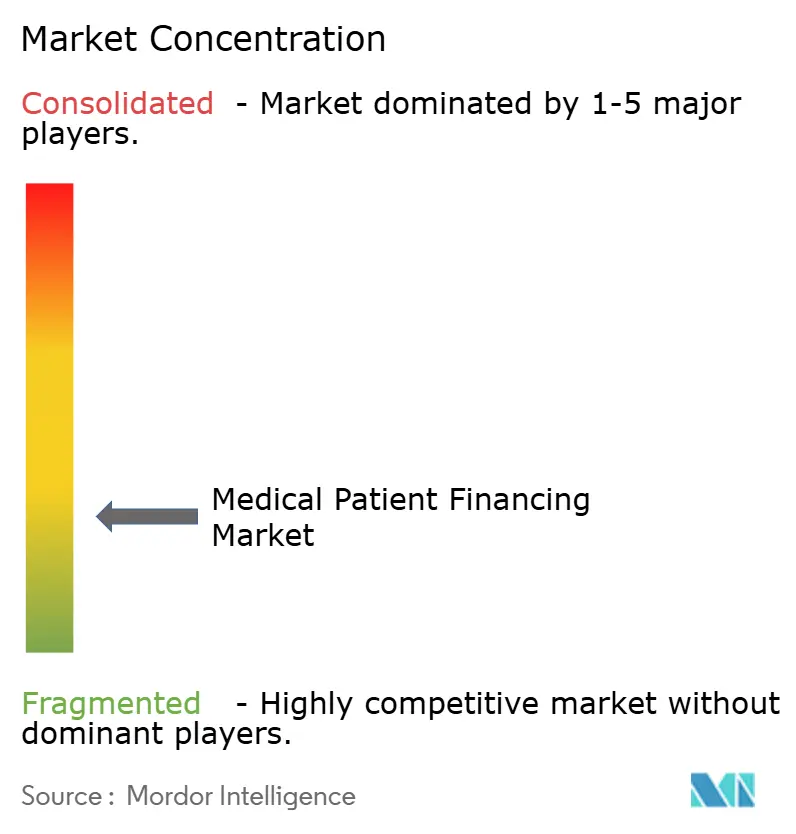
El mercado de financiación médica para pacientes combina la distribución tradicional y concentrada de créditos rotatorios con un sector de préstamos especializados fragmentado, creando un entorno competitivo donde las redes establecidas coexisten con proveedores más recientes que se centran en casos de uso clínicos y de software más específicos. Entre los principales emisores de tarjetas de crédito médicas se encuentran CareCredit y Synchrony, GreenSky y Goldman Sachs, y Comenity y Bread Financial. Ninguna plataforma no bancaria controlaba más del 5 % de la base de proveedores potenciales. En febrero de 2026, Synchrony amplió su presencia mediante la integración de Planet DDS en más de 2,500 clínicas de ortodoncia y 15 000 consultorios dentales. Los grandes emisores deben seguir mejorando sus herramientas digitales, ya que los especialistas reducen la importancia de la distribución tradicional basada en relaciones y ofrecen opciones de financiación a través de proveedores de software que ya prestan servicio a la clínica. Este cambio modifica la forma en que los proveedores comparan prestamistas y presentan opciones financieras a los pacientes.
La tecnología es un pilar fundamental de la competencia en el mercado de financiación de pacientes médicos, ya que la evaluación crediticia, la comunicación con el paciente y la gestión de pagos se realizan ahora dentro de flujos de trabajo digitales conectados que reducen los retrasos entre la decisión clínica y la respuesta financiera. PRISM permite a Synchrony evaluar datos financieros alternativos al tiempo que atiende a pacientes con historiales crediticios convencionales limitados. La integración de Stripe con CareCredit en agosto de 2026 representa otro avance hacia opciones de pago y financiación integradas. PayZen diferencia su modelo mediante la compra de cuentas por cobrar de pacientes y la asunción del riesgo de impago, lo que proporciona a los sistemas de salud un flujo de caja más predecible. La evidencia del NBER sobre pequeñas deudas médicas respalda la consideración de métodos de evaluación crediticia que vayan más allá del historial crediticio médico convencional. Los acreedores con controles adaptables pueden tener ventaja a medida que las normativas estatales se vuelven más diversas.
Persisten las oportunidades en los centros quirúrgicos ambulatorios y los grupos de médicos multiespecialistas que presentan saldos crecientes de pacientes que pagan por cuenta propia, sin una infraestructura de financiación de DSO dental, donde las opciones de pago pueden ser menos visibles durante la toma de decisiones sobre el tratamiento. El mercado de financiación médica para pacientes también tiene potencial fuera de Norteamérica, donde los costos de la atención privada pueden exceder la liquidez del paciente. Sin embargo, la oferta de acreedores aún es limitada y los canales digitales de crédito al consumo están en desarrollo. Los proveedores evalúan a los prestamistas en función de la aprobación del paciente, la claridad en los reembolsos, las prácticas de cobro y la calidad de la integración. Las estructuras sin recurso pueden resultar atractivas para los sistemas de salud que desean eliminar el riesgo de cuentas por cobrar de sus balances. El segmento de especialistas permanece fragmentado, incluso cuando los emisores establecidos mantienen una amplia distribución de proveedores.
Líderes del sector de financiación de servicios médicos para pacientes
CareCredit
Soluciones para pacientes de LendingClub
cieloverde
ClearBalance Healthcare
Payzen
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Stripe integró CareCredit en negocios elegibles de salud y bienestar en Estados Unidos mediante Stripe Checkout y Stripe Payment Element, lo que permitió inicialmente transacciones estándar de CareCredit y financiamiento promocional a seis meses. Esta integración incorpora el crédito al consumidor para el sector salud en el mismo flujo digital utilizado para el procesamiento de pagos estándar, lo que reduce los costos de implementación del financiamiento para consultorios independientes y extiende la distribución de CareCredit a consultorios que anteriormente carecían de personal dedicado al financiamiento.
- Abril de 2026: Nextech integró de forma nativa la financiación a plazos de pago fijo y sin comisiones ocultas de Affirm en su plataforma de gestión de prácticas especializadas, lo que permitió la concesión de préstamos en el punto de atención dentro de los flujos de trabajo de programación y facturación.
- Diciembre de 2025: Bluefin amplió su integración con Epic MyChart para admitir pagos con tarjetas de Cuentas de Ahorro para la Salud (HSA) y Cuentas de Gastos Flexibles (FSA), además de tarjetas de crédito, tarjetas de débito y pagos mediante la Cámara de Compensación Automatizada (ACH), lo que permite la aceptación de pagos omnicanal en los entornos de MyChart, Willow Ambulatory y Welcome Kiosk.
- Noviembre de 2025: PCI Pal lanzó una integración de pago segura que conecta Epic EHR con su plataforma omnicanal basada en la nube, lo que permite el procesamiento de pagos que cumple con las normas HIPAA y PCI a través de canales telefónicos, de teclado y digitales dentro de los flujos de trabajo existentes de los proveedores de Epic.
Alcance del informe sobre el mercado global de financiación de pacientes médicos
El mercado de financiación de servicios médicos para pacientes se refiere a los productos y servicios financieros que permiten a los pacientes pagar los gastos sanitarios mediante planes de pago a plazos, préstamos médicos, soluciones de pago basadas en crédito u otros acuerdos de financiación, reduciendo así la necesidad de realizar pagos inmediatos de su propio bolsillo para tratamientos y procedimientos.
El mercado de financiación de servicios médicos para pacientes se segmenta por tipo de producto (tarjetas de crédito médicas de línea abierta, líneas de crédito rotatorias para el cuidado de la salud y más), entidad acreedora (emisores de depósitos y más), aplicación clínica (odontología, oftalmología y más), lugar de atención (hospitales, consultorios médicos y más) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones del mercado se presentan en términos de valor (USD).
| Tarjetas de crédito médicas de línea abierta y líneas de crédito rotatorias para el cuidado de la salud |
| Préstamos médicos a plazos fijos |
| Pagos a plazos en el punto de atención para el sector salud (BNPL/Short Payment Point of Care) |
| Otros |
| Emisores depositarios |
| Prestamistas autorizados que no son entidades bancarias |
| Otros |
| Odontológico |
| Visión/Optometría |
| Audición/Audiología |
| Cirugía estética/Medicina estética |
| Cuidados de fertilidad/reproducción |
| Equipos y dispositivos médicos duraderos |
| Gastos de bolsillo hospitalarios, de atención aguda y de otros médicos/quirúrgicos |
| Otros |
| Hospitales y Sistemas de Salud |
| Consultorios médicos y clínicas médicas |
| Centros Quirúrgicos Ambulatorios |
| Consultorios dentales y organizaciones de servicios dentales (DSO) |
| Tiendas/Clínicas de Óptica y Audiología |
| Consultorios de estética, spa médico y cirugía plástica. |
| Otros sitios |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por formulario de producto | Tarjetas de crédito médicas de línea abierta y líneas de crédito rotatorias para el cuidado de la salud | |
| Préstamos médicos a plazos fijos | ||
| Pagos a plazos en el punto de atención para el sector salud (BNPL/Short Payment Point of Care) | ||
| Otros | ||
| Por el acreedor | Emisores depositarios | |
| Prestamistas autorizados que no son entidades bancarias | ||
| Otros | ||
| Por aplicación clínica | Odontológico | |
| Visión/Optometría | ||
| Audición/Audiología | ||
| Cirugía estética/Medicina estética | ||
| Cuidados de fertilidad/reproducción | ||
| Equipos y dispositivos médicos duraderos | ||
| Gastos de bolsillo hospitalarios, de atención aguda y de otros médicos/quirúrgicos | ||
| Otros | ||
| Por sitio de atención | Hospitales y Sistemas de Salud | |
| Consultorios médicos y clínicas médicas | ||
| Centros Quirúrgicos Ambulatorios | ||
| Consultorios dentales y organizaciones de servicios dentales (DSO) | ||
| Tiendas/Clínicas de Óptica y Audiología | ||
| Consultorios de estética, spa médico y cirugía plástica. | ||
| Otros sitios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué factores impulsan la demanda de financiación para pacientes con problemas médicos?
Los deducibles más altos, los costos de tratamiento no cubiertos y la limitada capacidad de los hogares para afrontar gastos inesperados están impulsando la demanda de planes de pago en el mercado de financiación de servicios médicos para pacientes.
¿Cuál será el volumen de financiación de la atención médica para pacientes en 2026?
El sector alcanzará un valor de 22.2 millones de dólares en 2026 y se prevé que llegue a los 28.5 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.1%.
¿Qué categoría de productos está creciendo más rápido?
Se prevé que los servicios de pago a plazos y de pago por adelantado en el sector sanitario crezcan a una tasa de crecimiento anual compuesta del 9.1 % hasta 2031.
¿Qué aplicación clínica utiliza la financiación con mayor frecuencia?
Los procedimientos dentales representaron el 42.3% del volumen de aplicaciones clínicas en 2025, debido a los frecuentes gastos que los pacientes debían asumir de su propio bolsillo.
¿Qué región se está expandiendo más rápido?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.6 % hasta 2031, impulsada por el crecimiento del sector sanitario privado y los pagos digitales.
¿Cuáles son los principales riesgos para los prestamistas y proveedores?
Entre los principales riesgos se incluyen la deuda de los consumidores, la exposición a la morosidad, la sensibilidad a los tipos de interés y las normas más estrictas para la divulgación de información crediticia médica en el mercado de financiación de pacientes médicos.


