

Tamaño y participación en el mercado de sensores médicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
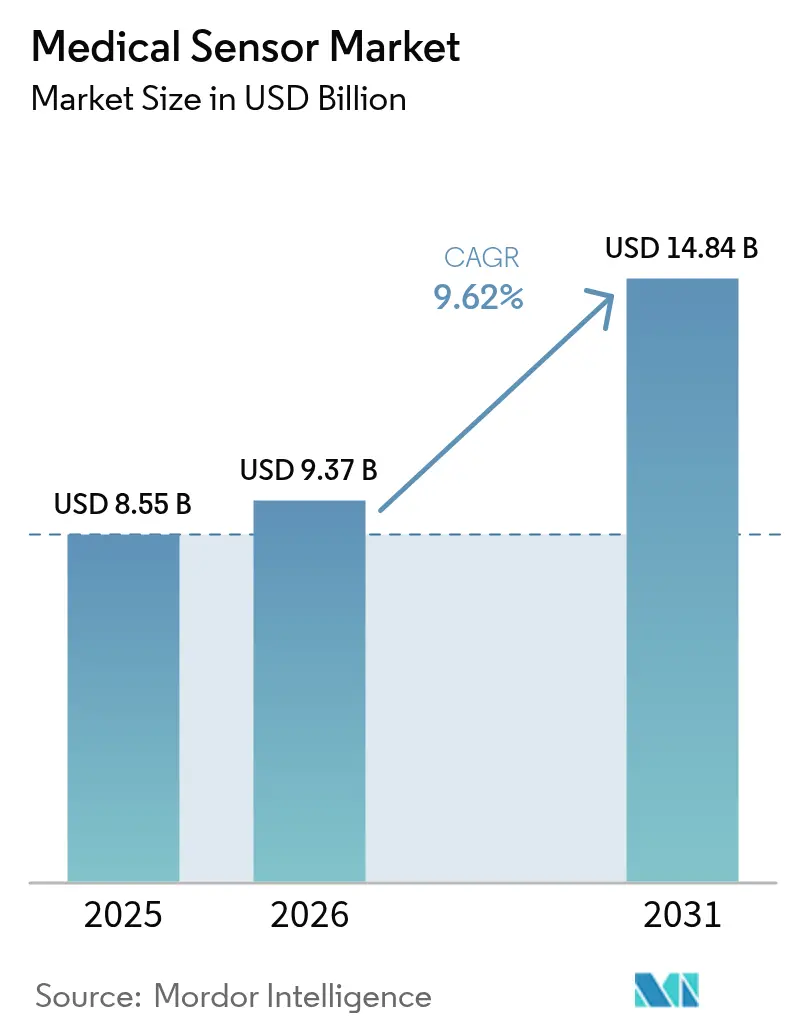
| Tamaño del mercado (2026) | USD 9.37 mil millones |
| Tamaño del mercado (2031) | USD 14.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.62% CAGR |
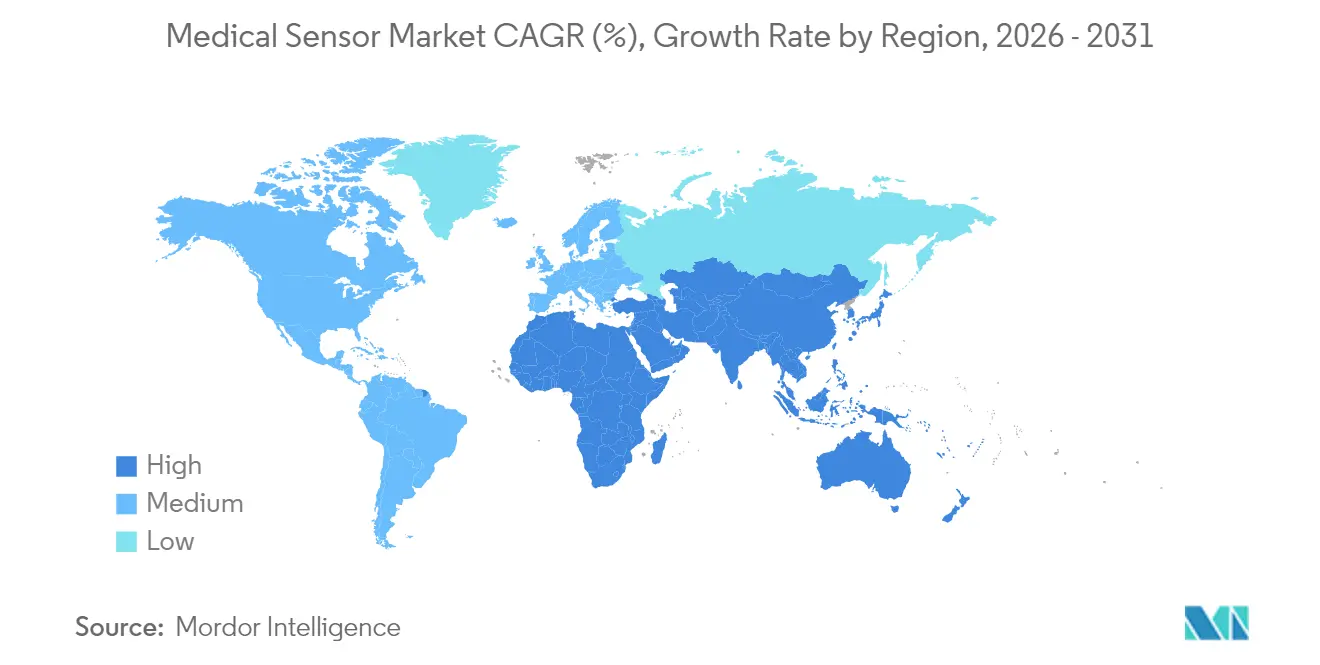
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
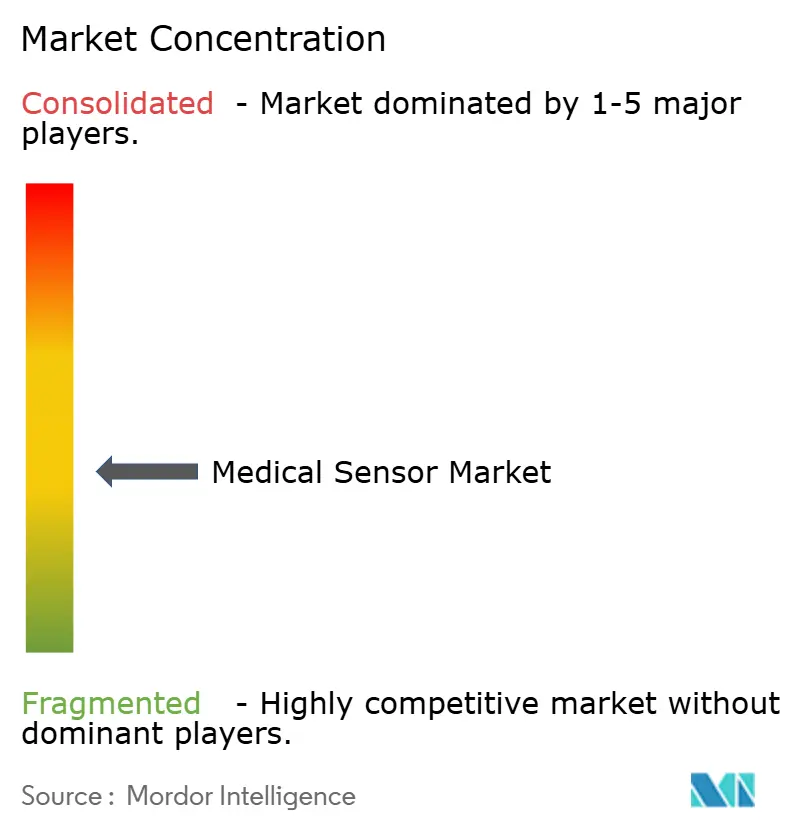
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores médicos por Mordor Intelligence
El mercado de sensores médicos alcanzó un valor de 8.55 millones de dólares en 2025 y se estima que crecerá de 9.37 millones de dólares en 2026 a 14.84 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.62% durante el período de pronóstico (2026-2031). La rápida miniaturización de semiconductores, el análisis basado en IA y las vías regulatorias favorables están acelerando la comercialización de dispositivos médicos en entornos clínicos y de consumo. Los biosensores mantienen el liderazgo en la demanda a medida que la monitorización de la glucosa pasa de pruebas episódicas a retroalimentación en tiempo real. Los sensores ópticos y de imagen ganan impulso gracias a diagnósticos no invasivos de alta resolución que complementan las modalidades tradicionales. Los incentivos a la fabricación nacional bajo la Ley CHIPS de EE. UU., combinados con los programas nacionales de adquisición en China, continúan dando forma a las cadenas de suministro y las ventajas competitivas regionales. Las alianzas estratégicas entre empresas de dispositivos y empresas tecnológicas están acortando los ciclos de desarrollo y ampliando la integración del ecosistema para generar nuevas fuentes de ingresos en el mercado de sensores médicos.
Conclusiones clave del informe
- Por tipo de sensor, los biosensores lideraron con una participación de mercado del 43.35% en sensores médicos en 2025; se pronostica que los sensores ópticos/de imagen se expandirán a una CAGR del 14.12% hasta 2031.
- Por tecnología, los dispositivos MEMS capturaron el 51.90 % del tamaño del mercado de sensores médicos en 2025, mientras que se proyecta que los sensores nano/grafeno crecerán a una CAGR del 14.55 %.
- Por modo de implementación, los sensores portátiles representaron el 38.25 % del tamaño del mercado de sensores médicos en 2025; los sensores implantables están avanzando a una CAGR del 13.05 % hasta 2031.
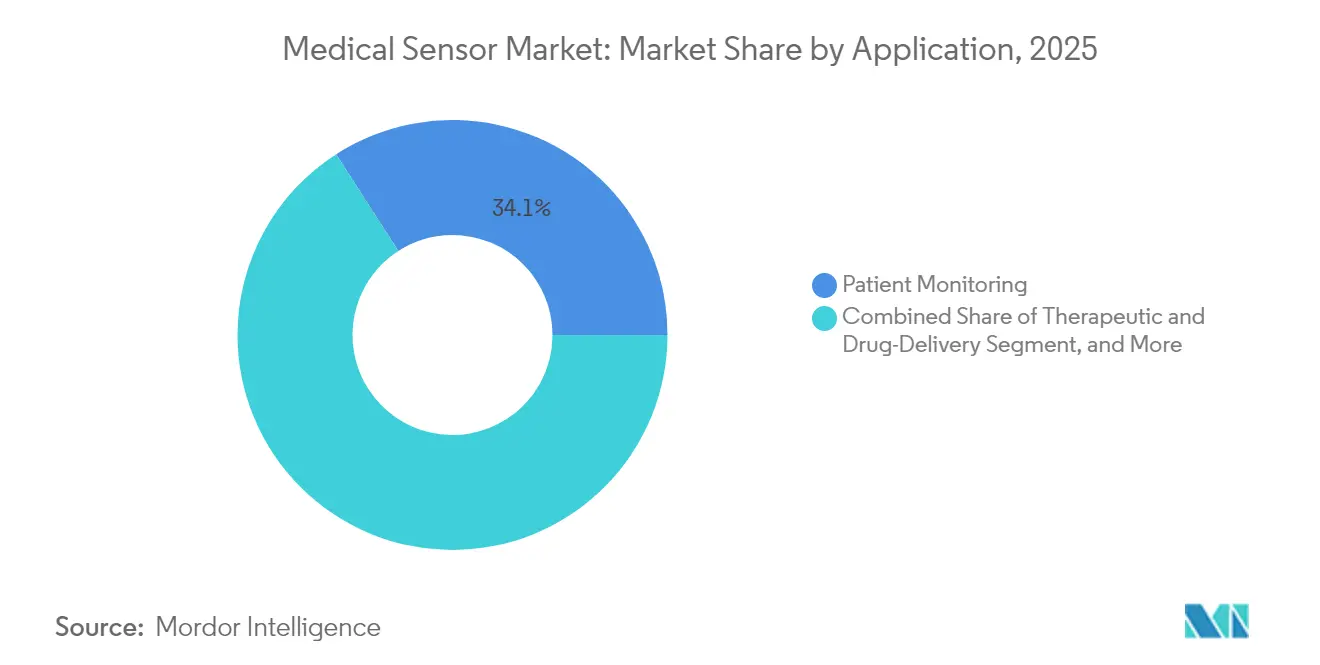
- Por aplicación, la monitorización de pacientes tuvo una participación de mercado de sensores médicos del 34.10 % en 2025; las aplicaciones terapéuticas y de administración de fármacos están creciendo a una CAGR del 13.22 %.
- Por usuario final, los hospitales controlaron el 63.30% del tamaño del mercado de sensores médicos en 2025, mientras que los entornos de atención domiciliaria muestran una perspectiva de CAGR del 13.74%.
- Por geografía, América del Norte representó el 34.20 % de la participación de mercado de sensores médicos en 2025; Asia-Pacífico exhibe la CAGR regional más rápida con un 13.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores médicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción del monitoreo continuo de glucosa con inteligencia artificial en América del Norte | + 2.1% | América del Norte, con repercusión en la UE | Mediano plazo (2-4 años) |
| Cambio hacia sensores desechables trazables impulsado por el MDR de la UE | + 1.8% | Europa, influencia regulatoria en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adquisición de dispositivos portátiles de SpO₂ para uso doméstico por parte de la NHSA de China | + 1.5% | China, influencia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de sensores esterilizables en cirugía robótica (Japón) | + 1.2% | Japón, adopción en mercados desarrollados | Mediano plazo (2-4 años) |
| Fábricas de MEMS de la Ley CHIPS de EE. UU. para sensores médicos | + 1.0% | América del Norte, resiliencia de la cadena de suministro a nivel mundial | Largo plazo (≥ 4 años) |
| Sensores microfluídicos para heridas impresos en 3D en hospitales alemanes | + 0.9% | Alemania, adopción en la UE, validación clínica a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de la monitorización continua de glucosa habilitada con IA
Roche obtuvo la marca CE para su sistema Accu-Chek SmartGuide en 2024, integrando algoritmos predictivos que anticipan episodios de hipoglucemia con horas de antelación. Ese mismo año, la FDA amplió la autorización para la dosificación automatizada de insulina a pacientes con diabetes tipo 2, validando así el camino hacia las terapias de circuito cerrado. La inversión de 75 millones de dólares de Dexcom en Oura subraya la convergencia entre la monitorización metabólica y el seguimiento integral del bienestar. La colaboración entre Abbott y Medtronic está acelerando las plataformas interoperables que vinculan los datos de monitorización continua de glucosa (MCG) con los algoritmos de las bombas de insulina prácticamente en tiempo real. IBM y Roche impulsaron esta trayectoria en 2025 al añadir modelos predictivos basados en el estilo de vida a los paneles de control de los sensores. [1] Roche, “Roche Receives CE Mark for Its AI-Enabled Continuous Glucose Monitoring Solution,” roche.com
Cambio impulsado por el MDR de la UE hacia sensores desechables trazables
La aplicación del Reglamento de Dispositivos Médicos exige la trazabilidad completa del ciclo de vida mediante identificadores únicos de dispositivos integrados incluso en productos de un solo uso, lo que impulsa a los fabricantes a integrar el seguimiento digital en los desechables enviados a clínicas europeas. Hospitales alemanes están probando sensores microfluídicos para heridas impresos en 3D que registran datos de lotes en el punto de atención, creando circuitos de retroalimentación que facilitan tanto el reembolso como la vigilancia poscomercialización. Las empresas globales adoptan cada vez más diseños que cumplen con el MDR en todas sus instalaciones para evitar inventarios duplicados, lo que eleva los estándares de calidad en las líneas de contrato de Asia-Pacífico que abastecen pedidos europeos.
Adquisición de dispositivos portátiles de SpO₂ para uso doméstico por parte de la NHSA de China
La Administración Nacional de Seguridad Sanitaria de China implementó millones de oxímetros de pulso equipados con IA en hospitales públicos en 2024. Los requisitos de interoperabilidad garantizan que estos dispositivos alimenten los historiales clínicos electrónicos nacionales, lo que permite obtener información epidemiológica que fortalece la prevención de enfermedades crónicas. Los proveedores adaptan el firmware para cumplir con las normas locales de soberanía de datos, manteniendo al mismo tiempo la certificación ISO-13485, lo que genera un conjunto de características bifurcadas que diferencian el inventario destinado a China de los modelos de exportación.
Demanda de sensores esterilizables en cirugía asistida por robot
Los centros quirúrgicos japoneses requieren sensores ópticos y de presión capaces de resistir repetidas exposiciones al autoclave sin deriva. Los sensores sanguíneos ópticos blandos utilizados en ensayos de colonoscopia alcanzaron un rendimiento de detección del 96 % al soportar ciclos de vapor a alta presión. Los programas de ciencia de materiales se centran en polímeros de alta temperatura y encapsulado hermético de vidrio para prolongar la vida útil de los sensores en docenas de procedimientos, creando un segmento premium con precios de venta promedio más altos en el mercado de sensores médicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Etiquetado divergente de ciberseguridad (FDA RTA-V vs. EU MDCG 2024-12) | -1.4% | Global, con un impacto agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Escasez de obleas semiconductoras de grado médico (APAC) | -1.1% | Fabricación en Asia-Pacífico, impacto en la cadena de suministro global | Mediano plazo (2-4 años) |
| Impacto del coste de los sensores de un solo uso según la directiva RAEE/RoHS de la UE de 2024 | -0.8% | Europa, influencia en los estándares de fabricación globales | Largo plazo (≥ 4 años) |
| Sobrecarga del flujo de trabajo del personal clínico con dispositivos portátiles multiparamétricos (Servicio Nacional de Salud del Reino Unido) | -0.6% | Reino Unido: desafíos de adopción más amplios en los sistemas de salud pública | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Etiquetado divergente de ciberseguridad
La discrepancia entre el marco de evaluación de amenazas en tiempo real de la FDA y el reglamento de expedientes de seguridad previos a la comercialización de la UE requiere una doble validación. Los plazos de desarrollo se alargan hasta un 20 % y los pequeños participantes suelen limitar sus lanzamientos a una sola región, lo que limita la diversidad competitiva y ralentiza la difusión global de las innovaciones.
Escasez de obleas semiconductoras de grado médico
Las fundiciones de Taiwán, Corea del Sur y China priorizan los pedidos de electrónica de consumo, dejando las líneas especializadas de sensores de imagen y analógicas con una asignación insuficiente para la demanda médica. Los plazos de entrega de los nodos avanzados superan los 12 meses, lo que impulsa a los fabricantes de dispositivos a explorar la expansión de la capacidad nacional de obleas, respaldada por los mecanismos de financiación de la Ley CHIPS de EE. UU.
Análisis de segmento
Por tipo de sensor: Los biosensores sustentan la versatilidad clínica
Los biosensores captaron el 43.35% del mercado de sensores médicos en 2025, impulsados por los análisis de glucosa, cardíacos y de enfermedades infecciosas, que muestran un sólido respaldo para los reembolsos. Los módulos de glucosa en sangre dominan los ingresos del subsegmento, ya que la detección continua sustituye el diagnóstico por punción digital. Las plataformas electroquímicas integran filtros de IA que detectan lecturas anómalas y reducen las falsas alarmas, lo que refuerza la confianza del personal clínico. Los sensores de presión siguen siendo fundamentales en ventiladores y monitores hemodinámicos, mientras que los elementos de temperatura ahora se incluyen en wearables multiparamétricos que monitorizan la progresión de la fiebre. Los sensores de flujo respaldan los dispositivos de terapia respiratoria, cuyo volumen aumentó tras los picos de la pandemia. Los sensores ópticos y de imagen presentan la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 14.12%, ya que las modalidades de terahercios e hiperespectrales permiten la caracterización no invasiva de tejidos. Los acelerómetros mejoran las herramientas de rehabilitación para supervivientes de accidentes cerebrovasculares, y los biosensores de grafeno de nicho demuestran umbrales de detección subpicomolares que anticipan su futura adopción comercial.
La competencia en el sector de los biosensores se está ampliando a medida que los centros de investigación patentan matrices de nanotubos de carbono dirigidas a biomarcadores hormonales, lo que amplía la cartera de productos de la industria de sensores médicos. Los líderes del mercado desarrollan conjuntamente paquetes de análisis de sensores que combinan señales sin procesar con paneles predictivos. Esta capa de servicios aumenta los costes de cambio y amplía las fuentes de beneficios más allá de la venta de hardware. Dadas estas tendencias, los biosensores conservarán su papel dominante, cediendo una cuota de mercado relativa a las modalidades centradas en la imagen que abordan las necesidades de oncología y dermatología dentro del mercado de sensores médicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: el liderazgo de MEMS se enfrenta a la disrupción a escala nanométrica
Las plataformas MEMS representaron el 51.90 % del tamaño del mercado de sensores médicos en 2025 gracias a ecosistemas de fabricación consolidados y métricas de fiabilidad consolidadas. Estas plataformas sustentan dispositivos de presión, inercia y flujo en monitores de UCI y bombas ambulatorias. La fabricación CMOS respalda sensores de imagen de alta resolución y soluciones multifuncionales de sistema en chip (SIM) que albergan fotodiodos, amplificadores e interfaces de radio. Los sensores de fibra óptica se integran en salas de resonancia magnética y unidades de quemados, donde la inmunidad electromagnética es fundamental, gracias a los avances en fibras de vidrio flexibles que resisten la tensión.
Los dispositivos nanométricos y de grafeno, aunque representan solo una fracción de los envíos, registrarán una tasa de crecimiento anual compuesta (TCAC) del 14.55 % hasta 2031. Los biosensores de metasuperficie de grafeno demostraron la detección viral de moléculas individuales en ensayos de laboratorio. Las universidades también produjeron sensores de grafeno por ondas sonoras que logran la identificación química, lo que destaca las posibilidades de una sensibilidad ultraalta. El progreso paralelo en la electrónica orgánica impresa en 3D abre la puerta al diseño de geometrías personalizadas que la litografía convencional no puede ofrecer. A medida que mejora la producción, las arquitecturas a nanoescala desplazarán cada vez más a los MEMS en casos de uso específicos de alta sensibilidad en el mercado de sensores médicos.
Por modo de implementación: los wearables dominan la entrada del consumidor
Los dispositivos wearables representaron el 38.25 % de los ingresos de 2025, gracias a la conectividad de smartphones y al análisis en la nube que traduce la información de los sensores a paneles de control intuitivos. Los formatos orientados al fitness utilizan elementos ópticos, inerciales y de temperatura para proporcionar información sobre el sueño y la actividad, mientras que los parches de grado clínico recopilan datos de ECG y SpO₂ bajo programas regulados. Los diseños no invasivos reducen las barreras para la adherencia y amplían la frecuencia de muestreo, optimizando así los conjuntos de datos longitudinales, cruciales para los algoritmos de atención preventiva.
Las plataformas implantables están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 13.05% a medida que la energía inalámbrica y las baterías miniaturizadas prolongan el tiempo de permanencia. Los primeros sensores de salud vascular ya monitorizan la presión y el flujo para guiar los ajustes de la terapia. Los sensores desechables responden a las necesidades de control de infecciones y cumplen con las normativas de trazabilidad al incorporar etiquetas de memoria de bajo coste que almacenan identificadores de lote. Su adopción se disparó durante la pandemia, cuando los protocolos de aislamiento limitaron la reutilización de dispositivos, una tendencia que se mantiene vigente en todo el mercado de sensores médicos.
Por aplicación: La monitorización de pacientes consolida la adopción
La monitorización de pacientes conservó el 34.10 % del mercado de sensores médicos en 2025, lo que refleja una amplia integración en estaciones de signos vitales, kits de telesalud y paneles de control de enfermedades crónicas. Los modelos remotos reducen el riesgo de reingreso y permiten estructuras de reembolso basadas en el valor. Los sensores de diagnóstico por imagen ofrecen una resolución más nítida con dosis de radiación más bajas, gracias a algoritmos de reconstrucción iterativos. Los sensores de guía quirúrgica proporcionan retroalimentación de oxígeno tisular en tiempo real, lo que aumenta la precisión en procedimientos mínimamente invasivos.
Los sistemas terapéuticos y de administración de fármacos presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 13.22 %, gracias a que las bombas de parche y los vendajes electrónicos incorporan sensores de flujo y pH que ajustan la dosis en respuesta a señales fisiológicas. Las aplicaciones de bienestar y fitness incorporan la huella de los sensores en las rutinas del consumidor, creando conjuntos de datos híbridos que conectan los ámbitos clínicos y de estilo de vida. Los análisis de IA extraen señales de alerta temprana, posicionando la atención predictiva como un pilar fundamental del mercado de sensores médicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los hospitales mantienen su escala pero la atención domiciliaria se acelera
Los hospitales representaron el 63.30% de los ingresos de 2025 al combinar la capacidad de adquisición con marcos de validación clínica. Las unidades de cuidados intensivos utilizan sensores de presión invasiva y hemodinámica que interactúan con estaciones de monitoreo centralizadas. Los centros de cirugía ambulatoria adoptan elementos ópticos de un solo uso que agilizan la rotación de personal y minimizan el riesgo de infección. Las clínicas especializadas implementan dispositivos de nicho, como matrices de electromiografía resistentes al sudor, que facilitan la rehabilitación post-ictus.
Los centros de atención domiciliaria registran una tasa de crecimiento anual compuesta (TCAC) del 13.74 % gracias a que los códigos de reembolso para la monitorización remota de pacientes amplían la cobertura en enfermedades crónicas. Los paneles de control basados en IA traducen las señales multivariadas de los sensores en alertas domiciliarias prácticas. Los textiles inteligentes con redes de fibra óptica integradas monitorizan la movilidad en personas mayores y ofrecen una precisión del 100 % en la clasificación de la actividad durante los estudios piloto. Este enfoque distribuido alivia la presión sobre la capacidad hospitalaria y redefine el continuo de atención en el mercado de sensores médicos.
Análisis geográfico
Mercado de sensores médicos de Norteamérica
Norteamérica mantuvo una participación en los ingresos del 34.20 % en 2025 gracias a la gran cantidad de dispositivos conectados para la diabetes y el corazón. La Ley CHIPS destina 52 XNUMX millones de dólares a la capacidad de semiconductores, priorizando las asignaciones médicas y reduciendo la dependencia de las importaciones. Las directrices de ciberseguridad de la FDA promueven los principios de seguridad por diseño, lo que otorga a los proveedores que cumplen con las normas una posición de liderazgo. Alianzas estratégicas, como la colaboración Dexcom-Oura, destacan una región donde los wearables de consumo y los dispositivos regulados se solapan cada vez más. Canadá utiliza un modelo de pagador único para implementar un programa piloto de monitorización remota a escala comunitaria, mientras que México atrae la producción de componentes de sensores en el extranjero, en virtud de las disposiciones de libre comercio entre Estados Unidos, México y Canadá.
Mercado de sensores médicos de Asia-Pacífico
Asia-Pacífico presenta la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 13.92 % hasta 2031. La adquisición masiva de la NHSA de China canaliza millones de wearables de SpO₂ a la atención primaria, creando el mayor conjunto de datos de oximetría longitudinal del mundo. El envejecimiento de la sociedad japonesa y la alta adopción de la cirugía robótica impulsan la demanda de sensores resistentes al autoclave. India amplía la producción de glucómetros de bajo coste en el marco de programas nacionales de enfermedades no transmisibles. Las fundiciones de Corea del Sur permiten la coubicación del diseño y la fabricación, acortando los tiempos de ciclo de los sensores de presión e imagen de nueva generación. La escasez de obleas de semiconductores sigue siendo un obstáculo, pero los incentivos gubernamentales fomentan el desarrollo de la capacidad local, manteniendo el impulso en el mercado de sensores médicos.
Mercado europeo de sensores médicos
Europa se beneficia de la armonización de las regulaciones MDR, que elevan los estándares de trazabilidad e impulsan la adopción de sensores desechables inteligentes. Alemania está implementando un proyecto piloto de sensores para heridas impresos en 3D que ofrecen códigos UDI integrados para la vigilancia poscomercialización. El Servicio Nacional de Salud del Reino Unido prueba wearables multiparamétricos en modelos de salas digitales, aunque la carga de trabajo de los profesionales clínicos limita la velocidad de implementación. Francia e Italia adaptan las evaluaciones de conformidad en ciberseguridad antes de los plazos de la UE, lo que facilita la portabilidad transfronteriza de dispositivos. Los mandatos de privacidad de datos impulsan innovaciones en cifrado y procesamiento en el borde, lo que define las plantillas de diseño globales para la implementación segura de sensores médicos en el mercado.
Panorama regulatorio
La regulación de los sensores médicos se está volviendo más estricta en lo que respecta a los sistemas de calidad, la trazabilidad y la garantía de los dispositivos conectados en las principales regiones. En Estados Unidos, la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor el 2 de febrero de 2026, alineando más estrechamente la Parte 820 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 820) con la norma ISO 13485:2016. Esto eleva el nivel de cumplimiento para los fabricantes de dispositivos con sensores y sus proveedores clave. Los estándares de producto y rendimiento también siguen evolucionando, incluyendo la norma ISO 80601-2-61:2026 (Edición 3), publicada en abril de 2026, que actualiza los requisitos básicos de seguridad y rendimiento esenciales para los equipos de oximetría de pulso. Este cambio influye en la verificación del diseño y la validación clínica de las plataformas de detección de SpO2.
En Europa, el marco del Reglamento Europeo de Dispositivos Médicos (EU MDR) sigue impulsando los requisitos operativos para los sensores desechables y conectados, especialmente en lo que respecta al UDI y las expectativas de vigilancia posterior a la comercialización. A partir del 28 de mayo de 2026, la Comisión Europea hizo obligatorio el uso de los primeros cuatro módulos de EUDAMED, que incluyen el registro del agente, el UDI, el registro del dispositivo y los certificados. Esto aumenta las exigencias de disponibilidad de datos para fabricantes y representantes autorizados. La Comisión Europea también propuso modificaciones en el documento COM(2025) 1023 al EU MDR y al Reglamento de Dispositivos Médicos de Diagnóstico In Vitro (IVDR) para reducir las cargas administrativas y mejorar la disponibilidad de los dispositivos, lo que indica un perfeccionamiento continuo de las políticas, manteniendo el énfasis en la trazabilidad y la vigilancia del mercado.
Análisis de la cadena de valor
La cadena de valor de los sensores médicos abarca desde la fabricación y el procesamiento de semiconductores hasta la producción de chips y encapsulados, la integración de módulos (incluido el firmware y la conectividad), el ensamblaje de dispositivos médicos por parte de fabricantes de equipos originales (OEM), la verificación y validación regulatoria, y la distribución a través de hospitales, clínicas y servicios de atención domiciliaria. La disponibilidad de semiconductores de grado médico sigue siendo un factor clave, y los cuellos de botella de 2024-2025 se concentraron en los largos plazos de entrega de silicio especializado para sensores, interfaces analógicas y ASIC. En consecuencia, los OEM deben equilibrar los objetivos de rendimiento con las limitaciones del ciclo de vida de los componentes.
Las actividades intermedias y finales de la cadena de suministro están cada vez más condicionadas por los requisitos de atención conectada y la trazabilidad regulatoria, lo que incrementa el papel del software, los controles de ciberseguridad y la identificación de dispositivos en lo que antes era una cadena centrada en el hardware. Los fabricantes de equipos originales (OEM) y los proveedores de sensores están adoptando alianzas de codesarrollo y estrategias ASIC personalizadas para reducir el riesgo de obsolescencia y mejorar el control sobre la fiabilidad y las pruebas, incluyendo los requisitos de pruebas a nivel de oblea del 100 % para los circuitos integrados médicos. Las expectativas de cumplimiento de los reglamentos MDR e IVDR de la UE también añaden exigencias de documentación y visibilidad del proveedor en todos los niveles, lo que refuerza la necesidad de inteligencia digital en la cadena de suministro y acuerdos de calidad más estrictos desde la fundición hasta el dispositivo médico terminado.
Panorama competitivo
El mercado de sensores médicos presenta una fragmentación moderada. Empresas líderes como Medtronic, Abbott y Dexcom aprovechan su trayectoria regulatoria y sus amplias carteras de productos para mantener su dominio en el canal de distribución. Los especialistas en semiconductores, como STMicroelectronics y NXP, actúan como socios estratégicos, garantizando la continuidad del suministro y brindando soporte para el diseño de referencia. Las empresas de electrónica de consumo se benefician de la producción en volumen y su experiencia en experiencia de usuario para agilizar las solicitudes de aprobación ante la FDA para dispositivos de bienestar que abarcan tanto categorías reguladas como no reguladas.
Las alianzas definen la estrategia competitiva. Volta Medical se asoció con GE HealthCare para integrar algoritmos de electrofisiología de IA con sensores de mapeo avanzados, acelerando así su adopción en laboratorios de cateterismo cardíaco. Dexcom y Abbott apuestan por estrategias de ecosistema que vinculan los datos de monitorización continua de glucosa (MCG) con las métricas de sueño y actividad del consumidor, ampliando la perspectiva longitudinal. Las startups emergentes se centran en avances en nanomateriales que prometen mejoras sustanciales en la sensibilidad, posicionándose como posibles objetivos de adquisición una vez superados los obstáculos de fabricación.
La competencia se intensifica a medida que los legisladores vinculan el reembolso a la evidencia de resultados que los sensores proporcionan de forma exclusiva. Las empresas integran suscripciones de análisis y paneles de control en la nube para aumentar su participación en los ingresos recurrentes. Aquellas que logren asegurar el suministro nacional de obleas, cumplir con la normativa de ciberseguridad MDR y consolidar su liderazgo en el uso de IA fortalecerán su posición en el mercado de sensores médicos durante el período previsto.
Líderes de la industria de sensores médicos
Medtronic plc
TE Connectivity Ltd.
Honeywell International Inc.
GE Healthcare Technologies Inc.
Abbott Laboratories
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: MiniMed anunció un acuerdo de comercialización ampliado con Abbott para integrar sensores duales de glucosa y cetonas en sus plataformas de dosificación inteligente. El anuncio presenta la detección de múltiples analitos como una característica de la plataforma, en lugar de un componente independiente, lo que aumenta los costos de cambio gracias a una mayor integración en el flujo de trabajo terapéutico.
- Junio de 2026: Medtronic recibió la autorización 510(k) de la FDA para el sistema de oximetría de pulso Nellcor con el procesador inteligente Nell-EQ, que mejora la fiabilidad de la monitorización de la saturación de oxígeno (SpO2) y la frecuencia cardíaca en diversos pacientes y condiciones. Esta autorización respalda los ciclos de actualización continuos de los sensores de monitorización hospitalaria, donde la robustez del rendimiento y el cumplimiento de las normas actúan como criterios de control en la adquisición.
- Mayo de 2024: Sensirion lanzó la serie SLD3x, una plataforma compacta de sensores digitales de flujo de líquidos diseñada para la dosificación precisa en la administración subcutánea de fármacos, que incluye funciones como la detección de burbujas y alertas de oclusión. Este lanzamiento refuerza la importancia de la detección orientada a la seguridad en dispositivos terapéuticos y de administración de fármacos, donde la precisión del flujo y la detección de fallos afectan directamente al riesgo clínico.
Alcance del informe del mercado global de sensores médicos
Los sensores médicos son sensores sofisticados que crean un sistema de monitoreo y tienen un valor de importancia más alto. Disminuyen los errores humanos, responden a estímulos físicos y encuentran aplicación en diversas formas, como comprobar/monitorear los niveles de alcohol en la sangre, biomecánica, análisis de sangre, análisis del aliento, parámetros oculares y muchos otros. El uso de sensores no sólo se limita a la atención del paciente, sino que también se puede utilizar para rastrear el movimiento de medicamentos y otros materiales de prueba relacionados con el paciente.
El mercado de sensores médicos está segmentado por tipo (sensor de flujo, biosensor, sensor de temperatura, sensor de presión, otros tipos), aplicación (aplicación clínica y aplicación de consumo) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y el Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Sensores de presión |
| Sensores de temperatura |
| Biosensores |
| Sensores de glucosa en sangre |
| Sensores de flujo/flujo de aire |
| Sensores ópticos/de imagen |
| Acelerómetros y sensores de movimiento |
| Otros tipos de sensores |
| MEMS |
| CMOS |
| Fibra óptica |
| Nano/Grafeno |
| Impreso en 3D |
| Módulos de fusión de sensores |
| Wearable |
| implantable |
| Invasivo (basado en catéter) |
| No invasiva |
| Desechable / De un solo uso |
| Monitoreo del paciente (signos vitales, RPM) |
| Diagnóstico por imagen y diagnóstico in vitro |
| Administración terapéutica y de fármacos |
| Procedimientos quirúrgicos y mínimamente invasivos |
| Bienestar y Fitness |
| Hospitales y grandes sistemas de salud |
| Centros Quirúrgicos Ambulatorios |
| Configuración de atención domiciliaria |
| Clínicas especializadas y laboratorios de diagnóstico |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de sensor | Sensores de presión | ||
| Sensores de temperatura | |||
| Biosensores | |||
| Sensores de glucosa en sangre | |||
| Sensores de flujo/flujo de aire | |||
| Sensores ópticos/de imagen | |||
| Acelerómetros y sensores de movimiento | |||
| Otros tipos de sensores | |||
| por Tecnología | MEMS | ||
| CMOS | |||
| Fibra óptica | |||
| Nano/Grafeno | |||
| Impreso en 3D | |||
| Módulos de fusión de sensores | |||
| Por modo de implementación | Wearable | ||
| implantable | |||
| Invasivo (basado en catéter) | |||
| No invasiva | |||
| Desechable / De un solo uso | |||
| por Aplicación | Monitoreo del paciente (signos vitales, RPM) | ||
| Diagnóstico por imagen y diagnóstico in vitro | |||
| Administración terapéutica y de fármacos | |||
| Procedimientos quirúrgicos y mínimamente invasivos | |||
| Bienestar y Fitness | |||
| Por usuario final | Hospitales y grandes sistemas de salud | ||
| Centros Quirúrgicos Ambulatorios | |||
| Configuración de atención domiciliaria | |||
| Clínicas especializadas y laboratorios de diagnóstico | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene hoy el mercado de sensores médicos?
El mercado ascenderá a USD 9.37 mil millones en 2026 y se espera que alcance los USD 14.84 mil millones en 2031, registrando una CAGR del 9.62%.
¿Qué tipo de sensor genera mayores ingresos?
Los biosensores lideran con una participación del 43.35%, apoyados por el crecimiento del monitoreo continuo de glucosa y el diagnóstico cardíaco.
¿Cuál es el modo de implementación de más rápido crecimiento?
Los sensores implantables exhiben una CAGR del 13.05 % a medida que la energía inalámbrica y los materiales biocompatibles maduran.
¿Por qué Asia-Pacífico es la región con mayor crecimiento en sensores médicos?
La adquisición nacional de dispositivos portátiles de SpO₂ para uso doméstico en China y la demanda de sensores esterilizables avanzados en Japón impulsan una CAGR regional del 13.92 %.
¿Cómo están influyendo las regulaciones en el diseño de productos en Europa?
El Reglamento de Dispositivos Médicos de la UE exige una trazabilidad completa, lo que incita a los fabricantes a incorporar identificadores digitales incluso en sensores desechables.
¿Qué estrategias competitivas están adoptando los líderes del mercado?
Las empresas buscan asociaciones que fusionen hardware de sensores con plataformas de análisis de IA, creando ecosistemas integrados que mejoran los resultados de los pacientes y generan ingresos recurrentes.


