

Tamaño y participación en el mercado de bolsas especiales para uso médico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
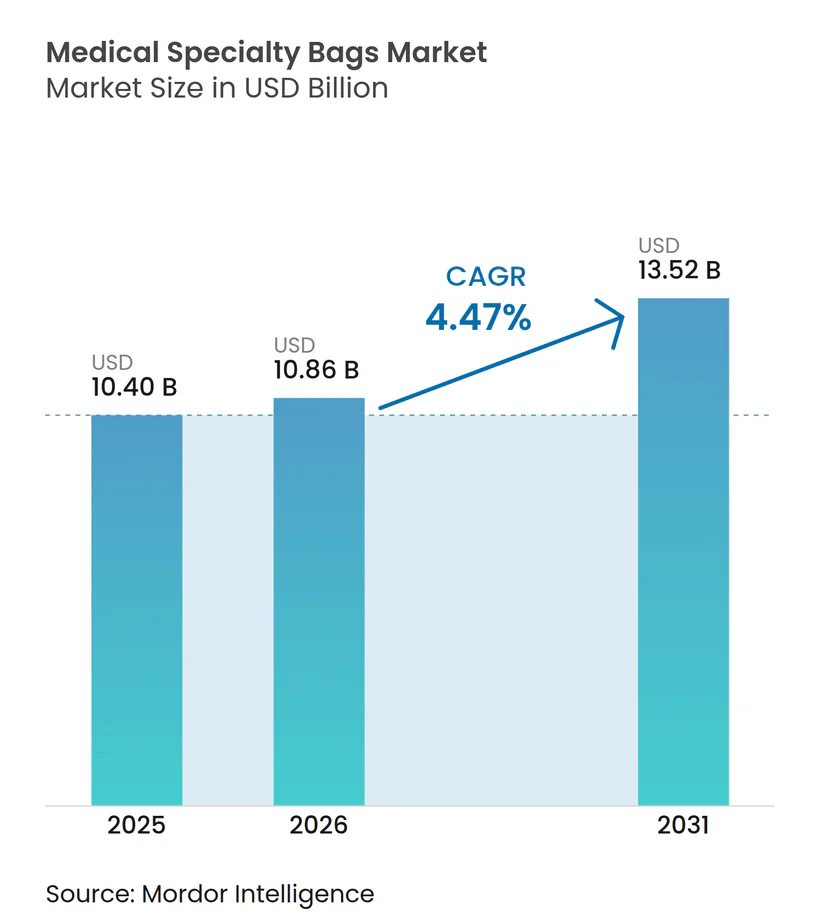
| Tamaño del mercado (2026) | USD 10.86 mil millones |
| Tamaño del mercado (2031) | USD 13.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.47% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bolsas médicas especiales por Mordor Intelligence
El tamaño del mercado de bolsas médicas especiales en 2026 se estima en USD 10.86 millones, creciendo desde el valor de USD 10.40 millones de 2025, con proyecciones para 2031 de USD 13.52 millones, con un crecimiento del 4.47% CAGR entre 2026 y 2031. A medida que las redes hospitalarias descentralizan la atención y los reguladores endurecen las normas de sostenibilidad, la demanda se orienta hacia bolsas ligeras y reciclables y kits de tratamiento domiciliario. Los proveedores con larga trayectoria responden mediante inversiones en química verde, mientras que los nuevos participantes se concentran en productos de indicación única que reducen las tasas de complicaciones. El aumento de la incidencia del cáncer colorrectal, la mayor cobertura de seguros para diálisis domiciliaria y el crecimiento de los centros de cirugía ambulatoria refuerzan colectivamente la trayectoria ascendente del mercado de bolsas médicas especiales. Los obstáculos en los costos derivados de las fluctuaciones en los precios de las resinas y los prolongados ciclos de aprobación de polímeros moderan, pero no frenan, la expansión del sector.
Conclusiones clave del informe
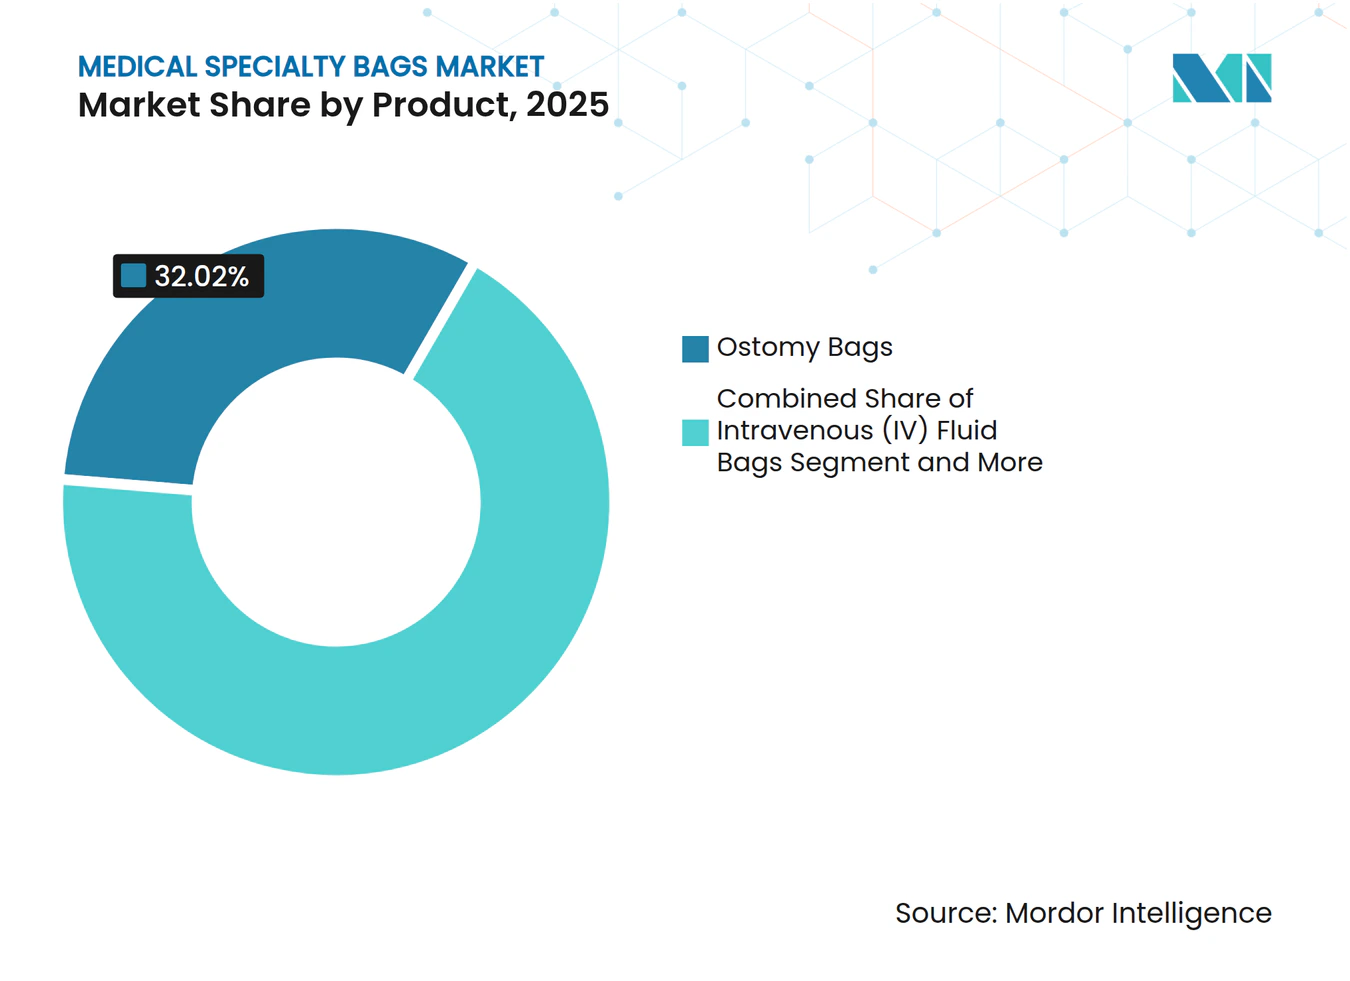
- Por categoría de producto, las bolsas de ostomía representaron el 32.02 % de la participación de mercado de bolsas médicas especiales en 2025; las bolsas de diálisis peritoneal ambulatoria continua (CAPD) están avanzando a una CAGR del 8.23 % hasta 2031.
- Por material, el cloruro de polivinilo (PVC) representó el 56.12 % del tamaño del mercado de bolsas médicas especiales en 2025, mientras que se proyecta que los polímeros de origen biológico y compostables crezcan a una CAGR del 11.21 % entre 2026 y 2031.
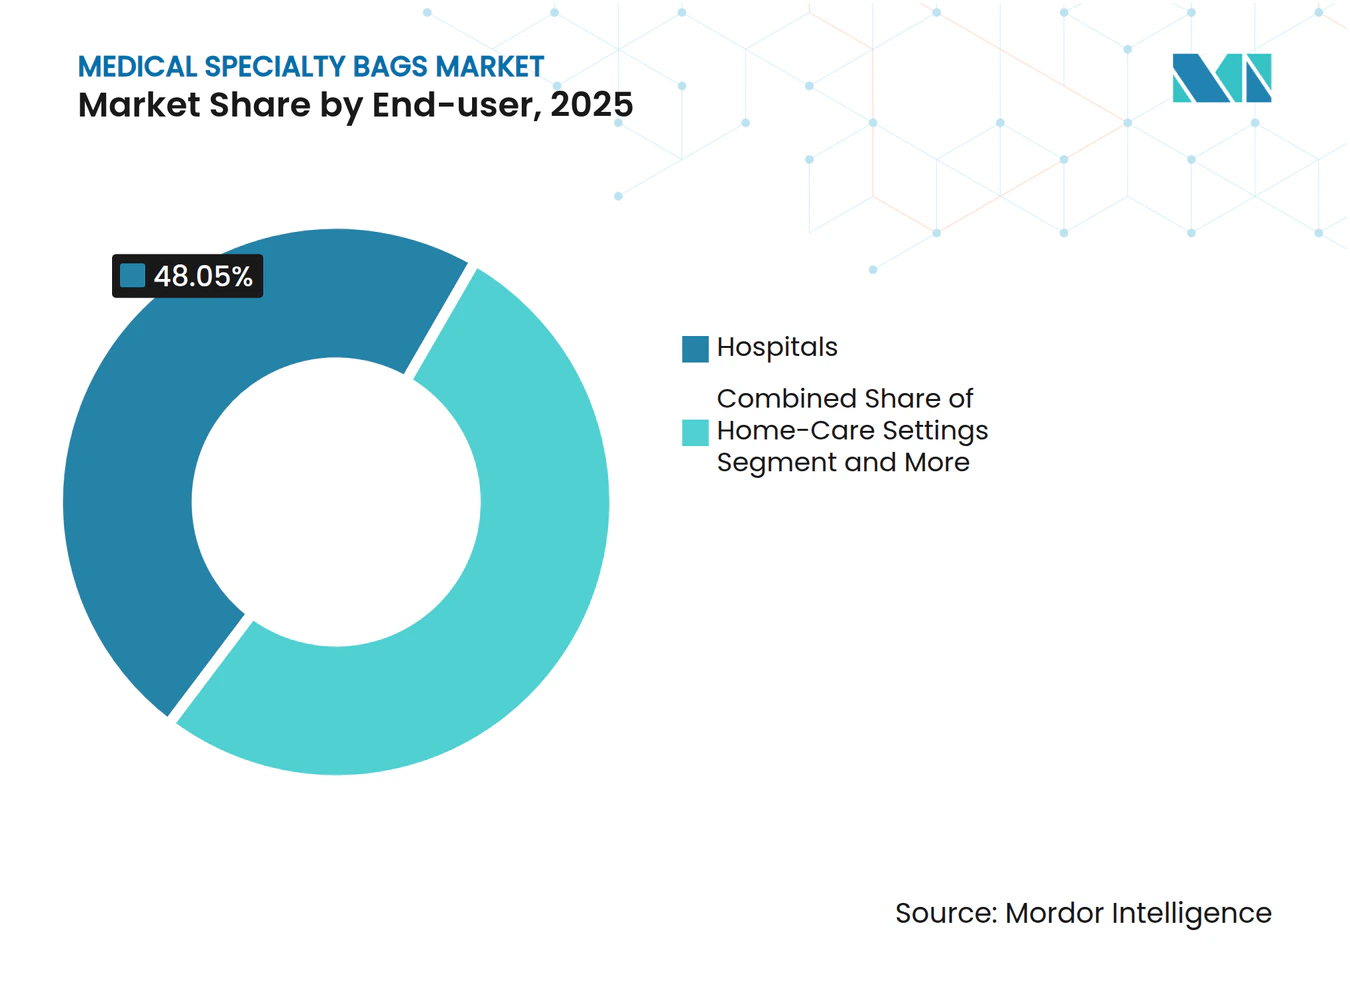
- Por usuario final, los hospitales controlaron el 48.05 % del tamaño del mercado de bolsas médicas especiales en 2025, mientras que se prevé que el canal de atención domiciliaria se expanda a una CAGR del 10.12 % durante el mismo período.
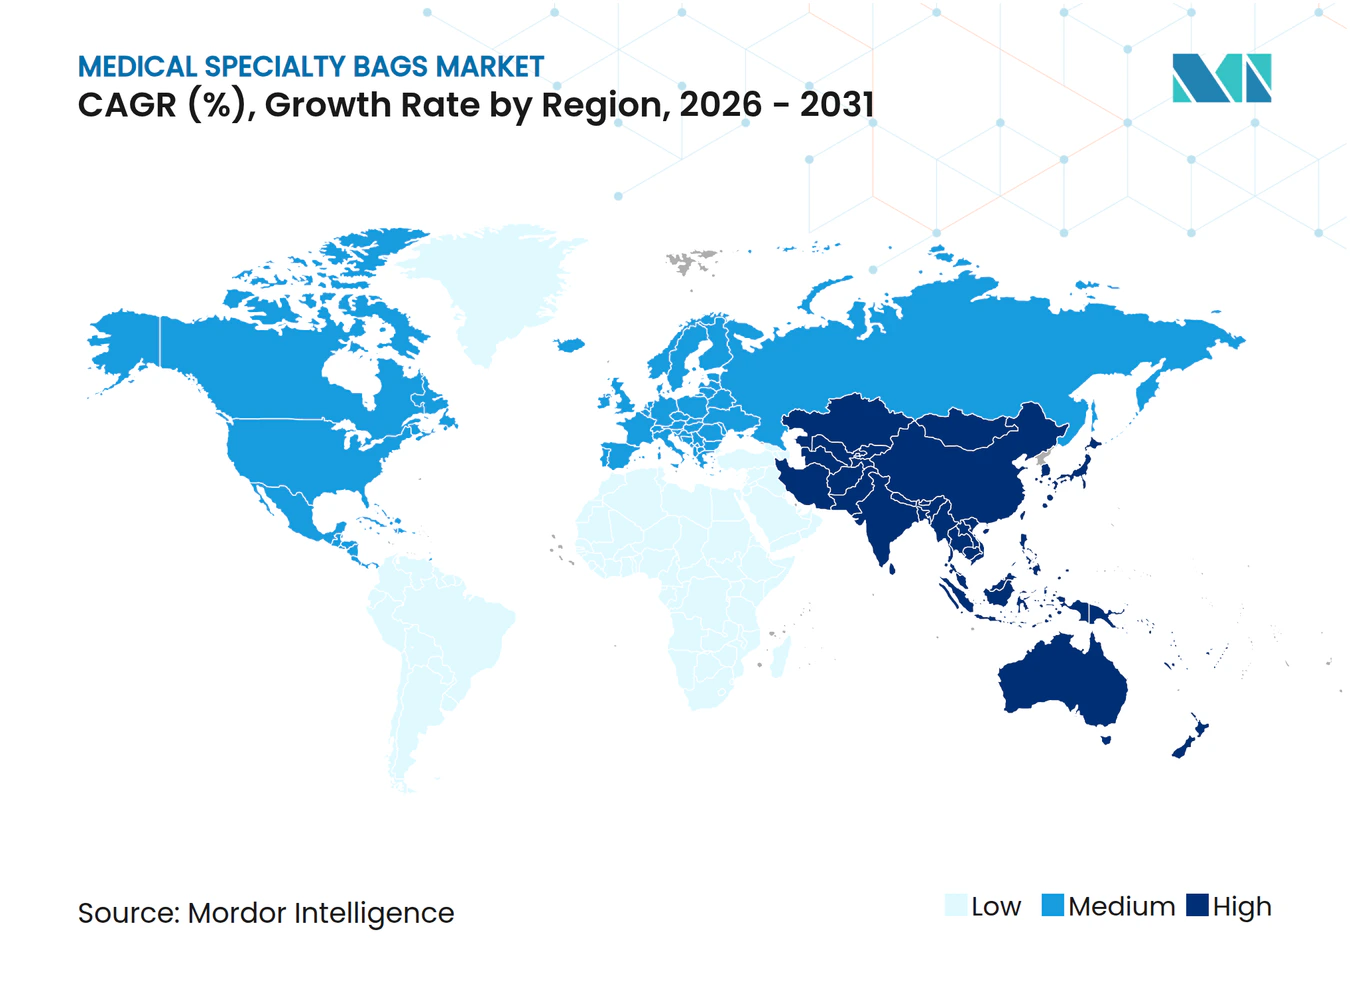
- Por geografía, América del Norte contribuyó con el 35.82 % de la participación de mercado de bolsas médicas especiales en 2025; se prevé que Asia-Pacífico registre una CAGR del 8.16 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bolsas médicas especiales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas y cirugías | + 1.2% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Adopción rápida de la DPCA para el cuidado renal domiciliario | + 0.8% | Núcleo de Asia-Pacífico, propagación a América Latina | Mediano plazo (2-4 años) |
| Cambio hacia polímeros reciclables y sin PVC | + 0.6% | Europa y América del Norte líderes, adopción global | Largo plazo (≥ 4 años) |
| Ampliación de centros ambulatorios y de atención diurna | + 0.7% | América del Norte y Europa, emergentes en APAC | Mediano plazo (2-4 años) |
| Control de calidad de la línea de producción con inteligencia artificial | + 0.3% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Demanda hospitalaria de bolsas inteligentes etiquetadas con RFID/IoT | + 0.2% | Programas piloto de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la carga de enfermedades crónicas y procedimientos quirúrgicos
La prevalencia del cáncer colorrectal y la enfermedad inflamatoria intestinal continúa en aumento, lo que incrementa el volumen de creación de estomas permanentes y temporales en todo el mundo. Los hospitales estandarizan los sistemas de bolsas para reducir el riesgo de reingreso, lo que impulsa los pedidos de kits de ostomía resistentes a fugas que mejoran la integridad de la piel periostomal. Los fabricantes añaden capas de acoplamiento de hidrocoloide y silicona para aumentar la durabilidad y la comodidad, lo que fomenta la adherencia del paciente. Los programas de alta integrados capacitan a los pacientes en el mantenimiento de las bolsas, lo que consolida aún más la demanda recurrente en el mercado de bolsas médicas especializadas. Estos avances sustentan el crecimiento inicial incluso cuando fluctúan las tasas de procedimientos electivos.
Adopción acelerada de CAPD para la terapia renal domiciliaria
Los pagadores públicos en Asia-Pacífico y Latinoamérica reembolsan cada vez más la diálisis domiciliaria para aliviar la presión en la cama de los pacientes hospitalizados y mejorar la calidad de vida. La plataforma Carry Life UF destaca cómo la titulación precisa de glucosa puede aumentar la ultrafiltración y la eliminación de sodio, ayudando a los pacientes a mantenerse dentro de los rangos objetivo de líquidos. Las aplicaciones de capacitación y la telemonitorización mantienen bajas las tasas de complicaciones, lo que impulsa a los médicos a recomendar la Diálisis Peritoneal Continua Ambulatoria (DPA) en las primeras etapas del tratamiento. Los fabricantes de soluciones de DPA y bolsas de drenaje se benefician de las políticas de agrupación de kits, que garantizan contratos de suministro plurianuales. En consecuencia, la DPA sigue siendo la línea de productos de mayor crecimiento dentro del mercado de bolsas médicas especializadas.
Transición a polímeros reciclables y libres de PVC
Los sistemas de salud en Europa y Norteamérica exigen carteras de productos más ecológicas, impulsando ensayos con polihidroxialcanoatos, ácido poliláctico y succinato de polibutileno. Los objetivos de emisiones de ConvaTec, con base científica, ilustran cómo los análisis del ciclo de vida influyen ahora en las decisiones de abastecimiento. Los primeros modelos muestran que las bolsas de ostomía biodegradables pueden mantener intactas las barreras antiolor, a la vez que reducen las cargas de incineración. Para mitigar los riesgos de esterilidad, las empresas invierten en aditivos compatibles con rayos gamma a baja temperatura. Los organismos reguladores apoyan el progreso al reconocer los estándares ASTM para resinas láctidas de grado implante. A medida que más hospitales emiten licitaciones "sin PVC", los programas de transición de polímeros pasan del piloto a la escala.
Crecimiento de los modelos de atención ambulatoria y soluciones de bolsas digitalizadas
Medicare gastó USD 6.1 mil millones en servicios de centros quirúrgicos ambulatorios (ASC) para 3.3 millones de beneficiarios de pago por servicio en 2024, lo que pone de relieve un cambio estructural fuera de los quirófanos de hospitalización [1] Comisión Asesora de Pagos de Medicare, “Informe al Congreso: Política de Pagos de Medicare”, medpac.gov . Los ASC valoran las bolsas de suero intravenoso y de irrigación precargadas y con código de barras que agilizan la rotación de salas y reducen los errores en la preparación de medicamentos. Los avances paralelos en la inspección visual asistida por IA y el seguimiento de suministros con etiquetas RFID reducen el desperdicio durante las listas de alto volumen de ortopedia y gastroenterología. Los fabricantes de dispositivos integran chips de comunicación de campo cercano en los conjuntos de drenaje para que el personal pueda verificar la fecha de vencimiento y los datos del lote con un escaneo de tableta. Estos formatos conectados diferencian a las marcas en un mercado de bolsas médicas especializadas moderadamente fragmentado, al tiempo que respaldan el análisis de inventario en tiempo real.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brechas de reembolso en las economías emergentes | -0.4% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Largos ciclos de aprobación regulatoria para nuevos polímeros | -0.3% | Global, más fuerte en Europa y América del Norte | Mediano plazo (2-4 años) |
| Precios volátiles de las resinas de grado médico | -0.2% | Cadena de suministro global | Corto plazo (≤ 2 años) |
| Aumento del escrutinio ESG sobre los dispositivos de un solo uso | -0.3% | Europa y América del Norte, extendiéndose por todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Brechas de reembolso en las economías emergentes
Mientras aumenta el volumen de procedimientos, muchas aseguradoras públicas en regiones de bajos ingresos no reembolsan la totalidad de los kits de ostomía avanzada o DPCA, lo que obliga a los pacientes a pagar una parte significativa de sus gastos. Los gastos de bolsillo reducen la adopción de materiales de alta calidad y respetuosos con la piel, lo que reduce el potencial de ingresos de los proveedores globales. La modernización de los seguros está en marcha, pero las presiones inflacionarias sobre los presupuestos de salud prolongan las negociaciones de subsidios. Los distribuidores locales suelen preferir las opciones de PVC de bajo costo, lo que frena la adopción de polímeros más ecológicos. Con el tiempo, los modelos de precios diferenciados y la expansión de los fondos de seguros privados podrían reducir la brecha, pero el lastre a corto plazo para el mercado de bolsas médicas especializadas persiste.
Plazos regulatorios extendidos para nuevos polímeros
Las modificaciones del sistema de calidad de la FDA, vigentes en febrero de 2026, se ajustan a la norma ISO 13485, pero exigen actualizaciones de archivos, auditorías de planta y la recalificación de proveedores. Las solicitudes de biocompatibilidad ahora exigen datos de extraíbles y lixiviables granulares, lo que prolonga los ciclos de pruebas de laboratorio. Un rigor similar se observa en los archivos técnicos europeos de MDR, lo que aumenta la carga de trabajo para los lanzamientos transregionales. El aumento repentino de los costos de las resinas y el aumento de las revisiones ESG complican aún más los expedientes de riesgo-beneficio, especialmente para materiales totalmente compostables. En conjunto, estos factores ralentizan la tasa de renovación de productos en el mercado de bolsas médicas especiales y elevan los costos de cumplimiento para los pequeños productores.
Análisis de segmento
Por producto: El predominio de la ostomía se encuentra con el impulso de la DPCA
Las bolsas de ostomía se mantuvieron como la línea de productos más grande, con una participación de mercado del 32.02% en bolsas médicas especializadas en 2025, gracias a que las cirugías de cáncer colorrectal y las resecciones de enfermedades inflamatorias intestinales mantuvieron estable la creación de estomas. Los hospitales prefieren las películas de barrera multicapa que prolongan el tiempo de uso, lo que reduce la incidencia de dermatitis periestomal y las visitas clínicas no programadas. Los principales fabricantes de equipos originales (OEM) ofrecen variantes cerradas y drenables en una amplia gama de tamaños, lo que impulsa las compras al por mayor bajo contratos de grupo. La innovación continua, que incluye placas base convexas impresas en 3D adaptadas a la anatomía del paciente, mejora la integridad del sellado y fomenta la fidelidad a la marca en el mercado general de bolsas médicas especializadas.
En cambio, la cartera de bolsas de DPCA registró la expansión más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 8.23 %, lo que refleja los incentivos de los pagadores para las terapias renales domiciliarias. Las nuevas soluciones bajas en glucosa prolongan la vida útil de la membrana y amplían la elegibilidad de tratamiento para las poblaciones diabéticas. Las bolsas bicompartimentales listas para usar minimizan la necesidad de añadir más resina, lo que reduce el riesgo de peritonitis durante los intercambios. Los centros regionales de fabricación en India y Vietnam acortan los plazos de entrega y protegen la continuidad del suministro durante la escasez de resina. A medida que los programas de formación de especialistas clínicos cobran impulso, las curvas de adopción de la DPCA reflejan las tendencias de las bombas de insulina, lo que indica un crecimiento sostenido más allá de las grandes aglomeraciones urbanas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material: el PVC lidera la transición hacia la sostenibilidad
El PVC acaparó el 56.12 % del mercado de bolsas médicas especiales en 2025 gracias a las líneas de termosellado consolidadas y a los favorables precios de los materiales. Los grados sin ftalatos dominan ahora los nuevos contratos hospitalarios, lo que indica que la prudencia regulatoria puede coexistir con la versatilidad mecánica del PVC. No obstante, los marcos institucionales de compras ecológicas instan a los proveedores a divulgar los perfiles de aditivos y las vías de eliminación al final de su vida útil. Los fabricantes responden con la implementación de programas de recompra de incineración controlada que monetizan los flujos de residuos post-uso, protegiendo así su cuota de mercado a corto plazo.
Los polímeros de origen biológico y compostables registraron una tasa de crecimiento anual compuesta (TCAC) del 11.21 %, beneficiándose de los compromisos climáticos de los hospitales y de la demanda de bolsas más ligeras por parte de los cirujanos. La aceptación por parte de la FDA de la norma ASTM F2579-18 para copolímeros de lactida refuerza la confianza en el rendimiento a largo plazo del material. Los ensayos iniciales de obleas de succinato de polibutileno para ostomía muestran propiedades de tracción comparables a las del EVA tradicional, lo que posiciona a los productos de grado ecológico para una mayor expansión. Los socios de la cadena de suministro invierten en líneas de coextrusión multicapa que fusionan núcleos biodegradables con capas exteriores con barrera de humedad para preservar la integridad de los fluidos. A medida que las normas de contabilidad de carbono se incorporan a las licitaciones, el mercado de bolsas médicas especializadas adopta una estrategia de doble material que equilibra coste, rendimiento y sostenibilidad.
Por el usuario final: Los hospitales se consolidan, la atención domiciliaria se acelera
Los hospitales representaron el 48.05 % de los ingresos totales en 2025, ya que los departamentos de compras centralizadas priorizaron los contratos a granel que abarcan bolsas de ostomía, drenaje y solución intravenosa. Los equipos de ingeniería clínica priorizan a los proveedores con consignación in situ y un registro de pedidos pendientes prácticamente nulo, lo que consolida acuerdos a largo plazo. La integración de etiquetas de medicamentos con código de barras en las bolsas intravenosas premezcladas reduce las tasas de reacciones adversas a medicamentos, lo que refuerza la preferencia de los hospitales por las ofertas llave en mano en el mercado de bolsas médicas especializadas.
El canal de atención domiciliaria se expandió a una tasa de crecimiento anual compuesta (TCAC) del 10.12 % a medida que los modelos de atención crónica trasladaron la diálisis, la nutrición parenteral y el drenaje de heridas a entornos residenciales. Las aplicaciones de teleaprendizaje y las bolsas con sensores permiten a los pacientes controlar la producción y detectar señales de alerta tempranas, lo que fomenta la adherencia. Los pagadores nacionales reembolsan paquetes de equipos que incluyen kits de inicio, resurtidos mensuales y contenedores de desecho, lo que genera ingresos recurrentes predecibles para los fabricantes. El contenido de capacitación traducido a varios idiomas locales impulsa la adopción en zonas rurales, mientras que los calentadores portátiles mejoran la comodidad durante los intercambios de DPCA en movilidad. Esta convergencia de tecnología, reembolso y empoderamiento del paciente sustenta un crecimiento de dos dígitos en el mercado de bolsas de especialidad médica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de bolsas médicas especializadas
Norteamérica representó el 35.82 % de los ingresos globales en 2025, gracias a una sólida cobertura de seguros y a una rápida tramitación que acelera la introducción de nuevas bolsas. El auge de los centros de cirugía ambulatoria (SCA) en la región impulsa la demanda de equipos compactos de anestesia y drenaje que se adaptan a salas de procedimientos pequeñas, mientras que las interrupciones en las fábricas a causa de los huracanes ponen de relieve la importancia de la redundancia geográfica en la producción de bolsas intravenosas. La estrategia nacional de Canadá para reducir los plásticos de un solo uso acelera los programas piloto de bolsas de ostomía compostables, y el corredor maquilador de México suministra unidades de PVC de bajo costo a instalaciones nacionales y estadounidenses, lo que refuerza la resiliencia del suministro transfronterizo.
Mercado de bolsas médicas especializadas en la región Asia-Pacífico
Asia-Pacífico registró el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 8.16 %, impulsada por el envejecimiento de la población y la expansión de la cobertura sanitaria universal. Las compras por volumen en China ejercen una presión a la baja sobre los precios promedio de venta; sin embargo, la alta producción unitaria preserva los márgenes de los proveedores. La penetración de la diálisis domiciliaria en Japón supera el 15 %, lo que genera una demanda temprana de kits de bolsas de intercambio automatizado con chips RFID. India subvenciona dispositivos para el cuidado de estomas para grupos de bajos ingresos a través de seguros estatales, ampliando así la base de usuarios de ostomías. Los parques de dispositivos médicos del Sudeste Asiático atraen inversión extranjera directa, fomentando el suministro local de bolsas de infusión y drenaje y consolidando a la región como un centro de fabricación en el mercado de bolsas médicas especializadas.
Mercado europeo de bolsas especializadas para uso médico
Europa sigue siendo un contribuyente constante, con estrictas directivas ambientales que impulsan la conversión del PVC plastificado con DEHP a películas reciclables o de origen biológico. Hospitales en Alemania y los países nórdicos incorporan métricas del ciclo de vida en sus licitaciones, recompensando a los proveedores con información validada sobre su huella de carbono. El reembolso en Francia de soluciones de nutrición domiciliaria impulsa las ventas de bolsas multicapa de EVA/PP compatibles con la automatización de la preparación de compuestos. El Reino Unido financia estudios piloto sobre bolsas de ostomía inteligentes que transmiten datos del nivel de llenado al personal de enfermería comunitario, reduciendo así las visitas clínicas no programadas. En general, la combinación de políticas del continente, que incluye incentivos de sostenibilidad y reembolsos por calidad de vida, mantiene una expansión de un solo dígito medio en el mercado de bolsas médicas especializadas.

Panorama regulatorio
Las bolsas médicas especializadas están reguladas como dispositivos médicos en los principales mercados, y su acceso está condicionado por los sistemas de calidad, la documentación técnica y la validación de la barrera estéril y el embalaje. En Estados Unidos, la Regulación del Sistema de Gestión de Calidad (QMSR) de la FDA entró en vigor en febrero de 2026, modificando la Parte 820 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 820) para alinear las expectativas de gestión de calidad con la norma ISO 13485:2016, lo que afecta a los controles de los proveedores, la gestión de reclamaciones y la documentación de cambios de diseño para los fabricantes de bolsas y kits.
En Europa, el Reglamento (UE) 2017/745 (EU MDR) sigue rigiendo la evaluación de la conformidad y las obligaciones posteriores a la comercialización para los fabricantes de dispositivos, incluidos los que suministran sistemas de bolsas para ostomía, drenaje e infusión. En diciembre de 2025, la Comisión Europea publicó la propuesta COM(2025) 1023 para simplificar y reducir la carga administrativa en virtud del EU MDR y el IVDR, una señal para las empresas que mantienen amplias carteras de configuraciones de bolsas especializadas. En todas las regiones, la validación del embalaje sigue siendo un requisito fundamental para el acceso al mercado y el mantenimiento de la esterilidad, con la norma ISO 11607 como marco de consenso reconocido para las pruebas de rendimiento de barrera estéril y distribución, lo que a su vez da forma a los cambios en los materiales, como las transiciones sin PVC y un uso más amplio de nuevos polímeros.
Panorama competitivo
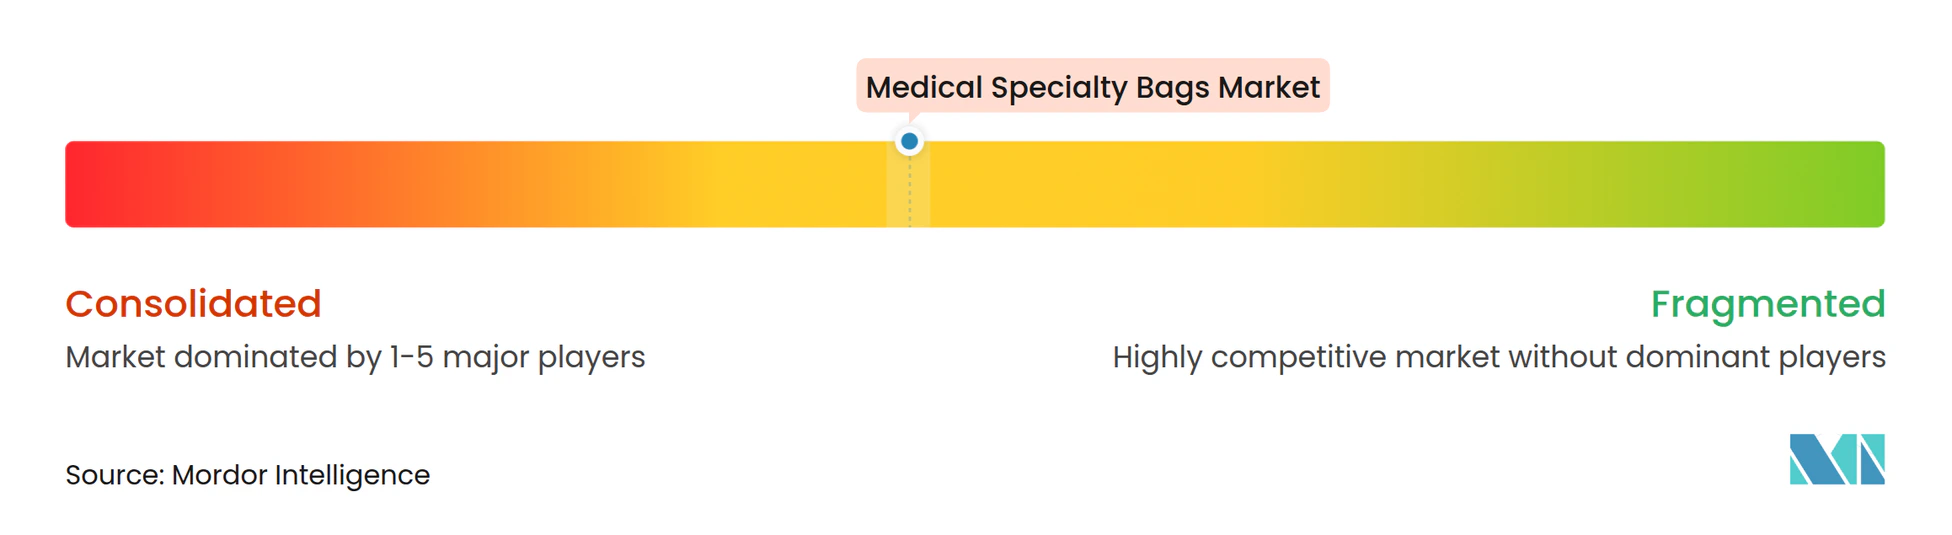
El mercado de bolsas médicas especializadas presenta una fragmentación moderada, en la que los cinco principales proveedores generan, en conjunto, la mayor parte de los ingresos. Baxter International cuenta con una franquicia integrada de fluidoterapia, con ventas globales de 10.64 millones de dólares en 2024, y el crecimiento de los sistemas de nutrición parenteral e infusión impulsa la demanda de bolsas. B. Braun amplía su alcance de mercado ofreciendo infusiones de heparina sódica premezclada que simplifican los protocolos de anticoagulación y reducen la carga de trabajo en la preparación de compuestos farmacéuticos. Fresenius Medical Care aprovecha su red de clínicas de diálisis para agrupar los suministros de DPCA mediante acuerdos plurianuales, lo que estabiliza el volumen de unidades a pesar de las fluctuaciones regionales en los reembolsos.
La sostenibilidad genera una diferenciación competitiva. ConvaTec duplicó el gasto en I+D en el primer semestre de 2024 para acelerar el desarrollo de películas de barrera para ostomía con bajas emisiones de carbono y se fijó públicamente como objetivo alcanzar cero emisiones netas para 2045 [3] Convatec Group, “Resultados provisionales de Convatec para el semestre finalizado el 30 de junio de 2024”, convatecgroup.com . La adquisición por parte de BD de una línea de productos para cuidados intensivos por 4200 millones de dólares profundiza su cartera de terapia de infusión, aumentando las sinergias de diseño en las carteras de IV y drenaje. Las empresas emergentes exploran elastómeros biodegradables para bolsas de estoma pediátricas, mientras que las empresas especializadas utilizan la impresión 3D para personalizar la convexidad y mejorar los resultados cutáneos postoperatorios. La digitalización aún está en sus inicios: solo un puñado de proveedores prueban bolsas de drenaje con RFID integrada, pero los primeros comentarios muestran una reducción del 20 % en el inventario, lo que anima a los grandes fabricantes de equipos originales a seguir el ejemplo. Ante la inminente convergencia de los sistemas de calidad de la FDA, las grandes empresas invierten en plataformas de cumplimiento normativo a nivel empresarial, lo que supone una barrera de costes para sus rivales más pequeños.
Líderes de la industria de bolsas médicas especiales
Baxter International Inc.
Fresenius Medical Care AG & Co. KGaA
Coloplast A / S
B.Braun Melsungen AG
Grupo ConvaTec plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Otsuka ICU Medical LLC anunció una inversión de 500 millones de dólares para la expansión de su planta de fabricación de soluciones intravenosas en Austin, Texas. Esta expansión incluye una nueva instalación de 500 000 pies cuadrados y mejoras en su planta actual de 700 000 pies cuadrados. La expansión respalda un mayor suministro nacional de bolsas para soluciones intravenosas y se alinea con la tendencia de los hospitales a utilizar formatos sin DEHP.
- Marzo de 2025: Fresenius Medical Care amplió la producción de bolsas de concentrado de bicarbonato seco bibag para hemodiálisis en su fábrica de Jaguariuna, Brasil, gracias a una línea de producción automatizada de alta tecnología. Una mayor disponibilidad de bolsas de concentrado ayuda a los proveedores de diálisis a reducir la complejidad logística en comparación con las alternativas líquidas y fortalece la posición de la compañía en el mercado de consumibles, vinculada a su presencia en el sector de la atención renal.
- Mayo de 2024: Coloplast lanzó la gama de bolsas de ostomía SenSura Mio en color negro en varios mercados europeos, incluyendo Italia, Francia, Dinamarca, Noruega y los Países Bajos. Este lanzamiento amplió la oferta de productos en función de la discreción y las preferencias del usuario, aportando diferenciación dentro de la gama de productos para ostomía, donde la comodidad, el tiempo de uso y la confianza del paciente influyen en la fidelización a la marca.


Alcance del informe del mercado global de bolsas médicas especiales
Según el alcance del informe, las bolsas médicas especiales son bolsas de alta calidad especialmente diseñadas, esterilizadas y no tóxicas, fabricadas con materiales avanzados para evitar la contaminación. Estas bolsas se utilizan principalmente en hospitales para mantener condiciones esterilizadas para el almacenamiento de sangre y para suministrar nutrientes a los pacientes durante cirugías y condiciones críticas. El mercado está segmentado por tipo de producto (bolsas de líquido intravenoso, bolsas de ostomía, bolsas de embalaje estéril, bolsas de diálisis peritoneal ambulatoria continua (CAPD), bolsas de anestesia y reanimación, y otros) y geografía (América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias de 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Bolsas de líquidos intravenosos (IV) |
| Bolsas de ostomía |
| Bolsas de recolección y drenaje estériles |
| Bolsas de diálisis peritoneal ambulatoria continua (DPCA) |
| Bolsas de anestesia y reanimación |
| Bolsas de transferencia de sangre y componentes sanguíneos |
| Otros |
| PVC |
| PE y PP |
| EVA y otros copolímeros |
| Silicona y TPU |
| Polímeros de origen biológico/compostables |
| Hospitales |
| Centros ambulatorios y de cuidado diurno |
| Entornos de atención domiciliaria |
| Instalaciones de cuidado a largo plazo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Bolsas de líquidos intravenosos (IV) | |
| Bolsas de ostomía | ||
| Bolsas de recolección y drenaje estériles | ||
| Bolsas de diálisis peritoneal ambulatoria continua (DPCA) | ||
| Bolsas de anestesia y reanimación | ||
| Bolsas de transferencia de sangre y componentes sanguíneos | ||
| Otros | ||
| Por material | PVC | |
| PE y PP | ||
| EVA y otros copolímeros | ||
| Silicona y TPU | ||
| Polímeros de origen biológico/compostables | ||
| Por usuario final | Hospitales | |
| Centros ambulatorios y de cuidado diurno | ||
| Entornos de atención domiciliaria | ||
| Instalaciones de cuidado a largo plazo | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de bolsas médicas especiales en 2026?
El tamaño del mercado de bolsas médicas especiales alcanzó los USD 10.86 mil millones en 2026 y se prevé que continúe creciendo.
¿Qué categoría de producto lidera las ventas?
Las bolsas de ostomía generaron los mayores ingresos, representando una participación del 32.02% en 2025.
¿Cuál es la categoría de producto con mayor crecimiento?
Las bolsas de CAPD se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.23 % a medida que los pagadores fomentan la terapia renal domiciliaria.
¿Qué región muestra el mayor crecimiento?
Asia-Pacífico registra el crecimiento más rápido, proyectado en una CAGR del 8.16 % hasta 2031, respaldado por un acceso más amplio a la atención médica.
¿Cómo influye la sostenibilidad en las decisiones de compra?
Los hospitales demandan cada vez más bolsas reciclables o sin PVC, lo que impulsa un crecimiento de dos dígitos en los volúmenes de polímeros de origen biológico.
¿Quiénes son los principales líderes del mercado?
Baxter International, B. Braun, Fresenius Medical Care, BD y ConvaTec conforman colectivamente el núcleo competitivo.
Última actualización de la página:



