

Tamaño y participación en el mercado de tubos médicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 14.52 mil millones |
| Tamaño del mercado (2031) | USD 21.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tubos médicos por Mordor Intelligence
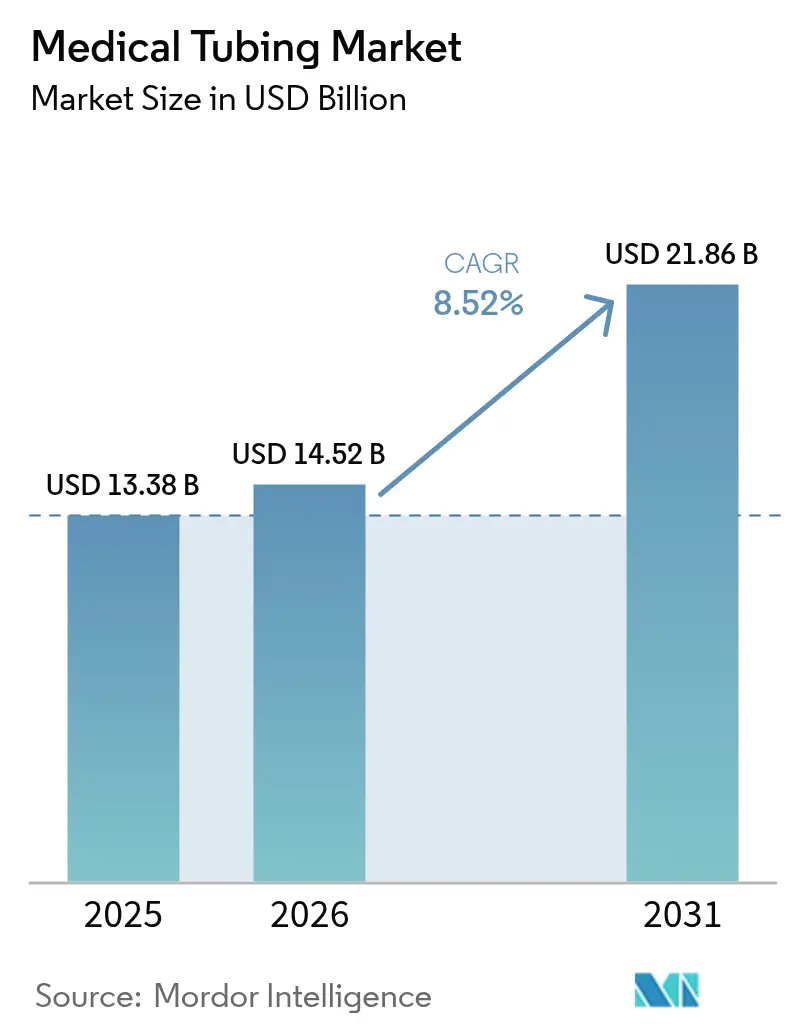
El mercado de tubos médicos alcanzó un valor de 13.38 millones de dólares en 2025 y se estima que crecerá de 14.52 millones de dólares en 2026 a 21.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.52% durante el período de pronóstico (2026-2031). La sólida demanda surge de los procedimientos mínimamente invasivos, la rápida expansión de la atención médica domiciliaria y la integración de sensores inteligentes que transforman conductos pasivos en canales de datos activos. Los polímeros especiales de alta gama, las tecnologías de microextrusión y los diseños preparados para sensores lideran la siguiente fase de crecimiento, mientras que los hospitales continúan siendo el pilar del consumo de alto volumen. Al mismo tiempo, la exposición de la cadena de suministro de PVC y silicona de grado médico y las crecientes regulaciones ambientales introducen un riesgo estratégico que los productores deben gestionar. Se prevé que la intensidad competitiva aumente a medida que las empresas medianas busquen fusiones y adquisiciones para asegurar capacidad de extrusión y experiencia regulatoria.
Conclusiones clave del informe
- Por aplicación, los sistemas de administración de medicamentos lideraron con una participación en los ingresos del 29.31 % en 2025, mientras que los tubos de evacuación y succión de humo avanzan a una CAGR del 11.45 % hasta 2031.
- Por material, los plásticos representaron el 38.12 % de la participación de mercado de tubos médicos en 2025 y se proyecta que los polímeros especiales se expandirán a una CAGR del 10.18 % entre 2026 y 2031.
- Por estructura, los productos de un solo lumen representaron el 40.92 % del tamaño del mercado de tubos médicos en 2025, mientras que los tubos microextruidos muestran la CAGR más rápida del 11.02 % hasta 2031.
- Por proceso de fabricación, la extrusión de un solo tornillo aseguró una participación del 48.05% del tamaño del mercado de tubos médicos en 2025, mientras que se prevé que la microextrusión se mueva a una CAGR del 10.51%.
- Por usuario final, los hospitales obtuvieron el 52.68 % de los ingresos en 2025, mientras que los entornos de atención domiciliaria crecen a una tasa compuesta anual del 11.24 %.
- Por geografía, América del Norte ocupó el 41.02% de la participación de mercado de tubos médicos en 2025, y se prevé que Asia-Pacífico crezca a una CAGR del 9.38% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de tubos médicos
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto sanitario mundial | + 1.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de enfermedades crónicas y relacionadas con la edad | + 2.1% | Economías maduras en todo el mundo | Largo plazo (≥ 4 años) |
| Creciente demanda de procedimientos terapéuticos mínimamente invasivos | + 1.5% | América del Norte y Europa lideran, Asia-Pacífico se pone al día | Mediano plazo (2-4 años) |
| Mayor adopción de dispositivos médicos desechables para la prevención de infecciones | + 1.3% | Global, acelerado post-COVID | Corto plazo (≤ 2 años) |
| Avances continuos en tecnologías de extrusión y polímeros médicos | + 1.0% | Centros de I+D en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Modalidades emergentes de tratamiento domiciliario y en el punto de atención | + 0.9% | Mercados inicialmente desarrollados, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de enfermedades crónicas y relacionadas con la edad
Los datos de los CDC muestran que el 76.4 % de los adultos estadounidenses viven con al menos una afección crónica [1] Centros para el Control y la Prevención de Enfermedades, “Indicadores de Enfermedades Crónicas”, cdc.gov . Las terapias a largo plazo, como la diálisis, las intervenciones cardiovasculares y la infusión continua de fármacos, dependen de tubos fiables que puedan permanecer en el cuerpo o en el hogar durante períodos prolongados. El envejecimiento de la población aumenta el tratamiento en el hogar, lo que impulsa la necesidad de conjuntos fáciles de usar con alarmas sonoras y lúmenes resistentes a las torceduras. El aumento de las enfermedades cardiovasculares impulsa la adopción de tubos de catéter avanzados diseñados para la ablación por campo pulsado y el reemplazo de válvulas transcatéter. Las líneas desechables protegen a los pacientes inmunocomprometidos al minimizar el riesgo de infección en escenarios de infusión frecuentes.
Creciente demanda de procedimientos terapéuticos mínimamente invasivos
Se proyecta que la radiología intervencionista por sí sola superará los USD 43 mil millones para 2029 y requiere catéteres ultradelgados con alta estabilidad torsional [2] Frontiers in Radiology, “Market Outlook for Interventional Radiology Devices,” frontiersin.org . Las fibras de polímero estiradas térmicamente ahora permiten la terapia guiada por RM que evita la radiación ionizante, cambiando los objetivos de diseño hacia materiales no ferromagnéticos y tolerancias estrictas [3] arXiv, “Thermally Drawn Fibers for MRI-Guided Interventions,” arxiv.org . Líderes de dispositivos como Medtronic han incorporado marcos de diamante modificados que mejoran el acceso durante el despliegue de válvulas transcatéter. La innovación en la geometría de la punta refina aún más la aspiración y la entrega de stents, todo lo cual aumenta la demanda de microextrusión de precisión.
Mayor adopción de dispositivos médicos desechables para la prevención de infecciones
Los protocolos pospandémicos consolidan la preferencia por los productos de un solo uso en las vías venosas centrales, enterales y de succión. Los hospitales calculan que los desechables compensan la mano de obra para la esterilización, la depreciación de los equipos de capital y el riesgo de litigio. Los recubrimientos antimicrobianos y los materiales con baja unión a proteínas limitan el crecimiento de biopelículas, mientras que las directrices actualizadas de la FDA aclaran el conjunto de pruebas de biocompatibilidad y aceleran las autorizaciones. Las cadenas de suministro simplificadas resultan aún más atractivas para los equipos de compras que buscan reducir drásticamente la complejidad del reprocesamiento.
Avances continuos en tecnologías de extrusión y polímeros médicos
Las plataformas de extrusión 4.0 asistidas por IA monitorizan el espesor de pared en tiempo real, eliminando los residuos y permitiendo diámetros internos de <0.1 mm con una tolerancia de ±2 µm. Los métodos de termofusión facilitan la producción continua de tubos farmacéuticos con una mejor solubilidad del fármaco. Grados especiales como la ultrapoliimida amplían los límites de resistencia térmica y química para dispositivos electroquirúrgicos y neurovasculares. La poliamida 11 biocircular reduce la huella de carbono y cumple con las expectativas de la norma ISO 10993.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de cumplimiento normativo y validación | −1.2% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Alta inversión de capital para instalaciones de extrusión de grado médico | −0.8% | Principales centros de fabricación en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Vulnerabilidades en la cadena de suministro de polímeros de grado médico | −0.7% | Global, más agudo en regiones dependientes de las importaciones | Corto a mediano plazo (≤ 4 años) |
| Presiones de sostenibilidad ambiental sobre el uso del PVC y la silicona | −0.6% | Europa lidera, las regulaciones se expanden a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos estrictos de cumplimiento normativo y validación
Los fabricantes deben alinear sus sistemas de calidad con la norma ISO 13485:2016 para febrero de 2026, según la normativa modificada de la FDA. Las directrices actualizadas exigen una caracterización química exhaustiva, lo que obliga a los estudios de extraíbles y lixiviables a proyectos de varios meses que alargan los ciclos de I+D. En Europa, las normativas MDR, REACH y RoHS aumentan el esfuerzo de documentación, especialmente para las líneas de PVC que contienen estabilizadores. La creciente represión de las PFAS añade incertidumbre a los usuarios de fluoropolímeros, obligando a realizar auditorías de los oleoductos y a posibles intercambios de materiales. Las elevadas tarifas de usuario aumentan los gastos generales, y las empresas más pequeñas sin equipos regulatorios internos se enfrentan a la compresión de márgenes o a decisiones de salida.
Alta inversión de capital para instalaciones de extrusión de grado médico
Las salas blancas, los micrómetros láser, las matrices multicapa y los sistemas SPC en tiempo real elevan los presupuestos iniciales a decenas de millones. Las fluctuaciones monetarias y el aumento de los gastos por intereses presionan aún más los modelos de retorno de la inversión (ROI). Los clústeres asiáticos mitigan algunos costos mediante el ahorro en mano de obra, pero exigen una validación rigurosa de los procesos que a menudo implica la importación de consultores occidentales. La dificultad de capital fomenta las empresas conjuntas o la adquisición directa por parte de conglomerados diversificados que buscan entrar en el mercado sin asumir el riesgo de una inversión en nuevas instalaciones.
Análisis de segmento
Por material: Los polímeros especiales impulsan la innovación
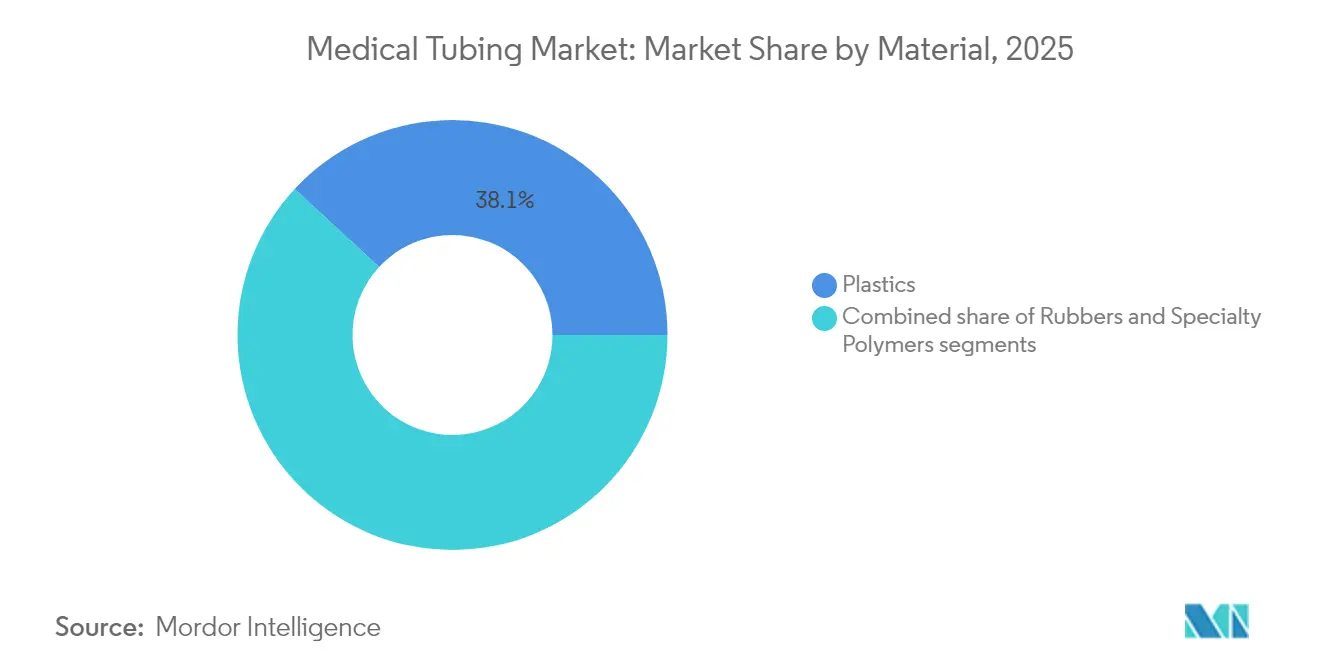
Los plásticos mantuvieron una participación del 38.12 % en el mercado de tubos médicos en 2025 gracias a cadenas de suministro consolidadas y estructuras de costos competitivas. Sin embargo, los polímeros especiales están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 10.18 %, ya que los dispositivos cardiovasculares, neurovasculares y de administración de fármacos complejos requieren mayor lubricidad, resistencia a las torceduras y bioinertedad. El debate sobre la sostenibilidad ha acelerado la sustitución del PVC convencional por TPE que ofrecen una claridad y suavidad comparables sin plastificantes DEHP. La ultrapoliimida, el PEBAX y la PA11 biocircular se han convertido en productos habituales en los conjuntos de catéteres premium. Los proveedores que pueden escalar estas resinas en condiciones que cumplen con la norma ISO 13485 obtienen mayor poder de fijación de precios. El escrutinio regulatorio en torno a las PFAS está impulsando las primeras iniciativas hacia alternativas sin flúor en las líneas angiográficas de alta presión.
La innovación en polímeros también responde a las exigencias de reciclabilidad, con investigaciones avanzadas sobre despolimerización que buscan la recuperación de PVC médico en circuito cerrado. Los elastómeros especiales tienen un ASP más alto, pero resultan ser rentables durante su vida útil gracias a la menor cantidad de fallos del dispositivo. Las fichas técnicas de los materiales ahora incluyen métricas de carbono incorporado que los responsables de sostenibilidad de los hospitales revisan durante las licitaciones. Como resultado, se proyecta que el tamaño del mercado de tubos médicos atribuido a polímeros especiales encabece las ganancias absolutas hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: Mercado líder en sistemas de administración de fármacos
Los sistemas de administración de fármacos representaron el 29.31 % de los ingresos de 2025, lo que subraya el papel fundamental de los tubos en la precisión de la dosificación y la exactitud de la infusión. La quimioterapia, los productos biológicos y los inyectables de acción prolongada dependen de tolerancias estrechas en el diámetro interno y de un bajo contenido de extraíbles para mantener la integridad del compuesto. Las líneas de evacuación de humos y succión, con un crecimiento anual compuesto (TCAC) del 11.45 %, reflejan una mayor concienciación de los cirujanos sobre los riesgos de las partículas en suspensión en el aire en los quirófanos. La terapia cardiovascular con catéter sigue siendo un pilar fundamental, pero los ciclos de vida de los productos se acortan a medida que los hospitales buscan dispositivos de última generación que reduzcan el tiempo de fluoroscopia y la dosis de radiación.
La diálisis y las terapias intravenosas prolongadas impulsan la demanda de vías sin silicona, resistentes a las torceduras y seguras para el uso nocturno. Los equipos de alimentación enteral incorporan capas antimicrobianas y etiquetas RFID para evitar conexiones incorrectas. La demanda de bombas peristálticas se mantiene estable a medida que se expande la automatización en los laboratorios. Los stents de vía aérea impresos en 3D, adaptados a cada paciente, ilustran la adopción clínica temprana de los tubos aditivos, lo que sugiere un mayor potencial de personalización. En conjunto, estas dinámicas consolidan el liderazgo en la administración de fármacos, a la vez que posibilitan nichos de alto crecimiento que elevan el valor general del mercado de los tubos médicos.
Por estructura: las soluciones microextruidas cobran impulso
Los formatos de un solo lumen aún representan el 40.92 % del mercado de tubos médicos, ya que satisfacen las necesidades genéricas de transferencia de fluidos a bajo costo. Sin embargo, los tubos microextruidos, con un crecimiento anual del 11.02 %, representan la frontera de la innovación, donde los diámetros internos inferiores a 0.1 mm permiten guías neurovasculares e intervenciones pediátricas. Los diseños multicapa combinan núcleos internos lubricados con núcleos externos estables al torque, optimizando la capacidad de empuje sin aumentar el perfil. Los refuerzos trenzados proporcionan resistencia a la rotura para la angiografía de alta presión, manteniendo al mismo tiempo la delgadez de la sección transversal.
Los tubos inteligentes con sensor integrado incorporan microelectrodos y elementos de fibra óptica que transmiten datos de flujo y temperatura al personal clínico. La coextrusión permite obtener franjas radiopacas para visibilidad fluoroscópica sin necesidad de un recubrimiento secundario. Los fabricantes que controlan una concentricidad inferior a una variación del 3 % mejoran la trazabilidad y reducen la fricción clínica. Estos avances posicionan la diferenciación estructural como un factor clave para la fijación de precios en el mercado de tubos médicos.
Por usuario final: Los entornos de atención domiciliaria muestran una rápida expansión
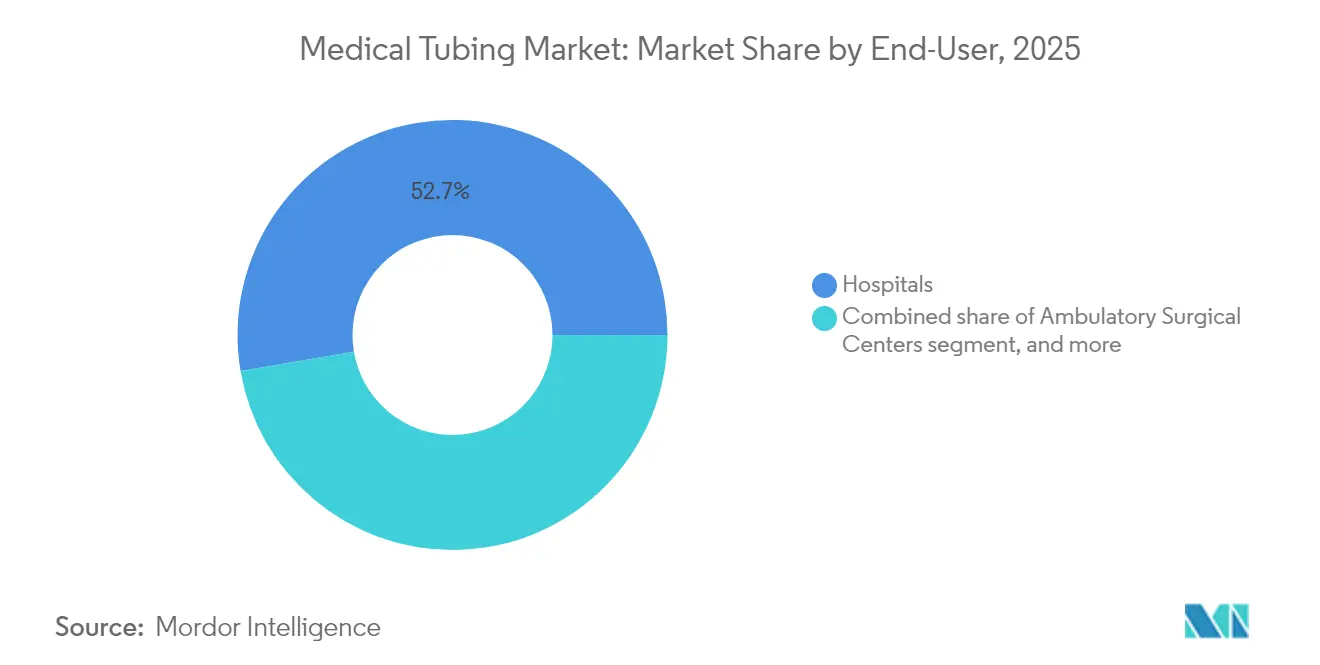
Los hospitales generaron el 52.68 % de sus ingresos en 2025, lo que refleja una demanda estable de suministros desechables a granel y kits quirúrgicos avanzados. Sin embargo, los entornos de atención domiciliaria presentan una tasa de crecimiento anual compuesta (TCAC) del 11.24 %, ya que los financiadores incentivan estancias hospitalarias más cortas. Los dispositivos de monitorización remota con puertos celulares utilizan tubos sin fugas que activan alarmas en caso de oclusión, lo que permite a los pacientes gestionar la diálisis o la infusión de fármacos de forma independiente. Los centros de cirugía ambulatoria buscan tubos de conexión rápida para minimizar el tiempo de rotación entre casos.
Los laboratorios de diagnóstico priorizan la resistencia química y la baja sorción para proteger la integridad de los ensayos. La consolidación del sector sanitario desplaza el poder de negociación hacia redes integradas de distribución que auditan los perfiles ambientales de los proveedores. Los fabricantes de tubos que pueden certificar el cumplimiento de las instrucciones de uso electrónicas (e-IFU) y el embalaje sostenible obtienen una ventaja a medida que los equipos de compras amplían los criterios de evaluación más allá del precio unitario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso de fabricación: las tecnologías de microextrusión avanzan
La extrusión de un solo tornillo conservó una cuota de mercado del 48.05 % en 2025 gracias a su alto rendimiento y bajo coste de las herramientas. La microextrusión, con un crecimiento del 10.51 % anual, satisface la creciente demanda de lúmenes ultrapequeños y perfiles multidurómetro utilizados en catéteres neurovasculares. Las líneas de doble tornillo permiten una dispersión precisa de pigmentos y rellenos radiopacos, crucial para productos multicapa. Las plataformas de Extrusión 4.0 basadas en IA implementan medidores láser de circuito cerrado que corrigen el hinchamiento del cabezal en tiempo real, impulsando mejoras de CpK por encima de 1.67.
La fabricación aditiva ofrece prototipos rápidos y artículos de nicho de tiradas limitadas, acortando en meses los ciclos desde el concepto hasta la clínica. La extrusión continua de termofusible en tubos farmacéuticos elimina los disolventes de la cadena de producción, cumpliendo así con las normas ambientales cada vez más estrictas. La inversión en estos procesos refuerza la continuidad del suministro y diferencia a los fabricantes en el mercado de tubos médicos.
Análisis geográfico
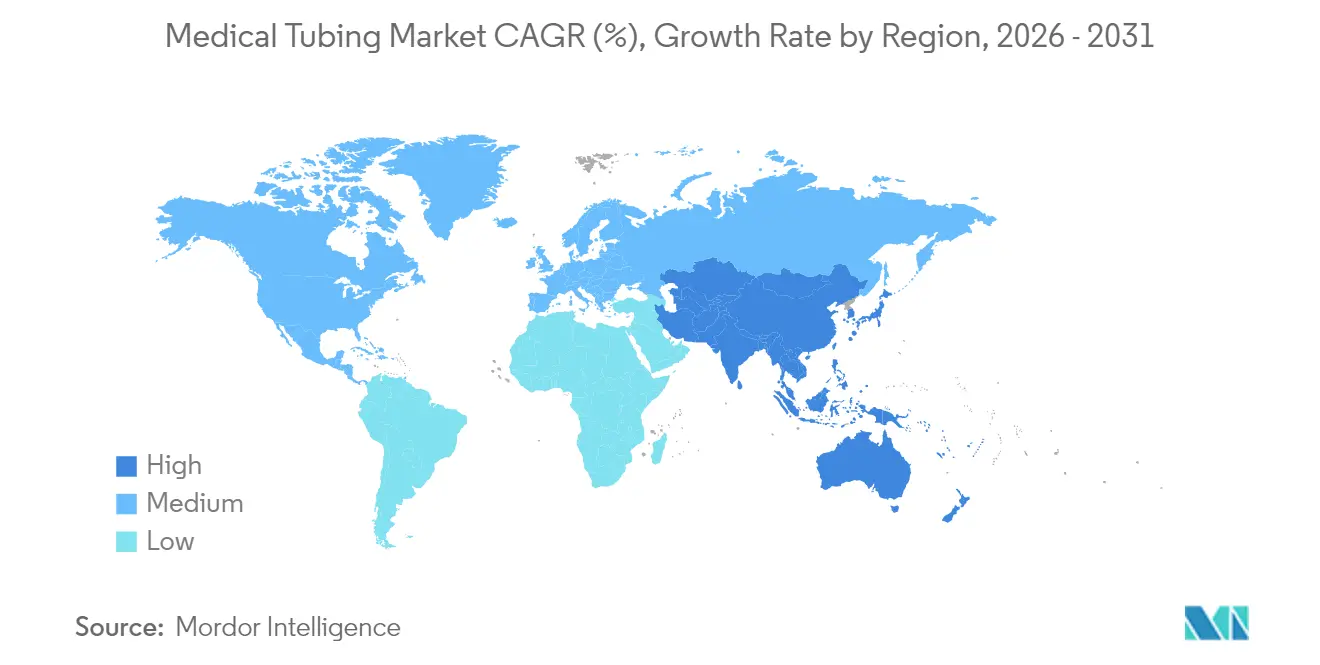
Norteamérica retuvo el 41.02 % de los ingresos de 2025, impulsada por un alto gasto per cápita en atención médica, una sólida base de fabricación de dispositivos y un clima de reembolso que premia los sistemas de catéteres avanzados. Los hospitales estadounidenses lideran la adopción global de líneas compatibles con sensores que se conectan sin problemas a los historiales médicos electrónicos, mientras que la cobertura universal de Canadá mantiene una demanda base estable. El tamaño del mercado de tubos médicos en Norteamérica también se beneficia de la concentración de clústeres de I+D y de una estrecha colaboración entre la industria y el profesorado, que acelera la comercialización.
Asia-Pacífico representa la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.38 % hasta 2031. China e India lideran la expansión gracias a su amplia base poblacional, la incidencia de enfermedades crónicas y el aumento de la producción nacional, respaldado por empresas conjuntas multinacionales. La inversión de 350 millones de dólares de Lubrizol cerca de Chennai ejemplifica la entrada de capital dirigido a la capacidad de extrusión regional, lo que reduce los plazos de entrega para los fabricantes de equipos originales (OEM) locales. Los 620 millones de habitantes de la ASEAN y la armonización de la distribución del trabajo regulatorio atraen aún más a los proveedores deseosos de diversificarse más allá de la demanda tradicional occidental.
Europa mantiene un crecimiento moderado impulsado por la armonización regulatoria bajo el MDR y un fuerte impulso a los polímeros médicos reciclables. Alemania consolida la fabricación, mientras que la innovación nórdica se centra en materiales bajos en carbono compatibles con los objetivos de sostenibilidad hospitalaria. El Reglamento de Envases y Residuos de Envases de la UE, que establece objetivos de reciclabilidad para 2030, está acelerando la transición hacia resinas biocirculares y diseños de circuito cerrado. El progreso regional general se mantiene estable a pesar de la complejidad relacionada con el Brexit que afecta a las vías de certificación del Reino Unido.

Panorama regulatorio
En Estados Unidos, los proveedores de tubos médicos operan bajo la supervisión de la FDA, que abarca la clasificación de dispositivos y el cumplimiento del sistema de calidad. Un punto de inflexión clave en el cumplimiento es la Regulación del Sistema de Gestión de Calidad (QMSR) en 21 CFR Parte 820, que entrará en vigor en febrero de 2026, la cual alinea las expectativas de calidad de la FDA con la norma ISO 13485:2016 y refuerza los controles, la validación y las expectativas de documentación de los proveedores para la extrusión, el acabado y el ensamblaje subcontratados. La clasificación específica del producto también define las vías para los tubos de uso general; por ejemplo, los tubos para ventiladores, según 21 CFR 868.5975, son un dispositivo de Clase I que está exento de notificación previa a la comercialización.
En Europa, los tubos utilizados en dispositivos médicos se rigen por las obligaciones de evaluación de la conformidad del Reglamento de Dispositivos Médicos de la UE (MDR) (Reglamento (UE) 2017/745) y un marco normativo en constante evolución vinculado al Diario Oficial de la Unión Europea (DOUE). En junio de 2026, la Comisión Europea publicó las Decisiones de Ejecución (UE) 2026/1231 y 2026/1313, que actualizan las listas de normas armonizadas para el MDR y el IVDR, lo que afecta a la forma en que los fabricantes demuestran la presunción de conformidad para el diseño, las pruebas y la documentación. Las actualizaciones de la normalización también continúan a nivel de componentes, como la publicación por parte del CEN de la norma EN ISO 17256:2026 para tubos y conectores de terapia respiratoria en mayo de 2026, que respalda bases técnicas más claras para aplicaciones de anestesia y respiratorias.
Análisis de la cadena de valor
La cadena de valor de los tubos médicos comienza con insumos de polímeros y aditivos de grado médico (PVC, silicona, TPE, poliolefinas y materiales de alto rendimiento como PEEK y PTFE), junto con rellenos radiopacos, colorantes y químicos de recubrimiento que influyen en la lubricidad y la resistencia a la biopelícula. Estos materiales fluyen a las plantas de composición y extrusoras de precisión que convierten las resinas en perfiles de un solo lumen, multicapa, reforzados y microextruidos, luego pasan por operaciones secundarias que incluyen corte en sala limpia, unión, formación de puntas, trenzado, recubrimiento y ensamblaje en conjuntos y subconjuntos. Las pruebas de calidad y biocompatibilidad (generalmente alineadas con la norma ISO 10993) y las prácticas de calificación de materiales (incluida la USP Clase VI para ciertos plásticos) están integradas en la inspección de entrada, los controles en proceso y la liberación final.
Entre los participantes de la fase intermedia se encuentran especialistas en tubos y componentes integrados verticalmente (por ejemplo, Saint-Gobain, Freudenberg Medical, Zeus Industrial Products y Nordson Medical) que combinan la formulación, la extrusión y el acabado para entregar piezas validadas y trazables a los fabricantes de dispositivos. En la fase posterior, los distribuidores y proveedores de catálogos (como Avantor y Qosina) dan soporte a la creación de prototipos y a la demanda de lotes pequeños, mientras que los principales fabricantes de dispositivos (incluidos Medtronic, Boston Scientific y Abbott) integran los tubos en catéteres, sistemas de administración de fármacos y sistemas de infusión. Los cuellos de botella suelen concentrarse en la disponibilidad de resinas especiales, la capacidad de las salas blancas y la capacidad de validación, donde cualquier cambio de material puede desencadenar una recalificación y alargar los plazos de entrega en toda la cadena.
Panorama competitivo
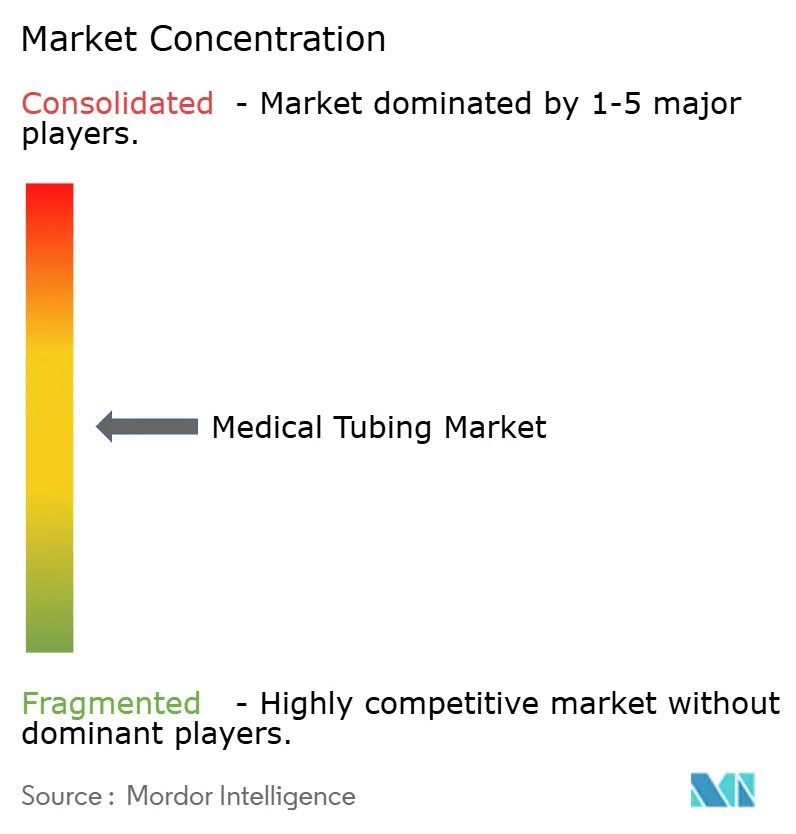
El mercado muestra una fragmentación moderada, ya que las principales multinacionales buscan la integración vertical y la automatización de procesos. Sin embargo, cientos de especialistas regionales en extrusión prestan servicios a los fabricantes de equipos originales (OEM) locales. Saint-Gobain aprovecha la profundidad de moldeo de silicona y las mezclas patentadas de PEBAX para equipar catéteres neurovasculares de alto rendimiento. WL Gore desarrolla injertos basados en ePTFE y obtuvo la certificación de innovación de la FDA para su sistema EXCLUDER TAMBE, lo que refuerza su liderazgo en la reparación aórtica compleja. Freudenberg se expandió con una nueva planta en Galway que añade 100 puestos de trabajo y amplía la capacidad de catéteres con balón.
La actividad de fusiones y adquisiciones está transformando el sector. Integer pagó 140 millones de dólares por Pulse Technologies para adquirir experiencia en mecanizado láser, mientras que MMT incorporó GenX Medical para ampliar su alcance en microextrusión. Estos acuerdos combinan documentación regulatoria, propiedad intelectual y capacidad, lo que permite una mayor fidelización del cliente. Simultáneamente, la extrusión 4.0 basada en IA y la propiedad intelectual sobre recubrimientos antimicrobianos diferencian a los licitadores en propuestas de alto valor.
Las oportunidades de espacio en blanco incluyen tubos inteligentes con sensores integrados, fabricación aditiva para guías de vías respiratorias específicas para cada paciente y líneas de alta presión sin PFAS. Los proveedores que dominan las formulaciones reciclables y documentan el ahorro de carbono se incluyen en los sistemas de evaluación de sostenibilidad de los hospitales. La integración vertical que combina la composición de resinas, la extrusión en sala limpia, el conformado de puntas y el ensamblaje final acorta los plazos de entrega, consolidando la ventaja estratégica de los proveedores de servicios integrales en el mercado de tubos médicos.
Líderes de la industria de tubos médicos
Saint-Gobain
médico freudenberg
WL Gore & Associates, Inc.
La Corporación Lubrizol
Raumedic AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Lubrizol y Polyhose inauguraron una nueva planta de fabricación de tubos médicos con certificación ISO 13485 en Chennai, India, especializada en tubos extruidos de precisión para dispositivos neurovasculares y cardiovasculares. Esta mayor capacidad regional permite reducir los plazos de entrega para los programas OEM de Asia-Pacífico y fortalece las opciones de suministro local para aplicaciones complejas de catéteres.
- Octubre de 2025: Freudenberg Medical adquirió Fuji Seiko, un fabricante japonés especializado en microtubos de alta precisión para dispositivos médicos mínimamente invasivos. Esta adquisición amplió las capacidades de Freudenberg en el sector de los microtubos y expandió su presencia manufacturera en un importante centro de suministro en Asia que abastece a plataformas avanzadas de catéteres y dispositivos.
- Diciembre de 2024: Abbott completó los primeros procedimientos de estimulación de la rama izquierda del haz de His sin cables utilizando su sistema de conducción experimental AVEIR, que se basa en componentes de suministro especializados, incluyendo tubos dentro de la vía de suministro. El progreso en los procedimientos de estimulación sin cables aumenta la necesidad de un suministro preciso y resistente a las torceduras, así como de tubos de catéter en los flujos de trabajo de electrofisiología.


Alcance del informe del mercado global de tubos médicos
Según el alcance del informe, los tubos médicos están diseñados para una serie de aplicaciones que permiten a los médicos administrar fluidos y dispositivos o permitir el flujo de gas. Las aplicaciones comunes de los tubos médicos incluyen ventiladores e IV, pero los tubos también encuentran usos para soportar dispositivos de acceso y como método de entrega para otros dispositivos. El mercado de tubos médicos está segmentado por material (plásticos, cauchos y polímeros especiales), por aplicación (tubos desechables a granel, sistemas de administración de medicamentos, catéteres y cánulas, y otros (tubos de bomba peristáltica, tubos de suministro de gas y tubos de evacuación de humo)) , por estructura (tubos de una sola luz, coextruidos, de varias luces y trenzados) y por geografía (Norteamérica, Europa, Asia Pacífico, Oriente Medio y África, y Sudamérica). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Plásticos |
| Cauchos |
| Polímeros especiales |
| Tubo desechable a granel |
| Sistemas de administración de medicamentos |
| Catéteres y cánulas |
| Diálisis e infusión intravenosa |
| Tubería de bomba peristáltica |
| Tubería de suministro de gas y ventilación |
| Tubería de evacuación y succión de humo |
| Sondas enterales y de alimentación |
| Lumen único |
| Coextruido / Multicapa |
| Lúmenes múltiples |
| Trenzado / Reforzado |
| Microextruido |
| Sensor integrado (inteligente) |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Laboratorios de diagnóstico |
| Configuración de atención domiciliaria |
| Extrusión de un solo tornillo |
| Extrusión de doble tornillo |
| Microextrusión |
| Impresión 3D / Fabricación aditiva |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por material | Plásticos | |
| Cauchos | ||
| Polímeros especiales | ||
| por Aplicación | Tubo desechable a granel | |
| Sistemas de administración de medicamentos | ||
| Catéteres y cánulas | ||
| Diálisis e infusión intravenosa | ||
| Tubería de bomba peristáltica | ||
| Tubería de suministro de gas y ventilación | ||
| Tubería de evacuación y succión de humo | ||
| Sondas enterales y de alimentación | ||
| Por Estructura | Lumen único | |
| Coextruido / Multicapa | ||
| Lúmenes múltiples | ||
| Trenzado / Reforzado | ||
| Microextruido | ||
| Sensor integrado (inteligente) | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Laboratorios de diagnóstico | ||
| Configuración de atención domiciliaria | ||
| Por proceso de fabricación | Extrusión de un solo tornillo | |
| Extrusión de doble tornillo | ||
| Microextrusión | ||
| Impresión 3D / Fabricación aditiva | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de tubos médicos en 2031?
Se prevé que el mercado alcance los 21.86 millones de dólares en 2031.
¿Qué aplicación genera ingresos actualmente?
Los sistemas de administración de medicamentos generaron la mayor participación del 29.31% en 2025.
¿Qué región está creciendo más rápido?
Asia-Pacífico muestra la CAGR más rápida del 9.38 % hasta 2031.
¿Por qué los polímeros especiales están ganando terreno?
Ofrecen resistencia superior al doblado, lubricidad y credenciales de sostenibilidad valoradas en los sistemas de catéteres avanzados.
¿Cómo afecta la regulación las elecciones materiales?
Las normas más estrictas de la FDA y la UE, además de los límites de PFAS, están empujando a los fabricantes hacia alternativas reciclables y sin flúor.
¿Qué tecnología de fabricación se está expandiendo más rápidamente?
La microextrusión está creciendo a una tasa compuesta anual del 10.51 % gracias a la demanda de tubos ultrapequeños y multicapa utilizados en dispositivos mínimamente invasivos.
Última actualización de la página:



