

Tamaño y participación en el mercado de microfiltración por membrana
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 1.56 mil millones |
| Tamaño del mercado (2030) | USD 2.41 mil millones |
| Tasa de crecimiento (2025 - 2030) | 9.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de microfiltración por membranas por Mordor Intelligence
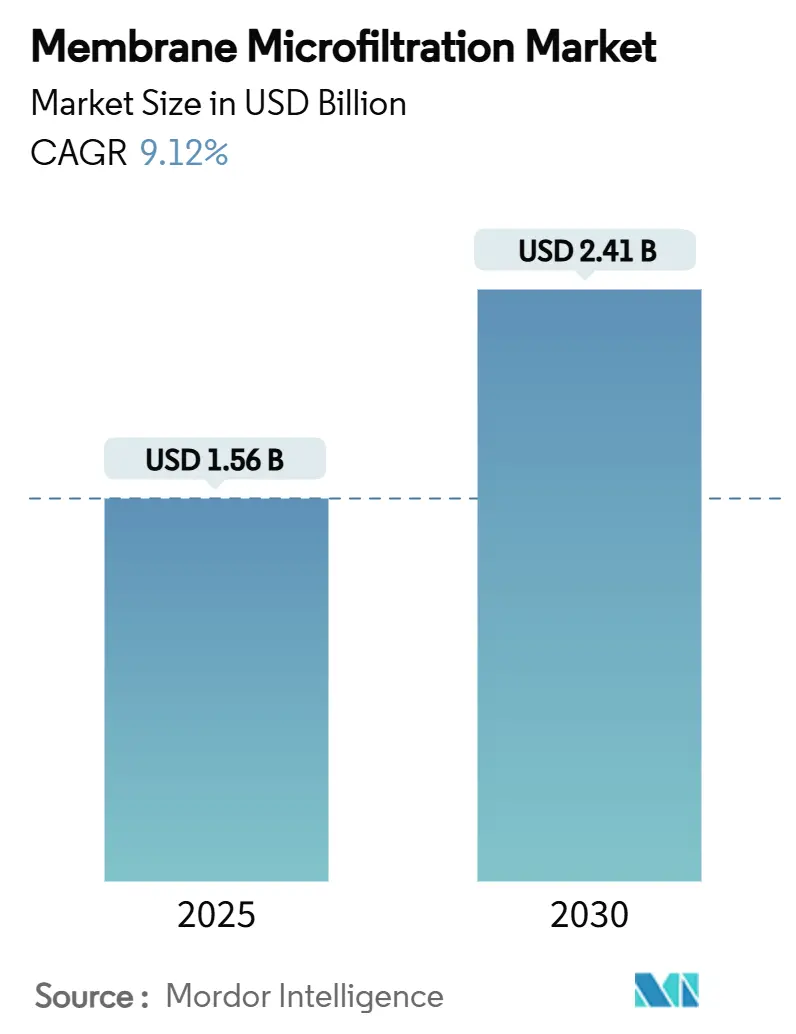
El tamaño del mercado de microfiltración por membrana se sitúa en USD 1.56 millones en 2025 y se proyecta que aumente a USD 2.41 millones para 2030, lo que refleja una CAGR del 9.12 %. Las rápidas mejoras de infraestructura, los mandatos de reutilización de agua industrial y las necesidades de filtración de alta calidad de la biofarmacéutica son las fuerzas clave detrás de este impulso. Las empresas de servicios públicos reemplazan los filtros de arena y medios antiguos con unidades de microfiltración compactas para abordar las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) y otros contaminantes emergentes. Los operadores industriales, que se enfrentan a directivas más estrictas de descarga cero, incorporan etapas de membrana en sistemas de circuito cerrado para cumplir con los límites de efluentes para metales pesados y orgánicos. [1] Agencia de Protección Ambiental de EE. UU., “40 CFR Parte 437 — La categoría de fuente puntual de tratamiento centralizado de residuos”, ecfr.gov Las plantas biofarmacéuticas están ampliando los filtros estériles de un solo uso para proteger los productos biológicos avanzados mientras mantienen un alto flujo y flexibilidad de producción. Los avances en la ciencia de los materiales, especialmente las formulaciones cerámicas con alta tolerancia al calor y a los disolventes, reducen los costes del ciclo de vida a pesar de los precios iniciales más elevados.
Conclusiones clave del informe
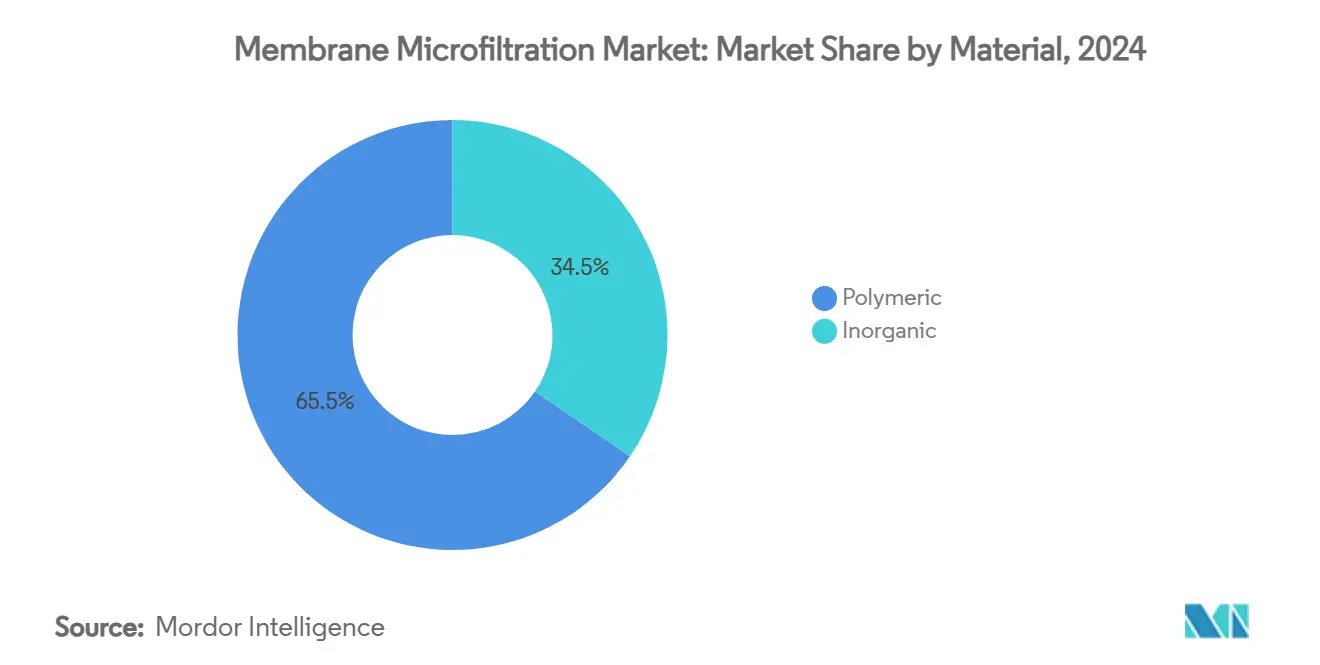
- Por material, los módulos poliméricos lideraron con el 65.47 % de la participación de mercado de microfiltración de membrana en 2024, mientras que se prevé que las variantes cerámicas se expandan a una CAGR del 12.38 % hasta 2030.
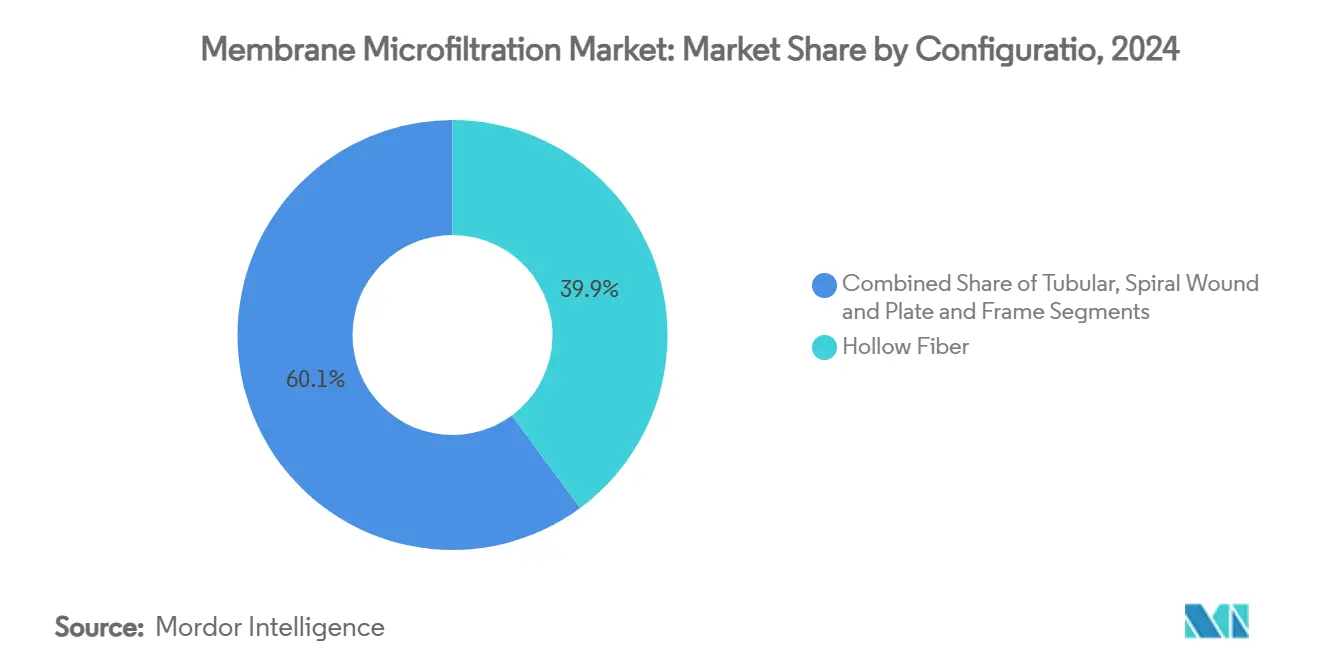
- Por configuración, las unidades de fibra hueca representaron el 39.87 % del tamaño del mercado de microfiltración de membrana en 2024 y los sistemas en espiral están avanzando a una CAGR del 13.39 % hasta 2030.
- Por aplicación, la infraestructura de agua municipal representó el 43.56% de los ingresos en 2024, mientras que el procesamiento biofarmacéutico registra la CAGR proyectada más alta, del 11.63% hasta 2030.
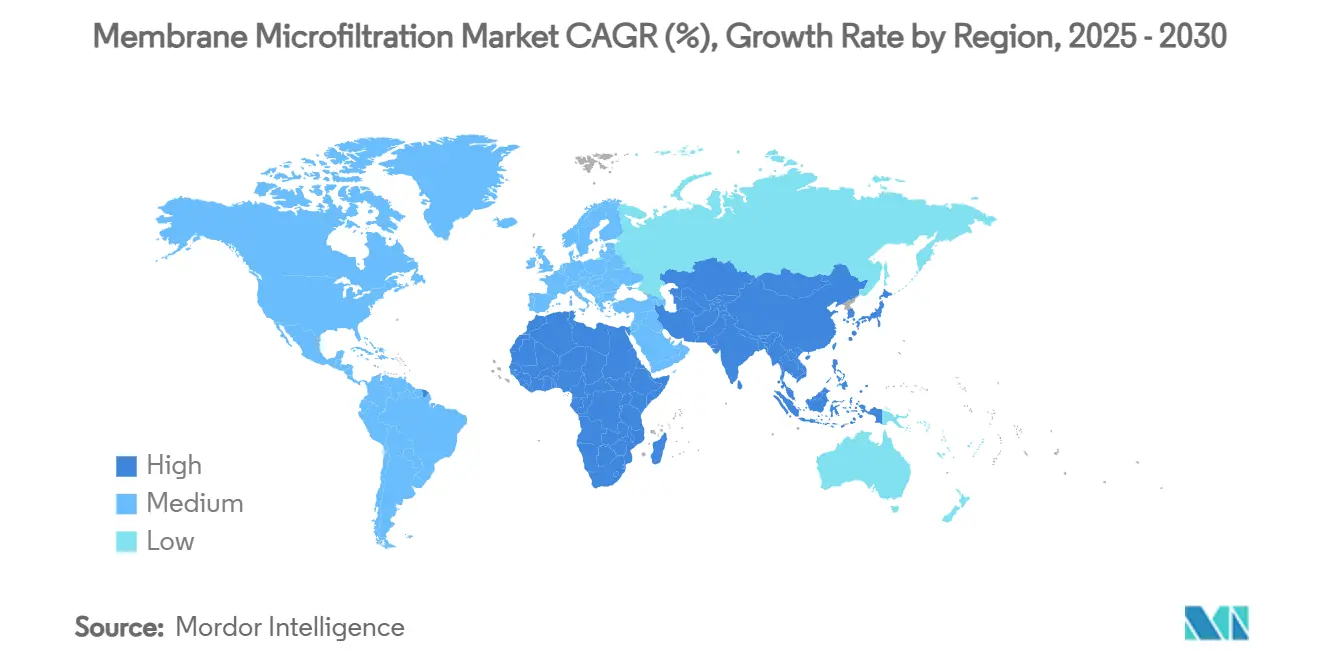
- Por geografía, América del Norte dominó con una participación en los ingresos del 31.23 % en 2024, y Asia-Pacífico está preparada para la CAGR regional más rápida del 11.49 % hasta 2030.
Tendencias y perspectivas del mercado global de microfiltración por membrana
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de sistemas de purificación de agua basados en membranas en mejoras municipales | + 2.1% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Estándares globales estrictos de descarga de aguas residuales | + 1.8% | Adopción temprana y global en la UE y América del Norte | Corto plazo (≤ 2 años) |
| El aumento de la capacidad biofarmacéutica impulsa la demanda de filtración estéril | + 1.5% | Mercados principales de América del Norte, la UE y la región APAC | Mediano plazo (2-4 años) |
| Unidades MF descentralizadas alimentadas por energía solar para comunidades aisladas de la red eléctrica | + 0.9% | Regiones rurales de APAC, MEA y América Latina | Largo plazo (≥ 4 años) |
| Membranas cerámicas MF que permiten el procesamiento químico a alta temperatura | + 1.2% | Centros industriales globales, centros de fabricación de APAC | Mediano plazo (2-4 años) |
| Pretratamiento de MF en circuitos de electrolizadores de hidrógeno verde | + 0.7% | UE, América del Norte y mercados selectos de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de sistemas de purificación de agua basados en membranas en mejoras municipales
Las empresas de servicios públicos están modernizando sus antiguos trenes de clarificación con microfiltración para cumplir con los requisitos de menor turbidez y patógenos. Las plataformas de modelado ahora simulan la disminución del flujo y la frecuencia de la limpieza química, lo que reduce los plazos de ingeniería y el riesgo de garantía. Los ayuntamientos estadounidenses citan casos de éxito en la eliminación de PFAS al aprobar la emisión de bonos para la renovación de plantas. Los paneles de inteligencia artificial detectan indicios tempranos de incrustaciones, lo que permite a los operadores iniciar ciclos de retrolavado de forma proactiva. Las plantas informan reducciones de hasta un 35 % en el uso de coagulante, lo que amplía la vida útil de los filtros y reduce la variabilidad del agua tratada. Los resultados positivos en salud pública refuerzan la aceptación de los recargos de capital por parte de los contribuyentes.
Estándares globales estrictos de descarga de aguas residuales
La Directiva revisada de la UE sobre el tratamiento de aguas residuales urbanas impulsa el tratamiento cuaternario, incluidas las etapas de membrana, en proyectos que atienden a ciudades de más de 100 000 habitantes. Las normas de la EPA sobre descarga cero de líquidos para procesadores de residuos centralizados amplifican la demanda de prefiltros de alta retención que protegen los trenes de ósmosis inversa de alto consumo energético. [2] Agencia de Protección Ambiental de EE. UU., “40 CFR 455.64 — Directrices sobre limitaciones de efluentes”, ecfr.gov Las enmiendas a la normativa de efluentes de Canadá emplean puntuación de riesgo, impulsando a las fábricas y refinerías a adoptar la microfiltración para la eliminación predecible de sólidos. [3] Gobierno de Canadá, “Regulaciones que modifican las Regulaciones de efluentes de los sistemas de aguas residuales”, canadagazette.gc.ca Los actores industriales en metales y productos químicos están cambiando a bucles centrados en membranas para salvaguardar los permisos, una tendencia reflejada en los presupuestos de capex publicados. Los consultores señalan que los volúmenes de licitación de proyectos crecieron un 14 % en 2024, estableciendo una sólida cartera para los integradores.
El aumento de la capacidad biofarmacéutica impulsa la demanda de filtración estéril
Las exitosas líneas de producción de anticuerpos monoclonales y las terapias génicas de última generación requieren flujos de proceso estériles y libres de virus. El filtro Planova FG1 de alto flujo de Asahi Kasei reduce el área requerida en un 60%, lo que permite ensamblajes desechables más pequeños. Las empresas de gestión de la calidad (CMO) están solicitando plataformas modulares con casetes intercambiables para respaldar las instalaciones multiproducto. Los paquetes de validación ahora integran datos de desafío bacteriano y curvas de retención de endotoxinas, lo que agiliza los trámites regulatorios. Los modelos de fabricación continua incorporan pasos de microfiltración previos a la cromatografía, lo que reduce los tiempos de espera y disminuye el riesgo de contaminación. Los proveedores ven un aumento de márgenes porque los fabricantes de productos biológicos priorizan la fiabilidad sobre el precio.
Membranas cerámicas que permiten el procesamiento químico a alta temperatura
Las instalaciones petroquímicas, de pulpa y de semiconductores operan a temperaturas y rangos de pH que degradan rápidamente el PVDF o el PES. Los compuestos de alúmina y titanio toleran choques de cáusticos y cloro a 90 °C sin colapso de poros. Los módulos cerámicos duran hasta 15 años (más del triple de la vida útil de los polímeros), lo que compensa los sobrecostes de capital. Estudios piloto en plantas de fluoropolímeros registraron tasas de recuperación de fundente superiores al 98 % tras la limpieza con ácido, lo que valida los beneficios de los gastos operativos. El escrutinio regulatorio de los polímeros PFAS acelera la transición, y los proveedores destacan la reciclabilidad para reforzar las puntuaciones ESG. La expansión de la capacidad de los fabricantes de hornos sugiere que la cadena de suministro está preparada para un crecimiento de la demanda de dos dígitos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de limpieza y ensuciamiento de membranas | -1.4% | Global, especialmente en aplicaciones con alto nivel de suciedad | Corto plazo (≤ 2 años) |
| Presión sobre los precios de las tecnologías alternativas de UF/NF | -0.8% | Mercados competitivos en América del Norte y la UE | Mediano plazo (2-4 años) |
| Reciclabilidad limitada de módulos poliméricos que afecta las puntuaciones ESG | -0.6% | Mercados centrados en la sostenibilidad de la UE y América del Norte | Mediano plazo (2-4 años) |
| Escasez de técnicos de membrana cualificados en los mercados emergentes | -0.5% | Regiones en desarrollo de APAC, MEA y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de limpieza y ensuciamiento de membranas
La formación de tortas superficiales sigue siendo el principal problema operativo. Las plantas de bebidas a gran escala reportan caídas de productividad de hasta un 35% antes de los eventos CIP programados. Las secuencias de hipoclorito de sodio-álcali recuperan el 90% del fundente, pero aumentan los gastos en productos químicos y la mano de obra. Los recubrimientos dopados con nanopartículas muestran resultados prometedores, con capas de ferrita de manganeso que ofrecen ganancias de fundente de 2.6 veces en plataformas piloto. Los fabricantes de equipos originales (OEM) incorporan algoritmos de IA para pronosticar curvas de ensuciamiento y cambiar la limpieza de intervalos fijos a activadores basados en datos; sin embargo, la adopción es desigual fuera de las empresas de servicios públicos de primer nivel.
Presión sobre los precios de las tecnologías alternativas de UF/NF
Los proveedores de ultrafiltración (UF) promocionan eficiencias de eliminación similares con un menor tamaño, lo que obliga a los proveedores de MF a buscar valor. En Europa, los paquetes combinados de UF/OI ofrecen precios entre un 8 % y un 12 % inferiores a los de MF, especialmente para proyectos de aguas salobres. Las importaciones agresivas de bajo costo han reducido los márgenes de los módulos poliméricos por debajo del 15 %. Algunos integradores optan por soluciones de skid híbrido para defender su cuota de mercado, pero persisten las dificultades en cuanto a costos a medida que las membranas de alta presión ganan escala.
Análisis de segmento
Por material: las membranas cerámicas ganan terreno a pesar del sobrecosto
En 2024, los medios poliméricos captaron el 65.47 % de los ingresos del mercado de microfiltración por membranas, pero las alternativas cerámicas aprovecharon la creciente demanda de resistencia química y certificación de ausencia de PFAS. Los canales de alúmina y titanio resisten choques de cloro de hasta 10,000 126 ppm, lo que permite ciclos de esterilización in situ que reducen el tiempo de inactividad. Las capas reforzadas con halloysita registraron un flujo de 99.4 L·m²·h con un XNUMX % de rechazo de partículas, ampliando la ventana de proceso para el pulido de aguas residuales de semiconductores. El tamaño del mercado de microfiltración por membranas para módulos inorgánicos se sustenta en inversiones en refinerías, pulpa y electrónica que exigen resiliencia a altas temperaturas. Los proveedores están construyendo reactores que reducen las temperaturas de sinterización, reduciendo la diferencia de precio frente al PVDF. A medida que se endurecen las regulaciones sobre PFAS, los compradores migran de diseños poliméricos a cerámicos, acelerando el aumento de participación.
La adopción se acelera en el Sudeste Asiático, donde la complejidad de los efluentes textiles supera a la de los polímeros estándar. Los EPC europeos especifican módulos cerámicos para circuitos de descarga cero de líquidos con el fin de alcanzar los KPI de la economía circular. Los modelos de leasing, que combinan el mantenimiento con las garantías de rendimiento, reducen las barreras de entrada para clientes con limitaciones de liquidez. Los fabricantes destacan tasas de reciclabilidad del 95% frente a las casi nulas de los cartuchos de fluoropolímero, un argumento convincente en los proyectos financiados con bonos verdes. A su vez, las empresas de polímeros responden con modificaciones de mezclas y recubrimientos hidrofílicos para prolongar la vida útil y defender su posición en el mercado.
Por configuración: los sistemas en espiral capturan el crecimiento mediante la optimización del área superficial
Las unidades de fibra hueca retuvieron el 39.87 % de los ingresos en 2024 gracias al empaque denso y la operación a baja presión en las renovaciones municipales. Sin embargo, los formatos de bobinado en espiral están acelerando la instalación de las líneas, registrando una tasa de crecimiento anual compuesta (TCAC) del 13.39 %, a medida que las destilerías y las empresas de bebidas buscan mayores recuperaciones. Los espaciadores de alimentación rediseñados reducen la polarización de la concentración en un 18 %, lo que aumenta el rendimiento de agua limpia por módulo. Las pruebas piloto en la clarificación de jugos de cítricos indican una calidad del permeado un 10 % superior en comparación con las chimeneas de láminas planas tradicionales.
Los diseños espirales de segunda generación integran sensores de presión en los colectores de permeado, lo que permite la detección temprana de obstrucciones y un mantenimiento basado en el estado. Los fabricantes adoptan la colada continua para optimizar la laminación de capas, lo que reduce el precio del módulo un 6 % interanual. Las geometrías tubulares y de placa y marco conservan funciones específicas en aplicaciones de alimentación viscosa, en particular cacao y gelatina, donde el desmontaje rápido es vital para las auditorías de higiene. Los skids híbridos que combinan prefiltros de fibra hueca con pulidores espirales cobran impulso en las cervecerías que buscan una eliminación del 99.99 % de la levadura sin pasteurización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el segmento biofarmacéutico impulsa la adopción de tecnología premium
Los proyectos municipales de agua y aguas residuales representaron el 43.56 % de la facturación del mercado en 2024. Las empresas de servicios públicos emplean la microfiltración como clarificación primaria y pretratamiento de ósmosis inversa para maximizar los volúmenes de reutilización. La modernización con membranas ofrece valores de eliminación logarítmica que a menudo superan 6 para Cryptosporidium, eclipsando los parámetros de referencia de arenas rápidas y cumpliendo con las estrictas directrices de Norteamérica. Las instalaciones informan de reducciones de dosis de cloro del 25 %, lo que mejora los perfiles de sabor residual. Se prevé que el tamaño del mercado de la microfiltración con membranas para la industria biofarmacéutica aumente a una tasa de crecimiento anual compuesta (TCAC) del 11.63 %, lo que refleja la expansión de las tuberías y las reservas de preparación para pandemias.
Los fabricantes de fármacos biológicos valoran los módulos desechables esterilizados con rayos gamma que reducen el riesgo de contaminación cruzada. Los casetes de eliminación de virus ahora incorporan códigos QR que almacenan curvas de retención específicas de cada lote, lo que agiliza las auditorías de control de calidad. Los procesadores de alimentos y bebidas implementan membranas para la reducción de la turbidez de la sidra y la captura de proteína de suero nativa de lácteos, lo que permite acceder a SKU premium. Los circuitos de refrigerantes industriales utilizan la microfiltración para extender los intervalos de cambio de fluidos, lo que ahorra en costos de productos químicos y eliminación de residuos. Los sectores emergentes —microelectrónica, pretratamiento con salmuera de litio y lavado de destintado de pulpa— están comenzando a especificar etapas de microfiltración para abordar la carga de partículas finas que perjudica los procesos posteriores.
Análisis geográfico
Mercado de microfiltración por membrana en Norteamérica
El límite de descarga, rigurosamente aplicado en Norteamérica, fomenta la penetración de membranas premium. Los operadores de plantas estadounidenses utilizan contratos basados en el rendimiento, vinculando la compensación del proveedor a los parámetros de calidad del permeado. Los skids de fibra hueca energéticamente eficientes superan a los filtros de arena por gravedad en términos de economía de ciclo de vida, una vez calculados los costos de eliminación de químicos y lodos. Canadá, al integrar licencias basadas en el riesgo, opta por membranas para garantizar un margen de cumplimiento durante las fluctuaciones estacionales de la alimentación. La robustez de la cadena de suministro y la mano de obra capacitada acortan los plazos de puesta en servicio en comparación con otras regiones.
Mercado de microfiltración por membrana en la región Asia-Pacífico
La tasa de crecimiento anual compuesta (TCAC) del 11.49 % en Asia-Pacífico se debe al crecimiento industrial, acompañado de leyes más estrictas para la gestión de recursos. Las megaplantas petroquímicas están adoptando circuitos internos de agua filtrados mediante microfiltración para reducir la extracción de agua dulce. Los incentivos provinciales en las cuencas de los ríos Yangtsé y Perla de China subvencionan la remediación de PFAS, lo que beneficia a los proveedores de unidades cerámicas. Los programas de ciudades inteligentes de la India combinan líneas de agua potable y regenerada, con módulos de microfiltración como protección microbiológica. Los fabricantes de equipos originales (OEM) regionales adoptan la sinterización de alto rendimiento para producir elementos cerámicos a precios competitivos con el PVDF.
Mercado europeo de microfiltración por membrana
La demanda constante de Europa se sustenta en objetivos de gestión ecológica. La agenda de economía circular impulsa a los procesadores de aguas residuales a recuperar fósforo y nitrato, y las membranas se encargan de la separación fina. Los operadores experimentan con plantas energéticamente positivas donde el biogás compensa las cargas de compresión. La elegibilidad para los fondos de innovación de la UE depende de la construcción sin PFAS, lo que impulsa una rápida I+D en polímeros sin flúor. Los municipios de Europa del Este, que acceden a los fondos de cohesión, están prescindiendo cada vez más de las etapas de filtración con arena, especificando trenes de membranas en las plantas de primera generación.
Panorama competitivo
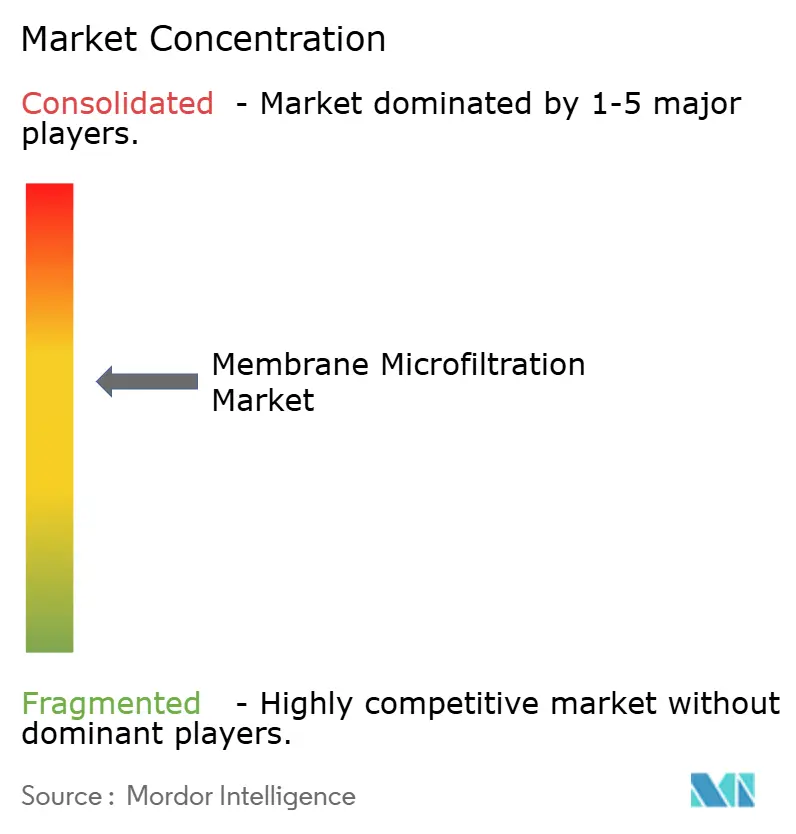
La estructura del mercado está moderadamente fragmentada. Se estima que los diez principales actores representan el 46% de los envíos, lo que deja espacio para los especialistas regionales. La adquisición de la división de purificación de Solventum por parte de Thermo Fisher por 4.1 millones de dólares amplía la oferta de productos de un solo uso y refuerza la integración del suministro. Danaher fusionó Cytiva y Pall en una entidad de 7.5 millones de dólares, combinando una amplia gama de productos en filtración para ciencias de la vida. Startups de membranas de grafeno como NematiQ se dirigen a nichos industriales con un flujo ultraalto a la mitad de la presión diferencial del PVDF.
La integración vertical se acelera: los fabricantes de módulos adquieren fabricantes de skids para captar productos químicos y servicios posventa. Las solicitudes de patentes se centran en la química antiincrustante y la monitorización inteligente. Las colaboraciones entre operadores de hornos cerámicos y ensambladores de filtros buscan asegurar la continuidad del suministro de materias primas. Los fabricantes ubicados cerca de centros de semiconductores en Taiwán y Corea del Sur amplían sus líneas de producción dedicadas al agua ultrapura. Mientras tanto, los gigantes de los polímeros se diversifican hacia mezclas reciclables para mitigar el riesgo de eliminación gradual de las PFAS. La intensidad del gasto en I+D, que representa entre el 6 % y el 8 % de los ingresos para los tres principales actores, sigue siendo un obstáculo para los nuevos participantes.
Líderes de la industria de la microfiltración por membrana
Danaher
Merck KGaA
Sartorius AG
Tecnologías y soluciones para el agua de SUEZ
Alfa Laval
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Thermo Fisher Scientific acordó adquirir el negocio de purificación y filtración de Solventum por USD 4.1 millones, lo que sumará profundidad a la filtración de bioproducción.
- Abril de 2024: GVS Japón amplió su gama de filtración de flujo tangencial de fibra hueca, lo que permitió ampliar la escala desde volúmenes de laboratorio hasta volúmenes industriales.
Alcance del informe del mercado global de microfiltración por membrana
| Polimérico | PVDF |
| PES | |
| PP | |
| Otros (PAN, PTFE) | |
| Inorgánico | Cerámica (Al₂O₃, TiO₂) |
| Metálicos y otros |
| Fibra Hueca |
| Tubular |
| Enrollado en espiral |
| Placa y marco |
| Tratamiento de agua y aguas residuales |
| Procesamiento de alimentos y bebidas |
| Fabricación biofarmacéutica y de ciencias biológicas |
| Fluidos y refrigerantes industriales |
| Otros (Microelectrónica, Pulpa y Papel) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por material | Polimérico | PVDF |
| PES | ||
| PP | ||
| Otros (PAN, PTFE) | ||
| Inorgánico | Cerámica (Al₂O₃, TiO₂) | |
| Metálicos y otros | ||
| Por configuración | Fibra Hueca | |
| Tubular | ||
| Enrollado en espiral | ||
| Placa y marco | ||
| por Aplicación | Tratamiento de agua y aguas residuales | |
| Procesamiento de alimentos y bebidas | ||
| Fabricación biofarmacéutica y de ciencias biológicas | ||
| Fluidos y refrigerantes industriales | ||
| Otros (Microelectrónica, Pulpa y Papel) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
1. ¿Cuál es el tamaño actual del mercado de microfiltración por membrana?
El mercado está valorado en 1.56 millones de dólares en 2025 y se proyecta que alcance los 2.41 millones de dólares en 2030.
2. ¿Qué segmento está creciendo más rápido en el mercado de microfiltración de membrana?
La fabricación biofarmacéutica registra la trayectoria más rápida con una CAGR del 11.63 %, impulsada por la demanda de filtración estéril de productos biológicos.
3. ¿Por qué las membranas cerámicas están ganando popularidad?
Toleran altas temperaturas y productos químicos agresivos, duran más que los polímeros y evitan los problemas relacionados con los PFAS, lo que compensa su mayor costo inicial.
4. ¿Qué región lidera el mercado de microfiltración por membrana?
América del Norte posee la mayor participación, con un 31.23%, gracias a normas estrictas de descarga y financiación de infraestructura.
5. ¿Cuáles son las principales restricciones que impiden el crecimiento del mercado?
Los costos de limpieza relacionados con las incrustaciones, la competencia de precios de la ultrafiltración, los desafíos de reciclabilidad de los módulos y la escasez de técnicos en las regiones emergentes influyen en la adopción.


