

Tamaño y participación del mercado de tratamiento de agua y aguas residuales por membrana
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
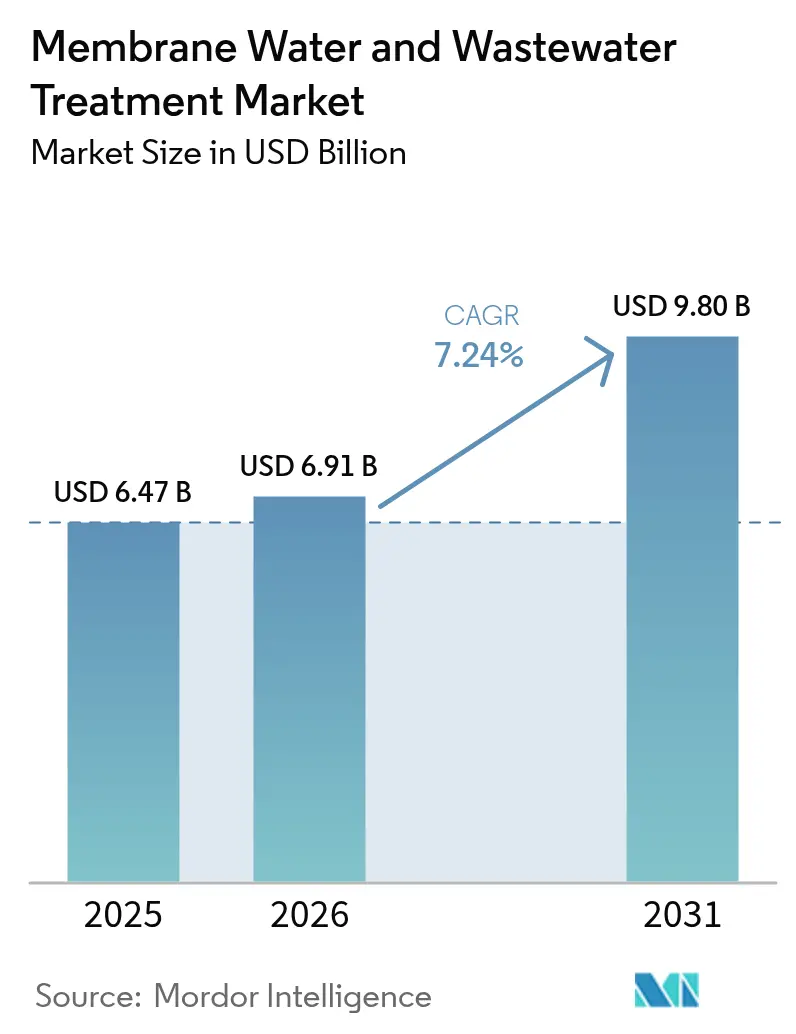
| Tamaño del mercado (2026) | USD 6.91 mil millones |
| Tamaño del mercado (2031) | USD 9.80 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tratamiento de agua y aguas residuales con membranas por Mordor Intelligence
Se proyecta que el tamaño del mercado de tratamiento de agua y aguas residuales mediante membranas alcance los 6.47 millones de dólares en 2025, los 6.91 millones de dólares en 2026 y los 9.80 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.24 % entre 2026 y 2031. A medida que las empresas de servicios públicos y los operadores industriales se enfrentan a límites más estrictos sobre microcontaminantes y sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS), la separación a presión está superando a los métodos de clarificación tradicionales. La Directiva europea actualizada sobre el tratamiento de aguas residuales urbanas, que entrará en vigor en enero de 2025, exige un tratamiento mejorado para las poblaciones superiores a 10,000 habitantes para 2045. Esta directiva consolida la demanda de ultrafiltración y nanofiltración en los 27 Estados miembros. La ósmosis inversa, ya líder en la modernización de sistemas de desalinización, se perfila para una expansión significativa, especialmente a medida que las plantas de Oriente Medio y Asia-Pacífico se transforman en chimeneas de fibra hueca con recuperación de energía. Si bien los servicios públicos municipales representaron una parte sustancial de los ingresos, el sector de alimentos y bebidas —en especial las lecherías y cervecerías que adoptan la microfiltración en frío— emerge como el usuario final de mayor crecimiento. Impulsada por los marcos regulatorios, Europa obtuvo una participación líder en los ingresos. Mientras tanto, la región de Asia-Pacífico, liderada por la iniciativa china de agua urbana, que prioriza los biorreactores de membrana para la mayoría de las nuevas plantas, se prevé que supere el crecimiento mundial.
Conclusiones clave del informe
- Por tecnología, la ósmosis inversa aseguró el 37.14% de la participación de mercado del tratamiento de agua y aguas residuales por membrana en 2025 y está avanzando a una CAGR del 7.77% hasta 2031.
- Por industria de usuario final, los servicios públicos municipales tuvieron una participación en los ingresos del 33.25 % del tamaño del mercado de tratamiento de agua y aguas residuales por membrana en 2025, mientras que se proyecta que las aplicaciones de alimentos y bebidas se expandirán a una CAGR del 7.99 % hasta 2031.
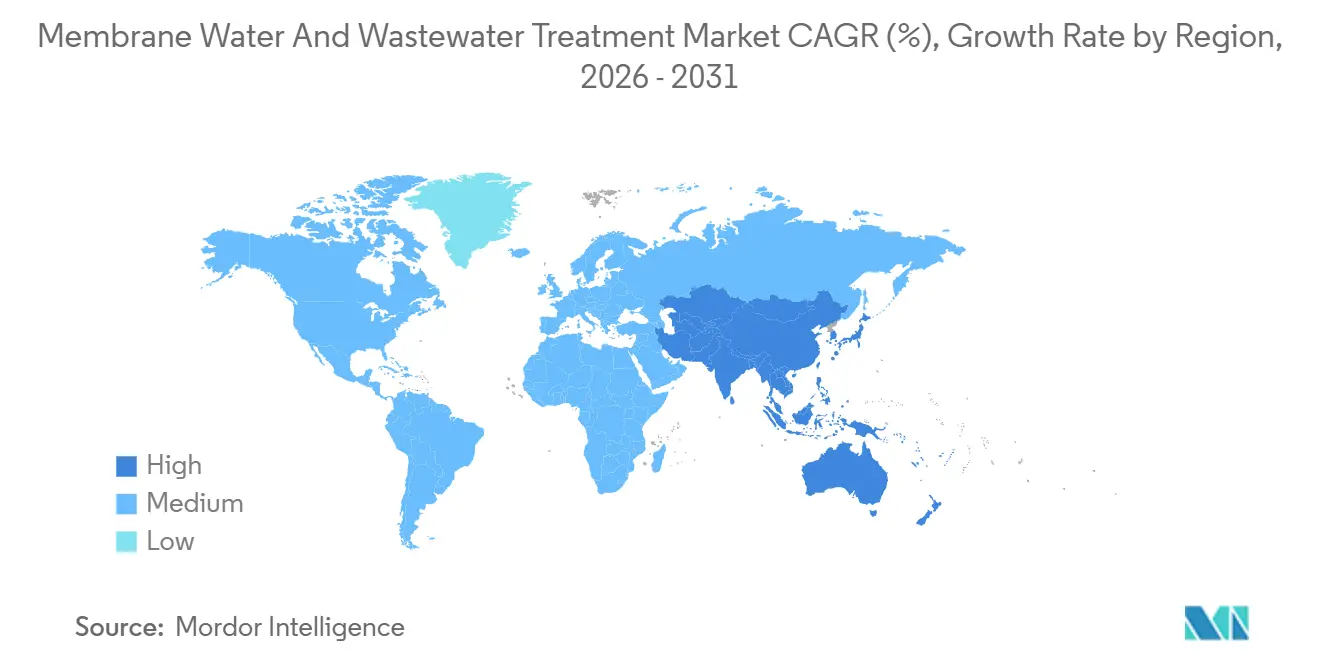
- Por geografía, Europa dominó con una participación del 34.30% en 2025; Asia-Pacífico exhibe el crecimiento más rápido con una CAGR del 7.90% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tratamiento de agua y aguas residuales con membranas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de sistemas de membrana de baja presión | + 1.8% | Global, con concentración en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Normas de vertido más estrictas para microcontaminantes y PFAS | + 2.1% | América del Norte y Europa, emergiendo en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mantenimiento predictivo basado en IA que reduce los gastos operativos | + 1.2% | Adopción temprana y global en América del Norte y Singapur | Corto plazo (≤ 2 años) |
| Demanda de economía circular para el reciclaje de membranas de polímeros a combustible | + 0.6% | Japón, Europa, fase piloto en América del Norte | Largo plazo (≥ 4 años) |
| Modernizaciones de desalinización que cambian a pilas de ósmosis inversa energéticamente eficientes | + 1.5% | Oriente Medio, ciudades costeras de Asia y el Pacífico, Mediterráneo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de sistemas de membrana de baja presión
La microfiltración y la ultrafiltración de baja presión se prefieren ahora a la filtración de arena y la flotación por aire disuelto. Estos métodos logran una eliminación significativa de patógenos sin necesidad de dosificación de coagulante. Las directrices de China, establecidas para diciembre de 2024, exigen la ultrafiltración en todas las nuevas plantas de tratamiento de aguas superficiales para ciudades con grandes poblaciones. Esta directiva afecta a numerosos municipios y millones de residentes. Una instalación alemana demostró la longevidad de la ultrafiltración, operando continuamente durante muchos años sin necesidad de reemplazar elementos, igualando la vida útil de su módulo a la de los clarificadores de hormigón tradicionales [1] MANN+HUMMEL, “Ultrafiltration Longevity Study,” mann-hummel.com . Con plataformas modulares, las empresas de servicios públicos pueden aumentar la capacidad en solo unos meses, un marcado contraste con los plazos más largos que normalmente se requieren para la construcción de cuencas. La demanda de energía es significativamente menor en comparación con la ósmosis inversa. Esta eficiencia la convierte en una opción atractiva para esquemas descentralizados, especialmente en India y el sudeste asiático. Estas ventajas están impulsando el mercado del tratamiento de agua y aguas residuales mediante membranas hacia plataformas de baja presión.
Normas de vertido más estrictas para microcontaminantes y PFAS
En marzo de 2025, la EPA de EE. UU. estableció un límite estricto para el PFOA y el PFOS, alcanzable únicamente mediante métodos avanzados como el carbón activado granular combinado con nanofiltración u ósmosis inversa asistida por intercambio aniónico [2] Agencia de Protección Ambiental de EE. UU., “Reglamento Nacional Primario de Agua Potable sobre PFAS”, epa.gov . Alemania apunta a una ambiciosa reducción en las cargas de microcontaminantes industriales para 2030, como se describe en su proyecto de ordenanza. Mientras tanto, Suiza ha exigido la ozonización o la ultrafiltración con carbón activado en polvo en sus principales plantas para 2035. Estas políticas proactivas no solo resaltan el creciente énfasis en el tratamiento del agua, sino que también crean una sólida demanda de membranas de alto rechazo, lo que señala una perspectiva alcista para el mercado de tratamiento de agua y aguas residuales mediante membranas.
Mantenimiento predictivo basado en IA que reduce los gastos operativos
En 2024, Choa Chu Kang Waterworks en Singapur logró reducir el consumo de productos químicos y ampliar los intervalos de reemplazo mediante la implementación de predicciones de ensuciamiento con aprendizaje automático. Un gemelo digital que supervisa múltiples instalaciones se caracteriza por una disminución del tiempo de inactividad no planificado y una reducción del costo total de propiedad. Estos algoritmos diferencian entre ensuciamiento reversible e irreversible, lo que permite a los operadores ajustar con precisión los ciclos de retrolavado y limpieza. En Norteamérica, donde la cobertura de mano de obra las 24 horas puede superar los altos costos anuales, la creciente presión sobre los costos laborales está impulsando una adopción más rápida de estas tecnologías.
Demanda de economía circular para el reciclaje de polímeros a combustible
El proyecto piloto Shiga de Toray convierte con éxito membranas de poliamida usadas en crudo sintético. Con un rendimiento objetivo, la empresa aspira a alcanzar el punto de equilibrio. Destacando la creciente importancia de las membranas de poliamida, el Plan de Acción para la Economía Circular 2024 de la UE las designa como flujo de residuos prioritario. Esta medida, que enfatiza la responsabilidad ampliada del productor, podría exigir programas de recuperación para 2028. Además, las empresas de servicios públicos y procesadoras que adoptan prácticas de circuito cerrado están obteniendo créditos ESG, impulsando la demanda en el mercado del tratamiento de agua y aguas residuales mediante membranas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ensuciamiento persistente de la membrana y costo de la limpieza química | -1.3% | Global, agudo en aplicaciones de aguas residuales industriales | Corto plazo (≤ 2 años) |
| Fabricación intensiva en capital de membranas cerámicas | -0.7% | Global, restringe la adopción en aplicaciones de alta temperatura | Mediano plazo (2-4 años) |
| Escasez de operadores calificados para plantas de membranas avanzadas | -0.9% | Asia-Pacífico, Oriente Medio, emergentes en África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Costo de la limpieza química y la contaminación persistente de las membranas
En cuestión de semanas, la incrustación aumenta la presión transmembrana, lo que requiere limpiezas químicas periódicas. El uso de productos químicos incrementa los costos operativos y la exposición repetida reduce la vida útil de las membranas poliméricas a tan solo 4 o 5 años, especialmente en entornos exigentes de pulpa y papel o químicos. Mientras tanto, los pretratamientos como la coagulación, la ozonización o la filtración de medios reducen estas ganancias, lo que reduce los márgenes de beneficio de quienes trabajan en el sector del tratamiento de agua y aguas residuales mediante membranas.
Fabricación intensiva de membranas cerámicas
Dado el alto coste de los hornos de sinterización, los precios de los elementos cerámicos son significativamente más altos que los de sus homólogos poliméricos. La cerámica solo alcanza el punto de equilibrio si los intervalos de limpieza se reducen a menos de 15 días o si las temperaturas de alimentación superan los 60 °C. La limitada base de proveedores, que incluye a TAMI, Pall y Veolia, fomenta una estructura de precios oligopolística, lo que dificulta una adopción más amplia.
Análisis de segmento
Por tecnología: el predominio de la ósmosis inversa se basa en la desalinización y la reutilización
En 2025, la ósmosis inversa representó el 37.14 % del mercado de tratamiento de agua y aguas residuales mediante membranas, impulsada por proyectos importantes como la planta de Taweelah en los Emiratos Árabes Unidos, que cuenta con una capacidad considerable. Se proyecta que el tamaño del mercado de la ósmosis inversa en el tratamiento de agua y aguas residuales mediante membranas crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.77 %, gracias en parte a los dispositivos de recuperación de energía que optimizan el consumo energético. La ultrafiltración se destaca como la principal barrera independiente para el agua potable municipal y actúa con frecuencia como pretratamiento para la ósmosis inversa, especialmente en iniciativas del XIV Plan Quinquenal de China. La microfiltración es fundamental en la mayoría de las configuraciones de biorreactores de membrana, ya que produce efluentes aptos para riego sin necesidad de pulido terciario. Si bien la nanofiltración se ha consolidado en la eliminación de iones divalentes y la mitigación de PFAS, a menudo se combina en configuraciones híbridas con unidades de intercambio aniónico. Empresas como Veolia y Xylem, con sus soluciones estandarizadas montadas sobre patines, están acortando los plazos de ejecución de los proyectos y minimizando los riesgos de ingeniería para los desarrolladores en el área del tratamiento de agua y aguas residuales con membranas.
A medida que la tecnología converge, se tiende a ofrecer paquetes que combinan ultrafiltración con nanofiltración u ósmosis inversa para lograr un equilibrio entre la inversión de capital y el consumo energético, a la vez que se cumplen los crecientes estándares de calidad de los efluentes. Las innovaciones en la química de las membranas, como la patente de DuPont sobre compuestos de película delgada mejorados con óxido de grafeno, aumentan significativamente la permeabilidad sin comprometer las tasas de rechazo. Estos elementos de alta permeabilidad ahora funcionan a rangos de presión más bajos, lo que permite reducir significativamente la inversión de capital en bombas de alta presión. Como resultado, la elección de la tecnología se basa cada vez más en la economía del ciclo de vida, en lugar de solo en los costos iniciales, lo que impulsa a las empresas de servicios públicos hacia sistemas de membrana integrados para garantizar el cumplimiento normativo futuro.
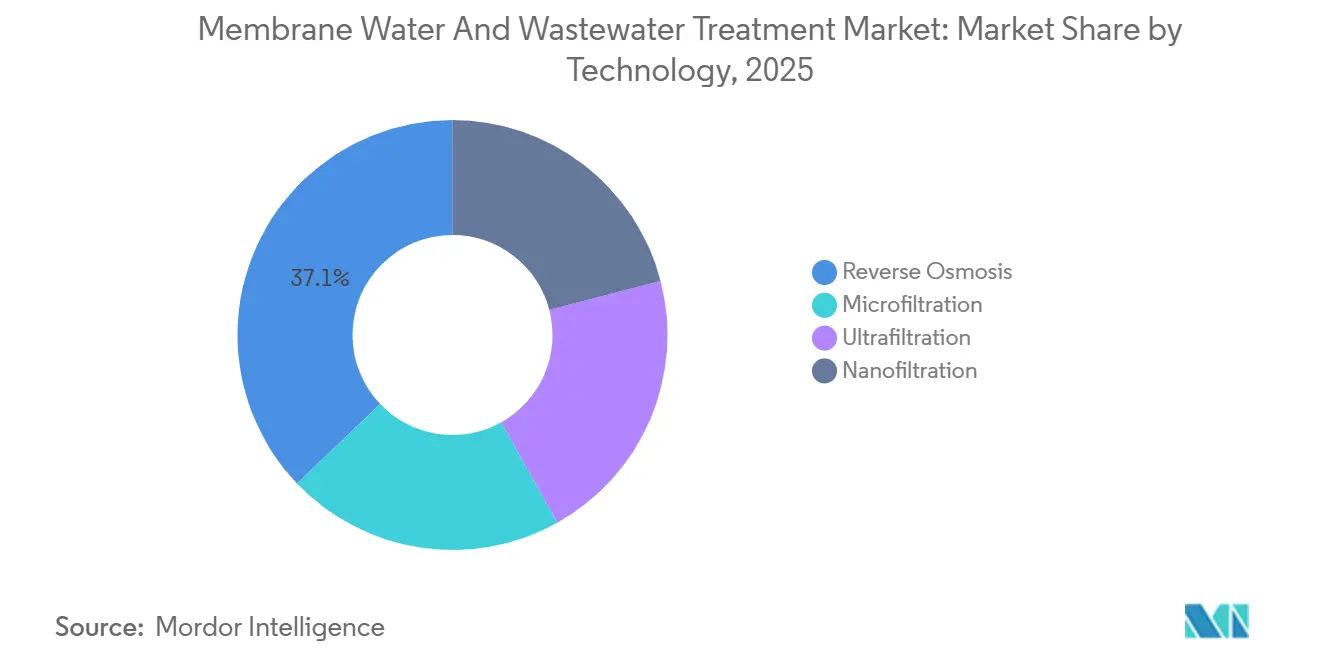
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por industria de usuario final: la escala municipal se encuentra con el crecimiento de alimentos y bebidas
Los servicios públicos municipales representaron el 33.25 % de los ingresos de 2025, lo que refleja las mejoras obligatorias según las normas europeas de tratamiento cuaternario y las directrices de reutilización potable de California. Si bien se espera una moderación del crecimiento, la asignación municipal al mercado de tratamiento de agua y aguas residuales mediante membranas seguirá siendo la principal fuente de ingresos hasta 2031. Por el contrario, se prevé que los procesadores de alimentos y bebidas registren una tasa de crecimiento anual compuesta (TCAC) del 7.99 %. Este aumento se atribuye principalmente a la transición de las industrias lácteas de la pasteurización térmica tradicional a la microfiltración en frío, un método que no solo conserva los compuestos aromáticos, sino que también prolonga la vida útil del producto. Cabe destacar que las iniciativas recientes en las industrias lácteas europeas lograron una notable reducción del consumo energético y una mayor vida útil del producto. Las cervecerías están adoptando ahora la microfiltración de flujo cruzado, lo que les permite estabilizar la cerveza sin necesidad de pasteurizarla. De igual manera, los productores de zumos están adoptando técnicas de nanofiltración para concentrar los sabores manteniendo bajas temperaturas.
En el sector químico, se están aprovechando la ultrafiltración y la nanofiltración para recuperar catalizadores, lo que genera ahorros significativos en materias primas. Prueba de ello es la implementación de modernizaciones en importantes plantas de producción, que han generado ahorros anuales sustanciales. Las fábricas de celulosa y papel utilizan la ultrafiltración para reciclar aguas blancas, logrando una reducción notable en el consumo de agua dulce. Mientras tanto, el sector sanitario emplea estas tecnologías para crear barreras antipatógenas validadas, y el sector energético utiliza un pretratamiento ultrapuro de alimentación de calderas. Además, sectores como la electrónica, la minería y el petróleo y el gas contribuyen a la demanda, ampliando aún más el alcance del mercado del tratamiento de agua y aguas residuales mediante membranas.
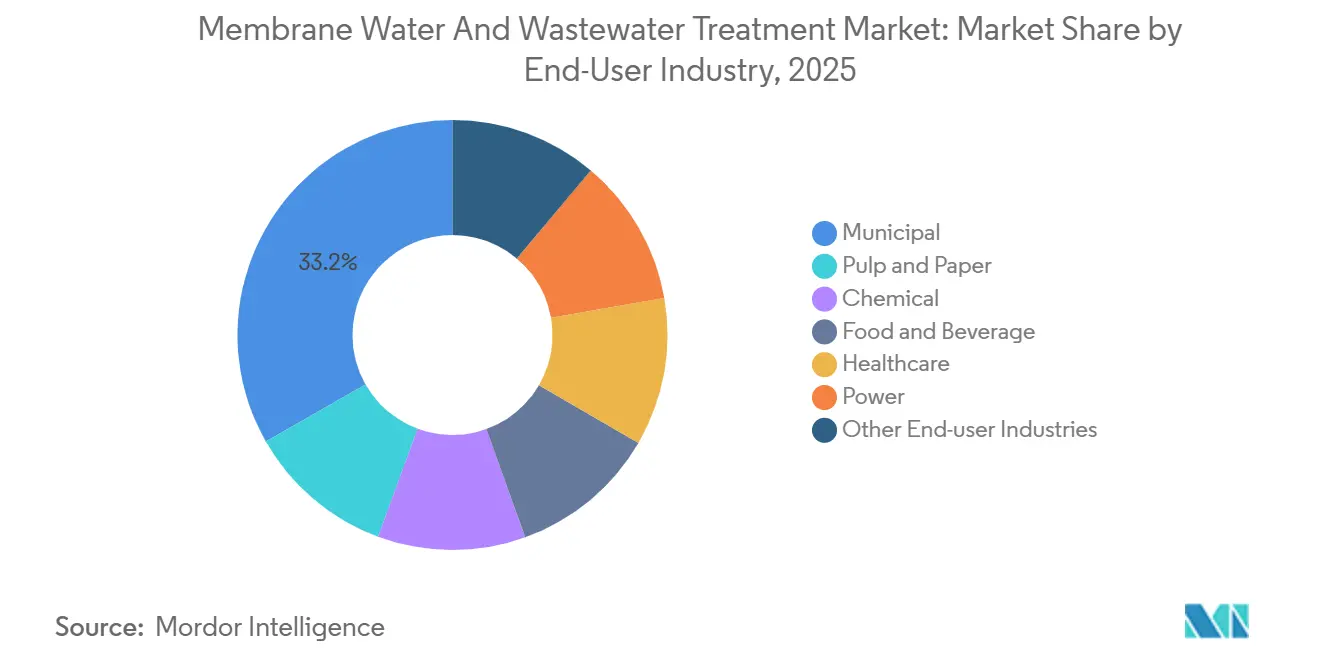
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de tratamiento de agua y aguas residuales mediante membranas
Europa dominó el mercado del tratamiento de agua y aguas residuales mediante membranas, con un 34.30 % de los ingresos en 2025. Este dominio se atribuye en gran medida a la reformulación de la Directiva sobre el Tratamiento de Aguas Residuales Urbanas, que exige una eliminación significativa de microcontaminantes para 2045 en las plantas que atienden a poblaciones superiores a 10 000 habitantes. Alemania, con la mayor densidad del mundo, opera numerosos biorreactores de membrana. Mientras tanto, Francia y los Países Bajos están implementando rápidamente tratamientos cuaternarios. Con las inversiones de capital previstas para 2026-2031, se garantiza una demanda constante de equipos.
Mercado de tratamiento de agua y aguas residuales con membranas en Asia-Pacífico
Se prevé que Asia-Pacífico sea el clúster regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.90 %, impulsado por China, India y el Sudeste Asiático. El ambicioso XIV Plan Quinquenal de China asigna importantes recursos a la infraestructura hídrica urbana, destinando gran parte de los proyectos a biorreactores de membrana. Esta medida refuerza significativamente el tamaño del mercado del tratamiento de agua y aguas residuales mediante membranas. En India, la Misión Jal Jeevan implementa la ultrafiltración en numerosas aldeas que enfrentan problemas de arsénico y fluoruro. Mientras tanto, Corea y Japón están modernizando sus antiguas plantas de desalinización con chimeneas de ósmosis inversa de baja presión, y Australia está intensificando las iniciativas de reutilización de agua potable para contrarrestar los desafíos de la sequía. Cabe destacar que el Plan de Reposición de Aguas Subterráneas de Perth procesará un volumen impresionante anualmente mediante trenes de UF-OI.
El mercado de tratamiento de agua y aguas residuales mediante membranas en América y Oriente Medio y África
Norteamérica está intensificando sus inversiones para cumplir con el límite propuesto por la EPA para las PFAS. En California, un mandato para 2024 de reutilización multibarrera abarca numerosos proyectos que, en conjunto, gestionan volúmenes significativos. Canadá está modernizando sus clarificadores con sistemas de ultrafiltración-ósmosis inversa para eliminar eficazmente contaminantes como Cryptosporidium y Giardia. Además, México está canalizando inversiones hacia proyectos de reutilización en ciudades fronterizas, facilitados por el Banco de Desarrollo de América del Norte. En Sudamérica, tanto Chile como Brasil desalinizan agua de mar para apoyar sus industrias del cobre y el litio. Cabe destacar que BHP y Antofagasta han puesto en marcha una planta combinada de ósmosis inversa que entrará en funcionamiento entre 2024 y 2026. Mientras tanto, Oriente Medio y África continúan consolidando su dominio en la desalinización, con nueva capacidad en construcción. Esta expansión, impulsada principalmente por la ósmosis inversa con recuperación de energía, impulsa aún más el crecimiento del mercado del tratamiento de agua y aguas residuales mediante membranas.

Análisis de la cadena de valor
La cadena de valor comienza con las materias primas y componentes iniciales, incluidos los polímeros de ingeniería (por ejemplo, las resinas PSU/PESU/PPSU utilizadas en las carcasas y los componentes de los módulos) y los productos químicos especializados para la fundición y fabricación de membranas. Los productores de elementos de membrana intermedios, como DuPont, Toray y LG Chem, suelen obtener un valor superior debido a la cualificación del rendimiento, las expectativas de garantía y los ciclos de aprobación de las empresas de servicios públicos, que generan altos costes de cambio y largos plazos de cualificación, especialmente para instalaciones a escala municipal.
En la fase posterior, las empresas de ingeniería, adquisición y construcción (EPC) y los integradores de sistemas integran las membranas en sistemas como UF-RO y MBR, y se encargan de la puesta en marcha y proporcionan servicios de operación y mantenimiento, repuestos y limpieza durante ciclos de varios años. La demanda de especificaciones fluye desde las empresas de servicios públicos y los usuarios finales industriales hacia los integradores y los fabricantes de equipos originales (OEM) de membranas, y los factores regulatorios, incluidos los límites más estrictos de PFAS en Estados Unidos y los requisitos de eliminación de microcontaminantes en Europa, están acelerando los trabajos de modernización. Este cambio también está impulsando el papel de la ingeniería de aplicaciones, los proyectos piloto y las herramientas de monitoreo digital que ayudan a reducir los gastos operativos relacionados con la incrustación.
Panorama competitivo
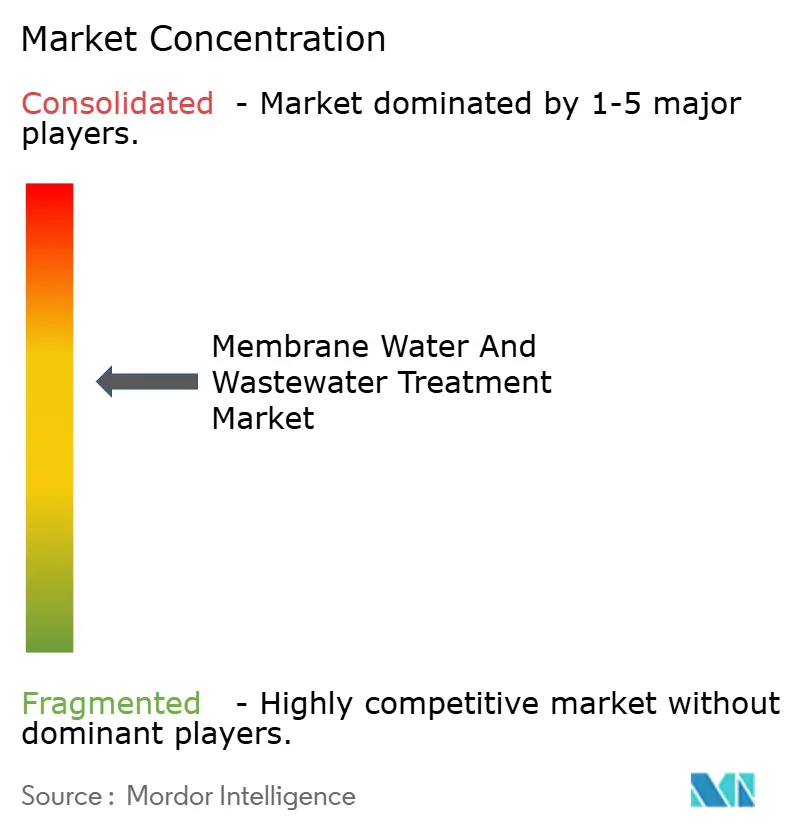
El mercado del tratamiento de agua y aguas residuales con membranas está moderadamente consolidado. Los productores chinos están expandiendo su mercado agresivamente, reduciendo la cuota de mercado de las empresas establecidas. Persisten las oportunidades de mercado en la ultrafiltración cerámica para corrientes de alta temperatura y en la nanofiltración híbrida de intercambio aniónico para PFAS por debajo de 4 ng/L. Las estrategias incluyen la integración vertical, con proveedores de equipos que compran plantas de membranas para asegurar el suministro, y la expansión regional a los mercados de Asia-Pacífico y Oriente Medio, donde la capacidad instalada se duplica cada tres o cuatro años, lo que refuerza la competitividad en el mercado del tratamiento de agua y aguas residuales con membranas.
Líderes de la industria del tratamiento de agua y aguas residuales con membranas
Veolia
DuPont
INDUSTRIAS TORAY, INC.
Hydranautics (Empresa del Grupo Nitto)
LG Chem
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: DuPont lanzó una versión mejorada de Water Application Value Engine (WAVE PRO) que modela sistemas de tratamiento multitecnología que abarcan ultrafiltración, intercambio iónico, ósmosis inversa y nanofiltración en un único flujo de trabajo. Esto permite una ingeniería inicial más rápida para proyectos complejos de reutilización de agua y tratamiento de aguas industriales, y refuerza la tendencia hacia el diseño de procesos integrados en lugar de la selección de una sola membrana.
- Septiembre de 2025: Veolia firmó un acuerdo con SATORP para un importante proyecto de reciclaje de aguas industriales en la Ciudad Industrial de Jubail, Arabia Saudita. El proyecto contempla una planta de 500 millones de dólares y un contrato de operación y mantenimiento de 30 años. La magnitud y la duración del acuerdo refuerzan el papel de la reutilización mediante membranas en la industria pesada y amplían los ingresos por servicios y consumibles a largo plazo asociados a los activos instalados.
- Mayo de 2024: Veolia se adjudicó un contrato de 320 millones de dólares para suministrar tecnología de tratamiento de agua para la planta desalinizadora de agua de mar de Hassyan, en los Emiratos Árabes Unidos. El contrato se centra en la ósmosis inversa y en el cumplimiento de objetivos de eficiencia energética. Esta adjudicación pone de relieve la continua inversión en una gran capacidad de ósmosis inversa de agua de mar y hace especial hincapié en la eficiencia de la pila de ósmosis inversa, la integración del sistema y el coste operativo del ciclo de vida.


Alcance del informe del mercado global de tratamiento de agua y aguas residuales con membranas
El tratamiento del agua es un proceso de eliminación de contaminantes o material tóxico del agua mediante diversas operaciones, como físicas, químicas, fisicoquímicas y biológicas. Las membranas se utilizan en el tratamiento del agua para separar el agua de los contaminantes.
El mercado de la tecnología de filtración de agua está segmentado por tecnología, sector de consumo final y geografía. Por tecnología, el mercado se divide en microfiltración, ultrafiltración, nanofiltración y ósmosis inversa. Por sector de consumo final, el mercado se segmenta en los sectores municipal, de pulpa y papel, químico, de alimentos y bebidas, sanitario, energético y otros. El informe también abarca el tamaño del mercado y las previsiones para 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
| Microfiltración |
| La ultrafiltración |
| Nanofiltración |
| Osmosis inversa |
| Municipal |
| Pulpa y Papel |
| Química |
| Alimentos y Bebidas |
| Sector Sanitario |
| Potencia |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Tecnología | Microfiltración | |
| La ultrafiltración | ||
| Nanofiltración | ||
| Osmosis inversa | ||
| Por industria del usuario final | Municipal | |
| Pulpa y Papel | ||
| Química | ||
| Alimentos y Bebidas | ||
| Sector Sanitario | ||
| Potencia | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de tratamiento de agua y aguas residuales por membrana para 2031?
Se espera que alcance los USD 9.80 millones en 2031, avanzando a una CAGR del 7.24 % desde los USD 6.91 millones en 2026.
¿Qué tecnología domina actualmente los envíos globales?
La ósmosis inversa lidera el sector, con un 37.14 % de los ingresos en 2025 y creciendo gracias a grandes modernizaciones de desalinización.
¿Por qué se pronostica que Asia-Pacífico será la región de más rápido crecimiento?
El gasto gubernamental en China, India y el Sudeste Asiático en biorreactores de membrana y desalinización impulsará una CAGR del 7.90 % hasta 2031.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
Se proyecta que los procesadores de alimentos y bebidas registren una CAGR del 7.99 % a medida que las lecherías y las cervecerías adopten la microfiltración en frío.
Última actualización de la página:



