

Tamaño y participación en el mercado de ropa masculina
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
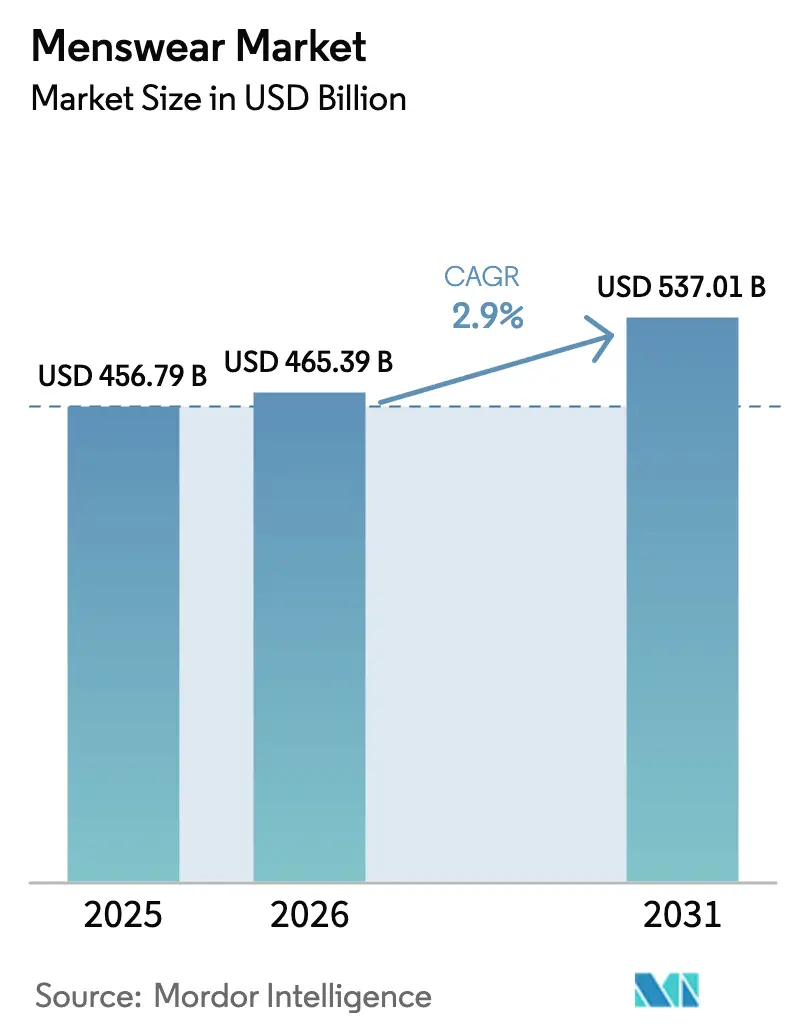
| Tamaño del mercado (2026) | USD 465.39 mil millones |
| Tamaño del mercado (2031) | USD 537.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de ropa masculina por Mordor Intelligence
Se proyecta que el tamaño del mercado de ropa masculina se expandirá de USD 456.79 mil millones en 2025 y USD 465.39 mil millones en 2026 a USD 537.01 mil millones para 2031, registrando una CAGR de 2.9% entre 2026 y 2031. Este crecimiento está impulsado por un cambio significativo en las preferencias de los consumidores, ya que las marcas pasan de ofrecer ropa básica impulsada por el volumen a centrarse en colecciones cápsula premium. Este cambio se alinea con las crecientes expectativas de los consumidores de calidad superior, prácticas sostenibles y diseños innovadores. La adopción de modelos de trabajo híbridos ha alimentado aún más la tendencia de la informalización, con ropa técnica de abrigo y telas inteligentes convirtiéndose en componentes integrales de los guardarropas diarios. Simultáneamente, las presiones inflacionarias en varias economías están empujando a los consumidores sensibles a los precios a optar por líneas de productos orientadas al valor, creando una clara división entre las ofertas de lujo y las del mercado masivo. En respuesta a las recientes interrupciones en el envío global, las cadenas de suministro están experimentando recalibraciones estratégicas. Las marcas líderes están diversificando sus redes de producción expandiendo sus operaciones a países como Vietnam, México y Etiopía. Este enfoque busca reducir los plazos de entrega, mejorar la eficiencia operativa y mitigar los riesgos asociados a las incertidumbres geopolíticas.
Conclusiones clave del informe
- Por tipo de producto, las camisas lideraron con el 19.46% de la participación de mercado de ropa masculina en 2025, mientras que se prevé que las chaquetas, sudaderas y sudaderas con capucha crezcan a una CAGR del 3.22% hasta 2031.
- Por categoría, el segmento masivo tuvo una participación del 67.54% del tamaño del mercado de ropa masculina en 2025, mientras que el premium avanza a una CAGR del 3.66% hasta 2031.
- Por material de tela, el algodón representó el 44.17% de la participación del mercado de ropa masculina en 2025, aunque se pronostica que el poliéster se expandirá a una CAGR del 4.26% hasta 2031.
- Por canal de distribución, las tiendas físicas capturaron el 65.28% del tamaño del mercado de ropa masculina en 2025; mientras que las tiendas online están en camino de alcanzar una CAGR del 4.85% hasta 2031.
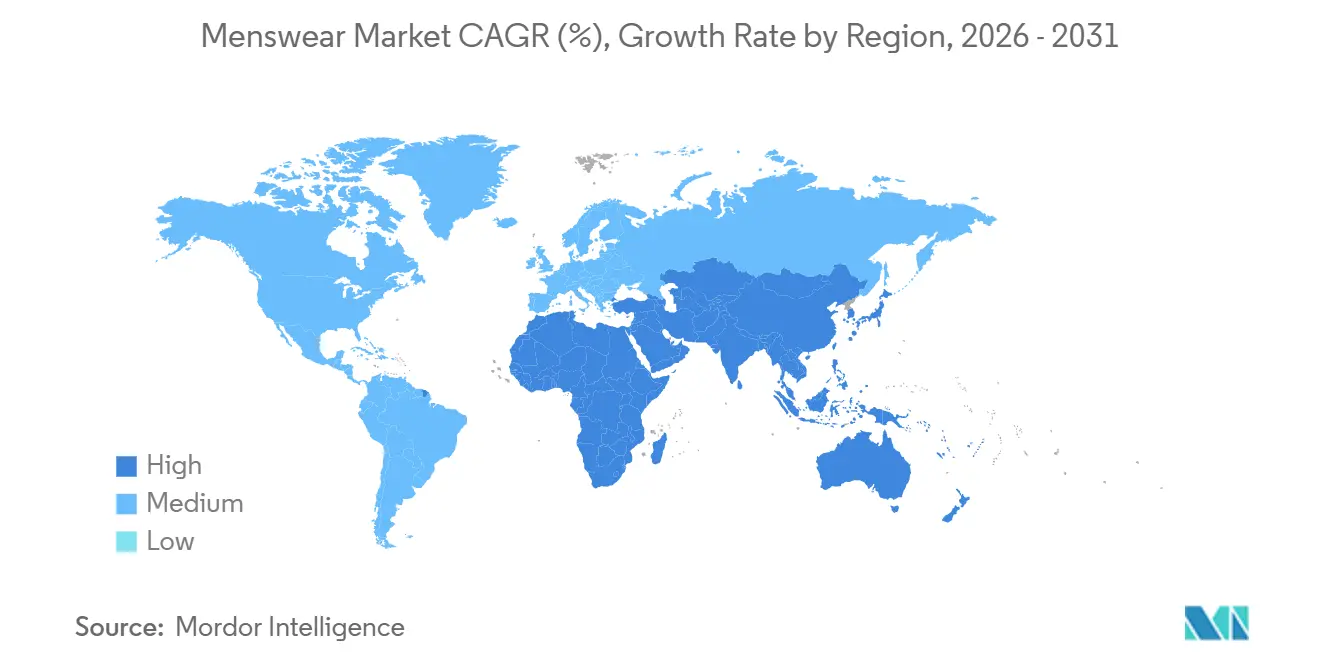
- Por geografía, Asia-Pacífico representó el 34.74% de la demanda en 2025 y se prevé que presente la CAGR más rápida del 4.79% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de ropa masculina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La premiumización y la penetración del lujo impulsan el mercado | + 0.6% | Global, con concentración en América del Norte, Europa Occidental y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| La evolución de la conciencia de la moda masculina | + 0.5% | Global, liderado por Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Avances tecnológicos en tejidos inteligentes y de alto rendimiento | + 0.4% | América del Norte, Europa y los mercados desarrollados de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Influencia de las redes sociales, los creadores y el respaldo de celebridades | + 0.5% | Global, particularmente fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Demanda de prendas sostenibles y circulares | + 0.4% | Liderada por Europa, con expansión a América del Norte y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Tendencias de personalización y personalización. | + 0.3% | América del Norte y Europa, emergiendo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La premiumización y la penetración del lujo impulsan el mercado
La premiumización está redefiniendo la industria de la moda masculina al cambiar el énfasis del volumen al valor. En 2025, la división de moda masculina de LVMH registró un crecimiento orgánico del 11%, superando el incremento general del 7% de la compañía. Este crecimiento fue impulsado por los consumidores que optan por colaboraciones de edición limitada y colecciones inspiradas en la tradición. Dos factores principales impulsan esta tendencia: los compradores con aspiraciones en los mercados emergentes están destinando una mayor proporción de su gasto a artículos orientados al estatus, en particular chaquetas a medida y artículos de cuero. Al mismo tiempo, los consumidores establecidos en los mercados maduros están priorizando la artesanía y la tradición sobre el carácter desechable de la moda rápida. Debido al aumento de la renta disponible, los hombres pueden gastar más en ropa masculina premium. En 2024, la renta disponible per cápita a nivel nacional en China fue de 41,314 yuanes, un aumento nominal del 5.3% con respecto al año anterior, según la Oficina Nacional de Estadística. [ 1 ]Fuente: Oficina Nacional de Estadísticas, "Ingresos y gastos de consumo de los hogares en 2024", stat.gov.cnLas marcas que destacan eficazmente las técnicas artesanales y las producciones exclusivas adquieren un poder de fijación de precios significativo. Sin embargo, este cambio plantea desafíos para las empresas del mercado medio. Sin las credenciales de tradición ni el control de la cadena de suministro que permitan fijar precios premium, se enfrentan a una creciente polarización entre los segmentos de lujo y de valor.
La evolución de la conciencia de la moda masculina
La moda masculina ha experimentado una transformación significativa, pasando de centrarse en la funcionalidad a convertirse en una poderosa forma de autoexpresión. Este cambio ha sido impulsado por los cambios generacionales y la redefinición de las normas laborales, que han influido en la forma en que los hombres abordan sus elecciones de estilo. Una de las tendencias más notables es la fusión de categorías de moda tradicionales. Por ejemplo, los pantalones a medida ahora incorporan tejidos elásticos que antes eran exclusivos de la ropa deportiva, mientras que las zapatillas deportivas se han convertido en artículos premium, incluso en entornos formales. Las redes sociales han desempeñado un papel fundamental en la aceleración de esta evolución al democratizar el acceso a la inspiración de estilo, que anteriormente estaba controlada por los editores de moda. Plataformas como TikTok han sido fundamentales en este cambio; solo el hashtag #MensFashion obtuvo la asombrosa cifra de 58 mil millones de visualizaciones en 2025. Los microinfluencers, en particular, han sido impulsores clave para presentar marcas nicho a un público más amplio, transformando las preferencias de los consumidores. Para las marcas establecidas, las implicaciones son claras y urgentes: aquellas que continúan basándose en distinciones de categorías rígidas, como separar las camisas de vestir de las camisas casuales, corren el riesgo de perder relevancia y participación de mercado frente a competidores ágiles que ofrecen productos híbridos innovadores que se alinean con las demandas cambiantes de los consumidores modernos.
Avances tecnológicos en tejidos inteligentes y de alto rendimiento
Los tejidos inteligentes y de alto rendimiento están transformando significativamente la moda masculina, transformando las prendas desde simples revestimientos hasta sistemas avanzados y funcionales. Estas innovaciones ya no se limitan a la ropa deportiva; las marcas de ropa de trabajo adoptan cada vez más tecnologías similares para mejorar la funcionalidad y la comodidad. Un ejemplo notable es la colección Force Extremes 2025 de Carhartt, que integra materiales de cambio de fase diseñados para regular eficazmente la temperatura de la piel. Estos materiales pueden estabilizar la temperatura de la piel incluso cuando las condiciones ambientales fluctúan hasta 15 °C, lo que los hace especialmente beneficiosos para los trabajadores de los sectores de la construcción y la logística, que a menudo se enfrentan a entornos difíciles. Las ventajas comerciales de los tejidos de alto rendimiento son evidentes. No solo permiten a las marcas cobrar un sobreprecio del 25-40 %, sino que también reducen las reclamaciones de garantía al mejorar la durabilidad del producto. Además, se espera que los avances normativos aceleren la adopción de estos tejidos. El Reglamento de Diseño Ecológico para Productos Sostenibles de la Unión Europea, que entrará en vigor en 2026, tiene como objetivo desincentivar los diseños de un solo uso incentivando la producción de prendas duraderas y multifuncionales. Las marcas que invierten en la integración vertical de la investigación y el desarrollo textil, como Patagonia con su tejido NetPlus, fabricado a partir de redes de pesca recicladas, obtienen una ventaja competitiva al crear una diferenciación única. Por otro lado, las marcas que dependen de proveedores de materias primas se ven obligadas a competir principalmente en precio, lo que limita su capacidad para destacar en el mercado.
Influencia de las redes sociales, los creadores y el respaldo de celebridades
Las redes sociales y las colaboraciones con creadores están transformando los procesos de descubrimiento y compra de moda masculina, acortando el camino desde el conocimiento hasta la conversión. A medida que aumenta la penetración global de internet, las redes sociales siguen ganando aceptación y accesibilidad. En 2025, aproximadamente 6 mil millones de personas, o aproximadamente tres cuartas partes de la población mundial, utilizarán internet, frente a los 5.8 mil millones revisados de 2024, según la Unión Internacional de Telecomunicaciones. [ 2 ]Fuente: Unión Internacional de Telecomunicaciones, "Aumenta el número de usuarios de Internet a nivel mundial", itu.intLa eficacia de las redes sociales se basa en la confianza parasocial: los consumidores perciben las recomendaciones de los creadores como recomendaciones personales en lugar de promociones corporativas. En consecuencia, las marcas ahora destinan entre el 30 % y el 40 % de sus presupuestos de marketing a colaboraciones con creadores. Este enfoque va más allá de la creación de notoriedad; los datos de interacción en tiempo real permiten a las marcas perfeccionar las características de sus productos durante la temporada. Por ejemplo, la línea de ropa masculina de Shein utiliza la opinión de los comentarios de TikTok para ajustar las combinaciones de SKU semanalmente, una flexibilidad de la que carecen a menudo los minoristas tradicionales, limitados por plazos de entrega más largos. Sin embargo, esta adaptabilidad conlleva riesgos: las controversias de los creadores o los cambios en los algoritmos de la plataforma pueden afectar rápidamente la demanda, como se observó con Boohoo cuando finalizó una colaboración clave con influencers del Reino Unido en 2024.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de productos falsificados y del mercado gris | -0.3% | Asia-Pacífico, Oriente Medio y África, América del Sur | Corto plazo (≤ 2 años) |
| Interrupciones de la cadena de suministro y volatilidad logística | -0.4% | Global, con presión aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad macroeconómica y presiones inflacionarias | -0.5% | Global, más grave en Europa y mercados emergentes selectos | Corto plazo (≤ 2 años) |
| Cambio hacia prendas de vestir de género neutro que reduzcan la cuota de mercado de la ropa masculina. | -0.2% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de productos falsificados y del mercado gris
Los productos falsificados y del mercado gris erosionan los ingresos y dañan el valor de las marcas, especialmente en regiones con una débil aplicación de la propiedad intelectual. El Sudeste Asiático y Oriente Medio son mercados especialmente desafiantes. Los canales del mercado gris agravan el problema al desviar productos auténticos de los distribuidores autorizados, lo que altera los precios oficiales. Para abordar esto, las marcas están implementando diversas estrategias: introduciendo etiquetas de autenticación basadas en blockchain (VF Corporation planea implementarlas para sus líneas Vans y Timberland en 2025), emprendiendo acciones legales en jurisdicciones de altas ventas y creando canales directos al consumidor para evitar desvíos al por mayor. Sin embargo, la aplicación de la ley sigue siendo inconsistente; las marcas de lujo con sólidos recursos legales pueden combatir agresivamente a los falsificadores, mientras que las marcas de nivel medio a menudo soportan las pérdidas financieras. Este desafío es más pronunciado en los segmentos sensibles al precio, donde los consumidores compran a sabiendas productos falsificados para acceder al prestigio de la marca a precios más bajos, un comportamiento que las medidas regulatorias por sí solas probablemente no eliminarán.
Interrupciones de la cadena de suministro y volatilidad logística
Las interrupciones en la cadena de suministro y la volatilidad logística han impactado significativamente el mercado de la moda masculina, creando una cascada de desafíos. Estas interrupciones han causado retrasos en la producción y un fuerte aumento en los costos de las materias primas y el envío. En consecuencia, las marcas se enfrentan a problemas de gestión de inventario, incluyendo desabastecimientos que resultan en la pérdida de oportunidades de venta y situaciones de sobrestock que inmovilizan capital y espacio de almacenamiento. Estas ineficiencias han mermado la lealtad a la marca, ya que los consumidores se enfrentan a temporadas perdidas y retrasos en las entregas, lo que erosiona la confianza en las marcas. Para mitigar estos desafíos, las empresas se ven obligadas a realizar ajustes costosos, como la deslocalización de la producción a ubicaciones más cercanas a sus mercados principales y el mantenimiento de existencias de reserva para amortiguar la incertidumbre. Sin embargo, estas medidas llegan en un momento en que los márgenes de beneficio ya están bajo presión en un sector impulsado por las tendencias y altamente sensible a los costos. En respuesta a estos desafíos continuos, las marcas de moda masculina están cambiando de un modelo de inventario puramente Justo a Tiempo (JIT) a enfoques híbridos que ofrecen mayor flexibilidad. La deslocalización cercana, que implica la reubicación de la producción más cerca de los mercados finales, se está adoptando para reducir los plazos de entrega y mejorar la capacidad de respuesta. Además, las marcas están acumulando existencias de reserva para garantizar la disponibilidad de sus productos durante las fluctuaciones de la demanda y priorizan una mayor visibilidad de la cadena de suministro. Esta mayor visibilidad les permite adaptarse con mayor eficacia a los cambios constantes en los patrones de demanda y las estructuras de costes, lo que les permite mantenerse competitivos en un mercado cada vez más volátil.
Análisis de segmento
Por tipo de producto: La ropa de abrigo gana terreno a medida que el trabajo híbrido redefine los códigos de vestimenta
En 2025, las camisas aportaron el 19.46% de los ingresos, lo que destaca su adaptabilidad tanto a entornos formales como a los más informales. Sin embargo, su crecimiento se ve limitado por la menor relevancia de los entornos de oficina tradicionales. El gasto en pantalones y vaqueros está aumentando, y el denim se beneficia de las innovaciones en tejidos elásticos que combinan comodidad y estructura. Entre 2026 y 2031, se espera que las chaquetas, sudaderas y sudaderas con capucha crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.22%, lo que las convierte en la categoría de producto de mayor crecimiento. Este crecimiento se debe a la normalización del trabajo híbrido, que promueve la superposición de prendas, y al creciente uso de tejidos técnicos en la ropa informal. Las camisetas siguen siendo una categoría de gran volumen, pero se enfrentan a los desafíos de la comoditización, ya que minoristas como Uniqlo ganan cuota de mercado gracias a precios competitivos en productos de marca blanca. La creciente participación en el deporte está impulsando significativamente la demanda de camisetas. En 2024, un total de 4,638,785 niños participaron en deportes de escuela secundaria en los Estados Unidos, lo que subraya la creciente tendencia de la participación de los jóvenes en actividades deportivas y su impacto en los mercados de indumentaria relacionados. [ 3 ]Fuente: Federación Nacional de Asociaciones de Escuelas Secundarias Estatales, "Encuesta sobre la participación deportiva en las escuelas secundarias" nfhs.orgLos pantalones cortos experimentan picos de demanda estacionales, particularmente en el segundo y tercer trimestre, mientras que la ropa interior está cambiando hacia telas orientadas al rendimiento.
El aumento en las ventas de ropa de abrigo se debe a dos factores clave: los patrones climáticos impredecibles están impulsando la demanda de prendas versátiles para combinar con otras prendas, y la creciente popularidad del athleisure ha hecho que las sudaderas con capucha y las chaquetas técnicas sean aceptables en entornos donde antes predominaban los blazers. Por ejemplo, la colaboración de Adidas con el diseñador Wales Bonner reinventa las chaquetas deportivas con un toque de lujo. Sin embargo, otras categorías de productos enfrentan desafíos: las camisas formales están perdiendo terreno a medida que los códigos de vestimenta corporativos se vuelven más flexibles, y el crecimiento de la ropa interior depende más de la innovación funcional que de las tendencias de moda. Las marcas que invierten en el desarrollo de tejidos patentados, como Lululemon con su tecnología Silverescent para el control de olores, obtienen mayores márgenes. Por el contrario, las marcas que dependen de textiles básicos estándar se ven obligadas a competir principalmente en precio.
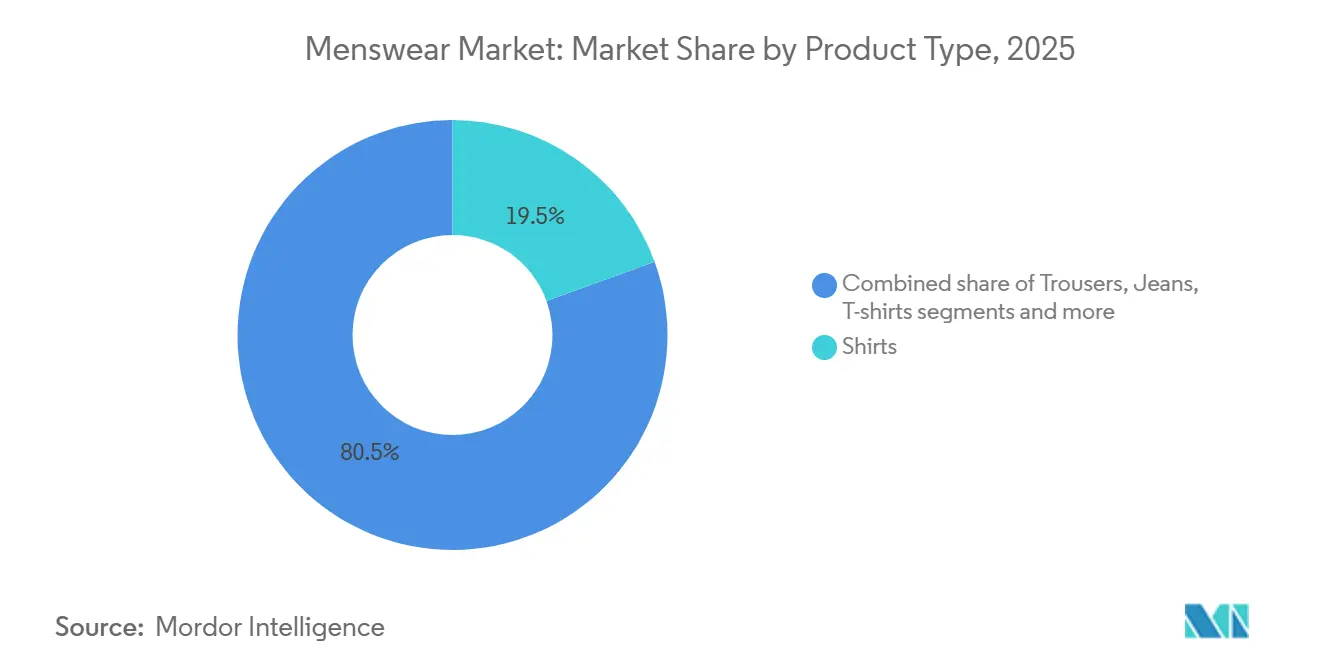
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: El consumo premium supera al consumo masivo a pesar de los vientos económicos adversos
En 2025, las marcas del mercado masivo, como H&M y Zara, representaron el 67.54% de los ingresos. Sin embargo, estas marcas se enfrentaron a dificultades en sus márgenes debido a la intensa actividad promocional, como se vio en la disminución del margen operativo de H&M en el segmento de moda masculina. En cambio, la moda masculina premium demostró resiliencia y se mantuvo menos vulnerable a las presiones macroeconómicas. Por ejemplo, la división de moda masculina de LVMH registró un crecimiento de dos dígitos en 2025, incluso con el descenso de la confianza del consumidor europeo, lo que demuestra la estabilidad en los hábitos de gasto de los consumidores adinerados durante las recesiones económicas. Entre 2026 y 2031, se espera que la moda masculina premium crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.66%, impulsada por la preferencia de los consumidores por la calidad y la tradición de la marca frente a la moda rápida. Además, el segmento premium se beneficia de lanzamientos de edición limitada y colaboraciones que generan una sensación de exclusividad.
Las marcas de consumo masivo están abordando este problema mejorando su oferta con narrativas de sostenibilidad e innovaciones técnicas. Por ejemplo, Zara Man de Inditex presentó una "Colección Responsable" en 2025, con algodón orgánico y poliéster reciclado. Sin embargo, esta estrategia genera escepticismo, ya que muchos consumidores cuestionan las afirmaciones de sostenibilidad de la moda rápida. Las marcas premium, con sus cadenas de suministro transparentes, explotan eficazmente esta brecha de credibilidad. Esta creciente brecha de mercado crea importantes desafíos para las marcas de nivel medio, que carecen del prestigio de las marcas premium y de las ventajas de coste de la competencia del mercado masivo.
Por material de tela: el poliéster gana a medida que el rendimiento supera la tradición
En 2025, el algodón representó el 44.17% de los ingresos, impulsado por su atractivo táctil y transpirabilidad. Sin embargo, enfrenta desafíos como el cultivo con alto consumo de agua y la volatilidad de precios. Se espera que el poliéster domine los tipos de tela, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.26% entre 2026 y 2031. Las marcas recurren cada vez más al poliéster por su gestión de la humedad y durabilidad, además de una ventaja de costo sobre el algodón. El denim, un derivado del algodón, conserva una base de clientes fieles, pero está experimentando un crecimiento lento debido a la tendencia a la informalización, que ha reducido la demanda de los tradicionales jeans de cinco bolsillos. El nailon se ha establecido un nicho en la ropa exterior y deportiva, valorado por su resistencia a la abrasión. Otros tejidos, como la lana, el lino y los materiales de origen biológico emergentes, continúan contribuyendo al mercado.
El crecimiento del poliéster se debe a sus ventajas técnicas y económicas: se seca tres veces más rápido que el algodón, es resistente a las arrugas y cuesta entre un 30 % y un 40 % menos por kilogramo. Sin embargo, la preocupación por la sostenibilidad, en particular la eliminación de microplásticos del poliéster durante el lavado, ha impulsado la innovación en alternativas recicladas, como la línea Primegreen de Adidas, que utiliza poliéster 100 % reciclado. Mientras tanto, los defensores del algodón están haciendo hincapié en las prácticas agrícolas orgánicas y regenerativas. La selección de tejidos refleja cada vez más la identidad de marca: las marcas premium se centran en las fibras naturales para transmitir artesanía, mientras que las marcas orientadas al rendimiento prefieren las sintéticas. Marcas como Lululemon, que ofrece híbridos de algodón y poliéster, buscan un equilibrio entre ambos enfoques. Sin embargo, esta mezcla compromete las sólidas narrativas de pureza que resuenan entre los consumidores en ambos extremos del espectro.
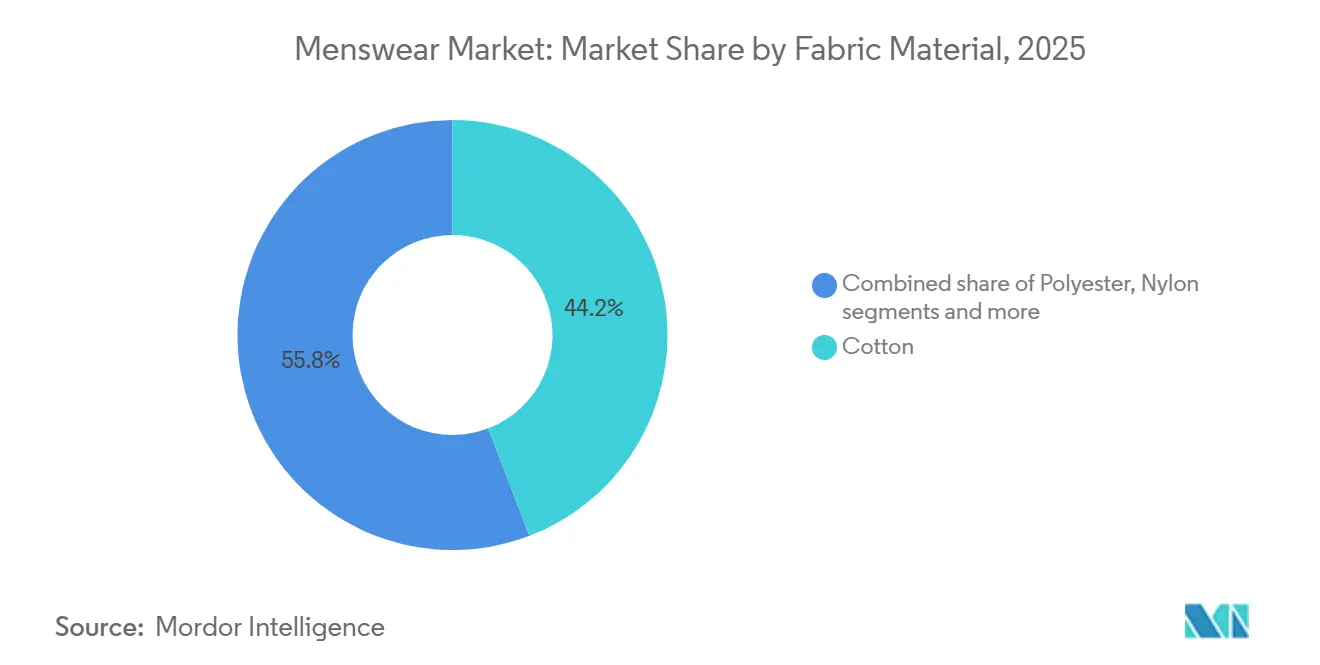
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las ganancias en línea a medida que el omnicanal difumina los límites
En 2025, los canales offline, respaldados por grandes almacenes y tiendas insignia de marca, representaron el 65.28% de los ingresos totales. Sin embargo, la disminución del tráfico peatonal ha obligado a muchas tiendas físicas a cerrar. Se proyecta que las tiendas online crezcan a una sólida CAGR del 4.85% entre 2026 y 2031, casi duplicando la modesta tasa de crecimiento del 2.20% de los canales offline. Este crecimiento significativo está impulsado por la capacidad de las funciones nativas digitales para simplificar y mejorar los procesos de descubrimiento y cumplimiento. La rápida expansión de los canales online se puede atribuir a tres factores principales: primero, los sistemas de recomendación de ajuste impulsados por IA han reducido con éxito las tasas de devolución en un 25-30%, abordando uno de los desafíos más persistentes en el comercio electrónico; segundo, las herramientas de prueba virtual, impulsadas por realidad aumentada y adoptadas por marcas como Ralph Lauren y Tommy Hilfiger en 2025, han mejorado significativamente las tasas de conversión al permitir a los clientes visualizar las prendas sin necesidad de visitar una tienda física; En tercer lugar, las integraciones de comercio social en plataformas como Instagram y TikTok han simplificado el recorrido de compra desde el descubrimiento del producto hasta el pago, lo que resulta especialmente eficaz para categorías impulsadas por impulsos, como camisetas gráficas y accesorios.
El comercio minorista presencial sigue siendo relevante al centrarse en crear experiencias únicas y atractivas para los clientes. Por ejemplo, las tiendas de ropa masculina de Lululemon incorporan gimnasios y organizan eventos comunitarios, ofreciendo un nivel de interacción que los modelos de venta puramente transaccionales no pueden replicar. De igual manera, la cadena UNIQLO de Fast Retailing aprovecha sus tiendas físicas para educar a los clientes sobre sus productos, utilizando señalización en tienda para explicar las ventajas de los tejidos técnicos, un aspecto donde las descripciones en línea suelen ser insuficientes. Además, las estrategias omnicanal, como comprar online, recoger en tienda y reservar online, probar en tienda, reducen eficazmente la brecha entre las compras online y presenciales, ofreciendo a los clientes una experiencia de compra fluida e integrada.
Análisis geográfico
Mercado de ropa masculina en Asia-Pacífico
Asia-Pacífico, que controlará el 34.74% de los ingresos de moda masculina de 2025, liderará el crecimiento regional con una CAGR del 4.79% hasta 2031. Este crecimiento está impulsado por la urbanización en las ciudades de nivel 2 de China y la formalización del comercio minorista en India. A pesar de una desaceleración económica más amplia, el gasto en moda masculina de China experimentó un repunte. El aumento de los ingresos disponibles en ciudades como Chengdu y Wuhan ha contrarrestado la saturación que se siente a lo largo de la costa. Mientras tanto, el comercio minorista organizado de India se está expandiendo, con marcas como Uniqlo y Zara aventurándose más allá de las áreas metropolitanas en ciudades de nivel 2 como Coimbatore e Indore. Japón y Corea del Sur, aunque son mercados maduros, están presenciando un aumento en la innovación. La historia de crecimiento del Sudeste Asiático está ligada en gran medida al comercio electrónico; Plataformas como Shopee y Lazada dominaron, representando el 42% de las transacciones de ropa masculina en Indonesia y Tailandia en 2025, una hazaña posible gracias a la superación de la infraestructura física subdesarrollada de la región. Si bien las contribuciones de Australia y Nueva Zelanda son modestas, destacan en los segmentos premium. Marcas como Icebreaker, con sus innovaciones en lana merino, están atrayendo la atención mundial.
Mercado de ropa masculina en Norteamérica
El crecimiento de Norteamérica se ve atenuado por la saturación del mercado y la evolución de los códigos de vestimenta, lo que ha provocado una caída en la demanda de ropa formal masculina. Si bien Estados Unidos se erige como el mayor mercado individual, enfrenta el cierre de grandes almacenes. En Canadá, el gasto en ropa masculina experimentó un repunte, pero se vio limitado por la inflación del costo de la vivienda, que limitó los presupuestos discrecionales. México brilla como un faro de oportunidades, aprovechando la ola de la deslocalización cercana. A medida que las marcas trasladan su producción desde Asia, la planta de PVH Corporation en Tijuana, que estará operativa en 2025, cuenta con un rápido suministro de 10 días para la ropa masculina de Tommy Hilfiger a Estados Unidos, un marcado contraste con los 45 días desde Bangladesh. El panorama competitivo es intenso, con marcas directas al consumidor como Bonobos y Rhone ganando terreno a través de cortes especializados y modelos de suscripción.
Mercado de ropa masculina en EMEA y Sudamérica
El crecimiento de Europa se ve frenado por los desafíos macroeconómicos y las complejas regulaciones. El Reino Unido, Alemania y Francia, si bien son actores importantes en la demanda regional, informaron volúmenes de ropa masculina estancados o en descenso en 2025, ya que la inflación superó el crecimiento salarial. Italia y España, impulsadas por clústeres de producción nacionales, están navegando por el panorama con destreza. Las casas de sastrería italianas, como Valentino, han ejercido poder de fijación de precios al destacar la artesanía. Simultáneamente, la española Inditex ha capitalizado su proximidad a la fabricación para una rápida rotación de inventario. Las regulaciones de sostenibilidad están transformando la competencia; el Reglamento de Ecodiseño para Productos Sostenibles de la UE, que entrará en vigor en 2026, enfatiza la durabilidad y la reciclabilidad. Este cambio está destinado a beneficiar a los actores integrados verticalmente a expensas de los importadores de moda rápida. En Sudamérica, Oriente Medio y África, las trayectorias de crecimiento son marcadamente contrastantes. Brasil, el mayor mercado de la región, experimentó una caída en el gasto en moda masculina, afectado por la depreciación de la moneda y la incertidumbre política que mermó la confianza del consumidor. El panorama de la moda masculina en África aún está en sus inicios. Si bien Sudáfrica y Nigeria dominan el panorama regional de ingresos, desafíos como las deficiencias en infraestructura y los aranceles de importación se ciernen sobre sus hombros. Sin embargo, plataformas de comercio móvil como Jumia están empoderando a las marcas para sortear los obstáculos tradicionales del comercio minorista.
Panorama regulatorio
La moda masculina que se comercializa en los principales mercados se enfrenta a requisitos cada vez más estrictos en materia de sostenibilidad, control de la cadena de suministro y vigilancia del mercado. En la Unión Europea, el Reglamento de Diseño Ecológico para Productos Sostenibles (ESPR) está definiendo un modelo de cumplimiento para los textiles que vincula las expectativas de durabilidad y reciclabilidad con los próximos requisitos del Pasaporte Digital de Producto (DPP). Por otra parte, la Comisión Europea confirmó que la prohibición de destruir prendas de vestir, accesorios y calzado no vendidos para las grandes empresas entrará en vigor el 19 de julio de 2026, lo que modificará las decisiones sobre inventario de fin de temporada y logística inversa para marcas y minoristas.
En Estados Unidos, la aplicación de la ley contra el trabajo forzoso sigue influyendo en las prácticas de abastecimiento y documentación de los importadores de prendas de vestir. El Servicio de Aduanas y Protección Fronteriza de EE. UU. publicó su Guía Operativa para Importadores sobre la Aplicación de la Ley contra el Trabajo Forzoso el 9 de junio de 2026, consolidando las principales facultades utilizadas para las detenciones y acciones coercitivas relacionadas con las prendas de vestir y elevando el nivel operativo para la trazabilidad de las pruebas desde la materia prima hasta el producto terminado. En el Reino Unido, la Ley de Regulación de Productos y Metrología de 2025 refuerza las facultades de los reguladores y el intercambio de datos en la vigilancia del mercado, lo que subraya la necesidad de un etiquetado, documentación y gobernanza interna de productos que cumplan con la normativa en la ropa masculina vendida en el mercado interno del Reino Unido.
Panorama competitivo
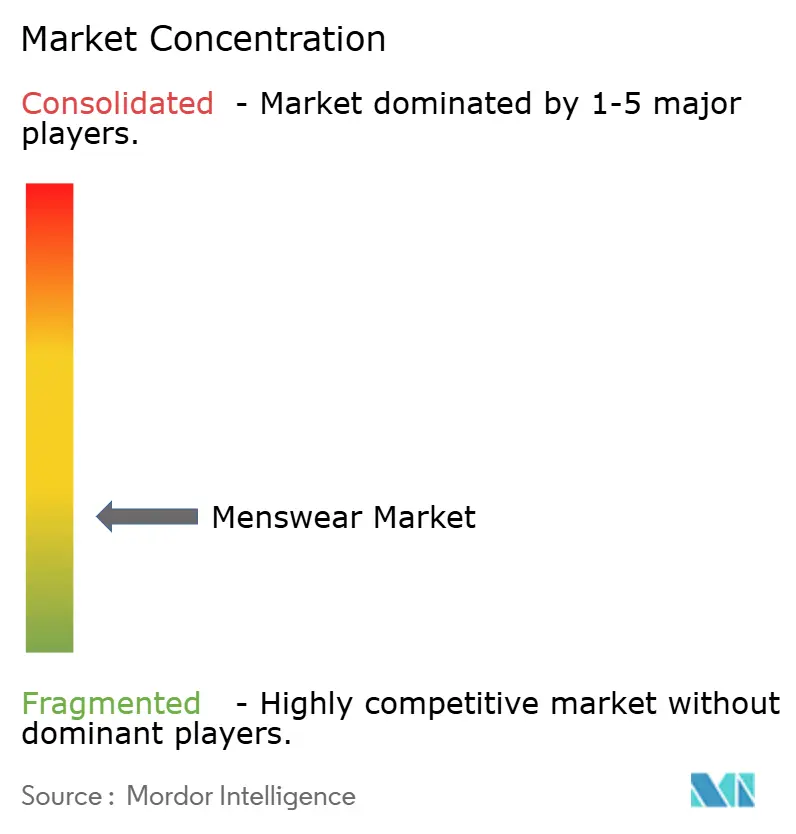
El mercado de la moda masculina está fragmentado, con empresas clave como Nike Inc., H&M Hennes and Mauritz AB, Inditex SA, Adidas Group y LVMH Moët Hennessy Louis Vuitton SE operando en el sector. Estas empresas implementan activamente estrategias de marketing innovadoras, incluyendo iniciativas de transformación digital, colaboraciones con influencers y la adopción de estrategias de venta minorista omnicanal. Estos esfuerzos buscan mejorar el valor percibido de sus productos y reforzar su posición competitiva en el mercado. Además, muchas de estas empresas están llevando a cabo fusiones y adquisiciones con marcas internacionales y regionales para diversificar su oferta de productos y ampliar sus portafolios. A medida que el mercado global de la moda masculina continúa creciendo, se espera que estos actores líderes desempeñen un papel crucial en la configuración de las tendencias del mercado y la intensificación de la competencia.
La inversión en tecnología avanzada es un factor diferenciador clave para los líderes del sector. Por ejemplo, Nike presentó 127 patentes de prendas de vestir entre 2024 y 2025, lo que refleja su cambio estratégico hacia tejidos de punto ecológicos. Las tendencias estratégicas más generales del mercado indican un enfoque creciente en los canales de venta directa al consumidor, las iniciativas orientadas a la sostenibilidad y la integración de tecnologías avanzadas. Estas incluyen herramientas de personalización basadas en IA y aplicaciones de realidad aumentada (RA), diseñadas para mejorar la interacción con el cliente y la eficiencia operativa.
Además, el mercado de la moda masculina presenta un considerable potencial sin explotar en segmentos específicos desatendidos, como la ropa masculina de tallas grandes y la ropa deportiva sostenible. En estas áreas, la demanda de los consumidores actualmente supera la oferta disponible en el mercado. Las empresas que invierten en esfuerzos específicos de investigación y desarrollo, junto con estrategias de marketing basadas en datos, pueden abordar eficazmente estas carencias. De este modo, pueden fortalecer su posición en el mercado y generar nuevas fuentes de ingresos a través de estas oportunidades emergentes.
Líderes de la industria de la ropa masculina
-
Nike Inc.
-
Inditex S.A.
-
LVMH Moët Hennessy Louis Vuitton ES
-
Grupo Adidas
-
H y M Hennes y Mauritz AB
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Inditex SA presentó sus resultados del primer trimestre de 2026 y reiteró sus prioridades de inversión en su modelo integrado de tiendas físicas y online. La continua inversión en la optimización del espacio comercial y la tecnología permite una renovación de productos más rápida y una ejecución omnicanal eficaz para las colecciones de ropa masculina en marcas clave como Zara.
- Abril de 2026: Nike, Inc. anunció cambios en su equipo de operaciones globales y una reducción de aproximadamente 1,400 puestos de trabajo, principalmente en el área de tecnología, como parte de un plan de reestructuración. Esta medida indica un reequilibrio de costos y capacidades que puede reconfigurar la ejecución del comercio digital, la planificación de la demanda y los plazos de creación de productos para la línea de ropa masculina y otras líneas de prendas de vestir.
- Septiembre de 2024: Macy's lanzó Mode of One, una marca de ropa masculina con una amplia gama de más de 140 artículos, desde trajes hasta prendas básicas informales. La expansión de la oferta de marcas propias en una importante tienda departamental aumenta la presión competitiva en el segmento de ropa masculina de gama media y económica, especialmente en prendas esenciales que priorizan el ajuste, como trajes, sudaderas con capucha y pantalones cargo.
Alcance y metodología
Por ropa masculina se entiende la ropa confeccionada para hombres, que incluye camisas, pantalones y también ropa de temporada.
El mercado global de ropa masculina está segmentado por tipo de producto, categoría, material de tela, canal de distribución y geografía. Según el tipo de producto, el mercado se segmenta en pantalones, jeans, camisetas, camisas, shorts, chaquetas, sudaderas, sudaderas con capucha, ropa interior y otros tipos de productos. Por categoría, el mercado se segmenta en masivo y premium. Por material de tela, el mercado se segmenta en algodón, poliéster, nailon, mezclilla y otros tipos de tela. Según los canales de distribución, el mercado se segmenta en tiendas minoristas físicas y tiendas minoristas en línea. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Pantalones |
| Jeans |
| Camisetas |
| Camisas |
| Shorts |
| Chaquetas, sudaderas y sudaderas con capucha |
| Ropa interior |
| Otros tipos de productos |
| Misa |
| Premium |
| Algodón |
| Poliéster |
| Nailon |
| Denim |
| Otros tipos de tela |
| Tiendas sin conexión |
| Tiendas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Pantalones | |
| Jeans | ||
| Camisetas | ||
| Camisas | ||
| Shorts | ||
| Chaquetas, sudaderas y sudaderas con capucha | ||
| Ropa interior | ||
| Otros tipos de productos | ||
| Por categoría | Misa | |
| Premium | ||
| Por material de tela | Algodón | |
| Poliéster | ||
| Nailon | ||
| Denim | ||
| Otros tipos de tela | ||
| Por canal de distribución | Tiendas sin conexión | |
| Tiendas en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál fue el valor global del mercado de ropa masculina en 2026?
Alcanzó los USD 465.39 millones.
¿Qué región crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico avance a una CAGR del 4.79%.
¿Qué segmento de productos se está expandiendo más rápidamente?
Se prevé que las chaquetas, sudaderas y sudaderas con capucha crezcan a una tasa compuesta anual del 3.22 % a medida que el trabajo híbrido impulsa la demanda de ropa de abrigo.
¿Qué tan grande es el canal online comparado con el offline?
El mercado offline representó el 65.28% de los ingresos de 2025, mientras que se prevé que el online crezca casi el doble de rápido, a una CAGR del 4.85%.


