

Tamaño y cuota de mercado de los servicios de banca mercantil
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
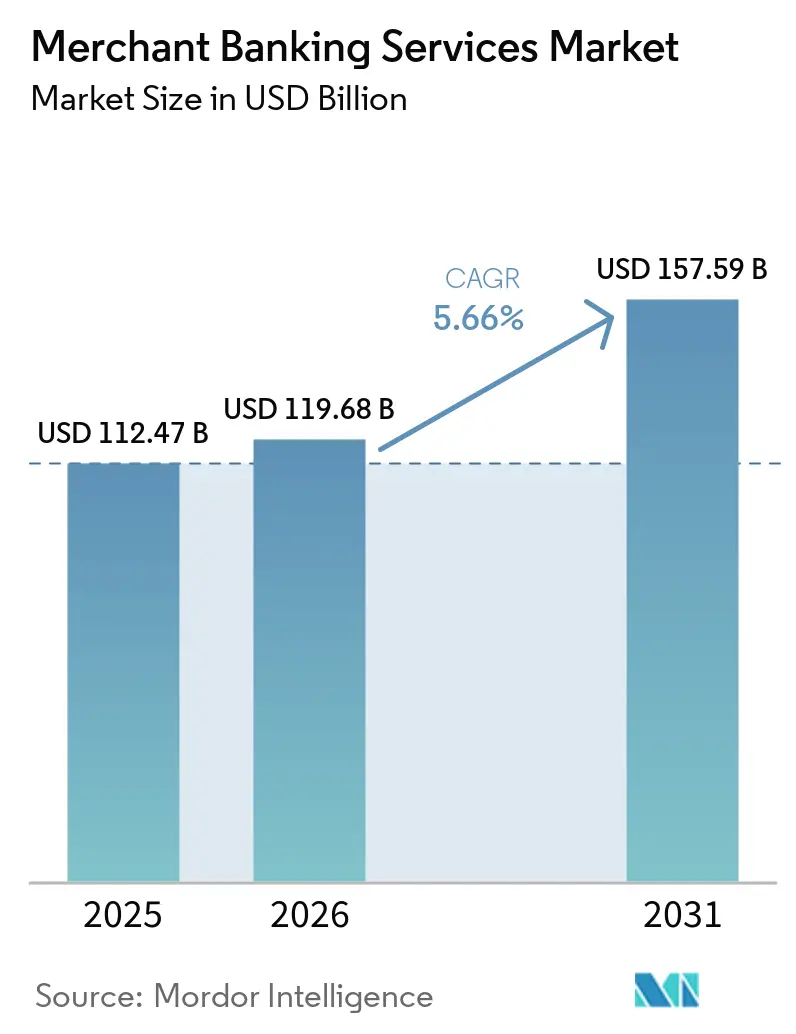
| Tamaño del mercado (2026) | USD 119.68 mil millones |
| Tamaño del mercado (2031) | USD 157.59 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.66% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de banca mercantil realizado por Mordor Intelligence
Se prevé que el tamaño del mercado de servicios de banca mercantil se expanda de 112.47 millones de dólares en 2025 y 119.68 millones de dólares en 2026 a 157.59 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.66% entre 2026 y 2031.
La recuperación de la actividad de fusiones y adquisiciones está impulsando la demanda de originación, estructuración de transacciones y servicios de asesoría. Las fusiones y adquisiciones transfronterizas alcanzaron los 820.000 millones de dólares en el primer semestre de 2026, un 63 % más que el año anterior, lo que incrementó la necesidad de asesoría en materia de inversión extranjera, sanciones y protección de datos. Las empresas también buscan soluciones de capital a medida que convergen las necesidades de refinanciación y los requisitos de inversión relacionados con la IA. El capital privado se ha convertido en una fuente de financiación más importante, lo que amplía la oferta de servicios en colocación de fondos, transacciones secundarias y estructuras de crédito a medida. Por lo tanto, el mercado de servicios de banca mercantil se ve influenciado tanto por la actividad de grandes operaciones como por la demanda de asesoría más especializada.
Conclusiones clave del informe
- Por tipo de servicio, los mercados de capital de deuda captaron el 32.82% de la cuota de mercado de los servicios de banca mercantil en 2025, mientras que se prevé que el asesoramiento en fusiones y adquisiciones crezca a una tasa de crecimiento anual compuesta del 7.14% hasta 2031.
- Por tipo de mercado, los mercados públicos y registrados representaron el 57.45% de la cuota de mercado de los servicios de banca mercantil en 2025, mientras que se prevé que los mercados privados y no registrados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.93% hasta 2031.
- En cuanto a los usuarios finales, las corporaciones no financieras representaron el 49.11% de la cuota de mercado de los servicios de banca mercantil en 2025, mientras que se prevé que los patrocinadores financieros crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.45% hasta 2031.
- Por tamaño de cliente, las grandes empresas y los clientes de gran capitalización representaron el 61.51% de la cuota de mercado de los servicios de banca mercantil en 2025, mientras que se prevé que las empresas medianas y pequeñas y las de crecimiento emergente crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.88% hasta 2031.
- Por sectores verticales, los servicios financieros acapararon el 25.77% de la cuota de mercado de los servicios de banca mercantil en 2025, mientras que se prevé que el sector de tecnología, medios de comunicación y telecomunicaciones crezca a una tasa de crecimiento anual compuesta del 7.63% hasta 2031.
- Geográficamente, Norteamérica acaparaba el 51.23% de la cuota de mercado de los servicios de banca mercantil en 2025, mientras que se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de servicios de banca mercantil
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la actividad de fusiones y adquisiciones transfronterizas y transacciones corporativas. | + 1.5% | Global, con presencia concentrada en Norteamérica, EMEA y Asia-Pacífico. | Mediano plazo (2-4 años) |
| Creciente demanda de captación de capital privado y soluciones de financiación alternativas. | + 1.2% | Global, con adopción acelerada en América del Norte y Europa | Mediano plazo (2-4 años) |
| La creciente complejidad de las estructuras de capital corporativo y las transacciones estratégicas | + 0.9% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión de la actividad de inversión y financiación corporativa en los mercados emergentes | + 0.7% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Creciente demanda de asesoría especializada en fusiones y adquisiciones, captación de capital y reestructuración corporativa. | + 0.6% | Global | Corto plazo (≤ 2 años) |
| Digitalización de la ejecución de transacciones, la debida diligencia y el análisis financiero. | + 0.5% | Global, con ganancias iniciales en Norteamérica y Singapur. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la actividad de fusiones y adquisiciones transfronterizas y transacciones corporativas.
Las fusiones y adquisiciones transfronterizas alcanzaron los 820 mil millones de dólares en el primer semestre de 2026, un aumento del 63 % interanual y el nivel más alto en dos décadas [1] JP Morgan, “Perspectivas de mitad de año de fusiones y adquisiciones globales para 2026”, JP Morgan, jpmorgan.com . El valor transfronterizo de todo el año 2025 fue de 1.24 billones de dólares, lo que representa un aumento del 46 %. Las instituciones tecnológicas, energéticas y financieras están buscando activos en el extranjero para asegurar capacidades de IA, cadenas de suministro e infraestructura. Estas transacciones requieren que los asesores aborden simultáneamente las revisiones de inversión extranjera, las normas de sanciones y los requisitos de protección de datos. El Reglamento de Subvenciones Extranjeras de la UE ha hecho que la navegación regulatoria sea una parte más directa del trabajo de asesoramiento. El mercado de servicios de banca mercantil se beneficia porque los mandatos transfronterizos requieren un apoyo de estructuración y ejecución más extenso que las transacciones nacionales.
Creciente demanda de captación de capital privado y soluciones de financiación alternativas.
El crédito privado se está convirtiendo en una alternativa estructural a los préstamos sindicados a gran escala, expandiendo el trabajo en originación privada, soluciones de capital de GP y asesoría secundaria. Los flujos anuales hacia fondos de crédito privado semilíquido aumentaron de USD 10 mil millones en 2020 a USD 100 mil millones en 2025 [2] MSCI, “The State of Private Markets 2026”, MSCI, theesk.org . La emisión bruta en los mercados de deuda corporativa y préstamos alcanzó USD 1.8 billones en el primer semestre de 2026, respaldada en parte por el gasto de capital relacionado con la IA. Los gestores de activos que ofrecen crédito privado a medida ahora compiten con las mesas de sindicación bancaria por roles de financiamiento. Esto puede reducir el rol intermediario tradicional de los bancos, pero agrega demanda de gestión de pasivos, estructuración de capital y asesoramiento financiero. El mercado de servicios de banca mercantil se está beneficiando de este cambio porque los clientes necesitan ayuda para seleccionar y estructurar financiamiento a través de canales públicos y privados.
La creciente complejidad de las estructuras de capital corporativo y las transacciones estratégicas
Las corporaciones están gestionando simultáneamente las necesidades de inversión y refinanciamiento en IA. La emisión de bonos corporativos con grado de inversión en Estados Unidos alcanzó los 1.19 billones de USD en el primer semestre de 2026, con las empresas tecnológicas contribuyendo con 210 mil millones de USD de emisión de IG no financiera [3] Crédito con grado de inversión en EE. UU.: Actualización del segundo semestre de 2026, advisors.voya.com/insights . La OCDE informa que el 24 % de la deuda pendiente con grado de inversión y el 31 % de la deuda sin grado de inversión vencen para refinanciamiento en los próximos tres años, a finales de 2025. Gran parte de esta deuda se emitió a tasas más bajas, con el 65 % de la deuda con grado de inversión que vence en 2026-2028 con tasas del 4 % o menos. Los requisitos de capital y apalancamiento de Basilea III aumentan el costo de capital del riesgo de balance, creando una demanda potencial de soluciones de estructuración y transferencia de riesgos eficientes en capital. En conjunto, estas tendencias crean oportunidades recurrentes en refinanciamiento, financiamiento de adquisiciones, captación de capital y asesoría de estructura de capital.
Digitalización de la ejecución de transacciones, la debida diligencia y el análisis financiero.
La IA está reduciendo el tiempo necesario para la revisión de documentos, el análisis financiero y la preparación de materiales para clientes. DBS implementó un sistema de IA con agentes para 1,500 empleados de banca corporativa en agosto de 2026, que abarca más de 70 categorías de tareas y produce memorandos de crédito listos para revisión a partir de datos de clientes [4] DBS, “DBS Scales Agentic AI to Transform Way of Working for Corporate Bankers”, DBS Newsroom, dbs.com . Las herramientas de revisión de contratos con IA pueden identificar disposiciones clave en grandes conjuntos de documentos en horas en lugar de días. Esto mejora la velocidad de entrega, pero también hace que el análisis básico del primer borrador sea menos diferenciado entre empresas. Por lo tanto, las empresas de asesoría están dando mayor valor a las relaciones de originación, el juicio regulatorio y la ejecución de transacciones. Es probable que el mercado de servicios de banca mercantil favorezca a las empresas que utilizan estas herramientas para que el personal se oriente hacia clientes de mayor valor y el trabajo de estructuración.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de asesoría y transacción, especialmente para las pequeñas empresas. | -0.6% | Global, con mayor incidencia en Sudamérica, Oriente Medio y África, y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Plazos de transacción prolongados y requisitos de aprobación regulatoria complejos | -0.5% | América del Norte y la UE en materia de defensa de la competencia, Asia-Pacífico en materia de revisión de inversiones extranjeras. | Largo plazo (≥ 4 años) |
| Riesgos relacionados con la privacidad de los datos, la ciberseguridad y la confidencialidad de las transacciones. | -0.4% | Global | Corto plazo (≤ 2 años) |
| Posibles conflictos de interés entre las actividades de asesoramiento y las de inversión principal. | -0.3% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de asesoría y transacción, especialmente para las pequeñas empresas.
Las estructuras de comisiones de la banca mercantil siguen estando diseñadas para mandatos de mayor envergadura, lo que crea una barrera de acceso para las pequeñas y medianas empresas. Las comisiones de éxito para transacciones con valores empresariales de entre 10 y 100 millones de dólares suelen oscilar entre el 4 % y el 8 % del valor de la operación. Estos costes pueden afectar significativamente a las empresas fundadas por sus propietarios, que suelen tener una flexibilidad limitada en su balance. Los mandatos de gran envergadura ofrecen economías de escala que las transacciones más pequeñas no proporcionan, lo que contribuye a mantener una diferencia en la cobertura de servicios entre las grandes empresas y las medianas. El problema es más acuciante en los mercados emergentes, donde los emisores más pequeños pueden necesitar recurrir a bancos internacionales con comisiones mínimas elevadas. Esto abre la puerta a modelos de asesoramiento digital y especializado, pero limita el acceso inmediato a los servicios de banca mercantil para muchas empresas.
Plazos de transacción prolongados y requisitos de aprobación regulatoria complejos
Las transacciones transfronterizas y de gran envergadura se enfrentan a periodos de aprobación más largos, ya que pueden requerir revisión antimonopolio, análisis de inversión extranjera, licencias y revisiones en varias jurisdicciones. El 51 % de los altos ejecutivos bancarios citaron la debida diligencia tecnológica como la parte más engorrosa de la revisión de fusiones y adquisiciones en un estudio realizado entre 2025 y 2026. El mismo estudio reveló que el 84 % preveía un mayor escrutinio de la ciberseguridad durante los siguientes 12 a 24 meses. Los plazos más largos pueden debilitar los encargos con honorarios variables y aumentar el riesgo de las transacciones financiadas mediante préstamos puente. En Europa, el Reglamento de Subvenciones Extranjeras, los umbrales de fusión revisados y los controles nacionales pueden generar requisitos superpuestos. La normativa británica sobre blanqueo de capitales de 2025 también añade trabajo de cumplimiento a los procesos de incorporación de clientes y de identificación del cliente (KYC).
Análisis de segmento
Por tipo de servicio: Los mercados de deuda ocupan la posición más importante, mientras que la asesoría en fusiones y adquisiciones crece más rápidamente.
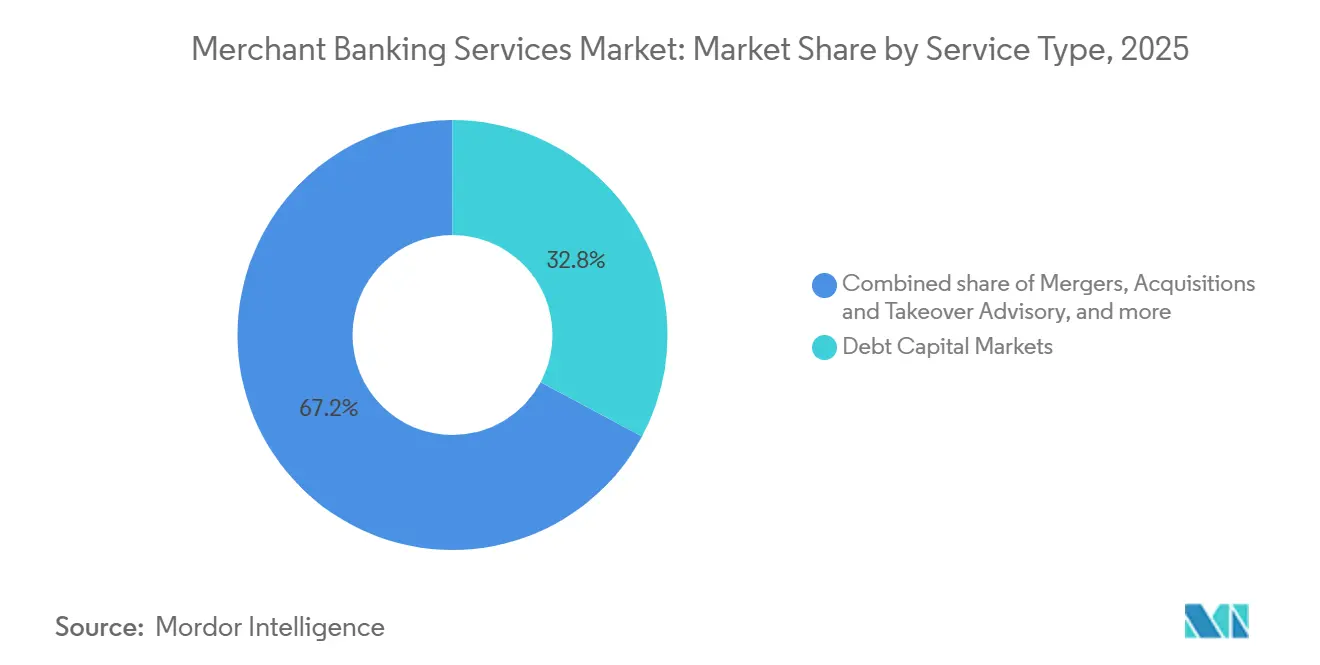
Los mercados de capital de deuda representaron el 32.82 % del mercado de servicios de banca mercantil en 2025, convirtiéndose en el segmento de servicios más grande. La emisión bruta en los mercados de deuda corporativa y préstamos alcanzó los 1.8 billones de dólares en el primer semestre de 2026. La financiación de infraestructura de IA impulsó la emisión, y los prestatarios relacionados con la IA representaron el 40 % de la nueva emisión neta de alto rendimiento en 2026. Los mercados de capital de renta variable también se beneficiaron de las salidas a bolsa respaldadas por capital privado, que alcanzaron los 141.400 millones de dólares en 2025. Los acuerdos de sindicación y financiación de adquisiciones siguen vinculados a las adquisiciones lideradas por patrocinadores y a las transacciones apalancadas.
Se prevé que el asesoramiento en fusiones y adquisiciones (M&A) y adquisiciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.14 % entre 2026 y 2031. El volumen global de M&A aumentó un 48 % interanual en el primer semestre de 2026, mientras que el volumen de megatransacciones creció un 125 %. El ciclo de transacciones está impulsando los servicios de asesoramiento que requieren valoración, negociación y experiencia regulatoria. El asesoramiento en reestructuración y recapitalización también cuenta con una base sólida, dado que la deuda corporativa vence en todos los tramos de crédito. Los datos de refinanciación de la OCDE respaldan la necesidad continua de mandatos de gestión de pasivos y recapitalización.
Por tipo de mercado: Los mercados públicos mantienen su escala, mientras que los mercados privados aumentan la demanda de asesoramiento.
Los mercados públicos y registrados representaron el 57.45 % del mercado de servicios de banca mercantil en 2025. Los valores cotizados en bolsa ofrecen una infraestructura de emisión consolidada, una amplia participación institucional y grandes ingresos por comisiones en transacciones de acciones y bonos. Los mercados públicos siguen siendo importantes para la emisión de acciones cotizadas, deuda registrada y una amplia distribución entre los inversores. Su envergadura continúa siendo un pilar fundamental de la actividad de los mercados de capitales para los emisores consolidados. El sector de servicios de banca mercantil presta servicios a estos mercados mediante la suscripción, la distribución y el asesoramiento en materia de divulgación de información.
Se prevé que los mercados privados y no registrados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.93 % entre 2026 y 2031. En el segundo trimestre de 2026, el capital privado global poseía más de 32,000 2 empresas en cartera, y el 34 % de ellas se habían mantenido durante más de 5 años. Estas participaciones incrementan la demanda de operaciones secundarias lideradas por gestores de fondos, vehículos de continuación, ofertas públicas de adquisición y soluciones de capital híbridas. En abril de 2026, Lazard acordó la adquisición de Campbell Lutyens para crear una plataforma de asesoramiento de capital privado más amplia. Los fondos de inversión permanentes y semilíquidos también están reduciendo la brecha práctica entre los canales públicos y privados.
Por usuario final: Las empresas no financieras lideran los ingresos, mientras que los patrocinadores financieros amplían sus operaciones de salida.
En 2025, las empresas no financieras representaban el 49.11 % del mercado de servicios de banca de inversión. Estos clientes recurren a servicios de asesoría en fusiones y adquisiciones, emisión de deuda, captación de capital y reestructuración a lo largo de los ciclos económicos. Sus mandatos se vuelven cada vez más complejos debido a la convergencia de las necesidades de inversión en tecnología y refinanciación. Los compradores corporativos también requieren apoyo para la optimización de carteras y las adquisiciones transfronterizas. Esta amplia gama de mandatos mantiene a las empresas no financieras en el centro de la base de ingresos del sector.
Se prevé que los patrocinadores financieros crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.45 % entre 2026 y 2031. La cartera de desinversiones de capital privado aumentó de 12 000 empresas a finales de 2024 a más de 13 500 en el segundo trimestre de 2026. Casi un tercio de estas empresas habían sido mantenidas durante más de seis años. Esto respalda el trabajo de asesoría en reestructuración, fondos de continuidad, ventas secundarias y otras estructuras de liquidez. Las instituciones financieras también se mantienen activas, ya que continúan la consolidación bancaria, el reposicionamiento de las aseguradoras y las fusiones de gestoras de activos.
Por tamaño de cliente: Las grandes empresas generan la mayor parte de los ingresos, mientras que la demanda del segmento medio-bajo del mercado se amplía.
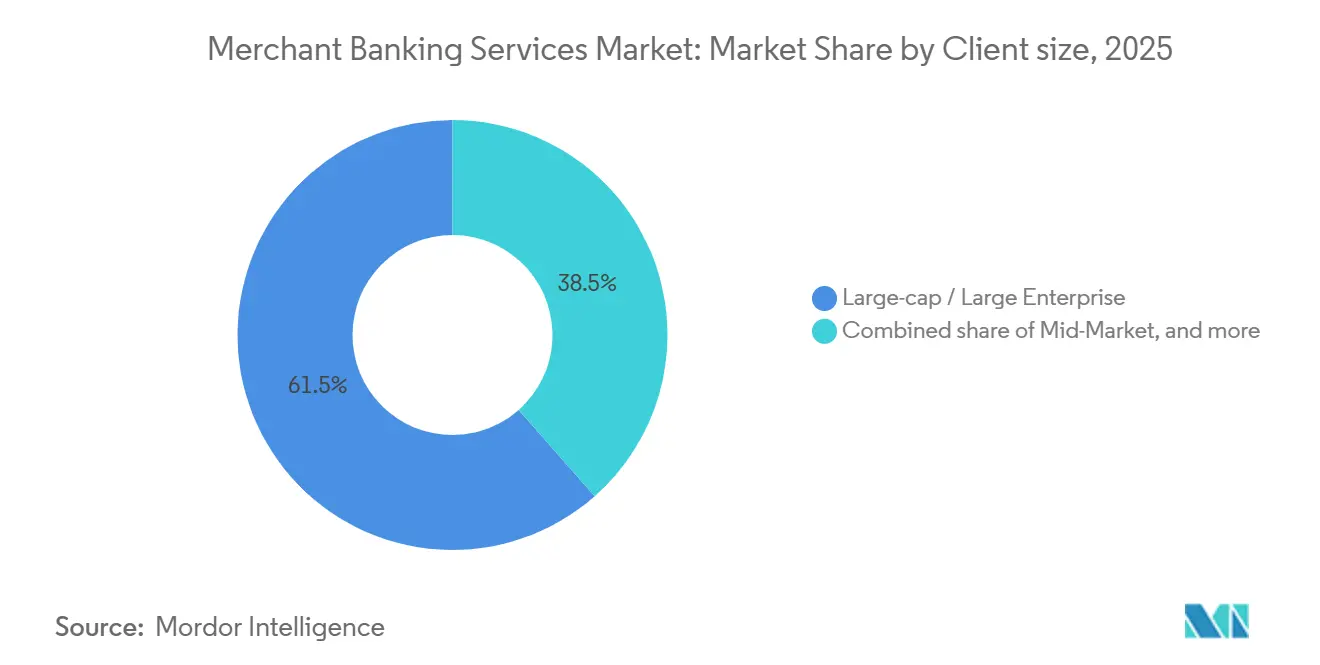
En 2025, las grandes empresas y los clientes de gran capitalización representaron el 61.51 % del mercado de servicios de banca mercantil. Las transacciones superiores a 5 millones de dólares constituyeron el 48 % del valor global de las operaciones en 2026, frente al 39 % en 2025. Esta concentración respalda la posición de ingresos de las firmas con una sólida cobertura de grandes empresas y capacidad de financiación. Las grandes empresas suelen requerir asesoramiento coordinado en materia de adquisiciones, mercados de deuda, captación de capital y procesos regulatorios. Sus encargos también generan mayores comisiones que los de mandatos más pequeños.
Se prevé que el segmento de mercado medio-bajo y el crecimiento emergente crezcan a una tasa compuesta anual del 7.88 % entre 2026 y 2031. El capital disponible para inversión privada se aproximó a los 2.5 billones de dólares, lo que impulsó la inversión en empresas fundadas por sus propietarios, plataformas de adquisición y consolidación, y la consolidación regional. Los clientes del segmento medio necesitan una combinación de asesoramiento estructurado y soluciones de capital privado a medida. Las firmas boutique de élite y las empresas especializadas pueden competir en este sector, donde los grandes bancos mantienen comisiones mínimas elevadas. El mercado de servicios de banca mercantil puede expandirse a medida que estos clientes busquen un acceso más práctico a servicios de asesoramiento especializado.
Por sector vertical: Los servicios financieros lideran los ingresos, mientras que el sector de tecnología, medios y telecomunicaciones (TMT) se basa en las transacciones con IA.
Los servicios financieros representaron el 25.77 % de los ingresos en 2025. La consolidación bancaria, las fusiones y adquisiciones de gestoras de activos y las transacciones de seguros generan una demanda recurrente de asesoramiento. Este sector cuenta con una sólida base de clientes, ya que estas instituciones ajustan periódicamente sus modelos de negocio, su capital y su capacidad de distribución. El volumen de fusiones y adquisiciones de instituciones financieras aumentó un 20 % interanual en el primer semestre de 2026. Esta actividad respalda el trabajo de asesoramiento que combina requisitos estratégicos, de capital y regulatorios.
Se prevé que la tecnología, los medios de comunicación y las telecomunicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.63 % entre 2026 y 2031. Las transacciones vinculadas a la IA totalizaron 370 mil millones de dólares en el primer semestre de 2026, y 4 de las 10 mayores transacciones globales se relacionaron con la IA y la infraestructura digital. El volumen de fusiones y adquisiciones en el sector de la salud y las ciencias de la vida aumentó un 80 % interanual en el primer semestre de 2026, lo que impulsó el trabajo de valoración especializado. El volumen de fusiones y adquisiciones en el sector energético y de energías renovables aumentó un 95 % interanual en el mismo período. Los encargos en los sectores industrial, de consumo y minorista, inmobiliario, público y de infraestructuras se suman al conjunto de mandatos disponibles.
Análisis geográfico
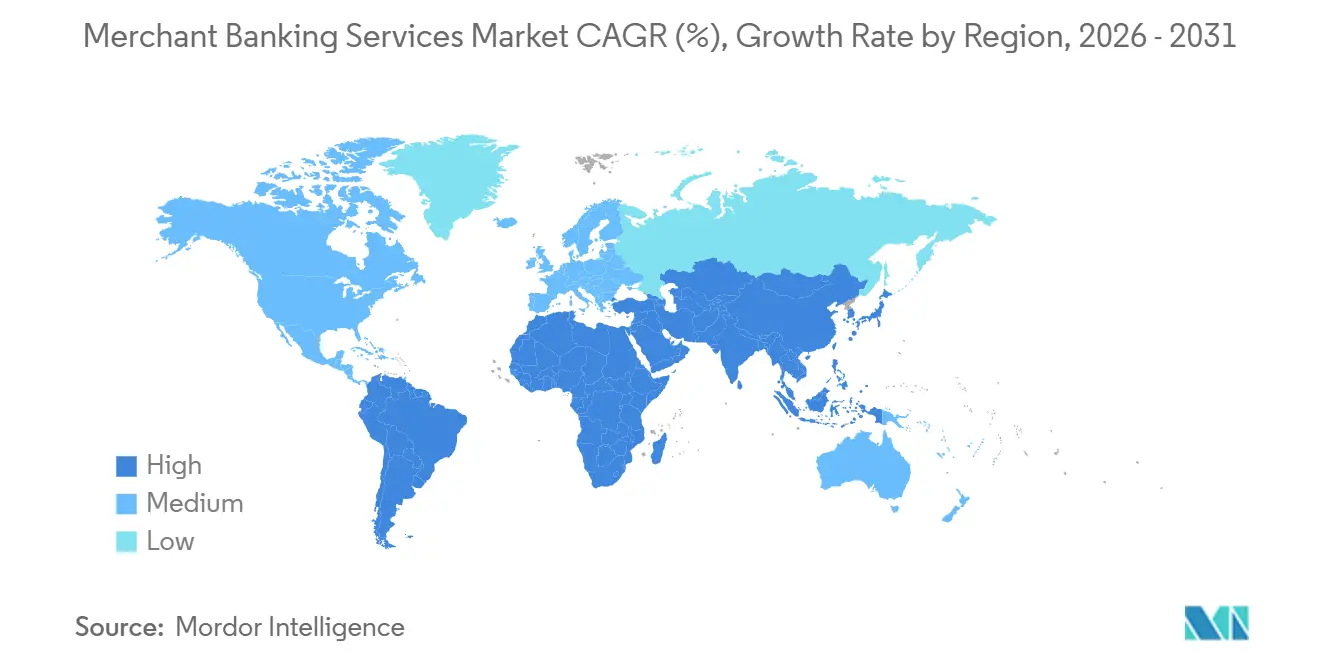
América del Norte representó el 51.23% del mercado de servicios de banca mercantil en 2025. Las megatransacciones en Estados Unidos representaron el 64% del valor total de las transacciones en Estados Unidos en 2026, en comparación con el 54% en 2025. América contribuyó con 2.1 billones de dólares del volumen global de fusiones y adquisiciones de 3.2 billones de dólares en el primer semestre de 2026 e incluyó 37 megatransacciones. La emisión de bonos corporativos en Estados Unidos alcanzó los 1,681 mil millones de dólares hasta julio de 2026, con un aumento del 26.9% interanual. Canadá aporta trabajo de mercado medio en recursos naturales y servicios financieros, mientras que México se beneficia de las transacciones transfronterizas relacionadas con la deslocalización cercana.
EMEA generó un volumen de fusiones y adquisiciones de 1 billón de dólares en el primer semestre de 2026, su mejor primer semestre desde 2007. El Reino Unido representó el 33% de la actividad regional, mientras que Alemania, Francia e Italia registraron un crecimiento del volumen de fusiones y adquisiciones de más del 100%, 51% y 200%, respectivamente. La OCDE constató que el 65% de la deuda corporativa con grado de inversión con vencimiento entre 2026 y 2028 tiene cupones del 4% o inferiores, lo que impulsa la actividad de refinanciación. Los flujos entrantes de Norteamérica a EMEA fueron de 199.000 millones de dólares en el primer semestre de 2026, mientras que los flujos recíprocos totalizaron 132.000 millones de dólares. El Reglamento sobre Subvenciones Extranjeras y los umbrales antimonopolio revisados pueden alargar la ejecución, pero también aumentan la demanda de asesoramiento regulatorio.
Asia-Pacífico contribuyó con USD 630 mil millones en volumen de M&A en el primer semestre de 2026, y China representó el 30% del total regional. China registró 7,316 transacciones de M&A en el primer semestre de 2026, un aumento de casi el 30% interanual, con un valor de USD 241.6 mil millones, un aumento del 56%. Se prevé que Oriente Medio y África crezcan a una CAGR del 8.12% desde 2026 hasta 2031. Las comisiones de banca de inversión de MENA alcanzaron USD 2.1 mil millones en 2025, mientras que el volumen de M&A que involucra a la región alcanzó USD 193.1 mil millones y la emisión de bonos alcanzó USD 171.1 mil millones. Brookfield completó un primer cierre de USD 2 mil millones para su fondo de Oriente Medio anclado por PIF en julio de 2026, con al menos el 50% comprometido a Arabia Saudita.
Panorama competitivo
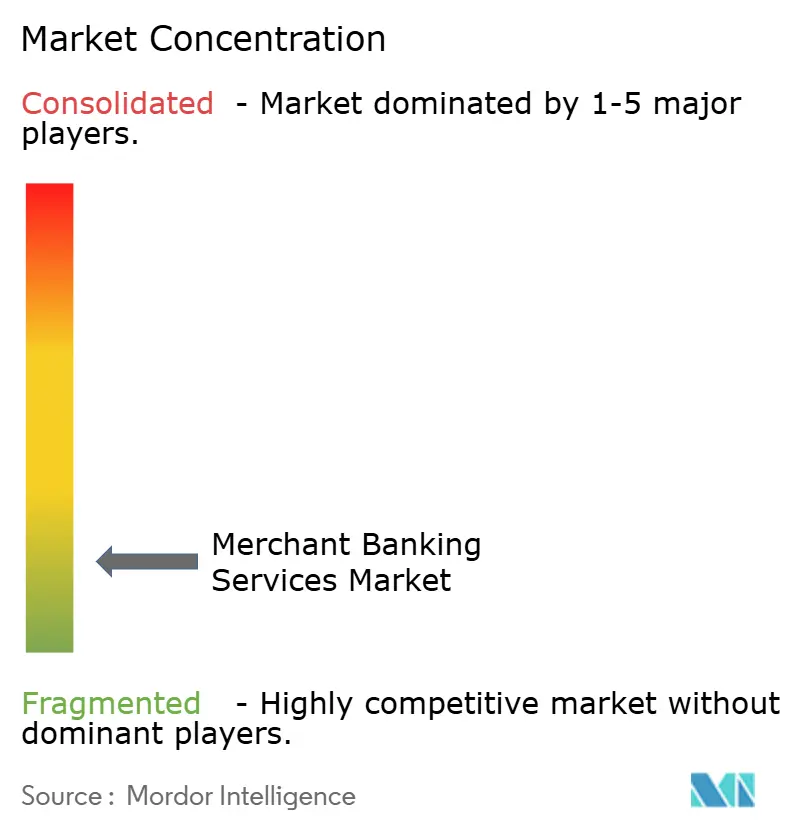
El mercado de servicios de banca mercantil está fragmentado. Goldman Sachs, JPMorgan, Morgan Stanley, Bank of America y Citigroup generaron en conjunto 16.500 millones de dólares en ingresos por banca de inversión durante los primeros cinco meses de 2026 y concentraron casi el 35% del total de comisiones globales. Los grandes bancos mantienen una sólida posición en el asesoramiento de megatransacciones y en los mercados de capital de deuda gracias a su amplia cartera de clientes, su capacidad de distribución y sus recursos financieros. Dentro del mercado de servicios de banca mercantil, estas fortalezas respaldan su liderazgo en las operaciones de mayor valor. Las boutiques de élite compiten mediante un asesoramiento imparcial, la productividad de sus banqueros sénior y el desarrollo de capacidades específicas.
Lazard firmó un acuerdo en abril de 2026 para adquirir Campbell Lutyens, ampliando así sus capacidades en colocación de fondos, asesoramiento en el mercado secundario y asesoramiento de capital para gestores de fondos. Esta transacción refleja la competencia por un mayor protagonismo en el asesoramiento de capital privado. Evercore asesoró a Orange en la adquisición conjunta de SFR por 20.35 millones de euros (23.71 millones de dólares) en junio de 2026. Asimismo, Evercore asesoró a Pioneer Natural Resources en su fusión con Coterra Energy por 58 millones de dólares en febrero de 2026. Estos encargos demuestran que las firmas de asesoría independientes pueden llevar a cabo proyectos de gran envergadura y especializados por sector.
La capacidad de IA se está convirtiendo en un factor clave para la competitividad. UBS invirtió en Finster AI en agosto de 2026 para respaldar las aplicaciones de IA en investigación, atención al cliente y flujos de trabajo de asesoramiento. RBC Capital Markets anunció el lanzamiento de Aiden, una herramienta de modelado financiero con IA integrada, también en agosto de 2026. Las empresas del sector de servicios de banca mercantil utilizan estas herramientas para mejorar la construcción de modelos, el análisis de escenarios y la preparación de clientes. Persisten las oportunidades en el asesoramiento transfronterizo a empresas medianas en Oriente Medio y África, así como en el sur y sureste de Asia, y en la estructuración de capital para la transición climática.
Líderes del sector de servicios de banca mercantil
JPMorgan Chase & Co.
El Grupo Goldman Sachs, Inc.
Morgan Stanley
Bank of America Corporation
Grupo UBS AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2026: Goldman Sachs anunció un acuerdo para adquirir NEOS Investments, una gestora sistemática de ETF de renta variable basada en opciones con 30 millones de dólares en activos distribuidos en 19 fondos. La plataforma combinada de Goldman Sachs Asset Management y NEOS gestiona más de 130 millones de dólares en activos de ETF bajo supervisión, convirtiéndose en la octava mayor gestora de ETF activa a nivel mundial.
- Agosto de 2026: DBS Bank implementó un sistema de evaluación crediticia con IA para aproximadamente 1,500 empleados de banca corporativa, que sintetiza datos brutos de clientes en informes crediticios listos para su revisión, abarcando más de 70 tipos de tareas distintas. Esta es una de las mayores implementaciones de IA en banca institucional en Asia hasta la fecha, lo que acelera directamente la generación de informes crediticios y el flujo de asesoramiento para clientes corporativos medianos y grandes.
- Julio de 2026: Brookfield Asset Management cerró la primera ronda de financiación de Brookfield Middle East Partners, un fondo de capital privado respaldado por el Fondo de Inversión Pública de Arabia Saudita, con una inversión mínima del 50 % en Arabia Saudita. Los sectores de inversión objetivo incluyen servicios financieros, tecnología, industria y salud, lo que representa una expansión significativa de los mandatos de asesoría de capital privado en la región de Oriente Medio y África.
- Abril de 2026: Lazard firmó un acuerdo definitivo para adquirir Campbell Lutyens, una firma global de asesoría en mercados privados especializada en colocación de fondos, asesoría en el mercado secundario y asesoría de capital para gestores de fondos. La plataforma combinada de Lazard CL crea un negocio global de asesoría de capital privado más grande, expandiendo directamente el mercado potencial de Lazard hacia los mercados privados y no registrados.
Alcance del informe del mercado global de servicios de banca mercantil
| Asesoría en fusiones, adquisiciones y OPA |
| Mercados de capital social |
| Mercados de capital de deuda |
| Acuerdo de sindicación y financiación de adquisiciones |
| Asesoría en reestructuración y recapitalización |
| Mercados públicos/registrados |
| Mercados privados / no registrados |
| Empresas no financieras |
| Instituciones Financieras |
| Patrocinadores financieros |
| Soberanos, agencias, empresas estatales y emisores del sector público. |
| Gran capitalización / Gran empresa |
| Mercado medio |
| Crecimiento en el segmento medio-bajo del mercado y en mercados emergentes |
| Tecnología, Medios y Telecomunicaciones |
| Salud y ciencias de la vida |
| Energía, recursos y servicios públicos |
| Industria y productos químicos |
| Consumidor y Minorista |
| Servicios Financieros |
| Bienes raíces y activos reales |
| Sector público e infraestructura |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Asesoría en fusiones, adquisiciones y OPA | |
| Mercados de capital social | ||
| Mercados de capital de deuda | ||
| Acuerdo de sindicación y financiación de adquisiciones | ||
| Asesoría en reestructuración y recapitalización | ||
| Por lugar del mercado | Mercados públicos/registrados | |
| Mercados privados / no registrados | ||
| Por usuario final | Empresas no financieras | |
| Instituciones Financieras | ||
| Patrocinadores financieros | ||
| Soberanos, agencias, empresas estatales y emisores del sector público. | ||
| Por tamaño del cliente | Gran capitalización / Gran empresa | |
| Mercado medio | ||
| Crecimiento en el segmento medio-bajo del mercado y en mercados emergentes | ||
| Por sector vertical | Tecnología, Medios y Telecomunicaciones | |
| Salud y ciencias de la vida | ||
| Energía, recursos y servicios públicos | ||
| Industria y productos químicos | ||
| Consumidor y Minorista | ||
| Servicios Financieros | ||
| Bienes raíces y activos reales | ||
| Sector público e infraestructura | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado de los servicios de banca comercial para el año 2031?
Se prevé que el sector alcance los 157.59 millones de dólares en 2031, pasando de 119.68 millones de dólares en 2026 a una tasa de crecimiento anual compuesta del 5.66 %.
¿Qué tipo de servicio genera mayores ingresos?
Los mercados de capital de deuda representaron el 32.82% de los ingresos en 2025, respaldados por una importante emisión de deuda corporativa y préstamos.
¿Qué usuario final está creciendo más rápidamente en los servicios de banca comercial?
Se prevé que el sector de patrocinadores financieros crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.45 % hasta 2031, respaldado por una cartera de desinversiones de capital privado de más de 13,500 empresas en el segundo trimestre de 2026.
¿Por qué se están expandiendo los servicios de asesoramiento de capital privado?
Se prevé que los mercados privados y no registrados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.93%, ya que los patrocinadores requieren asesoramiento sobre colocación de fondos, mercados secundarios, vehículos de continuación y capital híbrido.
¿Qué región tiene la mayor tasa de crecimiento proyectada?
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.12 % hasta 2031, con el apoyo de la inversión de capital soberano y la actividad de capital privado.
¿Qué grado de concentración presenta el sector de servicios de banca mercantil?
Los 5 bancos más grandes concentraron casi el 35% del total de comisiones globales en los primeros 5 meses de 2026.


