

Tamaño y participación en el mercado de sílice mesoporosa
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
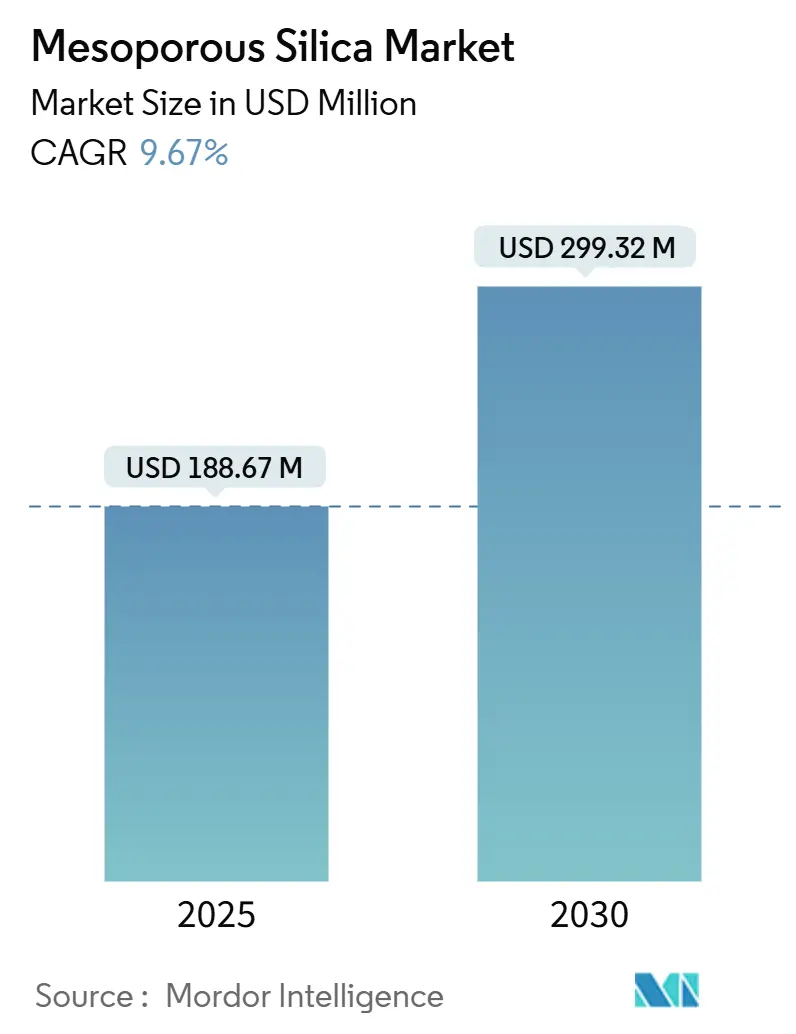
| Tamaño del mercado (2025) | USD 188.67 Million |
| Tamaño del mercado (2030) | USD 299.32 Million |
| Tasa de crecimiento (2025 - 2030) | 9.67% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sílice mesoporosa por Mordor Intelligence
El tamaño del mercado de sílice mesoporosa se estima en USD 188.67 millones en 2025 y se espera que alcance los USD 299.32 millones para 2030, con una tasa de crecimiento anual compuesta (TCAC) del 9.67 % durante el período de pronóstico (2025-2030). La aceleración de la demanda se basa en los sectores farmacéutico, catalítico y medioambiental, donde la gran superficie del material, la arquitectura de poros ajustable y la biocompatibilidad demostrada superan a las alternativas tradicionales. La intensificación de los oleoductos para la medicina de precisión, las mejoras en la eficiencia de las refinerías y los mandatos globales más estrictos sobre la calidad del agua impulsan, en conjunto, las perspectivas de ingresos. En cuanto a la oferta, las empresas de nivel medio escalan la síntesis de flujo continuo, mientras que las grandes empresas químicas integradas (ICM) consolidan activos para optimizar los costes y la transferencia de tecnología. A medida que aumenta la financiación de la nanotecnología y se multiplican los incentivos para la producción sostenible, los innovadores que ofrecen rutas sin plantillas y funcionalización específica para cada aplicación registran un crecimiento descomunal.
Conclusiones clave del informe
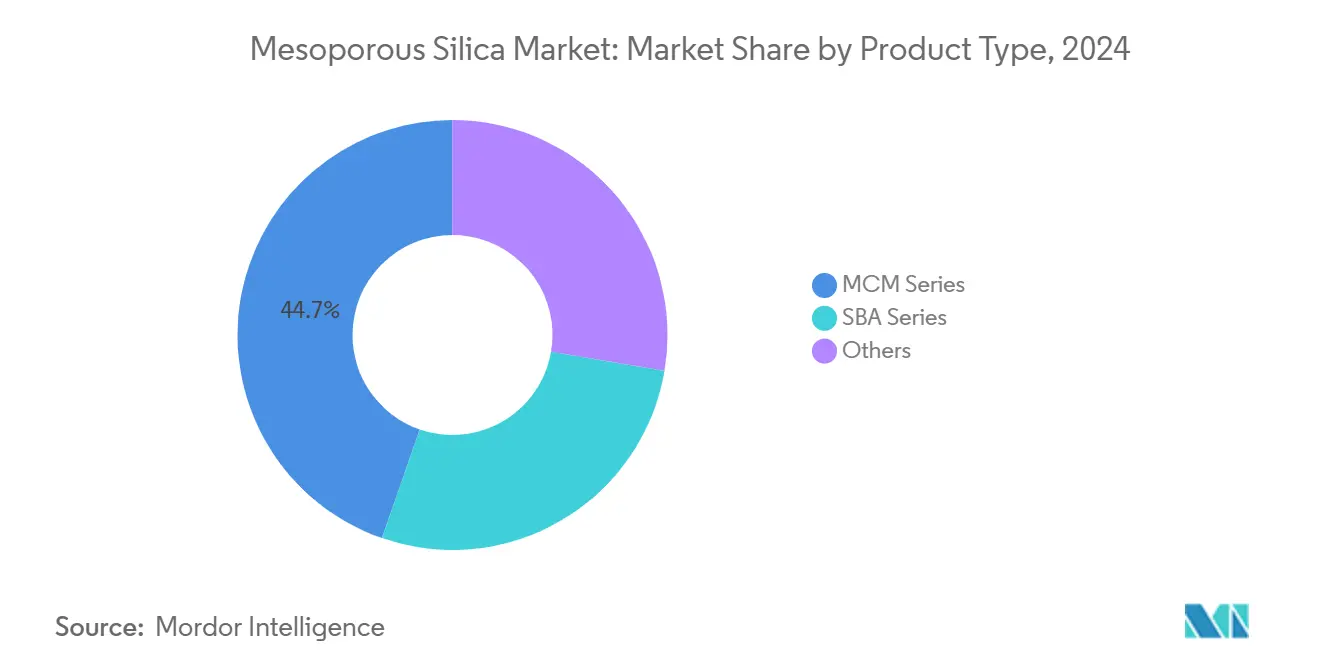
- Por tipo de producto, la Serie MCM tenía el 44.68 % de la participación de mercado de sílice mesoporosa en 2024. Se proyecta que la Serie SBA se expandirá a una CAGR del 9.82 % hasta 2030.
- Por aplicación, la administración de fármacos y la teranóstica representaron el 30.12 % del tamaño del mercado de sílice mesoporosa en 2024 y están avanzando a una CAGR del 9.96 % hasta 2030.
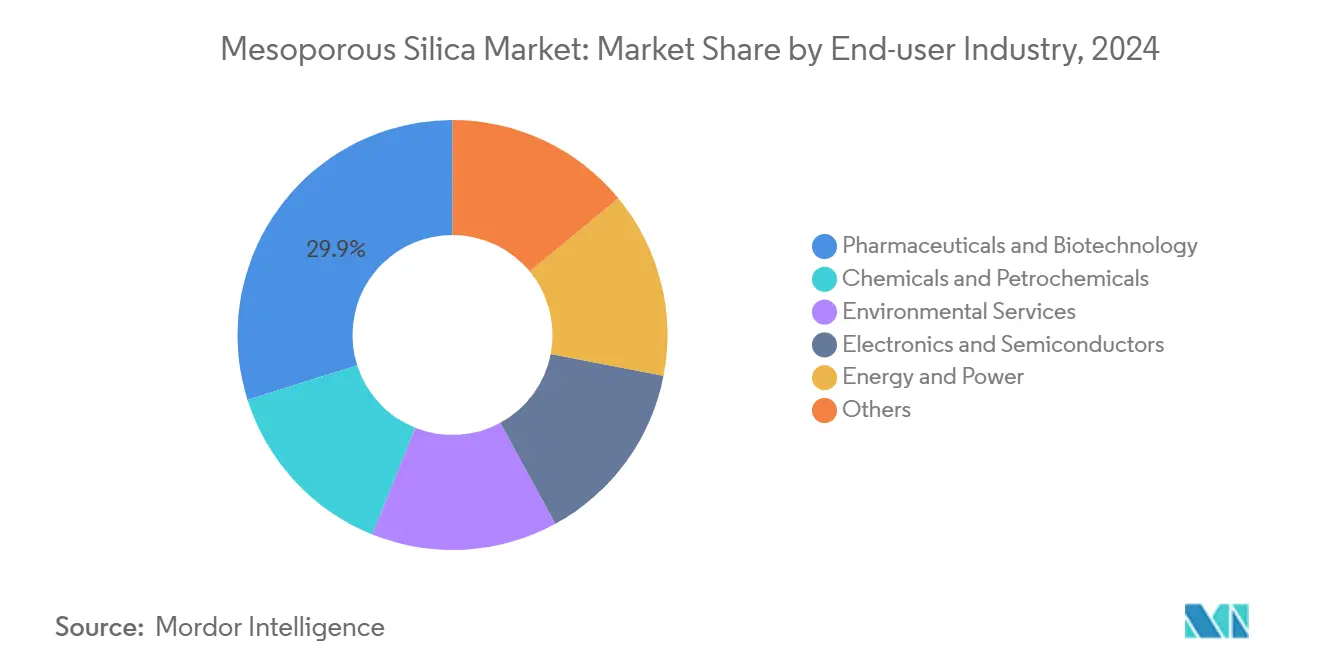
- Por industria de usuario final, los productos farmacéuticos y biotecnológicos lideraron con una participación de ingresos del 29.89 % en 2024. Además, los productos farmacéuticos y biotecnológicos registraron la siguiente CAGR proyectada más alta, del 9.5 % hasta 2030.
- Por geografía, Asia-Pacífico tuvo la mayor participación en los ingresos, con un 34.33 %, en 2024. También se prevé que Asia-Pacífico registre la CAGR regional más rápida, del 9.88 %, durante el período 2025-2030.
Tendencias y perspectivas del mercado global de sílice mesoporosa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de transportadores avanzados de administración de fármacos | + 2.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las mejoras catalíticas y adsortivas en refinerías | + 2.1% | Núcleo de Asia-Pacífico, propagación a Oriente Medio | Largo plazo (≥ 4 años) |
| Ampliación de la financiación de la nanotecnología de alto rendimiento | + 1.9% | América del Norte y la UE, emergentes en APAC | Corto plazo (≤ 2 años) |
| Directivas más estrictas sobre la calidad del agua que favorecen los ecoadsorbentes | + 1.6% | Global, con adopción temprana en la UE y América del Norte | Mediano plazo (2-4 años) |
| Adopción como anfitrión de electrolitos de estado sólido en baterías de Li-S | + 1.3% | APAC lidera, seguido por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de transportadores avanzados de administración de fármacos
Los desarrolladores farmacéuticos confían cada vez más en las nanopartículas de sílice mesoporosa para superar los límites de solubilidad que impiden casi el 40 % de las nuevas entidades químicas [1] Si-Han Wu, “Overcoming the Blood–Brain Tumor Barrier with Docetaxel-Loaded Mesoporous Silica Nanoparticles,” ACS Applied Materials & Interfaces, pubs.acs.org . El impulso de la fase clínica crece a medida que la Administración de Alimentos y Medicamentos (FDA) aprueba una lista cada vez mayor de formulaciones habilitadas con sílice, reforzando la confianza de la industria. La actividad de patentes, ejemplificada por la patente estadounidense de 2025 de Sigrid Therapeutics para la plataforma SiPore, confirma la viabilidad comercial más allá de la oncología en el cuidado metabólico. La geometría de poro personalizable sustenta la carga precisa y la liberación sensible al pH, alineándose con los protocolos de medicina de precisión y aumentando la adopción en los mercados norteamericanos y europeos donde prevalecen los marcos de apoyo de la nanomedicina.
Aumento de las mejoras catalíticas y adsortivas en refinerías
Los imperativos de la transición energética impulsan a las refinerías a reducir el azufre y maximizar la producción de propileno. Los catalizadores mesoporosos soportados en sílice ofrecen una transferencia de masa más rápida y una mayor conversión que las zeolitas convencionales, lo que impulsa la asignación de capital en los complejos de Asia-Pacífico. La modificación del HZSM-5 mesoporoso eleva la selectividad del propileno del 24.7 % al 44 %, lo que ilustra un retorno de la inversión (ROI) cuantificable para los licenciantes de procesos. Oriente Medio sigue con inversiones para valorizar las cargas pesadas mediante vías de deshidrogenación estables, consolidando la demanda a largo plazo de soportes mesoporosos diseñados.
Ampliación de la financiación de la nanotecnología de alto rendimiento
La Iniciativa Nacional de Nanotecnología de EE. UU. destinó 2.16 millones de dólares en 2024 a la ciencia de los materiales, acelerando la investigación traslacional en plataformas mesoporosas [2] Subcomité NSET, “Suplemento de la Iniciativa Nacional de Nanotecnología al Presupuesto del Presidente de 2024”, nano.gov . Los programas de oncología de los NIH siguen este mismo enfoque, impulsando alianzas entre la academia y la industria que aceleran los avances en la funcionalización de superficies. Europa imita estos esfuerzos a través de consorcios financiados por Horizon, mientras que el METI (Ministerio de Economía, Comercio e Industria) de Japón impulsa la automatización de la síntesis. La difusión del conocimiento resultante reduce los plazos de comercialización y respalda una sólida cartera de patentes.
Directivas más estrictas sobre la calidad del agua que favorecen los ecoadsorbentes
Los organismos reguladores de todo el mundo se centran ahora en las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS), los metales pesados y los residuos farmacéuticos que evaden los tratamientos tradicionales. El programa de subvenciones para nanosensores de 2024 de la Agencia de Protección Ambiental (EPA) refuerza el respaldo oficial a los adsorbentes avanzados. La sílice mesoporosa funcionalizada supera al carbón activado en índices de selectividad, lo que permite a los municipios alcanzar los umbrales de vertido y a las industrias reciclar el agua de proceso. La adopción se acelera en regiones con estrés hídrico crónico, donde la economía de la conservación magnifica el valor de la tecnología.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de eliminación de plantillas y ampliación | -1.8% | Global, afectando particularmente a los mercados emergentes | Corto plazo (≤ 2 años) |
| Competencia de MOF y zeolitas | -1.4% | Global, con intensidad variable según la aplicación | Mediano plazo (2-4 años) |
| Posprocesamiento de alto consumo energético | -1.2% | Global, con mayor impacto en regiones con energía costosa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de eliminación de plantillas y ampliación
Las plantillas de surfactantes y la calcinación a 550 °C incrementan los costos unitarios entre un 20 % y un 30 % en comparación con la sílice amorfa, lo que limita la penetración en sectores sensibles a los precios. El escalamiento industrial agrava la complejidad, ya que el orden de los poros puede colapsar sin perfiles térmicos precisos. El cierre de plantas de Evonik en Norteamérica en 2025 y las ampliaciones de capacidad en Europa muestran cómo las empresas establecidas buscan la eficiencia mediante la racionalización de activos. Si bien surgen rutas de flujo continuo y sin plantillas, la madurez comercial aún está a dos o tres años de distancia.
Competencia de MOF y zeolitas
Las estructuras metalorgánicas alcanzan actualmente precios industriales cercanos a los 29.5 kg de USD para una producción de 1,000 t/año, lo que erosiona la ventaja histórica en costos de la sílice mesoporosa. Las zeolitas jerárquicas conservan ventajas en estabilidad térmica durante el hidrocraqueo y el desparafinado. Sin embargo, en el campo biomédico, la biocompatibilidad de la sílice y su familiaridad con las regulaciones mantienen su cuota de mercado. En consecuencia, la presión competitiva impulsa a los innovadores en sílice hacia los compuestos híbridos y la ingeniería de superficies porosas para mantener su relevancia.
Análisis de segmento
Por tipo de producto: La serie MCM mantiene el liderazgo en medio del auge de SBA
La serie MCM captó el 44.68 % de la cuota de mercado de sílice mesoporosa en 2024, lo que subraya su consolidada utilidad en los campos de la catalítica y la administración de fármacos, donde sus poros hexagonales optimizan el transporte molecular. La síntesis por lotes maduros proporciona una previsibilidad de costes que permite una escalabilidad eficiente a reactores industriales. La serie SBA, con una tasa de crecimiento anual compuesta (TCAC) prevista del 9.82 %, aprovecha paredes más gruesas y diámetros de poro más grandes que resisten los rigores hidrotérmicos, ideal para compuestos biofarmacéuticos voluminosos y adsorbentes ambientales. La aceleración de la producción de SBA-15 de flujo continuo desde 5.3 g L⁻¹ h⁻¹ reduce el riesgo de los compromisos comerciales y reduce los gastos operativos.
El MCM, con una excelente relación calidad-precio, sigue siendo el principal catalizador de alto rendimiento para refinerías. Sin embargo, la ventaja de rendimiento de SBA en aplicaciones exigentes impulsa la diversificación de la línea de productos. Los proveedores utilizan reactores modulares para cambiar de serie con un tiempo de inactividad mínimo, lo que permite una respuesta ágil a la variación de los pedidos. La creciente demanda de organosílices híbridos enriquece aún más la cartera de ingresos y multiplica las oportunidades de venta cruzada en el mercado de sílice mesoporosa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: la administración de fármacos marca el ritmo a medida que se multiplican los casos de uso
La administración de fármacos y la teranóstica representaron el 30.12 % de los ingresos de 2024 y lideran el crecimiento del segmento con una tasa de crecimiento anual compuesta (TCAC) del 9.96 %. Los perfiles de liberación controlada triplican la biodisponibilidad en comparación con las dispersiones secadas por aspersión, lo que garantiza la aceptación de los profesionales clínicos para las indicaciones oncológicas y metabólicas. La catálisis sigue siendo fundamental, respaldada por la modernización de las refinerías que implementan soportes de sílice para mejorar la eficacia de la desulfuración. La demanda de adsorbentes aumenta a medida que las empresas de agua adoptan la captura selectiva de contaminantes para cumplir con las nuevas normas de vertido.
Los nichos emergentes en el almacenamiento de energía validan la amplitud de aplicaciones. Los anfitriones mesoporosos inmovilizan los polisulfuros, conservando el 80 % de su capacidad tras 200 ciclos de batería, lo que marca un hito importante hacia la comercialización del litio-azufre. De igual manera, los sensores con sílice funcionalizada integrada detectan compuestos orgánicos volátiles con una sensibilidad de ppb, lo que facilita la creación de paneles de control de seguridad industrial y calidad del aire. La diversificación modera el riesgo del ciclo de mercado y canaliza las sinergias de innovación de una aplicación a otra.
Por industria de usuario final: los productos farmacéuticos impulsan la adopción de productos premium
Los sectores farmacéutico y biotecnológico representaron el 34.33 % del tamaño del mercado de sílice mesoporosa en 2024 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 10.02 % hasta 2030. La alta tolerancia a los márgenes favorece la adopción de portadores avanzados que podrían resultar prohibitivos en otros sectores. Los sectores químico y petroquímico dependen de catalizadores mesoporosos para descarbonizar activos heredados, mientras que los servicios ambientales escalan los ecoadsorbentes para el tratamiento de aguas municipales e industriales.
La electrónica y los semiconductores constituyen un nicho de alto valor donde las esferas de sílice monodispersas reducen la rugosidad de las obleas a 0.979 nm, lo que eleva el rendimiento en el procesamiento avanzado de nodos. Los segmentos de energía y potencia se basan en los avances en baterías y pilas de combustible, logrando acuerdos estratégicos de compra con proveedores de materiales. La amplia gama de verticales de uso final proporciona resiliencia en los ingresos y canaliza la retroalimentación continua hacia planes de desarrollo de productos personalizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
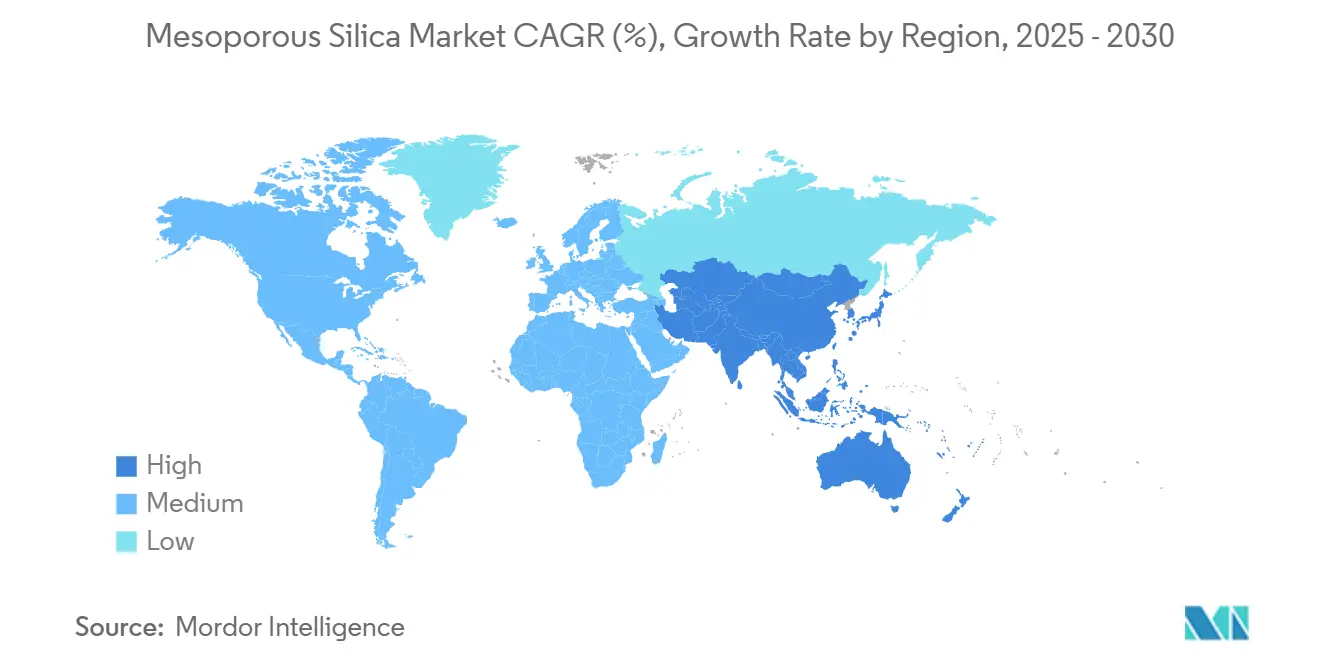
Asia-Pacífico registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.88 %, hasta 2030. La creciente cartera de exportaciones terapéuticas de China y la experiencia de síntesis de Japón consolidan su dominio regional. La política de Indonesia para la transformación de sílice, que proyecta una inversión de 45.74 2040 millones de dólares para XNUMX, indica una disponibilidad de materia prima a largo plazo y una expansión de la demanda interna. Simultáneamente, las empresas de sílice de alta pureza en Corea del Sur sustentan las cadenas de suministro de semiconductores.
Norteamérica mantiene la vanguardia tecnológica, impulsada por 2.16 millones de dólares en inversiones federales en nanotecnología para 2024 que financian la I+D traslacional. El cumplimiento de las normas ambientales en torno a las PFAS acelera los ensayos municipales de adsorbentes mesoporosos, lo que complementa la fuerte demanda farmacéutica. Las consolidaciones estratégicas de plantas, ejemplificadas por la optimización de activos de Evonik, reflejan un panorama en desarrollo pero impulsado por la innovación.
Europa aprovecha las estrictas directivas sobre el agua y los compromisos de cero emisiones netas para fomentar la demanda de catalizadores y adsorbentes avanzados. La expansión de cuarzo de alta pureza de Sibelco, con una inversión de 200 millones de dólares, refuerza la confianza en el futuro de la sílice especializada. Una sólida infraestructura de medicina de precisión amplía el despliegue de transportadores de administración de fármacos, mientras que los consorcios de investigación transfronterizos difunden el conocimiento de los procesos en todo el bloque.
Panorama competitivo
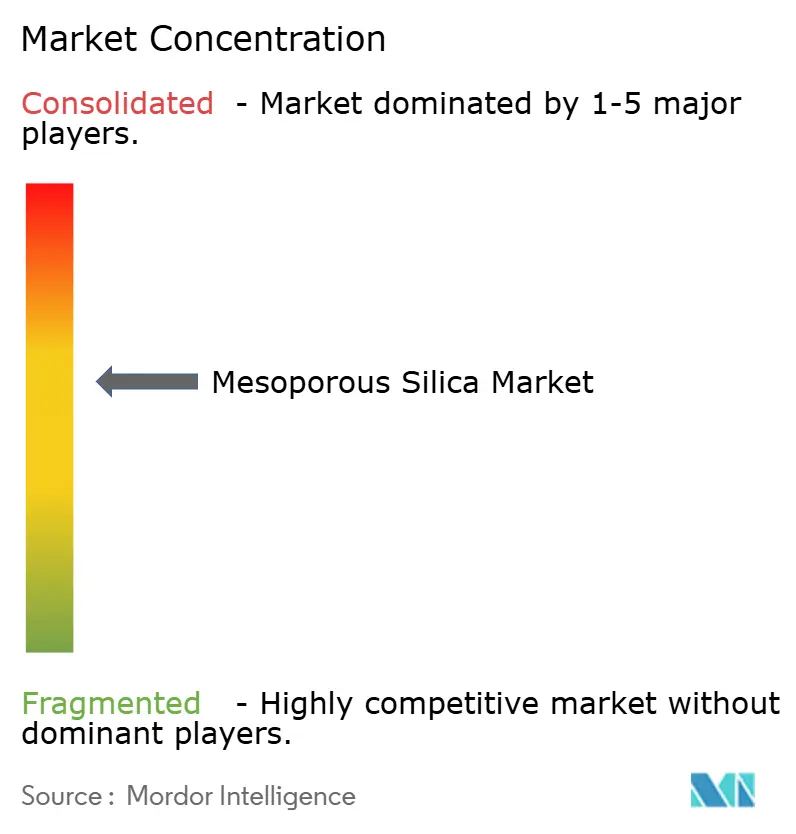
El mercado de la sílice mesoporosa está moderadamente concentrado, ya que los ICM se integran verticalmente, mientras que las empresas especializadas se abren camino en nichos específicos de aplicación. La fusión de Evonik, "Smart Effects", prevista para 2025, unifica la experiencia en sílice y silanos en una unidad de 3,500 empleados centrada en la sostenibilidad intersectorial, lo que indica una consolidación acelerada. Las empresas emergentes aprovechan la síntesis sin plantillas y la calcinación fotocatalítica para reducir drásticamente el consumo energético de producción hasta en un 18 %, lo que las posiciona para empresas conjuntas con fabricantes de equipos originales (OEM) de baterías y tratamiento de agua. A medida que aumenta la intensidad de la competencia, las estructuras de alianza se orientan hacia contratos de compraventa a largo plazo, combinados con I+D conjunta.
Líderes de la industria de la sílice mesoporosa
Merck KGaA
BASF
WR Grace & Co.
Corporación JNC
Evonik Industries AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Evonik Industries anunció la fusión de sus líneas de negocio de sílice y silanos para formar "Smart Effects". La fusión busca combinar la experiencia en química molecular de silanos con las capacidades de diseño de partículas de sílice para ofrecer soluciones avanzadas para tecnologías verdes y aplicaciones de captura de CO2. Esto también beneficiará al negocio de sílice mesoporosa de la compañía.
- Diciembre de 2024: La empresa sueca de tecnología sanitaria Sigrid Therapeutics anunció la obtención de una patente estadounidense para su plataforma tecnológica SiPore. La patente respalda el uso de las partículas de sílice mesoporosas SiPore de Sigrid. SiPore puede utilizarse para reducir el riesgo de desarrollar síndrome metabólico, diabetes tipo 2, resistencia a la insulina o hiperglucemia.
Alcance del informe del mercado global de sílice mesoporosa
| Serie MCM |
| Serie SBA |
| Otros |
| Administración de fármacos y teranósticos |
| Catálisis |
| Adsorbentes |
| de altura |
| Almacenamiento y conversión de energía |
| Otros |
| Productos farmacéuticos y biotecnología |
| Productos químicos y petroquímicos |
| Servicios ambientales |
| Electrónica y semiconductores |
| Energía y poder |
| Otros |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| UAE | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Serie MCM | |
| Serie SBA | ||
| Otros | ||
| por Aplicación | Administración de fármacos y teranósticos | |
| Catálisis | ||
| Adsorbentes | ||
| de altura | ||
| Almacenamiento y conversión de energía | ||
| Otros | ||
| Por industria del usuario final | Productos farmacéuticos y biotecnología | |
| Productos químicos y petroquímicos | ||
| Servicios ambientales | ||
| Electrónica y semiconductores | ||
| Energía y poder | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| UAE | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de sílice mesoporosa en 2030?
Los pronósticos indican que el valor esperado del mercado de sílice mesoporosa alcanzará los USD 299.32 millones para 2030, con base en una CAGR del 9.67%.
¿Qué serie de productos lidera los ingresos actuales?
La serie MCM representa el 44.68 % de los ingresos de 2024 debido a la síntesis rentable y al rendimiento catalítico establecido.
¿Por qué la administración de fármacos es una aplicación de alto crecimiento?
Los poros ajustables permiten una liberación controlada, mejorando la biodisponibilidad hasta tres veces en comparación con las formulaciones convencionales, impulsando una CAGR del 9.96 %.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crecerá un 9.88% hasta 2030 gracias al desarrollo de capacidad farmacéutica y a la I+D de materiales.
¿Cómo se reducen los costes en la producción?
La síntesis de flujo continuo y sin plantillas reduce el consumo de energía y los gastos de plantillas, disminuyendo los costos unitarios hasta en un 18%.


