

Tamaño y participación del mercado de la metagenómica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
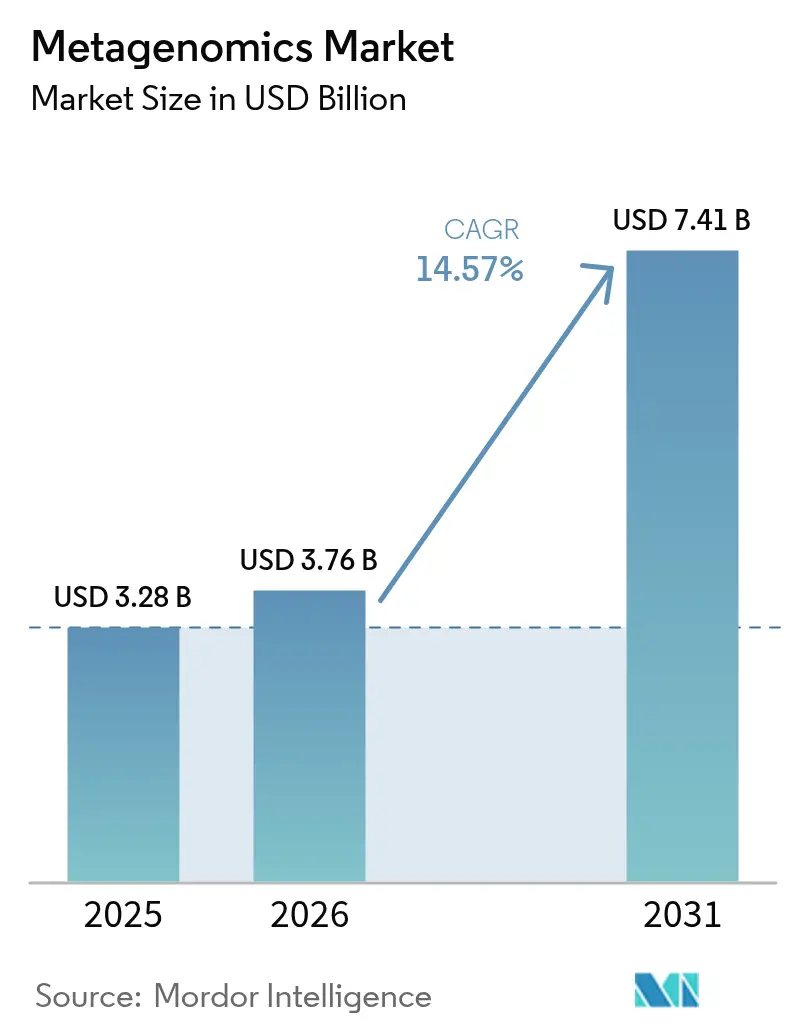
| Tamaño del mercado (2026) | USD 3.76 mil millones |
| Tamaño del mercado (2031) | USD 7.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.57% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
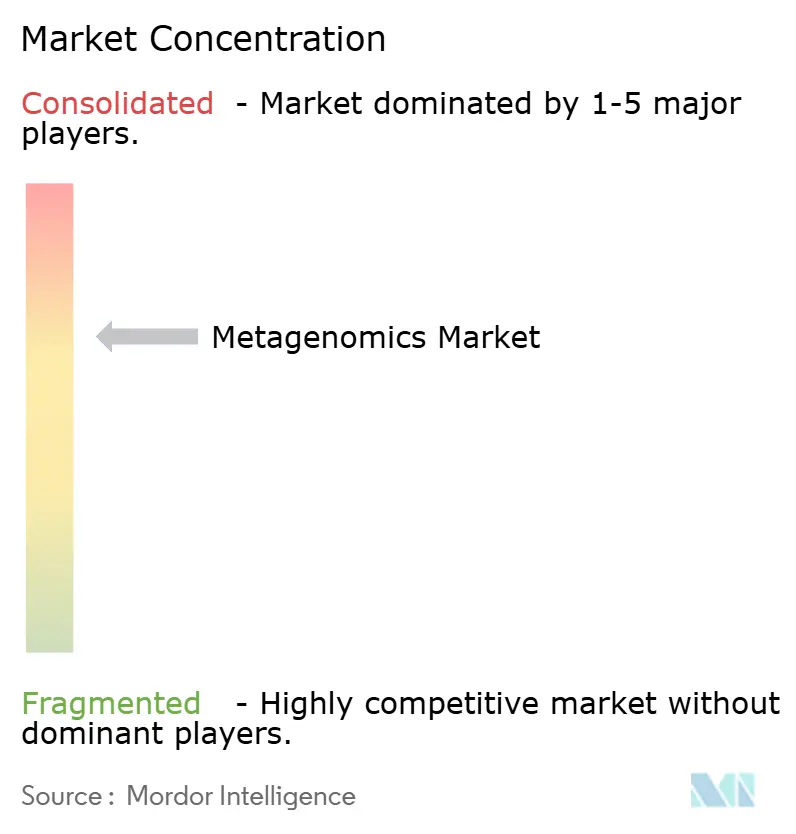
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la metagenómica por Mordor Intelligence
El tamaño del mercado de la metagenómica en 2026 se estima en 3.76 millones de dólares, creciendo desde los 3.28 millones de dólares de 2025, con proyecciones para 2031 de 7.41 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 14.57 % entre 2026 y 2031. La creciente integración de la inteligencia artificial (IA) con las plataformas de secuenciación acorta el tiempo de identificación de patógenos de días a horas, transformando el mercado de la metagenómica de centrado en la investigación a indispensable desde el punto de vista clínico. Rápida reducción de costos: los precios de la secuenciación del genoma completo se redujeron de 100 millones de dólares en 2001 a aproximadamente 500 dólares en 2023, gracias a casos de uso clínico y ambiental rutinarios. América del Norte mantiene su liderazgo, pero Asia Pacífico registra la adopción más rápida, ya que los gobiernos respaldan los programas nacionales de microbioma y armonizan las regulaciones. La dinámica de los productos también evoluciona: los kits y reactivos concentran la mayor parte del gasto, mientras que los servicios externalizados se expanden con mayor rapidez, lo que refleja la escasez de talento bioinformático interno. La presión competitiva se intensifica debido a que los nuevos competidores nativos de IA y la tecnología de 100 USD por genoma amenazan el poder de fijación de precios de las empresas establecidas.
Conclusiones clave del informe
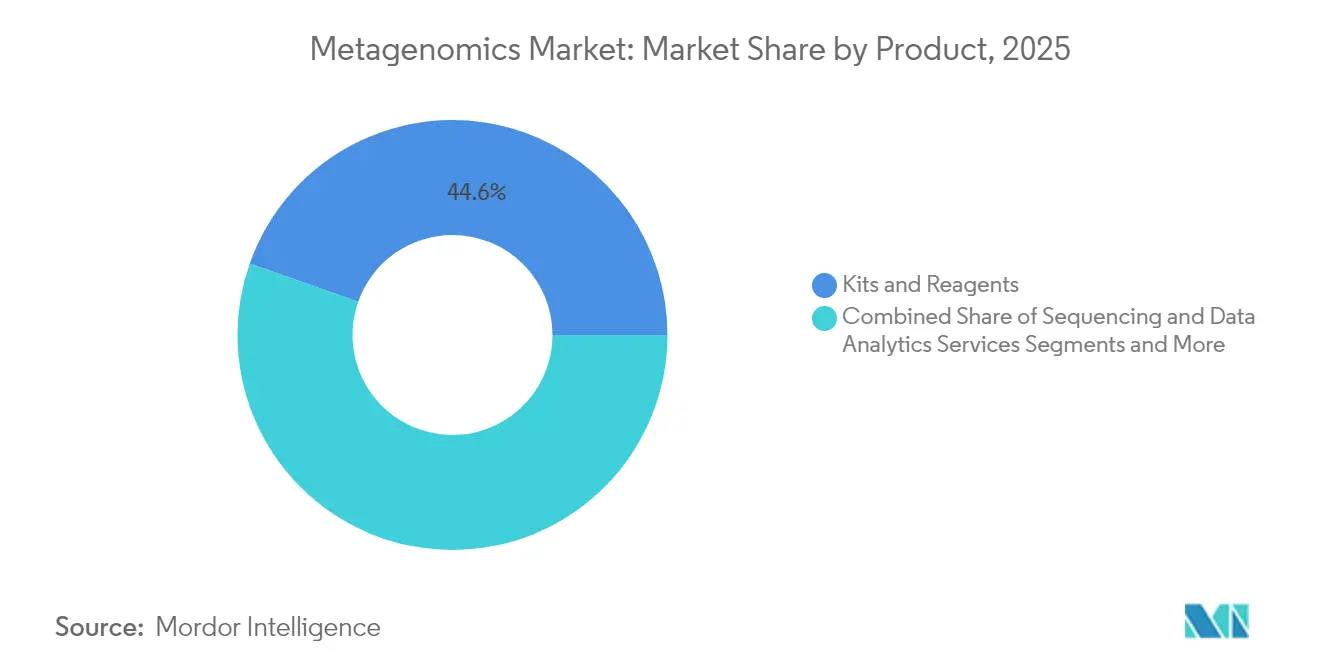
- Por categoría de producto, los kits y reactivos representaron el 44.60 % de la participación de mercado de la metagenómica en 2025, mientras que se prevé que los servicios de secuenciación y análisis de datos avancen a una CAGR del 17.85 % hasta 2031.
- Por clase de tecnología, los flujos de trabajo impulsados por secuenciación capturaron una participación del 62.10 % del mercado de metagenómica en 2025, mientras que se proyecta que la secuenciación de lectura larga de tercera generación aumente a una CAGR del 20.90 %.
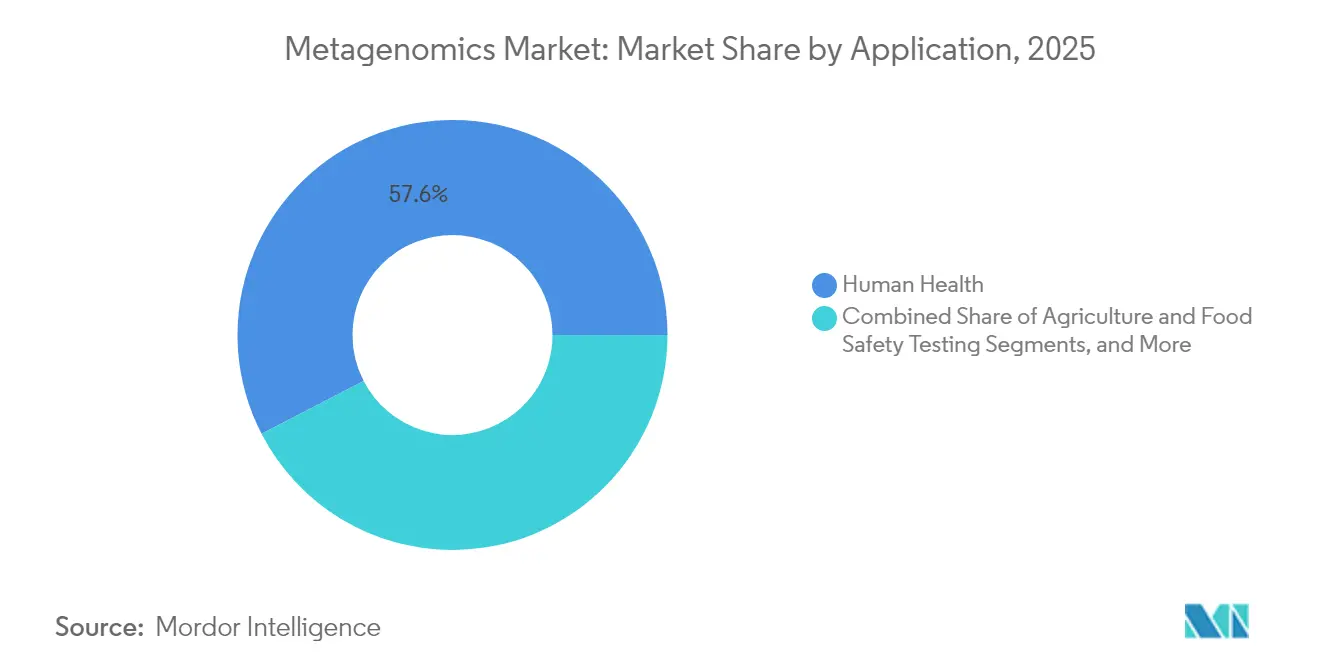
- Por aplicación, la salud humana representó el 57.60% de la participación del mercado de la metagenómica en 2025; se prevé que el monitoreo ambiental y la biorremediación crezcan a una CAGR del 23.20% hasta 2031.
- Por usuario final, los institutos académicos y de investigación representaron el 40.90% del tamaño del mercado de metagenómica en 2025, pero los laboratorios de diagnóstico clínico mostraron la CAGR más rápida del 16.60%.
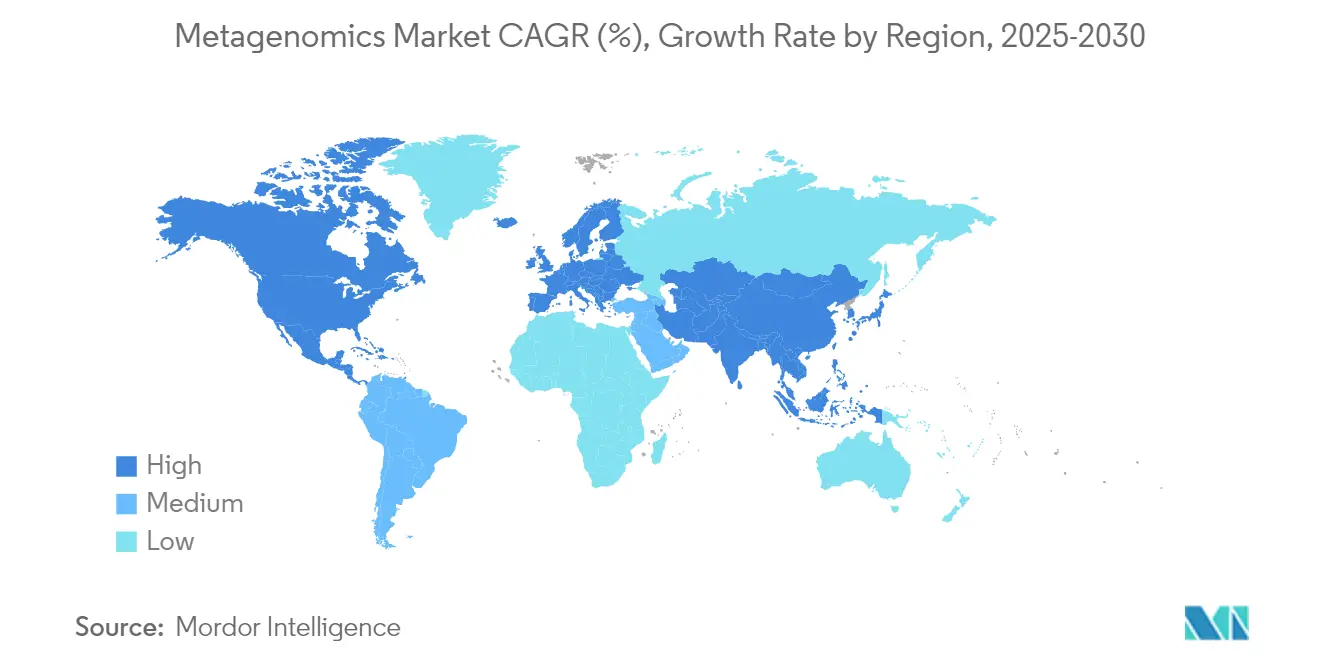
- Geográficamente, América del Norte representó el 46.20% de los ingresos de 2025, mientras que Asia Pacífico está en camino de alcanzar una CAGR del 16.20% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de metagenómica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en I+D en metagenómica | + 3.20% | Global; más fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Disminución del coste de la secuenciación de alto rendimiento | + 4.10% | Adopción global y acelerada en APAC | Corto plazo (≤ 2 años) |
| Mejoras continuas en los procesos de preparación de bibliotecas y bioinformática | + 2.80% | América del Norte y la UE a la cabeza; APAC a la cabeza | Mediano plazo (2-4 años) |
| Aparición de la secuenciación de lectura ultralarga que permite obtener información a nivel de cepa | + 2.30% | Centros de investigación globales, laboratorios clínicos en mercados desarrollados | Largo plazo (≥ 4 años) |
| Plataformas metagenómicas de enfermedades infecciosas en el punto de atención impulsadas por IA | + 1.90% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Iniciativas nacionales de datos comunes sobre el microbioma | + 1.40% | Estados Unidos, UE, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del gasto en I+D en metagenómica
Las empresas farmacéuticas y biotecnológicas están impulsando las inversiones en metagenómica debido a que los objetivos microbianos son cada vez más importantes para los programas de descubrimiento de nuevos fármacos. Thermo Fisher Scientific destinó entre 40 y 50 millones de dólares a adquisiciones que fortalecen las capacidades relacionadas con la metagenómica, lo que demuestra la convicción de la junta directiva de que las terapias de próxima generación requieren datos centrados en el microbioma. El Programa del Viroma Humano de los NIH destina aproximadamente 2.5 millones de dólares al desarrollo de herramientas para 2026, fomentando alianzas entre el ámbito académico y la industria que aceleran la traslación clínica. [1] Institutos Nacionales de la Salud, «Oportunidad de financiación del Programa del Viroma Humano», nih.gov. Las subvenciones gubernamentales, como la iniciativa de la NSF sobre Ecología y Evolución de las Enfermedades Infecciosas, con un presupuesto de 32 millones de dólares para el año fiscal 2025, fomentan la investigación multidisciplinaria que vincula la metagenómica con el modelado computacional. [2] Fundación Nacional de Ciencias, «Ecología y Evolución de las Enfermedades Infecciosas», nsf.gov.
Disminución del coste de la secuenciación de alto rendimiento
Los precios de la secuenciación del genoma completo cayeron a 600 USD en 2024, lo que permitió una implementación clínica generalizada. Ultima Genomics rompió aún más las normas al lograr un genoma de 100 USD con una precisión Q60, lo que obligó a los establecidos a comprimir los márgenes y acelerar los ciclos de productos. [3] Edward Dutka, “Q60 Accuracy at USD 100 per Genome,” science.org Reducciones de precios adicionales, como la plataforma Element AVITI de la Universidad de Minnesota, ahora posicionan la secuenciación de próxima generación por debajo del NovaSeq insignia de Illumina para un rendimiento comparable. Los cambios presupuestarios de equipos de capital hacia la experiencia en bioinformática están reconfigurando las estructuras de costos de los laboratorios.
Mejoras continuas en los procesos de preparación de bibliotecas y bioinformática
La automatización de tuberías reduce el tiempo de intervención y el riesgo de contaminación, lo que permite diagnósticos rutinarios en entornos no especializados. La unidad de Perspectivas Digitales de QIAGEN integra análisis basados en IA que reducen los tiempos de respuesta de días a horas. El flujo de trabajo de metagenómica DRAGEN de Illumina aprovecha las GPU NVIDIA para la computación en tiempo real. Los modelos de aprendizaje automático alcanzan una sensibilidad del 93.6 % y una especificidad del 93.8 % en la detección de virus respiratorios, superando a la RT-PCR.
Aparición de la secuenciación de lectura ultralarga que permite obtener información a nivel de cepa
Oxford Nanopore Technologies y Pacific Biosciences ofrecen lecturas lo suficientemente largas como para ensamblar genomas microbianos completos, revelando variantes estructurales y genes de resistencia que los métodos de lectura corta pasan por alto. La resolución a nivel de cepa mejora la investigación de brotes, la gestión de antimicrobianos y el rastreo de fuentes de contaminación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo general de los flujos de trabajo metagenómicos integrales | -2.80% | Global, con especial impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de bioinformáticos cualificados para la interpretación de datos | -1.90% | Global, agudo en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Preocupaciones éticas y de privacidad de datos sobre hallazgos genómicos humanos incidentales | -1.50% | Principalmente UE y América del Norte, con expansión global. | Mediano plazo (2-4 años) |
| Riesgos del control de las exportaciones que alteran las cadenas de suministro de enzimas y reactivos | -1.20% | Cadenas de suministro globales, grave impacto en el comercio entre China y EE.UU. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo general de los flujos de trabajo metagenómicos integrales
Aunque la secuenciación en sí es más económica, los costos totales de propiedad siguen siendo elevados una vez que se incluyen la infraestructura computacional, el almacenamiento y la acreditación. Un proyecto piloto del Pentágono concluyó que la biovigilancia metagenómica diaria sigue siendo entre 10 y 100 veces más costosa para su uso rutinario, a menos que la agrupación de muestras y la virtualización maduren aún más. Las regiones de ingresos bajos y medios pagan hasta 4,500 USD por genoma porque la logística y las tarifas aduaneras inflan los precios de los consumibles.
Escasez de bioinformáticos cualificados para la interpretación de datos
La demanda global de especialistas capaces de traducir datos a escala de petabytes en guías clínicas supera la oferta. La mayoría de los programas universitarios aún se centran en la microbiología de laboratorio o la informática general, lo que deja un vacío formativo en metagenómica aplicada. Las clínicas más pequeñas tienen dificultades para reclutar talento, lo que impulsa la demanda de proveedores de servicios gestionados y portales de análisis en la nube. Sin embargo, los pasos de control de calidad aún requieren supervisión humana.
Análisis de segmento
Por producto: Los servicios aumentan a pesar del predominio de los reactivos
Los kits y reactivos representaron el 44.60 % de los ingresos de 2025, ya que cada secuenciación consume consumibles estandarizados que garantizan resultados reproducibles. Sin embargo, los servicios de secuenciación y análisis de datos están escalando a una tasa de crecimiento anual compuesta (TCAC) del 17.85 %, lo que refleja la preferencia de los laboratorios por externalizar las etapas de procesamiento intensivo a proveedores especializados. Se proyecta que el tamaño del mercado de servicios de metagenómica se triplique con creces para 2031. Los instrumentos y consumibles mantienen una demanda de reemplazo constante, mientras que las plataformas de software en la nube reducen las barreras para las instalaciones con recursos limitados.
La externalización se intensifica a medida que los organismos reguladores exigen procesos auditables que los pequeños laboratorios rara vez desarrollan internamente. La colaboración de QIAGEN en Digital Insights con importantes proveedores de servicios en la nube ilustra cómo los ecosistemas de servicios captan comisiones recurrentes, mientras que el modelo de alto rendimiento de Novogene ofrece precios competitivos para consorcios académicos. Esta combinación de cargas de cumplimiento normativo y escasez de talento en bioinformática debería sustentar un crecimiento de dos dígitos en los servicios gestionados durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tecnología: La tercera generación rompe el dominio de la lectura corta
Los flujos de trabajo basados en secuenciación representaron el 62.10 % de la cuota de mercado de la metagenómica en 2025; sin embargo, las plataformas de lectura larga de tercera generación se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 20.90 %. Las lecturas largas ensamblan genomas microbianos completos, revelan genes de resistencia transmitidos por plásmidos y cuantifican modificaciones epigenéticas en tiempo real. Los protocolos basados en la función siguen siendo nicho, pero esenciales para la optimización de bioprocesos, mientras que los enfoques basados en amplicones persisten en la vigilancia sensible a los costos. El tamaño del mercado de la metagenómica para aplicaciones de lectura larga debería superar los 2.28 millones de dólares para 2031, impulsado por programas de control de infecciones hospitalarias y proyectos ambientales a gran escala.
La secuenciación de nanoporos en tiempo real permite diagnósticos de campo en puestos fronterizos y granjas remotas. Investigadores que combinan la secuenciación de ADN y ARN de lecturas largas ahora correlacionan la expresión génica activa con el contexto genómico, una capacidad que se espera que permita el desarrollo de nuevas dianas antiinfecciosas. Mientras tanto, los proveedores de plataformas buscan la armonización de estándares para que los ensamblajes híbridos combinen la profundidad de las lecturas cortas con el contexto de las largas.
Por aplicación: el monitoreo ambiental se acelera más allá de la atención médica
La salud humana sigue siendo la aplicación más importante, representando el 57.60 % de los ingresos de 2025, ya que el diagnóstico clínico y el descubrimiento de fármacos dependen de datos de alta resolución del microbioma. Sin embargo, la monitorización ambiental y la biorremediación presentan el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 23.20 %, respaldada por las medidas de adaptación climática y los compromisos corporativos de cero emisiones netas. Desde la limpieza de derrames de petróleo hasta la vigilancia de aguas residuales, los gobiernos y las multinacionales invierten cada vez más en la elaboración de perfiles de comunidades microbianas en lugar de en ensayos químicos. Se prevé que el tamaño del mercado de la metagenómica para aplicaciones ambientales se cuadriplicará para 2031.
Los análisis rápidos del microbioma también benefician la optimización del rendimiento de los cultivos y las pruebas de autenticidad de los alimentos, reduciendo el riesgo de retirada de productos del mercado y mejorando la trazabilidad. En entornos clínicos, la vigilancia metagenómica de la resistencia a los antimicrobianos orienta las políticas de gestión, reduciendo considerablemente el uso de antibióticos de amplio espectro en hospitales terciarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los laboratorios clínicos pasan de las herramientas de investigación
Las instituciones académicas y de investigación representaron el 40.90 % del gasto en 2025, lo que demuestra las raíces académicas de la metagenómica. Sin embargo, los laboratorios de diagnóstico clínico están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 16.60 %, a medida que la FDA aclara los requisitos de las pruebas desarrolladas en laboratorio y los pagadores introducen códigos de reembolso. Si la captación de reembolsos se mantiene según lo previsto, es probable que el tamaño del mercado de la metagenómica para laboratorios clínicos supere la demanda académica antes de 2031. Las empresas farmacéuticas y biotecnológicas continúan integrando datos del microbioma en sus procesos de descubrimiento de dianas, lo que garantiza una demanda sostenida de secuenciación de alto rendimiento.
Las organizaciones de investigación por contrato (CRO) se benefician de clientes biotecnológicos más pequeños que externalizan proyectos integrales, como el trabajo en laboratorios, la bioinformática y la documentación regulatoria. Los laboratorios ambientales y de análisis de alimentos amplían su capacidad metagenómica para cumplir con las normas más estrictas de monitoreo de patógenos en Norteamérica y la Unión Europea.
Análisis geográfico
Mercado de metagenómica de Norteamérica
Norteamérica controló el 46.20 % de los ingresos globales en 2025 gracias a una infraestructura de secuenciación consolidada, una gran densidad de clústeres biotecnológicos y un sistema de reembolso favorable. Proyectos federales como el Programa de Investigación All of Us de los NIH continúan canalizando fondos hacia protocolos centrados en el microbioma, lo que sustenta la demanda nacional. La Iniciativa de Salud de Precisión de Canadá impulsa aún más los volúmenes de secuenciación regional.
Mercado europeo de metagenómica
Europa mantiene una posición sólida, beneficiándose de la financiación de Horizonte Europa y del apoyo de la Agencia Europea de Medicamentos a los datos del microbioma del mundo real. Los ensayos clínicos transfronterizos incorporan cada vez más criterios de valoración metagenómicos, lo que fomenta la estandarización de los flujos de datos en los laboratorios de referencia europeos. La región también alberga a varios proveedores líderes de software bioinformático que exportan plataformas a nivel mundial.
Mercado de metagenómica en APAC, EMEA y Sudamérica
Asia Pacífico representa la región geográfica de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.20 % hasta 2031. La expansión del Banco Nacional de Genes de China y la iniciativa Genome India de la India ejemplifican programas financiados por el gobierno que buscan superar la infraestructura existente. Empresas nacionales como BGI aprovechan plataformas rentables como DNBSEQ-T7 para impulsar la adopción local, a la vez que exportan soluciones a África y Latinoamérica. Singapur y Corea del Sur invierten fuertemente en proyectos piloto de medicina de precisión con IA, posicionando a la región como un banco de pruebas para ecosistemas metagenómicos integrales. Oriente Medio y África muestran un interés incipiente pero creciente a medida que las agencias de salud pública adoptan la vigilancia de aguas residuales para alertar tempranamente sobre brotes. Sudamérica se asocia con laboratorios europeos para transferir protocolos y desarrollar canteras de talento local.

Panorama regulatorio
La regulación de la metagenómica avanza hacia estándares más claros para el manejo de muestras, la secuenciación y la validación bioinformática, a medida que el campo se expande desde la investigación hacia el diagnóstico clínico y la salud pública. La norma ISO 20397-3:2025, publicada en julio de 2025, proporciona una referencia internacional para los flujos de trabajo metagenómicos basados en secuenciación masiva en paralelo, mientras que China implementó la norma GB/T 46205-2025 en febrero de 2026 para definir los requisitos nacionales para el procesamiento y la preparación de datos metagenómicos. En la Unión Europea, el Reglamento (UE) 2024/1938 sobre sustancias de origen humano entró en vigor en agosto de 2024 (aplicación completa a partir del 7 de agosto de 2027), reforzando las expectativas armonizadas de seguridad y calidad para los materiales de origen humano relevantes para los estudios de microbioma y metagenómica.
Los organismos reguladores también están actualizando las expectativas sobre cómo se generan y presentan los datos de secuenciación de próxima generación en entornos regulados. La FDA de EE. UU. publicó en julio de 2026 la guía definitiva para la presentación de datos de secuenciación de próxima generación a la División de Productos Antivirales, y abrió un período de comentarios públicos en junio de 2026 (hasta el 14 de julio de 2026) para el borrador de la guía sobre el uso de la secuenciación de próxima generación en la evaluación de seguridad de la edición del genoma en productos de terapia génica humana. En Europa, la EMA inició una consulta pública en marzo de 2026 (hasta el 30 de abril de 2026) sobre un documento conceptual para el desarrollo y la evaluación no clínicos de medicamentos basados en el microbioma, lo que refleja un mayor énfasis en los paquetes de evidencia estandarizados que vinculan los métodos de laboratorio con resultados bioinformáticos auditables.
Panorama competitivo
El mercado de la metagenómica muestra una concentración moderada, ya que Illumina posee aproximadamente el 80 % de los ingresos por secuenciación de ADN. Sin embargo, este dominio se ve erosionado por las empresas emergentes con IA nativa y la química de bajo coste. Las empresas establecidas buscan la integración vertical, y Thermo Fisher Scientific invierte más de 4 millones de dólares anuales en adquisiciones que conectan la preparación de muestras, el software de análisis y la entrega en la nube. QIAGEN redobla su apuesta por las suscripciones a Digital Insights para orientar su combinación de ingresos hacia servicios de datos recurrentes.
Empresas disruptivas como Ultima Genomics recortan drásticamente los precios por genoma, lo que obliga a las empresas establecidas a realinear sus planes de innovación. Los secuenciadores portátiles de Oxford Nanopore y las lecturas HiFi de Pacific Biosciences ofrecen una precisión que ahora rivaliza con los estándares de lectura corta, ampliando la aceptación clínica. La IA se está convirtiendo rápidamente en el factor diferenciador clave, como lo demuestra Karius, cuya prueba innovadora, designada por la FDA, supera a los paneles respiratorios estándar al analizar miles de patógenos simultáneamente.
Los ecosistemas de colaboración se están expandiendo. Illumina se asoció con NVIDIA para acelerar los procesos de IA multiómica, mientras que bioMérieux colabora con Illumina para la vigilancia de brotes bacterianos en laboratorios de salud pública. La alianza de QIAGEN con la Universidad McGill se centra en protocolos para muestras de baja biomasa, lo que pone de relieve la dependencia de los proveedores de centros académicos para los estudios de validación. Proveedores de servicios como Novogene y Element Biosciences ofrecen modelos más competitivos basados en equipos al ofrecer secuenciación como servicio con precios transparentes, lo que resulta atractivo para entidades más pequeñas que no pueden justificar la inversión de capital.
Líderes de la industria de la metagenómica
Illumina, Inc.
Perkin Elmer Inc.
QIAGEN NV
F. Hoffmann-La Roche Ltda.
Novogene Co., Limitado
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: QIAGEN presentó su plataforma QIAGEN Discovery, un entorno basado en inteligencia artificial que conecta el conocimiento biológico, los datos ómicos y el análisis para flujos de trabajo complejos en la investigación oncológica. Al optimizar la integración entre datos, curación e interpretación, facilita la transición hacia capas de análisis gestionadas que los usuarios de metagenómica adoptan cuando la capacidad bioinformática interna es limitada.
- Marzo de 2026: Illumina amplió la Alianza para el Descubrimiento Genómico con la incorporación del Centro de Genética de Regeneron y añadió un nuevo conjunto de datos de 50 000 genomas completos junto con datos proteómicos. La combinación de recursos genómicos y proteómicos a gran escala fortalece las plataformas de descubrimiento multiómico que alimentan la identificación de objetivos y el trabajo con biomarcadores basados en el microbioma y la metagenómica.
- Diciembre de 2024: QIAGEN lanzó una extensión con inteligencia artificial para Ingenuity Pathway Analysis que automatiza la generación de información a partir de conjuntos de datos complejos. Este avance aumentó el rendimiento para la interpretación biológica posterior, un cuello de botella clave en los estudios metagenómicos, donde los resultados de alta dimensionalidad requieren una traducción rápida y reproducible en hallazgos prácticos.


Alcance y metodología
La metagenómica se ocupa del estudio en el que actúa como una herramienta molecular que utiliza tecnologías de secuenciación y herramientas bioinformáticas para analizar el ADN adquirido de muestras ambientales.
El mercado de la metagenómica está segmentado por producto, tecnología, aplicación y tecnología. Por producto, el mercado está segmentado por servicios de secuenciación y análisis de datos, kits, reactivos y otros productos. Por tecnología, el mercado está segmentado por impulsado por secuenciación e impulsado por función. Por aplicación, el mercado está segmentado por salud humana, medio ambiente y otras aplicaciones. Por geografía, el mercado está segmentado por América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones a nivel mundial. El informe ofrece el valor (en USD) de los segmentos anteriores.
| Servicios de secuenciación y análisis de datos |
| Kits y reactivos |
| Instrumentos y consumibles |
| Herramientas de software y canalización |
| Otros |
| Metagenómica basada en secuenciación |
| Metagenómica basada en funciones |
| Secuenciación de lectura larga de tercera generación |
| Secuenciación dirigida basada en amplicones |
| metatranscriptómica |
| Salud Humana |
| Monitoreo ambiental y biorremediación |
| Pruebas de agricultura y seguridad alimentaria |
| Otros |
| Institutos académicos y de investigación |
| Empresas farmacéuticas y biotecnológicas |
| Laboratorios de diagnóstico clínico |
| Laboratorios de pruebas ambientales y alimentarias |
| CRO y proveedores de servicios |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Servicios de secuenciación y análisis de datos | |
| Kits y reactivos | ||
| Instrumentos y consumibles | ||
| Herramientas de software y canalización | ||
| Otros | ||
| por Tecnología | Metagenómica basada en secuenciación | |
| Metagenómica basada en funciones | ||
| Secuenciación de lectura larga de tercera generación | ||
| Secuenciación dirigida basada en amplicones | ||
| metatranscriptómica | ||
| por Aplicación | Salud Humana | |
| Monitoreo ambiental y biorremediación | ||
| Pruebas de agricultura y seguridad alimentaria | ||
| Otros | ||
| Por usuario final | Institutos académicos y de investigación | |
| Empresas farmacéuticas y biotecnológicas | ||
| Laboratorios de diagnóstico clínico | ||
| Laboratorios de pruebas ambientales y alimentarias | ||
| CRO y proveedores de servicios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de la metagenómica?
El mercado de la metagenómica ascenderá a 3.76 millones de dólares en 2026 y se prevé que alcance los 7.41 millones de dólares en 2031.
¿Qué región está creciendo más rápido en el mercado de la metagenómica?
Asia Pacífico se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 16.20 % a medida que los programas genómicos nacionales estimulan la infraestructura y la alineación regulatoria.
¿Por qué los servicios de secuenciación y análisis de datos están creciendo tan rápidamente?
Los laboratorios subcontratan cada vez más la bioinformática porque la escasez de talentos y los requisitos de cumplimiento hacen que los procesos internos sean costosos; el segmento de servicios está avanzando a una CAGR del 17.85%.
¿En qué se diferencia la secuenciación de lectura larga de los métodos tradicionales de lectura corta?
Las plataformas de lectura larga ensamblan genomas microbianos completos y detectan variantes estructurales en tiempo real, lo que genera una CAGR del 20.90 % para aplicaciones de secuenciación de tercera generación.
¿Cuáles son las principales limitaciones que enfrenta la industria de la metagenómica?
Los altos costos totales del flujo de trabajo y la escasez mundial de bioinformáticos son las principales barreras, que en conjunto suprimen el crecimiento de la CAGR en aproximadamente 4.7 puntos porcentuales.
¿Qué empresa domina actualmente los ingresos por secuenciación de ADN?
Illumina controla alrededor del 80% de los ingresos globales por secuenciación de ADN, pero enfrenta una competencia emergente de nuevos actores que generan costos disruptivos y son nativos de IA.
Última actualización de la página:



