

Tamaño y participación en el mercado de recubrimientos metálicos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 14.52 mil millones |
| Tamaño del mercado (2031) | USD 18.61 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.09% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos metálicos por Mordor Intelligence
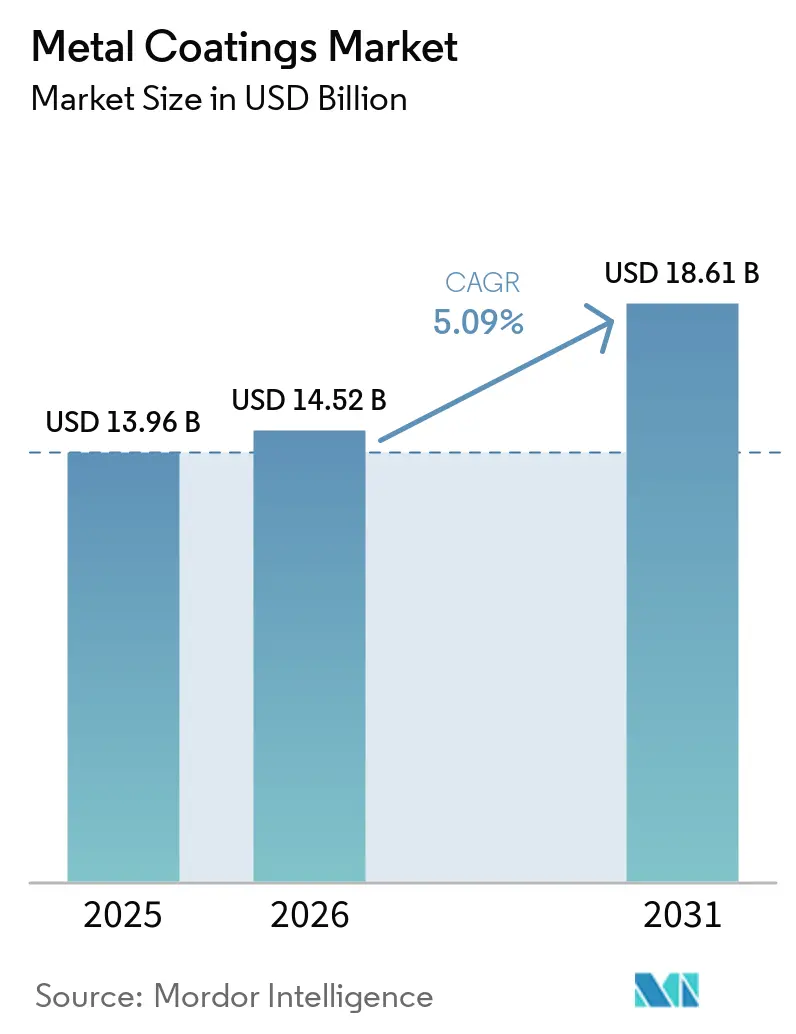
Se espera que el tamaño del mercado de recubrimientos metálicos aumente de USD 13.96 mil millones en 2025 a USD 14.52 mil millones en 2026 y alcance los USD 18.61 mil millones para 2031, con un crecimiento anual compuesto (CAGR) del 5.09% durante el período 2026-2031. A medida que los umbrales globales de COV se reducen y el gasto en obras públicas alcanza niveles sin precedentes, las industrias están haciendo una rápida transición de productos químicos a base de solventes a alternativas como soluciones a base de agua, en polvo y curadas por UV. La rehabilitación de infraestructuras en América del Norte, Europa y Japón está impulsando la demanda de recubrimientos protectores. Al mismo tiempo, el enfoque de la industria automotriz en el aligeramiento y la electrificación está aumentando la demanda de recubrimientos de bobinas sobre sustratos de aluminio. Los nichos de especialidad emergentes incluyen sistemas intumescentes que desaceleran la propagación térmica en paquetes de baterías y revestimientos de temperatura ultraalta para tuberías de hidrógeno. El panorama competitivo se está volviendo más intenso: los principales formuladores están ampliando sus capacidades de producción de polvos en la región Asia-Pacífico, mientras que los actores locales están aprovechando los canales de distribución regionales para mantener su presencia en el mercado.
Conclusiones clave del informe
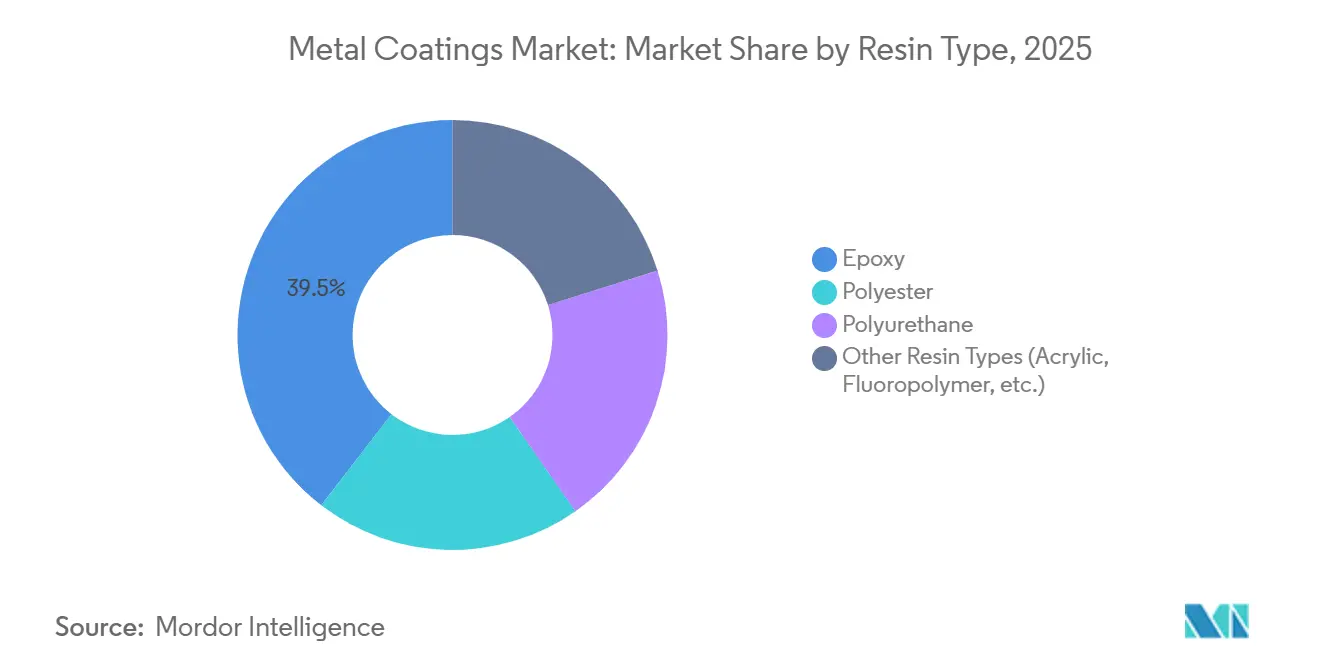
- Por tipo de resina, el epoxi capturó el 39.54% de la participación de mercado de recubrimientos metálicos en 2025; se prevé que el segmento Otros tipos de resina se expanda a una CAGR del 6.89% hasta 2031.
- Por tecnología, los procesos basados en solventes representaron el 47.71% de los ingresos de 2025, mientras que se proyecta que las plataformas curadas con UV crecerán un 6.47% entre 2026 y 2031.
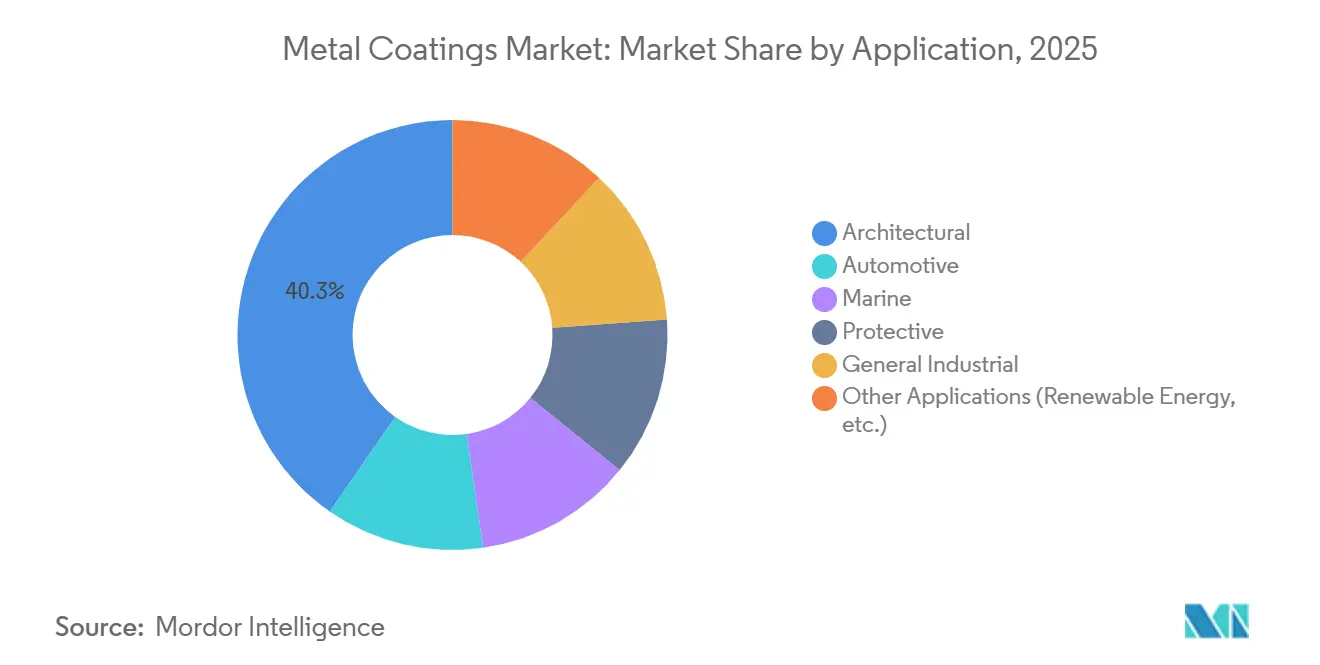
- Por aplicación, los usos arquitectónicos lideraron con el 40.32% de la facturación de 2025, mientras que los recubrimientos protectores avanzan a una CAGR del 6.62% hasta 2031.
- Por geografía, Asia-Pacífico representó el 46.95% de la demanda de 2025 y se espera que se expanda un 6.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos metálicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto | |
|---|---|---|---|---|
| Los estrictos límites de COV aceleran los productos químicos a base de agua | + 1.00% | Global, con América del Norte y la UE a la cabeza en la aplicación de la normativa | Mediano plazo (2-4 años) | |
| Renovación de techos y rehabilitación de puentes en los mercados de la OCDE | + 0.90% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) | |
| Aligeramiento automotriz impulsando recubrimientos de bobinas de aluminio | + 0.80% | Núcleo de APAC (China, Corea del Sur), propagación a América del Norte | Corto plazo (≤ 2 años) | |
| Seguridad en la conducción de baterías de vehículos eléctricos con recubrimientos metálicos intumescentes | + 0.60% | Global, con ganancias tempranas en China, Alemania y California | Largo plazo (≥ 4 años) | |
| Tuberías de hidrógeno que requieren revestimientos anticorrosión de alta temperatura | + 0.50% | Europa, Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos), con proyectos piloto en América del Norte | Largo plazo (≥ 4 años) | |
| Fuente: Inteligencia de Mordor | ||||
Tapas de COV rigurosas que aceleran los productos químicos a base de agua
Los organismos reguladores de tres continentes han establecido límites estrictos para los compuestos orgánicos volátiles (COV), lo que ha restablecido de forma efectiva los valores de referencia de las formulaciones. En 2024, Estados Unidos limitó los COV en los recubrimientos arquitectónicos. Mientras tanto, la Unión Europea impulsa una reducción para 2030. Alemania, a la vanguardia, ya ha establecido un límite para los sustratos metálicos. En 2025, China exigió auditorías de COV para las líneas de electrodomésticos y muebles metálicos en Guangdong y Jiangsu. Singapur, para no quedarse atrás, estableció un umbral en enero de 2025. Las opciones a base de agua han experimentado un aumento considerable, representando ahora una parte significativa de la producción de metal arquitectónico en Norteamérica, un aumento notable con respecto a años anteriores. Sin embargo, lograr una protección contra la corrosión C5 sigue siendo un desafío sin productos químicos híbridos de poliuretano y acrílico. Los proveedores ahora combinan inhibidores de oxidación instantánea con catalizadores latentes innovadores, lo que reduce eficazmente las ventanas de curado en condiciones ambientales. Los formuladores que ofrecen sistemas a base de agua que cumplen con la norma ISO 12944 para los sectores marino o de petróleo y gas pueden obtener márgenes superiores en el área de recubrimientos metálicos.
Renovación de techos y rehabilitación de puentes en los mercados de la OCDE
El envejecimiento de los activos de transporte impulsa una demanda constante de recubrimientos. En Estados Unidos, muchos puentes han superado su vida útil de 50 años, lo que genera una importante necesidad de recubrimientos protectores para 2030. Europa, reconociendo la urgencia, ha asignado fondos para la renovación de puentes y túneles en el marco de su programa TEN-T. Mientras tanto, el Plan de Longevidad de Japón está abordando miles de puentes, empleando imprimaciones epóxicas ricas en zinc para extender los intervalos de repintado. A medida que se acortan los ciclos de vida de los techos comerciales, impulsados por la búsqueda de créditos para techos fríos bajo LEED v5, existe una mayor demanda de capas superiores de fluoropolímero y poliéster modificado con silicona. Sin embargo, la escasez de polvo de zinc y dióxido de titanio está causando retrasos en los proyectos, creando simultáneamente un mercado para alternativas epóxicas con bajo contenido de zinc que brindan protección galvánica y mitigan los riesgos de suministro.
Recubrimientos de bobinas de aluminio para aligeramiento de automóviles
En respuesta a los objetivos de ahorro de combustible de los fabricantes de equipos originales (OEM), la demanda mundial de paneles de carrocería de aluminio se ha disparado, y se prevé un aumento significativo de los envíos. Para mantener la temperatura del sustrato, las líneas de bobinado limitan las temperaturas de curado por debajo de los 230 °C, lo que orienta a los formuladores hacia sistemas de poliéster o poliuretano mejorados con isocianatos bloqueados. El objetivo de China de introducir vehículos eléctricos (VE) para 2030 ya ha impulsado una mayor demanda de aluminio revestido. La empresa surcoreana Hyundai-POSCO destaca el papel crucial de la integración vertical para asegurar el suministro de pintura. Si bien las capas superiores de fluoropolímero ofrecen una impresionante durabilidad exterior, su elevado precio limita su adopción al mercado de vehículos eléctricos de alta gama. No obstante, la incesante demanda de paneles preacabados más ligeros subraya el papel central del transporte en el panorama de los revestimientos metálicos.
Seguridad de vehículos eléctricos y tuberías de hidrógeno: soluciones de protección especializadas
La norma UN ECE GTR 20 estipula que las carcasas de las baterías deben soportar la propagación térmica durante cinco minutos. Este mandato ha impulsado un aumento repentino de la demanda de productos intumescentes, conocidos por su significativa expansión al exponerse al calor. Simultáneamente, los proyectos de oleoductos de hidrógeno en Europa y Oriente Medio están aplicando normas rigurosas: los revestimientos deben soportar temperaturas de 400 °C y limitar la permeación a menos de 0.01 cc/m²/día. Solo los fluoropolímeros o los epoxis con carga cerámica pueden cumplir estos estrictos requisitos. Con los ambiciosos contratos NEOM de Arabia Saudí y la iniciativa Hydrogen Shot del Departamento de Energía de EE. UU., la demanda de estas sustancias químicas de alto margen se ha intensificado. Los proveedores que equilibren hábilmente el coste, el rendimiento y la evolución de las normativas están preparados para captar una cuota de mercado significativa a medida que avanzan las infraestructuras de descarbonización, impulsando aún más el mercado de los recubrimientos metálicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto | |
|---|---|---|---|---|
| La volatilidad del suministro de resina epoxi está relacionada con las regulaciones del BPA | -0.60% | Global, con un impacto agudo en la UE y América del Norte | Corto plazo (≤ 2 años) | |
| Costo de cumplimiento de las líneas a base de solventes en ASEAN y LATAM | -0.50% | ASEAN (Vietnam, Tailandia, Indonesia), LATAM (Brasil, Argentina, México) | Mediano plazo (2-4 años) | |
| Defectos de polvo poco curado en grandes componentes offshore | -0.40% | Mercados mundiales de energía eólica marina (Mar del Norte, Mar de China Oriental, costa atlántica de EE. UU.) | Corto plazo (≤ 2 años) | |
| Fuente: Inteligencia de Mordor | ||||
La volatilidad del suministro de resina epoxi está vinculada a las regulaciones del BPA
En enero de 2025, la prohibición de la UE sobre los recubrimientos epoxi en contacto con alimentos obligó al mercado a orientarse hacia el bisfenol F y los sustitutos de base biológica más caros [1] Comisión Europea, «Reglamento 2024/3190 sobre el bisfenol A», ec.europa.eu . La ANSES de Francia aceleró las eliminaciones graduales, mientras que la FDA de EE. UU. alentó a los fabricantes de latas de bebidas a abandonar los epoxis tradicionales mediante una guía voluntaria. En 2025, los precios al contado de la resina se dispararon, lo que redujo los márgenes de los convertidores y pospuso las licitaciones de proyectos, ya que los especificadores buscaban recalificar las alternativas. Los sistemas libres de BPA, con su menor densidad de reticulación, requieren películas más gruesas, lo que conlleva un mayor consumo por metro cuadrado. Esta presión se siente en todo el mercado de recubrimientos metálicos, afectando de manera desproporcionada a las pequeñas y medianas empresas de recubrimiento de latas en Europa.
Costo de cumplimiento de las líneas de base solvente en ASEAN y LATAM
Las economías emergentes están endureciendo sus marcos regulatorios. En julio de 2024, Vietnam estableció un límite máximo de COV, y Tailandia hizo lo propio con umbrales similares en 2025 [2] Ministerio de Recursos Naturales y Medio Ambiente de Vietnam, “Estándar de COV para Pintura Industrial”, monre.gov.vn . Estas regulaciones obligan a los operadores a invertir en oxidadores térmicos, con altos costos por línea. Las regulaciones más estrictas de Brasil sobre precursores de ozono exigen efectivamente una reducción en las emisiones de solventes en un plazo de tres años. Mientras tanto, el nuevo marco regulatorio de Argentina delega los estándares a las provincias individuales, lo que resulta en un panorama de cumplimiento fragmentado. Los convertidores más pequeños, incapaces de asumir estos costos, están saliendo del mercado o formando alianzas, lo que lleva a una rápida consolidación. Si bien estos gastos de modernización reducen el crecimiento previsto para el período 2026-2031, simultáneamente crean oportunidades para que los especialistas en pinturas a base de agua y en polvo atiendan la creciente demanda en el sector de recubrimientos metálicos.
Análisis de segmento
Por tipo de resina: Transición más allá de los anclajes epoxi Expansión futura
En 2025, las resinas epoxi representaron el 39.54 % de los ingresos del mercado, principalmente gracias a su excelente adhesión y resistencia química, especialmente en los servicios ISO 12944 C4 y C5. Mientras tanto, se prevé que otros tipos de resinas, como las acrílicas, los fluoropolímeros y los híbridos de silicona, superen el mercado general de recubrimientos metálicos, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.89 % durante el período de pronóstico 2026-2031. Si bien las resinas epoxi tradicionalmente dominaban la protección de alta resistencia, permitiendo películas más gruesas con menos capas, los compradores se han inclinado cada vez más por las mezclas de poliéster y poliuretano. Este cambio, influenciado por las restricciones de BPA y el aumento de los costos, fue especialmente evidente en aplicaciones que priorizan la resistencia a la intemperie sobre el servicio de inmersión.
Las resinas epoxi de cardanol de origen biológico y las variantes de bisfenol F ofrecieron cierto alivio, pero los usuarios se enfrentaron a una desventaja: una menor densidad de reticulación requería una capa más gruesa para igualar el rendimiento de las barreras convencionales. Por otro lado, si bien los fluoropolímeros tenían un precio elevado, se preferían para proyectos de fachadas costeras y de gran altura, donde la retención de brillo a largo plazo era fundamental. Además, los poliésteres modificados con silicona ganaron terreno en las líneas de producción de bobinas, especialmente en escenarios donde era necesario controlar las temperaturas para evitar la pérdida de temple del aluminio. Estos desarrollos ampliaron aún más el mercado de recubrimientos metálicos para resinas especiales. Los proveedores, que se adaptan con destreza a las normativas ambientales y garantizan una capa de película eficiente, definirán la dinámica de las mezclas de resinas hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: Las plataformas UV reducen la huella energética
En 2025, las rutas con base de solventes representaron el 47.71% de la producción, impulsadas por activos consolidados y ventanas de aplicación flexibles. Sin embargo, los sistemas de curado UV están en auge, con una tasa de crecimiento anual compuesta (TCAC) del 6.47% durante el período de pronóstico de 2026 a 2031. Este aumento se atribuye en gran medida a una notable disminución en los costos unitarios de los LED, que prometen un ahorro energético significativo en comparación con las lámparas de mercurio tradicionales. Los recubrimientos en polvo, reconocidos por su cero emisiones de COV y su alta eficiencia de transferencia, encontraron obstáculos para su adopción. Un desafío principal fue la limitación del tamaño de los hornos de convección, lo que restringía su uso para piezas de diámetros superiores a ciertos, un factor crucial para las torres eólicas marinas.
Las soluciones híbridas de UV y polvo surgieron como una solución, ofreciendo tanto curado superficial inmediato como penetración profunda del calor sin necesidad de hornos de gran tamaño. Con el endurecimiento de las regulaciones de la EPA y la UE, los volúmenes de recubrimientos a base de agua experimentaron un repunte. Sin embargo, desafíos como el riesgo de oxidación instantánea y los tiempos de secado prolongados dificultaron su adopción en los sectores marítimo y de petróleo y gas, donde los epoxis a base de solventes presentaban una ventaja competitiva. Al modernizar las líneas existentes con estaciones de curado catalítico IR o de doble curado, los convertidores lograron un equilibrio adecuado entre el cumplimiento de las demandas de producción y la consolidación de su posición en el mercado de recubrimientos metálicos.
Por aplicación: los proyectos de infraestructura y energía orientan la combinación de la demanda
En 2025, las aplicaciones arquitectónicas dominaron, representando el 40.32 % de los ingresos. Este predominio se debió en gran medida a la creciente superficie de techos y fachadas. Por otro lado, se proyecta que los sistemas de protección crezcan un 6.62 % durante el período de pronóstico 2026-2031, impulsados por los megaproyectos de transición energética. La industria automotriz, impulsada por la creciente demanda de recubrimiento de bobinas de aluminio, estrechamente vinculada a la electrificación, experimentó un impulso. En el sector marítimo, los recubrimientos se enfrentaron al doble reto de cumplir con las regulaciones de la OMI sobre el límite de azufre y alcanzar estándares de baja fricción.
Los sectores industriales generales, desde maquinaria hasta muebles metálicos, adoptaron cada vez más los recubrimientos en polvo para reducir los costos de recuperación de disolventes. Además, las iniciativas de energía renovable en zonas desérticas y costeras pusieron de relieve la necesidad de recubrimientos de larga duración, destacando la importancia de las químicas de fluoropolímeros y poliuretanos. Estos diversos usos finales no solo expandieron el mercado de recubrimientos metálicos, sino que también proporcionaron a los proveedores una protección contra las caídas en cualquier segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
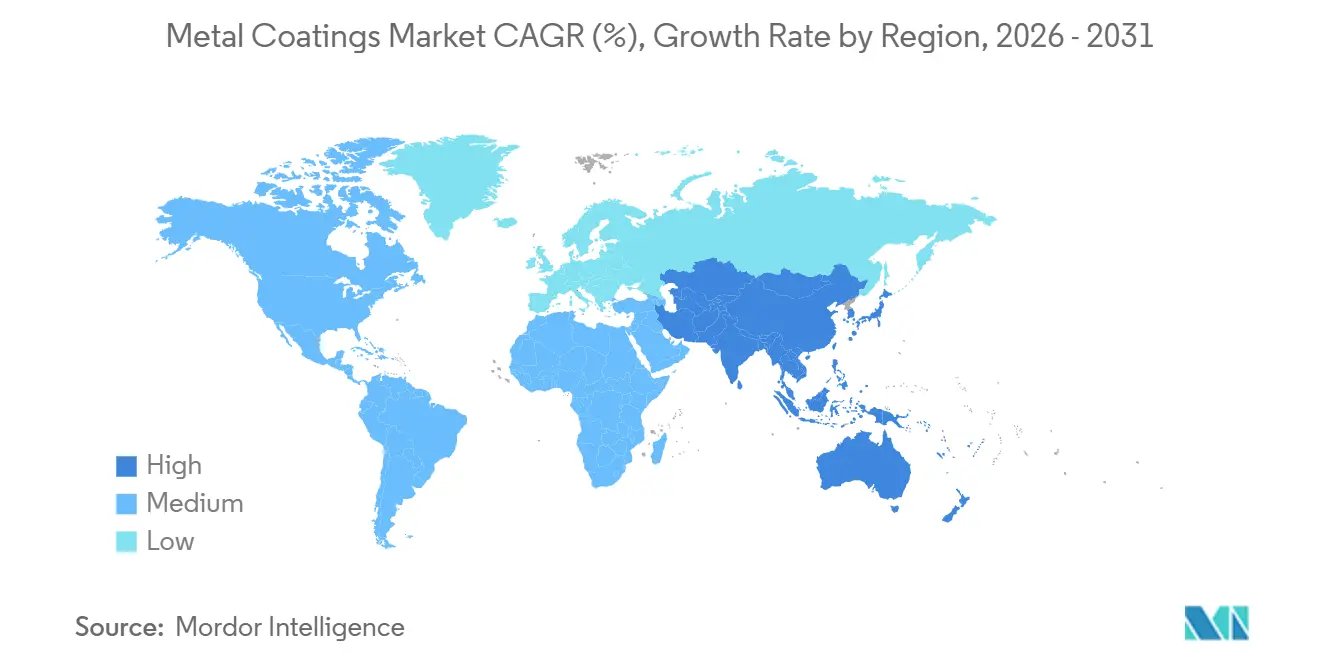
Se proyecta que Asia-Pacífico, que representará el 46.95 % de las ventas globales en 2025, crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.41 % durante el período 2026-2031. Este crecimiento se ve impulsado por la sólida base manufacturera de China, los ambiciosos proyectos de infraestructura de la India y las estrictas regulaciones de COV de la ASEAN. El impulso de China para lograr una participación significativa en el mercado de vehículos eléctricos para 2030 está impulsando la adopción del aluminio recubierto en bobina. Simultáneamente, las auditorías en Guangdong y Jiangsu están acelerando la transición a soluciones a base de agua. En la India, los presupuestos para estructuras de acero se destinan cada vez más a pinturas protectoras, lo que garantiza licitaciones consistentes que benefician tanto a los proveedores nacionales como a los internacionales. El nuevo límite impuesto por Vietnam está impulsando la modernización de las líneas de producción, orientando la producción regional hacia recubrimientos que cumplen con las normativas.
Norteamérica, que representa una parte sustancial de la facturación de 2025, se beneficia de la Ley Bipartidista de Infraestructura, especialmente considerando que muchos de sus puentes tienen más de 50 años. Europa no solo contribuye significativamente a los ingresos, sino que también lidera las innovaciones regulatorias, desde la prohibición del BPA hasta la definición de estándares para los oleoductos de hidrógeno en el marco de su visión de la Red Troncal del Hidrógeno. Estas regiones consolidadas priorizan las especificaciones de protección de alto valor, lo que refuerza la demanda de epoxis a base de solventes, incluso a medida que las plataformas a base de agua y polvo cobran impulso.
Si bien Sudamérica y Oriente Medio actualmente poseen una cuota de mercado combinada menor, se prevé un rápido crecimiento porcentual. Las estrictas regulaciones de ozono de Brasil y los contratos NEOM de Arabia Saudita están ampliando los nichos de protección. Sin embargo, surgen desafíos debido a la fragmentación de las regulaciones provinciales sobre COV en Argentina y a la aplicación inconsistente en ciertos países de la ASEAN, lo que complica la planificación de la cadena de suministro. No obstante, estos desafíos también revelan oportunidades de adquisición y de desarrollo de nuevas instalaciones para formuladores globales que buscan una mayor presencia en el mercado de recubrimientos metálicos.
Panorama competitivo
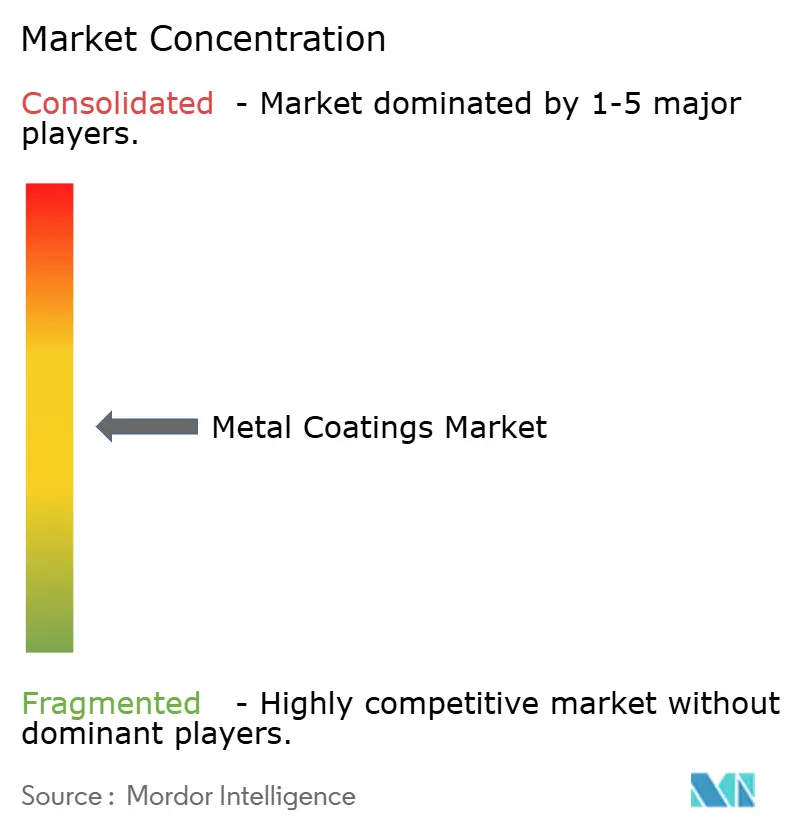
El mercado de recubrimientos metálicos está moderadamente fragmentado. Las empresas líderes captaron una parte considerable de las ventas de 2025, lo que sugiere oportunidades para las empresas medianas. Las empresas líderes del sector están adoptando tres estrategias principales: aumentar la capacidad de producción de polvos en la región Asia-Pacífico, innovar con epoxis de curado UV o de base biológica, y buscar selectivamente la integración vertical. La adquisición de una empresa de polvos por parte de Sherwin-Williams amplió su presencia con varias fábricas europeas. De igual manera, la inversión de AkzoNobel en la planta de Changzhou mejoró su capacidad de automatización.
La adquisición de activos turcos por parte de Nippon Paint la alinea estratégicamente con constructoras de Oriente Medio. Simultáneamente, la inversión de PPG en una empresa brasileña de protección consolida su posición en el sector del petróleo y el gas. Las solicitudes de propiedad intelectual, como la del híbrido de polvo UV de PPG, diseñado para torres eólicas marinas, ponen de relieve el enfoque de la industria en la diferenciación técnica por encima del precio. Empresas disruptivas como Teknos están ganando terreno con servicios rápidos de igualación de color y soporte técnico en 48 horas, características que las grandes multinacionales tienen dificultades para replicar a gran escala.
Normas de calidad como ISO 12944, ISO 2808 y LEED v5 imponen altas barreras de entrada, lo que requiere una amplia base de datos de campo de varios años. La dinámica de precios revela presión en el segmento de electrodomésticos, donde los proveedores chinos de polvos ofrecen precios inferiores a los de sus homólogos europeos. Sin embargo, esta estrategia conlleva el riesgo de un curado insuficiente en secciones más grandes, lo que podría obstaculizar la expansión. En conclusión, los proveedores que se desenvuelvan con destreza en las regulaciones, desarrollen capacidades de servicio localizadas e innoven en nichos especializados están destinados a superar el mercado general de recubrimientos metálicos.
Líderes de la industria de recubrimientos metálicos
Sistemas de revestimiento de Axalta, LLC
La compañía Sherwin-Williams
Akzo Nobel NV
Industrias PPG, Inc.
Nippon Paint Holdings Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Jindal India, perteneciente al Grupo BC Jindal, puso en marcha una nueva línea avanzada de recubrimiento de metales en su planta de fabricación de Ranihati, en Howrah. Se preveía que esta nueva línea incrementaría la producción de productos de acero recubiertos de valor añadido en aproximadamente un 60 %, alcanzando alrededor de 0.3 millones de toneladas métricas.
- Julio de 2025: Dunn-Edwards Corporation lanzó ULTRASHIELD, una serie de recubrimientos industriales de alta resistencia para mantenimiento. ULTRASHIELD Aluminum Epoxy es un epoxi de óxido de hierro micáceo (MIO) con bajo contenido de COV y alto rendimiento, diseñado para brindar una protección superior contra la corrosión en aceros con preparación mínima y destinado a su aplicación en superficies metálicas.
Alcance del informe del mercado global de recubrimientos metálicos
Los recubrimientos metálicos son productos químicos que se utilizan en superficies metálicas para obtener propiedades funcionales como anticorrosión, superficie antideslizante, antibacteriana, etc.
El mercado de recubrimientos metálicos está segmentado por tipo de resina, tecnología, aplicación y ubicación geográfica. Por tipo de resina, el mercado se divide en epoxi, poliéster, poliuretano y otros tipos de resina. Por tecnología, el mercado se segmenta en base agua, base solvente, polvo, curado ultravioleta (UV) y curado por diodos emisores de luz (LED). Por aplicación, el mercado se segmenta en aplicaciones arquitectónicas, automotrices, marinas, de protección, industriales generales y otras. El informe también abarca el tamaño del mercado y las previsiones para recubrimientos metálicos en 28 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Epoxy |
| Poliéster |
| Poliuretano |
| Otros tipos de resina (acrílica, fluoropolímero, etc.) |
| Llevado por barco |
| A base de solvente |
| Polvo |
| Curado por luz ultravioleta (UV) |
| Curado con diodos emisores de luz (LED) |
| Arquitectura |
| Motorium |
| Marine |
| Cobertura |
| General Industrial |
| Otras aplicaciones (Energías renovables, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Thailand | |
| Malaysia | |
| Filipinas | |
| Vietnam | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Qatar | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Epoxy | |
| Poliéster | ||
| Poliuretano | ||
| Otros tipos de resina (acrílica, fluoropolímero, etc.) | ||
| por Tecnología | Llevado por barco | |
| A base de solvente | ||
| Polvo | ||
| Curado por luz ultravioleta (UV) | ||
| Curado con diodos emisores de luz (LED) | ||
| por Aplicación | Arquitectura | |
| Motorium | ||
| Marine | ||
| Cobertura | ||
| General Industrial | ||
| Otras aplicaciones (Energías renovables, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Thailand | ||
| Malaysia | ||
| Filipinas | ||
| Vietnam | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Qatar | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el gasto mundial en recubrimientos metálicos en 2031?
El tamaño del mercado de recubrimientos metálicos asciende a USD 14.52 mil millones en 2026, y se proyecta que alcance los USD 18.61 mil millones para 2031 con una CAGR del 5.09%.
¿Qué grupo de resinas está creciendo más rápido?
Se prevé que otros tipos de resinas, como acrílicos, fluoropolímeros e híbridos de silicona, crezcan un 6.89 % anual, superando al epoxi.
¿Por qué los productos curados con UV están ganando popularidad?
Los precios de los equipos LED han caído por debajo de los USD 80,000 por línea y han reducido el uso de energía del proceso en un 70%, acelerando la adopción de plataformas UV.
¿Qué región representa la mayor demanda?
Asia-Pacífico representó el 46.95% del consumo en 2025 y sigue siendo el principal motor de crecimiento hasta 2031.
¿Cómo afectan las regulaciones del BPA al suministro de epoxi?
Las restricciones al BPA de la UE y América del Norte han elevado los precios del epoxi en un 28 % durante 2025 y han obligado a realizar reformulaciones costosas que reducen los márgenes de los convertidores.
¿Qué aplicación se expandirá más rápidamente durante 2026-2031?
Se prevé que los recubrimientos protectores vinculados a proyectos de infraestructura de hidrógeno y energía renovable crezcan a una CAGR del 6.62 %.


