

Tamaño y participación en el mercado de laminación de bobinas metálicas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
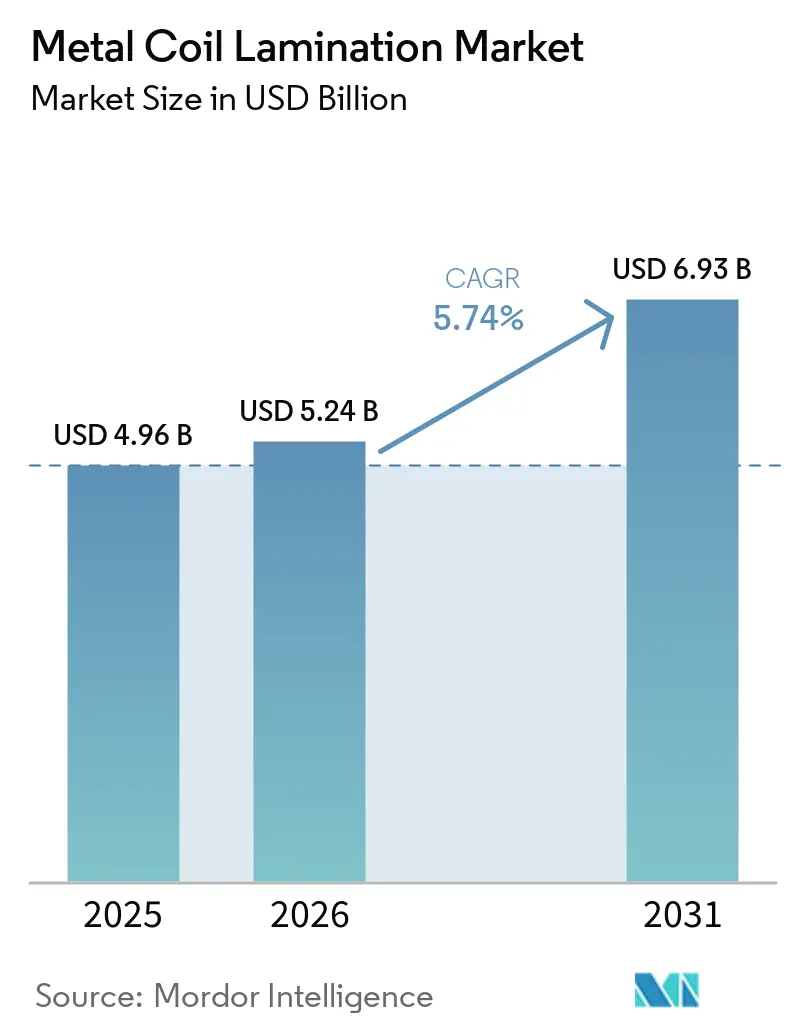
| Tamaño del mercado (2026) | USD 5.24 mil millones |
| Tamaño del mercado (2031) | USD 6.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de laminación de bobinas metálicas por Mordor Intelligence
Se espera que el tamaño del mercado de laminación de bobinas metálicas aumente de USD 4.96 mil millones en 2025 a USD 5.24 mil millones en 2026 y alcance USD 6.93 mil millones para 2031, con un crecimiento a una CAGR del 5.74% durante 2026-2031. La demanda se acelera porque las bobinas terminadas en fábrica reducen los plazos de los proyectos, eliminan las emisiones de las cabinas de pintura y proporcionan a los arquitectos paneles precoloreados listos para la instalación. Regulaciones como el Mecanismo de Ajuste en Frontera del Carbono de la UE incentivan los procesos de curado de baja energía, mientras que los límites de descarga de PFAS de la Agencia de Protección Ambiental de EE. UU. para 2026 alientan a los convertidores a adoptar químicas libres de fluoropolímeros. Los productores integrados se están centrando en líneas de recubrimiento cautivas para garantizar la calidad del sustrato, mientras que los laminadores independientes sobresalen en el cumplimiento de pedidos que requieren cambios rápidos de patrón o películas antimicrobianas. El aluminio está ganando cuota de mercado a medida que los fabricantes de automóviles trabajan para reducir el peso de los vehículos para cumplir con los límites de CO₂ de la flota de la Unión Europea para 2027. El curado UV también está ganando popularidad debido a su capacidad para reducir el consumo de energía entre un 50 % y un 70 % en comparación con los hornos térmicos. En general, el mercado de laminación de bobinas metálicas muestra un equilibrio entre el crecimiento del volumen en la región de Asia-Pacífico y el crecimiento de los márgenes en aplicaciones automotrices de alta gama y de superficies inteligentes.
Conclusiones clave del informe
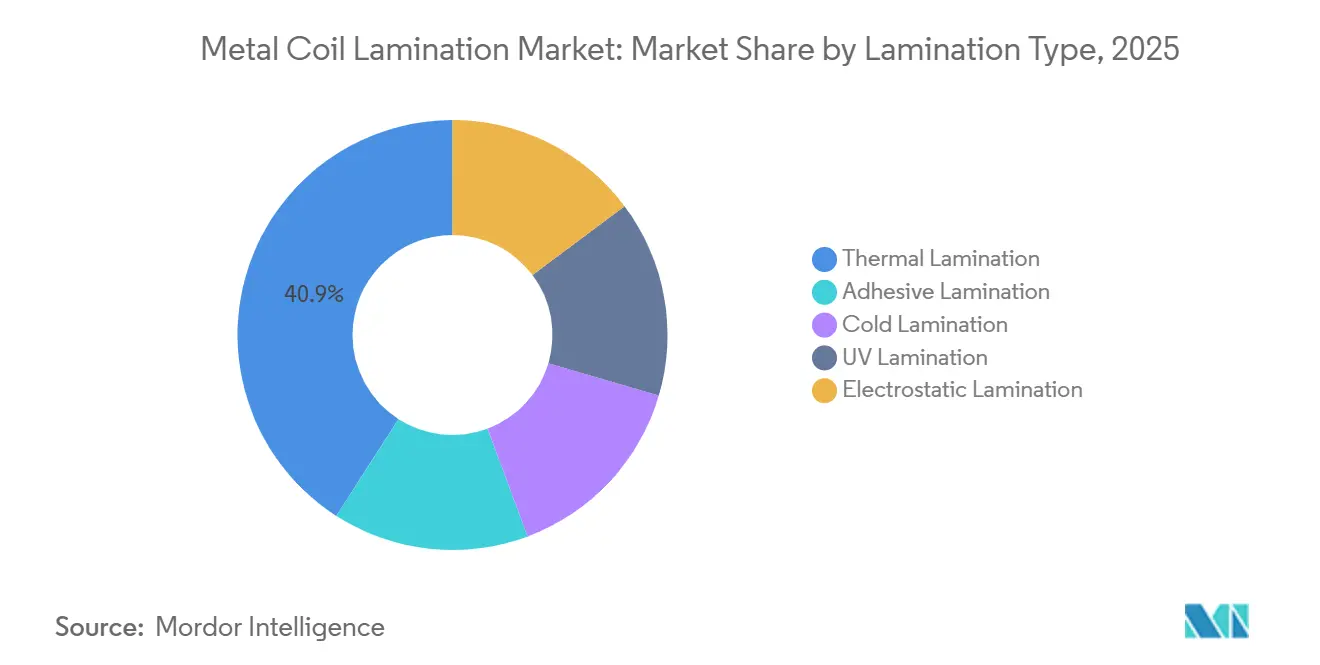
- Por tipo de laminación, la laminación térmica lideró con una cuota de mercado del 40.91% en la laminación de bobinas metálicas en 2025, mientras que la laminación UV avanza a una tasa de crecimiento anual compuesta del 6.35% hasta 2031.
- En cuanto al metal base, las bobinas de acero representaron el 63.78% de la cuota de mercado de laminación de bobinas metálicas en 2025; se prevé que las bobinas de aluminio crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.89% hasta 2031.
- En lo que respecta al material de laminación, las películas de tereftalato de polietileno (PET) representaron el 51.25 % de la cuota de mercado de laminación de bobinas metálicas en 2025, mientras que se prevé que otros materiales de laminación (acrílicos, fluoropolímeros) se expandan a una tasa de crecimiento anual compuesta (CAGR) del 7.21 % hasta 2031.
- Por aplicación, los paneles arquitectónicos y revestimientos representarán el 33.88% de la cuota de mercado de laminación de bobinas metálicas en 2025, mientras que se prevé que los paneles y molduras para automóviles aumenten a una tasa de crecimiento anual compuesta (CAGR) del 7.43% hasta 2031.
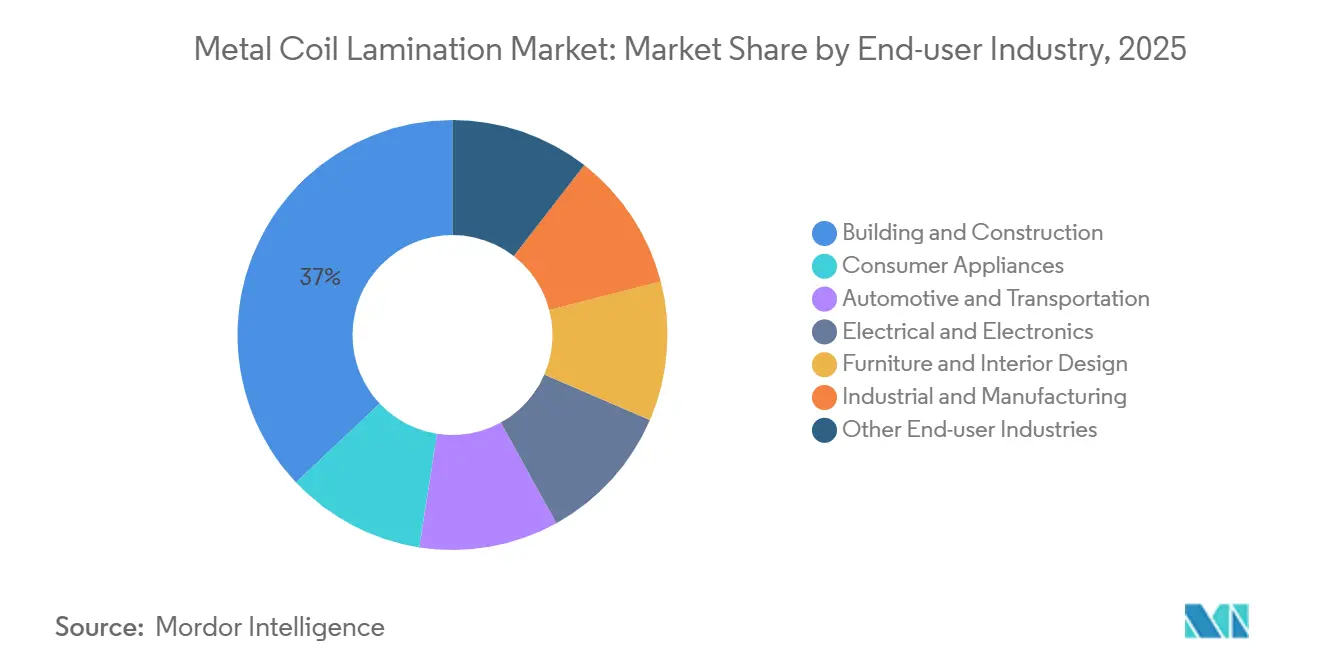
- Por sector de usuario final, la construcción representó el 37.03% de la cuota de mercado de laminación de bobinas metálicas en 2025, mientras que el sector automotriz y del transporte avanzará a una tasa de crecimiento anual compuesta (CAGR) del 7.31% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 42.83% de la cuota de mercado de laminación de bobinas metálicas en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.18% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de laminación de bobinas metálicas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de metal pre-revestido en construcción y electrodomésticos | + 1.2% | Global, con núcleo en la región Asia-Pacífico y proyección hacia Oriente Medio. | Mediano plazo (2–4 años) |
| Creciente adopción de medidas de aligeramiento e interiores de automóviles | + 1.5% | América del Norte, Europa, APAC (China, Japón, Corea del Sur) | Largo plazo (≥4 años) |
| Mayor resistencia a la corrosión y atractivo estético. | + 0.8% | Regiones globales, costeras y de alta humedad | Mediano plazo (2–4 años) |
| Cambio hacia laminados decorativos y de alto rendimiento | + 0.7% | Europa, Norteamérica y los segmentos premium en Asia-Pacífico. | Mediano plazo (2–4 años) |
| Adopción de materiales de construcción energéticamente eficientes | + 0.9% | Europa (zonas CBAM), Norteamérica (mercados LEED), ciudades selectas de la región Asia-Pacífico. | Largo plazo (≥4 años) |
| Integración de laminados antimicrobianos y de superficie inteligente | + 0.6% | Global, con una adopción temprana en la construcción de servicios de salud y alimentación. | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de metal pre-revestido en la construcción y los electrodomésticos
El recubrimiento en fábrica elimina la necesidad de pintar en obra, reduciendo la exposición de los trabajadores a disolventes y acortando los plazos de construcción. AM/NS India amplió su capacidad de acero con recubrimiento de color a 1 millón de toneladas anuales en 2026, centrándose en aplicaciones para techos en ciudades secundarias donde las cabinas de pintura son menos comunes. Los fabricantes de electrodomésticos prefieren las bobinas laminadas por su calidad de color uniforme; el proveedor vietnamita Systeel Vina suministra VCM y PCM a las plantas regionales de LG y Samsung sin aranceles en virtud de los acuerdos de la ASEAN. En regiones donde los costes laborales aumentan más rápido que los gastos de automatización, la laminación en fábrica se vuelve más viable económicamente. Las nuevas líneas de grado para electrodomésticos ofrecen ahora características como resistencia a las huellas dactilares y capacidad de embutición profunda, que la pintura tradicional no puede lograr. Estos factores, en conjunto, impulsan la demanda de unidades y mejoran los márgenes en el mercado de laminación de bobinas metálicas.
Creciente adopción de aligeramiento e interiores automotrices
Los fabricantes de automóviles están adoptando cada vez más el aluminio prelaminado para cumplir con los objetivos de emisiones de CO₂ sin invertir en nuevas plantas de pintura. AMAG suministra láminas de aluminio para carrocerías, mientras que las películas decorativas de Alutrim reducen el peso interior hasta en un 12 % manteniendo una calidad superficial de Clase A. El Smart Steel de Material Sciences Corporation combina una película de polímero con acero de alta resistencia, lo que permite utilizar espesores más delgados para cumplir con los estándares de seguridad en caso de colisión. Regulaciones como la de California, Advanced Clean Cars II, impulsan aún más su adopción, y los proveedores de primer nivel reportan ahorros de energía del 15 % al 20 % en los procesos de ensamblaje al eliminar los hornos de pintura.
Mayor resistencia a la corrosión y atractivo estético
Las películas de polímero protegen los sustratos de la bruma salina, la humedad y la exposición a los rayos UV. El Colorcoat HPS200 Ultra de Tata Steel, lanzado en 2025, ofrece garantías costeras de 25 años, superando en una década la durabilidad del acero pintado convencional. El GreenCoat de SSAB utiliza resinas de origen biológico, lo que le permite obtener créditos BREEAM por sus bajas emisiones de carbono durante su ciclo de vida. El Viewcoat de Nippon Steel crea acabados texturizados que imitan la piedra o la madera, lo que permite a los arquitectos combinar durabilidad con flexibilidad de diseño. Estas innovaciones respaldan los precios premium y contribuyen a mantener los márgenes en el mercado de laminación de bobinas metálicas.
Cambio hacia laminados decorativos y de alto rendimiento
Los especificadores demandan cada vez más laminados que ofrezcan resistencia al rayado, estabilidad térmica y diseños visualmente atractivos. Pladur Aesthetic de ThyssenKrupp Steel, lanzado en 2024, presenta un acabado de alto brillo que elimina los costos energéticos asociados al curado de recubrimientos en polvo. Los híbridos de PVDF-acrílico de base acuosa de Arkema mantienen niveles de COV inferiores a 100 g/L, conservando el brillo. La tecnología de impresión por huecograbado permite la reproducción de intrincados patrones de vetas de madera para muebles, abriendo nuevas oportunidades de crecimiento en el mercado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas metálicas y poliméricas | -0.9% | Global, con un impacto agudo en las regiones dependientes de las importaciones. | Corto plazo (≤2 años) |
| Escrutinio ambiental sobre las emisiones de COV y PFAS | -0.6% | América del Norte, Europa (zonas REACH y EPA) | Mediano plazo (2–4 años) |
| Competencia de metal con recubrimiento en polvo/pintado | -0.5% | Segmentos globales de la construcción e industria sensibles a los precios. | Mediano plazo (2–4 años) |
| Reciclaje complejo de desechos de laminados multicapa | -0.4% | Europa (mandatos de EPR), algunos estados de América del Norte | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas metálicas y poliméricas
Los precios del acero, el aluminio y las resinas siguen siendo vulnerables a las fluctuaciones del mercado energético. Por ejemplo, los precios de la resina de tereftalato de polietileno se dispararon en 2025, afectando a los transformadores que no contaban con cláusulas de repercusión de precios en sus contratos. Las fundiciones de aluminio, que consumen aproximadamente 15 MWh por tonelada, se ven particularmente afectadas por los picos en el precio de la electricidad, que influyen en el precio de las bobinas. Además, las interrupciones en el suministro de minerales críticos para aleaciones especiales aumentan los riesgos de retraso en los plazos de entrega, lo que complica la gestión de inventarios y flujos de caja en el sector.
Escrutinio ambiental sobre las emisiones de COV y PFAS
La norma de la EPA de 2026 sobre límites de descarga de PFAS exige que los recubridores de bobinas de EE. UU. modernicen los sistemas de tratamiento de agua o adopten químicas alternativas [1] EPA, “PFAS Discharge Rule for Metal Finishing”, epa.gov . Las regulaciones REACH europeas están endureciendo las restricciones sobre plastificantes y retardantes de llama, extendiendo los ciclos de recalificación de los fabricantes de equipos originales hasta dos años. En California, la guía propuesta para el distrito de calidad del aire incluye el monitoreo del perímetro para los procesadores de chatarra que manejan recortes laminados, lo que requiere gastos de capital para recintos y controles de aire. Los convertidores más pequeños, que carecen de recursos dedicados a la ingeniería ambiental, enfrentan costos desproporcionados, lo que ralentiza la expansión de la capacidad y modera el crecimiento en el mercado de laminación de bobinas de metal.
Análisis de segmento
Por tipo de laminación: La laminación UV ofrece ventajas en materia de ahorro energético.
En 2025, la laminación térmica continuó liderando con una cuota de mercado del 40.91 % en la laminación de bobinas metálicas. Sin embargo, se prevé que la laminación UV crezca al ritmo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.35 % hasta 2031, debido a su curado instantáneo y a la importante reducción de costes energéticos. La adopción de la laminación UV se está acelerando, especialmente en regiones donde el CBAM de la UE incrementa el coste de los hornos de gas natural. Los métodos electrostáticos, en frío y adhesivos siguen siendo un nicho de mercado, destinados a la electrónica, la señalización y los blindajes multicapa que requieren una unión especializada. Los fabricantes de equipos originales (OEM) informan de un periodo de recuperación de la inversión de tres a cinco años para las actualizaciones UV, teniendo en cuenta el ahorro energético y la reducción de las penalizaciones por emisiones de carbono. IST METZ y Koenig & Bauer dominan el mercado de suministro de equipos, beneficiándose de los ingresos por servicios vinculados a los programas de sustitución de lámparas. Con el tiempo, se espera que el mayor rendimiento de la tecnología UV reduzca la cuota de mercado de los hornos térmicos, aunque los sistemas tradicionales podrían persistir en regiones con subvenciones energéticas.
Los convertidores que utilizan luz ultravioleta para hornear películas acrílicas o de fluoropolímero evitan la deformación del sustrato, un requisito fundamental para las láminas de carrocería de automóviles de 0.5 mm. La laminación en frío sigue siendo relevante para películas de protección temporal, aunque su velocidad de línea está limitada por el tiempo de secado del adhesivo. La laminación adhesiva es ideal para aplicaciones que requieren barreras multicapa, como los transformadores de alta tensión, donde se utilizan poliimida, aramida y PET. A medida que aumentan los recargos energéticos regulatorios, la tecnología UV se está consolidando como la opción preferida para la nueva capacidad en el mercado de laminación de bobinas metálicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por metal de sustrato: las bobinas de aluminio capturan la ligereza premium
Las bobinas de acero representaron el 63.78% de la cuota de mercado de laminación de bobinas metálicas en 2025, principalmente debido a su rentabilidad y propiedades magnéticas. Sin embargo, se espera que las bobinas de aluminio crezcan a una CAGR del 6.89% hasta 2031, impulsadas por la necesidad de reducir el peso de los vehículos y cumplir con los límites de CO₂ de la flota para 2027. Novelis ha comprometido USD 4.1 millones en su planta de laminación de Bay Minette, que tiene una capacidad de 600,000 toneladas por año y ofrece láminas prelaminadas para carrocerías de automóviles. El cobre sigue siendo un sustrato premium pero de nicho para el aislamiento eléctrico, que ofrece mayores márgenes debido a sus propiedades dieléctricas. Las aleaciones de zinc y níquel se utilizan en aplicaciones de procesamiento químico donde la resistencia galvánica justifica sus mayores costos.
Los productores integrados de acero como POSCO vendieron más de 7 millones de toneladas de acero revestido en 2025 [2] POSCO, “Estadísticas de producción de acero revestido de 2025”, posco.com . Sin embargo, su dominio se ve desafiado a medida que los compradores consideran cada vez más el costo total de propiedad, incluido el carbono incorporado. La reciclabilidad del aluminio y sus beneficios de reducción de peso están cambiando las preferencias de los compradores, a pesar de su precio más elevado. El mercado de laminación de bobinas metálicas está evolucionando hacia una competencia entre la ventaja de costos del acero y los beneficios regulatorios y de aligeramiento del aluminio.
Por material de laminado: Otros materiales de laminado (acrílicos, fluoropolímeros) experimentan un aumento en las prohibiciones de PFAS.
Las películas de tereftalato de polietileno (PET) representaron el 51.25 % de la cuota de mercado de laminación de bobinas metálicas en 2025 debido a su rentabilidad y propiedades equilibradas. Sin embargo, los cambios normativos están impulsando la demanda de materiales de laminación alternativos, como acrílicos y fluoropolímeros, que se espera que crezcan a una CAGR del 7.21 % hasta 2031. Para 2031, el tamaño del mercado de acrílicos y fluoropolímeros híbridos podría alcanzar los 1.46 millones de dólares, ya que los especificadores exigen cada vez más niveles de COV inferiores a 100 g/L. Productos como EcoLine 3860 de Cortec, con un 27 % de base biológica, demuestran que los materiales renovables pueden funcionar bien en condiciones de envejecimiento acelerado sin aumentos de costes significativos. Los híbridos de PVDF-acrílico de base acuosa de Arkema ofrecen una solución directa para líneas de bobinas existentes, manteniendo el brillo y reduciendo el uso de disolventes.
El PVC sigue siendo el material dominante en los laminados para muebles debido a su conformidad con las normas contra incendios y su capacidad de grabado en relieve, aunque los problemas de migración de plastificantes exigen su reformulación. Las películas de BOPP y CPP están ganando terreno en aplicaciones de paneles delgados gracias a sus propiedades de reducción de peso. Los laminados a base de papel siguen siendo una opción minoritaria para el embalaje de economía circular, pero indican una posible diversificación futura. En general, las presiones regulatorias y los objetivos ESG están transformando el panorama de los materiales en el mercado de laminación de bobinas metálicas.
Por aplicación: Los paneles y molduras para automóviles superan en ventas a los paneles y revestimientos arquitectónicos tradicionales.
Los paneles y revestimientos arquitectónicos lideraron el mercado con una cuota del 33.88 % en 2025. Sin embargo, se prevé que los paneles y molduras para automóviles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.43 % hasta 2031. Los fabricantes de automóviles se benefician de un ahorro energético de hasta un 20 % al eliminar los hornos de pintura, ya que las bobinas laminadas llegan listas para el estampado sin emisiones de COV. Los códigos de construcción siguen impulsando la demanda de revestimientos, especialmente en Asia, donde la urbanización genera la necesidad de fachadas duraderas.
Los electrodomésticos mantienen una demanda constante, ya que los refrigeradores y las lavadoras requieren acabados de color uniformes. En el sector del mueble y la decoración de interiores, se prefiere el metal prelaminado por sus ventajas en higiene y resistencia al fuego frente a la chapa de madera. Los armarios eléctricos requieren recubrimientos conductores en la parte posterior para la conexión a tierra. Si bien estos nichos garantizan la relevancia continua del metal prelaminado, el sector automotriz sigue siendo el principal motor de crecimiento del mercado de laminación de bobinas metálicas.
Por sector de usuario final: El sector automotriz lidera el crecimiento en medio de las normativas sobre emisiones.
El sector de la construcción representó el 37.03 % de la cuota de mercado en 2025. Sin embargo, se prevé que el sector automotriz y del transporte crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.31 % hasta 2031, impulsado por las normativas sobre emisiones en Europa y California que vinculan las penalizaciones por créditos a las emisiones de CO₂. Los fabricantes de equipos originales (OEM) están adoptando cada vez más soluciones de aluminio laminado y acero avanzado. Los electrodomésticos siguen dependiendo de las bobinas laminadas para evitar variaciones en la pintura por lotes y cumplir con los requisitos de cumplimiento de COV. Las industrias eléctrica y electrónica demandan laminados de cobre especiales por sus propiedades dieléctricas, que generan márgenes de beneficio superiores.
Sectores como el del mueble, la sanidad y el almacenamiento industrial utilizan laminados para la protección contra incendios y la corrosión. Si bien estos sectores generan menores ingresos, ofrecen márgenes sólidos debido a sus exigentes requisitos de rendimiento. En general, los plazos regulatorios para las emisiones y los residuos están impulsando a la industria de la laminación de bobinas metálicas hacia el transporte y los equipos de alta especificación durante los próximos cinco años.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
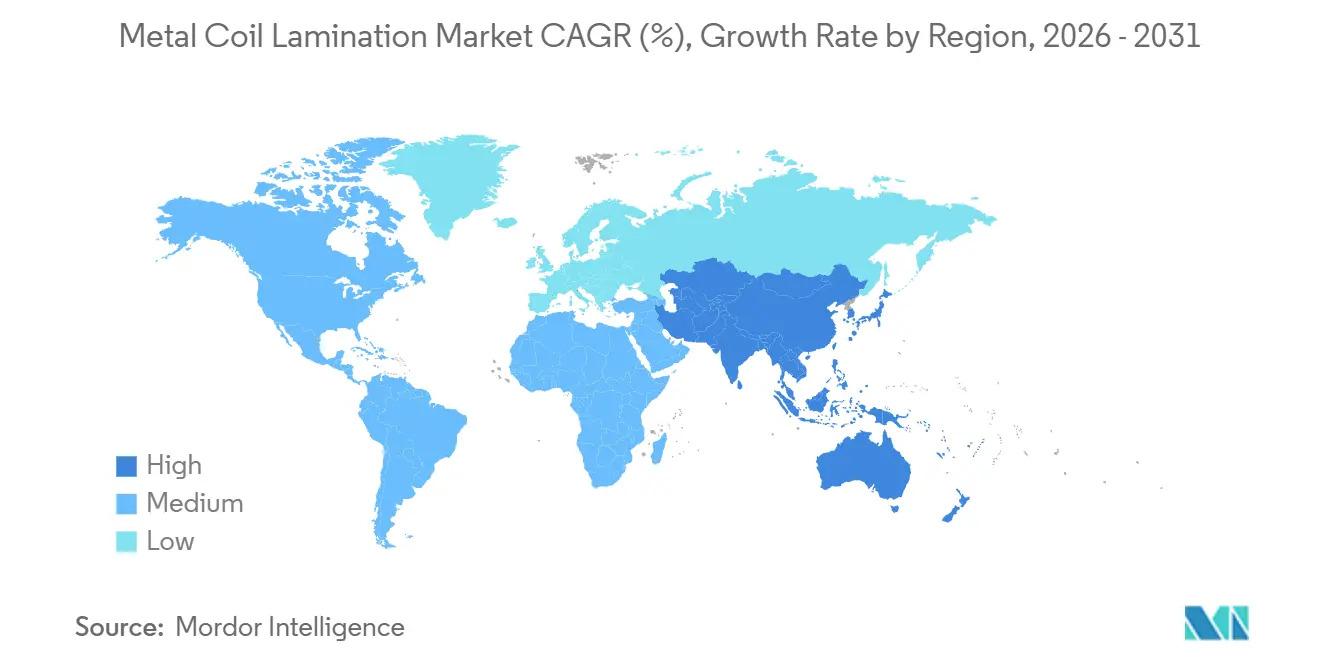
La región Asia-Pacífico representó el 42.83 % de la cuota de mercado de laminación de bobinas metálicas en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.18 % hasta 2031. Inversiones como la línea Jiaozuo de Shanxi Jianlong, valorada en 1400 millones de dólares y que ofrece garantías de PVDF de 30 años, están impulsando el auge de la construcción de viviendas en ciudades chinas de segundo nivel. Los productores japoneses y coreanos se centran en la reducción de CO₂, y Viewcoat de Nippon Steel ha logrado una reducción del 30 % en las emisiones por tonelada. La planta AM/NS de la India, con una capacidad de 1 millón de toneladas al año, se centra en aplicaciones para techos donde no se dispone de cabinas de pulverización in situ.
Norteamérica está creciendo a partir de una base más pequeña, impulsada por la planta de bobinas de aluminio de Novelis en Bay Minette y las regulaciones del T-MEC que priorizan el abastecimiento local de la industria automotriz. Los límites de PFAS de la EPA están impulsando inversiones en el tratamiento de agua, lo que eleva las barreras de entrada para nuevos actores. México se está consolidando como un centro para la exportación de electrodomésticos, mientras que las iniciativas de construcción sostenible de Canadá fomentan el uso de acero recubierto con bajo contenido de COV.
Europa, si bien es un sector maduro, está impulsando iniciativas de sostenibilidad. CBAM impone impuestos al carbono a las importaciones, incentivando a los compradores a optar por bobinas nacionales curadas con UV. GreenCoat de SSAB está ganando terreno con sus sistemas de resina de base biológica. El sur de Europa prefiere las láminas galvanizadas, más económicas, mientras que Alemania y los países nórdicos optan por laminados de alta calidad con evaluaciones documentadas de su ciclo de vida.
Oriente Medio y África, junto con Sudamérica, aportan participaciones menores, pero muestran un crecimiento selectivo. Los proyectos de la Visión 2030 de Arabia Saudita requieren revestimientos resistentes a la corrosión para los centros turísticos costeros. El ciclo de la construcción en Brasil impulsa la demanda de cubiertas revestidas, mientras que Argentina utiliza aluminio laminado en vehículos de exportación. Estas regiones ponen de manifiesto cómo las inversiones en infraestructura y recursos sostienen el crecimiento incremental del mercado de laminación de bobinas metálicas.
Panorama competitivo
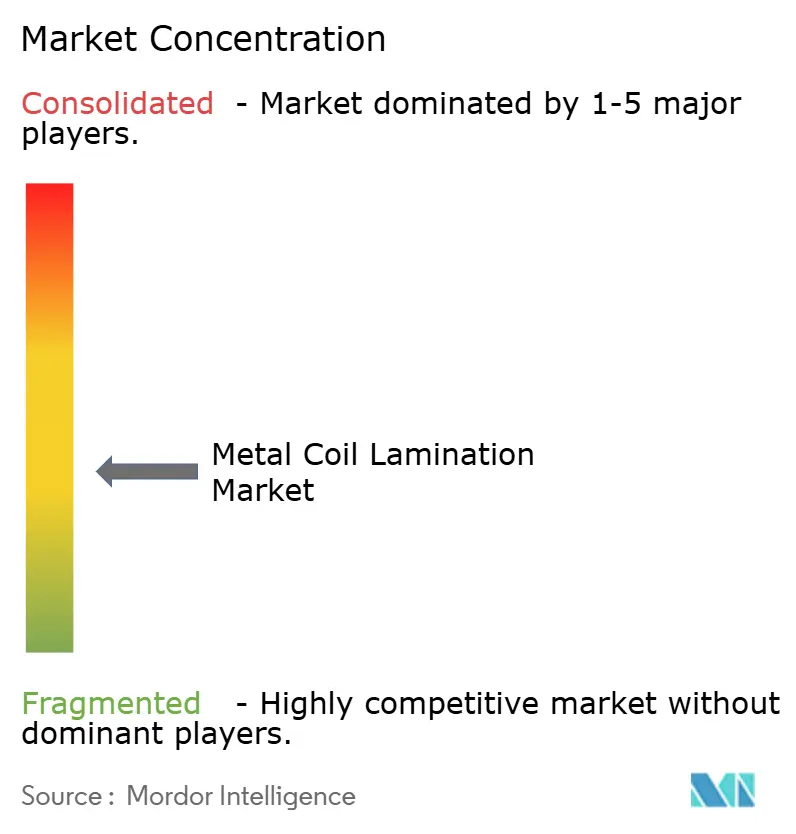
El mercado está moderadamente concentrado, con actores clave como ArcelorMittal, Hindalco Industries Ltd. (Novelis), POSCO, Nippon Steel y Tata Steel, que integran el laminado de sustratos con operaciones de recubrimiento propias. Estas empresas obtienen márgenes de beneficio integrales y ofrecen precios combinados. Especialistas independientes como Material Sciences Corporation, LIENCHY y Laminators Incorporated compiten ofreciendo líneas de producción de cambio rápido, películas antimicrobianas o recubrimientos conductores para electrónica. Empresas de productos químicos especializados como Arkema y Cortec proporcionan resinas de origen biológico y libres de PFAS, lo que permite a los transformadores cumplir con los requisitos normativos sin comprometer la durabilidad.
Los avances tecnológicos son un factor diferenciador clave. Los sistemas de curado UV de IST METZ y Koenig & Bauer operan a velocidades superiores a 400 m/min, lo que reduce el consumo de energía y atrae pedidos del sector automotriz. Novelis ha presentado patentes para aluminio con alto contenido reciclado y películas preaplicadas, en línea con los objetivos de la economía circular. Pladur Aesthetic de ThyssenKrupp reemplaza los electrodomésticos con recubrimiento en polvo al igualar la uniformidad del brillo y eliminar la necesidad de hornos. Si bien la competencia de precios es intensa en el sector de techos estándar, los nichos de alto rendimiento benefician a las empresas que demuestran ventajas ESG y ofrecen prototipado rápido. En general, las empresas que combinan el control del sustrato con recubrimientos funcionales o de bajo carbono mantienen una sólida posición competitiva en el mercado de laminación de bobinas metálicas.
Líderes de la industria de laminación de bobinas de metal
POSCO
Tata Steel
ArcelorMittal
CORPORACIÓN NIPPON STEEL
Hindalco Industries Ltd. (Novelis)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Nippon Steel Corporation completó la adquisición de US Steel por 14.9 millones de dólares, lo que fortaleció su posición en la producción de acero eléctrico. Este hecho influyó en el mercado de laminación de bobinas metálicas al garantizar un suministro constante de acero eléctrico de alta calidad para motores de vehículos eléctricos y laminaciones de transformadores.
- Mayo de 2025: Tata Steel inauguró la segunda fase de expansión de su planta de Kalinganagar en Odisha, India, lo que aumentó su capacidad de producción de acero bruto de 3 millones de toneladas anuales (MTPA) a 8 MTPA. Se espera que esta expansión respalde la creciente demanda en el mercado de laminación de bobinas metálicas al garantizar un suministro constante de acero de alta calidad.
Alcance del informe del mercado global de laminación de bobinas metálicas
La laminación de bobinas metálicas es un proceso industrial continuo en el que se adhieren finas capas de materiales, como películas plásticas o láminas metálicas, a bobinas metálicas, generalmente de aluminio, acero o cobre, para mejorar su rendimiento y apariencia. Este proceso se suele llevar a cabo en una línea de producción continua mediante calor, presión o adhesivos para obtener un material compuesto duradero.
El mercado de laminación de bobinas metálicas se segmenta por tipo de laminación, metal del sustrato, material del laminado, aplicación, industria de usuario final y geografía. Por tipo de laminación, el mercado se segmenta en laminación térmica, laminación adhesiva, laminación en frío, laminación UV y laminación electrostática. Por metal del sustrato, el mercado se segmenta en bobinas de acero, bobinas de aluminio, bobinas de cobre y otros metales de sustrato (zinc, aleaciones de níquel). Por material del laminado, el mercado se segmenta en películas de tereftalato de polietileno (PET), películas de cloruro de polivinilo (PVC), películas de polipropileno biorientado (BOPP), laminados a base de papel y otros materiales de laminado (acrílicos, fluoropolímeros). Por aplicación, el mercado se segmenta en paneles y revestimientos arquitectónicos, electrodomésticos, muebles y decoración de interiores, armarios y equipos eléctricos, paneles y molduras para automóviles, almacenamiento y estanterías industriales y otras aplicaciones (señalización, productos de consumo). Según el sector de usuario final, el mercado se segmenta en construcción, electrodomésticos, automoción y transporte, electricidad y electrónica, mobiliario e interiorismo, industria manufacturera y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para la laminación de bobinas metálicas en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han calculado en función del valor (USD).
| Laminación térmica |
| Laminación adhesiva |
| Laminación en frío |
| Laminación UV |
| Laminación electrostática |
| Bobinas de acero |
| Bobinas de aluminio |
| Bobinas de cobre |
| Otros metales de sustrato (zinc, aleaciones de níquel) |
| Películas de tereftalato de polietileno (PET) |
| Películas de cloruro de polivinilo (PVC) |
| Películas de polipropileno biorientado (BOPP) |
| Laminados a base de papel |
| Otros materiales laminados (acrílicos, fluoropolímeros) |
| Paneles y revestimientos arquitectónicos |
| Electrodomésticos |
| Muebles y decoración de interiores |
| Armarios y equipos eléctricos |
| Paneles y molduras automotrices |
| Almacenamiento y estanterías industriales |
| Otras aplicaciones (señalización, consumo) |
| Maquinaria de construcción usada |
| Electrodomésticos de consumo |
| Automoción y transporte |
| Eléctrica y electrónica |
| Mobiliario e Interiorismo |
| Industrial y Manufactura |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de laminación | Laminación térmica | |
| Laminación adhesiva | ||
| Laminación en frío | ||
| Laminación UV | ||
| Laminación electrostática | ||
| Por sustrato metálico | Bobinas de acero | |
| Bobinas de aluminio | ||
| Bobinas de cobre | ||
| Otros metales de sustrato (zinc, aleaciones de níquel) | ||
| Por material laminado | Películas de tereftalato de polietileno (PET) | |
| Películas de cloruro de polivinilo (PVC) | ||
| Películas de polipropileno biorientado (BOPP) | ||
| Laminados a base de papel | ||
| Otros materiales laminados (acrílicos, fluoropolímeros) | ||
| por Aplicación | Paneles y revestimientos arquitectónicos | |
| Electrodomésticos | ||
| Muebles y decoración de interiores | ||
| Armarios y equipos eléctricos | ||
| Paneles y molduras automotrices | ||
| Almacenamiento y estanterías industriales | ||
| Otras aplicaciones (señalización, consumo) | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Electrodomésticos de consumo | ||
| Automoción y transporte | ||
| Eléctrica y electrónica | ||
| Mobiliario e Interiorismo | ||
| Industrial y Manufactura | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de laminación de bobinas metálicas?
El mercado de laminación de bobinas metálicas alcanzó los 5.24 millones de dólares en 2026 y se prevé que llegue a los 6.93 millones de dólares en 2031.
¿Qué tipo de laminación experimentará el mayor crecimiento hasta 2031?
La laminación UV lidera el mercado con una tasa de crecimiento anual compuesta (CAGR) del 6.35 % hasta 2031, ya que reduce el consumo de energía hasta en un 70 % y evita los impuestos sobre el carbono asociados a los hornos térmicos.
¿Por qué las bobinas de aluminio están ganando terreno en la laminación de metales?
Los fabricantes de automóviles buscan reducir el peso de los vehículos para cumplir con los límites de CO₂ de 2027, por lo que las bobinas de aluminio, aunque más caras, ofrecen importantes ventajas en cuanto a la reducción de masa y la reciclabilidad.
¿Qué cambio material se deriva de las regulaciones sobre PFAS?
Los compradores están sustituyendo el PVDF tradicional por películas acrílicas y de fluoropolímero híbrido libres de PFAS que, si bien ofrecen resistencia a la intemperie, evitan los límites de vertido de 2026.


