

Tamaño y participación en el mercado de productos químicos para el acabado de metales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
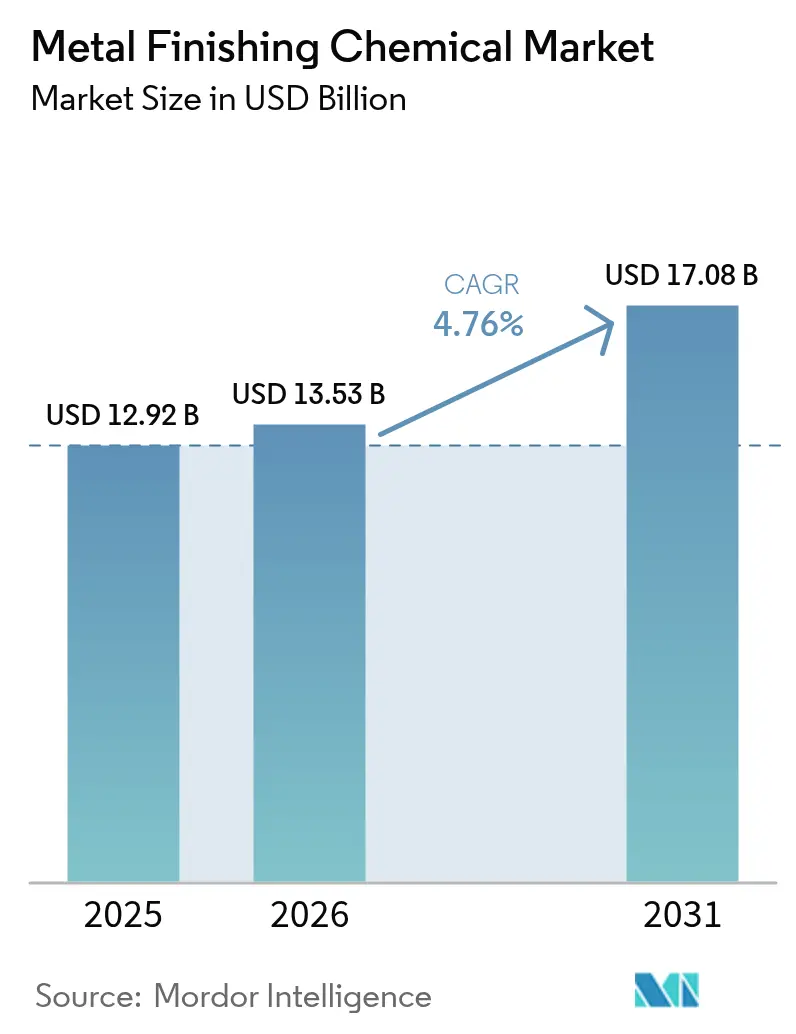
| Tamaño del mercado (2026) | USD 13.53 mil millones |
| Tamaño del mercado (2031) | USD 17.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
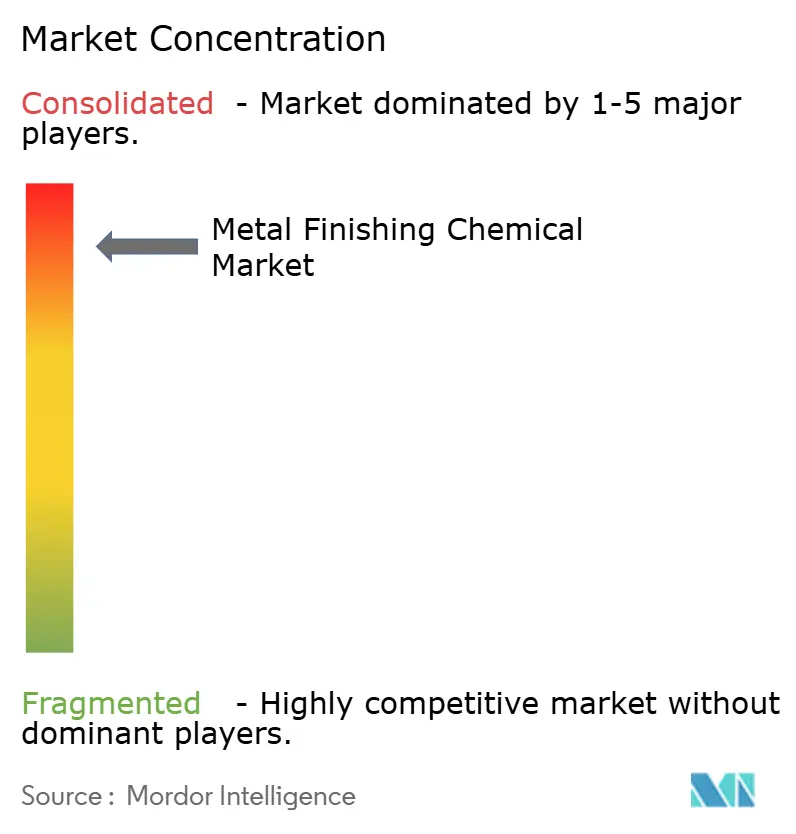
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de productos químicos para el acabado de metales por Mordor Intelligence
El tamaño del mercado de productos químicos para el acabado de metales se estima en 13.53 millones de dólares en 2026, cifra que crece desde los 12.92 millones de dólares de 2025, con proyecciones para 2031 de 17.08 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 4.76 % entre 2026 y 2031. Este mercado se encuentra en expansión gracias a las químicas avanzadas de enchapado, anodizado y recubrimiento de conversión que permiten una precisión inigualable por el acabado mecánico. El crecimiento se centra en cuatro ejes: la reducción del peso de los vehículos eléctricos, que favorece las arquitecturas con uso intensivo de aluminio; la miniaturización de la electrónica, que requiere un control de depósitos submicrométrico; las normativas aeroespaciales que reducen el uso de productos químicos como PFAS y cromo hexavalente; y los programas de repatriación que acortan las cadenas de suministro de consumibles para el tratamiento de superficies.
Conclusiones clave del informe
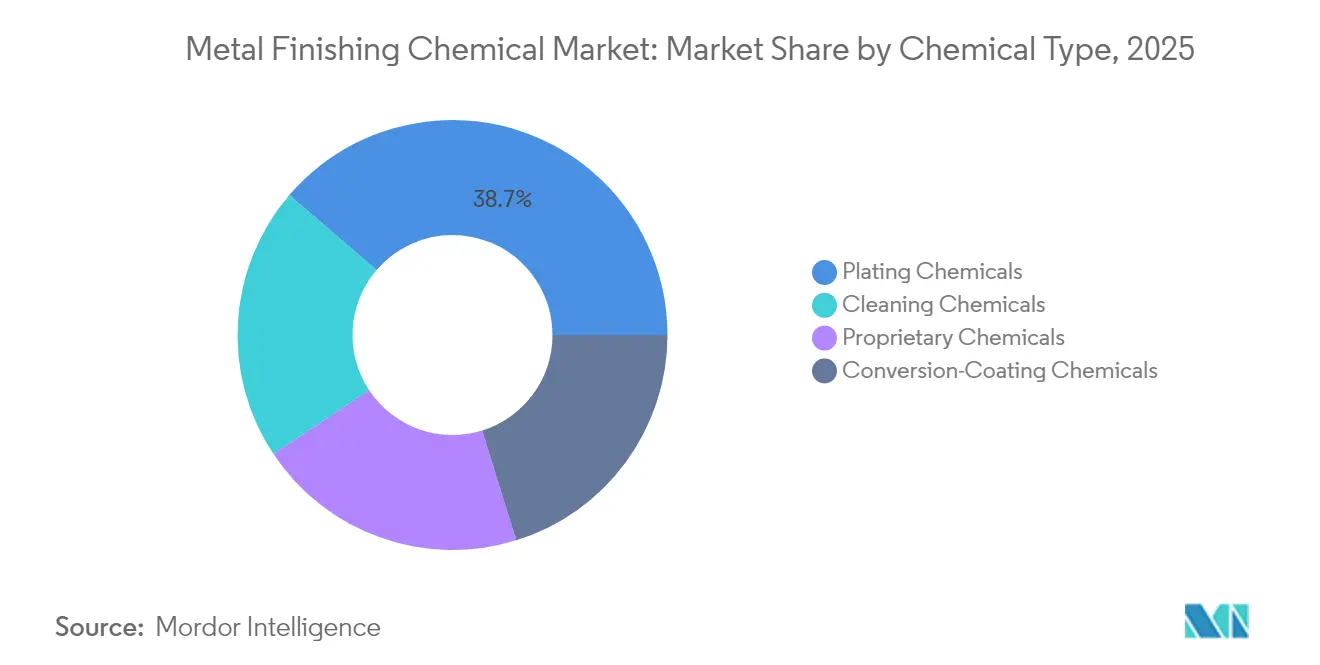
- Por tipo de producto químico, los productos químicos para enchapado lideraron con el 38.72 % de la participación de mercado de productos químicos para acabado de metales en 2025; se proyecta que los productos químicos de limpieza crezcan a una CAGR del 5.93 % hasta 2031.
- Por material, el procesamiento de aluminio representó una participación del 30.86% del tamaño del mercado químico de acabado de metales en 2025, mientras que se prevé que el níquel se expanda un 6.09% entre 2026 y 2031.
- Por proceso, la galvanoplastia representó el 41.59 % del mercado químico para el acabado de metales en 2025 y se prevé que aumente a una CAGR del 6.74 % hasta 2031.
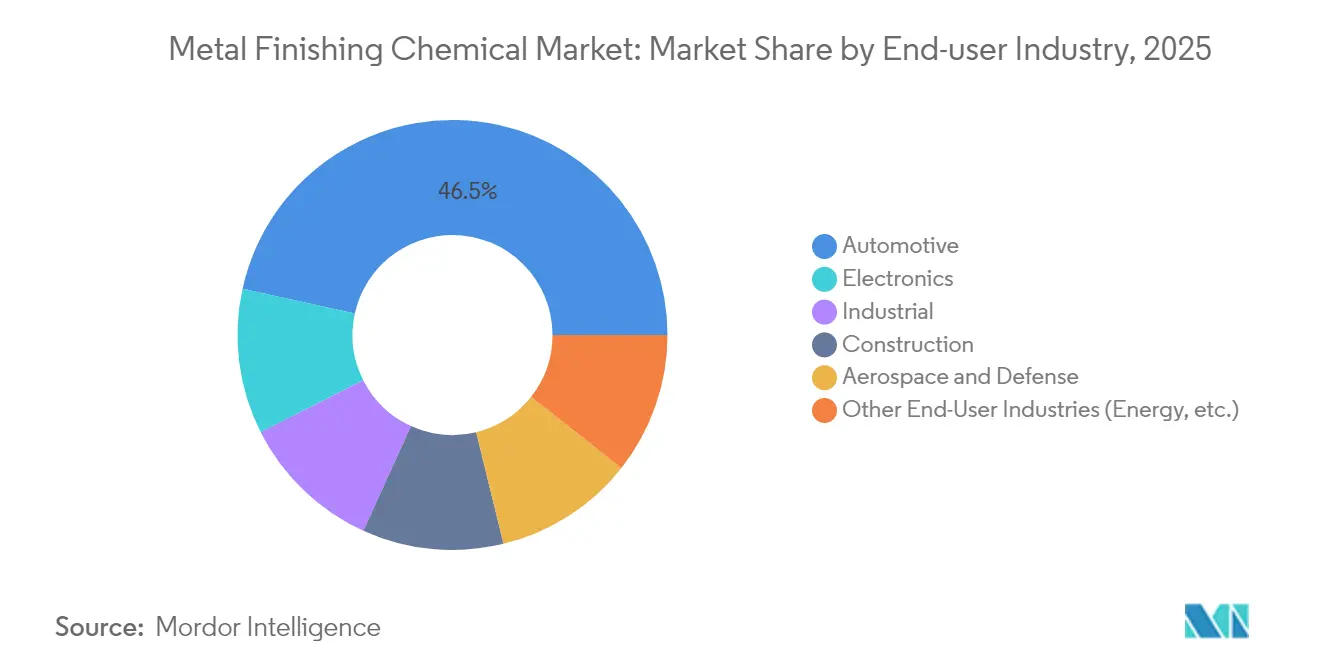
- Por usuario final, el sector automotriz dominó con una participación de ingresos del 46.54 % en 2025; la electrónica es el segmento de más rápido crecimiento con una CAGR del 6.45 %.
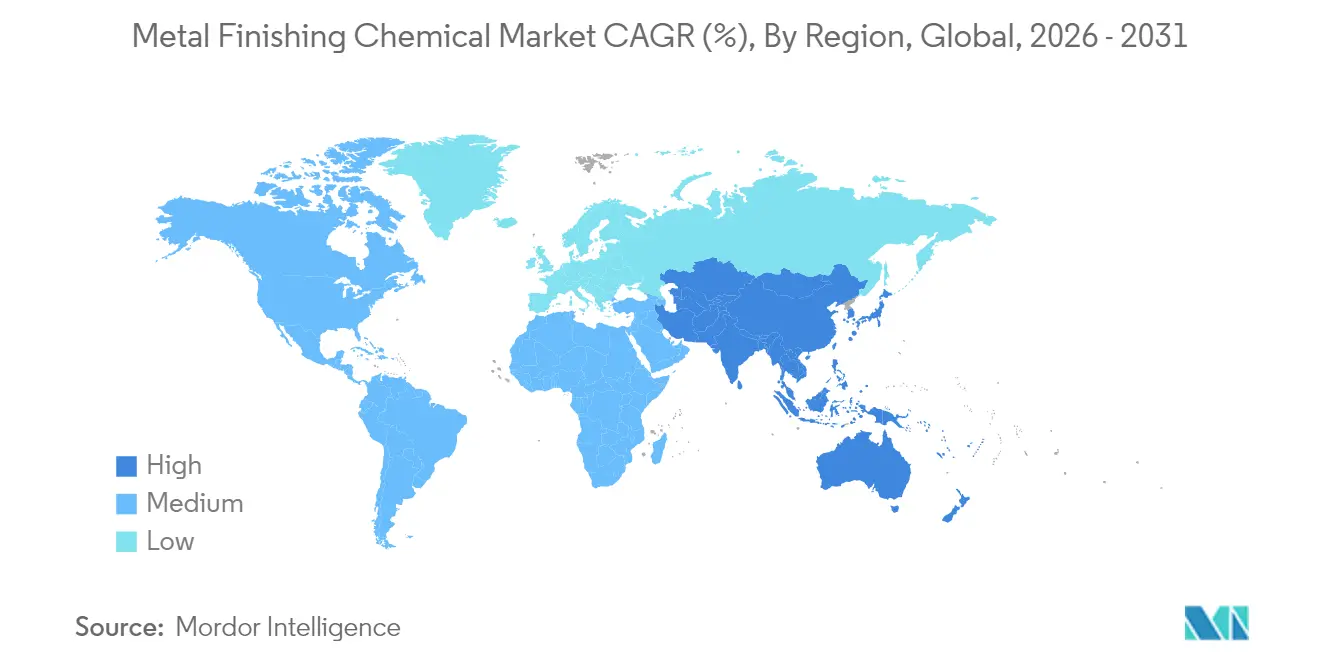
- Por geografía, Asia-Pacífico capturó el 53.08 % del mercado químico para acabado de metales en 2025 y está avanzando a una CAGR del 6.78 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de productos químicos para el acabado de metales
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los cambios en el aligeramiento de los vehículos eléctricos requieren productos químicos de recubrimiento de mayor rendimiento | + 1.2% | Global, con concentración en China, Europa y América del Norte | Mediano plazo (2-4 años) |
| La miniaturización de la electrónica requiere una precisión de depósito ultrafina | + 0.9% | Núcleo de Asia-Pacífico, propagación a América del Norte | Corto plazo (≤ 2 años) |
| Los mandatos de los fabricantes de equipos originales (OEM) aeroespaciales libres de PFAS aceleran la demanda de capas de conversión | + 0.7% | América del Norte y la UE se expanden hacia centros aeroespaciales globales | Largo plazo (≥ 4 años) |
| La relocalización de piezas metálicas impulsa la demanda química localizada | + 0.5% | América del Norte, con mercados europeos selectivos | Mediano plazo (2-4 años) |
| La construcción de un electrolizador de hidrógeno verde requiere baños de níquel especiales. | + 0.4% | La UE lidera, seguida de América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los cambios en el aligeramiento de los vehículos eléctricos requieren productos químicos de recubrimiento de mayor rendimiento
Las plataformas de vehículos eléctricos se basan en arquitecturas de aluminio y metales mixtos que exigen recubrimientos de conversión resistentes a la corrosión, capaces de adherirse a aleaciones recicladas. El complejo canadiense de vehículos eléctricos de Honda, con un valor de 15 2030 millones de dólares, y la expansión de baterías de BMW en México ilustran una reestructuración de la producción que impulsa la demanda regional de productos químicos. Los sistemas de anodizado especializados mantienen la integridad del recubrimiento en el aluminio secundario, a la vez que cumplen con los objetivos de reducción de peso. Al mismo tiempo, las carcasas de materiales compuestos, como las carcasas de las cajas de cambios de fibra de carbono de ARRK Group, desplazan algunas piezas metálicas; sin embargo, las interfaces híbridas metal-compuesto aún requieren productos químicos de recubrimiento especializados para mitigar el riesgo galvánico. Los ciclos continuos de actualización de modelos hasta XNUMX respaldan la adopción sostenida de formulaciones de recubrimiento premium, lo que posiciona al mercado de productos químicos para el acabado de metales para una expansión constante del volumen y los márgenes.
Miniaturización de la electrónica que requiere precisión de depósito ultrafino
La contracción de los nodos semiconductores ha reducido los pasos de interconexión por debajo de 10 µm, lo que obliga a los baños de galvanoplastia a ofrecer una uniformidad inferior a 100 nm en las obleas. Los sistemas horizontales a nivel de oblea mejoran el relleno a través de la vía de silicio, mientras que el recubrimiento por pulsos reduce la formación de huecos. El cobalto sustituye al cobre en algunas capas para mejorar la resistencia a la electromigración, lo que exige nuevos aditivos que estabilicen la composición química del baño. Los sensores con IA alimentan modelos de aprendizaje automático para predecir las desviaciones de espesor en tiempo real, lo que reduce el desperdicio y el uso de reactivos. Las inversiones en la fabricación rastrean las migraciones de los nodos, por lo que cada transición litografía genera una nueva demanda en el mercado químico de acabado de metales para aditivos de alta pureza y paquetes de control en tiempo real.
Los mandatos de los fabricantes de equipos originales (OEM) aeroespaciales libres de PFAS aceleran la demanda de recubrimientos de conversión
Las imprimaciones aeroespaciales han avanzado para eliminar el cromo hexavalente y los PFAS en las estructuras de los aviones. La adopción de imprimaciones sin cromo en el programa F-35 sentó un precedente para otras flotas. El recubrimiento PVD Balinit C de Oerlikon obtuvo la aprobación de Airbus como alternativa al cromo duro, lo que demuestra que los recubrimientos de vapor multicapa pueden cumplir con los requisitos de adhesión y resistencia a la fatiga. El anodizado a base de fluorocirconato supera las pruebas de niebla salina de 3,000 horas, lo que valida su rendimiento y reduce los costos de los residuos peligrosos. Los ciclos de certificación son largos, pero una vez aprobados, estos productos químicos sustituyen a los baños tradicionales en toda la flota, lo que genera ingresos duraderos en el mercado de productos químicos para el acabado de metales.
La relocalización de piezas metálicas impulsa la demanda química localizada
La relocalización en Norteamérica se acelera a medida que los fabricantes de equipos originales (OEM) compensan los costos con la resiliencia; Metal Solutions Holdings está reuniendo a 2,000 fabricantes para abastecer programas aeroespaciales y de defensa locales. El Departamento de Defensa de EE. UU. financia la capacitación del sector de acabados, lo que demuestra el apoyo político a la capacidad nacional. Las cadenas logísticas más cortas ofrecen a los proveedores regionales de productos químicos una ventaja competitiva gracias a un servicio rápido en sitio, un factor que fortalece su capacidad de fijación de precios en el mercado químico para el acabado de metales. Los talleres consolidados también agrupan capital para instalar líneas automatizadas que requieren productos químicos consistentes y de alta pureza, lo que aumenta el gasto promedio por línea.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de plásticos de alto rendimiento en la movilidad eléctrica | -0.8% | Global, con adopción temprana en los mercados de vehículos eléctricos de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Los metales con forma neta impresos en 3D reducen los volúmenes de productos químicos posteriores al acabado | -0.6% | Centros de fabricación de APAC, en expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Las estrictas prohibiciones de PFAS y Cr VI aumentan los costos de cumplimiento de la reformulación | -0.4% | La UE lidera, seguida por América del Norte; adopción gradual de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de plásticos de alto rendimiento en la movilidad eléctrica
Los ingenieros sustituyen los soportes y carcasas de aluminio por compuestos de fibra de carbono y fibra de vidrio, lo que reduce el peso en un 30 % sin necesidad de procesos posteriores al chapado. Los plásticos pueden integrar texturas decorativas durante el moldeo, eliminando la necesidad de grabados químicos o chapado electrolítico. El policarbonato bajo en carbono de Covestro reduce los COV y cumple con las normas de choque térmico, lo que refuerza la adopción de productos no metálicos. A medida que se amplía la penetración de los plásticos, se contrae el segmento de mercado de productos químicos para acabados metálicos, vinculado a molduras exteriores y soportes bajo el capó, lo que presiona a las sustancias químicas tradicionales.
Los metales de forma neta impresos en 3D reducen los volúmenes de productos químicos posteriores al acabado
La fusión láser de lecho de polvo produce piezas de titanio e Inconel con una rugosidad superficial inferior a 6 µm; el acabado abrasivo por cavitación elimina mecánicamente las capas de capa alfa, evitando las inmersiones en ácido. La fabricación aditiva por arco de alambre produce componentes con una forma casi final que solo requieren un pulido ligero. Los algoritmos de aprendizaje automático refinan las trayectorias de escaneo, reduciendo la porosidad y eliminando la necesidad de barreras de corrosión resistentes tras la placa. A medida que los compradores de los sectores aeroespacial y médico califican las piezas impresas, el consumo de productos químicos por unidad disminuye, lo que limita el potencial de crecimiento en algunos segmentos del mercado de productos químicos para el acabado de metales.
Análisis de segmento
Por tipo de producto químico: la demanda se diversifica más allá del enchapado tradicional
Los productos químicos para el recubrimiento tuvieron una participación del 38.72 % en el mercado de productos químicos para el acabado de metales en 2025, impulsados por su papel indispensable en la electrodeposición para molduras de automóviles, protuberancias de semiconductores y sujetadores aeroespaciales. Los productos químicos de limpieza, aunque de menor tamaño, son los de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.93 %, debido a que las fábricas de chips exigen sustratos libres de partículas antes de los pasos de damasquinado de cobre. Los desengrasantes que emplean surfactantes de origen biológico cumplen con estrictos umbrales de resistividad, y las mezclas de peróxido de hidrógeno sustituyen a los limpiadores con disolventes para reducir la huella de gases de efecto invernadero. Las mezclas patentadas ahora incluyen paquetes de aditivos multicapa que ajustan con precisión el brillo del depósito y la tensión de tracción para sistemas de aleación especializados. Las soluciones de recubrimiento de conversión sin cromo captan la participación en el sector aeroespacial a medida que concluyen los programas de calificación, redirigiendo los ingresos de los productos hexavalentes tradicionales hacia alternativas más seguras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por materiales: el níquel gana impulso ante el dominio del aluminio
Los productos de acabado de aluminio representaron el 30.86 % del mercado químico para el acabado de metales en 2025, impulsados por la producción de bandejas para baterías de vehículos eléctricos y la demanda de revestimientos arquitectónicos. Los baños de anodizado multietapa producen estructuras porosas ideales para la absorción de tintes, ampliando así las opciones decorativas. Sin embargo, los baños de níquel están avanzando a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 6.09 %, a medida que proliferan las placas de electrolizadores y los colectores de corriente de baterías. Los sistemas de sulfamato de alto pH permiten depósitos gruesos de níquel con baja tensión interna, crucial para la eficiencia de la evolución del hidrógeno. El recubrimiento de cobre se mantiene estable en la fabricación de circuitos impresos, mientras que las aleaciones de zinc-níquel desplazan al cadmio en el hardware aeroespacial.
Por proceso: la galvanoplastia conserva una doble supremacía
La galvanoplastia representó el 41.59 % de la cuota de mercado de productos químicos para el acabado de metales en 2025 y presenta una perspectiva de crecimiento del 6.74 %, lo que refleja su adaptabilidad a todo tipo de materiales, desde pilares de cobre con microprotuberancias hasta estructuras pesadas de cromo duro. Los bastidores automatizados con tiempos de ciclo de carga guiados por visión aumentan el rendimiento del baño. La dosificación predictiva basada en IA reduce a la mitad el uso excesivo de aditivos, lo que refuerza el cumplimiento normativo ambiental. El anodizado crece moderadamente a medida que los proyectos arquitectónicos priorizan los acabados de color, mientras que los sistemas de pulverización térmica cubren nichos de resistencia al desgaste con mezclas de cerámica y metal.
Las fuentes de alimentación de pulso inverso en galvanoplastia reducen la porosidad en zanjas de alta relación de aspecto, lo que permite la metalización de semiconductores en nodos de hasta 5 nm. Los modelos gemelos digitales simulan el transporte de iones, optimizando la potencia de penetración antes de las pruebas en planta. Estas mejoras tecnológicas consolidan el liderazgo del segmento de procesos y refuerzan la confianza de los clientes en las formulaciones avanzadas, consolidando los ingresos en todo el mercado químico del acabado de metales.
Por industria de usuario final: La electrónica desafía la supremacía automotriz
Las aplicaciones automotrices generaron el 46.54 % de los ingresos de 2025, ya que las barreras decorativas contra la corrosión de cromo y zinc-níquel se mantuvieron como estándar. Sin embargo, las transmisiones eléctricas están desplazando la demanda hacia el recubrimiento de barras colectoras de cobre y las carcasas de batería de aluminio, lo que altera las mezclas químicas. La electrónica se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 6.45 % a medida que los chips de IA y los empaques avanzados aumentan sus volúmenes, que requieren electrolitos de cobre y cobalto ultrapuros. El sector aeroespacial mantiene precios elevados porque el hardware crítico para el vuelo requiere recubrimientos de alta fiabilidad auditados por los fabricantes de equipos originales (OEM).
La maquinaria industrial y la construcción contribuyen a una demanda base constante de acabados galvanizados y fosfatados, mientras que la infraestructura de energías renovables, las cajas de engranajes de turbinas eólicas y los electrolizadores de hidrógeno abren nichos de alto valor. A medida que las necesidades de cada sector divergen, los proveedores segmentan sus carteras, impulsando el crecimiento multiaplicación en el mercado químico del acabado de metales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de productos químicos para el acabado de metales en la región Asia-Pacífico
Asia-Pacífico dominó con una participación de ingresos del 53.08 % en 2025, y el tamaño del mercado de productos químicos para el acabado de metales en esta región crece un 6.78 % anual. El desarrollo de vehículos eléctricos en China, la expansión de productos químicos especializados en India y las inversiones de Corea del Sur en la fundición de chips impulsan el aumento del volumen. Los incentivos gubernamentales para las cadenas de suministro de semiconductores localizadas impulsan la demanda de recubrimiento de alta pureza, lo que brinda a los proveedores regionales ventajas de escala.
Mercado de productos químicos para el acabado de metales en Norteamérica
Norteamérica se beneficia de la financiación y la relocalización de la Ley de Inversión en Infraestructura y Empleo. Se proyecta que la demanda estadounidense de metales fundidos alcance los 37 500 millones de dólares para 2032, lo que cubrirá las necesidades de acabado posteriores. Los proyectos de vehículos eléctricos de Canadá y los centros de fabricación por contrato de México multiplican los flujos químicos transfronterizos. Las rutas de transporte más cortas y el soporte técnico in situ fortalecen las relaciones con los proveedores, lo que aumenta los márgenes en el mercado químico para el acabado de metales.
Mercado europeo de productos químicos para el acabado de metales
Europa se enfrenta a estrictas revisiones del REACH que prohíben los PFAS y restringen las tolerancias de cromo VI. Las presiones para el cumplimiento incrementan los costes, pero también estimulan la innovación. Los reactivos de ataque sin cromo y las líneas de metalización de plásticos sin amoníaco de DuPont cobran impulso, mientras que las empresas alemanas de primera línea desarrollan sistemas piloto de selladores de zirconato. Europa del Este capta la capacidad que se traslada de las plantas occidentales, con costes más elevados, y amplía su base de consumo de productos químicos para el acabado. A medida que los organismos reguladores premian las sustancias químicas sostenibles, las ofertas premium se afianzan en el mercado de productos químicos para el acabado de metales.

Panorama regulatorio
La regulación se está volviendo más estricta en lo que respecta a las sustancias y emisiones relevantes para el acabado de metales, siendo la química de las PFAS y el cromo un elemento central en la planificación del cumplimiento. En la Unión Europea, el Reglamento REACH (CE) n.º 1907/2006 sigue guiando el control de sustancias, y en marzo de 2026 los comités de la ECHA impulsaron un amplio proceso de restricción de las PFAS, con el SEAC llevando a cabo un período de consulta pública que finalizó el 25 de mayo de 2026. Este impulso está acelerando la reformulación de los proveedores y el trabajo de cualificación de los clientes para limpiadores libres de PFAS y alternativas de conversión y recubrimiento libres de cromo o trivalentes.
En Estados Unidos, las operaciones de acabado de metales siguen rigiéndose por requisitos de limitación de efluentes como la Parte 433 del Título 40 del Código de Regulaciones Federales (40 CFR Parte 433), y la Agencia de Protección Ambiental de Estados Unidos (EPA) ha anunciado una medida regulatoria específica sobre las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS) en las aguas residuales de dichas operaciones. La EPA indicó que tiene previsto publicar un Aviso de Propuesta de Reglamentación en julio de 2026 para revisar las Directrices de Limitación de Efluentes para el Acabado de Metales con el fin de abordar las descargas de PFAS, lo que aumenta la atención en la tratabilidad de las aguas residuales, la documentación analítica y el control de impurezas a nivel de trazas en toda la cadena de suministro de galvanoplastia.
Análisis de la cadena de valor
La cadena de valor comienza con los insumos iniciales (sales inorgánicas, ácidos y álcalis, tensioactivos, quelantes y agentes complejantes, y aditivos orgánicos especiales), para luego pasar a la formulación y mezcla de productos químicos para recubrimientos, limpieza y conversión, suministrados por empresas químicas multinacionales y proveedores especializados en tratamientos de superficies. A partir de ahí, los productos llegan a los clientes mediante una combinación de suministro directo de fabricantes de equipos originales (OEM) y distribución regional, con el apoyo de servicio técnico in situ, análisis de baños y documentación de cumplimiento, aspectos cada vez más importantes en la selección de proveedores, dado que los clientes exigen un control más estricto del espesor, una menor cantidad de desperdicio y la posibilidad de auditar los inventarios de productos químicos.
En la fase posterior de la cadena de valor, el consumo se concentra en talleres y líneas de acabado propias que abastecen a los sectores automotriz, electrónico, aeroespacial, de maquinaria industrial y de la construcción, donde la estabilidad del proceso y la gestión de residuos suelen determinar el coste total. La presión para cumplir con la normativa es ahora un factor determinante en la cadena de valor, especialmente en lo que respecta a las sustancias perfluoroalquiladas (PFAS) y el cromo, lo que impulsa la reformulación hacia recubrimientos de conversión de cromo trivalente, circonio y titanio, y otros sistemas libres de cromo. La innovación de productos también orienta la cadena hacia aditivos de mayor pureza y específicos para cada aplicación, como el lanzamiento en octubre de 2025 de Gardolene D por parte de Chemetall, posicionado como un agente de pasivación libre de cromo y fluoruro para láminas de cobre utilizadas por los fabricantes de baterías para vehículos eléctricos.
Panorama competitivo
El mercado se mantiene altamente consolidado. El liderazgo tecnológico se basa en el desarrollo de limpiadores sin PFAS y capas de conversión sin cromo que igualen el rendimiento de los productos tradicionales. La monitorización de baños con IA permite a los proveedores diferenciarse, ya que pueden proporcionar paneles de datos a los equipos de calidad de los fabricantes de equipos originales (OEM). Las startups se centran en los baños de níquel para electrolizadores de hidrógeno, apuntando a un nicho premium desatendido por las multinacionales.
Líderes de la industria química del acabado de metales
BASF
Dow
Henkel AG & Co. KGaA
Soluciones electrónicas MacDermid Alpha
Compañía: MKS Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Henkel lanzó Bonderite M-ED 11204, una solución de sellado a temperatura media de 85 °C para el anodizado de aluminio, diseñada para reducir el consumo de energía, las emisiones de CO2 y el consumo de agua. El producto está dirigido a una etapa de acabado de alto volumen donde la reducción de la temperatura de operación puede modificar sustancialmente la rentabilidad de la línea y los informes de sostenibilidad para las empresas de anodizado automotriz e industrial.
- Mayo de 2025: MKS Inc. (Atotech) inauguró una planta en Derio, España, ampliando así su capacidad de acabado general de metales y su soporte técnico local en la península ibérica y el sur de Europa. Esta iniciativa refuerza la capacidad de respuesta del servicio regional para talleres y fabricantes de equipos originales (OEM), y permite cumplir con los estrictos requisitos de control de procesos asociados a las modernas tecnologías de recubrimiento y conversión.
- Enero de 2024: MacDermid Enthone Industrial Solutions adquirió el negocio de soluciones químicas para el acabado y la limpieza de superficies de All-Star Chemical Company. Esta adquisición amplió la cartera de productos de MacDermid Enthone y su acceso a clientes en el ámbito de la preparación y el acabado de superficies, reforzando las tendencias de consolidación en un mercado donde la diversidad de formulaciones y la capacidad de soporte técnico impulsan la cuota de mercado.


Alcance y metodología
El informe de mercado Productos químicos para acabado de metales incluye:
| Productos químicos para chapado |
| Productos químicos patentados |
| Productos químicos de limpieza |
| Productos químicos para recubrimientos de conversión |
| Aluminio: |
| Cobre |
| Zinc |
| Níquel |
| Chromium |
| Otros materiales |
| Anodizado |
| carbonización |
| galvanoplastia |
| Pulido |
| Recubrimiento metálico |
| Recubrimiento por pulverización térmica o por plasma |
| Otros procesos (láser, magnético-abrasivo, etc.) |
| Motorium |
| Industrial |
| Electrónica |
| Aeroespacial y defensa |
| Construcción |
| Otras industrias de usuarios finales (energía, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de químico | Productos químicos para chapado | |
| Productos químicos patentados | ||
| Productos químicos de limpieza | ||
| Productos químicos para recubrimientos de conversión | ||
| Por materiales | Aluminio: | |
| Cobre | ||
| Zinc | ||
| Níquel | ||
| Chromium | ||
| Otros materiales | ||
| Por proceso | Anodizado | |
| carbonización | ||
| galvanoplastia | ||
| Pulido | ||
| Recubrimiento metálico | ||
| Recubrimiento por pulverización térmica o por plasma | ||
| Otros procesos (láser, magnético-abrasivo, etc.) | ||
| Por industria del usuario final | Motorium | |
| Industrial | ||
| Electrónica | ||
| Aeroespacial y defensa | ||
| Construcción | ||
| Otras industrias de usuarios finales (energía, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado químico de acabado de metales?
El tamaño del mercado químico de acabado de metales será de USD 13.53 mil millones en 2026, con una CAGR de 4.76 % hacia 2031.
¿Qué tipo de producto químico lidera el mercado?
Los productos químicos para recubrimiento tienen la mayor participación, un 38.72%, lo que refleja su papel fundamental en la electrodeposición en todas las industrias.
¿Por qué Asia-Pacífico es dominante en el sector químico para el acabado de metales?
Asia-Pacífico alberga la mayor parte de la producción mundial de productos electrónicos y vehículos eléctricos, captando el 53.08 % de los ingresos de 2025 y creciendo un 6.78 % anual.
¿Cómo influyen las regulaciones en el desarrollo de productos?
Las prohibiciones más estrictas de PFAS y cromo VI en Europa y América del Norte impulsan a los proveedores a desarrollar capas de conversión sin cromo y limpiadores sin flúor sin sacrificar el rendimiento.
¿Qué segmento de materiales está creciendo más rápido?
Los acabados de níquel están avanzando a una tasa compuesta anual del 6.09 % debido a las placas de electrolizadores de hidrógeno y los colectores de baterías que necesitan depósitos de níquel de alta integridad.
Última actualización de la página:



