

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
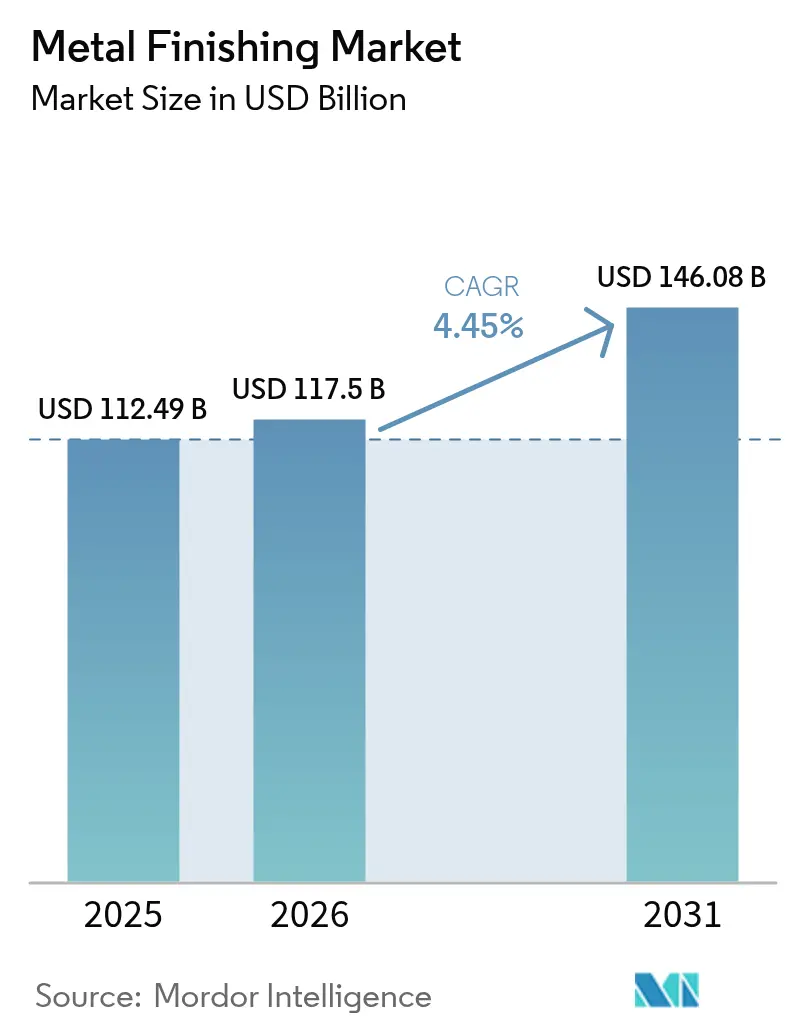
| Tamaño del mercado (2026) | USD 117.5 mil millones |
| Tamaño del mercado (2031) | USD 146.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
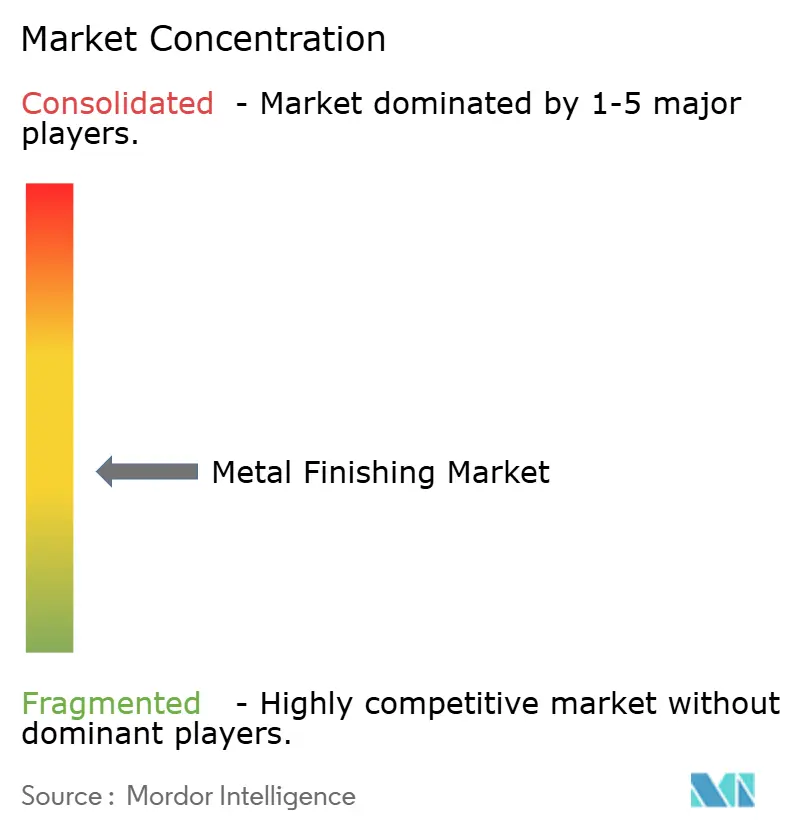
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acabado de metales por Mordor Intelligence
El tamaño del mercado de acabado de metales en 2026 se estima en 117.5 millones de dólares, creciendo desde los 112.49 millones de dólares de 2025, con proyecciones para 2031 de 146.08 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 4.45 % entre 2026 y 2031. La creciente demanda de componentes más duraderos en los sectores de la automoción, la electrónica, la industria aeroespacial y las energías renovables impulsa esta expansión, mientras que las estrategias de aligeramiento en vehículos eléctricos intensifican la necesidad de tratamientos resistentes a la corrosión en conjuntos de materiales mixtos. Los fabricantes integran controles de proceso basados en IA que reducen el consumo de metales y productos químicos, lo que ayuda a compensar el aumento de los costes del níquel y el cromo, vinculado a las presiones en la cadena de suministro. Las políticas medioambientales que restringen los PFAS y el cromo hexavalente están acelerando la transición hacia alternativas trivalentes y de base biológica, lo que impulsa una alta inversión en investigación y desarrollo por parte de proveedores integrados verticalmente. La consolidación continúa a medida que los líderes mundiales adquieren especialistas regionales para asegurar carteras de tecnología y distribución local, lo que intensifica la competencia en torno a las plataformas de química sostenible.
Conclusiones clave del informe
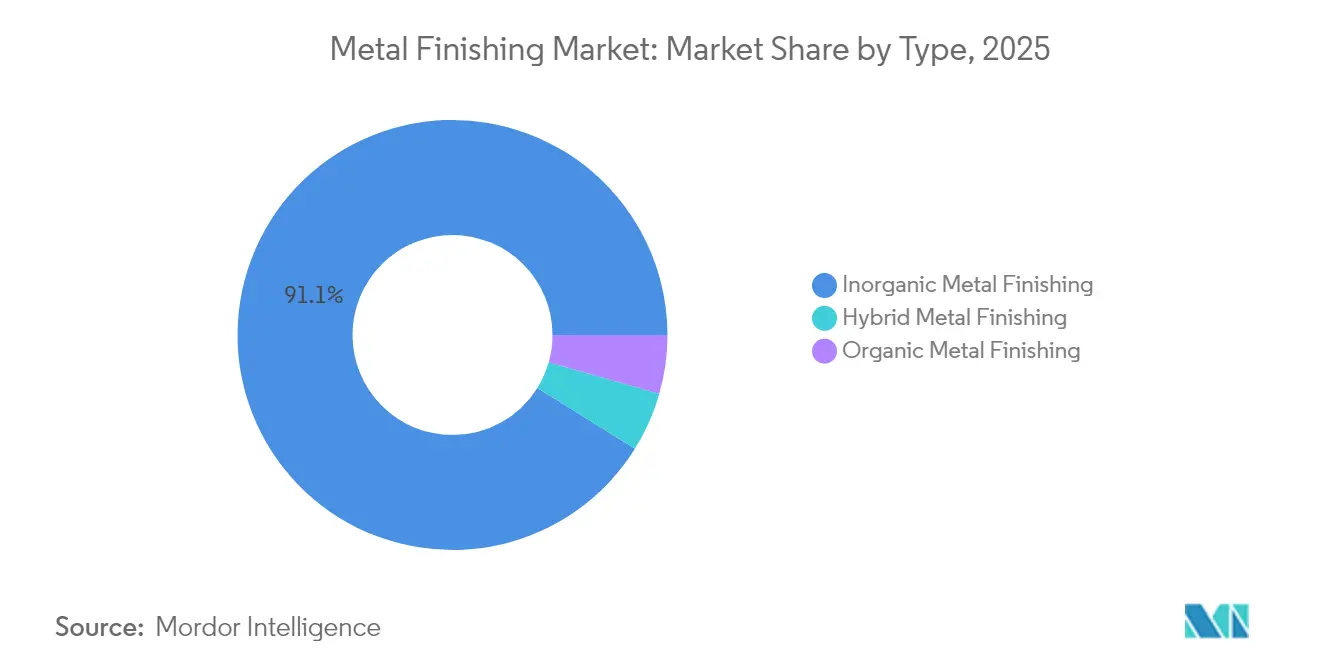
- Por tipo, los procesos inorgánicos lideraron con una participación del 91.12% del mercado de acabado de metales en 2025 y también se proyecta que registren la CAGR más rápida del 4.74% hasta 2031.
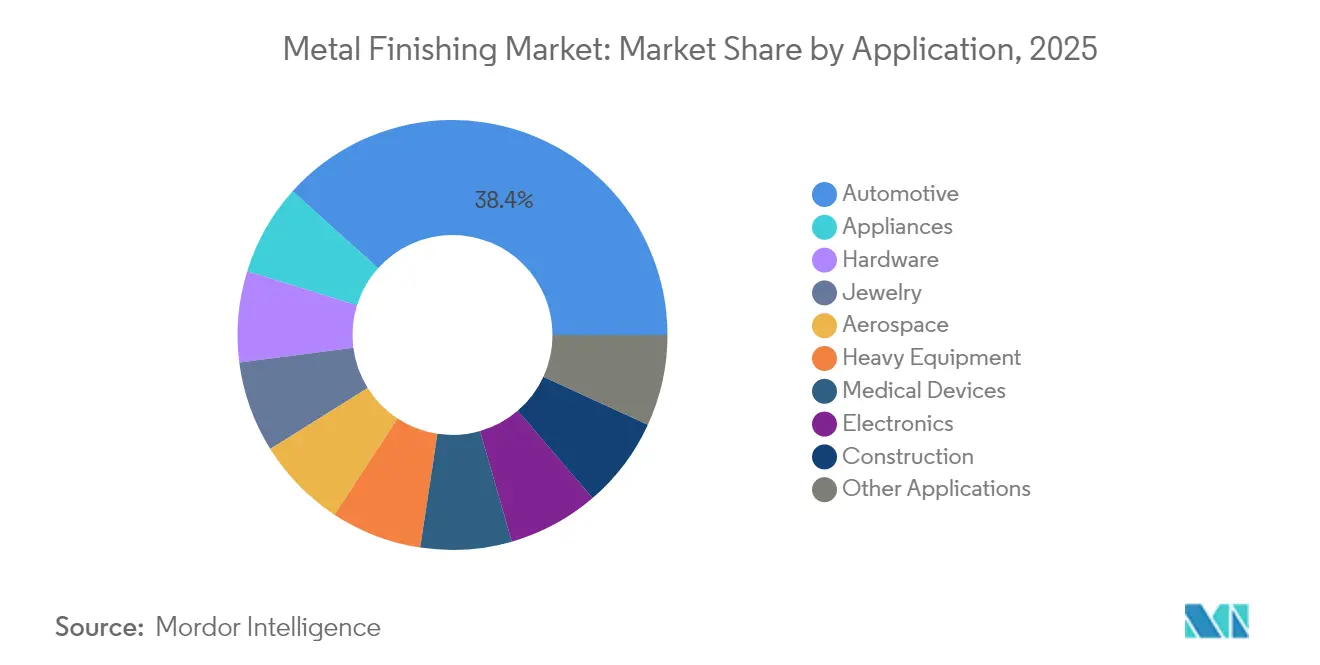
- Por aplicación, el sector automotriz capturó el 38.35% de la participación de mercado en el acabado de metales en 2025. Se prevé que los dispositivos médicos crezcan a una tasa compuesta anual del 5.22% hasta 2031.
- Por geografía, Asia Pacífico representó el 41.05 % del tamaño del mercado de acabado de metales en 2025 y también registra la CAGR regional más rápida con un 5.18 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de acabado de metales
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de productos duraderos, resistentes al desgaste y de larga duración. | + 1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la producción automotriz | + 1.5% | Núcleo de Asia-Pacífico, propagación a América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento rápido de la fabricación de productos electrónicos y PCB | + 1.1% | Dominio de APAC, ganancias secundarias en América del Norte | Mediano plazo (2-4 años) |
| Los fabricantes de equipos originales cambian a productos ecológicos | + 0.8% | Liderazgo regulatorio de América del Norte y la UE, adopción posterior en APAC | Largo plazo (≥ 4 años) |
| La automatización impulsada por IA aumenta el rendimiento del cultivo | + 0.7% | Regiones de fabricación avanzadas a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de productos duraderos, resistentes al desgaste y de larga duración
Las industrias que especifican una vida útil de 25 años en entornos marinos y eólicos hostiles adoptan recubrimientos avanzados que prolongan los ciclos operativos de los equipos, lo que reduce los presupuestos de mantenimiento y el consumo de energía en maquinaria pesada. Los fabricantes de equipos originales (OEM) de la industria aeroespacial invierten en capas híbridas orgánico-inorgánicas que combinan la reducción de peso con una resistencia superior a la abrasión. Los fabricantes de componentes para energías renovables incorporan aditivos de origen biológico para alcanzar los objetivos de la economía circular sin comprometer el rendimiento. El escrutinio regulatorio de las emisiones durante el ciclo de vida aumenta aún más la demanda de acabados de alta durabilidad.
Expansión de la producción automotriz
China produce más de 30 millones de vehículos, de los cuales los modelos eléctricos de batería representan una parte significativa de la producción, lo que impulsa los pedidos de acabado de aluminio y soluciones de unión de materiales mixtos. Las inversiones globales de fabricantes de equipos originales (OEM) en modernizaciones de líneas de acabado en 2024 apuntan a integrar arquitecturas de 800 V que requieren recubrimientos aislantes de alto voltaje. La gigafusión de grandes estructuras de aluminio requiere tolerancias de tratamiento superficial más estrictas para garantizar la precisión dimensional y la resistencia a la corrosión de los componentes estructurales. Las normas de contenido nacional en las economías del T-MEC impulsan la expansión de la capacidad a corto plazo en América del Norte.
Crecimiento rápido de la fabricación de productos electrónicos y PCB
El recubrimiento por pulsos y la deposición selectiva de aditivos en las fábricas de PCB reducen el uso de metal, lo que favorece la proliferación de dispositivos 5G. Los fabricantes de circuitos flexibles requieren recubrimientos que resistan millones de ciclos de flexión sin comprometer la conductividad. Los operadores de centros de datos buscan acabados mejorados para disipadores de calor a fin de optimizar la transferencia térmica de la refrigeración líquida para servidores de alta densidad.
Cambio de los fabricantes de equipos originales (OEM) hacia la ecoquímica
Las normas REACH europeas limitan el uso de cromo hexavalente, obligando a los fabricantes de automóviles a homologar alternativas trivalentes que ofrezcan una protección contra la corrosión comparable a un coste similar [1] Agencia Europea de Sustancias Químicas, «Directrices del Reglamento REACH», echa.europa.eu . Los mandatos de proveedores de Boeing y Ford buscan eliminar las PFAS, creando espacio para tensioactivos sin flúor. Los primeros en adoptarlas se enfrentan a incrementos de costes, pero a largo plazo se obtienen ahorros gracias a la reducción de las tasas de eliminación de residuos peligrosos y a una divulgación de información ESG favorable.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones ambientales a las sustancias químicas peligrosas | -1.1% | Global, con la aplicación más estricta en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Sustitución de metales por plásticos y compuestos | -0.8% | Regiones de fabricación avanzada, con enfoque en la industria automotriz y aeroespacial | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de sales de Ni y Cr | -0.6% | Impacto global, más severo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones ambientales a las sustancias químicas peligrosas
Las propuestas de la EPA dirigidas a PFAS y Cr (VI) impulsan los gastos de cumplimiento, desviando capital de la expansión de capacidad [2] Agencia de Protección Ambiental de EE. UU., “Sustancias químicas persistentes, bioacumulativas y tóxicas bajo TSCA”, epa.gov . El número limitado de proveedores de cromo autorizados por REACH reduce la disponibilidad de materia prima, lo que genera primas de precio temporales. Las empresas más pequeñas abandonan el mercado en lugar de invertir en nuevos sistemas de aguas residuales, concentrando así la demanda entre los actores más grandes con una infraestructura ambiental sólida.
Sustitución de metales por plásticos y compuestos
Los paquetes de baterías estructurales y los fuselajes compuestos reducen el contenido metálico, lo que reduce los volúmenes de acabado tradicionales. La consolidación de 370 piezas de Tesla, lograda mediante estructuras compuestas, pone de manifiesto este cambio. Sin embargo, las interfaces entre compuestos y metal plantean desafíos de corrosión galvánica que generan nuevos nichos de acabado centrados en imprimaciones y selladores especializados que unen sustratos disímiles.
Análisis de segmento
Por tipo: El dominio inorgánico impulsa la innovación de procesos
Los procesos inorgánicos representaron el 91.12 % de la cuota de mercado del acabado de metales en 2025, lo que los posiciona como la columna vertebral de las líneas de producción de alto volumen de automoción, electrónica y equipo pesado. Se proyecta que el tamaño del mercado del acabado de metales asociado con la química inorgánica se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 4.74 % hasta 2031, a medida que las tecnologías de recubrimiento por pulsos y galvanizado de aleación mejoran la calidad del depósito y reducen el consumo de recursos. Los recubrimientos de zinc-aluminio están ganando terreno en la protección de bajos de automóviles debido a su mayor resistencia al impacto de piedras y su compatibilidad con sustratos de metales mixtos. Los recubrimientos de conversión están optando por el cromo trivalente, y los selladores patentados están prolongando los ciclos de corrosión en la maquinaria marina y todoterreno.
Los fabricantes de electrodomésticos prefieren capas de polvo de película fina que proporcionen brillo y color uniformes, a la vez que cumplen con los límites de COV. Las pilas híbridas, que combinan bases galvanizadas de zinc-níquel con capas superiores de poliuretano, se utilizan en programas de trenes de aterrizaje aeroespaciales, lo que aumenta la diversidad funcional sin extender el tiempo de ciclo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: la diversidad en el desempeño impulsa el crecimiento
El sector automotriz representó el 38.35 % de la cuota de mercado del acabado de metales en 2025, y se espera que las tendencias de electrificación aumenten el volumen de colectores de baterías, barras colectoras y placas térmicas. Las cabinas de pintura optimizadas con IA y las líneas de recubrimiento de bobina a bobina reducen la duración del ciclo, lo que permite a los fabricantes de equipos originales (OEM) cumplir con los crecientes objetivos de producción vinculados al aumento anual de la producción de vehículos eléctricos. Los recubrimientos multifuncionales integrados incorporan protección contra interferencias electromagnéticas (EMI) y disipación térmica, optimizando el número de piezas en compartimentos compactos de transmisión.
Los dispositivos médicos representan el uso final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.22 %. El tamaño del mercado de acabados metálicos para dispositivos médicos se beneficia de las estrictas normas de validación de la FDA, que favorecen a los proveedores con un control de procesos comprobado. Las superficies de titanio pulverizadas con plasma promueven la integración ósea, mientras que los recubrimientos antimicrobianos de iones de plata reducen el riesgo de infección en el instrumental quirúrgico. Los fabricantes de acabados por contrato amplían la capacidad de las salas blancas de clase ISO para dar soporte a la electrónica implantable de última generación que incorpora características de oro y paladio a microescala.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de acabado de metales en la región Asia-Pacífico
La región Asia Pacífico controló el 41.05 % del tamaño del mercado de acabado de metales en 2025 y también registró la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 5.18 %, hasta 2031, impulsada por la producción de vehículos de China y las inversiones en PLI de la India en electrónica. Los proveedores regionales incorporan productos químicos trivalentes y sin flúor para satisfacer las necesidades de sus clientes exportadores. Los fabricantes de equipos originales (OEM) japoneses refinan recubrimientos de zinc-magnesio para vehículos de larga duración en las regiones costeras, mientras que las fábricas surcoreanas implementan celdas de recubrimiento impulsadas por IA para el empaquetado de chips de 5 nm.
Mercado de acabados metálicos de América del Norte
Norteamérica también es un mercado importante. Las normas del T-MEC impulsan el abastecimiento de piezas dentro del bloque, impulsando el desarrollo de nuevas plantas de acabado ubicadas cerca de los centros de ensamblaje fronterizos entre México y Estados Unidos. Las expansiones de Tesla en Texas y Nevada consumen grandes volúmenes de recubrimientos de aluminio ecológicos optimizados para geometrías de gigacasting. Las empresas aeroespaciales priorizan la calidad de los proveedores en cuanto a sistemas libres de PFAS, lo que impulsa la inversión en investigación y desarrollo y las mejoras de capital.
Mercado europeo de acabados metálicos
Europa mantiene su influencia gracias a los programas alemanes de vehículos eléctricos, las empresas aeroespaciales de primer nivel y los estrictos objetivos del Pacto Verde que premian los procesos con bajas emisiones de carbono. Los sectores marítimo y de alta mar nórdicos buscan capas ultragruesas de zinc, aluminio y magnesio que proporcionen una resistencia sostenida a la corrosión en las condiciones árticas. Las políticas de economía circular de la UE impulsan innovaciones en el reciclaje de baños y la recuperación de polvo.
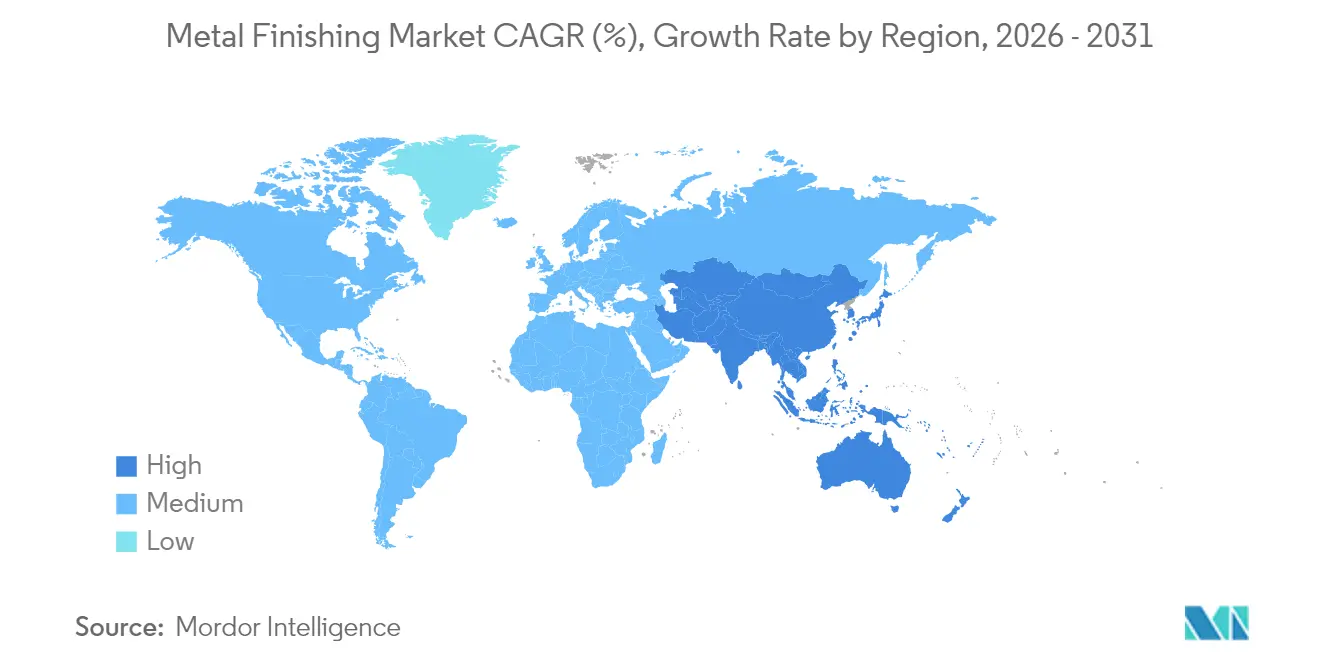
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor del acabado de metales comienza con los metales y los insumos químicos funcionales (sales de níquel y cromo, aleaciones de zinc y aluminio, ácidos y álcalis, productos químicos de conversión trivalente, tensioactivos y supresores de niebla, selladores y aditivos de proceso), luego pasa por los proveedores de equipos y consumibles (rectificadores, ánodos, filtración, sistemas de membrana, automatización y metrología, bastidores y accesorios) hacia talleres y líneas de acabado propias en los sectores automotriz, electrónico/PCB, aeroespacial, maquinaria pesada, dispositivos médicos y construcción. En la fase posterior, la cadena incluye programas de calificación y auditoría de fabricantes de equipos originales (OEM), distribución de productos químicos especializados y repuestos, y socios de gestión de residuos para el tratamiento de aguas residuales, manejo de lodos y recuperación de baños, con obligaciones de cumplimiento definidas por normas de fuente puntual como las Directrices de efluentes para el acabado de metales de la EPA de EE. UU. (40 CFR Parte 433) que abarcan la galvanoplastia, el anodizado, el recubrimiento, el fresado químico y la fabricación de PCB.
Los cuellos de botella y los factores que influyen en los costos se ubican cada vez más en la intersección de los materiales y el cumplimiento normativo. La volatilidad de la cadena de suministro de sales de níquel y cromo impulsa a los acabadores a adoptar controles de proceso más estrictos, mejoras en el rendimiento y la sustitución de aleaciones o productos químicos cuando las especificaciones lo permiten, mientras que el escrutinio de las sustancias perfluoroalquiladas (PFAS) y el cromo hexavalente modifica la disponibilidad y el uso aceptable de los supresores de niebla tradicionales en las operaciones de cromo. La fragmentación regulatoria también afecta el diseño de la red y la planificación de inversiones; por ejemplo, las revisiones de la Comisión de Control de la Calidad del Aire de Colorado al Reglamento 30 en 2026 restringen las nuevas líneas de acabado de cromo hexavalente y añaden requisitos de control y mantenimiento para las instalaciones existentes, lo que puede derivar el trabajo hacia operadores más grandes con una infraestructura sólida de contención y tratamiento de aguas residuales.
Panorama competitivo
El mercado del acabado de metales está moderadamente fragmentado, con grandes empresas químicas globales que aprovechan la escala y la integración vertical, mientras que los especialistas regionales ofrecen plataformas ecológicas a medida. La adopción de tecnología crea una clara brecha. Grandes empresas de acabado, alineadas con fabricantes de equipos originales (OEM), invierten en sistemas de calidad mejorados con IA y tratamiento de agua de circuito cerrado, lo que se traduce en mejoras en la eficiencia y en las puntuaciones ESG. Los talleres más pequeños se centran en un servicio rentable en las cadenas de suministro locales, pero se enfrentan a crecientes obstáculos de cumplimiento normativo y a la volatilidad de los materiales que reducen los márgenes. Los proveedores que desarrollan formulaciones de base biológica o surfactantes sin PFAS obtienen una ventaja competitiva a medida que las marcas globales establecen prohibiciones graduales de sustancias. Las oportunidades emergentes residen en los segmentos médico y aeroespacial de alto valor, donde la complejidad regulatoria protege los precios. Las empresas que demuestran protocolos validados de sala limpia, trazabilidad y un recubrimiento de metales preciosos con tolerancias estrictas consiguen contratos plurianuales. Los gemelos digitales y el mantenimiento predictivo en las celdas de recubrimiento mejoran el tiempo de actividad, lo que permite a los proveedores garantizar los plazos de entrega en programas automotrices justo a tiempo.
Líderes de la industria del acabado de metales
MKS | Atotec
Corporación Química Quaker que opera como Quaker Houghton
Henkel AG & Co. KGaA
OC Oerlikon Management AG
Honeywell International Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: MKS Inc. anunció una inversión de 25 millones de dólares para ampliar su planta de fabricación de equipos Atotech en Guangzhou, China, añadiendo 323,000 pies cuadrados de espacio y con el objetivo de duplicar la capacidad de producción para el cuarto trimestre de 2027. La mayor capacidad de equipos permite líneas de acabado de superficies de electrónica y PCB de mayor rendimiento y ayuda a reducir los plazos de entrega para los clientes que escalan la fabricación avanzada.
- Diciembre de 2025: Henkel AG & Co. KGaA presentó una nueva variante de color de su tecnología de recubrimiento orgánico delgado (TOC) para superficies metálicas de bobinas. Esta actualización añade funcionalidad estética y antifalsificación, manteniendo un enfoque de película delgada que puede reducir los pasos de procesamiento posteriores en comparación con recubrimientos más gruesos.
- Julio de 2024: Henkel AG & Co. KGaA combinó la pasivación y el pretratamiento de metales en un proceso de un solo paso, con el objetivo de mejorar la eficiencia de los recursos en la preparación de superficies. La integración de estos pasos puede reducir el consumo de agua y energía en las líneas de acabado y respalda los programas de fabricantes de equipos originales (OEM) que priorizan flujos de trabajo de pretratamiento con bajas emisiones y mayor rendimiento.
Alcance del informe sobre el mercado mundial de acabado de metales
Acabado de metal es un término utilizado para describir el proceso de colocar algún tipo de recubrimiento metálico en la superficie de una pieza metálica, generalmente denominada sustrato. También puede implicar la implementación de un proceso para limpiar, pulir o mejorar de otro modo una superficie. El acabado del metal cambia la superficie del objeto para mejorar su apariencia y durabilidad. El mercado está segmentado según el tipo, la aplicación y la geografía. El mercado está segmentado por tipo en acabado de metales inorgánicos, acabado de metales orgánicos y acabado de metales híbridos. El mercado está segmentado por aplicación en automoción, electrodomésticos, hardware, aeroespacial, equipos pesados, electrónica, construcción y otras aplicaciones. El informe ofrece tamaños de mercado y pronósticos para 15 países en las principales regiones. Para cada segmento, el dimensionamiento del mercado y los pronósticos se realizaron en función de los ingresos (USD) de todos los segmentos anteriores.
Por Tipo
| Acabado de metales inorgánicos | Revestimiento |
| Pretratamiento/Preparación de superficies | |
| Consumibles y repuestos | |
| galvanoplastia | |
| Galvanización | |
| Revestimiento electrolítico | |
| Recubrimientos de conversión | |
| Recubrimiento en polvo y pulverización térmica | |
| Anodizado | |
| Electropulido | |
| Acabado de metales orgánicos | |
| Acabado de metal híbrido |
por Aplicación
| Motorium |
| Electrodomésticos |
| Componentes metálicos |
| Joyería |
| Aeroespacial |
| Equipamiento pesado |
| Dispositivos médicos |
| Electrónica |
| Construcción |
| Otras aplicaciones |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Acabado de metales inorgánicos | Revestimiento |
| Pretratamiento/Preparación de superficies | ||
| Consumibles y repuestos | ||
| galvanoplastia | ||
| Galvanización | ||
| Revestimiento electrolítico | ||
| Recubrimientos de conversión | ||
| Recubrimiento en polvo y pulverización térmica | ||
| Anodizado | ||
| Electropulido | ||
| Acabado de metales orgánicos | ||
| Acabado de metal híbrido | ||
| por Aplicación | Motorium | |
| Electrodomésticos | ||
| Componentes metálicos | ||
| Joyería | ||
| Aeroespacial | ||
| Equipamiento pesado | ||
| Dispositivos médicos | ||
| Electrónica | ||
| Construcción | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de acabado de metales a nivel mundial?
El tamaño del mercado de acabado de metales alcanzó los USD 117.5 mil millones en 2026 y se proyecta que aumente a USD 146.08 mil millones para 2031.
¿Qué región aporta la mayor demanda de servicios de acabado de metales?
Asia Pacífico lideró con el 41.05% de la demanda mundial en 2025, impulsada por una sólida fabricación de automóviles y productos electrónicos.
¿Qué área de aplicación se está expandiendo más rápidamente en el acabado de metales?
Los dispositivos médicos registran la CAGR más alta, un 5.22 %, gracias a los estrictos requisitos de biocompatibilidad para implantes y herramientas quirúrgicas.
¿Cómo influyen las regulaciones ambientales en los productos químicos utilizados en el tratamiento de superficies?
Las restricciones de la EPA y la UE sobre los PFAS y el cromo hexavalente aceleran la adopción de alternativas trivalentes, libres de flúor y de base biológica.
¿Qué papel juega la inteligencia artificial en las líneas de producción modernas?
El control de procesos habilitado por IA mejora la uniformidad del espesor, reduce el consumo de metal y acorta los períodos de recuperación a menos de dos años.


