

Tamaño y participación en el mercado de espuma metálica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
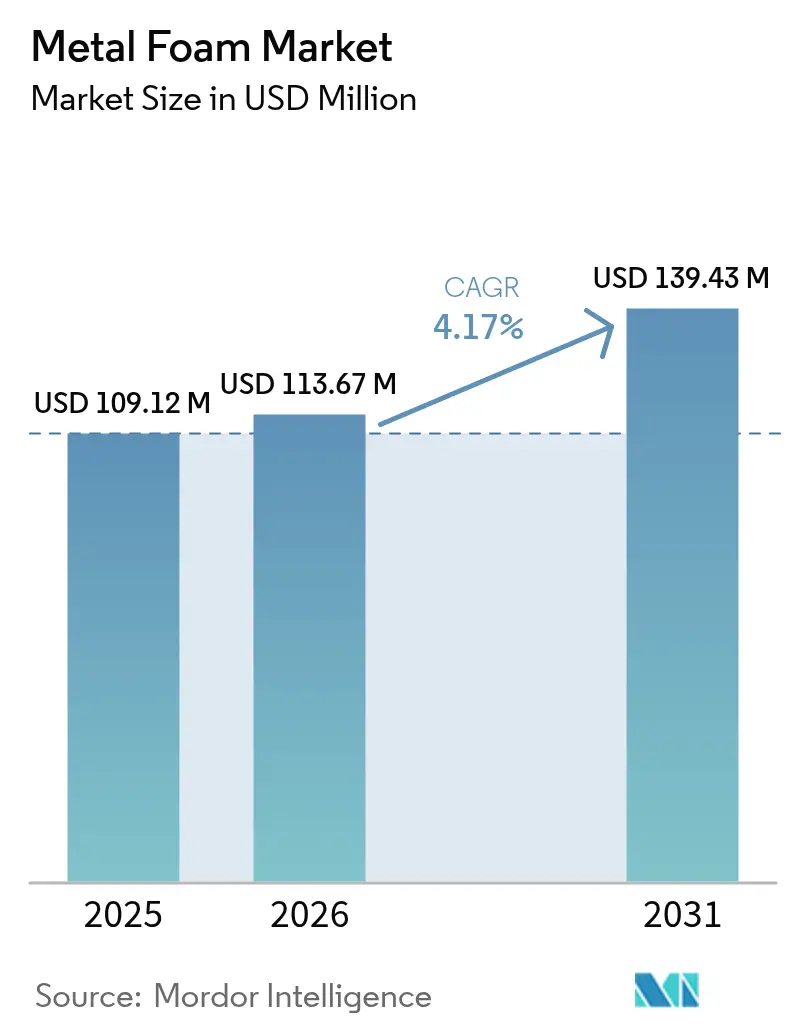
| Tamaño del mercado (2026) | USD 113.67 Million |
| Tamaño del mercado (2031) | USD 139.43 Million |
| Tasa de crecimiento (2026 - 2031) | 4.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de espuma metálica por Mordor Intelligence
El mercado de espumas metálicas alcanzó un valor de 109.12 millones de dólares en 2025 y se estima que crecerá desde los 113.67 millones de dólares en 2026 hasta los 139.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.17 % durante el período de pronóstico (2026-2031). La demanda constante de la industria automotriz, la absorción de energía aeroespacial y la gestión térmica de baterías respalda esta expansión, mientras que los nuevos casos de uso en la refrigeración de centros de datos y las pilas de combustible de hidrógeno amplían la base potencial para los proveedores. Las espumas de celda abierta dominan las soluciones de gestión térmica debido a que la porosidad interconectada aumenta la transferencia de calor por convección, mientras que las espumas de celda cerrada siguen siendo fundamentales para los absorbedores de energía de impacto y los componentes de flotabilidad. A nivel regional, Asia-Pacífico es el pilar del mercado de espumas metálicas debido a sus densas cadenas de suministro para la industria automotriz y electrónica y su rápida expansión de la capacidad de fundición de aluminio secundario. Los fabricantes están optando por la metalurgia de polvos para lograr una producción en volumen rentable, pero la fabricación aditiva está ganando terreno, ya que las impresoras 3D permiten crear estructuras reticulares complejas adaptadas a los objetivos de porosidad, resistencia y peso específicos de cada aplicación.
Conclusiones clave del informe
- Por tipo, la espuma de celda abierta representó el 48.25 % de la participación de mercado de espuma metálica en 2025; se proyecta que el mismo segmento se expanda a una CAGR del 4.92 % hasta 2031.
- Por material, el aluminio lideró con una participación del 56.55% del tamaño del mercado de espuma metálica en 2025, y mantiene el crecimiento previsto más rápido con una CAGR del 4.97%.
- Por proceso de fabricación, la pulvimetalurgia tuvo una participación de ingresos del 54.80 % en 2025, mientras que la fabricación aditiva registra la CAGR proyectada más alta, con un 4.74 % hasta 2031.
- Por aplicación, el sector automotriz representó una participación del 37.92% del tamaño del mercado de espuma metálica en 2025; otras aplicaciones, en particular las celdas de combustible de hidrógeno y los implantes biomédicos, están avanzando a una CAGR del 5.07% hasta 2031.
- Por geografía, Asia-Pacífico dominó con una participación de mercado de espuma metálica del 44.10 % en 2025 y se prevé que registre una CAGR del 5.03 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de espumas metálicas
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de aligeramiento en vehículos eléctricos y de combustión interna | + 1.2% | Global, con APAC y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Intensificación del enfoque aeroespacial en los absorbedores de energía de seguridad contra incendios y accidentes | + 0.8% | América del Norte y la UE, con repercusiones en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción rápida de disipadores de calor de espuma metálica en paquetes térmicos de baterías | + 1.0% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Corto plazo (≤ 2 años) |
| Nuevos diseños de intercambiadores de calor de pilas de combustible de hidrógeno que utilizan espumas de níquel | + 0.5% | UE y América del Norte, adopción temprana en Japón | Largo plazo (≥ 4 años) |
| Espumas de bioimplantes impresas en 3D personalizadas que aceleran la absorción ortopédica | + 0.4% | América del Norte y la UE, emergentes en APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de aligeramiento en vehículos eléctricos y de pasajeros con motor de combustión interna
Los fabricantes de automóviles globales continúan reduciendo la masa de los vehículos en busca de una mayor autonomía y el cumplimiento de las normas de ahorro de combustible, y los metales celulares se han convertido en parte integral de esta estrategia. Tesla integra nervaduras de espuma de aluminio dentro de las carcasas de las baterías del Model Y, reduciendo el peso y reforzando la resistencia a los impactos laterales [1] Departamento de Energía de EE. UU., “Capítulo 05 – Tecnología de materiales”, energy.gov . Las normas de la Unión Europea sobre el promedio de emisiones de CO₂ de la flota y el sistema de doble crédito de China también impulsan a los fabricantes hacia arquitecturas más ligeras que el mercado de espumas metálicas puede satisfacer. La familiaridad de la cadena de suministro con las aleaciones de aluminio facilita la calificación, lo que permite ciclos de adopción de modelos más rápidos. Paralelamente, los fabricantes de acero están experimentando con laminados compuestos de acero y espuma para vigas de parachoques, ampliando las opciones de materiales más allá del aluminio. A medida que los fabricantes de automóviles electrifican los modelos de gama de entrada, la sustitución de materiales se extiende a etapas posteriores de la cadena de suministro, ampliando el mercado total disponible para espumas de celda abierta y de celda cerrada.
Intensificación del enfoque aeroespacial en los absorbedores de energía para la seguridad contra incendios y accidentes
Los reguladores ahora exigen estructuras de cabina y carga que resistan escenarios de fuego prolongado, y las espumas metálicas compuestas superan a los paneles de acero inoxidable al mantener temperaturas del lado protegido por debajo de 379 °C después de 100 minutos a 825 °C. Por lo tanto, los fabricantes de aeronaves especifican insertos de aluminio celular y titanio para revestimientos vulnerables de la panza y carenados del tren de aterrizaje. Los programas de helicópteros militares priorizan la mejora del límite balístico sin penalizaciones por carga útil, lo que impulsa la demanda de nicho de blindaje de espuma de acero. Las plataformas aditivas permiten a los proveedores imprimir núcleos reticulares optimizados topológicamente en paneles sándwich, lo que reduce el número de piezas y el tiempo de mantenimiento. Dado que la cualificación de nuevos materiales en aviación requiere una inversión de capital intensiva, los primeros participantes obtienen una visibilidad duradera de los pedidos, lo que refuerza la resiliencia de los ingresos en el mercado de la espuma metálica.
Adopción rápida de disipadores de calor de espuma metálica en paquetes térmicos de baterías
Las espumas de cobre y aluminio de celda abierta, impregnadas con materiales de cambio de fase, enfrían las celdas cilíndricas y tipo bolsa, lo que reduce la fuga térmica. Estudios de laboratorio muestran una caída media de temperatura del 14 % con flujos de aire de 2 m s⁻¹ en comparación con disipadores de calor de placa sólida. Las gigafábricas de Asia-Pacífico han comenzado a insertar bloques de espuma entre las filas de módulos, un diseño que desacopla las celdas envejecidas y simplifica la detección de sobretemperatura. Los operadores de centros de datos imitan este enfoque, colocando espumas de níquel detrás de CPU de alta potencia para disipar los puntos calientes. En conjunto, estas implementaciones convierten la gestión térmica en el caso de uso de mayor escalabilidad dentro del mercado de espumas metálicas durante los próximos dos años.
Nuevos diseños de intercambiadores de calor de pilas de combustible de hidrógeno con espumas de níquel
Para mejorar la durabilidad de las membranas de intercambio de protones a densidades de corriente elevadas, los fabricantes de automóviles europeos están probando intercambiadores de calor de espuma de níquel que presentan voltajes de polarización de alrededor de 10 mV a 40 mA cm⁻², muy por debajo de los de las placas convencionales. El esqueleto poroso conserva la integridad mecánica en entornos ácidos, a la vez que proporciona una gran superficie para la humidificación. El desarrollo de infraestructuras en Francia y Alemania, con el apoyo de centros de hidrógeno público-privados, genera una demanda comercial temprana de espumas de níquel. En etapas posteriores, las plantas petroquímicas evalúan recuperadores de espuma de níquel para el reformado con vapor a alta temperatura, lo que podría abrir un canal industrial para los proveedores una vez que aumente el volumen de transporte.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Se requiere una alta inversión para el espumado por fusión escalable y el posmecanizado. | -1.1% | Global, que afecta especialmente a las PYME de los mercados emergentes | Mediano plazo (2-4 años) |
| Disponibilidad limitada de volumen de grado industrial fuera del aluminio | -0.7% | Global, con una grave escasez de aplicaciones especializadas | Corto plazo (≤ 2 años) |
| Complejidad del reciclaje de espumas metálicas compuestas multifásicas | -0.3% | La UE y América del Norte, impulsadas por las regulaciones de la economía circular | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Se requiere una alta inversión para el espumado por fusión escalable y el posmecanizado
Los hornos industriales de espumado por fusión dependen de la inyección controlada de gas, la puesta en escena precisa de la temperatura y el enfriamiento rápido, una inversión que puede superar los 4 millones de dólares para una línea de tamaño medio [2] Departamento de Seguridad Nacional de EE. UU., “Amenaza de acceso limitado de EE. UU. a materias primas críticas”, dhs.gov . Las pequeñas y medianas empresas encuentran tales gastos prohibitivos, lo que limita la diversidad de proveedores en la industria de la espuma metálica. El recorte CNC posterior al proceso y el sellado de la superficie añaden capas de costos incrementales porque la celosía celular es propensa a las rebabas y requiere tolerancias estrictas en los accesorios aeroespaciales. Aunque la fabricación aditiva evita algunos gastos de herramientas, los sistemas de lecho de polvo láser conllevan su propio CAPEX elevado y mantienen estrictos protocolos de acondicionamiento del polvo. Las subvenciones gubernamentales en Norteamérica y los créditos fiscales en la UE alivian la carga, pero persisten las brechas de financiación en los mercados emergentes donde los bancos locales clasifican los materiales avanzados como de alto riesgo.
Complejidad del reciclaje de espumas metálicas compuestas multifásicas
Las espumas compuestas que combinan matrices de aluminio con rellenos cerámicos o poliméricos superan a las alternativas monolíticas, pero presentan dificultades para su desmontaje al final de su vida útil. La trituración mecánica contamina los flujos de fusión con incombustibles, lo que contraviene los umbrales de reciclaje de la UE en el marco de la Acción para la Economía Circular. Las rutas pirometalúrgicas permiten recuperar fracciones metálicas, pero la intensidad energética reduce el ahorro de costes. A medida que los fabricantes de automóviles se comprometen con cadenas de suministro de circuito cerrado, las primas por reciclabilidad podrían favorecer a las espumas monofásicas a menos que surjan mejores procesos de separación. En Norteamérica, consorcios de investigación y desarrollo exploran la lixiviación química de aglutinantes para mejorar la circularidad, pero la comercialización aún está a varios años de distancia, lo que dificulta una implantación más amplia en productos de consumo de gran volumen.
Análisis de segmento
Por tipo: Dominancia de celdas abiertas impulsada por aplicaciones térmicas
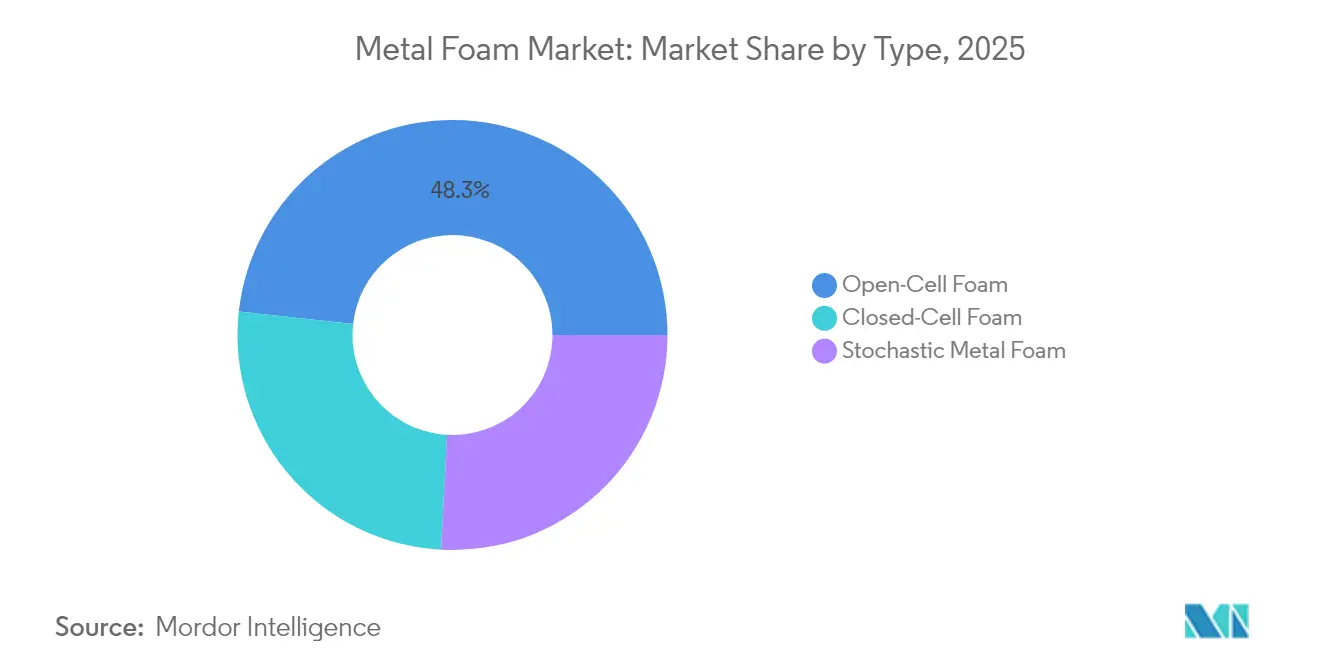
Las espumas de celda abierta representaron el 48.25 % de la cuota de mercado de las espumas metálicas en 2025, lo que refleja la amplia demanda de núcleos de gran superficie en paquetes de baterías, intercambiadores de calor y placas frías para centros de datos. Su porosidad permite flujos convectivos que disipan los puntos calientes, una capacidad de la que carecen las espumas de celda cerrada. Se prevé que el segmento de celdas abiertas registre una tasa de crecimiento anual compuesta (TCAC) del 4.92 % hasta 2031, consolidando su liderazgo en el mercado de las espumas metálicas. Un estudio de la Academia Mundial de Ciencias, Ingeniería y Tecnología confirma que la combinación de ultrasonidos con estructuras de celda abierta puede aumentar los coeficientes de transferencia de calor hasta en un 38 %, lo que refuerza su aplicación.
Las espumas de celda cerrada mantienen su relevancia donde predominan la flotabilidad, la resistencia a la infiltración y el rendimiento en caso de impactos compresivos. Los mamparos aeronáuticos y los módulos de flotabilidad para alta mar se basan en celdas estancas a los gases para evitar inundaciones. Los proveedores ahora ofrecen laminados híbridos que combinan un núcleo de celda abierta con una capa de celda cerrada, equilibrando el rendimiento térmico, mecánico y de impermeabilidad en un solo panel.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material: El liderazgo del aluminio se enfrenta a una competencia emergente
Con una cuota de mercado del 56.55 % en 2025, el aluminio es la base de la mayoría de los despliegues aeroespaciales y de movilidad gracias a su favorable relación resistencia-peso y su fácil reciclabilidad. Se prevé que el segmento de aluminio en el mercado de espumas metálicas se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.97 % hasta 2031, impulsada por la modernización de las cabinas de aeronaves y el rediseño de los chasis de vehículos eléctricos que sustituyen las láminas estampadas. Las aleaciones de aluminio de ultraalta resistencia, infundidas con metales de transición, prolongan la resistencia a la fatiga, liberando zonas de mayor carga, como las zonas de deformación de la carcasa de la batería.
Las espumas de cobre sirven como disipadores térmicos en electrónica, donde la conductividad supera las pérdidas de masa, mientras que las espumas de níquel destacan en pilas de combustible de hidrógeno y líneas de proceso de alta temperatura. Las variantes de magnesio y acero se utilizan en aplicaciones marinas y de blindaje antiexplosiones, respectivamente. La dinámica de sustitución de materiales depende de los diferenciales de precios de las aleaciones; a medida que el aluminio se ajusta, los fabricantes de equipos originales (OEM) pueden adoptar insertos de espuma de cobre a pesar del coste para la refrigeración esencial. Por lo tanto, los proveedores especializados diversifican sus carteras de polvos para cubrir el riesgo de las materias primas y preservar la continuidad de los pedidos.
Por proceso de fabricación: la pulvimetalurgia lidera a pesar del crecimiento de la fabricación aditiva
Las rutas de pulvimetalurgia (PM) captaron el 54.80 % de los ingresos de 2025, aprovechando la experiencia de décadas en sinterización, trasladada de la pulvimetalurgia convencional a formatos celulares. El utillaje de PM se amortiza rápidamente en piezas de gran volumen, como los absorbedores de energía para automóviles, lo que ofrece una economía unitaria favorable. Las caderas y placas craneales con topología optimizada se benefician de gradientes reticulares inalcanzables mediante moldes, lo que ilustra cómo la impresión 3D amplía el espacio de diseño práctico en el mercado de la espuma metálica.
La espumación por fusión sigue siendo importante para palanquillas de gran tamaño donde el control de la porosidad de la PM resulta difícil, como las defensas flotantes de buques. La deposición química en fase de vapor y la electrodeposición permiten alcanzar espesores de pared ultrafinos, necesarios en disipadores térmicos de microcanales para la aviónica satelital. Los procesos híbridos ahora fusionan núcleos de PM con revestimientos impresos por láser en una sola celda de producción, lo que acorta los plazos de fabricación de prototipos. Esta convergencia recapitaliza las instalaciones existentes al integrar controles digitales en hornos y prensas ya establecidos.
Por aplicación: el dominio del sector automotriz se ve desafiado por los sectores emergentes
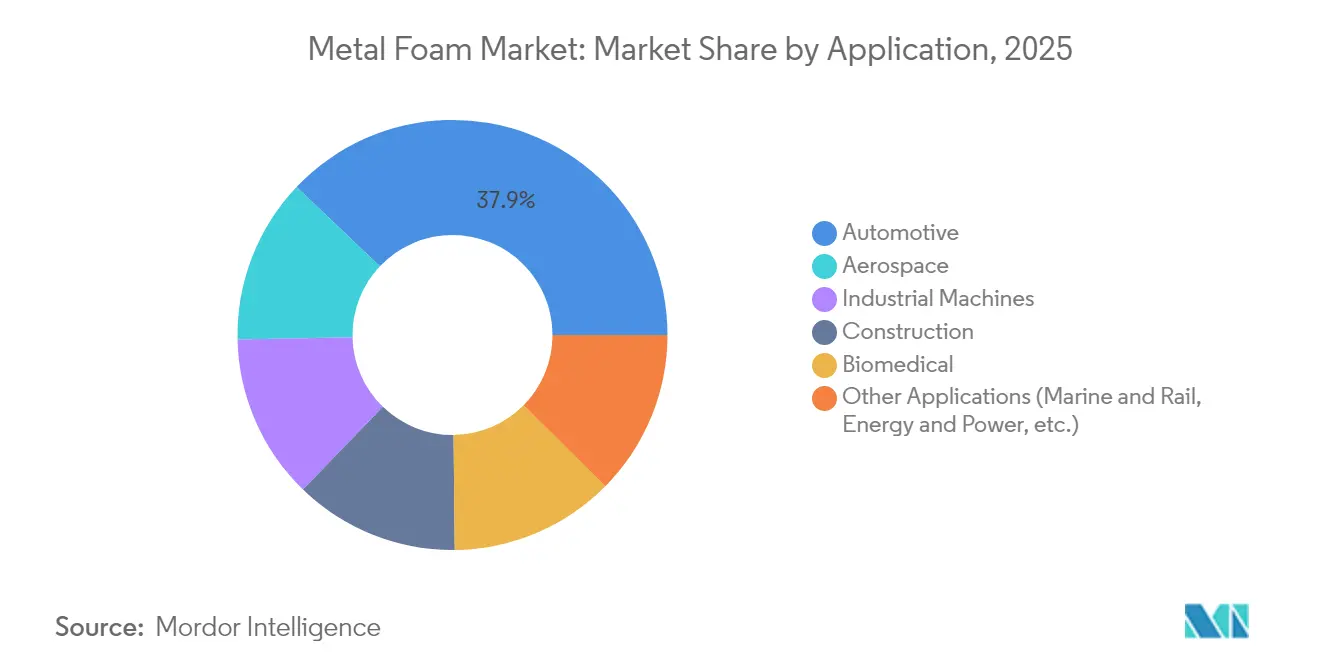
Las aplicaciones automotrices representaron el 37.92 % del mercado de espumas metálicas en 2025, lideradas por vigas de parachoques, soportes de batería y amortiguadores NVH que aprovechan la absorción de energía celular. La penetración global de vehículos eléctricos impulsa la demanda creciente de espumas de aluminio y cobre; sin embargo, el aligeramiento de los vehículos de combustión interna continúa, preservando una amplia base de clientes.
Otras aplicaciones, como las pilas de combustible de hidrógeno, los refrigeradores marinos, los implantes biomédicos y los esparcidores para centros de datos, presentan el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.07 % hasta 2031. Este auge se debe en parte a la regulación: el programa europeo "Fit-for-55" favorece los camiones de hidrógeno, y hospitales de todo el mundo instalan espaciadores de rodilla de titanio poroso que reducen drásticamente las cirugías de revisión. El sector aeroespacial, aunque de menor volumen, mantiene márgenes superiores gracias a que los procesos de certificación protegen a los operadores tradicionales. Los usuarios de maquinaria industrial instalan espumas de cobre en las carcasas de servoaccionamientos de alta resistencia para controlar los gradientes térmicos, lo que refuerza un perfil de demanda diversificado que aísla el mercado de las espumas metálicas de las fluctuaciones de un solo sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
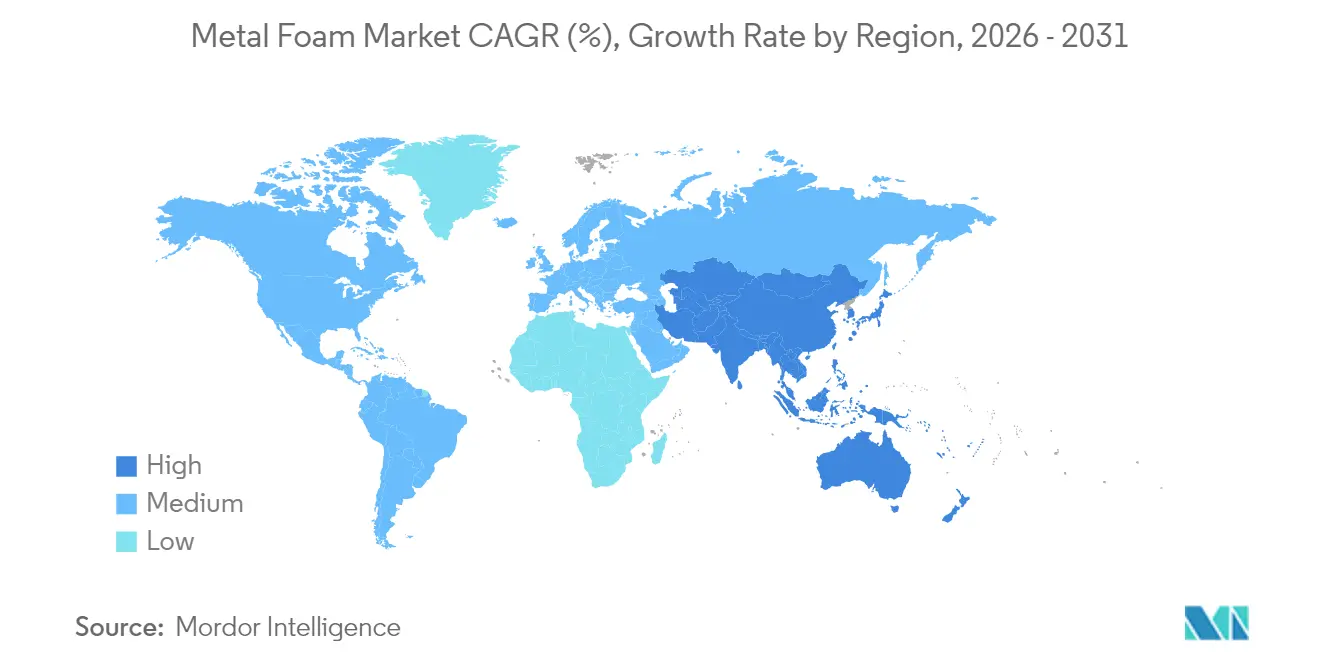
Asia-Pacífico representó el 44.10 % de los ingresos globales en 2025. La expansión de las gigafábricas en Guangdong, junto con los núcleos reticulares mecanizados con precisión de Japón para propulsores satelitales, sustenta una tasa de crecimiento anual compuesta (TCAC) regional del 5.03 % hasta 2031. Las economías de la ASEAN, en particular Vietnam y Tailandia, atraen la relocalización del ensamblaje electrónico, lo que genera un nuevo atractivo para las espumas de cobre de celda abierta en racks de servidores. Los conglomerados surcoreanos invierten en capacidad de producción de espuma de níquel para camiones de hidrógeno, aprovechando los subsidios gubernamentales para amortizar las líneas de electroformado.
Norteamérica se ve impulsada por la financiación federal para intercambiadores de calor de energía nuclear y programas de blindaje de defensa. Advanced Materials Manufacturing obtuvo 3.1 millones de dólares en subvenciones para escalar espumas compuestas a base de níquel para módulos de reactores. El corredor automotriz mexicano en Coahuila especifica espumas de aluminio para estructuras ligeras, lo que garantiza la diversificación de la demanda continental. La canadiense CYMAT Technologies obtuvo un pedido de 21,000 unidades de cilindros SmartMetal para las fuerzas armadas francesas, lo que ilustra cómo las empresas regionales exportan su experiencia especializada a clientes globales.
Europa prioriza la sostenibilidad y la ingeniería de vanguardia. Proveedores alemanes integran núcleos de espuma en paneles sándwich de fibra de carbono para bases de vehículos eléctricos de lujo, en consonancia con el Mecanismo de Ajuste en Frontera de Carbono de la UE, que favorece los insumos de bajas emisiones. Los clústeres franceses de hidrógeno desarrollan disipadores térmicos de espuma de níquel, mientras que startups biomédicas italianas imprimen en 3D redes de tantalio para implantes de cadera. Las economías de reciente industrialización de Sudamérica y Oriente Medio adoptan espumas de aluminio para fachadas de edificios modulares y equipos de desalinización, lo que contribuye con volúmenes incrementales y en aumento al mercado de las espumas metálicas.

Análisis de la cadena de valor
En la fase inicial, la cadena de valor comienza con metales base (aluminio, níquel, cobre) y aleaciones que alimentan procesos basados en fusión o en polvo. Los consumibles del proceso, como agentes espumantes y estabilizadores, junto con polvos y aglutinantes para metalurgia de polvos (PM) y fabricación aditiva, influyen en la distribución del tamaño de poro y la repetibilidad. El equipo y el conocimiento técnico constituyen un obstáculo importante en la cadena, incluyendo la sinterización y el prensado en atmósfera controlada para PM, los sistemas de inyección de gas y enfriamiento para la formación de espuma en estado fundido, y los pasos de acabado superficial y unión (mecanizado, sellado, soldadura fuerte, adhesión) necesarios para integrar las espumas en baterías, paneles sándwich y absorbedores de energía.
En la fase intermedia, los productores de espuma transforman metales en formas de celda abierta y cerrada mediante metalurgia de polvos (PM), espumado por fusión, electrodeposición y otros métodos especializados, para luego suministrar núcleos semiacabados, lingotes, láminas o piezas con forma casi final. La generación de valor en la fase posterior recae en los proveedores e integradores de nivel 1 que incorporan las espumas en ensamblajes, como estructuras de choque para automóviles y carcasas de baterías, insertos de protección contra incendios y colisiones para la industria aeroespacial, y componentes de gestión térmica y de hidrógeno, con la cualificación OEM y la validación en campo como siguiente paso. Los cuellos de botella comunes incluyen los plazos de cualificación, la consistencia en los datos de rendimiento a alta velocidad de deformación entre proveedores y la ampliación de la producción más allá del aluminio a volúmenes de grado industrial para espumas de níquel y cobre, lo que aumenta la dependencia de la capacidad local de PM, la capacidad de acabado y la caracterización repetible para respaldar la adopción en múltiples industrias.
Panorama competitivo
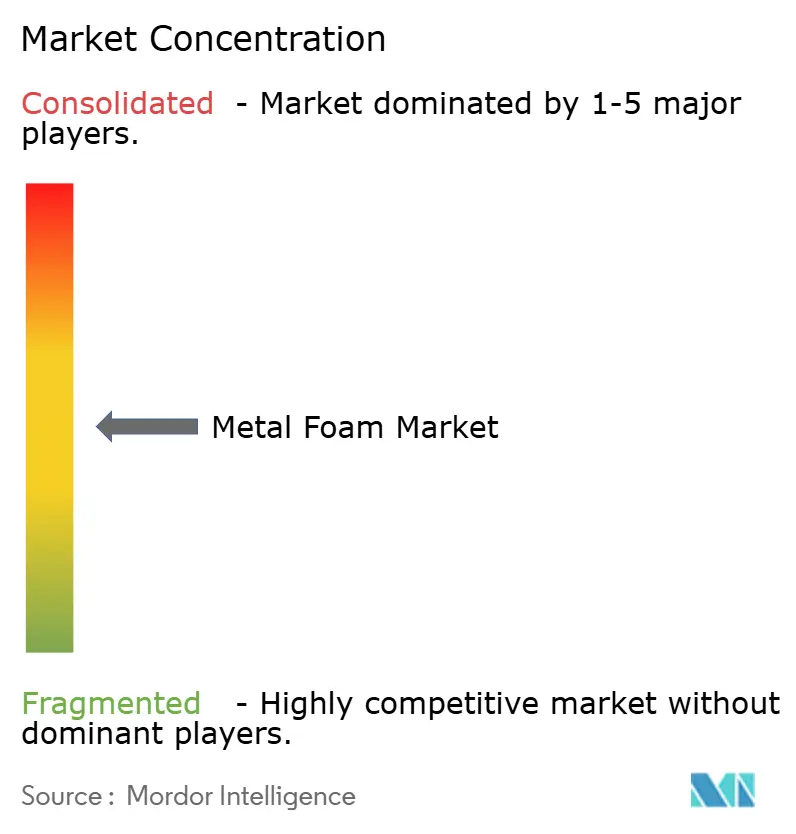
El mercado de la espuma metálica presenta una fragmentación moderada, centrada en especialistas de tamaño mediano en lugar de conglomerados integrados verticalmente. CYMAT Technologies aprovecha la espumación patentada por inyección de gas para abastecer a clientes de los sectores de defensa, arquitectura y ferrocarril, captando pedidos recurrentes como el programa francés de cilindros SmartMetal. La intensidad competitiva depende de la aplicación: las cadenas de valor de la automoción presentan presión de costes, lo que favorece a las grandes empresas de fabricación de componentes que logran economías de escala, mientras que los dispositivos biomédicos toleran costes unitarios más elevados en favor de la personalización, lo que beneficia a las impresoras ágiles. Las solicitudes de patente se centran en la composición de la aleación y el control del gradiente de poros, lo que constituye una barrera crítica para los seguidores rápidos.
Líderes de la industria de la espuma metálica
Alantum
Aluinvent
CYMAT Technologies Ltd.
Aeroespacial ERG
Havel metal foam GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Investigadores del Helmholtz-Zentrum Hereon informaron sobre la producción de espuma de magnesio utilizando polvo de concha de ostra molida como agente espumante sostenible y no tóxico. Este trabajo abre el camino hacia la fabricación de espuma con menor toxicidad y en consonancia con la economía circular, lo que puede contribuir a ampliar las opciones de materiales más allá del aluminio para programas de aligeramiento de peso.
- Septiembre de 2025: CYMAT Technologies Ltd. firmó un acuerdo de colaboración con un fabricante global de componentes automotrices de primer nivel para el diseño y la fabricación de componentes de absorción de energía. Este acuerdo acerca a CYMAT a las cadenas de suministro de los fabricantes de equipos originales (OEM), donde la integración validada y las plataformas de componentes estandarizadas aceleran la adopción de espuma de aluminio estabilizada en las estructuras de los vehículos.
- Agosto de 2024: CYMAT Technologies recibió su primer pedido comercial de 21 000 cilindros de espuma de aluminio estabilizada SmartMetal para municiones de defensa no letales destinadas a las Fuerzas Armadas francesas. Este pedido puso de manifiesto que la defensa constituye un canal de producción recurrente para los fabricantes de espuma de aluminio y contribuyó a consolidar el aumento de la producción mediante la demanda generada por el programa.


Alcance del informe del mercado global de espuma metálica
El informe de mercado de espuma de metal incluye:
| Espuma de célula abierta |
| Espuma de celda cerrada |
| Espuma metálica estocástica |
| Aluminio: |
| Cobre |
| Níquel |
| Otros materiales (magnesio, acero, aleaciones) |
| Ruta de la pulvimetalurgia |
| Ruta de espuma fundida |
| Fabricación aditiva / Impresión 3D |
| Otros procesos de fabricación (CVD y electrodeposición, etc.) |
| Motorium |
| Aeroespacial |
| Maquinas industriales |
| Construcción |
| Informática |
| Otras aplicaciones (marina y ferroviaria, energía y potencia, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Espuma de célula abierta | |
| Espuma de celda cerrada | ||
| Espuma metálica estocástica | ||
| Por material | Aluminio: | |
| Cobre | ||
| Níquel | ||
| Otros materiales (magnesio, acero, aleaciones) | ||
| Por proceso de fabricación | Ruta de la pulvimetalurgia | |
| Ruta de espuma fundida | ||
| Fabricación aditiva / Impresión 3D | ||
| Otros procesos de fabricación (CVD y electrodeposición, etc.) | ||
| por Aplicación | Motorium | |
| Aeroespacial | ||
| Maquinas industriales | ||
| Construcción | ||
| Informática | ||
| Otras aplicaciones (marina y ferroviaria, energía y potencia, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de espuma metálica?
El tamaño del mercado de espuma metálica fue de USD 113.67 millones en 2026 y se prevé que alcance los USD 139.43 millones para 2031.
¿Qué región tiene la mayor participación en el mercado de espuma metálica?
Asia-Pacífico lideró con una participación en los ingresos del 44.10 % en 2025, impulsada por los expansivos ecosistemas de vehículos eléctricos y aluminio secundario de China.
¿Qué segmento de aplicaciones domina la demanda?
Las aplicaciones automotrices contribuyeron con el 37.92 % del valor de 2025 debido a los estrictos mandatos de reducción de peso y seguridad en caso de colisión en los vehículos eléctricos y convencionales.
¿Qué tan rápido está creciendo la fabricación aditiva dentro del mercado?
Se proyecta que la fabricación aditiva registre una CAGR del 4.74 % entre 2026 y 2031, la más rápida entre las rutas de producción.
¿Cuál es la principal restricción que frena una adopción más rápida?
La alta inversión de capital para equipos de espumado fundido y el posterior mecanizado de precisión resta aproximadamente 1.1 puntos porcentuales al pronóstico general de CAGR.
Última actualización de la página:



