

Tamaño y participación en el mercado de compuestos de matriz metálica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 517.99 Million |
| Tamaño del mercado (2031) | USD 706.88 Million |
| Tasa de crecimiento (2026 - 2031) | 6.40% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de compuestos de matriz metálica por Mordor Intelligence
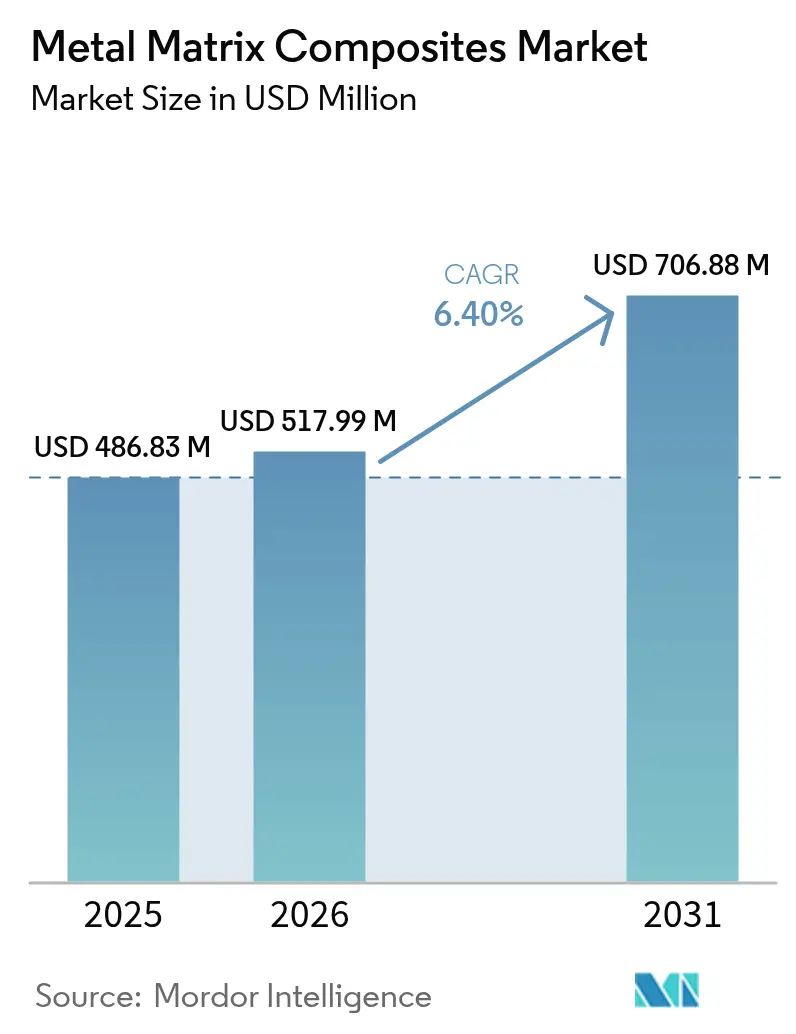
Se espera que el tamaño del mercado de compuestos de matriz metálica crezca de USD 486.83 millones en 2025 a USD 517.99 millones en 2026 y se prevé que alcance USD 706.88 millones para 2031 con una CAGR del 6.40% durante 2026-2031. La creciente demanda aeroespacial de reducción de peso estructural, el giro de los vehículos eléctricos hacia paquetes de baterías de alto flujo de calor y la convergencia de la fabricación aditiva con la metalurgia de polvos aceleran la adopción de materiales. Los sistemas establecidos a base de aluminio dominan porque cumplen con las estrictas vías de certificación, mientras que las variantes refractarias abren oportunidades en vehículos hipersónicos y turbinas de gas. Las aplicaciones de frenos y sistemas de transmisión automotriz intensifican el uso de discos de aluminio reforzados con carburo de silicio que reducen la masa no suspendida y mejoran la estabilidad térmica. Simultáneamente, la infraestructura 5G impulsa a los fabricantes de electrónica a especificar compuestos que disipen cargas de calor ≥100 W/cm². Aunque los precios elevados persisten, la fabricación aditiva basada en láser y el procesamiento por fricción-agitación están reduciendo los costes por pieza y ampliando la libertad de diseño, lo que permite que el mercado de los compuestos de matriz metálica penetre en los programas de producción en volumen.
Conclusiones clave del informe
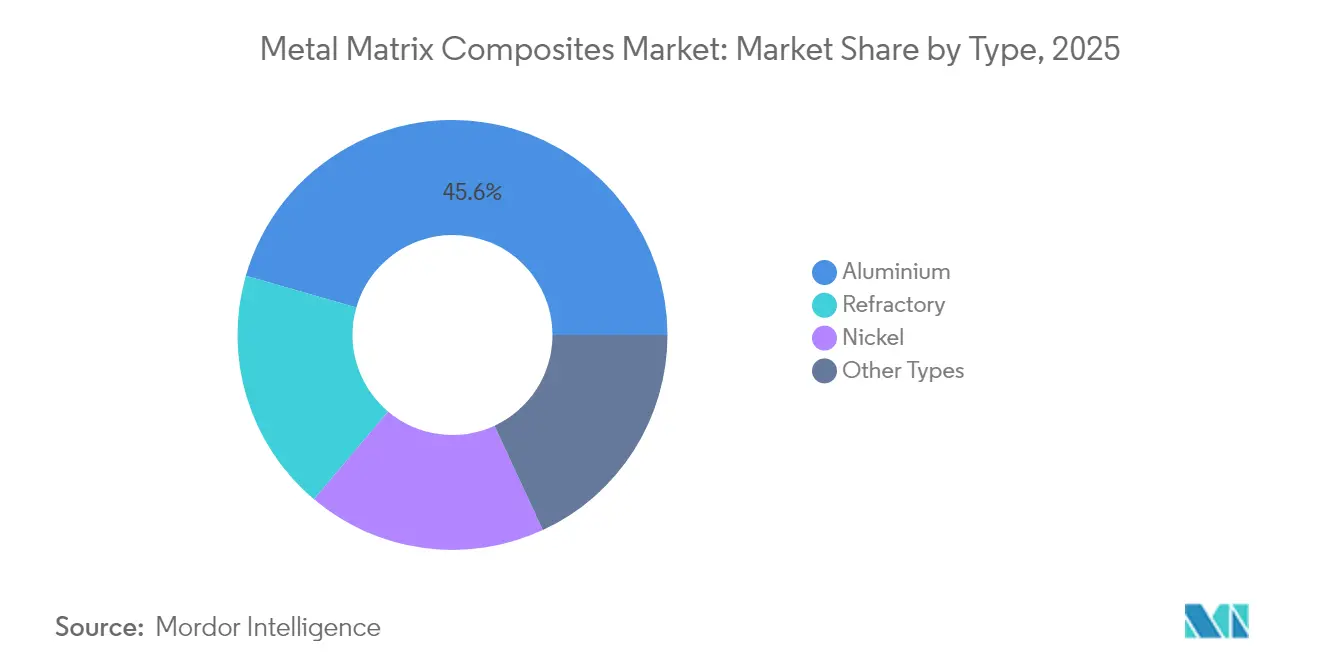
- Por tipo, el aluminio lideró con el 45.55% de la participación de mercado de compuestos de matriz metálica en 2025, mientras que se prevé que los refractarios se expandan a una CAGR del 7.36% hasta 2031.
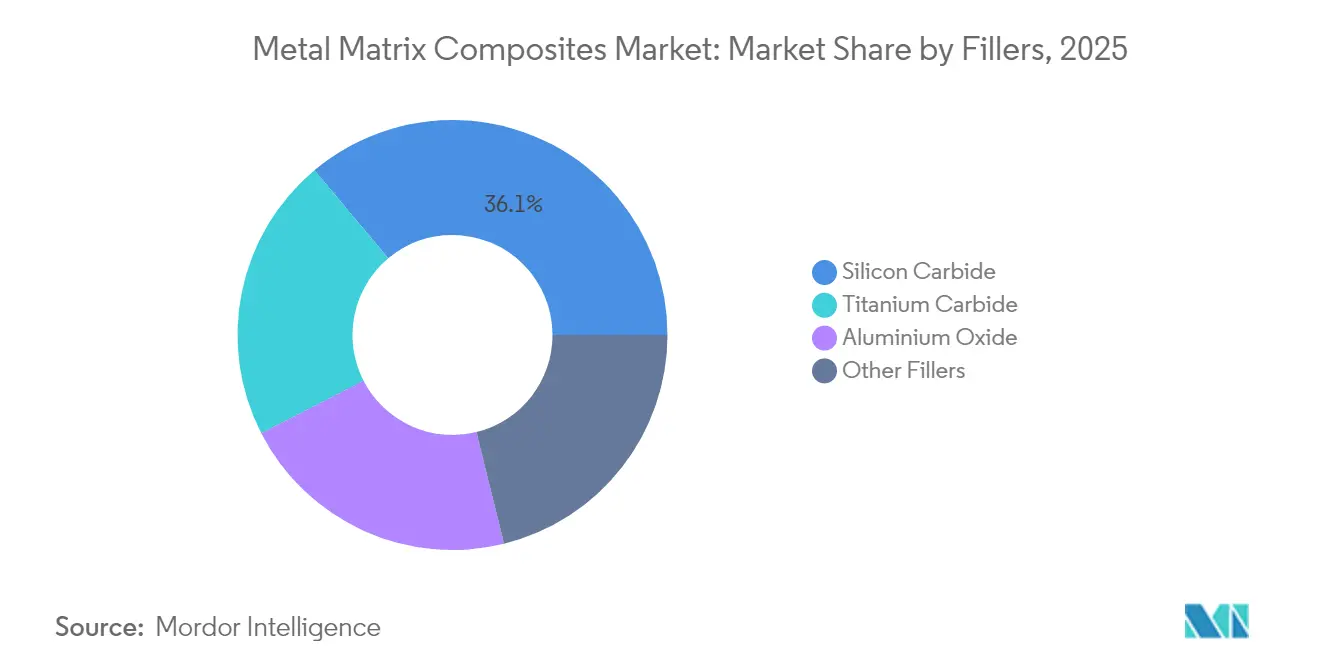
- Por rellenos, el carburo de silicio tuvo una participación del 36.10% del tamaño del mercado de compuestos de matriz metálica en 2025; se proyecta que el carburo de titanio crezca a una CAGR del 7.05% hasta 2031.
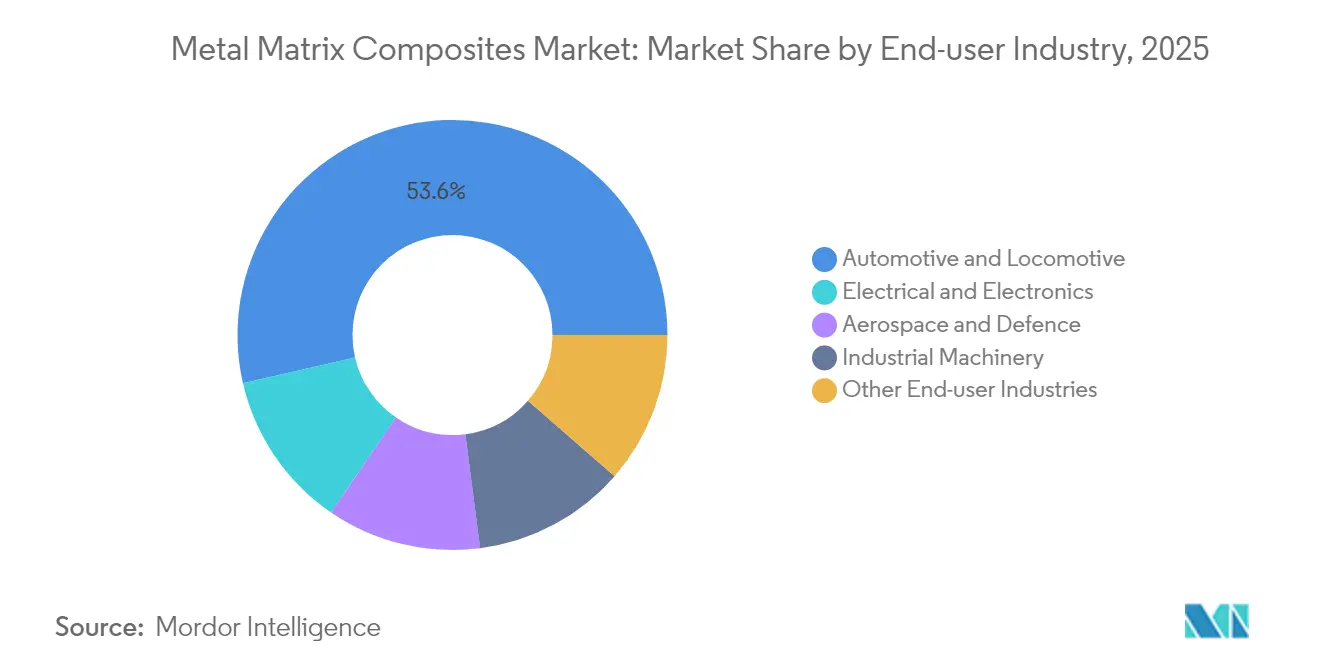
- Por industria de usuario final, la automotriz y la locomotora representaron el 53.60 % del tamaño del mercado de compuestos de matriz metálica en 2025, mientras que la eléctrica y la electrónica avanzarán a una CAGR del 7.56 % hasta 2031.
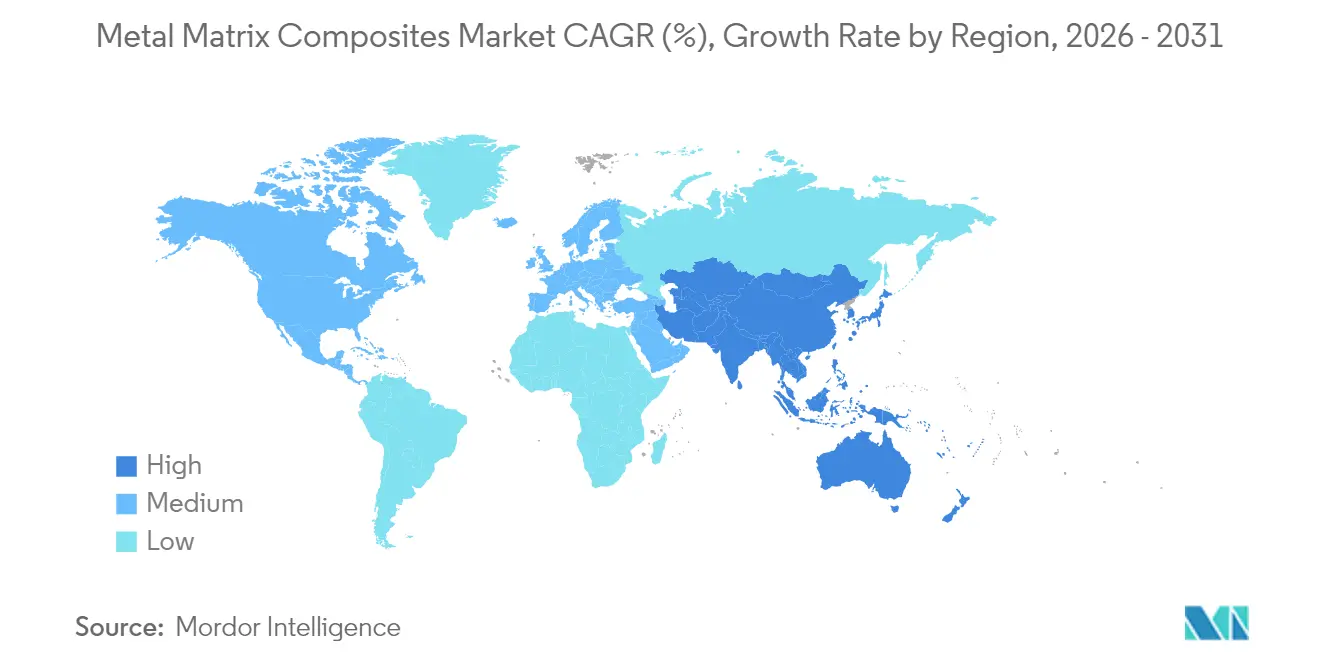
- Por geografía, América del Norte lideró con una participación de ingresos del 32.40 % en 2025 y se espera que Asia-Pacífico registre la CAGR más alta con un 7.22 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de compuestos de matriz metálica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de materiales ligeros en la industria aeroespacial y de defensa | + 1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| La rápida necesidad de materiales avanzados de gestión térmica impulsada por los vehículos eléctricos | + 1.5% | Núcleo de Asia-Pacífico, propagación a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Cambio en la industria automotriz hacia componentes de freno y tren motriz de aluminio reforzado con SiC | + 1.2% | Global, liderado por los centros automotrices de APAC | Mediano plazo (2-4 años) |
| Propiedades mecánicas y térmicas superiores a las de los metales convencionales | + 1.0% | Global | Largo plazo (≥ 4 años) |
| Adopción de fabricación aditiva para disipadores de calor MMC complejos | + 0.9% | América del Norte y Europa, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de materiales ligeros en la industria aeroespacial y de defensa
Los materiales de base aeroespaciales reducen el peso estructural para ampliar el alcance y la carga útil, lo que impulsa el uso de compuestos de matriz de aluminio y titanio en revestimientos de fuselajes, cuerpos de misiles y paneles de satélites. Los programas hipersónicos requieren revestimientos que resistan gradientes térmicos extremos, lo que impulsa el uso de matrices refractarias en los procesos de certificación. Los contratistas de defensa ahora especifican compuestos de matriz metálica para carcasas de guerra electrónica, donde el ahorro de masa se traduce en ganancias de densidad de potencia relevantes para la misión. Las normas ECSS y MIL-HDBK-17 rigen los métodos de prueba y facilitan la certificación, lo que permite una inserción más rápida en el hardware de vuelo. La inversión histórica de Lockheed Martin en componentes SupremEX™ subraya el compromiso a largo plazo con los metales compuestos.
La rápida necesidad de materiales avanzados de gestión térmica impulsada por los vehículos eléctricos
Los vehículos eléctricos de carga rápida generan flujos de calor localizados que superan los 100 W/cm² alrededor de las pestañas de la batería y los módulos de potencia. El aluminio reforzado con carburo de silicio distribuye el calor entre un 40 y un 60 % mejor que el aluminio convencional, manteniendo los presupuestos de masa del paquete de baterías. Las matrices de cobre mejoradas con diamante y grafeno surgen para las placas base de los inversores donde la coincidencia del coeficiente de expansión térmica mitiga la fatiga de la soldadura [1] Materials Journal Editorial Board, “Advanced Thermal Interface Materials for EVs,” mdpi.com . Fabricantes de automóviles como Tesla y BYD incorporan estos compuestos en arquitecturas de interfaz térmica de próxima generación. El despliegue paralelo de macroceldas 5G intensifica la demanda interindustrial de soluciones idénticas de disipadores de calor, multiplicando los volúmenes de pedidos para los proveedores calificados.
Cambio en la industria automotriz hacia componentes de freno y tren motriz de aluminio reforzado con SiC
Las plataformas de vehículos premium sustituyen los discos de freno de hierro fundido por alternativas de SiC-Al que reducen el peso del rotor en más de un 50 % y mejoran la resistencia al desgaste, lo que aumenta directamente la autonomía de conducción eléctrica. Los ciclos de trabajo del frenado regenerativo imponen rápidas oscilaciones térmicas; los compuestos mantienen la estabilidad dimensional, evitando las vibraciones comunes en los metales monolíticos. Mercedes-Benz adoptó rotores compuestos en los modelos AMG, mientras que BMW los utiliza en los sedanes de la serie M. Además de los frenos, las carcasas de transmisión fabricadas mediante fundición a presión integran preformas de refuerzo para aumentar la conductividad térmica sin comprometer la mecánica. La norma ISO 26262 impulsa a los fabricantes de equipos originales (OEM) hacia materiales con modos de fallo predecibles y datos estadísticos robustos.
Propiedades mecánicas y térmicas superiores a las de los metales convencionales
Los compuestos de matriz metálica combinan la dureza del refuerzo con la ductilidad de la matriz, alcanzando niveles de resistencia superiores a 900 MPa a densidades inferiores a las del acero, según una investigación de la Universidad de Purdue. Las espumas metálicas compuestas absorben la energía del impacto 100 veces más eficazmente que el aluminio sólido, a la vez que reducen la masa en un 70 %, lo que abre nuevas oportunidades para el blindaje y la gestión de la energía de impacto. Las capas intermetálicas nanolaminadas mitigan la fragilidad interfacial, prolongando la resistencia a la fatiga bajo carga térmica cíclica. Esta adaptabilidad posiciona al mercado de compuestos de matriz metálica como una solución ideal donde los metales monolíticos alcanzan su límite de rendimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Procesos de fabricación complejos y costosos | -1.4% | Global, afectando especialmente a los fabricantes más pequeños | Mediano plazo (2-4 años) |
| Alto costo de los refuerzos de cerámica/grafeno | -1.1% | Global, con mayor impacto en aplicaciones sensibles a los costos | Corto plazo (≤ 2 años) |
| Brechas en la escala y los estándares de la cadena de suministro | -0.8% | Global, con variaciones regionales en la adopción de normas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Procesos de fabricación complejos y costosos
Las construcciones mediante fusión láser de lecho de polvo pueden costar entre 2 y 120 veces más que las piezas fundidas comparables, lo que limita su uso a aplicaciones de alto valor. Las líneas de colada por agitación requieren un control preciso de la temperatura y la atmósfera, lo que exige hornos de alta inversión y la capacitación de los operadores. La evaluación no destructiva de la porosidad y la distribución del refuerzo añade gastos de inspección, mientras que el cumplimiento de la norma ASTM D3552-24 implica gastos adicionales de pruebas. Los fabricantes más pequeños tienen dificultades para financiar dicha infraestructura, lo que limita la diversidad de la oferta regional y restringe el mercado de compuestos de matriz metálica.
Alto costo de los refuerzos de cerámica/grafeno
Los precios del polvo de carburo de silicio oscilan entre 21.85 y 1,501.50 USD/kg, dependiendo de la pureza, mientras que las plaquetas de grafeno alcanzan precios aún más altos. La volatilidad de las materias primas complica los acuerdos de suministro a largo plazo, lo que dificulta las estrategias de reducción de costos de los fabricantes de equipos originales (OEM). Las cadenas de suministro de grafeno y nanotubos de carbono aún son inmaduras, con la capacidad dominada por un puñado de productores asiáticos. La síntesis de carburo de titanio requiere reactores de alta temperatura que inflan las facturas energéticas, lo que hace que los sectores sensibles a los costos se muestren reacios a abandonar las aleaciones monolíticas.
Análisis de segmento
Por tipo: El predominio del aluminio impulsa la integración aeroespacial
El aluminio captó el 45.55 % de los ingresos de 2025, lo que subraya su sinergia con las bases de datos de calificación aeroespacial y automotriz existentes. El mercado de compuestos de matriz metálica muestra una preferencia sostenida por el aluminio, ya que combina características de ligereza con una conductividad térmica superior a la del acero en ≥200 %, lo que permite la integración de frenos y disipadores de calor sin grandes cambios de utillaje. Los refractarios, aunque más pequeños, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.36 %; los revestimientos de vehículos hipersónicos deben soportar temperaturas de capa límite superiores a 1,000 °C, lo que posiciona a los sistemas basados en molibdeno o tungsteno como líderes.
Las trayectorias de herramientas de fabricación aditiva ahora incorporan refuerzos graduados dentro de las estructuras de aluminio, lo que permite una mayor dureza superficial, conservando al mismo tiempo la dúctilidad de los núcleos. Los protocolos de certificación ASTM para compuestos de aluminio facilitan aún más los procesos de aprobación en la industria aeroespacial. Por otro lado, los sistemas refractarios se enfrentan a una estandarización limitada, pero los nuevos métodos de revestimiento láser prometen una reducción de costos, lo que sugiere una futura penetración en el mercado que diversificará la industria de los compuestos de matriz metálica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Fillers: El liderazgo del carburo de silicio se enfrenta al desafío del carburo de titanio
El refuerzo de carburo de silicio representa el 36.10% de los ingresos, lo que sustenta el mercado de compuestos de matriz metálica gracias a su excelente rendimiento en rotores de freno y encapsulados de semiconductores. Su conductividad térmica (~270 W/mK) mejora la dispersión del calor en comparación con la alúmina, a la vez que evita las pérdidas de peso de las aleaciones de cobre. El carburo de titanio, aunque actualmente de menor tamaño, está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 7.05% gracias a los programas hipersónicos y de álabes de turbina que requieren puntos de fusión de 3,160 °C. La síntesis autopropagante de alta temperatura (SHS) reduce los costes del polvo de TiC, lo que impulsa la cualificación de los fabricantes de equipos originales (OEM).
Los rellenos mejorados con grafeno ofrecen una relación resistencia-peso inigualable, pero siguen siendo un nicho de mercado debido a su precio. El óxido de aluminio mantiene su cuota de mercado en aplicaciones impulsadas por el desgaste, donde el coste prima sobre el rendimiento térmico máximo. La transición hacia los nanorefuerzos facilita un control del CTE a medida, aunque la consistencia entre lotes sigue siendo un reto para los proveedores de gran volumen. En conjunto, el desarrollo de rellenos mantiene el mercado de compuestos de matriz metálica preparado para entornos de rendimiento especializados que van más allá de los metales convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el dominio automotriz se une a la aceleración de la electrónica
La industria automotriz y de locomotoras generó el 53.60 % de la demanda de 2025, lo que refleja la electrificación de flotas y la reducción de peso, que priorizan los sistemas de freno y las carcasas de motor de materiales compuestos. Las plataformas para vehículos eléctricos optimizan la autonomía mediante la reducción de la masa no suspendida, lograda mediante rotores de SiC-Al, un 60 % más ligeros que sus equivalentes de hierro fundido. Se espera que el segmento mantenga su dominio en volumen incluso con la caída de los precios.
La industria electrónica y eléctrica registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.56 %, hasta 2031, impulsada por la implementación de celdas pequeñas 5G y las actualizaciones de semiconductores de potencia, que requieren disipadores de calor capaces de adaptarse a presupuestos térmicos ajustados. Los compuestos metálicos superan a los cerámicos al combinar alta conductividad con maquinabilidad, lo que permite a las fundiciones tolerancias más ajustadas y menores tasas de desperdicio. Los sectores aeroespacial, de defensa y de maquinaria industrial mantienen una demanda constante, donde el valor del rendimiento supera las preocupaciones por el coste, creando una cartera equilibrada para el mercado final de compuestos de matriz metálica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de compuestos de matriz metálica en el Pacífico y el Medio Oeste de Estados Unidos
Norteamérica controló el 32.40 % de los ingresos de 2025 debido a sus prioridades de gasto en defensa y a la concentración de fabricantes de equipos originales (OEM) aeroespaciales en la Costa Oeste y el Medio Oeste de EE. UU. Las normas de contenido nacional en los programas de cazas y espaciales garantizan la demanda local, mientras que los incentivos de la Ley CHIPS apoyan los disipadores de calor de materiales compuestos en las fábricas de obleas de nueva generación. Materion y Howmet operan con integración vertical, lo que mitiga las fluctuaciones en el suministro de refuerzos y garantiza el cumplimiento de la normativa ITAR.
Mercado de compuestos de matriz metálica en la región Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.22 % prevista hasta 2031, gracias a que la cadena de valor del aluminio de China y la producción competitiva de carburo de silicio acortan los plazos de entrega para los proveedores de frenos de automoción. El sector japonés del mecanizado de precisión amplía la producción de carcasas compuestas para módulos de potencia de vehículos, y Corea del Sur integra placas base de alta conductividad térmica en sus plantas de baterías en expansión. Los acuerdos regionales de libre comercio mejoran el acceso a los proyectos de bauxita australiana y tierras raras vietnamitas, lo que consolida la seguridad de las materias primas a largo plazo para el mercado de compuestos de matriz metálica.
Mercado de compuestos de matriz metálica en Europa, Sudamérica y Oriente Medio
Europa se sitúa entre ambos polos, aprovechando las estrictas normas sobre emisiones para impulsar la integración de piezas de composites en automóviles de alta gama y plataformas Airbus. Los proveedores de primer nivel de Alemania son pioneros en paneles procesados por fricción y agitación que cumplen las directrices REACH. Los talleres de Europa del Este exploran espumas metálicas compuestas para cajas de choque de vagones, lo que sugiere una adopción más amplia. Los mercados de Sudamérica y Oriente Medio son aún incipientes, pero poseen reservas de bauxita y titanio que podrían impulsar ecosistemas de composites localizados después de 2030.
Panorama regulatorio
Los compuestos de matriz metálica (CMM) utilizados en aplicaciones aeroespaciales, de defensa y espaciales se enfrentan a controles de materiales y procesos basados en normas y directrices de certificación, en lugar de un único organismo regulador global. La norma NASA-STD-6016C rige el uso de materiales aprobados para el hardware aeroespacial de la NASA y hace referencia a la norma SAE CMH-17 (Volumen 4) para los requisitos de los CMM, reforzando la documentación, la trazabilidad y las expectativas de las pruebas de cualificación en sistemas de matriz de aluminio, titanio y refractarios. En Europa, las directrices de certificación de la EASA también hacen hincapié en la justificación de nuevos materiales y rutas de fabricación, lo que aumenta la importancia de los métodos de ensayo estandarizados y los paquetes de evidencia para las piezas de CMM críticas para el vuelo.
También se están intensificando las políticas y los estándares en torno a la sostenibilidad de los materiales avanzados y las materias primas críticas. El Reglamento (UE) 2024/1252 sobre materias primas críticas, junto con el Reglamento de Ejecución (UE) 2026/1116 de la Comisión Europea (mayo de 2026), aumenta la atención sobre el potencial de recuperación en los productos y flujos de residuos identificados, lo que influye en cómo los productores y usuarios finales de MMC planifican la selección de materiales, la gestión de desechos y las rutas al final de su vida útil. En materia de normalización, el trabajo técnico de ISO, incluidos los comités que abarcan los compuestos y las fibras de refuerzo, así como los procedimientos de ensayo como ISO TTA 2, sigue influyendo en los enfoques comunes de ensayo mecánico y caracterización utilizados en los programas de cualificación y las auditorías de proveedores.
Análisis de la cadena de valor
La cadena de valor de los MMC comienza con los metales y materiales de refuerzo (aluminio, titanio, níquel y metales refractarios, además de refuerzos cerámicos como carburo de silicio, óxido de aluminio y carburo de titanio), seguidos de la preparación de la materia prima (polvos, preformas y dispersiones), donde el control de la distribución del tamaño de partícula y la gestión de la contaminación son fundamentales. La fabricación primaria abarca rutas en estado líquido (fundición por agitación, fundición por compresión, infiltración) y en estado sólido (metalurgia de polvos, aleación mecánica y consolidación relacionada). Las operaciones secundarias incluyen mecanizado, unión, tratamiento térmico y acabado superficial. En todos los usos finales regulados, la evaluación no destructiva y las pruebas de cualificación se convierten en un paso distintivo de valor añadido, ya que la variabilidad en la porosidad y la distribución del refuerzo puede generar retrabajo y descarte.
En la fase posterior, los MMC se distribuyen mediante la cualificación directa de los fabricantes de equipos originales (Aeroespacial/Defensa, Gestión térmica de la electrónica) o a través de proveedores de nivel 1 y fabricantes especializados que producen componentes de freno, carcasas y sustratos de disipadores de calor. Los cuellos de botella suelen centrarse en la volatilidad del coste del refuerzo, la estabilidad repetible del proceso a gran escala y el acceso a capacidad certificada para piezas de alta fiabilidad, lo que resalta la importancia de la ingeniería de aplicaciones y los paquetes de datos documentados. El ecosistema de utillaje incluye proveedores de plataformas de fabricación aditiva (LPBF, EBM, DED) y especialistas en postprocesamiento e inspección, y el énfasis técnico se está desplazando hacia la integración del control de procesos determinista y la optimización basada en datos para mejorar la repetibilidad y reducir el coste a nivel de pieza.
Panorama competitivo
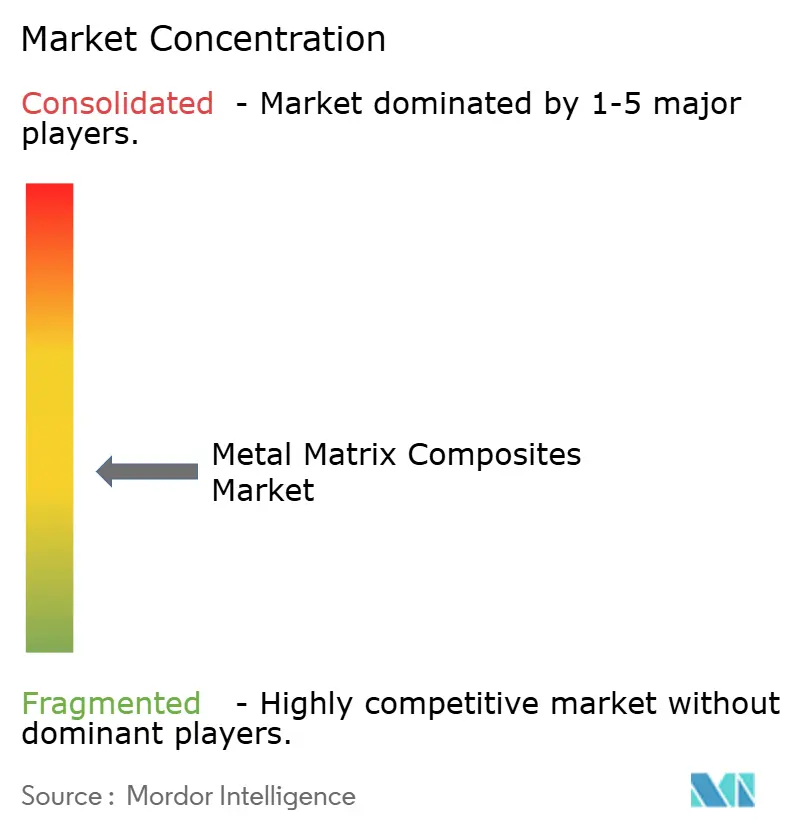
El mercado de compuestos de matriz metálica presenta una concentración moderada: los cinco principales proveedores generan en conjunto cerca del 50 % de los ingresos globales, manteniendo ventajas tecnológicas gracias a sus químicas de polvo patentadas y a la integración vertical. Materion domina los compuestos de aluminio-escandio bajo la marca SupremEX, licenciando material tanto para revestimientos de aeronaves como para placas de refrigeración de vehículos eléctricos. CPS Technologies se centra en paneles de sustrato de SiC-Al para módulos de alta potencia, asociándose con fábricas de semiconductores en Norteamérica y Taiwán.
3M desarrolla dispersiones de nanopartículas cerámicas que refuerzan la resistencia al desgaste en los discos de freno, facilitando la integración en plataformas OEM. Las empresas emergentes explotan redes de fabricación aditiva que no se pueden obtener mediante fundición a presión; la estrategia de inyección de aglutinante de Desktop Metal se centra en disipadores térmicos ligeros para centros de datos. Varias startups chinas se integran de nuevo en la producción de polvo de SiC, reduciendo costos y atrayendo a los fabricantes de automóviles con precios competitivos. El cumplimiento de las normas representa una barrera de entrada; las empresas establecidas agilizan los paquetes de datos de calificación basados en ASTM para los clientes, mientras que los nuevos participantes pueden requerir pruebas de varios años.
La seguridad del suministro moldea la estrategia competitiva. Las empresas occidentales buscan acuerdos de compra a largo plazo para la bauxita estadounidense, el escandio canadiense y el TiC australiano, protegiendo así los contratos de defensa de la geopolítica. Mientras tanto, los competidores asiáticos se apoyan en la capacidad nacional de SiC para rebajar los precios en los segmentos comerciales. La continua I+D en espumas metálicas compuestas y aleaciones nanolaminadas indica mejoras de rendimiento incrementales que probablemente redefinirán la asignación de participación durante los próximos ciclos de licitación.
Líderes de la industria de compuestos de matriz metálica
3M
Corporación Materialion
Tecnologías CPS
Sandvik AB
Plansee SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Sandvik lanzó Osprey GRCop-42, un polvo de aleación de cobre, cromo y niobio para la fabricación aditiva de componentes espaciales exigentes, producido en su planta VIGA en Sandviken, Suecia. Este lanzamiento amplía el acceso a materias primas de cobre de alto rendimiento térmico que permiten una gestión térmica avanzada y arquitecturas de componentes de grado espacial, junto con diseños y flujos de trabajo de cualificación basados en MMC.
- Octubre de 2025: CPS Technologies obtuvo un contrato de 15.5 millones de dólares con un fabricante mundial de semiconductores para suministrar componentes avanzados para módulos de potencia durante un período de 12 meses a partir del 1 de octubre de 2025. Este contrato pone de manifiesto la ampliación de la adquisición de hardware térmico y de electrónica de potencia de alta fiabilidad, lo que refuerza la importancia de las cadenas de suministro de materiales compuestos y afines cualificados en los mercados finales impulsados por los semiconductores.
- Noviembre de 2024: Daikin Industries invirtió en Advanced Composite Corporation, fabricante de compuestos de matriz metálica a base de aluminio, mediante la asignación de acciones a un tercero para apoyar el desarrollo conjunto de componentes de compresores para sistemas de climatización y refrigeración. Esta iniciativa pone de relieve la diversificación industrial de las aplicaciones de los compuestos de matriz metálica más allá de los sectores aeroespacial y automotriz tradicionales, vinculando sus atributos de rendimiento con los requisitos de eficiencia y durabilidad en equipos rotativos.
Alcance del informe del mercado global de compuestos de matriz metálica
Los compuestos de matriz metálica (MMC) son materiales compuestos que contienen al menos dos partes constituyentes, una parte metálica y un material o una parte metálica diferente. La matriz metálica está reforzada con otros materiales para mejorar la resistencia y el desgaste. La mayoría de los metales y aleaciones se utilizan para fabricar buenas matrices. El mercado de compuestos de matriz metálica está segmentado por tipo, relleno, industria de usuario final y geografía. Por tipo, el mercado está segmentado en níquel, aluminio, refractario y otros tipos. Sobre la base de los rellenos, el mercado está segmentado en carburo de silicio, óxido de aluminio, carburo de titanio y otros rellenos. Por industria de usuario final, el mercado está segmentado en industrias de automoción y locomotoras, eléctricas y electrónicas, aeroespacial y de defensa, industrial y otras industrias de usuarios finales. El informe también cubre los tamaños y pronósticos para el mercado de compuestos de matriz metálica en 16 países importantes en varias regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función de los ingresos (millones de USD).
| Aluminio |
| Refractario |
| Níquel |
| Otros tipos |
| Carburo de silicio. |
| Óxido de aluminio |
| Carburo de titanio |
| Otros rellenos |
| Automotriz y Locomotora |
| Aeroespacial y Defensa |
| Eléctrica y electrónica |
| Maquinaria Industrial |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Aluminio | |
| Refractario | ||
| Níquel | ||
| Otros tipos | ||
| Por rellenos | Carburo de silicio. | |
| Óxido de aluminio | ||
| Carburo de titanio | ||
| Otros rellenos | ||
| Por industria del usuario final | Automotriz y Locomotora | |
| Aeroespacial y Defensa | ||
| Eléctrica y electrónica | ||
| Maquinaria Industrial | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de compuestos de matriz metálica en 2031?
Se prevé que alcance los 706.88 millones de dólares en 2031.
¿Qué tipo de matriz lidera actualmente en contribución a los ingresos?
El aluminio tendrá una participación del 45.55% en 2025.
¿Qué industria de uso final crecerá más rápido hasta 2031?
Se espera que la industria eléctrica y electrónica registre una CAGR del 7.56%.
¿Por qué se prefieren los compuestos de matriz metálica para las piezas de gestión térmica de los vehículos eléctricos?
Combinan una alta conductividad térmica con un peso reducido, lo que permite que los módulos de batería soporten flujos de calor de ≥100 W/cm².


