

Tamaño y participación en el mercado de reemplazo de metales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 184.84 mil millones |
| Tamaño del mercado (2031) | USD 272.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Oriente Medio y África |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de reemplazo de metales por Mordor Intelligence
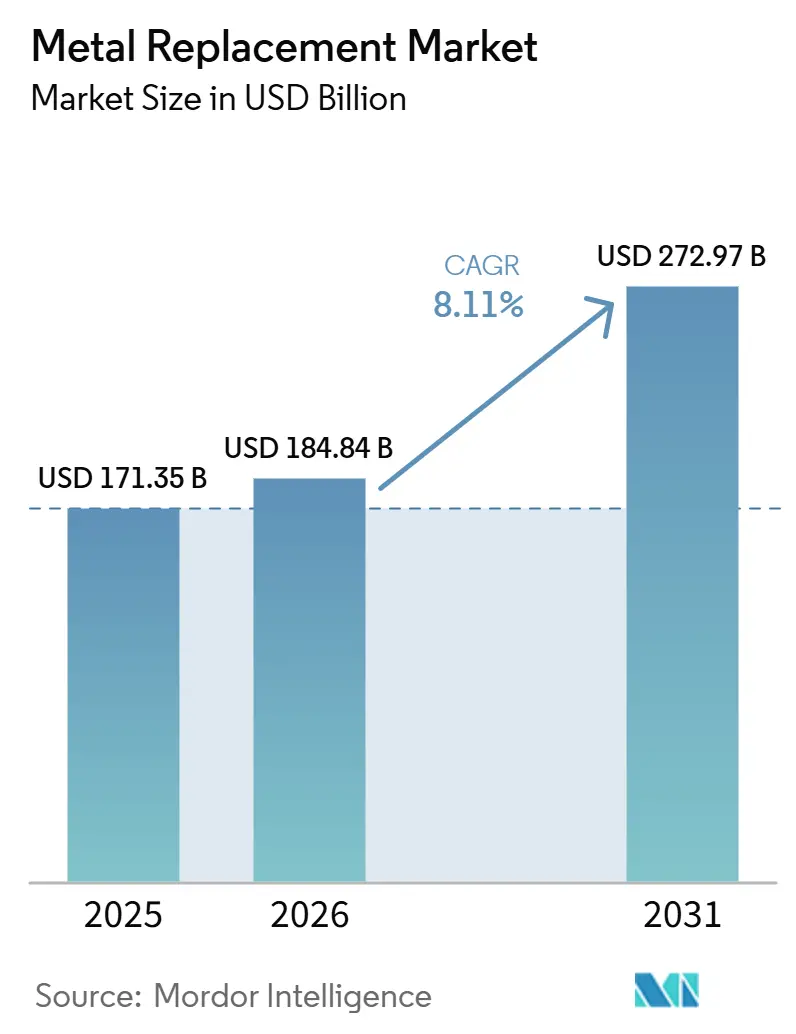
Se proyecta que el tamaño del mercado de reemplazo de metales sea de USD 171.35 mil millones en 2025, USD 184.84 mil millones en 2026, y alcance USD 272.97 mil millones para 2031, creciendo a una CAGR del 8.11% de 2026 a 2031. Los límites más bajos de emisiones vehiculares, la adopción acelerada de vehículos eléctricos (VE) y los esfuerzos de las aerolíneas para reducir el consumo de combustible están intensificando la demanda de alternativas más ligeras y resistentes a la corrosión al acero y al aluminio. Los plásticos de ingeniería dominan actualmente en términos de volumen, pero las rápidas expansiones de capacidad en compuestos de fibra de carbono y vidrio están reduciendo su brecha de costos y permitiendo una adopción más amplia en vehículos de pasajeros de gama media y aeronaves de próxima generación. Las autoridades reguladoras en la Unión Europea, Estados Unidos y China están implementando objetivos de peso vehicular que requieren sustituciones de materiales, mientras que el software de optimización topológica está reduciendo significativamente los ciclos de diseño, lo que permite a los ingenieros validar soluciones de polímeros en el proceso de desarrollo temprano. Además, los productores petroquímicos de Oriente Medio están estableciendo parques integrados de materiales compuestos, que ofrecen un ahorro de costes del 15 al 20 % y atraen a proveedores globales de primer nivel a empresas conjuntas.
Conclusiones clave del informe
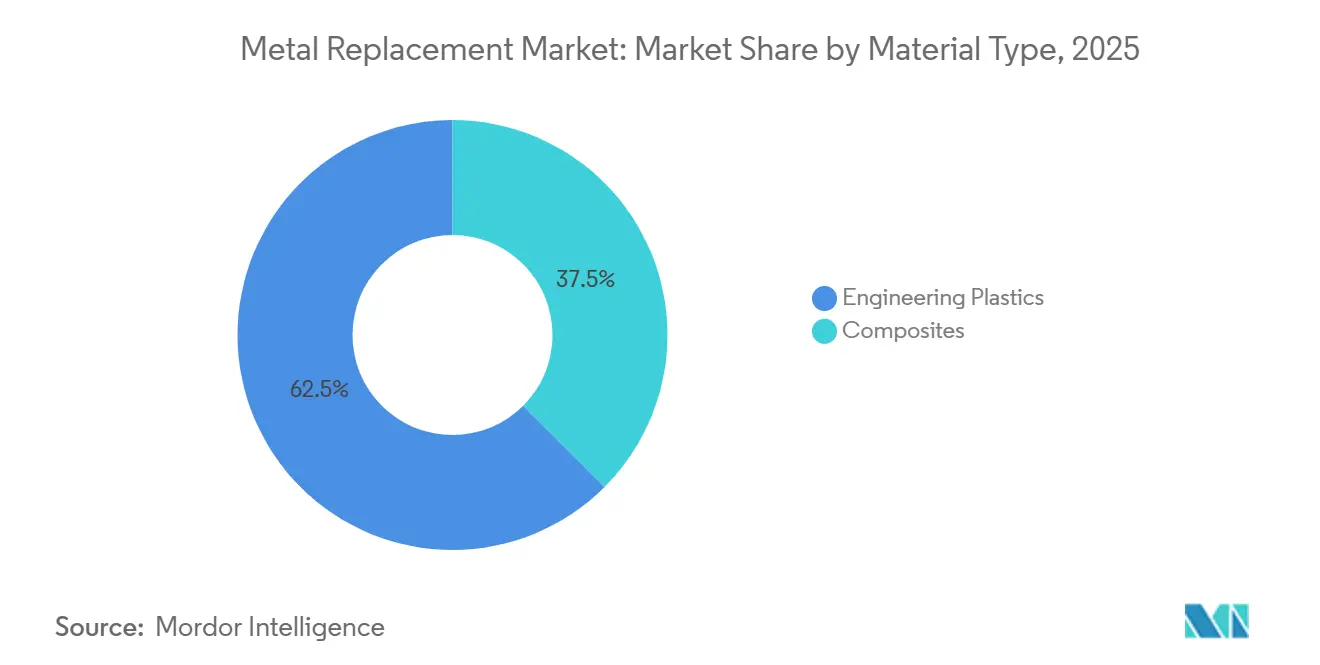
- Por tipo de material, los plásticos de ingeniería lideraron con el 62.50% de la cuota de mercado de sustitución de metales en 2025, mientras que los materiales compuestos están preparados para registrar la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.10%, hasta 2031.
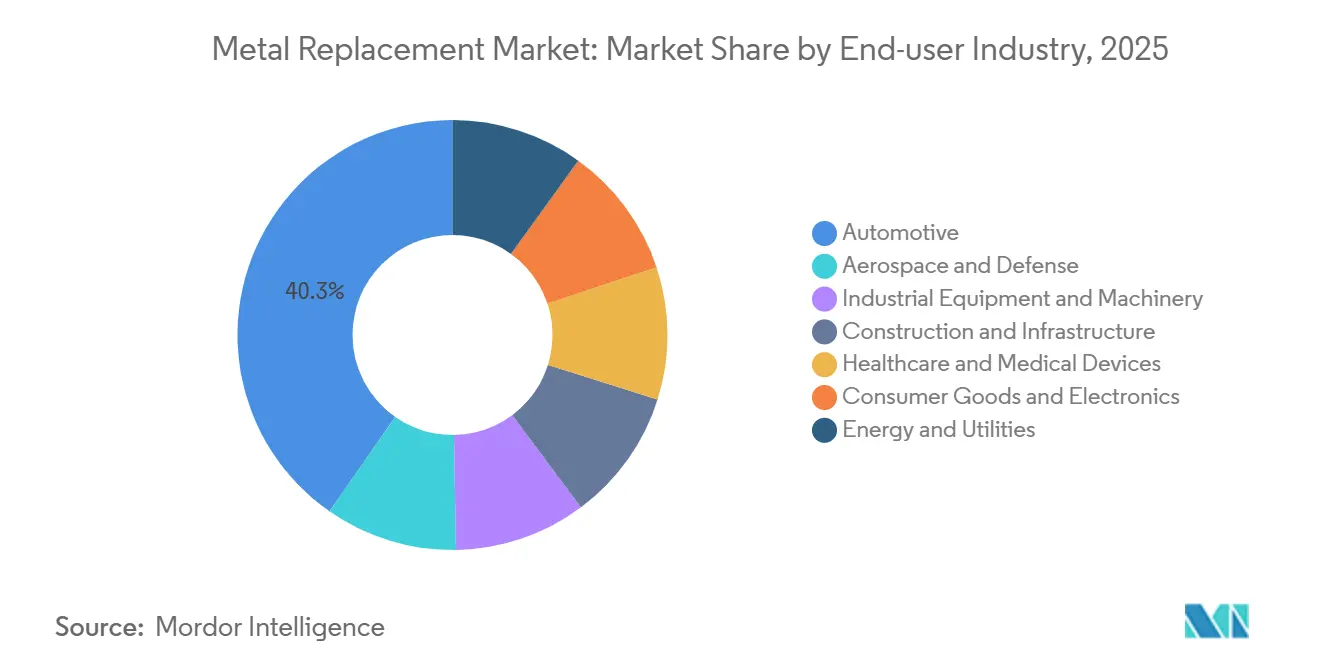
- Por sector de usuario final, el sector automotriz conservó el 40.30% de la cuota de mercado de sustitución de metales en 2025, si bien el sector sanitario y de dispositivos médicos representa el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.12% hasta 2031.
- Geográficamente, la región de Asia-Pacífico generó el 47.30% de la cuota de mercado de sustitución de metales en 2025, mientras que se prevé que Oriente Medio y África avancen a la tasa de crecimiento anual compuesta (CAGR) más fuerte, del 9.07%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de reemplazo de metales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de las tendencias de aligeramiento en la industria automotriz y aeroespacial | + 2.1% | Global, con concentración en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Mayor adopción de plásticos de ingeniería y materiales compuestos. | + 1.8% | Global, liderado por los centros de fabricación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápida expansión de la fabricación de componentes para vehículos eléctricos | + 1.6% | China, Europa, América del Norte; repercusiones en India y la ASEAN. | Corto plazo (≤ 2 años) |
| Impulso regulatorio para la reducción de peso en el transporte. | + 1.3% | Europa (normas de CO₂ de la UE), América del Norte (CAFE), China (créditos NEV) | Mediano plazo (2-4 años) |
| Optimización topológica impulsada por IA para mejorar el diseño de piezas de polímero | + 0.9% | Norteamérica y Europa fueron pioneros en su adopción; implementación a escala en Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de las tendencias de aligeramiento en los sectores automotriz y aeroespacial.
Los vehículos eléctricos de batería necesitan reducir 200–300 kg del peso del chasis para compensar la masa de las baterías de iones de litio, lo que lleva a los fabricantes de automóviles a reemplazar el acero de la parte inferior de la carrocería con escudos de polipropileno reforzado con fibra de vidrio y carcasas de baterías termoplásticas reforzadas con fibra de carbono que cumplen con los estándares de resistencia a los choques al tiempo que mejoran la eficiencia energética. Airbus validó un panel de fuselaje termoplástico totalmente reciclable en 2025, que reduce el consumo de energía de fabricación en un 40 % en comparación con los termoestables y permite reparaciones localizadas, lo que podría reducir los costos de mantenimiento de las aerolíneas en un 15–20 % durante una vida útil de 25 años. Las adiciones de capacidad global de turbinas eólicas alcanzaron 117 GW en 2024, con palas compuestas que ahora representan más del 90 % de la masa del rotor y reducen los requisitos de acero de la cimentación marina hasta en un 40 %. Los diseños híbridos de carbono y vidrio aprobados por los Laboratorios Nacionales Sandia demostraron un aumento del 44.7 % en la resistencia a la tracción, lo que permitió que los diámetros de los rotores se expandieran de 150 m a 180 m sin aumentos de masa proporcionales [1] Laboratorios Nacionales Sandia, “Pruebas de palas híbridas de carbono y vidrio”, sandia.gov . Las palas termoplásticas prototipadas por Akelite en 2025 lograron una reducción de peso adicional del 7.3 % y una reciclabilidad total una vez que se establezcan los estándares.
Mayor adopción de plásticos de ingeniería y materiales compuestos
La poliamida 11 de origen biológico capturó el 12% del mercado de componentes bajo el capó de automóviles en 2025 después de que Arkema aumentara la producción de Rilsan PA11 en un 20% para satisfacer la demanda de líneas de refrigeración de vehículos eléctricos. El sulfuro de polifenileno ahora posee el 8% del mercado de carcasas de bombas industriales debido a su resistencia a los ácidos, que elimina el tiempo de inactividad que anteriormente costaba a los operadores USD 50 000–100 000 por incidente. Los implantes de PEEK, a pesar de tener un precio un 15% superior al del policarbonato, han reducido las tasas de revisión de fusión espinal en un 30%, ahorrando USD 8 000–12 000 por paciente. Los tornillos de PEEK reforzados con fibra de carbono demostraron una resistencia a la extracción un 25% mayor que el titanio en pruebas cadavéricas, obteniendo tres nuevas autorizaciones de la FDA de EE. UU. en 2025. El PLASTRON LFT de Polyplastics, mezclado con fibra de celulosa y lanzado en 2025, redujo la huella de carbono del producto en un 30% al tiempo que mantenía la resistencia al impacto requerida por los fabricantes de equipos originales globales.
Rápida expansión de la fabricación de componentes para vehículos eléctricos
Las carcasas de las baterías contribuyen con 15–20 kg de masa por EV, con la poliamida reforzada con fibra de carbono logrando un ahorro de peso del 40% al tiempo que cumple con los estándares de ingreso IP67 y caída de 1.5 m bajo UN ECE R100. La estructura de celda a paquete de Tesla integra la carcasa como un elemento de tensión, lo que requiere laminados compuestos capaces de absorber 30 kJ por kg de energía de choque. Las barreras intumescentes de sulfuro de polifenileno retrasan la propagación del desbordamiento térmico hasta en 8 minutos, lo que ayuda a cinco modelos de EV a lograr calificaciones de 5 estrellas Euro NCAP en 2025. El MIIT de China emitió directrices en 2025 que exigen un 8% de fibra de carbono reciclada en todos los vehículos de nueva energía para 2028. La planta de polipropileno de fibra de vidrio larga de Mitsui Chemicals de 10,500 toneladas por año en la provincia de Jiangsu aborda aplicaciones sensibles al costo como las bandejas de baterías.
Impulso regulatorio para la reducción de peso en el transporte.
La Unión Europea endurecerá los límites de emisiones de la flota de turismos a 49.5 g de CO₂/km para 2030, con multas por incumplimiento de 95 euros por gramo de exceso, que podrían superar los 800 millones de euros anuales a menos que se sustituyan entre 100 y 150 kg de metal. Las normas CAFE de la NHTSA para el periodo 2027-2032 exigen que las flotas de vehículos ligeros de EE. UU. alcancen un promedio de 58 mpg equivalente, lo que ha llevado a los fabricantes de automóviles de Detroit a adoptar paneles interiores de puertas de poliamida reforzada con fibra de vidrio. El programa global de carbono para la aviación de la OACI incentiva a las aerolíneas a modernizar los interiores de los aviones de fuselaje ancho con entre 500 y 700 kg de paneles de fibra de carbono, reduciendo el consumo de combustible entre un 1.5 % y un 2.0 %. El sistema de créditos NEV de China duplicó los créditos en 2025 para vehículos con un alcance de 500 km, alcanzable solo a través de una agresiva reducción de peso que combina marcos de aluminio con paneles de carrocería compuestos [2] Ministerio de Industria y Tecnología de la Información de China, “Draft NEV Recycled-Carbon-Fiber Guideline,” miit.gov.cn . ACI 440.11-22, publicado en 2024, se convirtió en el primer código estadounidense en aprobar barras de refuerzo de polímero reforzado con fibra de vidrio para aplicaciones de hormigón estructural.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de los polímeros y materiales compuestos avanzados. | -1.4% | Global, con especial agudeza en los mercados de Asia-Pacífico y Sudamérica, sensibles a los precios. | Mediano plazo (2-4 años) |
| Limitaciones de rendimiento en usos de alta tensión/alta temperatura. | -0.8% | A nivel mundial, particularmente en los sectores aeroespacial, de equipos industriales y energético. | Largo plazo (≥ 4 años) |
| Retos del reciclaje y del final de la vida útil de las piezas multimateriales | -0.6% | Presión regulatoria en Europa y Norteamérica; deficiencias en la infraestructura de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los polímeros y compuestos avanzados
El PEEK tenía un precio de entre 60 y 80 USD por kg en 2025, de ocho a doce veces el costo de las aleaciones de aluminio fundido a presión, lo que limita su uso en aplicaciones sensibles al costo como los electrodomésticos. El preimpregnado de fibra de carbono de grado aeroespacial alcanzó los 150 USD por kg después de un aumento del 12 % en los precios de la materia prima de poliacrilonitrilo, lo que retrasó la adopción de compuestos en piezas secundarias de aeronaves. La composición de sulfuro de polifenileno requiere extrusoras de doble husillo de entre 8 y 12 millones de USD, lo que restringe el suministro a menos de 20 especialistas a nivel mundial. Los compuestos de lino y cáñamo reducen los costos de refuerzo en un 30-40 %, pero su absorción de humedad del 8 % causa deriva dimensional, excluyéndolos de aplicaciones de precisión como los módulos de puertas. La fibra de carbono reciclada, con un precio de entre 15 y 25 USD por kg, tiene una resistencia a la tracción entre un 20 % y un 30 % menor, lo que limita su uso a productos no estructurales como carcasas de computadoras portátiles.
Límites de rendimiento en aplicaciones de alta tensión/alta temperatura
Los plásticos de ingeniería tienen una temperatura máxima de servicio continuo de 310 °C para el PEEK, muy por debajo de los 600 °C requeridos para las secciones calientes de las turbinas, que todavía dependen de superaleaciones de níquel. Los compuestos de fibra de vidrio se deforman bajo cargas que superan el 40 % de su resistencia a la tracción, lo que los hace inadecuados para engranajes de grúas de servicio pesado donde el acero soporta una carga del 70-80 % sin deformarse. Los ciclos térmicos entre -40 °C y +80 °C durante 50 000 ciclos pueden causar microfisuras en los laminados de fibra de carbono, lo que llevó a Boeing a volver a utilizar accesorios de aluminio en la raíz del ala en ciertos programas. La exposición a los rayos UV en exteriores reduce la resistencia a la flexión de las matrices de polímero sin recubrimiento en un 15-25 % después de 5,000 horas, y los recubrimientos protectores añaden entre 5 y 10 USD por m² y complican el reciclaje. Los compuestos termoplásticos pierden entre un 40 % y un 50 % de su resistencia al impacto a -30 °C, lo que impide su uso en oleoductos del Ártico, donde el acero para bajas temperaturas conserva su ductilidad.
Análisis de segmento
Por tipo de material: Los materiales compuestos logran una mejor convergencia entre costo y rendimiento.
Los plásticos de ingeniería representaron el 62.50 % de los ingresos proyectados para 2025, impulsados por el predominio de la poliamida en componentes bajo el capó y la resistencia del policarbonato en carcasas electrónicas. Se prevé que los compuestos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.10 % hasta 2031, a medida que la producción asiática de fibra de carbono reduce la diferencia de costos a 20-25 USD por kg. La susceptibilidad del policarbonato a la hidrólisis está impulsando a los fabricantes de antenas 5G a optar por el sulfuro de polifenileno. El ABS sigue siendo una opción rentable para carcasas de electrodomésticos a 3 USD por kg, pero su punto de reblandecimiento de 80 °C limita su uso a aplicaciones no térmicas. Materiales de alto rendimiento como PEEK, PEI y PPS continúan reforzando sus roles especializados en aplicaciones médicas y aeroespaciales.
Los plásticos reforzados con fibra de vidrio, con un precio de entre 1.50 y 2.00 USD por kg, se utilizan ampliamente en protectores de bajos de automóviles y carcasas de turbinas. Los sistemas reforzados con fibra de carbono siguen siendo esenciales para revestimientos aeroespaciales y estructuras de carrocería de vehículos eléctricos de alta gama, a pesar de su mayor coste de fibra (entre 25 y 40 USD por kg). Los compuestos de fibra natural se utilizan principalmente en paneles de puertas europeos, valorados por su menor contenido de carbono incorporado. Toray ha ampliado la producción francesa de fibra de carbono, mientras que el preimpregnado de curado rápido de Hexcel reduce los ciclos de autoclave a dos horas, lo que ayuda a los termoestables a mantener su competitividad frente a los termoplásticos.
Por sector de usuario final: El sector sanitario supera al sector automovilístico en crecimiento.
Se proyecta que la industria automotriz dominará con el 40.30% de los ingresos de 2025, impulsada por la adopción de bandejas de baterías para vehículos eléctricos, paneles inferiores de carrocería y adhesivos que reemplazan piezas metálicas. Sin embargo, se espera que la industria de la salud y los dispositivos médicos crezca al ritmo más rápido, con una CAGR del 9.12% hasta 2031. Los fabricantes de implantes ortopédicos están haciendo la transición del titanio al PEEK radiotransparente, lo que ha reducido las tasas de revisión de fusión espinal en un 25-30% y se espera que expanda el tamaño del mercado de reemplazo de metal para implantes a un estimado de USD 520 millones en 2025. La demanda aeroespacial y de defensa está respaldada por la aprobación por parte de la FAA del primer panel de fuselaje de compuesto termoplástico en 2024, que redujo el tiempo de laminado en un 80%.
En maquinaria industrial, los engranajes de polímero en robótica reducen el ruido de la planta en 10 dB y eliminan costos de lubricación de 10 000 USD anuales. Las aplicaciones en la construcción avanzan gracias a la norma ACI 440.11-22, que eliminó las barreras regulatorias para las barras de refuerzo de GFRP. Las instalaciones energéticas se benefician del crecimiento de las turbinas eólicas, que requieren entre 15 y 20 toneladas de materiales compuestos por MW.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
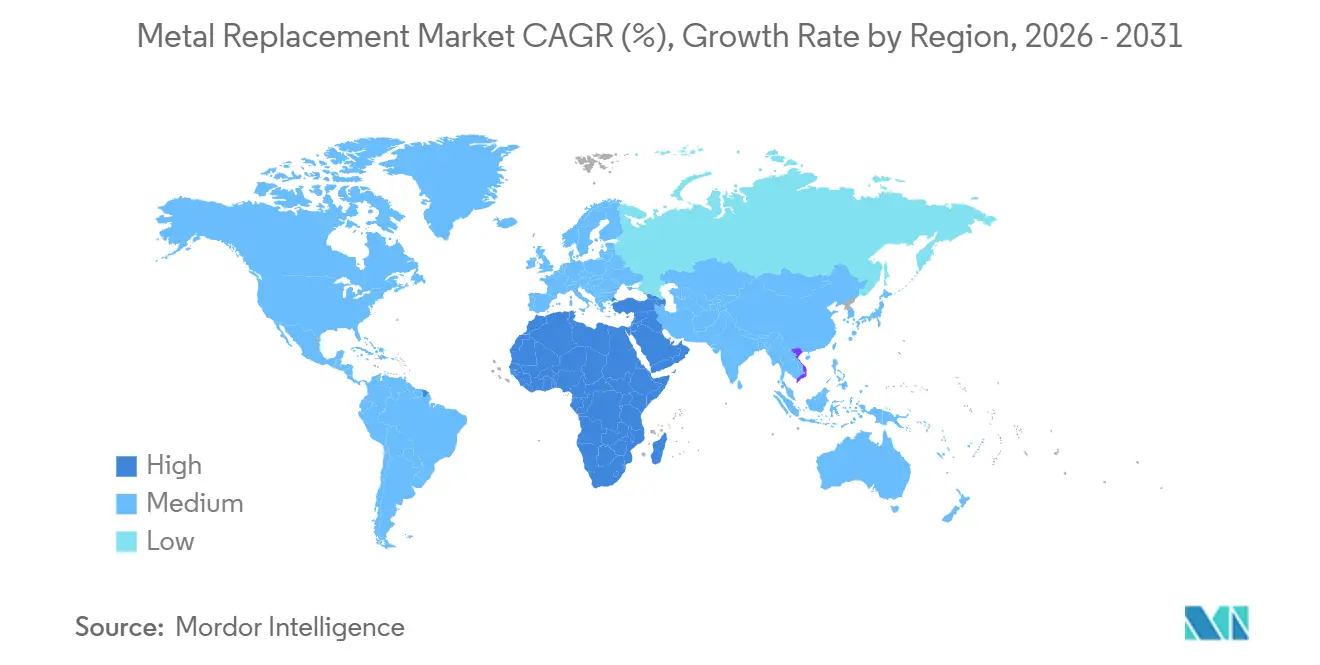
Se espera que la región de Asia-Pacífico contribuya con el 47.30 % de los ingresos de 2025, impulsada por la capacidad de China de 6 a 8 millones de toneladas de plásticos de ingeniería y el liderazgo de Japón en la producción de precursores de fibra de carbono. China alberga la planta de polipropileno de fibra de vidrio larga de Mitsui Chemicals para bandejas de baterías de vehículos eléctricos, mientras que las japonesas Toray, Teijin y Mitsubishi Chemical refuerzan su especialización en materias primas de grado aeroespacial. India está atrayendo nuevas inversiones en polímeros a medida que los fabricantes diversifican sus operaciones fuera de China, y Corea del Sur está implementando proyectos piloto de líneas de reciclaje de fibra de carbono para cumplir con el mandato de China para 2028 de un 8 % de fibra reciclada. Los países de la ASEAN están ganando cuota de mercado debido a las concesiones arancelarias del RCEP y a unos costes laborales entre un 30 % y un 40 % inferiores a los de la costa china.
En Norteamérica, los compuestos aeroespaciales, las iniciativas de aligeramiento de Detroit y las instalaciones de energía eólica se benefician del crédito fiscal del 30 % para la fabricación contemplado en la Ley de Reducción de la Inflación de EE. UU. BASF ha incrementado la producción de poliisobutileno en un 60 % en Ludwigshafen para satisfacer la demanda de sellado de baterías para vehículos eléctricos, mientras que los recursos hidroeléctricos de Canadá han atraído una planta de fibra de PAN de 3,000 toneladas con una huella de carbono un 40 % menor que la de las instalaciones chinas alimentadas con carbón. México se beneficia de las normas de contenido del T-MEC que favorecen la producción de resinas compuestas en países cercanos.
Europa se enfrenta a desafíos derivados de los altos costes energéticos, pero se beneficia de los estrictos objetivos de CO₂ para 2030, impulsando la sustitución de acero por polímeros con un promedio de 100 kg por coche de pasajeros. El consorcio Syensqo y Arkema HAICoPAS obtuvo la aprobación de la EASA para un panel de fuselaje de PEKK/fibra de carbono, reduciendo el tiempo de fabricación de 8 horas a 45 minutos y permitiendo vías de reparación de ciclo cerrado. El Reino Unido hace hincapié en el reciclaje, con Hexcel y Lavoisier transformando la chatarra aeroespacial en tejido recuperado Carbonium a un coste un 40 % inferior al de los materiales vírgenes. Los fabricantes nórdicos están adoptando paneles de fibra de lino con la mitad del carbono incorporado que la fibra de vidrio. Se prevé que Oriente Medio y África alcancen la mayor tasa de crecimiento anual compuesto (TCAC) del 9.07 %, respaldada por la inversión de 30 millones de dólares de Saudi Aramco y Syensqo en un parque de materiales compuestos integrado verticalmente.
Panorama competitivo
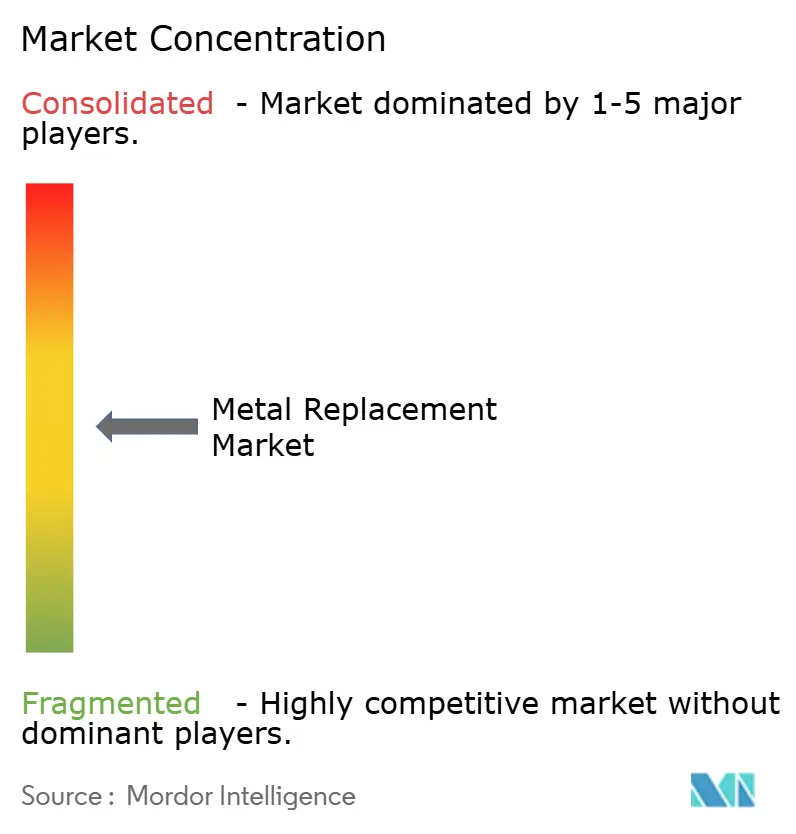
Los cinco principales proveedores incluyen a BASF, DuPont, SABIC, Toray y Celanese. El mercado de reemplazo de metales está moderadamente concentrado. Las empresas químicas están optimizando la cadena de valor mediante la adquisición de transformadores. La empresa conjunta saudí de Syensqo integra procesos de resina, fibra y colocación de cinta, con el objetivo de lograr ahorros de costos del 15 al 20 %. El Rilsan PA11 de base biológica de Arkema representa el 12 % de las aplicaciones bajo el capó, ofreciendo protección contra la volatilidad de los precios del petróleo. Los soportes de celosía optimizados por IA de Hexcel, desarrollados en colaboración con fabricantes de automóviles, ofrecen ahorros de masa del 30 al 50 %, superando a las estampadoras de metal tradicionales sin requerir inversiones significativas en la reestructuración de sus equipos.
Las empresas de fabricación aditiva como Caracol y CEAD están revolucionando el mercado al alimentar gránulos de fibra de carbono a 30-50 kg por hora, reduciendo significativamente los costos de materia prima en comparación con las impresoras de filamento y permitiendo la producción de cascos de barcos de una sola pieza de hasta 10 metros de largo. Las solicitudes de patentes en compuestos termoplásticos aumentaron un 40% interanual en 2024-2025, lideradas por Hexcel, Arkema y Toray, lo que refleja un cambio hacia matrices de curado más rápido y totalmente reciclables. SABIC ha destinado USD 3.5-4.0 mil millones para expansiones de polímeros especiales centradas en la gestión térmica de vehículos eléctricos y dispositivos 5G, donde los polímeros de cristal líquido alcanzan una prima del 30%. Los procesos de certificación siguen anclados en las normas ISO 527 y ASTM D3039, con proveedores que invierten USD 5-10 millones anualmente en laboratorios acreditados para agilizar las aprobaciones aeroespaciales y automotrices.
Líderes de la industria de reemplazo de metales
SABIC
BASF
DuPont
Corporación Celanese
INDUSTRIAS TORAY INC.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2024: BASF presentó una cartera de mezclas de poliamida (PA) y poliftalamida (PPA) para la sustitución avanzada de metales en piezas estructurales. Estas mezclas ofrecen propiedades mecánicas superiores y consistentes en comparación con la PA66. Ultramid T7000 supera a la PA66 en rigidez y resistencia, tanto en condiciones secas como húmedas, con una absorción de agua reducida, lo que garantiza una excelente estabilidad dimensional.
- Octubre de 2024: SABIC avanzó en la sustitución de metales en dispositivos médicos y de transporte con materiales innovadores. Sus resinas de copolímero LNP ELCRES FST para interiores de trenes ofrecen flexibilidad de diseño, reducción de peso, reciclabilidad y cumplimiento de las normas de seguridad contra incendios. SABIC también presentó piezas ferroviarias impresas en 3D con compuestos LNP THERMOCOMP para una sustitución más rápida.
Alcance del informe del mercado global de reemplazo de metales
La sustitución de metales implica reemplazar los componentes metálicos tradicionales por polímeros, materiales compuestos o cerámicas de alto rendimiento para mejorar la eficiencia, reducir el peso y disminuir los costos de producción. En la fabricación actual, este proceso suele requerir la reingeniería de las piezas para aprovechar las propiedades únicas de los materiales avanzados, como la resistencia a la corrosión y la autolubricación, en lugar de una sustitución directa.
El mercado de reemplazo de metales se segmenta por tipo de material, industria de usuario final y geografía. Por tipo de material, el mercado se segmenta en plásticos de ingeniería (poliamida (PA), policarbonato (PC), acrilonitrilo-butadieno-estireno (ABS), tereftalato de polietileno (PET), sulfuro de polifenileno (PPS) y polímeros de alto rendimiento (PEEK, PEI, etc.), y compuestos (plásticos reforzados con fibra de vidrio (GFRP), plásticos reforzados con fibra de carbono (CFRP) y compuestos de fibra natural). Por industria de usuario final, el mercado se segmenta en automoción, aeroespacial y defensa, maquinaria y equipos industriales, construcción e infraestructura, atención médica y dispositivos médicos, bienes de consumo y electrónica, y energía y servicios públicos. El informe también cubre el tamaño del mercado y las previsiones para el reemplazo de metales en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Plásticos de Ingeniería | Poliamida (PA) |
| Policarbonato (PC): | |
| Acrilonitrilo-butadieno-estireno (ABS) | |
| Tereftalato de polietileno (PET) | |
| Sulfuro de polifenileno (PPS) | |
| Polímeros de alto rendimiento (PEEK, PEI, etc.) | |
| composites | Plásticos reforzados con fibra de vidrio (GFRP) |
| Plásticos reforzados con fibra de carbono (CFRP) | |
| Compuestos de fibras naturales |
| Motorium |
| Aeroespacial y defensa |
| Equipos industriales y maquinaria |
| Construcción e Infraestructura |
| Salud y Dispositivos Médicos |
| Bienes de Consumo y Electrónica |
| Energía y servicios Públicos |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de material | Plásticos de Ingeniería | Poliamida (PA) |
| Policarbonato (PC): | ||
| Acrilonitrilo-butadieno-estireno (ABS) | ||
| Tereftalato de polietileno (PET) | ||
| Sulfuro de polifenileno (PPS) | ||
| Polímeros de alto rendimiento (PEEK, PEI, etc.) | ||
| composites | Plásticos reforzados con fibra de vidrio (GFRP) | |
| Plásticos reforzados con fibra de carbono (CFRP) | ||
| Compuestos de fibras naturales | ||
| Por industria del usuario final | Motorium | |
| Aeroespacial y defensa | ||
| Equipos industriales y maquinaria | ||
| Construcción e Infraestructura | ||
| Salud y Dispositivos Médicos | ||
| Bienes de Consumo y Electrónica | ||
| Energía y servicios Públicos | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de sustitución de metales?
El mercado de sustitución de metales alcanzó los 184.84 millones de dólares en 2026 y se prevé que llegue a los 272.97 millones de dólares en 2031.
¿Qué tipo de material genera mayores ingresos hoy en día?
Los plásticos de ingeniería representan el 62.50% de los ingresos de 2025, liderados por las aplicaciones de poliamida y policarbonato.
¿Qué industria de usuarios finales se expandirá más rápidamente hasta 2031?
Se prevé que el sector de la salud y los dispositivos médicos registre la tasa de crecimiento anual compuesta (CAGR) más alta, del 9.12%, hasta 2031, a medida que los implantes de PEEK reemplacen al titanio y al acero inoxidable.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Oriente Medio y África avancen a una tasa de crecimiento anual compuesta del 9.07% hasta 2031, gracias a las inversiones de Arabia Saudí y los Emiratos Árabes Unidos que crean centros integrados verticalmente.


