

Tamaño y participación en el mercado de películas metalizadas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.01 mil millones |
| Tamaño del mercado (2031) | USD 5.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
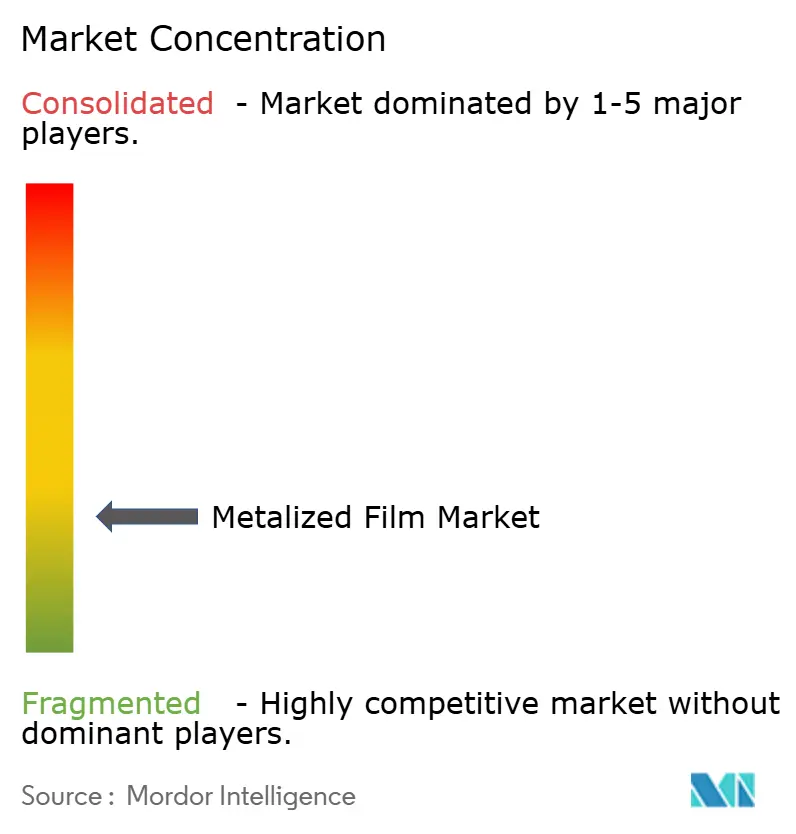
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas metalizadas por Mordor Intelligence
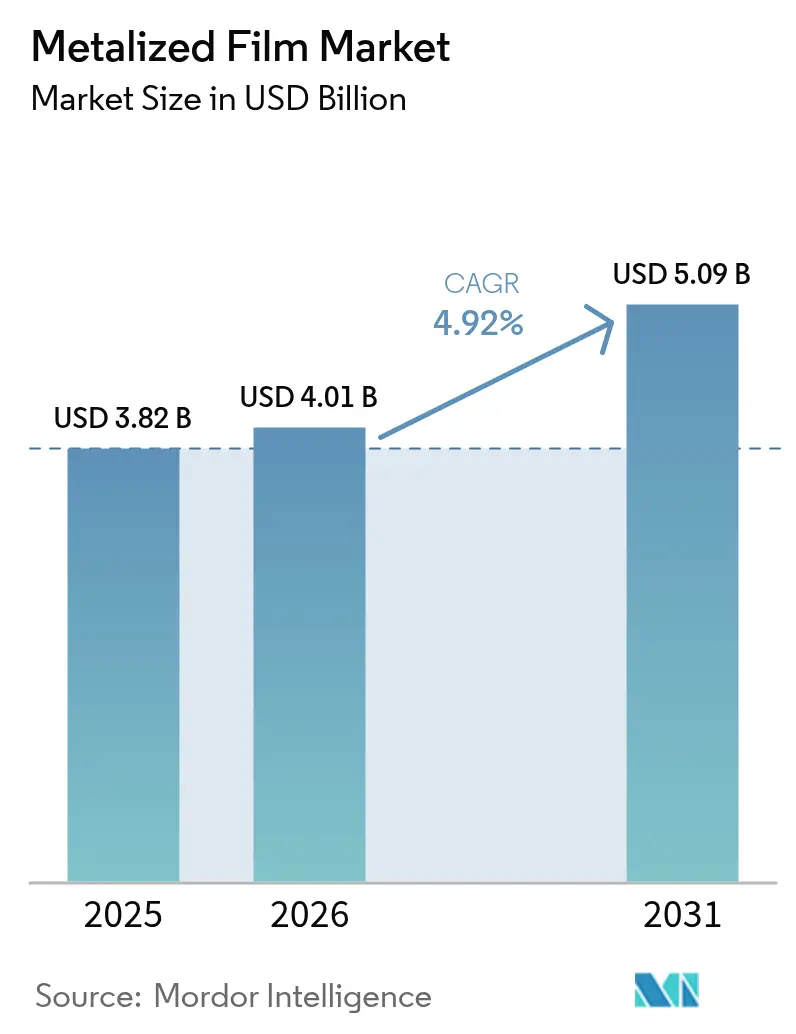
El tamaño del mercado de películas metalizadas en 2026 se estima en 4.01 millones de dólares, creciendo desde los 3.82 millones de dólares de 2025, con proyecciones para 2031 de 5.09 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 4.92 % entre 2026 y 2031. La creciente demanda de envases de barrera ligeros, la rápida electrificación de los vehículos y la expansión de la producción de electrónica impresa son los principales impulsores del mercado de películas metalizadas. Los convertidores consolidados están invirtiendo en líneas de recubrimiento más amplias y rápidas para ganar escala y contener la inflación de costes, mientras que los innovadores en materiales se centran en estructuras aptas para el reciclaje que cumplen con los estrictos objetivos regulatorios. Los recubrimientos de cobre para bolsas de baterías y circuitos de alta frecuencia están creciendo rápidamente; sin embargo, el aluminio conserva una clara ventaja en cuanto a coste y suministro en la mayoría de los usos de alimentos y bienes de consumo. Asia-Pacífico conserva la mayor base de producción y consumo, y su apoyo político a las energías renovables y la movilidad eléctrica amplía la brecha de demanda regional con respecto a Norteamérica y Europa.
Conclusiones clave del informe
- Por tipo de metal, el aluminio lideró con el 78.10% de la participación de mercado de películas metalizadas en 2025; el cobre es el metal de más rápido crecimiento con una CAGR del 5.55% hasta 2031.
- Por tipo de película, el polietileno representó el 66.70 % de la participación de mercado de películas metalizadas en 2025, mientras que se proyecta que otros tipos de películas se expandan a una CAGR del 5.72 % hasta 2031.
- Por industria de usuario final, el embalaje representó el 58.45 % del tamaño del mercado de películas metalizadas en 2025; las aplicaciones de almacenamiento de energía y condensadores están avanzando a una CAGR del 5.78 % hasta 2031.
- Por geografía, Asia-Pacífico capturó el 53.20 % de la participación de mercado de película metalizada en 2025 y se prevé que crezca a la CAGR regional más alta del 5.61 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de películas metalizadas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases alimentarios flexibles de alta barrera | + 1.20% | Global, con mayor crecimiento en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Sustitución rápida de láminas de aluminio por películas metalizadas ligeras | + 0.80% | América del Norte y la UE, con expansión hacia la fabricación en APAC | Corto plazo (≤ 2 años) |
| Expansión del aislamiento de baterías de vehículos eléctricos y aplicaciones de celdas tipo bolsa | + 0.60% | Global, concentrado en China, EE. UU. y Alemania | Largo plazo (≥ 4 años) |
| Crecimiento de etiquetas inteligentes y electrónica impresa en sustratos flexibles | + 0.40% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Mediano plazo (2-4 años) |
| Adopción en productos de aislamiento reflectante y con láminas solares | + 0.30% | Global, con ganancias tempranas en China, India y el suroeste de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases alimentarios flexibles de alta barrera
Las marcas de alimentos están cambiando los envases rígidos por envases flexibles que ofrecen una larga vida útil, menos emisiones durante el transporte y un atractivo visual superior. Las películas de polietileno y polipropileno recubiertas de aluminio proporcionan las barreras de oxígeno y humedad necesarias para mantener la seguridad de las comidas preparadas durante las largas cadenas de suministro globales. Los minoristas de Europa y Norteamérica establecen objetivos ambiciosos de reducción del desperdicio de alimentos que favorecen los laminados de barrera producidos en el mercado de películas metalizadas. Los procesadores asiáticos se benefician de las líneas de deposición de vapor de alta velocidad que reducen los costes de recubrimiento sin sacrificar el rendimiento. Las normas gubernamentales de seguridad alimentaria también impulsan a los convertidores a adoptar estructuras metalizadas que resisten la contaminación y mantienen su ligereza.
Sustitución rápida de láminas de aluminio por películas metalizadas ligeras
Los fabricantes de vehículos y proveedores de aeronaves buscan reducir el peso para cumplir con las regulaciones de carbono. Las películas de aluminio depositadas en fase de vapor ofrecen niveles de barrera similares a los del papel de aluminio con una fracción de su masa y permiten envolver fácilmente piezas contorneadas. Su proceso de recubrimiento rollo a rollo aumenta la productividad, reduciendo los costos unitarios para los convertidores que operan en el mercado de películas metalizadas. Los fabricantes de baterías prefieren estas películas para almohadillas térmicas porque el material se adapta a los bordes prismáticos de las celdas sin agrietarse. Los productores que controlan tanto la extrusión de polímeros como la metalización se vuelven más resistentes a las fluctuaciones del precio del aluminio primario.
Expansión del aislamiento de baterías de vehículos eléctricos y aplicaciones de celdas tipo bolsa
Las bolsas de baterías de vehículos eléctricos dependen de películas de polímero recubiertas de aluminio para gestionar el calor y evitar cortocircuitos [1] SK Nexilis, “Battery Copper Foil Expansion Update 2025,” sknexilis.com . El aumento de la producción de vehículos eléctricos en China y Estados Unidos impulsa contratos de gran volumen que aseguran la demanda de sustratos metalizados hasta 2030. Las películas recubiertas de cobre se muestran prometedoras como colectores de alta corriente que mejoran la densidad de energía, aunque la estabilidad a la humedad sigue siendo un obstáculo de diseño. Los fabricantes de películas están entrando en programas de desarrollo conjunto con los fabricantes de equipos originales de baterías para refinar las capas de adhesión y los recubrimientos funcionales. Las estrictas normas de seguridad aplicadas por las autoridades alemanas aceleran aún más la adopción de laminados metalizados ignífugos en las gigafábricas europeas.
Crecimiento de etiquetas inteligentes y electrónica impresa en sustratos flexibles
Las marcas ahora incorporan antenas RFID, sensores de frescura y etiquetas de activación basadas en códigos QR en las superficies de los envases. Las líneas de cuadrícula de plata o cobre impresas en PET recubierto de aluminio permiten estos circuitos sin grandes cambios en las herramientas, y la impresión rollo a rollo mantiene el atractivo de la economía unitaria. Los fabricantes asiáticos de displays aprovechan la misma experiencia en sustratos para producir pantallas plegables, lo que añade un nuevo atractivo al mercado de películas metalizadas. Las empresas de logística adoptan etiquetas de registro de temperatura para supervisar el rendimiento de la cadena de frío, lo que refuerza la demanda de recubrimientos conductores pero transparentes. A medida que los envases conectados a internet se generalizan, los convertidores con una limpieza de grado electrónico pueden obtener márgenes premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Complejidad del reciclaje de laminados metalizados multicapa | -0.70% | La UE y América del Norte se expanden globalmente debido a las regulaciones | Mediano plazo (2-4 años) |
| La volatilidad del precio del aluminio reduce los márgenes de los convertidores | -0.50% | Global, con mayor impacto en mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Problemas de confiabilidad de la capa de cobre en la electrónica de alta frecuencia | -0.30% | Núcleo de APAC (China, Japón, Corea del Sur), propagación a los centros de electrónica de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Complejidad del reciclaje de laminados metalizados multicapa
Los reguladores europeos exigen que los envases alcancen objetivos de reciclabilidad del 70 %, pero las finas capas de aluminio fusionadas a polímeros siguen siendo difíciles de separar. Los clasificadores de residuos a menudo clasifican erróneamente las películas brillantes como compuestos de papel y plástico, enviando material valioso a los vertederos [2] WRAP, “Plastics Recycling Market Situation Report 2025,” wrap.org.uk . Las marcas responden probando películas de barrera con recubrimiento transparente, pero su rendimiento aún está por debajo de las estructuras convencionales depositadas por vapor. En Alemania y los Países Bajos operan plantas piloto de deslaminación química, pero la economía de escala no está demostrada. Hasta que surjan rutas de recuperación fiables, el escrutinio ambiental frenará el crecimiento en regiones con estrictas tasas de responsabilidad extendida del productor.
La volatilidad del precio del aluminio reduce los márgenes de los convertidores
Los precios spot del aluminio se dispararon en 2024 y 2025, afectando a las empresas de transformación medianas con capacidad de cobertura limitada. Los contratos de embalaje con una duración de 12 meses exponen a los proveedores a fluctuaciones considerables de costos, lo que provoca una erosión de los márgenes. Los costos de fundición de alta energía en Europa se transmiten rápidamente a la materia prima para bobinas de calibre fino que se utiliza en el mercado de películas metalizadas. Los fabricantes responden localizando el abastecimiento de materiales y aumentando los niveles de automatización para compensar el riesgo de las materias primas. La volatilidad persistente podría impulsar una mayor consolidación a medida que la escala se vuelve crucial para el apalancamiento de compras.
Análisis de segmento
Por tipo de metal: el dominio del aluminio se enfrenta al crecimiento emergente del cobre
El aluminio representó el 78.10 % del mercado de películas metalizadas en 2025, lo que refleja su equilibrado perfil de barrera, coste y reciclaje. La amplia base instalada de recubrimientos al vacío del segmento garantiza un suministro predecible a las empresas envasadoras de alimentos y productos de cuidado personal. Sin embargo, el cobre presenta una trayectoria de CAGR del 5.55 % hasta 2031, ya que las baterías de alta potencia y los dispositivos 5G requieren una conductividad superior. Se prevé que el tamaño del mercado de películas metalizadas para recubrimientos de cobre en bolsas de baterías aumente, impulsado por las inversiones en gigafábricas en China y EE. UU. Si bien las películas de cobre presentan riesgo de corrosión en ambientes húmedos, los promotores de adhesión multicapa están mejorando su durabilidad.
Refinamientos tecnológicos como la deposición de vapor asistida por plasma ofrecen tolerancias de espesor más estrictas que mejoran el rendimiento eléctrico en circuitos de línea fina. El aluminio sigue siendo el material predilecto para envolturas decorativas y láminas de condensadores debido a la estabilidad de su capa de óxido y a su amplia infraestructura de reciclaje de chatarra. Metales de nicho como la plata y el óxido de aluminio se utilizan en filtros ópticos y envolturas antimicrobianas, donde el valor por metro cuadrado supera el costo del metal bruto. Los productores que equilibran una cartera de productos con dos metales pueden cubrir las fluctuaciones de la demanda y mantener las tasas de utilización en diversos usos finales en el mercado de películas metalizadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de película: El liderazgo del polietileno se ve desafiado por la innovación
El polietileno representó el 66.70 % del mercado de películas metalizadas en 2025, gracias a la autorización regulatoria para el contacto directo con alimentos y su compatibilidad con las líneas de termosellado. El bajo punto de fusión del polímero facilita un procesamiento energéticamente eficiente, lo que mantiene competitivos los costos totales de conversión. Sin embargo, la electrónica de alta temperatura y los accionamientos eléctricos requieren películas que mantengan la estabilidad dimensional por encima de los 150 °C. En consecuencia, otros tipos de películas, como la poliimida y otras, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.72 % hasta 2031.
Las mejoras de barrera aplicadas mediante la deposición de capas atómicas reducen las tasas de transmisión de vapor de agua por debajo de 0.05 g/m²/día, superando así la brecha con el papel de aluminio. El polipropileno, si bien se utiliza con frecuencia en condensadores y etiquetas, se enfrenta a un crecimiento más lento a medida que los convertidores optan por laminados mono-PE reciclables, preferidos por las marcas que buscan métricas de circularidad. Las películas de PLA y celulosa de origen biológico con recubrimientos de aluminio depositados al vacío se encuentran en fase inicial de comercialización, lo que anticipa una futura competencia para las poliolefinas existentes. Los fabricantes de películas que dominen tanto las resinas comerciales como las de ingeniería defenderán su cuota de mercado ante las cambiantes especificaciones de los clientes.
Por industria de usuario final: el predominio del embalaje en medio de la expansión de la electrónica
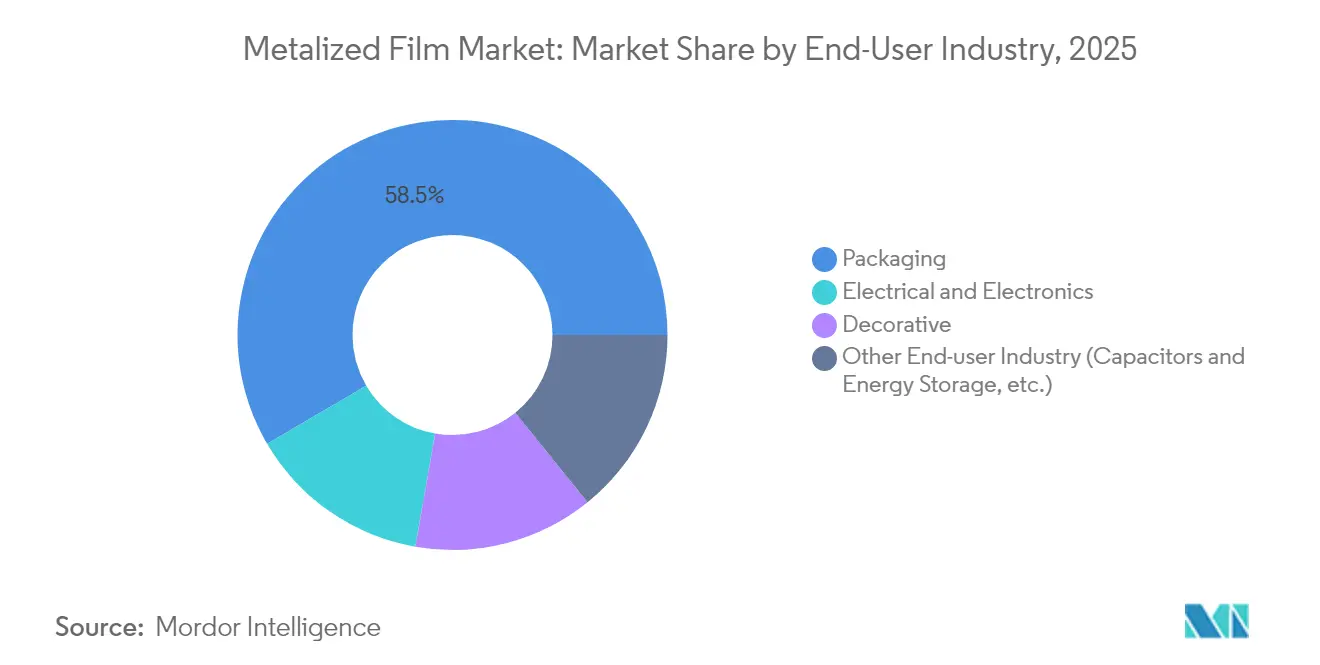
Los envases absorbieron el 58.45 % del mercado de películas metalizadas en 2025, lo que refleja la constante demanda de snacks, dulces y platos preparados que requieren una barrera de humedad y oxígeno. La prolongación de la vida útil reduce el desperdicio y favorece el crecimiento de la categoría minorista, consolidando el volumen base para los laminados de PE y PP recubiertos de aluminio. Mientras tanto, el sector de almacenamiento de energía y condensadores se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 5.78 % hasta 2031, a medida que la producción mundial de vehículos eléctricos supera los 20 millones de unidades y los parques solares incorporan inversores de mayor voltaje.
El ensamblaje de dispositivos electrónicos requiere barreras dieléctricas cada vez más delgadas para integrarse en dispositivos portátiles y pantallas plegables. Las películas metalizadas de PET y PEN de menos de 8 µm de espesor responden a esta necesidad, superando los límites de uniformidad del recubrimiento que antes se consideraban imprácticos. Los envoltorios decorativos para electrodomésticos e interiores de automóviles siguen registrando un volumen considerable, aunque el crecimiento es moderado debido a la prolongación de los ciclos de diseño de los fabricantes de equipos originales (OEM). El auge de los envases inteligentes difumina las fronteras entre el embalaje tradicional y la electrónica, lo que anima a los convertidores a ofrecer servicios integrados de impresión de barreras y circuitos en un mismo lugar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de películas metalizadas de APAC
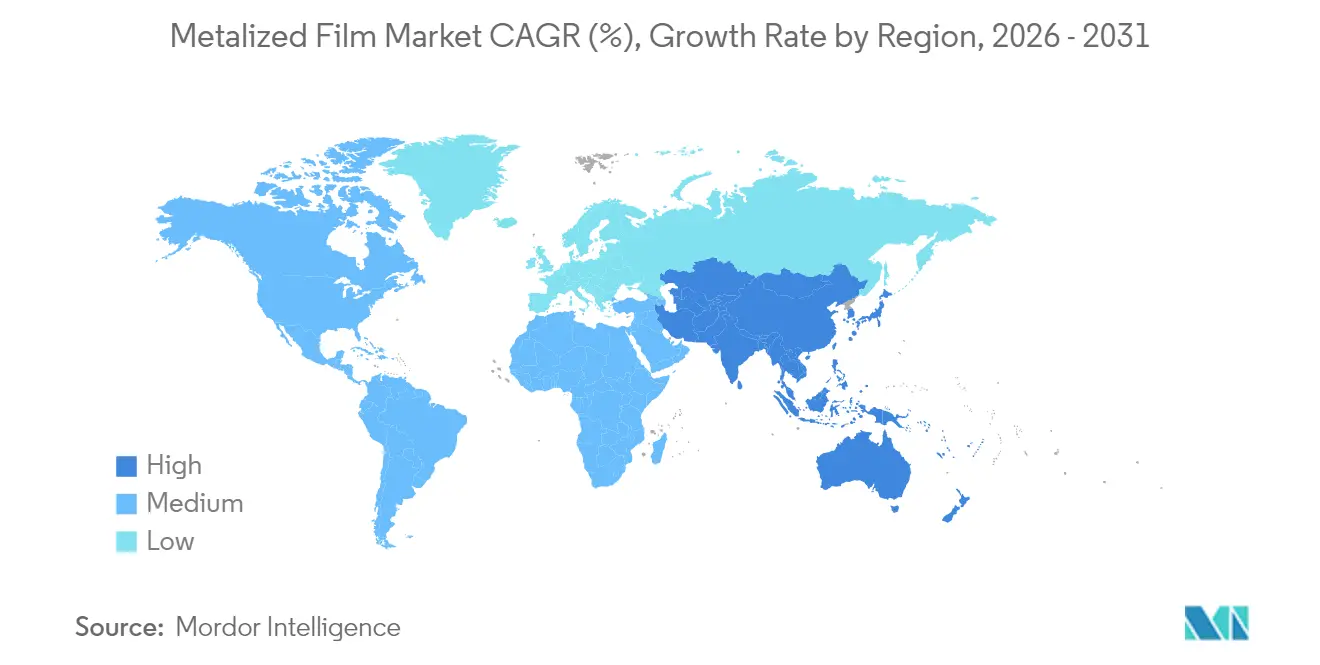
Asia-Pacífico generó el 53.20 % de los ingresos del mercado de películas metalizadas en 2025, gracias al dominio de China tanto en la extrusión de polímeros como en la deposición al vacío de películas delgadas. Las ampliaciones anuales de capacidad en las provincias de Jiangsu y Zhejiang mantienen bajos los costos unitarios gracias a las economías de escala y a la bobina de aluminio cautiva. El sector de bienes de consumo envasados de la India se expande rápidamente, impulsando la demanda interna e impulsando la inversión en nuevas líneas de producción de BOPP y BOPET. Corea del Sur y Japón se centran en recubrimientos de cobre y plata de alta precisión para semiconductores, lo que sustenta nichos de exportación premium. El énfasis de las políticas de la región en la movilidad eléctrica impulsa aún más el consumo de películas metalizadas para baterías.
Mercado de películas metalizadas de Norteamérica
Norteamérica sigue siendo un bloque regional clave, liderado por las marcas estadounidenses de alimentos y bebidas que especifican bolsas de alta barrera para platos congelados y alimentos para mascotas. Los incentivos de la Ley de Reducción de la Inflación impulsan la construcción de plantas de baterías, lo que aumenta los requisitos de abastecimiento local para separadores metalizados y envoltorios aislantes. La abundante energía limpia de Canadá y la creciente producción de palanquilla de aluminio proporcionan una base de suministro estable para los convertidores que operan en Ontario y Quebec. México se beneficia de las tendencias de deslocalización a medida que los proveedores de productos electrónicos y automotrices acercan el ensamblaje a los consumidores estadounidenses, lo que genera un nuevo atractivo para los empaques metalizados y las películas para condensadores.
Mercado europeo de películas metalizadas
Las estrictas directivas europeas de economía circular impulsan la I+D en tecnologías de deslaminación y estructuras de barrera monomaterial. Alemania es líder en el corte longitudinal de película de condensadores de alta velocidad para accionamientos industriales y turbinas eólicas. Francia y el Reino Unido priorizan los envoltorios de alimentos reciclables y han puesto en marcha programas piloto de recogida de envases de snacks brillantes, dirigidos por minoristas. Los países nórdicos promueven los sustratos de origen biológico combinados con recubrimientos delgados de óxido de aluminio para reducir la intensidad total de carbono. Sin embargo, los elevados precios de la energía en Europa continental dificultan los márgenes de beneficio de las plantas de metalización de alto consumo energético, lo que ha impulsado la reubicación de parte de la capacidad en Europa del Este, donde las tarifas eléctricas son más bajas.

Análisis de la cadena de valor
La cadena de valor de las películas metalizadas comienza con materias primas para películas base y recubrimientos: polímeros derivados del petróleo (principalmente polietileno, polipropileno y PET) e insumos metálicos dominados por el aluminio (78.10 % de participación por tipo de metal en 2025). La producción de películas base (BOPP, BOPET, BOPE, CPP y películas especiales) va seguida de la metalización al vacío, donde se depositan capas delgadas de metal sobre una banda en movimiento. Las referencias de procesos de la industria suelen citar la operación en alto vacío (por debajo de 5 x 10⁻³ Pa) y altas velocidades de banda (hasta ~800 m/min) para controlar la densidad óptica y el rendimiento de barrera. Los proveedores de equipos y consumibles (bombas de vacío, fuentes de deposición, sistemas de control de procesos, productos químicos para el tratamiento de superficies, imprimaciones y lacas) son nodos clave, ya que la uniformidad y la adhesión del recubrimiento influyen en el rendimiento, particularmente para especificaciones relacionadas con la electrónica y las baterías.
En la fase intermedia, los productores de películas metalizadas y los fabricantes de películas integradas combinan la extrusión y la orientación, el recubrimiento y los servicios posteriores, como el corte, el rebobinado, el almacenamiento y los programas de inventario, para satisfacer las necesidades de plazos de entrega de los convertidores y las marcas en el sector del embalaje. Posteriormente, los convertidores y laminadores crean estructuras multicapa para alimentos, cuidado personal, etiquetas y usos industriales, mientras que los clientes de electrónica y almacenamiento de energía exigen tolerancias más estrictas y superficies más limpias. Los sistemas de gestión y reciclaje al final de la vida útil siguen siendo un punto de limitación para muchos laminados metalizados multicapa, lo que aumenta el valor del rediseño hacia conceptos de monomaterial y rutas de deslaminación, con el apoyo de la colaboración a través de organismos y redes del sector centrados en la sostenibilidad y las agendas tecnológicas relacionadas con las películas delgadas y las láminas (por ejemplo, EAFA, GLAFRI y EFDS).
Panorama competitivo
El mercado de películas metalizadas muestra una concentración moderadamente fragmentada, y se estima que los cinco principales convertidores representan aproximadamente el 33 % de la capacidad global. Las grandes empresas se integran en la parte posterior de la resina polimérica y el aluminio en las etapas iniciales para amortiguar las fluctuaciones de los productos básicos y garantizar la trazabilidad de la calidad. La inversión de capital en 2025 favorece recubridoras al vacío más anchas, de 10.5 m, que aumentan la producción en un 20 % en comparación con las líneas anteriores. Empresas como Cosmo Films y JPFL encargan líneas nuevas en India, destinadas tanto a la exportación como a las marcas de alimentos nacionales en auge. En Europa, Treofan e Innovia prueban reactores mejorados con plasma que depositan capas ultrafinas de óxido de aluminio para aplicaciones de barrera transparente.
Surgen alianzas estratégicas a lo largo de la cadena de valor de las baterías, donde los fabricantes de películas colaboran con los productores de celdas para adaptar la rugosidad del sustrato y la conductividad térmica. Las solicitudes de patentes sobre la química de los promotores de adhesión y las pilas de capas de cobre pulverizado han aumentado un 18 % interanual, lo que sugiere una competencia tecnológica por los diseños de vehículos eléctricos de próxima generación. Los especialistas en nichos de mercado se centran en recubrimientos de plata antimicrobianos para envases médicos y en patrones de ablación láser para el etiquetado en molde, creando segmentos de alto margen fuera de los envoltorios de aperitivos.
La intensidad competitiva también se refleja en las afirmaciones de sostenibilidad. Los convertidores publican evaluaciones del ciclo de vida para demostrar una menor huella de gases de efecto invernadero que las alternativas rígidas. Las plantas en Asia instalan sistemas solares en azoteas y sistemas de recuperación de calor residual para cumplir con los estándares de adquisición de marcas multinacionales. Alianzas de reciclaje como CEFLEX involucran a múltiples productores de películas para diseñar estructuras de barrera compatibles. Los participantes regionales más pequeños pueden tener dificultades para financiar estas mejoras, lo que lleva a una mayor consolidación o a la creación de empresas conjuntas con grandes fabricantes de resinas que puedan respaldar los cambios tecnológicos.
Líderes de la industria de películas metalizadas
Cosmo películas
JPFL Films Private Limited
Poliplex
Industrias Taghleef
Uflex Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Polyplex Corporation Limited completó la adquisición de una participación del 51 % en TechNova Printrite Products Private Limited por aproximadamente 620.975 millones de rupias indias. Esta operación amplía la presencia de Polyplex en soluciones de impresión digital para el sector del embalaje y el etiquetado, lo que permite ofrecer una mayor integración a los convertidores que combinan películas metalizadas con funcionalidades de impresión.
- Junio de 2025: Cosmo First Limited puso en marcha una nueva línea de producción de película BOPP en su planta de Aurangabad, Maharashtra, con una inversión superior a los 4 millones de rupias indias, lo que incrementó la capacidad anual en aproximadamente un 40%, hasta alcanzar las 277,000 toneladas métricas. El aumento de la escala de producción de película base refuerza la disponibilidad interna de materia prima para la metalización posterior y mejora la capacidad de respuesta para programas de embalaje flexible de alto volumen.
- Mayo de 2025: JPFL Films Private Limited anunció una inversión de capital superior a 7 millones de rupias indias para ampliar la capacidad de su planta de Nashik en las líneas de producción de películas BOPP, PET y CPP, con una puesta en marcha prevista para dentro de 2 a 3 años. Esta inversión amplía el suministro regional de películas base que se metalizan habitualmente para envases de barrera, lo que aumenta la competitividad y las opciones para los clientes en el abastecimiento centrado en la India.


Alcance del informe del mercado global de películas metalizadas
Las películas metalizadas son películas de polímero que tienen una fina capa de metal sobre ellas, a menudo de aluminio. Se ven brillantes y metálicos como el papel de aluminio, pero son más livianos y económicos. Las películas metalizadas se utilizan a menudo como decoración y para el envasado de alimentos. También se utilizan para cosas más específicas como el aislamiento y la electrónica. El mercado de películas metalizadas está segmentado por tipo de metal, tipo de película, industria de usuario final y geografía. Por tipo de metal, el mercado está segmentado en aluminio, cobre y otros tipos de metales. Por tipo de película, el mercado está segmentado en polipropileno, tereftalato de polietileno y otros tipos de películas. Por industria de usuario final, el mercado está segmentado en empaques, electricidad y electrónica, decoración y otras industrias de usuarios finales. El informe también cubre los tamaños del mercado y las previsiones para la película metalizada en 15 países de las principales regiones. Para cada segmento, se han realizado previsiones y dimensionamiento del mercado sobre la base de los ingresos (millones de USD).
| Aluminio |
| Cobre |
| Otros tipos de metales (recubierto de óxido de aluminio (AlOx), plata, etc.) |
| Polipropileno |
| Polietileno |
| Otros tipos de películas (poliimida, etc.) |
| Embalaje |
| Eléctrica y electrónica |
| Decorativo |
| Otras industrias de usuarios finales (condensadores y almacenamiento de energía, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de metal | Aluminio | |
| Cobre | ||
| Otros tipos de metales (recubierto de óxido de aluminio (AlOx), plata, etc.) | ||
| Por tipo de película | Polipropileno | |
| Polietileno | ||
| Otros tipos de películas (poliimida, etc.) | ||
| Por industria del usuario final | Embalaje | |
| Eléctrica y electrónica | ||
| Decorativo | ||
| Otras industrias de usuarios finales (condensadores y almacenamiento de energía, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de películas metalizadas?
El mercado de películas metalizadas está valorado en USD 4.01 mil millones en 2026 y se espera que alcance los USD 5.09 mil millones para 2031. Se proyecta que el mercado de películas registre una CAGR del 4.92% durante el período de pronóstico (2026-2031).
¿Qué segmento tiene la mayor participación en el mercado de películas metalizadas?
Las películas a base de aluminio lideraron con el 78.10% de la participación de mercado de películas metalizadas en 2025.e Inc, Clifton Packaging Group Limited, Flex Films, Polinas y Jindal Films son las principales empresas que operan en el mercado de películas metalizadas.
¿Qué región está creciendo más rápido en el mercado de películas metalizadas?
Asia-Pacífico se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 5.61 % hasta 2031 y ya representa el 53.20 % de los ingresos globales.
¿Cómo aborda el mercado de películas metalizadas los desafíos del reciclaje?
Los productores están desarrollando tecnologías de delaminación y estructuras de barrera monomateriales para cumplir con las reglas de la economía circular, particularmente en Europa.
¿Por qué está ganando interés la metalización del cobre?
Los recubrimientos de cobre brindan una conductividad eléctrica superior, lo que atrae a los fabricantes de baterías y productos electrónicos de alta frecuencia, y se proyecta que crecerán a una CAGR del 5.55 %.
Última actualización de la página:



