

Tamaño y participación en el mercado del estearato metálico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
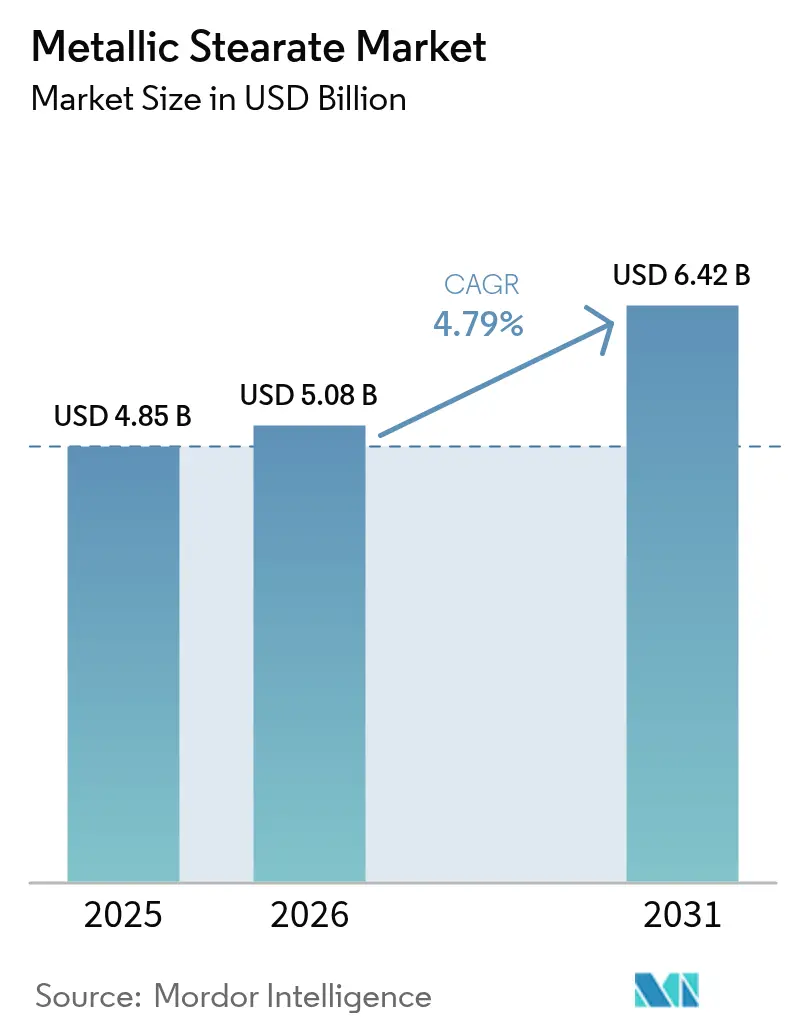
| Tamaño del mercado (2026) | USD 5.08 mil millones |
| Tamaño del mercado (2031) | USD 6.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de estearato metálico por Mordor Intelligence
El tamaño del mercado del estearato metálico se valoró en 4.85 millones de dólares en 2025 y se estima que crecerá de 5.08 millones de dólares en 2026 a 6.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.79 % durante el período de pronóstico (2026-2031). La combinación del crecimiento de la producción de polímeros, los cambios regulatorios que favorecen los sistemas estabilizadores de calcio y zinc y el aumento de la producción de comprimidos farmacéuticos refuerzan la estabilidad de la demanda. El constante interés por los plásticos ligeros en la industria automotriz y de embalajes, junto con la robusta capacidad de fabricación asiática, sustenta el impulso a corto plazo. Al mismo tiempo, los límites más estrictos para el plomo en el PVC y las mejoras en la tecnología de formulación de fármacos están dirigiendo a los usuarios finales hacia productos de mayor pureza que cumplen con las normas de calidad emergentes. Las fluctuaciones en los precios de las materias primas vinculadas a los mercados del aceite de palma presentan obstáculos en los costos; sin embargo, el mercado del estearato metálico continúa expandiéndose a medida que los productores adoptan la integración vertical, diversifican el abastecimiento e invierten en tecnologías de baja dispersión de polvo.
Conclusiones clave del informe
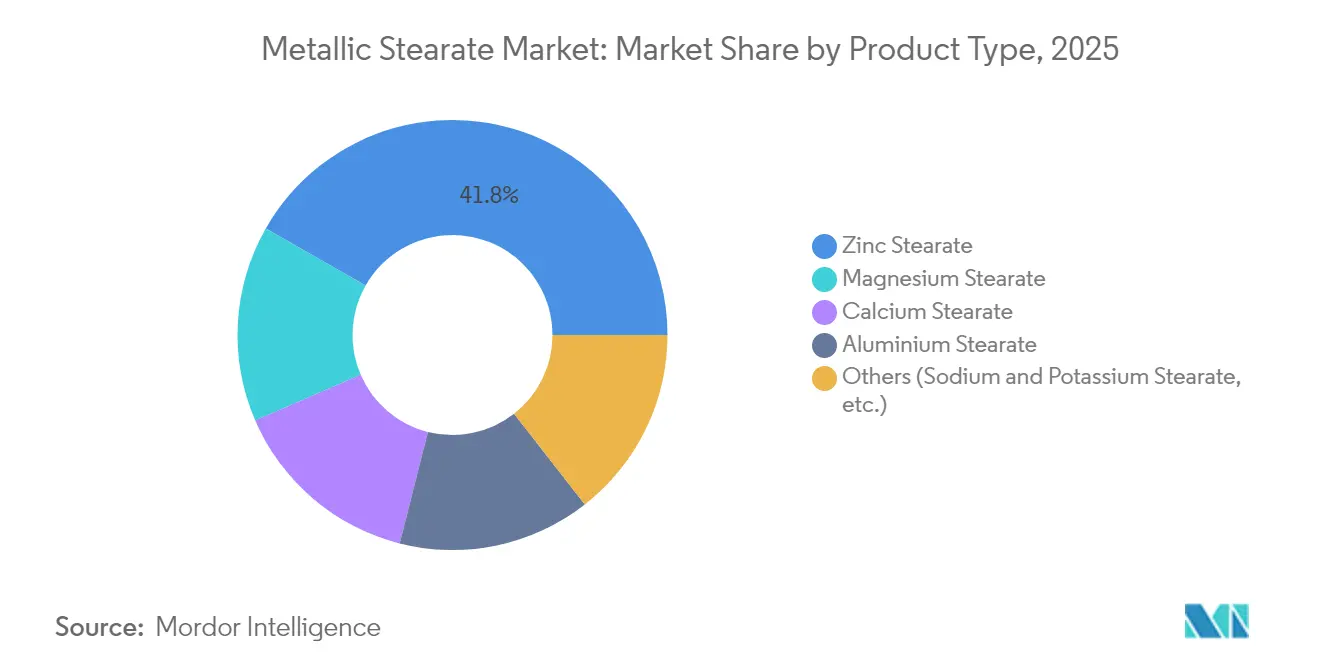
- Por tipo de producto, el estearato de zinc lideró con una participación de mercado de estearato metálico del 41.75 % en 2025; se proyecta que el estearato de magnesio avance a una CAGR del 6.15 % hasta 2031.
- Por forma, el polvo tenía una participación del 46.90% del tamaño del mercado de estearato metálico en 2025, mientras que se prevé que las dispersiones acuosas crezcan a una CAGR del 6.78% para 2031.
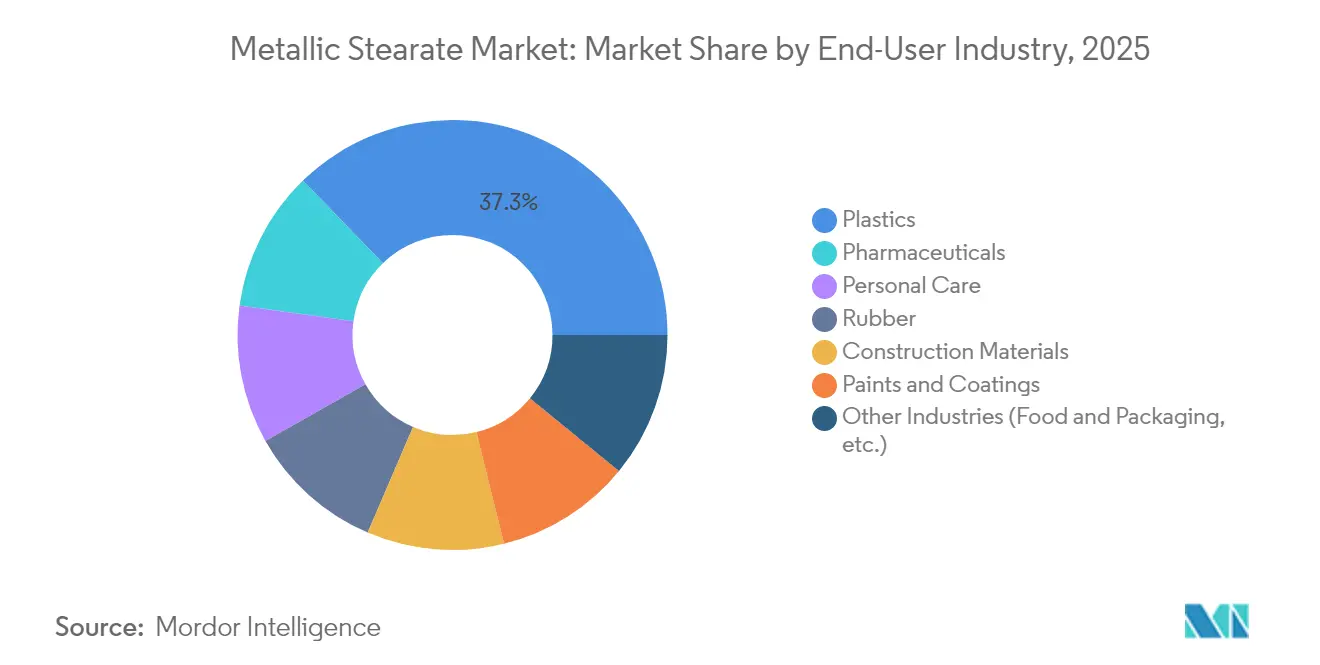
- Por industria de uso final, los plásticos y polímeros representaron el 37.25% del tamaño del mercado de estearato metálico en 2025, mientras que se prevé que los productos farmacéuticos registren la CAGR más alta del 5.92% hasta 2031.
- Por geografía, Asia-Pacífico controló el 50.85 % de la participación de mercado de estearato metálico en 2025 y se prevé que se expanda a una CAGR del 5.61 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de estearato metálico
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de la producción mundial de plásticos | + 1.8% | Global, con APAC a la cabeza | Mediano plazo (2-4 años) |
| Aumento de la producción de comprimidos farmacéuticos | + 1.2% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento del consumo de cosméticos | + 0.9% | Global, con fuerte crecimiento en los mercados emergentes | Mediano plazo (2-4 años) |
| Cambio a estabilizadores de PVC sin plomo | + 1.1% | Europa y América del Norte, extendiéndose globalmente | Corto plazo (≤ 2 años) |
| Creciente demanda del segmento del caucho | + 0.8% | Núcleo de Asia-Pacífico, propagación a América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de la producción mundial de plásticos
El aumento de la producción de polietileno y polipropileno impulsa la demanda de aditivos, ya que los procesadores dependen de los estearatos metálicos para acortar los tiempos de ciclo y mejorar el acabado superficial. El diseño ligero de vehículos y los envases con contenido reciclado intensifican la necesidad de formulaciones estables que resistan la decoloración y la degradación térmica. El liderazgo de China en capacidad de polímeros garantiza que el consumo regional se mantenga fuerte, mientras que las cadenas de suministro integradas del sudeste asiático ofrecen tanto disponibilidad de materia prima como ventajas de costos. Las aplicaciones emergentes en carcasas de baterías y láminas posteriores fotovoltaicas extienden el crecimiento más allá de los sectores tradicionales. Esta demanda diversificada en los segmentos de automoción, productos de construcción y envases flexibles sustenta una perspectiva sólida para el mercado de estearatos metálicos [1] PMC Biogenix, “Estearatos metálicos en el procesamiento de polímeros”, pmcbiogenix.com.
Aumento repentino de la producción de comprimidos farmacéuticos
La mayor esperanza de vida y la innovación en fármacos biológicos impulsan la producción mundial de formas farmacéuticas sólidas, elevando el papel del estearato de magnesio como lubricante probado. Entre 2012 y 2023, la Administración de Alimentos y Medicamentos de los Estados Unidos aprobó 48 nuevos fármacos que se basan en dispersiones sólidas amorfas, una clase de formulación en la que los estearatos metálicos mejoran la estabilidad y la compresibilidad. Las plataformas de fabricación continua favorecen las dispersiones acuosas que reducen el polvo y aceleran los ciclos de limpieza, estimulando aún más la adopción de formas líquidas. La expansión de los genéricos en la India y los cambios de inyectables a orales en América Latina amplían la base de la demanda. En consecuencia, las preferencias farmacéuticas se desplazan hacia grados de alta pureza con límites estrictos de endotoxinas que respaldan la competitividad en mercados regulados [2] Roquette Frères, “Magnesium stearate excipient applications,” roquette.com.
Aumento del consumo de cosméticos
La demanda de maquillaje de larga duración, protectores solares y productos de cuidado personal masculino aumenta el uso de estearatos de aluminio y zinc, que actúan como modificadores reológicos e hidrófugos. Los consumidores de mercados emergentes están optando por marcas premium, lo que aumenta la complejidad de las formulaciones y exige ingredientes que mantengan la textura en condiciones de humedad. Las materias primas de origen vegetal son populares entre los compradores con conciencia de sostenibilidad, y los proveedores ahora destacan la trazabilidad del ácido esteárico derivado del palmiste. El escrutinio regulatorio del talco impulsa a las marcas a preferir los estearatos metálicos como agentes deslizantes alternativos en polvos compactos. El comercio digital acelera el ritmo de lanzamiento de productos, lo que aumenta la necesidad de materias primas multipropósito que optimicen las bibliotecas de formulaciones.
Cambio a estabilizadores de PVC sin plomo
El Reglamento 923/2023 de la Unión Europea limita el contenido de plomo en el PVC por debajo del 0.1 % en peso, lo que acelera la adopción de sistemas de calcio-zinc que utilizan estearato de calcio como coestabilizador. Los fabricantes de materiales de construcción para cables, tuberías y revestimientos han validado la equivalencia de rendimiento a dosis similares. Los líderes del mercado han introducido mezclas patentadas que reducen la formación de plaquetas y el olor, cumpliendo así los objetivos técnicos y ambientales. Las especificaciones de construcción de Estados Unidos también están avanzando hacia un contenido sin plomo, lo que amplía su adopción a nivel mundial. Por lo tanto, los fabricantes con capacidad propia de estearato de calcio se aseguran las ventajas de ser pioneros y refuerzan la fidelización del cliente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites de exposición ocupacional más estrictos | -0.7% | Global, con una aplicación más estricta en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la materia prima de ácido esteárico | -0.5% | Global, con mayor impacto en las regiones dependientes de las importaciones | Mediano plazo (2-4 años) |
| Sustitución por agentes deslizantes de cera de montana | -0.3% | Europa y América del Norte, impacto limitado en APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Límites de exposición ocupacional más estrictos
El Instituto Nacional de Seguridad y Salud Ocupacional establece un promedio ponderado en el tiempo de 10 mg/m³ de partículas totales y 5 mg/m³ de partículas respirables para el polvo de estearato de zinc. La actualización de la Norma de Comunicación de Peligros, en consonancia con el Sistema Globalmente Armonizado, obliga a los fabricantes a actualizar las fichas de datos de seguridad, modificar las etiquetas e invertir en equipos de recolección de polvo. Los lugares de trabajo están cambiando hacia el uso de gránulos y dispersiones líquidas que minimizan las partículas en suspensión, lo que incrementa los costos de conversión y, al mismo tiempo, genera oportunidades de precios superiores. Es posible que las empresas productoras de compuestos más pequeñas pospongan las mejoras de capital, lo que reducirá temporalmente la demanda de los grados tradicionales de polvo. Sin embargo, se espera que la aplicación continua de la normativa impulse el mercado del estearato metálico hacia formatos de entrega más seguros para 2027.
Volatilidad del precio de la materia prima de ácido esteárico
La escasez de producción de aceite de palma, relacionada con los fenómenos climáticos de El Niño y las exigencias de biodiésel en Indonesia y Malasia, limita la oferta de ácido esteárico, lo que eleva los precios de los insumos para los fabricantes de estearato. Las regiones que dependen de las importaciones se enfrentan a fluctuaciones de costos más pronunciadas debido a que las fluctuaciones de los fletes y las divisas agravan la volatilidad de las materias primas. La sustitución con ácidos grasos derivados del sebo o rutas sintéticas sigue limitada por los mayores costos de purificación y los obstáculos regulatorios en los usos farmacéuticos y en contacto con alimentos. Las estrategias de compra a futuro y de cobertura reducen la exposición, pero inmovilizan el capital de trabajo. En general, la inestabilidad de las materias primas erosiona los márgenes de los productores que carecen de integración regresiva en el refinado de ácidos grasos.
Análisis de segmento
Por tipo de producto: El zinc mantiene su fuerza, el magnesio cobra impulso
El estearato de zinc alcanzó el 41.75 % del mercado de estearatos metálicos en 2025, gracias a su versatilidad en formulaciones de PVC, caucho y cosméticos, convirtiéndolo en un aditivo indispensable. La demanda se mantiene estable gracias a que los fabricantes de compuestos valoran su equilibrio entre lubricación, desmoldeo y estabilidad térmica. Las ganancias incrementales se derivan de las mezclas de poliolefinas ricas en materiales reciclados, que requieren lubricantes internos eficientes para lograr un flujo de fusión uniforme. Por el contrario, se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.15 % para el estearato de magnesio hasta 2031, gracias al aumento en el volumen de comprimidos farmacéuticos, que requieren concentraciones de entre el 0.25 % y el 5 % en peso para una compresibilidad adecuada. La familiaridad con las normativas y la baja toxicidad respaldan este crecimiento sostenido. El estearato de calcio absorbe el crecimiento estable de los aditivos impermeabilizantes en hormigón y la mitigación de eflorescencias en productos cementicios, mientras que el estearato de aluminio se utiliza en recubrimientos especializados y grasas lubricantes donde una alta resistencia del gel es crucial. Las colaboraciones académicas dirigidas a los grados híbridos de zinc y calcio ilustran una tendencia más amplia hacia una funcionalidad personalizada, lo que indica una innovación renovada a pesar del estado maduro del estearato de zinc en el mercado del estearato metálico.
Un nivel secundario, compuesto por estearatos de sodio y potasio, se utiliza en limpiadores de cuidado personal y detergentes industriales que buscan perfiles biodegradables. La alta solubilidad del estearato de potasio cobra fuerza en champús sin sulfatos, mientras que el estearato de sodio contribuye a la transparencia de las pastillas de jabón. Los líderes del mercado se diferencian ofreciendo certificaciones kosher y halal para cumplir con los crecientes requisitos regulatorios de los bienes de consumo. En todas las químicas, los compradores exigen especificaciones más estrictas sobre el contenido de metales y la trazabilidad a ácidos grasos de origen sostenible. Estos atributos influyen cada vez más en la adjudicación de contratos, lo que refuerza la ventaja competitiva de los proveedores totalmente integrados que controlan el procesamiento de ácidos grasos y sales metálicas bajo un mismo techo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: el predominio del polvo se enfrenta a la creciente preferencia por los líquidos
El polvo representó el 46.90 % del mercado de estearato metálico en 2025, ya que se adapta a los procesos tradicionales de mezcla y extrusión por lotes en plásticos y caucho. Los usuarios valoran su fluidez y su amplia compatibilidad con los sistemas de alimentación estándar. Sin embargo, la preocupación por la exposición en el lugar de trabajo impulsa a muchas multinacionales farmacéuticas a optar por dispersiones acuosas, que presentan una tasa de crecimiento anual compuesta (TCAC) del 6.78 %. Los formatos líquidos se integran fácilmente en las prensas de comprimidos continuas, eliminan las pantallas antipolvo y acortan los tiempos de cambio, lo que ofrece beneficios en el costo total que compensan su mayor precio de compra. Las grandes empresas de compuestos invierten en tanques de suministro de circuito cerrado que minimizan los derrames y fomentan aún más su adopción.
Las escamas y los gránulos siguen siendo relevantes en el calandrado de caucho, donde la disolución controlada es esencial para la consistencia del proceso. Los productores ajustan con precisión la densidad aparente, el tamaño de partícula y el perfil de humedad para lograr una alimentación fiable en mezcladores internos de alto rendimiento. La innovación en tecnología de dispersión se centra en masterbatches predispersados de polímeros que ofrecen a los clientes precisión en la dosificación y una mayor transparencia de la película. Varios proveedores líderes han lanzado sistemas a base de agua sin aminas volátiles, lo que aumenta su atractivo entre los procesadores de PE y PVC con conciencia ambiental. En conjunto, estos cambios subrayan una migración gradual desde el dominio del polvo hacia alternativas de mayor valor y baja producción de polvo en el mercado del estearato metálico.
Por industria de usuario final: los plásticos lideran, los productos farmacéuticos aceleran
Los plásticos y polímeros consumieron el 37.25 % del volumen global en 2025, impulsados por aplicaciones a gran escala en envases, automoción y tuberías, que se benefician de las funciones de lubricación en estado fundido y estabilización térmica de los estearatos metálicos. La funcionalidad de los aditivos seguirá siendo esencial a medida que aumente el contenido de resina reciclada y los procesadores se enfrenten a ventanas térmicas más ajustadas. Mientras tanto, se prevé que la industria farmacéutica crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.92 % hasta 2031, a medida que las multinacionales amplíen su capacidad de fabricación continua y de terapias biológicas. Las agencias reguladoras exigen cada vez más documentación de excipientes rica en datos, lo que posiciona a grados consolidados, como el estearato de magnesio conforme con la norma NF, como una opción preferida.
La industria del caucho se recupera junto con la producción de vehículos, utilizando estearato de zinc como agente antiadherente en formulaciones de caucho de estireno-butadieno y butilo. El cuidado personal exhibe un sólido crecimiento de un dígito medio, ya que las líneas premium de cuidado de la piel y cosméticos de color requieren estearatos de aluminio y zinc hidrófugos que mejoran la sensación del producto y la dispersión de los pigmentos. Los materiales de construcción ganan visibilidad gracias a los aditivos de estearato de calcio que protegen contra la penetración de agua capilar en fachadas de hormigón, lo que contribuye a la longevidad de las envolventes de edificios de alto valor. Las distintas exigencias técnicas y regulatorias de cada segmento llevan a los proveedores a ampliar sus equipos de servicio técnico e invertir en líneas piloto específicas para cada aplicación que refuerzan la cercanía con el cliente en todo el mercado del estearato metálico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico dominó la región con una contribución del 50.85% a los ingresos en 2025 y se proyecta que se expanda a una tasa de crecimiento anual compuesta (TCAC) del 5.61% hasta 2031. China controla la mayor parte de la producción de resina y caucho, lo que refuerza el consumo local de estearatos de zinc y calcio, mientras que el sector químico de la India está en vías de crecer de 220 2022 millones de dólares en 300 a 2025 XNUMX millones de dólares en XNUMX, lo que intensificará la demanda regional de aditivos especiales. Las economías del Sudeste Asiático proporcionan ácidos grasos integrados a base de aceite de palma que alimentan plantas de estearatos metálicos orientadas a la exportación, consolidando así la eficiencia de la cadena de suministro y la competitividad de los precios.
Norteamérica ocupa el segundo lugar en tamaño de mercado debido a que su presencia en la industria farmacéutica concentra a grandes compradores de excipientes que insisten en la acreditación vigente de Buenas Prácticas de Manufactura (BPM). La transición hacia compuestos de PVC sin plomo en alambres, cables y revestimientos de vinilo genera un mayor atractivo. El estímulo a la infraestructura en Canadá destina aditivos para hormigón tratado con estearato de calcio a proyectos de carreteras y puentes, lo que impulsa un crecimiento moderado. Europa se posiciona a la vanguardia del ecodiseño y la circularidad, albergando a los primeros en adoptar sistemas estabilizadores de calcio y zinc para PVC e incrementando las inversiones en cumplimiento normativo que favorecen los grados de estearato de alta pureza. Alemania e Italia albergan importantes productores de masterbatch que abastecen a la amplia red europea de plásticos.
Sudamérica registra volúmenes base estables, aunque más bajos, principalmente en las industrias de tuberías de PVC y calzado de Brasil, mientras que los clústeres farmacéuticos emergentes en México y Colombia generan nichos de consumo más rápidos. Oriente Medio y África consumen actualmente una pequeña proporción, pero muestran un potencial a largo plazo a medida que crece la capacidad de refinería y conversión de polímeros. Las inversiones del Consejo de Cooperación del Golfo en derivados de poliolefina impulsan la demanda de aditivos, mientras que la urbanización africana impulsa las necesidades de tuberías de PVC y cosméticos, lo que posiciona el mercado de estearato metálico para una penetración gradual a medida que se profundiza la fabricación regional.

Análisis de la cadena de valor
La cadena de valor del estearato metálico comienza con materias primas de ácidos grasos (ácido esteárico procedente principalmente de aceites vegetales como el de palma y el de palmiste, con una sustitución limitada por sebo o síntesis en aplicaciones de alta pureza) e insumos metálicos (óxido de zinc, hidróxido de calcio, óxido de magnesio y carbonatos/hidróxidos relacionados). La fabricación suele seguir rutas de neutralización directa o doble descomposición, con filtración, secado y molienda/clasificación antes del envasado. Muchos productores utilizan control de procesos automatizado (PLC/SCADA) para mantener el contenido de metal y el tamaño de partícula dentro de las especificaciones requeridas por los fabricantes de compuestos plásticos y los compradores de excipientes farmacéuticos.
En la fase posterior de la cadena de suministro, los productos se venden directamente a grandes fabricantes de compuestos de polímeros, proveedores de estabilizadores y mezclas de PVC, procesadores de caucho y usuarios finales regulados en los sectores farmacéutico y de cuidado personal. Los distribuidores también dan soporte a formuladores más pequeños y a los canales de exportación. La ventaja competitiva suele provenir de la integración vertical en el refinado de ácidos grasos y la proximidad a nodos logísticos, lo que puede reducir la exposición a las fluctuaciones de precios del ácido esteárico y a la variabilidad del transporte. En India, por ejemplo, la capacidad de producción nacional y el acceso a la exportación favorecen la participación de productores como Goldstab Organics (Sarigam) y Ravi Kiran Chemicals (Mumbai). Los fabricantes regionales también se diferencian mediante formatos de baja emisión de polvo (gránulos, masterbatches, dispersiones acuosas) que se ajustan a los controles de exposición en el lugar de trabajo y a las líneas de procesamiento de cambio más rápido.
Panorama competitivo
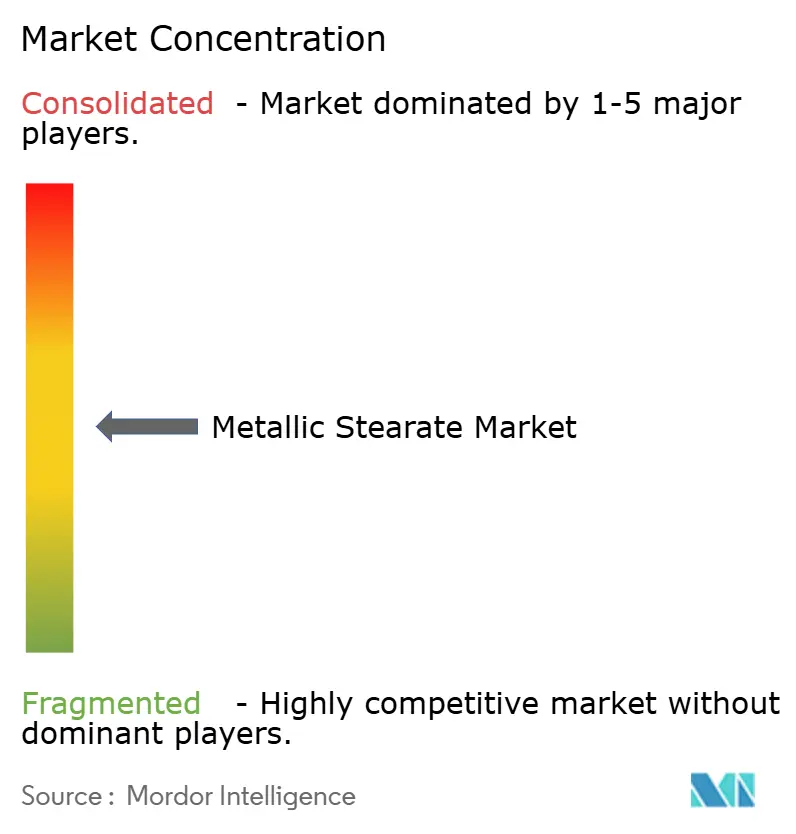
El mercado de estearatos metálicos presenta una fragmentación moderada. Baerlocher se mantiene como referente gracias a sus plantas en varios continentes y a su amplia cartera de estabilizadores a base de calcio, que se alinea con la transición global hacia el PVC sin plomo. Una nueva expansión de 10,000 toneladas anuales, completada en mayo de 2025 en su planta de Cincinnati, refuerza la confianza en la demanda de aditivos a largo plazo. PMC Group aprovecha la refinación de ácidos grasos integrada verticalmente, ofreciendo estearato de magnesio de grado farmacéutico certificado por la Farmacopea de Estados Unidos, mientras que Dover Chemical mantiene un nicho en estearatos de zinc especiales utilizados en retardantes de llama y esmaltes para cables.
El posicionamiento estratégico se centra en la pureza, la tecnología de dispersión y las credenciales de cumplimiento, como ISO 9001, ICH Q7 y la certificación halal. Fabricantes asiáticos como Mittal Dhatu y Shandong Heji se benefician de los flujos nacionales de derivados del aceite de palma, lo que les ofrece ventajas en costos para los grados básicos de zinc y calcio. Los competidores occidentales contraatacan introduciendo dispersiones acuosas sin solventes que reducen la carga de polvo en las instalaciones y agilizan las aprobaciones de Salud y Seguridad Ambiental. Alianzas recientes vinculan a proveedores de aditivos con fabricantes de polímeros para desarrollar conjuntamente masterbatches a medida que simplifican el inventario del cliente. Las inversiones se han centrado en mejoras de reactores energéticamente eficientes y líneas de envasado automatizadas que preservan la integridad del producto y minimizan el riesgo de contaminación.
Líderes de la industria del estearato metálico
Baerlocher GmbH
Faci Asia Pacífico Pte Ltd
Peter Greven GmbH y Co. KG
Grupo PMC, Inc.
Productos químicos especiales de Valtris
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Baerlocher anunció la creación de Baerlocher Germany GmbH & Co. KG, con sede en Lingen. Esta estructura entrará en vigor el 1 de julio de 2026 para gestionar las operaciones comerciales, los estabilizadores de PVC y los aditivos especiales en Europa. La compañía afirmó que esta nueva estructura refuerza su enfoque operativo regional para su cartera de aditivos, que incluye soluciones a base de estearato metálico utilizadas en el procesamiento de PVC y la formulación de polímeros. Asimismo, se espera que agilice la toma de decisiones para los clientes europeos, quienes deben cumplir con requisitos de rendimiento y cumplimiento de materiales cada vez más estrictos.
- Abril de 2025: Peter Greven presentó una nueva gama de estearato de magnesio de origen biológico, derivado de aceite de palma certificado por la RSPO, para la formulación de comprimidos farmacéuticos. La empresa posicionó esta oferta como una forma de alinear el suministro de estearato de magnesio con los requisitos de sostenibilidad y trazabilidad, manteniendo al mismo tiempo el rendimiento y la calidad del excipiente en la producción regulada. Este lanzamiento ejerce presión competitiva sobre los proveedores que carecen de materias primas certificadas y controles de fabricación de alta pureza.
- Mayo de 2024: Norac Additives, filial de Peter Greven, inició la producción en Estados Unidos de una nueva línea de dispersión de dispersiones de estearato de calcio LIGAFLUID. Esta inversión aumenta la disponibilidad local de formatos de baja emisión de polvo y fáciles de procesar, que permiten una manipulación más segura y una dosificación más uniforme en el procesamiento de polímeros y aplicaciones relacionadas. Asimismo, reduce la dependencia de dispersiones importadas para los clientes norteamericanos que buscan seguridad de suministro y plazos de entrega más cortos.
Alcance del informe del mercado global de estearato metálico
El informe de mercado de estearato metálico está segmentado por producto, aplicación y geografía. Por producto, el mercado está segmentado en estearato de aluminio, estearato de zinc, estearato de calcio, estearato de magnesio y otros. Por aplicación, el mercado está segmentado en Plástico, Caucho, Farmacéutico, Cuidado personal, Material de construcción, Pinturas y revestimientos y Otros. El informe también cubre el tamaño del mercado y las previsiones para el mercado de estearato metálico en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Estearato de zinc |
| Estearato de calcio |
| Estearato de magnesio |
| estearato de aluminio |
| Otros (Estearato de sodio y potasio, etc.) |
| Polvo |
| Copos |
| Gránulos |
| Dispersión acuosa |
| Plásticos |
| Caucho |
| Farmacéuticos |
| Cuidado Personal |
| Materiales de construcción |
| Pinturas y Recubrimientos |
| Otras industrias (alimentación y embalaje, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Estearato de zinc | |
| Estearato de calcio | ||
| Estearato de magnesio | ||
| estearato de aluminio | ||
| Otros (Estearato de sodio y potasio, etc.) | ||
| Por formulario | Polvo | |
| Copos | ||
| Gránulos | ||
| Dispersión acuosa | ||
| Por industria del usuario final | Plásticos | |
| Caucho | ||
| Farmacéuticos | ||
| Cuidado Personal | ||
| Materiales de construcción | ||
| Pinturas y Recubrimientos | ||
| Otras industrias (alimentación y embalaje, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Estearato metálico?
El mercado de estearato metálico se valoró en 5.08 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de estearato metálico?
Se proyecta que el mercado aumentará a una tasa compuesta anual del 4.79% y alcanzará los 6.42 millones de dólares en 2031.
¿Qué tipo de producto lidera el mercado de estearato metálico?
El estearato de zinc ocupa la primera posición con una participación del 41.75% en 2025, respaldado por su amplio uso en PVC, caucho y cosméticos.
¿Por qué está aumentando la demanda de estearato de magnesio?
El crecimiento en la producción de tabletas farmacéuticas y el cambio a plataformas de fabricación continua impulsan una CAGR del 6.15 % para el estearato de magnesio hasta 2031.


