

Tamaño y participación en el mercado del polietileno de metaloceno (mPE)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 23.87 mil millones |
| Tamaño del mercado (2031) | USD 29.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.57% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polietileno metaloceno (mPE) por Mordor Intelligence
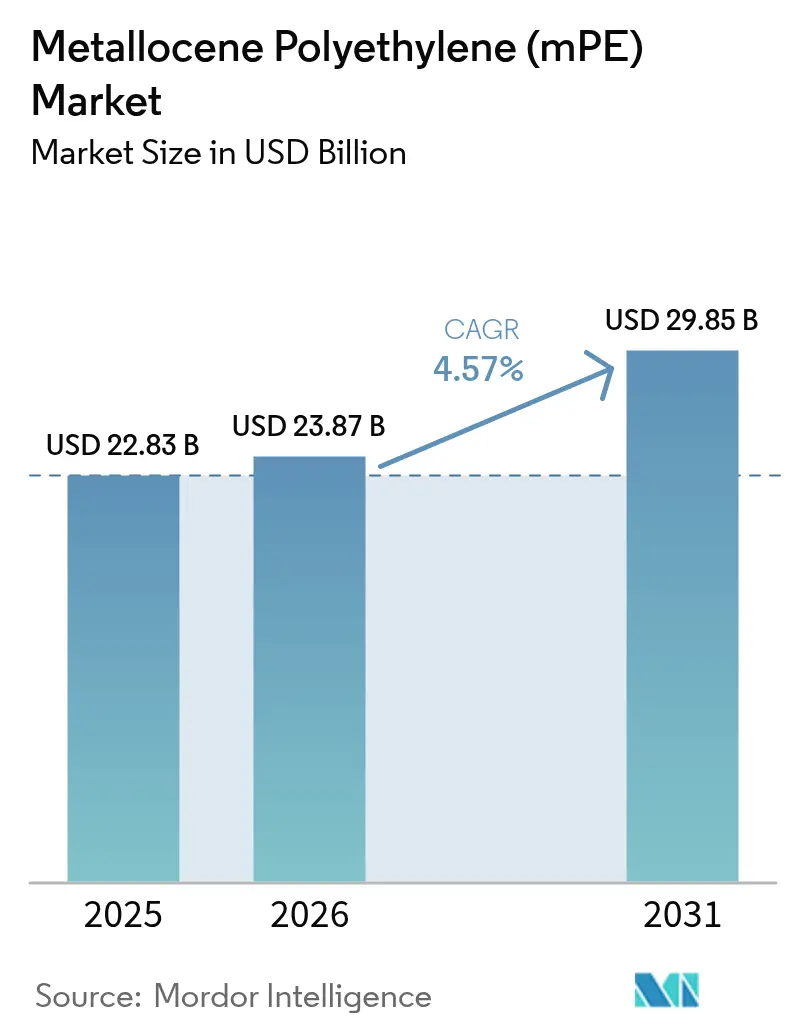
El mercado del polietileno metalocénico alcanzó un valor de 22.83 millones de dólares en 2025 y se estima que crecerá de 23.87 millones de dólares en 2026 a 29.85 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.57% durante el período de pronóstico (2026-2031). La sólida demanda de películas de alta transparencia y menor espesor, la ampliación de las líneas de encapsulado de paneles solares y la modernización de la agricultura impulsan este crecimiento. Los productores se benefician de la tecnología de catalizador de sitio único, que produce una distribución estrecha del peso molecular, lo que permite una resistencia mecánica constante y propiedades ópticas superiores en espesores menores. El aumento de la capacidad de producción de etileno en China, el auge del comercio electrónico en India y las inversiones en capacidad en Oriente Medio refuerzan la seguridad del suministro, mientras que la transición hacia plásticos circulares mantiene un enfoque estratégico en el reciclaje avanzado y las materias primas de origen biológico. Por lo tanto, el mercado del polietileno metalocénico combina las mejoras en el rendimiento con los objetivos de sostenibilidad y se posiciona como un elemento clave para las soluciones de embalaje flexible de próxima generación.
Conclusiones clave del informe
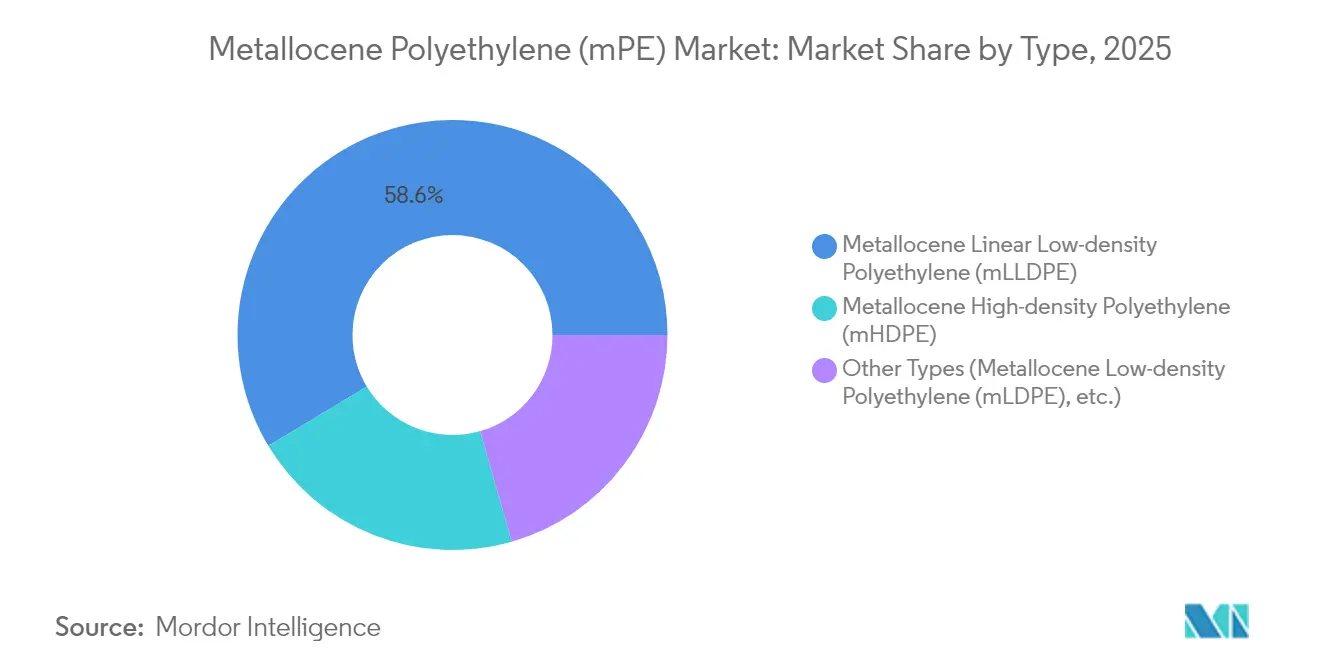
- Por tipo, el mLLDPE tuvo una participación de ingresos del 58.62 % dentro del mercado de polietileno de metaloceno en 2025, mientras que se anticipa que el mHDPE se expandirá a una CAGR del 6.52 % hasta 2031.
- Por tipo de catalizador, los catalizadores de zirconoceno capturaron el 62.15 % de la participación de mercado del polietileno de metaloceno en 2025. Además, se proyecta que los catalizadores de hafnoceno registrarán la CAGR más rápida del 5.14 % hasta 2031.
- Por aplicación, las películas capturaron el 70.97 % del tamaño del mercado de polietileno de metaloceno en 2025; “otras aplicaciones”, incluidos los recubrimientos de extrusión y los encapsulantes solares, registrarán la CAGR más pronunciada del 6.37 % durante el horizonte de pronóstico.
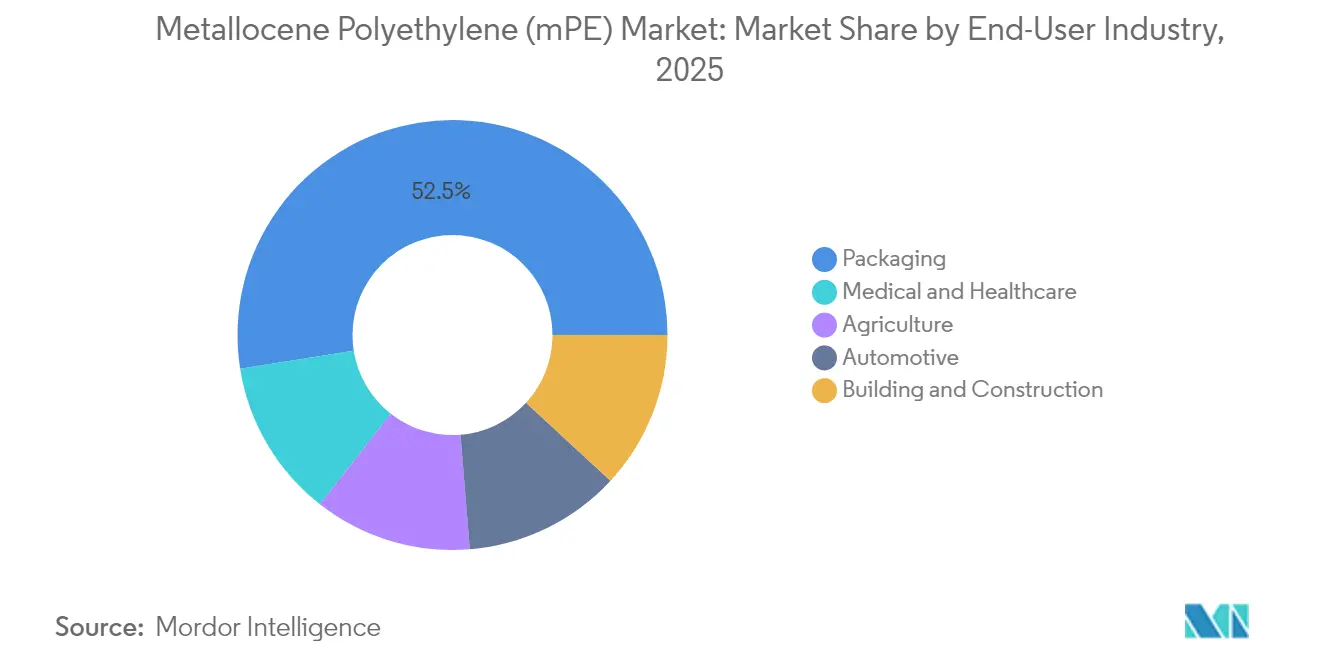
- Por industria de usuario final, el embalaje representó el 52.50 % del tamaño del mercado de polietileno de metaloceno en 2025; se proyecta que el sector médico y de atención médica registre una CAGR del 6.17 % hasta 2031.
- Por geografía, Asia Pacífico controló el 45.83% de la participación de mercado del polietileno de metaloceno en 2025; se pronostica que América del Norte presentará la CAGR regional más rápida, con un 5.63%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polietileno metaloceno (mPE)
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de películas de embalaje de alta claridad y menor espesor | + 1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Aumento en la adopción de películas y láminas en la industria del embalaje | + 1.0% | Global, liderado por los mercados emergentes de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de películas agrícolas multicapa y geomembranas | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en América Latina y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Cambio de encapsulantes de paneles solares a capas de unión basadas en mPE | + 0.6% | Global, con adopción temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crackers flexibles con conmutación catalítica que permiten grados personalizados | + 0.4% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de películas de embalaje de alta claridad y menor espesor
Los convertidores siguen migrando hacia películas más delgadas que preservan la integridad mecánica, y los catalizadores de un solo sitio facilitan la distribución uniforme del comonómero que produce claridad junto con resistencia al impacto de dardo. Las reducciones típicas de calibre del 15-20% disminuyen el uso de material y la intensidad de carbono, lo que respalda directamente los compromisos de sostenibilidad del propietario de la marca. La distribución estrecha del peso molecular también reduce el desperdicio de recorte de bordes en las líneas de película soplada y mejora el rendimiento de fabricación de bolsas, lo que aumenta los márgenes operativos para los convertidores. Los grados de metaloceno premium como Exceed XP proporcionan resistencia durante todo el año adecuada para la logística de cadena de frío, mientras que el rápido aumento del comercio minorista omnicanal eleva las tensiones de manejo de paquetes que requieren películas más fuertes pero más ligeras [1] “Exceed™ XP High-Performance PE”, ExxonMobil Product Solutions, corporate.exxonmobil.com.
Aumento en la adopción de películas y láminas en la industria del embalaje
Los formatos flexibles reemplazan a los envases rígidos en los sectores de alimentos, cuidado del hogar y cuidado personal, ya que los minoristas priorizan la eficiencia en los estantes y la reducción de los costos logísticos. El polietileno metalocénico ofrece una mayor adherencia en caliente y ventanas de sellado más amplias, lo que reduce las fugas en los equipos verticales de formado, llenado y sellado de alta velocidad. Las prohibiciones comerciales del PVC en aplicaciones de contacto aceleran la transición hacia mezclas de polietileno reciclables, como lo ilustran las líneas PreservaWrap que replican la claridad del PVC sin contenido de cloruro [2] “Actualizaciones de la Directiva sobre Plásticos de Un Solo Uso”, Progressive Grocer, progressivegrocer.com . Los fabricantes de dispositivos médicos también están cambiando del PVC al polietileno metalocénico para lograr biocompatibilidad, lo que refuerza la demanda del sector de la salud y amplía el alcance del segmento.
Crecimiento de películas agrícolas multicapa y geomembranas
Los operadores de invernaderos adoptan películas de polietileno metaloceno con paquetes UV a medida que prolongan su vida útil entre un 30 % y un 40 %, compensando así los costos iniciales. La uniformidad de los comonómeros permite la incorporación de aditivos de difusión de luz y antigoteo sin provocar fragilización. Los fabricantes de geomembranas prefieren resinas resistentes a las grietas por tensión para revestimientos de vertederos y depósitos de agua en regiones áridas. En China, los programas de revitalización rural otorgan subsidios para películas de invernadero y riego de mayor especificación, lo que estimula el aumento de tonelaje en el mercado del polietileno metaloceno.
Cambio de encapsulantes de paneles solares a capas de unión basadas en mPE
Los fabricantes de módulos fotovoltaicos optan cada vez más por encapsulantes de poliolefina para eliminar la corrosión por ácido acético asociada con el EVA. Las capas de unión de metaloceno ofrecen mejoras en la resistividad volumétrica que mitigan la degradación inducida por potencial, lo que permite cumplir con los requisitos de garantía de 25 años. Las poliolefinas de metaloceno funcionalizadas con vinilo curan 14 veces más rápido durante la laminación, manteniendo una transmisión de luz del 91 %, lo que acorta los tiempos de ciclo del módulo y aumenta la productividad de la línea.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de la materia prima de etileno volátil | -0.8% | Global, con un impacto agudo en las regiones que dependen de materias primas importadas | Corto plazo (≤ 2 años) |
| Normativas estrictas sobre películas de un solo uso | -0.6% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Disputas sobre propiedad intelectual posteriores a la patente en catalizadores de sitio único | -0.3% | Global, con concentración en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de la materia prima de etileno volátil
Las fluctuaciones en los precios del crudo y del gas natural se traducen en fluctuaciones del etileno, lo que reduce los márgenes de los productores de resinas especiales, quienes pagan una prima de catalizador del 15-20 %. Los craqueadores electrificados y las modernizaciones para la captura de carbono inflan el costo de capital, lo que aumenta la presión durante los picos de demanda de materia prima. Los productores de Oriente Medio, integrados verticalmente, mantienen el liderazgo en costos, mientras que los convertidores asiáticos que dependen de las importaciones experimentan una mayor volatilidad. Las rutas de bioetileno cubren parcialmente la volatilidad, pero requieren el desarrollo paralelo de infraestructura, lo que aumenta las necesidades iniciales de efectivo.
Normativa estricta sobre películas de un solo uso
Los legisladores de Europa y algunas partes de Norteamérica se centran en los plásticos de un solo uso, añadiendo requisitos de cumplimiento para las películas de embalaje, incluso cuando son reciclables. La fragmentación de las normas obliga a las multinacionales transformadoras a compaginar las reformas de materiales en cada jurisdicción, lo que aumenta la complejidad de las unidades de almacenamiento de referencia (SKU). La prohibición del PVC en los envases de alimentos en California impulsa la sustitución por el polietileno, pero unas restricciones más amplias al plástico podrían frenar el crecimiento del volumen absoluto de ciertos productos de pared delgada.
Análisis de segmento
Por tipo: El predominio del mLLDPE impulsa la evolución del mercado
El mLLDPE controló el 58.62% del mercado de polietileno metaloceno en 2025. El segmento mantiene su liderazgo gracias a su superior resistencia a la perforación y al impacto de dardos, que permiten reducir el espesor entre un 15% y un 20% sin que se produzcan fallos en el embalaje. Muchos fabricantes de bolsas para bebidas adoptaron por completo estructuras de mLLDPE en 2024. En el recubrimiento de tuberías, la flexibilidad del mLLDPE reduce el riesgo de agrietamiento durante la manipulación de las bobinas.
Se prevé que el mHDPE registre una tasa de crecimiento anual compuesta (TCAC) del 6.52 % hasta 2031, impulsada por la demanda de tuberías a presión y bidones para productos químicos en las economías en desarrollo. Los grados resistentes a las grietas por tensión también penetran en el moldeo por soplado de tanques de combustible y en las piezas bajo el capó. Las líneas de mHDPE especializadas se utilizan en aplicaciones especiales de películas fundidas donde la resistencia de la masa fundida es crucial. Los avances en UHMWPE amplían el alcance en los mercados de juntas artificiales y equipos de protección, fortaleciendo las reservas de valor para el mercado del polietileno metaloceno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de catalizador: El liderazgo del Zirconoceno se enfrenta al desafío del Hafnoceno
Los catalizadores de zirconoceno representaron el 62.15 % del mercado en 2025. Los fabricantes valoran su probada operabilidad en reactores de fase gaseosa y de solución. Su sólida trayectoria reduce los plazos de certificación, esencial para las certificaciones de contacto con alimentos.
Los sistemas de hafnoceno, con una tasa de crecimiento anual compuesta (TCAC) del 5.14 %, destacan en la polimerización a alta temperatura, lo que permite un mayor rendimiento en fase gaseosa. Las recientes innovaciones en ligandos moderan la disminución de la actividad por encima de los 90 °C, ampliando así la ventana comercial. Los diseños de doble sitio e híbridos fusionan fracciones moleculares estrechas y anchas en un solo paso, lo que permite una reología de fusión a medida. Estas innovaciones diversifican aún más la oferta en el mercado del polietileno de metaloceno.
Por aplicación: el segmento de películas aprovecha propiedades superiores
Las películas dominaron el mercado con una cuota de mercado del 70.97 % en 2025. La alta resistencia del sellado con un menor espesor permite a las marcas reducir la cantidad de plástico por envase sin comprometer la seguridad del producto. El crecimiento de las bolsas refrigeradas para comidas preparadas, las tapas verticales con boquilla y los sacos de alta resistencia mantiene el consumo de películas a un nivel elevado.
Otras aplicaciones, con una tasa de crecimiento anual compuesta (TCAC) prevista de 6.37 %, abarcan encapsulantes solares, recubrimientos de extrusión y componentes para dispositivos médicos. Los encapsulantes de poliolefina que sustituyen al EVA reducen el riesgo de corrosión en los nuevos módulos solares de heterojunción, mientras que los blísteres médicos se benefician de ventanas de sellado más amplias que garantizan la integridad de la esterilización.
Por industria de usuario final: el predominio del embalaje en medio del auge de la atención médica
Los envases captaron el 52.50 % del mercado de polietileno metaloceno en 2025 y se mantienen en auge, ya que el comercio minorista omnicanal exige sobres resistentes a la perforación. La adopción de la alimentación en línea impulsa la demanda de las cadenas de congelados, donde la resistencia del mLLDPE es fundamental.
El sector médico y sanitario muestra una previsión de CAGR del 6.17 %, a medida que los hospitales abandonan el uso de tubos de PVC plastificado. La flexibilidad inherente del polietileno metaloceno, sin plastificantes, elimina los problemas de lixiviabilidad. La agricultura también aumenta su cuota de mercado gracias a acolchados avanzados y películas para invernaderos que resisten la fatiga mecánica y los rayos UV a lo largo de múltiples ciclos de cultivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
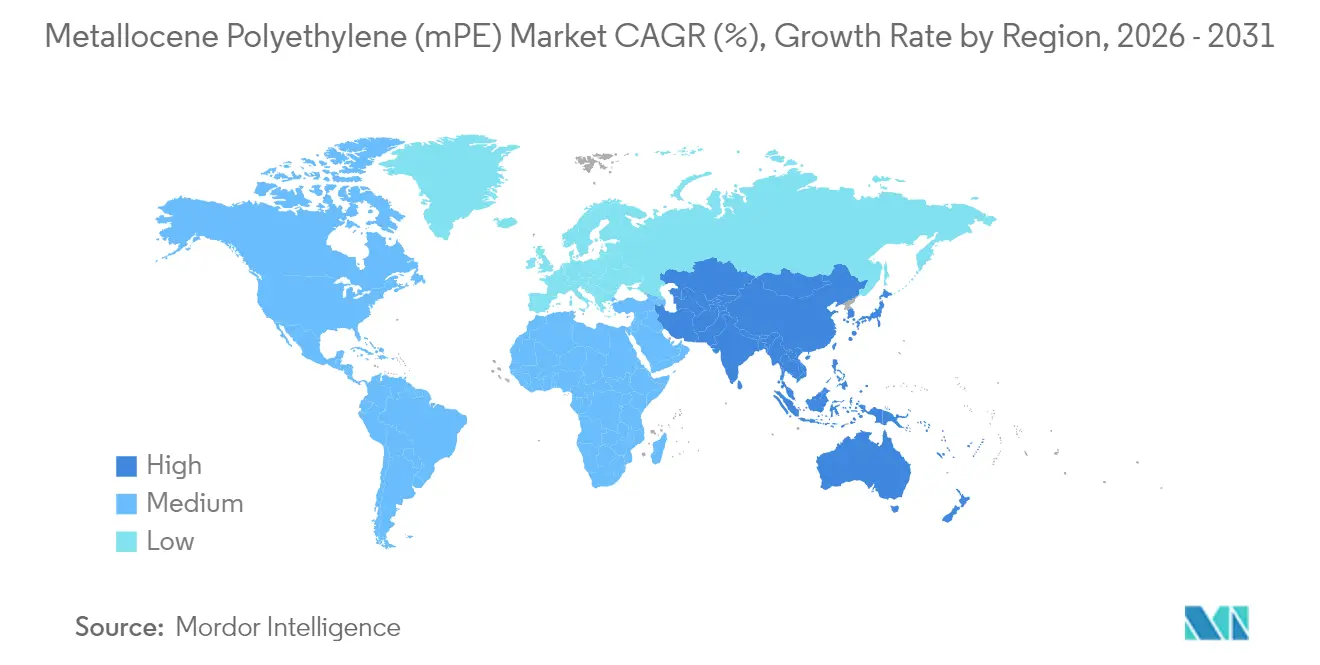
Asia-Pacífico lideró con una participación del 45.83 % en 2025, impulsada por las nuevas unidades de etileno de 1.8 millones de toneladas de China y el auge del envasado en India. Estas inversiones garantizan la seguridad de la materia prima y acortan los plazos de entrega para los convertidores regionales. El envasado, las membranas de construcción y los tanques de combustible para automóviles impulsaron la demanda regional y se espera que mantengan el mercado del polietileno metaloceno en una trayectoria de CAGR del 4.57 %.
Norteamérica se basa en las ventajas de costo del etano ligado al esquisto y su liderazgo en innovación de catalizadores. La próxima planta de craqueo de cero emisiones netas de Dow en Alberta está preparada para respaldar la producción de resina premium con bajas emisiones incorporadas. México asegura las ganancias de retrointegración importando materia prima de los complejos estadounidenses del Golfo de México y convirtiéndola en películas de valor agregado para consumo interno y exportación.
Las estrictas normas europeas sobre plásticos suponen un reto para la demanda, pero al mismo tiempo abren un espacio para los envases flexibles reciclables. El sector automovilístico alemán valora la reducción de peso, y los minoristas nórdicos abogan por estructuras monomaterial que simplifican el reciclaje mecánico. El complejo Amiral de TotalEnergies, aunque se encuentra en Oriente Medio, canaliza volúmenes hacia Europa, complementando la escasa oferta nacional. Sudamérica, Oriente Medio y África siguen siendo clústeres emergentes, pero de rápido crecimiento. El sector de invernaderos de Brasil y la expansión del complejo de polímeros de Catar impulsan el mercado del polietileno de metaloceno.
Panorama regulatorio
La normativa que afecta al polietileno metalocénico (mPE) se está volviendo más estricta en lo que respecta a los plásticos en contacto con alimentos, la gobernanza del contenido reciclado y las definiciones de microplásticos, lo que puede afectar a los aditivos, los polvos y los usos posteriores. En la Unión Europea, el Reglamento (UE) 2025/351 modifica el Reglamento (UE) n.º 10/2011 relativo a los materiales plásticos destinados al contacto con alimentos, reforzando el control de calidad y las expectativas de fabricación en torno a los plásticos reciclados utilizados en aplicaciones de contacto con alimentos. Esto incrementa los requisitos de documentación y cualificación de proveedores para los grados de mPE utilizados en envases.
En lo que respecta a la gestión de productos químicos, la UE continúa aplicando la restricción REACH sobre micropartículas de polímeros sintéticos (Anexo XVII, Entrada 78). El Reglamento (UE) 2026/1168 de la Comisión (publicado en junio de 2026) modifica y aclara aspectos de la restricción de microplásticos, incluidas disposiciones relevantes para I+D y ciertas categorías de aplicación. Los proveedores de resinas y compuestos deben verificar si determinadas formas de producto o casos de uso generan obligaciones o se acogen a excepciones, como la incorporación permanente en una matriz sólida. En Estados Unidos, el cumplimiento en materia de contacto con alimentos sigue estando basado en el marco de la Notificación de Contacto con Alimentos (FCN) de la FDA, con actualizaciones continuas que incluyen avisos de FCN que ya no están vigentes, lo que refuerza la necesidad de que los transformadores y proveedores de resinas realicen un seguimiento del estado de las sustancias para aplicaciones de envasado de alimentos.
Análisis de la cadena de valor
La cadena de valor del mPE comienza con materias primas de hidrocarburos (nafta/etano) convertidas en etileno, seguidas de la polimerización en fase gaseosa o en solución mediante sistemas de catalizadores de sitio único. Esto produce mLLDPE, mHDPE y grados especiales. Una capa inicial crucial es la tecnología de catalizadores y procesos, incluidos los sistemas metalocénicos y post-metalocénicos, y las plataformas con licencia utilizadas para producir familias de PE con tecnología metalocénica, lo que determina las propiedades de la resina, como una distribución estrecha del peso molecular, un buen sellado y la capacidad de reducción de espesor.
Los productores de polímeros, a menudo integrados con las plantas de craqueo de etileno, venden a los transformadores que dominan el tonelaje de la cadena de valor. Estos incluyen productores de películas sopladas y fundidas, recubridores de láminas y extrusiones, y fabricantes de compuestos que abastecen a aplicaciones de embalaje, agricultura, medicina e industria. La captura de valor se concentra en la producción y transformación de resinas, donde las primas de los catalizadores, los ciclos de calificación (especialmente para usos en contacto con alimentos y medicina) y la volatilidad del costo del etileno afectan los márgenes. La distribución se realiza generalmente mediante contratos directos y almacenamiento regional para mantener la continuidad del suministro para las líneas de película de alto rendimiento, mientras que las iniciativas de circularidad añaden otro nodo a través del reciclaje mecánico y los flujos de materia prima de reciclaje avanzado que deben controlarse en calidad para preservar el rendimiento del mPE en estructuras de menor espesor.
Panorama competitivo
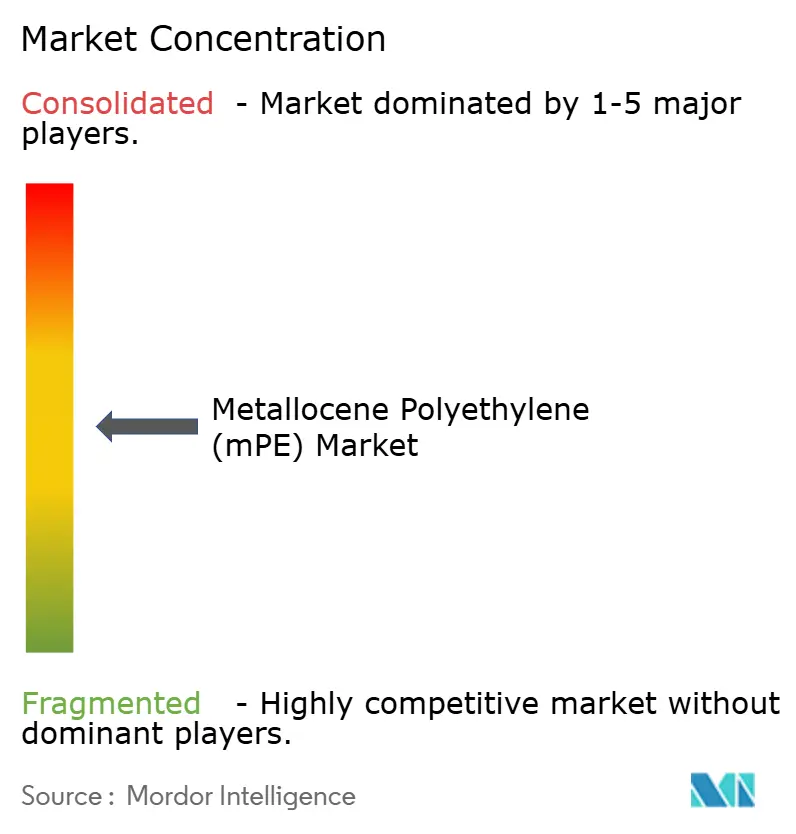
El mercado del polietileno metaloceno (mPE) presenta una fragmentación moderada. Los principales productores poseen plataformas catalíticas propias en un solo sitio e integran sus procesos de producción. Dow comercializa la tecnología INSITE y está probando el craqueo electrificado para reducir las emisiones de Alcance 1. SABIC aprovecha las empresas conjuntas en China para ubicar su capacidad cerca de los nodos de crecimiento. LyondellBasell aplica su proceso Hostalen ACP para grados bimodales de mHDPE utilizados en tuberías de presión. La licencia cruzada de ExxonMobil con Chevron Phillips resolvió disputas de propiedad intelectual de larga duración, lo que redujo el riesgo legal y permitió una cartera de grados más amplia.
La diferenciación tecnológica sigue siendo fundamental. El XCAT de Univation ofrece mLLDPE en fase gaseosa con dispersión estrecha para la contracción por agrupación. Borealis utiliza reactores tándem Borstar para mezclar metaloceno y fracciones tradicionales para envases rígidos. La fusión de ADNOC-OMV-Nova agrupa una capacidad global de poliolefinas de 13.6 millones de toneladas, lo que refuerza la opcionalidad de las materias primas.
Líderes de la industria del polietileno de metaloceno (mPE)
SABIC
Chevron Phillips Chemical Company LLC.
Dow
Exxon Mobil Corporation
LyondellBasell Industries Holdings BV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Tasnee completó un proyecto de expansión de etileno de 500 millones de dólares en la planta de craqueo de Saudi Ethylene and Polyethylene Company (SEPC) en la Ciudad Industrial de Al Jubail, aumentando la capacidad de producción de olefinas en un 18 %. La mayor disponibilidad de etileno respalda la utilización de la cadena de polietileno y fortalece la seguridad de la materia prima para las pizarras de polietileno especiales, que incluyen grados habilitados para metaloceno en la región.
- Mayo de 2025: Univation Technologies anunció una capacidad de diseño a escala mundial de 800 000 toneladas/año para su tecnología de proceso UNIPOL PE, que incluye la capacidad de fabricación de PE metalocénico junto con HDPE y LLDPE unimodales y bimodales. Esta mayor escala de referencia mejora la rentabilidad y el atractivo de los nuevos proyectos de PE para licenciantes y productores, y permite la producción de grados flexibles destinados a películas de menor espesor y otras aplicaciones que requieren alto rendimiento.
- Octubre de 2024: TotalEnergies amplió su cartera de productos de polietileno metalocénico con la introducción de un nuevo grado de densidad lineal muy baja. Esta incorporación está dirigida a los fabricantes de películas que buscan un mejor sellado y un mayor rendimiento en la reducción del espesor, e incrementa la presión competitiva entre los proveedores que se diferencian por la amplitud de su gama de grados especiales en lugar del volumen de producción de productos básicos.
Alcance del informe de mercado global de polietileno de metaloceno (mPE)
El polietileno metaloceno (mPE) es un polietileno de alto rendimiento de nueva generación que ofrece una combinación única de propiedades superiores y se puede utilizar en una amplia gama de aplicaciones. Exhibe propiedades tales como tenacidad superior, resistencia química, propiedades ópticas excepcionales y excelente flexibilidad.
El mercado de mPE está segmentado por tipo, aplicación y geografía. Por tipo, el mercado se segmenta en polietileno lineal de baja densidad metaloceno, polietileno de alta densidad metaloceno y otros tipos. Por aplicación, el mercado se segmenta en películas, láminas y otras aplicaciones. Por industria de usuario final, el mercado se segmenta en embalaje, automoción, agricultura, edificación y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones para el mercado estudiado en 15 países importantes en todas las regiones.
El informe ofrece los tamaños de mercado y pronósticos para cada segmento en función de los ingresos (USD).
| Polietileno lineal de baja densidad de metaloceno (mLLDPE) |
| Polietileno de alta densidad de metaloceno (mHDPE) |
| Otros tipos (polietileno de baja densidad de metaloceno (mLDPE), etc.) |
| Zirconoceno de sitio único |
| Hafnoceno y postmetaloceno |
| Sistemas de doble sitio e híbridos |
| Películas |
| hojas |
| Otras aplicaciones (recubrimientos por extrusión, etc.) |
| Embalaje |
| Agricultura |
| Motorium |
| Maquinaria de construcción usada |
| Médico y sanitario |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Malaysia | |
| Philippines | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por Tipo | Polietileno lineal de baja densidad de metaloceno (mLLDPE) | |
| Polietileno de alta densidad de metaloceno (mHDPE) | ||
| Otros tipos (polietileno de baja densidad de metaloceno (mLDPE), etc.) | ||
| Por tipo de catalizador | Zirconoceno de sitio único | |
| Hafnoceno y postmetaloceno | ||
| Sistemas de doble sitio e híbridos | ||
| por Aplicación | Películas | |
| hojas | ||
| Otras aplicaciones (recubrimientos por extrusión, etc.) | ||
| Por industria del usuario final | Embalaje | |
| Agricultura | ||
| Motorium | ||
| Maquinaria de construcción usada | ||
| Médico y sanitario | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Malaysia | ||
| Philippines | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor de mercado actual del polietileno de metaloceno?
El tamaño del mercado de polietileno de metaloceno asciende a USD 23.87 mil millones en 2026 y se prevé que alcance los USD 29.85 mil millones para 2031.
¿Qué región lidera el consumo mundial?
Asia-Pacífico domina con una participación del 45.83%, mientras que se proyecta que América del Norte crecerá más rápido a una CAGR del 5.63% hasta 2031 gracias a la creación de capacidad de etileno y la demanda de envases.
¿Por qué mLLDPE es el tipo de producto más grande?
El MLLDPE ofrece alta resistencia a la perforación y claridad, lo que permite una reducción de calibre del 15-20% que impulsa una participación del 58.62% del volumen global.
¿Cómo influyen las tendencias de sostenibilidad en el mercado?
Los propietarios de marcas exigen películas reciclables, de menor espesor y un reciclaje avanzado. Tecnologías como el reciclaje molecular Exxtend convierten los residuos en materia prima apta para polietileno de grado alimenticio.


