

Tamaño y participación del mercado de metionina
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
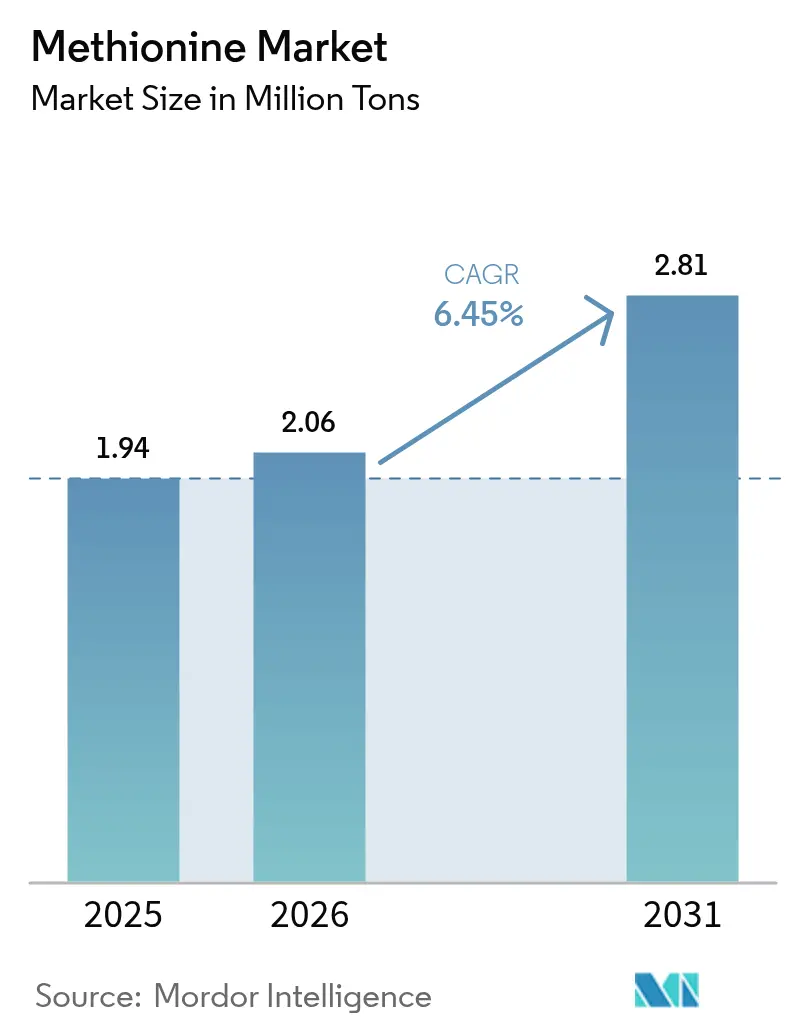
| Volumen de mercado (2026) | 2.06 millones de toneladas |
| Volumen de mercado (2031) | 2.81 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.45% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
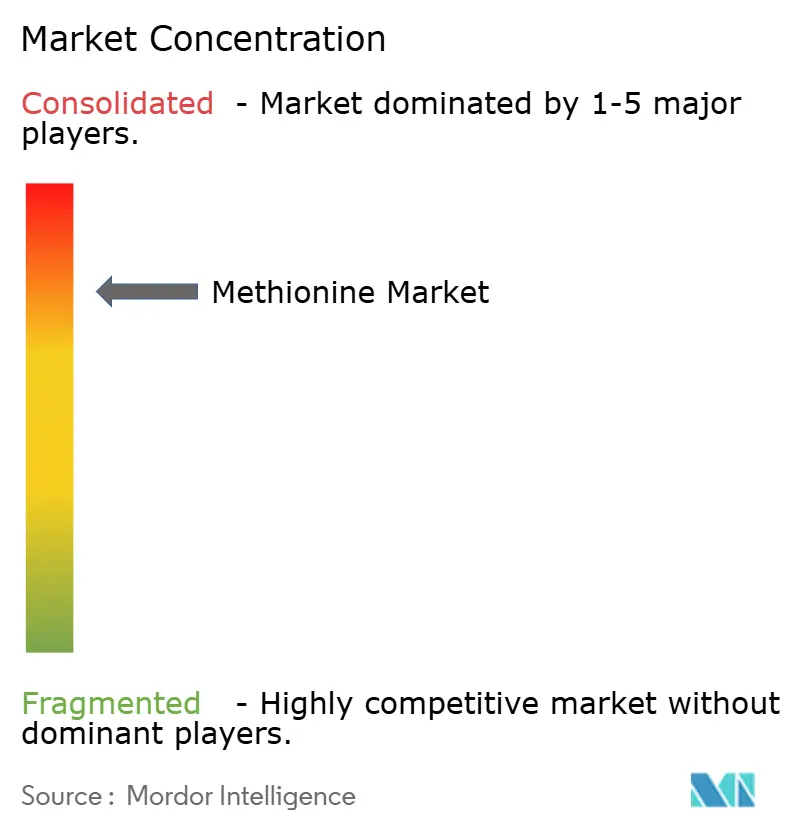
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de metionina por Mordor Intelligence
Se proyecta que el tamaño del mercado de metionina crezca de 1.94 millones de toneladas en 2025 a 2.06 millones de toneladas en 2026, y alcance los 2.81 millones de toneladas para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.45 % entre 2026 y 2031. La creciente demanda de alimentos enriquecidos con metionina para aves de corral y acuicultura, la creciente adopción de formulaciones líquidas en molinos automatizados y el rápido avance de las tecnologías de biofermentación están transformando la dinámica competitiva. La transición de China de importador neto a exportador neto en 2024 ha reducido los márgenes de los productores norteamericanos y europeos, mientras que los integradores del sudeste asiático se benefician ahora de cadenas de suministro más cortas y menores costos logísticos. La inversión en la integración de hidrógeno verde, como la realizada por Evonik en Singapur, subraya la importancia de la reducción de la huella de carbono como palanca para mejorar los costos y la reputación. Por último, los sustitutos funcionales como la lisina cristalina y la treonina moderan el crecimiento en los segmentos no relacionados con alimentos, aunque las aplicaciones farmacéuticas aún registran el crecimiento de volumen más rápido.
Conclusiones clave del informe
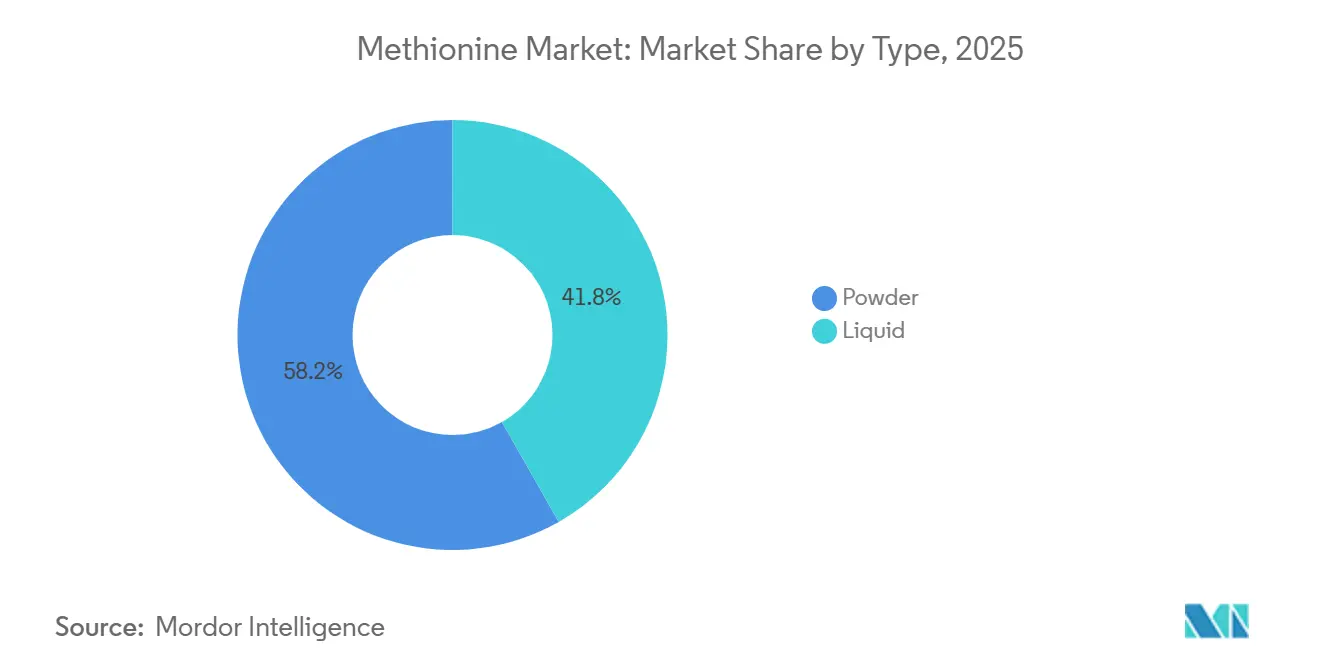
- Por tipo, la metionina en polvo representó el 58.22% de la participación de mercado de metionina en 2025, mientras que se prevé que la metionina líquida crezca a una CAGR del 8.24% hasta 2031.
- Por grado, los productos de grado alimenticio capturaron el 89.19 % del volumen de 2025, mientras que se proyecta que los productos de grado farmacéutico se expandirán a una CAGR del 8.61 % hasta 2031.
- Por tecnología de producción, la síntesis basada en petroquímicos representó el 85.12% de la capacidad de 2025, aunque el segmento de tecnología de producción de base biológica está avanzando a una CAGR del 8.91% hasta 2031.
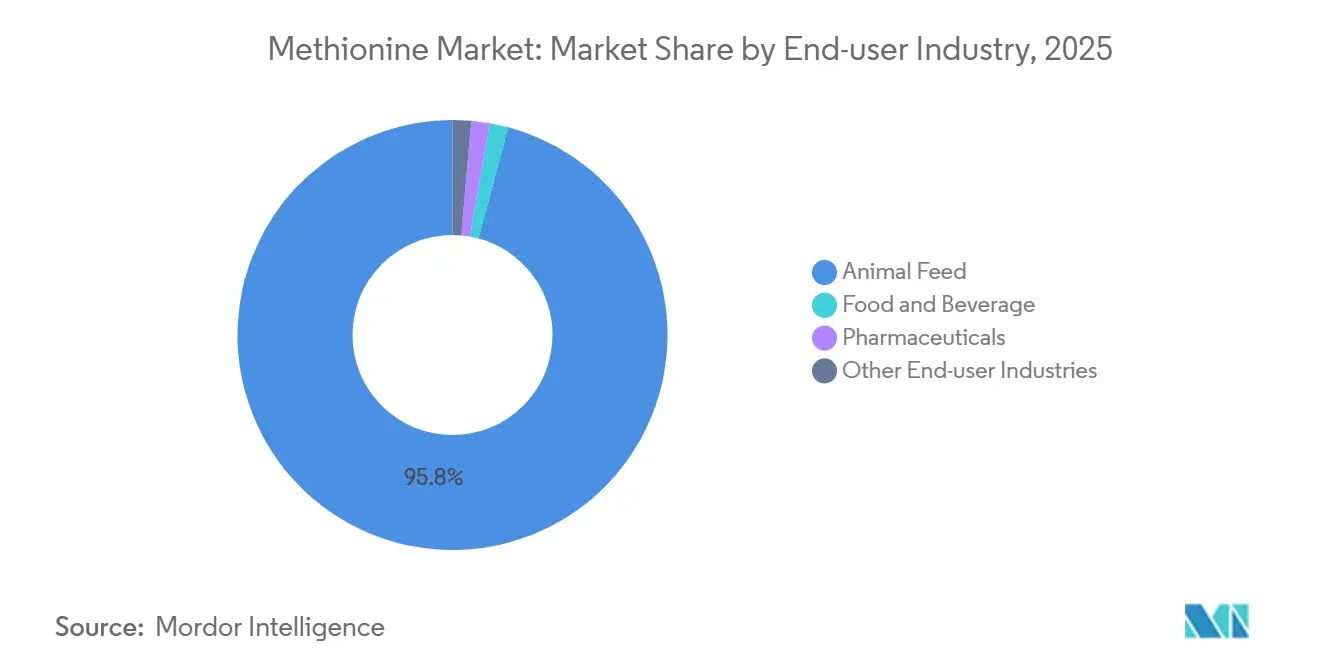
- Por industria usuaria final, la alimentación animal representó el 95.84% del consumo en 2025 y se anticipa que crecerá a una CAGR del 7.18% hasta 2031.
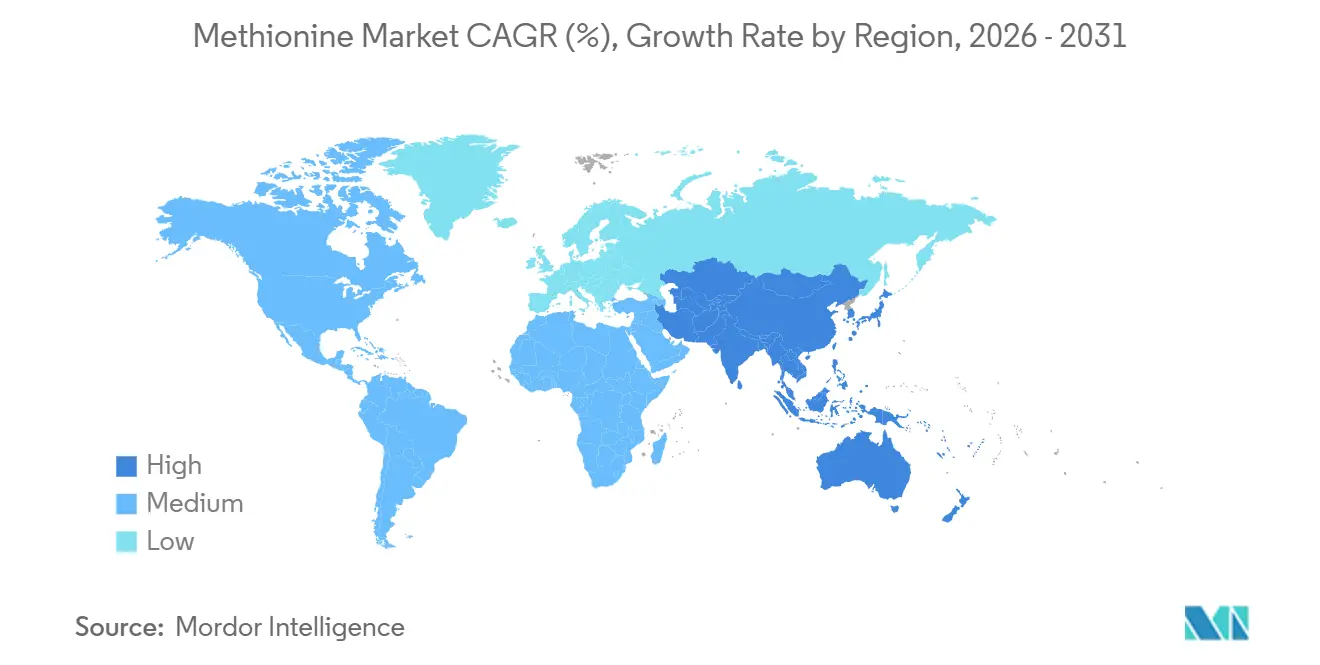
- Asia-Pacífico lideró con un volumen del 45.31% en 2025 y se prevé que crezca un 7.52% hasta 2031, con el apoyo de China, Vietnam, Indonesia y Tailandia como principales protagonistas.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de metionina
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de piensos para aves de corral enriquecidos con metionina | + 1.8% | Global; 60% del volumen incremental de Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida expansión de la acuicultura intensiva | + 1.2% | China, Vietnam, Indonesia; contagio a Brasil y Ecuador | Mediano plazo (2-4 años) |
| Adopción de metionina protegida en el rumen en el ganado lechero | + 0.9% | América del Norte, UE, Nueva Zelanda, Australia | Largo plazo (≥4 años) |
| Comercialización de biofermentación de bajo costo | + 1.5% | Malasia, China; plantas piloto en América del Norte | Largo plazo (≥4 años) |
| Acelerando el cambio hacia la metionina líquida | + 1.1% | Norteamérica, Medio Oriente, Sudeste de Asia | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de piensos para aves de corral enriquecidos con metionina
Los productores avícolas están intensificando la suplementación con metionina para alcanzar los objetivos de conversión proteica ante el aumento de los precios del alimento. Al ser el primer aminoácido limitante en las dietas de maíz y soja, pequeños déficits frenan la acumulación muscular y la producción de huevos. La planta de CJ CheilJedang, de 180,000 toneladas anuales, en funcionamiento desde 2024, ahora presta servicios a integradores del sudeste asiático, lo que reduce los costos logísticos hasta en un 20 %. La penetración de la metionina líquida alcanzó entre el 50 % y el 90 % en Estados Unidos y México para 2025, gracias a sistemas de dosificación automatizados que mejoran la uniformidad de la parvada. La producción de pollos de engorde en China superó los 15 millones de toneladas en 2024; sin embargo, el excedente de capacidad nacional redirigió 380,000 toneladas de exportaciones a Vietnam, Tailandia y Filipinas en 2024.
Rápida expansión de la acuicultura intensiva
Los sistemas de acuicultura de recirculación y las jaulas en alta mar requieren un equilibrio preciso de aminoácidos para reducir la descarga de nitrógeno. La metionina es ahora estándar en dietas sin harina de pescado a base de soja para salmón del Atlántico, tilapia y camarones. Los productores de salmón noruegos, que produjeron 1.4 millones de toneladas en 2024, especifican metionina líquida para la dispersión homogénea de pellets [1] Consejo Noruego de Productos del Mar, “Informe Anual 2024”, seafood.no . Las exportaciones de pangasius de Vietnam se recuperaron a 1.8 millones de toneladas en 2025 después de que los piensos enriquecidos con metionina redujeran los ciclos de crecimiento en diez días. Los objetivos de pérdida de nutrientes de la UE catalizan la adopción de aminoácidos cristalinos para cumplir con los límites de descarga sin afectar las tasas de crecimiento.
Adopción de metionina protegida en el rumen en el ganado lechero
Las vacas de alto rendimiento que producen hasta 15 000 kg de leche por lactancia superan el suministro de metionina ruminal. Los productos encapsulados en lípidos proporcionan metionina biodisponible después del rumen, aumentando la proteína verdadera de la leche en 27 g/día según un metaanálisis de 2024 [2] Journal of Dairy Science, “Meta-Analysis on Rumen-Protected Methionine,” journalofdairyscience.org . La adopción en EE. UU. alcanzó el 18 % en 2024, seis puntos más que en 2020, ya que la volatilidad de los precios de la leche impulsó a las granjas hacia la maximización de componentes. La línea Smartamine M de Adisseo registró un crecimiento de ventas del 24 % en el año fiscal 2024, lo que subraya la tracción en los segmentos lácteos premium.
Comercialización de rutas de biofermentación de bajo costo
La biofermentación desvincula el suministro de las fluctuaciones en la demanda de materias primas para la industria petrolera y reduce las emisiones de gases de efecto invernadero en aproximadamente un 35 %. La planta malasia de CJ CheilJedang, que utiliza E. coli modificada genéticamente, alcanza títulos de 21.28 g/L (igual que la lisina industrial), mientras que la licencia de Metabolic Explorer acorta los ciclos de fermentación a 48 horas. China acumuló 150 000 toneladas anuales de biocapacidad para 2025, concentradas en las provincias de Shandong y Jiangsu, ricas en maíz. Sin embargo, la cristalización de alta pureza y los costos de la certificación de no OMG retrasan la penetración masiva en Europa.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas petroquímicas | -0.8% | Europa, América del Norte y mercados spot globales | Corto plazo (≤2 años) |
| Disponibilidad de sustitutos funcionales de aminoácidos | -0.5% | Formulaciones dietéticas globales, especialmente bajas en proteínas | Mediano plazo (2-4 años) |
| Capacidad limitada de grado GMP para usos clínicos | -0.2% | América del Norte, UE, Japón | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas petroquímicas
La ruta Degussa depende del propileno, el metilmercaptano y la acroleína, materias primas expuestas a las fluctuaciones del petróleo y el gas. Los precios de la acroleína china cayeron de 7,800 CNY/tonelada en el cuarto trimestre de 2024 a 6,500 CNY/tonelada en el primer trimestre de 2025, para luego repuntar a 7,200 CNY/tonelada en el tercer trimestre, lo que redujo los márgenes no integrados hasta en un 15 %. Los contratos europeos de propileno alcanzaron un máximo de 1,150 EUR/tonelada a principios de 2025 tras las paradas de las refinerías. El proyecto de hidrógeno verde de Evonik en Singapur ofrece protección contra la volatilidad de los combustibles fósiles y ofrece una reducción del 6 % en las emisiones de carbono.
Disponibilidad de sustitutos funcionales de aminoácidos
Las dietas bajas en proteínas suplementadas con lisina, treonina, valina e isoleucina pueden reducir la ingesta de metionina. Los aranceles antidumping de la UE de hasta el 84.8 % sobre la valina y la lisina chinas en 2024 impulsaron temporalmente la demanda de metionina. Posteriormente, Brasil añadió aranceles del 13.9 % al 36.5 % sobre la lisina china, lo que indica tendencias proteccionistas más amplias. Las nuevas proteínas, como la harina de insectos, contienen niveles basales más altos de metionina y podrían reducir las necesidades de suplementación entre un 10 % y un 15 % a largo plazo.
Análisis de segmento
Por tipo: el polvo predomina mientras que el líquido crece más rápido
La metionina en polvo representó el 58.22 % del volumen en 2025, mientras que se proyecta que la metionina líquida registre una tasa de crecimiento anual compuesta (TCAC) del 8.24 %, la más rápida entre todos los formatos. En Oriente Medio, la aplicación de la norma ISO 22000 acelera la transición, y los integradores saudíes modernizaron sus líneas en 2025 para reducir las emisiones de partículas. El polvo sigue arraigado en las plantas fragmentadas de Asia y Latinoamérica, donde las inversiones en sistemas líquidos rondan los 200 000-300 000 USD por línea.
No obstante, la metionina en polvo conserva su resiliencia logística y estabilidad ambiental. La planta de Evonik en Singapur ofrece ambos formatos, protegiéndose así de cambios repentinos en la normativa o los clientes. Este efecto combinado consolida el mercado de la metionina, y se prevé que la cuota de mercado del líquido supere el 50 % para 2031, a medida que continúa la consolidación en el Sudeste Asiático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: la alimentación domina, la industria farmacéutica acelera
El material de grado alimenticio representó el 89.19 % del volumen de 2025, lo que refleja la primacía de la avicultura, la porcicultura y la acuicultura. La mayor demanda de metionina de grado alimenticio se atribuye a la demanda de proteína animal en la región Asia-Pacífico. Las variantes con protección ruminal aumentan la producción de proteína láctea en 27 g/día y se han extendido al 18 % del ganado lechero estadounidense.
Los productos de grado farmacéutico se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.61% debido al envejecimiento de la población que requiere nutrición parenteral. Sin embargo, la oferta sigue siendo limitada debido a que las mejoras de las BPM cuestan más de 50 millones de dólares por línea y requieren una validación plurianual. Los productos de grado alimenticio y bebidas tienen una cuota de mercado inferior al 1%, pero presentan sobreprecios de entre el 40% y el 60% gracias a los estándares de pureza de las fórmulas infantiles y los suplementos.
Por tecnología de producción: la biofermentación desafía la hegemonía petroquímica
La síntesis petroquímica controló el 85.12 % de la capacidad nominal en 2025, mientras que se proyecta que la producción de biobasados crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.91 % para 2031, ya que los títulos ahora se ajustan a la economía de la lisina. La unidad malasia de CJ CheilJedang registra una reducción del 35 % en la huella de carbono gracias a la glucosa a base de maíz y a la energía renovable. El proceso líquido continuo de 180 000 toneladas/año de la NHU de Zhejiang reduce el uso de acroleína en un 8 % y disminuye los costes variables hasta en 70 USD/tonelada.
La energía de cristalización aún afecta la economía de la fermentación, y la certificación de no OGM es obligatoria para el consumo de piensos en Europa. No obstante, la volatilidad sostenida del crudo favorece la fermentación, mientras que los centros de Oriente Medio ricos en metano mantienen a las empresas petroquímicas tradicionales competitivas en costes.
Por industria de usuario final: predominan los alimentos para animales y surgen segmentos de nicho
El alimento para animales absorbió el 95.84 % del consumo en 2025 y se prevé que mantenga una tasa de crecimiento anual compuesta (TCAC) del 7.18 %, impulsada por la participación del 70 % de la demanda de alimento para aves de corral. Se proyecta que el tamaño del mercado de metionina para alimentos acuícolas aumente de 190 000 toneladas en 2026 a 290 000 toneladas en 2031.
Los usos farmacéuticos y de alimentos y bebidas, en conjunto, se mantienen por debajo del 5%, pero registran tasas de crecimiento más altas. Hospitales en Japón, Corea del Sur y Alemania estandarizan PROSOL al 20% en unidades de cuidados intensivos, pero enfrentan el riesgo de racionamiento hasta que se amplíe la capacidad según las BPM. Las mezclas de nutrición deportiva y fórmulas infantiles aprovechan las propiedades antioxidantes de la metionina de grado alimenticio, aunque la industria de la metionina se ve disuadida de nuevos participantes por los requisitos de líneas dedicadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de metionina en la región Asia-Pacífico
Asia-Pacífico representó el 45.31% del volumen de 2025 y crecerá un 7.52% anual hasta 2031. China se convirtió en exportador neto en 2024, enviando 380,000 toneladas y reduciendo las importaciones a 156,000 toneladas, un cambio que redujo los márgenes en Europa y Norteamérica. Dos plantas chinas que entrarán en funcionamiento en 2025-26 añadirán 380,000 toneladas anuales, mientras que la expansión de Evonik en Singapur, con 340,000 toneladas anuales, consolida su posición actual. Japón y Corea del Sur se centran en el suministro de calidad GMP, y Ajinomoto pondrá en servicio 1,200 toneladas anuales para 2027 para paliar la escasez hospitalaria.
Mercado de metionina en Norteamérica y Europa
Norteamérica mantuvo una cuota de mercado significativa en 2025. El mercado de metionina para formulaciones líquidas está experimentando una demanda significativa gracias al dominio de las plantas automatizadas. La adopción de variantes con protección ruminal en la industria láctea alcanzó el 18 % en 2024, impulsando las ventas de valor añadido. Europa, con una cuota del 18 %, enfrenta investigaciones proteccionistas sobre las importaciones de aminoácidos y podría extender los aranceles a la metionina si persiste el aumento repentino de las importaciones.
Mercado de metionina en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África siguen dependiendo de las importaciones, pero registran un fuerte crecimiento de la avicultura y la acuicultura. Las medidas antidumping de Brasil sobre la lisina indican la disposición de proteger a los productores locales, mientras que las nuevas normas de calidad del aire de Arabia Saudita impulsan la modernización de los formatos líquidos. Argentina y Sudáfrica implementan estrategias de nutrición de precisión para mejorar la competitividad de las exportaciones, impulsando progresivamente el consumo regional de metionina.
Análisis de la cadena de valor
La cadena de valor de la metionina comienza con insumos petroquímicos y a base de azufre utilizados para fabricar intermedios clave. La mayor parte de la DL-metionina industrial se produce mediante síntesis química utilizando acroleína, metilmercaptano y cianuro de hidrógeno (HCN) como precursores principales. La exposición a las materias primas concentra el riesgo en torno al propileno (acroleína), el metanol (a menudo vinculado a la química del metilmercaptano) y la disponibilidad de azufre, lo que hace que los productores sean sensibles a las fluctuaciones del mercado energético y a la logística del transporte marítimo de productos químicos.
En la fase intermedia, un pequeño grupo de productores globales integrados, entre los que se incluyen Evonik, Adisseo, NHU y Novus International, transforman los productos intermedios en metionina en polvo y líquida, y gestionan las especificaciones de calidad para adaptarlas a la alimentación animal o a usos que cumplan con las normas GMP. En la fase posterior, los volúmenes se distribuyen principalmente a través de empresas de premezclas y fábricas de piensos, donde los formatos líquidos se conectan a sistemas de dosificación automatizados y el formato en polvo sigue siendo común en zonas con infraestructuras de manipulación más sencillas. El coste final está determinado por la fiabilidad de la distribución y la logística a granel (envasado, almacenamiento y depósito regional), especialmente en mercados que dependen de las importaciones.
Panorama competitivo
El mercado de la metionina está moderadamente consolidado. Las empresas chinas, lideradas por Zhejiang NHU y Inner Mongolia Lingsheng, se expanden agresivamente a través de las rutas petroquímicas y de fermentación. El complejo de Evonik en Singapur, integrado con hidrógeno verde, reduce la intensidad de carbono en un 6 % y posiciona a la empresa para contratos de adquisición de bajas emisiones.
Las oportunidades de espacio en blanco residen en mezclas con protección ruminal y encapsulaciones multinutrientes. Sin embargo, los productores de nivel medio sin integración petrolera ni propiedad intelectual de fermentación se enfrentan a márgenes de beneficio cada vez más reducidos.
Líderes de la industria de la metionina
Evonik Industries AG
Adisseo
novus internacional, inc.
CORPORACIÓN CJ CHEILJEDANG
Sumitomo Chemical Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Evonik puso en funcionamiento un nuevo oleoducto de metanol de larga distancia que conecta Lulsdorf y Wesseling (Alemania) para optimizar el suministro de metanol para la producción de metionina. Esta iniciativa refuerza la seguridad del suministro de materia prima para un precursor clave y contribuye a reducir las emisiones derivadas de la logística en comparación con el transporte por carretera, lo que refuerza la competitividad de su presencia europea en el sector de la metionina.
- Noviembre de 2025: Evonik finalizó las mejoras en su planta de metionina en Amberes, Bélgica, incluyendo un sistema de llenado automatizado para sacos de 1,000 kilogramos y una mayor capacidad de almacenamiento. Estos cambios optimizan la eficiencia de la logística de salida y la flexibilidad de los envíos, lo cual es fundamental para atender a grandes integradores y gestionar la volatilidad de los flujos comerciales globales.
- Agosto de 2024: Evonik completó la ampliación de su planta de producción de MetAMINO en Singapur, aumentando su capacidad anual en 40 000 toneladas métricas hasta alcanzar las 340 000 toneladas métricas. Este aumento de volumen respalda el crecimiento de la demanda en Asia-Pacífico y proporciona una base de suministro regional más sólida, dado que China incrementó sus exportaciones durante este período.
Alcance del informe del mercado global de metionina
La metionina es un aminoácido esencial de gran importancia para el organismo humano y animal. Contribuye a la formación de numerosas sustancias que contienen proteínas, junto con aminoácidos azufrados.
El mercado de la metionina se segmenta por tipo, grado, tecnología de producción, industria del usuario final y geografía. Por tipo, el mercado se segmenta en polvo y líquido. Por grado, el mercado se segmenta en grado alimenticio, grado alimenticio y grado farmacéutico. Por tecnología de producción, el mercado se segmenta en síntesis petroquímica y fermentación de base biológica. Por industria del usuario final, el mercado se segmenta en alimentos y bebidas, productos farmacéuticos, alimentos para animales y otras industrias de usuarios finales. El informe también ofrece el tamaño del mercado y pronósticos para 15 países en las principales regiones. Para todos los segmentos mencionados, el tamaño del mercado y los pronósticos se han basado en el volumen (toneladas).
| Polvo |
| Liquid |
| Grado de alimentación |
| Grado de alimentos y bebidas |
| Grado farmacéutico |
| Síntesis basada en petroquímicos |
| Fermentación de base biológica |
| Alimentos y Bebidas |
| Farmacéuticos |
| Nutrición Animal |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Polvo | |
| Liquid | ||
| Por grado | Grado de alimentación | |
| Grado de alimentos y bebidas | ||
| Grado farmacéutico | ||
| Producción tecnológica | Síntesis basada en petroquímicos | |
| Fermentación de base biológica | ||
| Por industria del usuario final | Alimentos y Bebidas | |
| Farmacéuticos | ||
| Nutrición Animal | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado del mercado de metionina en 2031?
Se prevé que la demanda mundial alcance los 2.81 millones de toneladas en 2031, creciendo a una tasa compuesta anual del 6.45 % entre 2026 y 2031.
¿Qué segmento muestra el crecimiento más rápido dentro del mercado de metionina?
La metionina líquida lidera con una CAGR del 8.24 % hasta 2031 a medida que se expande la dosificación automatizada en las plantas de piensos.
¿Por qué es importante la biofermentación para el suministro de metionina?
Reduce las emisiones de gases de efecto invernadero en aproximadamente un 35% y desvincula los costos de las materias primas petroquímicas volátiles.
¿Qué tan dominante es la alimentación animal en el consumo de metionina?
Los alimentos para animales representaron el 95.84% del volumen en 2025 y se mantendrán por encima del 90% hasta 2031.
¿Qué región añadirá la mayor capacidad nueva de metionina para 2027?
China está añadiendo 380,000 toneladas/año en dos proyectos y sigue siendo el mayor contribuyente a la nueva capacidad global.
¿Qué mantiene limitado el suministro de metionina de grado farmacéutico?
Sólo alrededor de 8,000 toneladas/año cumplen con los estándares GMP, y las nuevas líneas requieren una validación plurianual e inversiones de más de USD 50 millones.


