

Tamaño y participación en el mercado de etoxilato de éster metílico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 151.90 Million |
| Tamaño del mercado (2031) | USD 181.98 Million |
| Tasa de crecimiento (2026 - 2031) | 3.68% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Europa |
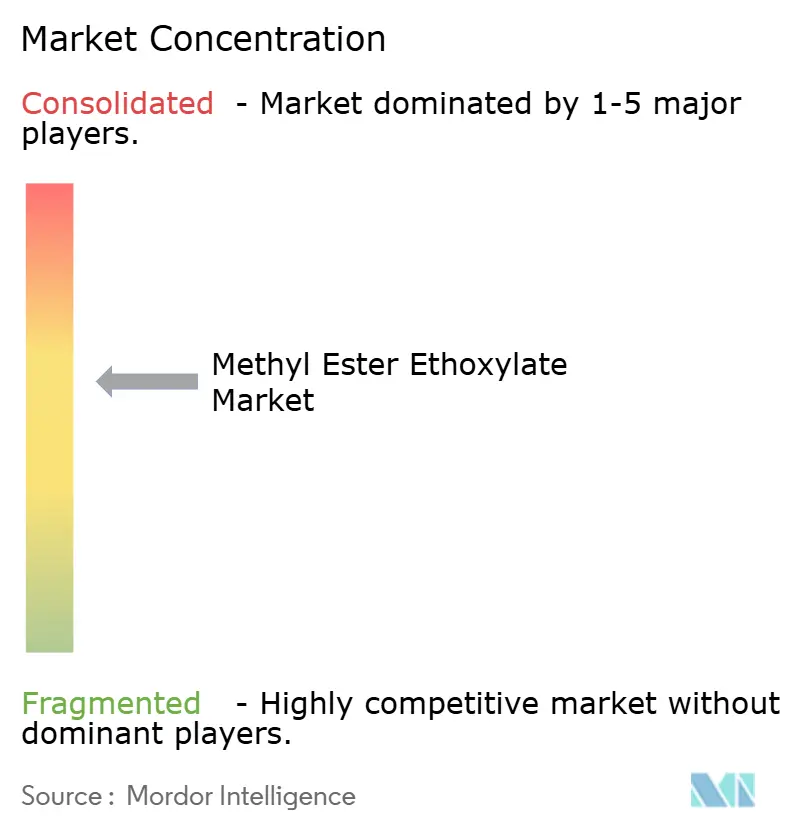
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etoxilato de éster metílico por Mordor Intelligence
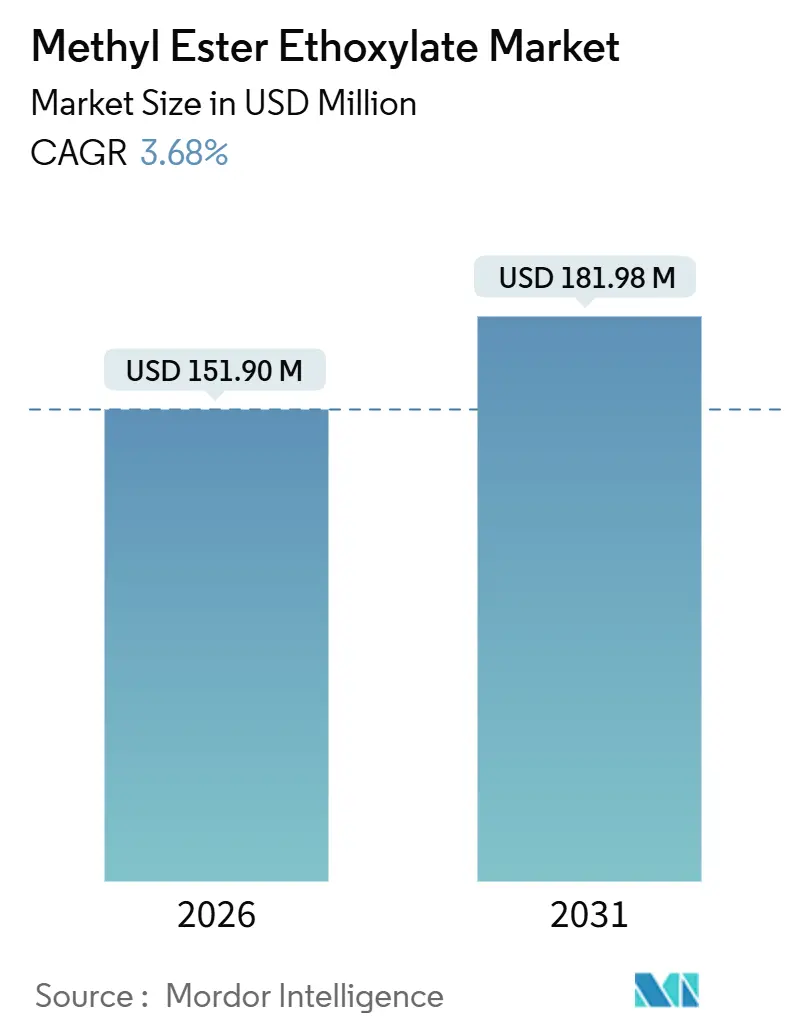
El tamaño del mercado de etoxilatos de ésteres metílicos se estima en 151.90 millones de dólares estadounidenses en 2026 y se espera que alcance los 181.98 millones de dólares estadounidenses para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.68 % durante el período de pronóstico (2026-2031). Esta trayectoria refleja la transición del sector desde el tonelaje comoditizado hacia grados de mayor margen que cumplen con las normas de biodegradabilidad más estrictas y abordan los crecientes objetivos de emisiones de Alcance 3 establecidos por las marcas globales. El crecimiento sigue estrechamente ligado al consumo de detergentes y productos de limpieza industrial en Asia-Pacífico, donde los compradores institucionales prefieren formatos de baja espuma y enjuague rápido que reducen el consumo de agua y energía. Europa se perfila como la geografía de mayor crecimiento, impulsada por las enmiendas propuestas a la regulación de detergentes que incentivan a los formuladores a sustituir los sulfonatos de alquilbenceno lineales por no iónicos fácilmente biodegradables. Mientras tanto, la etoxilación enzimática está comenzando a transformar la economía de la producción al reducir la demanda energética y la huella de carbono, diferenciando así a los proveedores que compiten con una oleada de alternativas de origen biológico. La volatilidad de las materias primas oleoquímicas y los costos de certificación siguen siendo los principales obstáculos a corto plazo, pero las estrategias de desarrollo de ácidos grasos derivados del coco y la colza, junto con la integración regresiva, están moderando la presión sobre los márgenes.
Conclusiones clave del informe
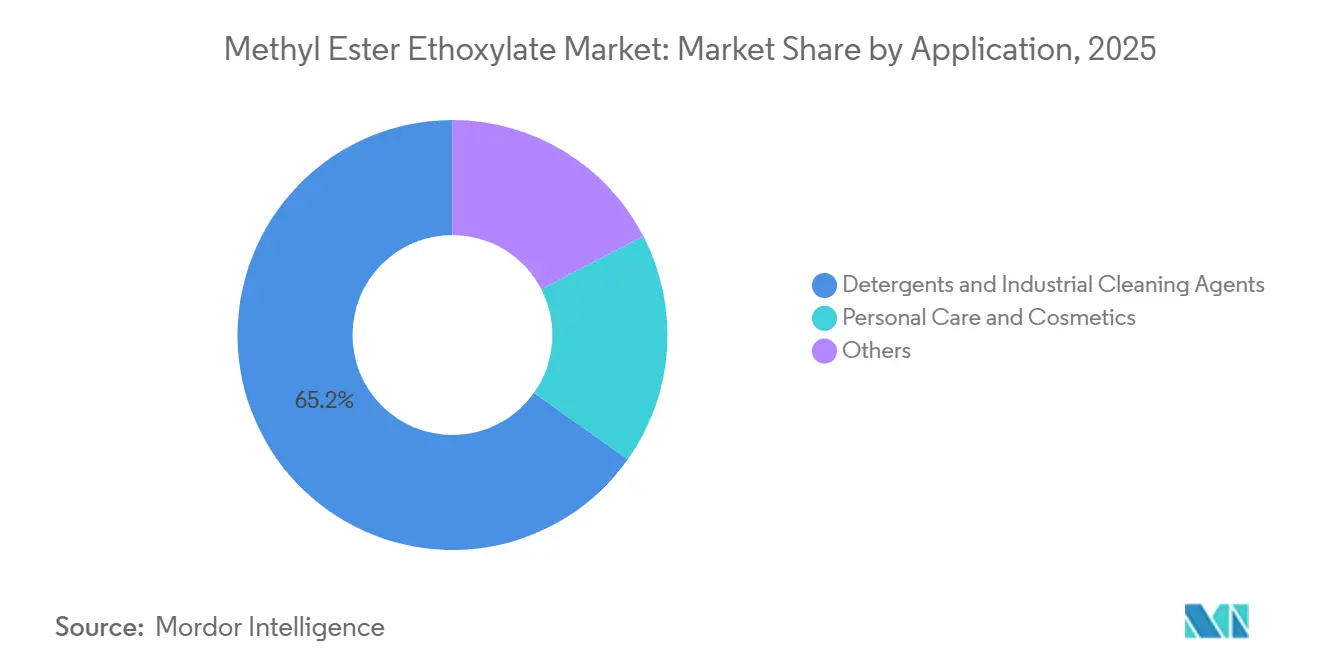
- Por aplicación, los detergentes y agentes de limpieza industrial lideraron con el 65.18% de la participación de mercado de etoxilato de éster metílico en 2025 y registrarán la CAGR proyectada más alta del 3.98% hasta 2031.
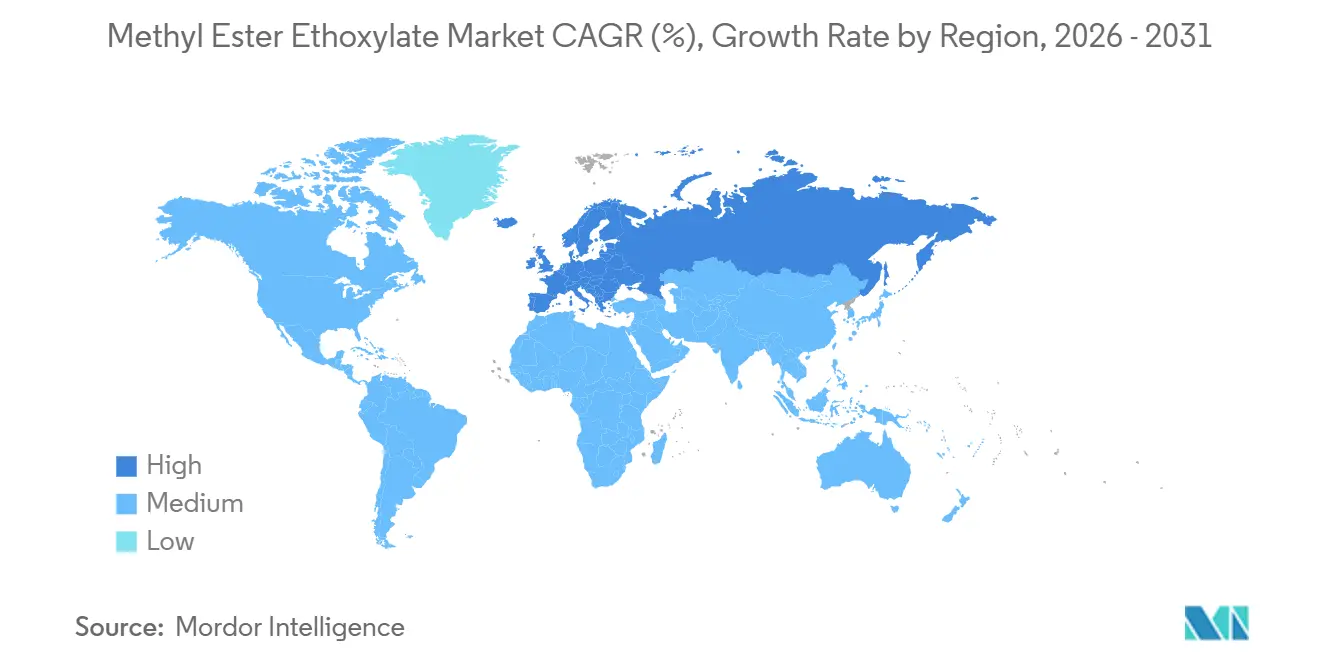
- Por geografía, Europa tenía el 37.53% de la participación de mercado de etoxilato de éster metílico en 2025 y se prevé que se expanda a una CAGR del 4.39% hasta 2031, el ritmo regional más rápido.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ésteres metílicos de etoxilato
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos de cuidado personal y cosméticos | + 0.6% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Crecimiento de formatos de detergentes de un solo lavado y baja espuma | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Corto plazo (≤ 2 años) |
| Impulso regulatorio para surfactantes biodegradables | + 1.1% | Europa, América del Norte, emergentes en China | Largo plazo (≥ 4 años) |
| Expansión de la limpieza industrial e institucional en Asia-Pacífico | + 0.8% | China, India, ASEAN, Oriente Medio secundario | Mediano plazo (2-4 años) |
| Etoxilación enzimática que reduce la huella de carbono | + 0.5% | Adopción temprana y global en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos de cuidado personal y cosméticos
Los etoxilatos de éster metílico proporcionan estabilidad a la espuma sin la irritación que suelen asociarse con los tensioactivos aniónicos. Esta cualidad los convierte en la opción preferida para champús, jabones corporales y tratamientos sin aclarado sin sulfatos, especialmente entre los consumidores de productos de belleza natural. La influencia a medio plazo de esta tendencia se puede atribuir al esfuerzo de los formuladores por equilibrar el coste, las características sensoriales y el cumplimiento de las etiquetas ecológicas. Si bien los etoxilatos de éster metílico son competitivos en costes en productos de cuidado capilar y corporal para el mercado de masas, compiten con los tensioactivos de aminoácidos y las mezclas de alquilpoliglucósidos (APG) en las líneas de cuidado de la piel de ultra lujo.
Crecimiento de formatos de detergentes de un solo lavado y baja espuma
En todo el sudeste asiático, las lavanderías institucionales y los lavavajillas de cinta transportadora están adoptando cada vez más sistemas de lavado único y baja espuma, lo que conlleva una reducción del consumo de agua y tiempos de ciclo más cortos. Kao informó de un aumento en las ventas de detergentes institucionales en la región, atribuyendo el impulso a su nueva formulación [1] Kao Corporation, “Informe anual 2024”, kao.com . Esta formulación, mejorada con etoxilatos de éster metílico, enzimas y quelantes, garantiza una eliminación eficaz de la suciedad en una sola pasada. En países con escasez de agua como la India, la introducción de etiquetas de eficiencia de electrodomésticos está incentivando indirectamente el uso de paquetes de tensioactivos de baja espuma, acelerando su adopción. Esta rápida adopción de sistemas de baja espuma está causando sensación en el sector hotelero de Oriente Medio, donde el aumento vertiginoso de las tarifas del agua está obligando a los operadores hoteleros a reformar sus prácticas de lavandería.
Impulso regulatorio para surfactantes biodegradables
Según la norma OECD 301, la propuesta de la Comisión Europea de 2024 exige que los tensioactivos finales se biodegraden en 28 días. Esta medida excluye de facto ciertos sulfonatos de alquilbenceno lineales de baja biodegradabilidad de productos específicos para el consumidor y las instituciones. Si bien los etoxilatos de éster metílico cumplen con las nuevas normas, los límites más altos de toxicidad acuática y los umbrales más estrictos para la digestión anaeróbica están reduciendo las opciones de formulación. En EE. UU., la actualización de Safer Choice de la EPA de 2025 pone un énfasis similar en la biodegradabilidad [2] Agencia de Protección Ambiental de EE. UU., “Criterios de Safer Choice”, epa.gov . Asimismo, el borrador de normas de China de 2025 se alinea con esta tendencia. En respuesta, los productores no solo están ampliando sus laboratorios analíticos, sino también reformulando sus mezclas, todo ello con el fin de obtener las codiciadas ecoetiquetas ISO 14024. Esto subraya la importancia global a largo plazo de estos impulsores regulatorios.
Expansión de la limpieza industrial e institucional en Asia-Pacífico
En China, India y los países de la ASEAN, la urbanización, el aumento de la inversión en salud y el resurgimiento del turismo están impulsando un aumento en la demanda de servicios de limpieza institucional. En 2024, India Glycols reportó un aumento en los envíos de surfactantes a distribuidores de productos de limpieza, impulsado por las normativas gubernamentales de higiene en hospitales y escuelas públicas. El mercado chino de servicios de limpieza comercial experimentó un crecimiento en 2025, impulsado por la tendencia a la externalización a empresas profesionales de limpieza que priorizan productos estandarizados con bajos residuos. Los etoxilatos de ésteres metílicos, conocidos por su compatibilidad con constructores alcalinos y desinfectantes con cloro, se están volviendo esenciales en el cuidado de pisos, superficies duras y soluciones de lavandería en estas economías en rápido crecimiento.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de surfactantes alternativos más eficientes | −0.7% | Europa y América del Norte, extendiéndose globalmente | Mediano plazo (2-4 años) |
| Volatilidad de los precios de las materias primas oleoquímicas | −0.5% | Global, más grave en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Costos de certificación de la cadena de suministro (RSPO, trazabilidad) | −0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de surfactantes alternativos más eficientes
En 2024, Evonik inauguró una planta de ramnolípidos en Eslovaquia. El biosurfactante producido allí se biodegrada más rápidamente que los etoxilatos de éster metílico tradicionales en condiciones anaeróbicas y logra el mismo efecto humectante con una dosis reducida. También en 2024, BASF incrementó su capacidad de producción de APG, promoviendo un no iónico a base de glucosa que supera a los etoxilatos de éster metílico tanto en detergencia en agua fría como en control de espuma. Productores como Elevance, especializados en soforolípidos, logran tensiones superficiales más bajas, lo que permite reducir la carga total de surfactante. A pesar de las ventajas de precio de los etoxilatos de éster metílico en mercados institucionales con un fuerte volumen de producción, el aumento del rendimiento de la fermentación y la disminución de los costos de capital están intensificando la competencia en Europa y Norteamérica.
Volatilidad de los precios de las materias primas oleoquímicas
Los productores se enfrentan a la volatilidad, ya que los aceites de palma y coco, que constituyen una parte significativa de la materia prima de ésteres metílicos, se ven afectados por fenómenos meteorológicos, mandatos de biocombustibles y perturbaciones geopolíticas. Los precios del aceite de palma se dispararon, lo que redujo los márgenes de los productores sin integración de plantaciones ni contratos de cobertura. Los precios del aceite de coco se dispararon debido a la reducción del rendimiento inducida por la sequía en el Sudeste Asiático. Si bien algunos fabricantes experimentan con ésteres metílicos de colza y girasol, las complejidades surgen de las compensaciones en el rendimiento y los distintos ciclos de precios. La presión financiera es más pronunciada en Asia-Pacífico y América Latina, regiones donde predominan las cadenas de suministro de oleoquímicos.
Análisis de segmento
Por aplicación: los detergentes dominan, el cuidado personal exige prima
El segmento de detergentes y limpieza industrial captó el 65.18 % de los ingresos en 2025, y se proyecta que su participación en el mercado de metil éster etoxilado se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 3.98 % hasta 2031. El crecimiento se basa en lavanderías institucionales y lavavajillas de cinta transportadora que priorizan los sistemas surfactantes de baja espuma y tolerantes al agua dura, capaces de eliminar la suciedad en una sola pasada en túneles de alto rendimiento. Los metil éster etoxilados se combinan bien con aditivos alcalinos, enzimas y desinfectantes con cloro, lo que los mantiene como productos de primera línea para el lavado de vajilla comercial, la lavandería en hostelería y la limpieza de suelos en servicios de alimentación en Asia-Pacífico y Oriente Medio.
La demanda en lavandería doméstica se mantiene considerable, aunque se está moderando en los mercados maduros, ya que las cápsulas concentradas y los sobres monodosis favorecen mezclas de mayor actividad de APG y sulfonatos de alquilbenceno lineales. No obstante, formatos de valor añadido, como los polvos de dosis ultrabaja para lavanderías mecanizadas, están abriendo nichos de mercado con amplios márgenes de beneficio donde el control de espuma de los etoxilatos de ésteres metílicos ofrece ventajas en la duración del ciclo. La adopción de concentrados de pretratamiento enzimático integra aún más el surfactante en paquetes de limpieza más amplios que reducen la carga química sin sacrificar la blancura.
Si bien el cuidado personal y los cosméticos se quedan atrás en volumen, consistentemente alcanzan márgenes premium, a menudo con precios superiores a los de sus contrapartes de grado detergente. Se proyecta que el mercado de metil éster etoxilado para este segmento crezca, impulsado por afirmaciones de tensioactivos suaves y sin sulfatos que atraen a los consumidores con piel sensible. Las cadenas principales no iónicas no solo estabilizan la espuma y mantienen la viscosidad en champús y jabones corporales transparentes, sino que también mitigan los problemas de irritación comúnmente asociados con los tensioactivos aniónicos. Las prestigiosas marcas de belleza están asegurando cadenas de suministro con certificación COSMOS, pero se enfrentan a la competencia de los tensioactivos de aminoácidos y las mezclas de APG, que ofrecen perfiles dermatológicos aún más suaves y un mayor contenido de origen biológico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de etoxilatos de éster metílico
Europa, que representa el 37.53 % de los ingresos de 2025, lidera la cuota de mercado de metil éster etoxilado y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.39 %, la tasa regional más alta. La demanda se concentra en Alemania, el Reino Unido y Francia, donde las ecoetiquetas Ángel Azul y Cisne Nórdico orientan a los formuladores hacia productos no iónicos fácilmente biodegradables. El auge del sector hotelero en el sur de Europa está elevando los requisitos de limpieza con bajos residuos, especialmente en España e Italia. Europa del Este sigue estando poco penetrada, pero el aumento de los estándares de higiene y la implementación gradual de regulaciones armonizadas con la UE indican un potencial a medio plazo para los proveedores preparados para gestionar la fragmentación de los distribuidores.
Mercado de etoxilatos de éster metílico en la región Asia-Pacífico
Para 2025, se prevé que la región Asia-Pacífico represente una parte significativa de los ingresos globales, con un crecimiento proyectado. En 2025, los servicios de limpieza comercial en China experimentaron un sólido crecimiento, impulsado por minoristas y hoteles que optaron por servicios de limpieza externalizados, con una tendencia hacia limpiadores estandarizados, respetuosos con las superficies y de baja espuma. Mientras tanto, India está probando etiquetas de eficiencia energética que priorizan los ciclos de lavado que ahorran agua, promoviendo inadvertidamente el uso de metil éster etoxilado. Japón y Corea del Sur están experimentando un crecimiento constante, centrándose en productos de limpieza para el cuidado personal y la electrónica. El sector hotelero de la ASEAN se está recuperando de la pandemia, lo que ha generado una mayor demanda de limpiadores para el cuidado de pisos y superficies duras. Simultáneamente, las normas gubernamentales de higiene en instituciones educativas y sanitarias están impulsando la demanda.
El mercado de etoxilatos de éster metílico en América y Oriente Medio y África
Se proyecta que América del Norte represente una parte significativa de los ingresos de 2025, con un crecimiento sostenido. La iniciativa Safer Choice de la EPA está orientando a los formuladores hacia los surfactantes biodegradables. Sin embargo, el potencial de crecimiento se ve atenuado por la madurez del mercado de detergentes domésticos. En Canadá y México, se observa una rápida adopción de limpiadores con etiqueta ecológica en las instituciones, impulsada por cadenas de suministro transfronterizas que simplifican el cumplimiento normativo. Se espera que América del Sur, junto con Oriente Medio y África, capture una parte considerable de la facturación de 2025. Entre los actores clave se encuentran Brasil y Argentina en América del Sur, y Arabia Saudita y Sudáfrica en Oriente Medio y África. Si bien las fluctuaciones monetarias, los cambios arancelarios y las regulaciones poco desarrolladas introducen volatilidad, las tendencias de urbanización y los estándares de higiene más estrictos sugieren una alineación a largo plazo con las demandas de los mercados más desarrollados.
Panorama regulatorio
En Estados Unidos, los ésteres metílicos de ácidos grasos etoxilados (C6-C18, 3-13 moles de oxietileno) cuentan con una vía regulatoria establecida para ciertos usos posteriores, incluida una exención de tolerancia de la EPA según 40 CFR 180.910 para su uso como ingredientes inertes en formulaciones de plaguicidas aplicadas a cultivos en concentraciones de hasta el 25% en peso. En lo que respecta a la gestión de productos químicos, el cumplimiento de la TSCA sigue siendo importante para las cadenas de valor de la etoxilación, ya que la EPA continúa utilizando las Reglas de Uso Nuevo Significativo (SNUR, por sus siglas en inglés) según la Sección 5(a)(2) de la TSCA, incluida una actualización del Registro Federal publicada el 29 de mayo de 2026, que refuerza los requisitos de notificación antes de nuevas actividades de fabricación, procesamiento o uso, o de cambios en las existentes.
En Europa, los etoxilatos de éster metílico comercializados en cantidades superiores a 1 tonelada anual deben cumplir con las obligaciones de registro del Reglamento REACH. Las empresas realizan un seguimiento de las restricciones en constante evolución mediante herramientas de la ECHA, como los listados del expediente REACH y la lista de restricciones. Estos marcos interactúan con las exigencias de gestión responsable de productos derivadas de los programas de etiquetado ecológico y de contratación pública, tal como se destaca en el informe. En estos programas, la evaluación de la biodegradabilidad y la toxicidad acuática, incluyendo las expectativas de biodegradación de tipo OCDE a las que se hace referencia en el informe, influye en las decisiones de formulación y en la documentación requerida para los proveedores.
Análisis de la cadena de valor
La cadena de valor del etoxilato de éster metílico comienza con materias primas oleoquímicas, principalmente aceites vegetales como el de palma, coco, soja y otros aceites disponibles regionalmente, que se convierten en ésteres metílicos de ácidos grasos (FAME). Posteriormente, los productores etoxilan el FAME utilizando óxido de etileno (EO) en presencia de catalizadores alcalinos para obtener etoxilatos de éster metílico con grados de etoxilación y perfiles de rendimiento específicos, incluyendo baja formación de espuma y un rápido enjuague para la limpieza institucional. Esta cadena está expuesta tanto a la volatilidad de los mercados petroleros en la fase inicial como al acceso al EO en la fase intermedia, que requiere un alto consumo de energía y está estrictamente regulado en muchas jurisdicciones debido a los requisitos de seguridad y manipulación.
En la fase posterior, los etoxilatos de éster metílico se suministran como tensioactivos puros o como parte de formulaciones para detergentes y productos de limpieza industriales e institucionales, formulaciones para el cuidado personal, auxiliares textiles y ciertos adyuvantes agroquímicos. La distribución se realiza generalmente a través de distribuidores de productos químicos especializados y mediante el suministro directo a fabricantes de detergentes y productos para el cuidado personal, con valor añadido en soporte técnico, distribución consistente de homólogos (rendimiento de rango limitado) y documentación de sostenibilidad, como la trazabilidad y la certificación, que respalda las necesidades de los clientes en materia de etiquetas ecológicas y aprovisionamiento. Entre los participantes destacados en la fabricación y el suministro se encuentran Venus Ethoxyethers (India) y Lion Corporation (Japón), junto con las carteras globales de tensioactivos de las principales empresas químicas, lo que se refleja en el panorama competitivo.
Panorama competitivo
El mercado global de etoxilato de éster metílico está moderadamente consolidado. Su enfoque estratégico se centra en la integración regresiva en materias primas oleoquímicas, la expansión geográfica en la ASEAN e India, y los acuerdos de codesarrollo con las principales empresas de detergentes para asegurar la adquisición a largo plazo. Las empresas de nivel medio están creando nichos en áreas adyacentes a la industria y el cuidado personal. Las empresas emergentes están explorando la ampliación de la etoxilación enzimática y la diversificación de materias primas basadas en la colza, con el objetivo de combinar los beneficios de la huella de carbono con la estabilidad de precios. Se ha acelerado la solicitud de patentes para la etoxilación catalizada por lipasa y las rutas sin disolventes. El cumplimiento de las ecoetiquetas ISO 14024 y la certificación RSPO se está consolidando como un requisito básico en Europa y Norteamérica, lo que favorece a las empresas con capital para absorber los costes de auditoría y documentación. Por lo tanto, la intensidad competitiva está migrando de las batallas puramente basadas en el precio hacia las credenciales de sostenibilidad, la transparencia en la cadena de suministro y los servicios de apoyo a la formulación.
Líderes de la industria del etoxilato de éster metílico
KLK OLEO
Lion Specialty Chemicals Co. Ltd
INEOS
Corporación Huntsman
BASF SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: La EPA publicó una actualización en el Registro Federal que refuerza el uso de las Reglas de Uso Nuevo Significativo (SNUR, por sus siglas en inglés) conforme a la Sección 5(a)(2) de la TSCA, manteniendo el requisito de notificación previa para actividades específicas de fabricación, procesamiento o uso. Para las cadenas de valor de etoxilación que suministran intermedios y derivados de surfactantes, esto mantiene la preparación para el cumplimiento y la disciplina del expediente como elementos centrales al expandirse a nuevos perfiles de uso final o condiciones de proceso.
- Octubre de 2025: Bhageria Industries Limited lanzó una nueva línea de productos de plastificantes y etoxilatos tras obtener el permiso de operación de la Junta de Control de la Contaminación de Maharashtra (MPCB) el 7 de octubre de 2025. Esta iniciativa fomenta la disponibilidad de proveedores locales en la India para los productos químicos etoxilados utilizados en las cadenas de valor de limpieza y formulación, lo que ayuda a los clientes nacionales a reducir los plazos de entrega.
- Julio de 2024: Clariant firmó un acuerdo con OMV para el suministro de etileno renovable y con bajas emisiones de carbono, lo que respalda la producción de derivados de óxido de etileno y etoxilatos con bajas emisiones de carbono en Europa. Esta vinculación con materias primas descarbonizadas en la fase inicial de la cadena de suministro responde a las demandas de los clientes de mejorar sus perfiles de Alcance 3 y puede influir en la selección de proveedores para sistemas de tensioactivos no iónicos de base biológica o con bajas emisiones de carbono.
Alcance del informe de mercado global de ésteres metílicos de etoxilato
El etoxilato de éster metílico es un éster que produce metanol mediante la hidrólisis de ésteres metílicos de ácidos carboxílicos. Los etoxilatos de éster metílico son surfactantes no iónicos de baja formación de espuma, en comparación con los etoxilatos de alcoholes grasos.
El mercado del metil éster etoxilado está segmentado por aplicación y geografía. Por aplicación, el mercado se segmenta en detergentes y agentes de limpieza industrial, cuidado personal y cosméticos, entre otros. Por geografía, se segmenta en Asia-Pacífico, Norteamérica, Europa, Sudamérica, Oriente Medio y África. El informe también abarca el tamaño y las previsiones del mercado del metil éster etoxilado en 16 países de las principales regiones. El informe ofrece el tamaño del mercado y las previsiones en términos de ingresos en millones de USD para todos los segmentos mencionados. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Detergentes y Agentes de Limpieza Industrial |
| Cuidado personal y cosméticos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Detergentes y Agentes de Limpieza Industrial | |
| Cuidado personal y cosméticos | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de etoxilato de éster metílico?
El tamaño del mercado de etoxilato de éster metílico se sitúa en 151.90 millones de dólares en 2026, con un crecimiento anual compuesto del 3.68 % hasta alcanzar los 181.98 millones de dólares, respaldado por la demanda de limpieza institucional y los cambios regulatorios hacia los surfactantes biodegradables.
¿Qué aplicación aporta la mayor participación en los ingresos?
Los detergentes y agentes de limpieza industrial dominan con el 65.18 % de los ingresos de 2025, expandiéndose a una CAGR del 3.98 % a medida que las formulaciones de baja espuma y enjuague rápido ganan terreno.
¿Por qué Europa es la región con mayor crecimiento?
La tasa de crecimiento anual compuesta (CAGR) del 4.39% de Europa se debe a los proyectos de reglamentación sobre detergentes que eliminan gradualmente los surfactantes poco degradables y a los estrictos programas de etiquetado ecológico que favorecen los etoxilatos de ésteres metílicos.
¿Qué impulsa el uso de metil éster etoxilado en el cuidado personal?
Las afirmaciones de que los champús y jabones corporales contienen surfactantes suaves y sin sulfatos permiten que los etoxilatos de ésteres metílicos alcancen precios superiores entre las marcas de prestigio con certificación COSMOS.
¿Qué biosurfactantes emergentes representan la mayor amenaza?
Los ramnolípidos, los alquilpoliglucósidos y los soforolípidos están reduciendo la brecha costo-rendimiento al ofrecer una biodegradación más rápida y tasas de uso más bajas, particularmente en Europa y América del Norte.


