

Tamaño y cuota de mercado del metacrilato de metilo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
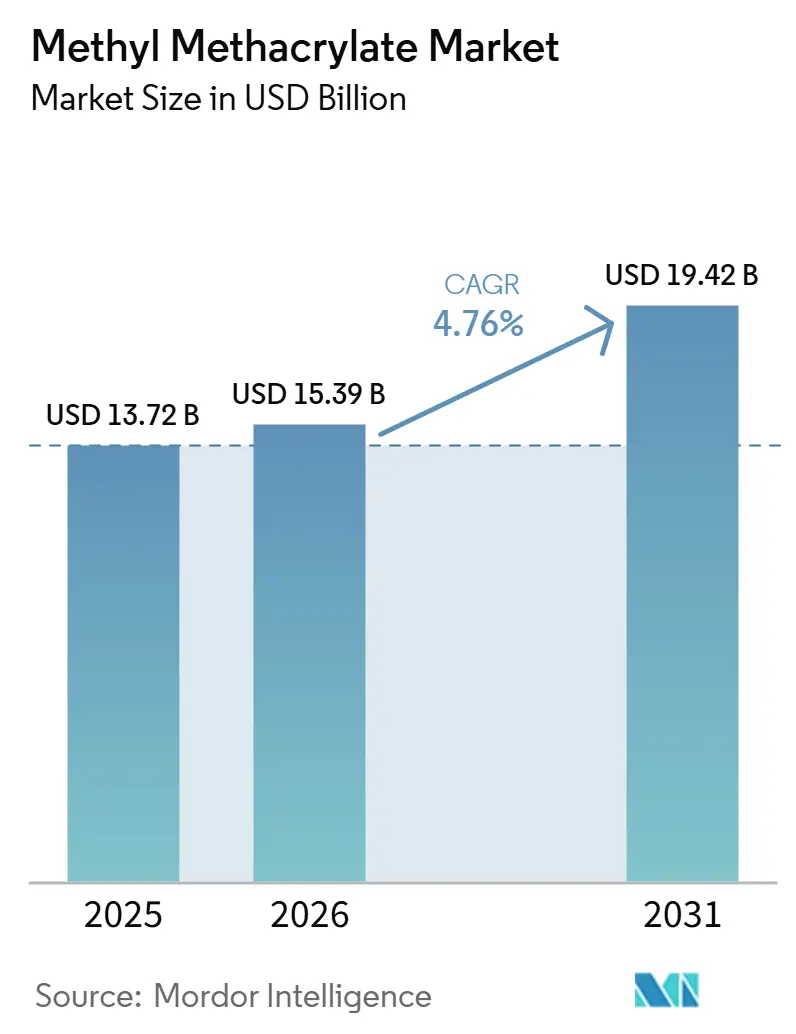
| Tamaño del mercado (2026) | USD 15.39 mil millones |
| Tamaño del mercado (2031) | USD 19.42 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
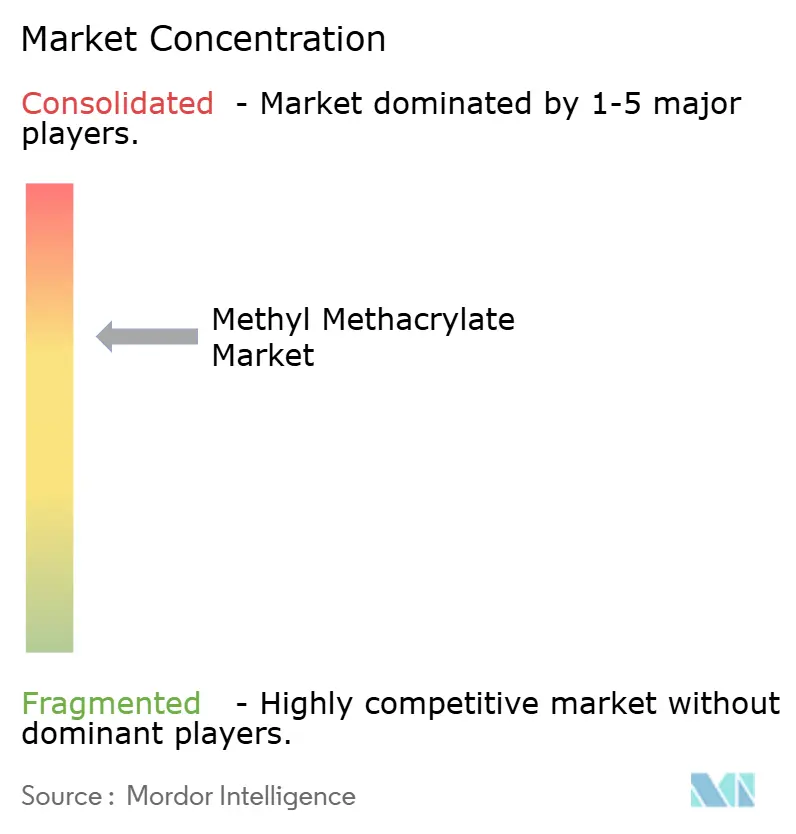
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de metacrilato de metilo realizado por Mordor Intelligence
Se espera que el tamaño del mercado de metacrilato de metilo crezca de USD 13.72 mil millones en 2025 a USD 15.39 mil millones en 2026 y se prevé que alcance USD 19.42 mil millones para 2031 con una CAGR del 4.76% durante el período 2026-2031. El mercado de metacrilato de metilo en 2025 siguió impulsado por la demanda de polímeros posteriores, con aplicaciones de poli(metacrilato de metilo) (PMMA) y resina acrílica que mantuvieron la cadena de valor enfocada en usos finales establecidos. Los compradores han comenzado a distinguir entre el suministro de materias primas y grados certificados de menor impacto. El mercado también está siendo moldeado por una creciente brecha entre los productores que pueden cumplir con los objetivos de contenido reciclado, proporcionar declaraciones de producto y ofrecer un rendimiento óptico especializado, y aquellos que siguen expuestos a la competencia de precios en grados estándar. El exceso de oferta asiática continúa influyendo en los flujos comerciales y la disciplina de precios, mientras que los proveedores integrados están respondiendo haciendo hincapié en los derivados especializados, la seguridad del suministro y la eficiencia de la ruta de producción en lugar del crecimiento del volumen. La demanda de los sectores sanitario, electrónico y de infraestructuras de datos está ampliando la base de clientes del mercado al impulsar el uso de monómeros de alta calidad y PMMA más allá de los ciclos de construcción tradicionales. La combinación de producción también está cambiando a medida que la tecnología C2 se expande comercialmente y el reciclaje químico se vuelve más relevante en la gestión de compras, lo que proporciona al mercado del metacrilato de metilo una vía más clara hacia un posicionamiento con bajas emisiones de carbono durante el período previsto.
Conclusiones clave del informe
- Por aplicación, el PMMA y las resinas acrílicas lideraron con una cuota del 52.44 % en 2025, mientras que se prevé que la piedra artificial y las superficies sólidas crezcan a una tasa compuesta anual del 5.62 % hasta 2031.
- Por sector de uso final, la construcción representó el 34.71% de la cuota de mercado en 2025, mientras que el sector sanitario y médico registrará la mayor tasa de crecimiento anual compuesto (CAGR) proyectada, con un 5.89% hasta 2031.
- En cuanto al proceso de producción, la ruta de la acetona cianohidrina (ACH) representó el 56.92% de la cuota de mercado en 2025, mientras que se prevé que la ruta del etileno y del C2 crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.21% hasta 2031.
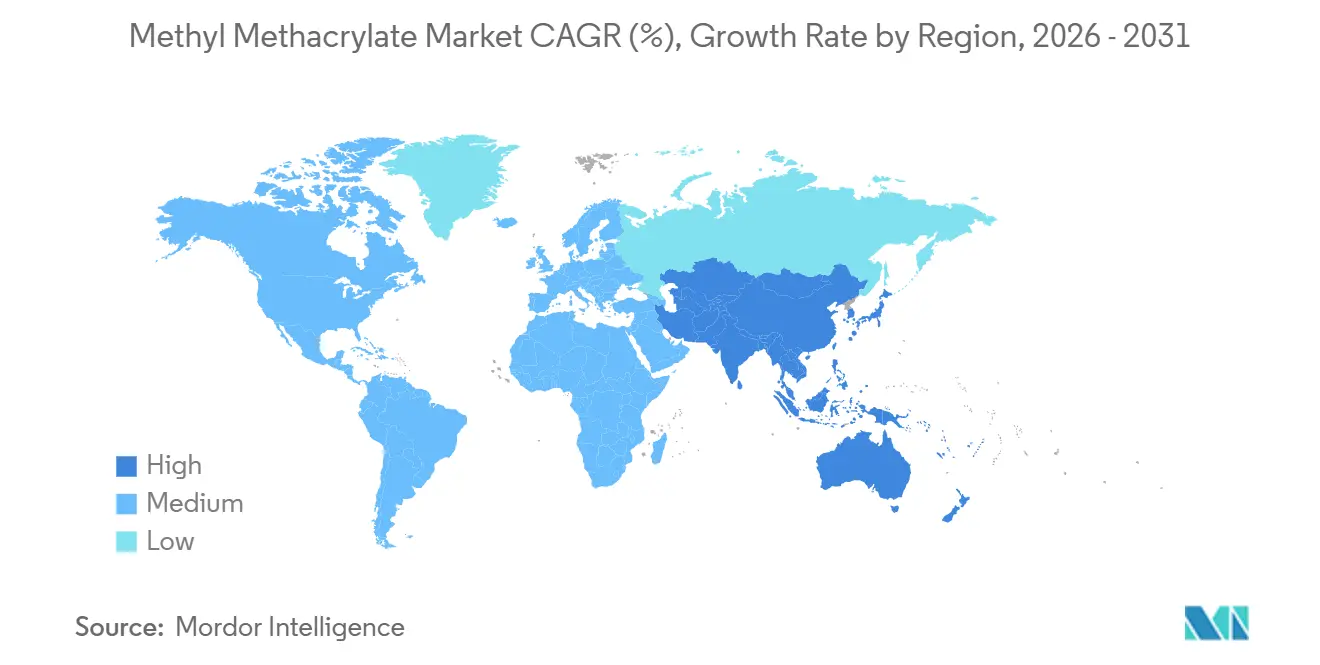
- Geográficamente, la región de Asia-Pacífico representó el 46.85% de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.34% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de metacrilato de metilo
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda en el sector de la construcción de paneles de acristalamiento a base de MMA, hormigón acrílico y revestimiento de PMMA. | + 1.4% | Global, con mayor presencia en Asia-Pacífico y Oriente Medio. | Mediano plazo (2-4 años) |
| Reducción de peso en la industria automotriz mediante adhesivos estructurales de MMA y PMMA de grado óptico en plataformas de vehículos eléctricos. | + 1.0% | América del Norte y Europa, Asia-Pacífico secundario | Mediano plazo (2-4 años) |
| Demanda de MMA de grado óptico en paneles de guía de luz (LGP) y sustratos para dispositivos en la industria de pantallas y electrónica. | + 0.7% | Núcleo de Asia-Pacífico, con repercusión en Norteamérica. | Mediano plazo (2-4 años) |
| Crecimiento del sector de pinturas y recubrimientos arquitectónicos e industriales mediante formulaciones de emulsiones de metacrilato de metilo (MMA) a base de agua. | + 0.6% | Global | Corto plazo (≤ 2 años) |
| La industria se orienta hacia la ruta del etileno C2 para reducir el riesgo de las materias primas y la responsabilidad por emisiones de carbono. | + 0.5% | América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Reciclaje químico de PMMA a MMA: Apoyo a una cadena de suministro de monómeros circular certificada. | + 0.3% | Europa y América del Norte inicialmente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Edificación y construcción: la infraestructura y el desarrollo digital amplían el consumo de MMA.
La construcción y edificación sigue siendo la base de demanda más amplia para el mercado del metacrilato de metilo. Los materiales a base de MMA se utilizan en acristalamiento, revestimiento, reparación de hormigón y otras aplicaciones duraderas en activos comerciales y de infraestructura. La demanda ya no se limita al acristalamiento acrílico estándar; los sistemas de metacrilato de alto peso molecular también se utilizan en la rehabilitación de infraestructuras donde se requiere un curado rápido y el puenteo de grietas. Las especificaciones de fachadas y acristalamientos a base de PMMA están avanzando en proyectos comerciales que priorizan una larga vida útil, un menor peso estructural y resistencia a la intemperie durante largos ciclos operativos. Está surgiendo una demanda adicional de la infraestructura de datos, donde Mitsubishi Chemical Group identificó el uso de PMMA en fibra óptica y componentes de centros de datos refrigerados por agua como parte de su dirección estratégica para el año fiscal 2026 [1] Mitsubishi Chemical Group, “Resumen operativo del año fiscal finalizado el 31 de marzo de 2026”, Mitsubishi Chemical Group, mcgc.com . Esto es significativo porque el mercado del metacrilato de metilo se apoya tanto en la construcción física como en el desarrollo digital, lo que reduce la dependencia de un único ciclo de construcción. También ayuda a explicar por qué el mercado del metacrilato de metilo sigue siendo relevante en proyectos donde la durabilidad, la transparencia y el rendimiento durante todo su ciclo de vida tienen más peso que un bajo coste inicial del material.
Aligeramiento de peso en la industria automotriz: los adhesivos MMA y PMMA penetran en la arquitectura de los vehículos eléctricos.
El cambio hacia los vehículos eléctricos está transformando el mercado del metacrilato de metilo al aumentar la importancia de los adhesivos y el PMMA óptico, en lugar de depender de las aplicaciones de acabado más antiguas. Los adhesivos estructurales de MMA se utilizan cuando los fabricantes necesitan unir aluminio, polímero reforzado con fibra de carbono, compuestos de fibra de vidrio y otros materiales disímiles que no son adecuados para los métodos de soldadura convencionales. ITW Performance Polymers documentó este papel en la unión de múltiples materiales, lo que respalda la idea de que la demanda de MMA se está vinculando más a la arquitectura del diseño que a la producción unitaria únicamente [2] ITW Performance Polymers, “CFRP Bonding Auto Parts With High Elongation Epoxy and Methyl Methacrylate Adhesives,” ITW Performance Polymers, itwperformancepolymers.com . Los conjuntos de baterías también requieren líneas de unión que puedan gestionar las diferencias de expansión térmica entre los materiales, lo que aumenta los requisitos de rendimiento del adhesivo en las plataformas de vehículos eléctricos. A medida que aumenta la penetración de los vehículos eléctricos, el mercado del metacrilato de metilo se beneficia porque el uso de MMA por vehículo puede crecer más rápido que la propia producción de vehículos en determinados conjuntos. Esto mantiene la relevancia de la demanda del sector automotriz, incluso cuando las aplicaciones consolidadas de molduras de PMMA contribuyen menos al crecimiento incremental que los sistemas adhesivos especializados.
Electrónica y pantallas: La demanda de PMMA de grado óptico reduce las especificaciones de suministro.
La demanda de electrónica y pantallas está creando un segmento más especializado dentro del mercado del metacrilato de metilo, ya que el material de grado óptico requiere un control de pureza y procesamiento más estricto que el MMA convencional. Las placas guía de luz y los componentes de pantalla relacionados dependen de PMMA con muy baja contaminación y propiedades moleculares estrictamente controladas, lo que limita el número de proveedores cualificados. Mitsubishi Chemical y otros productores integrados se encuentran en esta posición gracias a que combinan la producción de monómeros, la capacidad de polimerización posterior y relaciones consolidadas con clientes en aplicaciones de pantallas. El suministro comercial de PMMA reciclado químicamente para retroiluminación LCD y faros de automóviles por parte de Sumitomo Chemical indica que el contenido reciclado está entrando en usos que antes se consideraban demasiado sensibles al rendimiento para la materia prima circular. Esto eleva el nivel de exigencia en todo el mercado del metacrilato de metilo, ya que los equipos de compras de los fabricantes de equipos originales (OEM) ahora pueden requerir documentación tanto del rendimiento óptico como del contenido reciclado en la misma negociación de suministro. También fortalece la posición de los productores que pueden verificar la trazabilidad, la consistencia y la calidad del producto a nivel especializado, en lugar de competir únicamente en la producción a granel.
Reciclaje químico de PMMA a MMA: La presión de la economía circular transforma los procesos de contratación pública.
El reciclaje químico está pasando de ser un tema de desarrollo a un factor comercial en el mercado del metacrilato de metilo, a medida que los grandes compradores comienzan a vincular el abastecimiento de monómeros con compromisos de carbono y contenido reciclado. Trinseo afirmó que la despolimerización de próxima generación en el marco de la iniciativa MMATwo puede reducir la huella de carbono en al menos un 70 % en comparación con la producción de metacrilato de metilo virgen, al tiempo que gestiona los flujos de PMMA contaminados que de otro modo se desecharían. Un estudio de 2025 publicado en Chemical Science también demostró que la modificación con éster de tritilo puede reducir la temperatura de despolimerización del PMMA a 270 °C y ofrecer un rendimiento de MMA del 94.5 %, reduciendo la brecha energética entre las vías de reciclaje y las basadas en combustibles fósiles. Estos avances son relevantes porque las decisiones de adquisición están cada vez más influenciadas por los requisitos de información de los proveedores y la necesidad de documentar menores emisiones en las etapas iniciales de las complejas cadenas de fabricación. Röhm también está invirtiendo en capacidad de reciclaje químico para su metacrilato de metilo reciclado proTerra, lo que indica que el mercado del metacrilato de metilo está considerando el reciclaje como una posición estratégica de suministro en lugar de un programa complementario. Con el tiempo, es probable que esto diferencie a los productores que pueden ofrecer rutas de monómeros circulares de aquellos que siguen limitados al suministro convencional de monómeros vírgenes.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los costos de materia prima y energía en la ruta de compresión de cianohidrina de acetona (ACH) Márgenes del productor | -1.3% | Global, con mayor incidencia en Asia y Europa. | Corto plazo (≤ 2 años) |
| Sustitución de materiales como el PET, el policarbonato y el vidrio en aplicaciones de acristalamiento, señalización y recubrimientos. | -0.7% | Norteamérica y europa | Mediano plazo (2-4 años) |
| El exceso de capacidad estructural de China genera una presión persistente sobre los precios impulsada por las exportaciones. | -1.1% | El núcleo de Asia-Pacífico, con repercusiones en Europa y Sudamérica. | Corto plazo (≤ 2 años) |
| Carga de residuos de ACH y aumento de los costes de cumplimiento ambiental en plantas heredadas | -0.5% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los costos de las materias primas y la energía: los productores de ACH se enfrentan a un riesgo estructural en los insumos.
La volatilidad de los costos de las materias primas y la energía sigue siendo un obstáculo para el mercado del metacrilato de metilo, ya que los productores que utilizan acetona dependen de una cadena de suministro más difícil de equilibrar que otras alternativas. El proceso se basa en acetona y cianuro de hidrógeno, cuyas fluctuaciones no siempre coinciden entre sí ni con las condiciones de venta del metacrilato de metilo terminado. Esto expone a los productores a una presión sobre los márgenes incluso cuando solo se reduce el costo de un componente de la cadena de suministro, y complica la planificación en regiones donde los costos de la energía se mantienen elevados. Las obligaciones de gestión de residuos vinculadas al bisulfato de amonio añaden otro costo para las plantas tradicionales que no comparten el mismo perfil de ruta que las operaciones de C2. Como resultado, el mercado del metacrilato de metilo está viendo una reorientación de la inversión hacia tecnologías que reducen la exposición a las materias primas y el impacto ambiental. Los productores que retrasen estos cambios tienen más probabilidades de enfrentar una compresión persistente de los márgenes que un revés a corto plazo.
Sobrecapacidad en China: La presión sobre los precios impulsada por las exportaciones redefine el panorama competitivo.
El exceso de capacidad relacionado con China sigue afectando al mercado del metacrilato de metilo, ya que la oferta regional excedente se ha extendido más allá de las fronteras nacionales e influye en los flujos comerciales externos. Mitsubishi Chemical Group declaró en 2025 que el exceso de oferta asiática continuaría llegando a Europa hasta que mejorara la absorción interna china, lo que indica que la presión es estructural y no temporal. Los costos de flete ya no ofrecen el mismo grado de protección regional cuando grandes volúmenes excedentes buscan salidas de exportación. El resultado es una menor disciplina en los precios de los grados estándar y una mayor necesidad por parte de los productores de proteger sus márgenes mediante el posicionamiento especializado, la eficiencia de las rutas y la integración descendente. Los cierres de plantas de Mitsubishi Chemical Group, la disolución de empresas conjuntas y la cancelación de planes de expansión indican que el mercado del metacrilato de metilo está respondiendo mediante la racionalización en lugar de esperar una recuperación total de los precios. Este entorno favorece a las empresas que pueden defender grados diferenciados y relaciones a largo plazo con sus clientes mientras la oferta de materias primas se mantiene bajo presión.
Análisis de segmento
Por aplicación: La piedra artificial y las superficies sólidas lideran el crecimiento a medida que se diversifica la gama de aplicaciones.
Las resinas de PMMA y acrílicas representaron el 52.44 % de la cuota de mercado del metacrilato de metilo en 2025, lo que confirma que la mayor base de aplicaciones se mantiene dentro de la cadena de polímeros. Se prevé que la piedra artificial y las superficies sólidas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.62 % hasta 2031, lo que representa un caso de uso de mayor crecimiento más allá del segmento tradicional de resinas. Este cambio es significativo, ya que los planificadores de hospitales y laboratorios están especificando encimeras y accesorios compuestos de PMMA donde se requieren superficies sin juntas y un alto rendimiento higiénico. Este patrón de adquisición respalda un flujo de demanda más estable que un ciclo estándar de remodelación residencial. Además, crea oportunidades para los proveedores que pueden satisfacer tanto la demanda de resina en grandes volúmenes como aplicaciones de superficies más especializadas con requisitos de rendimiento más estrictos.
Los recubrimientos superficiales y los polímeros en emulsión siguen siendo importantes, proporcionando una amplia base secundaria para el consumo de MMA en aplicaciones arquitectónicas e industriales. La tendencia hacia los recubrimientos acuosos y de alto contenido en sólidos está impulsando la incorporación de metacrilato en aglutinantes que requieren retención de brillo y resistencia a la intemperie, lo que otorga a este segmento una relevancia duradera en el mercado del metacrilato de metilo. La presión regulatoria sobre las emisiones en los recubrimientos también está impulsando la conversión hacia formulaciones donde la química basada en MMA sigue siendo aplicable. Los adhesivos y selladores representan una categoría de mayor valor, ya que la unión estructural en ensamblajes de vehículos eléctricos (VE) y energías renovables requiere químicas especializadas que van más allá de las aplicaciones estándar a granel. Los polímeros en emulsión continúan siguiendo la tendencia de la producción industrial general, pero el impulso de aplicación más fuerte en la industria del metacrilato de metilo se centra en superficies sólidas y adhesivos avanzados, en lugar de en los segmentos de productos básicos más maduros. La división de pureza dentro del mercado del metacrilato de metilo también significa que los grados premium se están concentrando cada vez más en proveedores integrados, mientras que los grados estándar enfrentan una mayor presión sobre los precios.
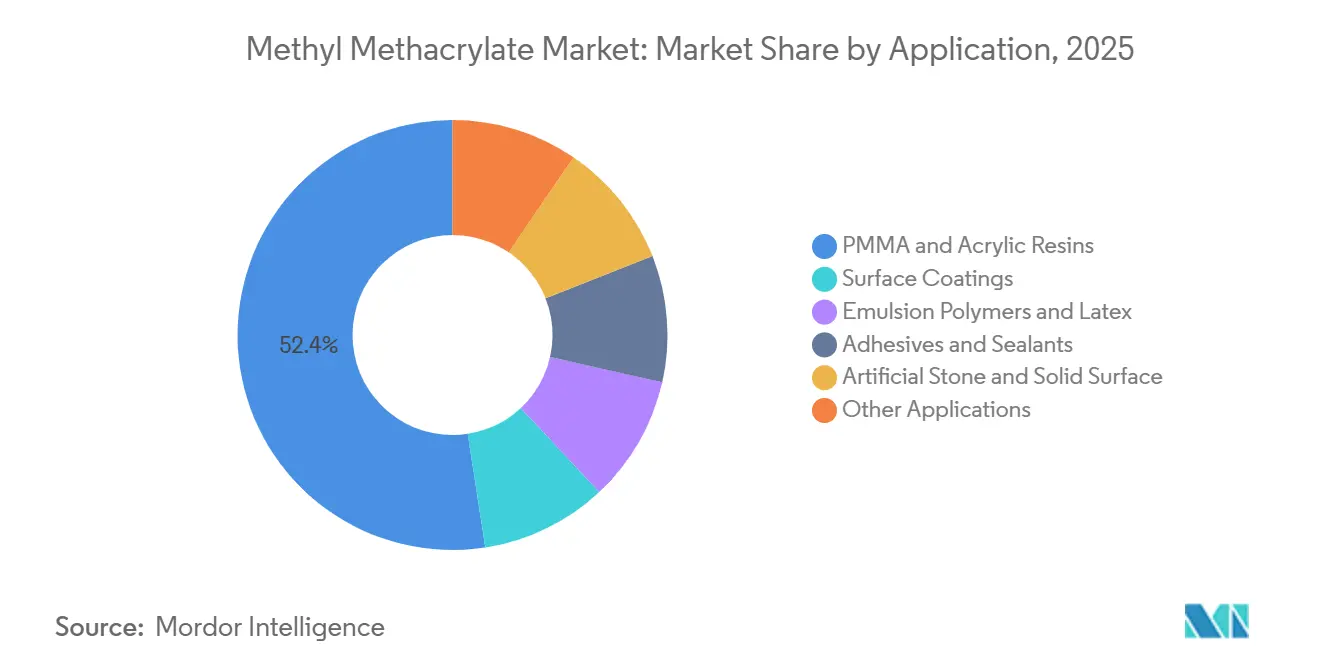
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de uso final: La construcción mantiene su cuota de mercado dominante a medida que se acelera el sector sanitario.
En 2025, el sector de la construcción representó el 34.71 % del mercado de metacrilato de metilo (MMA), manteniendo su posición como el principal segmento de uso final. Este segmento se mantuvo amplio, ya que el MMA se utiliza tanto en láminas acrílicas como en productos de acristalamiento y sistemas reactivos empleados en la reparación y rehabilitación de hormigón. Las especificaciones de larga vida útil en barreras acústicas, acristalamiento de techos y paneles de infraestructura siguen impulsando la demanda recurrente a lo largo de ciclos de vida prolongados. Esto proporciona al mercado del metacrilato de metilo una base sólida en proyectos donde la durabilidad y el rendimiento en exteriores son prioritarios. No obstante, la demanda se está diversificando, con un crecimiento más rápido proveniente de usos finales más pequeños pero más especializados.
Se prevé que el sector sanitario y médico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.89 % hasta 2031, convirtiéndose en el segmento de uso final de mayor crecimiento en el mercado del metacrilato de metilo. Un estudio publicado en 2026 mostró avances en los cementos óseos compuestos de PMMA reforzados con óxido de circonio y en el rendimiento del cemento de PMMA cargado con vancomicina, lo que respalda la relevancia médica de esta familia de polímeros más allá del uso de materiales estándar. La odontología también está adoptando flujos de trabajo digitales CAD/CAM para discos de PMMA, lo que aumenta la demanda de monómeros y polímeros de alta calidad en aplicaciones protésicas. El sector automovilístico y del transporte sigue siendo el segundo mayor contribuyente a los ingresos, aunque su crecimiento más reciente está más estrechamente vinculado a los adhesivos estructurales que a las aplicaciones de acabado ya consolidadas. La electrónica también está ganando terreno, ya que los fabricantes de pantallas requieren PMMA de grado óptico y con contenido reciclado en componentes críticos para el rendimiento. Estos cambios indican que el mercado del metacrilato de metilo se está volviendo más rentable, incluso cuando algunos de los usos finales de mayor crecimiento siguen siendo de menor volumen absoluto que la demanda del sector de la construcción.
Por proceso de producción: ACH consolida su cuota de mercado mientras que la ruta C2 redefine la economía del sector.
La ruta ACH representó el 56.92 % del mercado de metacrilato de metilo en 2025, lo que refleja la base instalada de larga data de capacidad vinculada a acetona y HCN en las principales regiones productoras. Esta posición se mantuvo sólida porque los activos ACH están profundamente integrados en las redes industriales existentes y continúan respaldando la producción a gran escala. Al mismo tiempo, esta ruta conlleva una mayor carga ambiental y de subproductos, lo cual es cada vez más relevante a medida que la eliminación, el cumplimiento y las consideraciones relacionadas con el carbono se incorporan a las revisiones de inversión. El mercado de metacrilato de metilo no está cambiando rápidamente, pero la economía se está moviendo en una dirección que debilita el argumento a largo plazo para el dominio tradicional de ACH. Los productores con plantas más antiguas están bajo presión para mantener la utilización mientras se preparan para un equilibrio de rutas diferente en las decisiones de capacidad futuras.
Se prevé que la ruta del etileno y C2 crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.21 % hasta 2031, lo que la convierte en la vía de producción de mayor expansión en el mercado del metacrilato de metilo. La planta de Röhm en Bay City alcanzó su plena capacidad operativa en junio de 2026 y demostró la viabilidad comercial de la tecnología LiMA en Norteamérica. Röhm también afirmó que la planta puede reducir las emisiones de CO2 hasta en un 42 % en comparación con la producción convencional de ACH, lo que confiere a esta ruta una mayor claridad en cuanto a sostenibilidad y posicionamiento de la materia prima. Un estudio de ciclo de vida revisado por pares y publicado en ACS Sustainable Chemistry & Engineering también respaldó la ventaja ambiental de la ruta C2 en comparación con las principales rutas alternativas. Esto es relevante porque las decisiones de adquisición y regulación consideran cada vez más la huella ambiental del producto y la transparencia de la ruta, además de los volúmenes de producción. Como resultado, la industria del metacrilato de metilo avanza hacia un panorama de producción más diferenciado, donde la selección de la ruta afecta simultáneamente al coste, el perfil de carbono y el acceso del cliente.
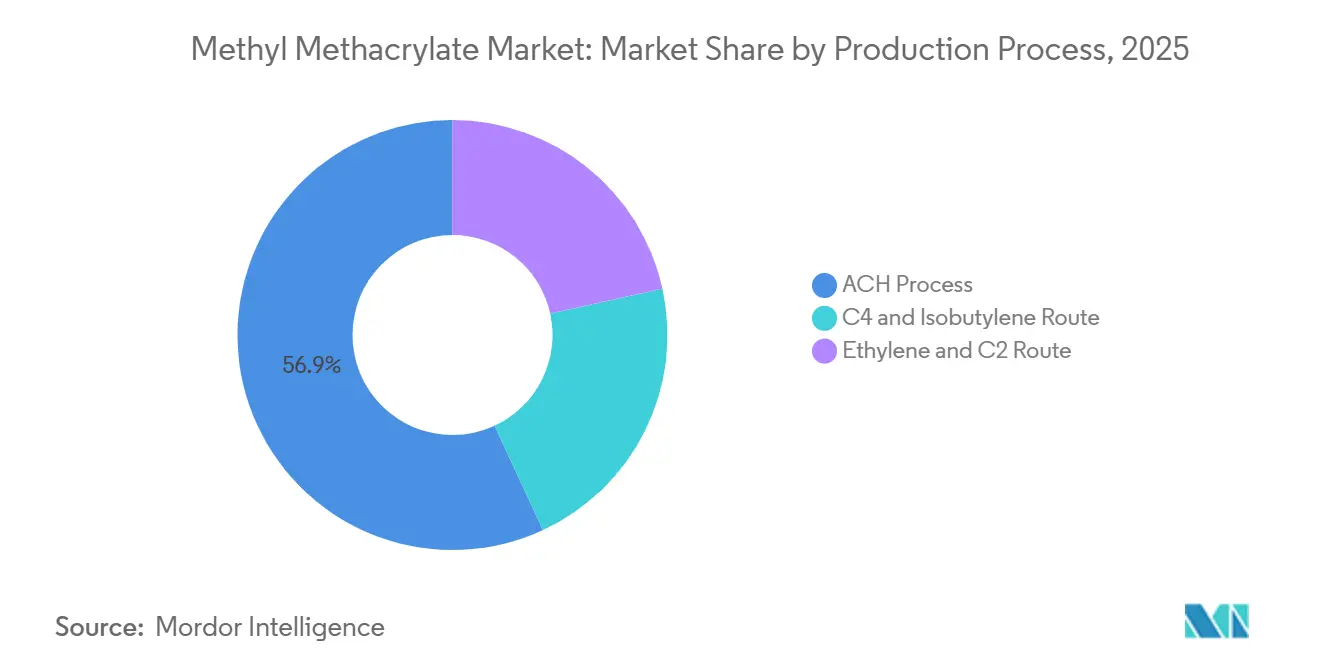
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de metacrilato de metilo en la región Asia-Pacífico
La región de Asia-Pacífico representó el 46.85 % de la cuota de mercado del metacrilato de metilo en 2025, y se prevé que su tamaño crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.34 % hasta 2031. La región concentra la mayor parte de la demanda y la oferta, lo que le confiere una influencia significativa sobre los precios, los flujos comerciales y las prioridades de inversión. China sigue siendo el mayor mercado de la región, si bien el aumento de la oferta ha superado la absorción local en algunos eslabones de la cadena de suministro. Este desequilibrio mantiene los precios del producto estándar bajo presión e impulsa a los productores a buscar mercados de exportación cuando las condiciones internas se debilitan. India y el Sudeste Asiático están adquiriendo mayor importancia en el mercado del metacrilato de metilo, ya que la urbanización, la expansión del sector automovilístico y la demanda de señalización acrílica impulsan un consumo incremental constante. Mitsubishi Chemical Group también ha identificado a India como un objetivo para el desarrollo de la oferta mediante alianzas estratégicas, lo que refuerza la idea de que el crecimiento regional se está extendiendo más allá de la base tradicional del Noreste Asiático.
Mercado de metacrilato de metilo en Norteamérica y Europa
América del Norte está adoptando una nueva estrategia de suministro a medida que se fortalece la capacidad de producción local y se generalizan las opciones de rutas con bajas emisiones de carbono. La planta de Röhm en Bay City añadió 250 000 toneladas de capacidad de ruta C2 e incorporó una nueva opción de suministro nacional en junio de 2026. Esto ofrece a los clientes de los sectores automotriz, electrónico, de la construcción y médico una fuente regional que se ajusta a los criterios de adquisición centrados en la eficiencia de la ruta y la huella ambiental del producto. El mercado de metacrilato de metilo en América del Norte también se beneficia de la demanda de recubrimientos y derivados, impulsada por los cambios en la formulación relacionados con los COV (compuestos orgánicos volátiles). Europa presenta un panorama diferente, ya que el crecimiento de la demanda está menos ligado a la expansión del volumen y más a la conversión de fuentes de suministro. Las obligaciones de gestión de residuos relacionadas con REACH y las mayores expectativas en materia de informes de sostenibilidad están impulsando al mercado europeo de metacrilato de metilo hacia rutas de suministro certificadas, con bajas emisiones de carbono y más trazables.
Mercado de metacrilato de metilo en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África representan en conjunto una menor proporción del mercado del metacrilato de metilo, pero cada región desempeña un papel estratégico distintivo. Arabia Saudita destaca porque su producción nacional de metacrilato de metilo (MMA) abastece la región y se vincula con proyectos de infraestructura y desarrollo comercial a gran escala. El sector de la construcción en Oriente Medio sigue impulsando la demanda de acristalamiento, fachadas, revestimientos y superficies sólidas de PMMA en proyectos comerciales y hoteleros. La demanda en Sudamérica es más moderada y se centra en revestimientos, adhesivos y bienes de consumo, con limitaciones en la expansión a corto plazo debido a la dependencia de las importaciones y las fluctuaciones cambiarias.
Panorama competitivo
El mercado del metacrilato de metilo presenta una consolidación moderada en la parte superior de la cadena de valor, pero la competencia varía entre el suministro de materias primas y el posicionamiento en grados especiales. Röhm GmbH, Mitsubishi Chemical Group, Lucite International y Dow mantienen sus posiciones combinando tecnología, integración y acceso a aplicaciones posteriores, en lugar de competir únicamente por el volumen de producción. Sus ventajas son más notables en áreas donde la ruta de producción, la capacidad de polímeros y la cualificación del cliente son cruciales, como las aplicaciones para pantallas, aplicaciones médicas y automotrices avanzadas. En consecuencia, el mercado del metacrilato de metilo no se define únicamente por la capacidad nominal, ya que la aprobación técnica y la credibilidad de la ruta de producción desempeñan ahora un papel más importante en la fidelización de clientes. El liderazgo de mercado también es más duradero en los segmentos de especialidades que en los grados estándar, donde el precio es un factor determinante.
La puesta en marcha de la planta de Röhm en Bay City en junio de 2026 estableció la producción industrial a gran escala de MMA basada en C2 en Norteamérica y fortaleció la posición de la compañía en rutas con bajas emisiones de carbono. Mitsubishi Chemical Group adoptó un enfoque diferente al disolver su empresa conjunta en Taiwán, cancelar la expansión de Geismar y cerrar la planta de Hiroshima, al tiempo que centró su atención en derivados de mayor valor y nuevas oportunidades de suministro. Estas acciones indican que el mercado del metacrilato de metilo está premiando decisiones de cartera más acertadas que el mero aumento de volumen. Lucite International sigue siendo relevante gracias a su proceso Alpha, mientras que la ruta LiMA de Röhm añade otra opción C2 validada para la competencia tecnológica futura. En la práctica, esto otorga mayor valor estratégico a la rentabilidad de las rutas patentadas, la integración descendente y la fiabilidad del suministro específica para cada cliente que a la escala indiferenciada.
Está surgiendo una segunda capa competitiva en torno al suministro circular y reciclado, ya que los compradores de alta gama buscan cada vez más tanto rendimiento como credenciales de sostenibilidad verificadas. El suministro comercial de PMMA reciclado químicamente por Sumitomo Chemical a LG Display y Nissan Motor ilustra cómo los materiales circulares pueden integrarse en aplicaciones de alta especificación. La inversión de Röhm en capacidades de reciclaje relacionadas con proTerra apunta en la misma dirección, sugiriendo que la ventaja futura en el mercado del metacrilato de metilo podría provenir de la combinación de la eficiencia de la ruta con la disponibilidad de contenido reciclado. Esto crea una brecha entre los productores que pueden cumplir con los estándares de adquisición de alta gama y aquellos que siguen más expuestos a la competencia de precios de grado estándar. Los avances en el desarrollo de patentes y procesos para la despolimerización también plantean la posibilidad de que nuevos recicladores especializados puedan ingresar al mercado del metacrilato de metilo durante el período previsto.
Líderes de la industria del metacrilato de metilo
Corporación del grupo químico Mitsubishi
Röhm GmbH
Dow
Sumitomo Chemical Co., Ltd.
LX artes marciales mixtas
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Röhm inauguró su planta de LiMA MMA en Bay City, Texas, a escala industrial completa, lo que supuso el primer despliegue comercial de la tecnología MMA basada en C2 en Norteamérica. La planta, con una inversión de 1600 millones de dólares, produce 250 000 toneladas de MMA al año, reduce las emisiones de CO2 hasta en un 42 % en comparación con la producción convencional de ACH y refuerza el suministro nacional de MMA en EE. UU. para clientes de los sectores automotriz, de la construcción, electrónico y médico.
- Abril de 2026: Wanhua Chemical Group anunció un plan de inversión de capital de 27.3 millones de CNY (aproximadamente 3.78 millones de USD) en 13 proyectos importantes que abarcan poliuretanos, cadenas petroquímicas, productos químicos finos y materiales emergentes, extendiendo su presencia en las cadenas de valor de productos químicos especializados relevantes para el MMA.
Alcance del informe del mercado global de metacrilato de metilo
El metacrilato de metilo (MMA) es un líquido orgánico incoloro y altamente inflamable con la fórmula química C₅H₈O₂. Se utiliza principalmente como monómero en la fabricación de plásticos acrílicos y vidrio resistente a la rotura (polimetilmetacrilato o PMMA), así como pinturas, adhesivos, resinas y cemento óseo dental.
El mercado del metacrilato de metilo se segmenta por aplicación, industria de uso final, proceso de producción y geografía. Por aplicación, el mercado se segmenta en PMMA y resinas acrílicas, recubrimientos de superficie, polímeros en emulsión y látex, adhesivos y selladores, piedra artificial y superficies sólidas, y otras aplicaciones. Por industria de uso final, el mercado se segmenta en construcción, automoción y transporte, electricidad y electrónica, salud y medicina, bienes de consumo y otras industrias de uso final. Por proceso de producción, el mercado se segmenta en el proceso ACH, la ruta C4 e isobutileno, y la ruta etileno y C2. El informe también cubre el tamaño del mercado y las previsiones para el metacrilato de metilo en 21 países de las principales regiones. Los tamaños del mercado y las previsiones se proporcionan en términos de valor (USD).
| PMMA y resinas acrílicas |
| Recubrimientos Superficiales |
| Polímeros en emulsión y látex |
| Adhesivos y selladores |
| Piedra artificial y superficie sólida |
| Otras aplicaciones |
| Maquinaria de construcción usada |
| Automoción y transporte |
| Eléctrica y electrónica |
| Salud y medicina |
| Bienes de consumo |
| Otras industrias de uso final |
| Proceso ACH |
| Ruta del C4 y del isobutileno |
| Etileno y ruta C2 |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | PMMA y resinas acrílicas | |
| Recubrimientos Superficiales | ||
| Polímeros en emulsión y látex | ||
| Adhesivos y selladores | ||
| Piedra artificial y superficie sólida | ||
| Otras aplicaciones | ||
| Por industria de uso final | Maquinaria de construcción usada | |
| Automoción y transporte | ||
| Eléctrica y electrónica | ||
| Salud y medicina | ||
| Bienes de consumo | ||
| Otras industrias de uso final | ||
| Por proceso de producción | Proceso ACH | |
| Ruta del C4 y del isobutileno | ||
| Etileno y ruta C2 | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado del metacrilato de metilo?
Se espera que el tamaño del mercado del metacrilato de metilo crezca de 13.72 millones de dólares en 2025 a 15.39 millones de dólares en 2026, y se prevé que alcance los 19.42 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 4.76% durante el período 2026-2031.
¿Qué aplicación experimentará el mayor crecimiento hasta 2031?
La piedra artificial y las superficies sólidas son las aplicaciones de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 5.62 % hasta 2031, impulsada por la demanda de superficies en el sector sanitario y de laboratorios.
¿Qué segmento de uso final sigue siendo el más importante para el consumo de MMA?
La construcción siguió siendo el segmento de uso final más importante, con una cuota del 34.71 % en 2025, gracias al acristalamiento, los sistemas de reparación y las especificaciones de larga vida útil.
¿Por qué la ruta C2 está adquiriendo mayor importancia en la producción de MMA?
Se prevé que la ruta del etileno y del C2 crezca a una tasa de crecimiento anual compuesta del 6.21 % hasta 2031 y ganó visibilidad después de que Röhm pusiera en marcha a pleno rendimiento su planta Bay City LiMA en junio de 2026.


