

Tamaño y participación en el mercado del metil terbutil éter (MTBE)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
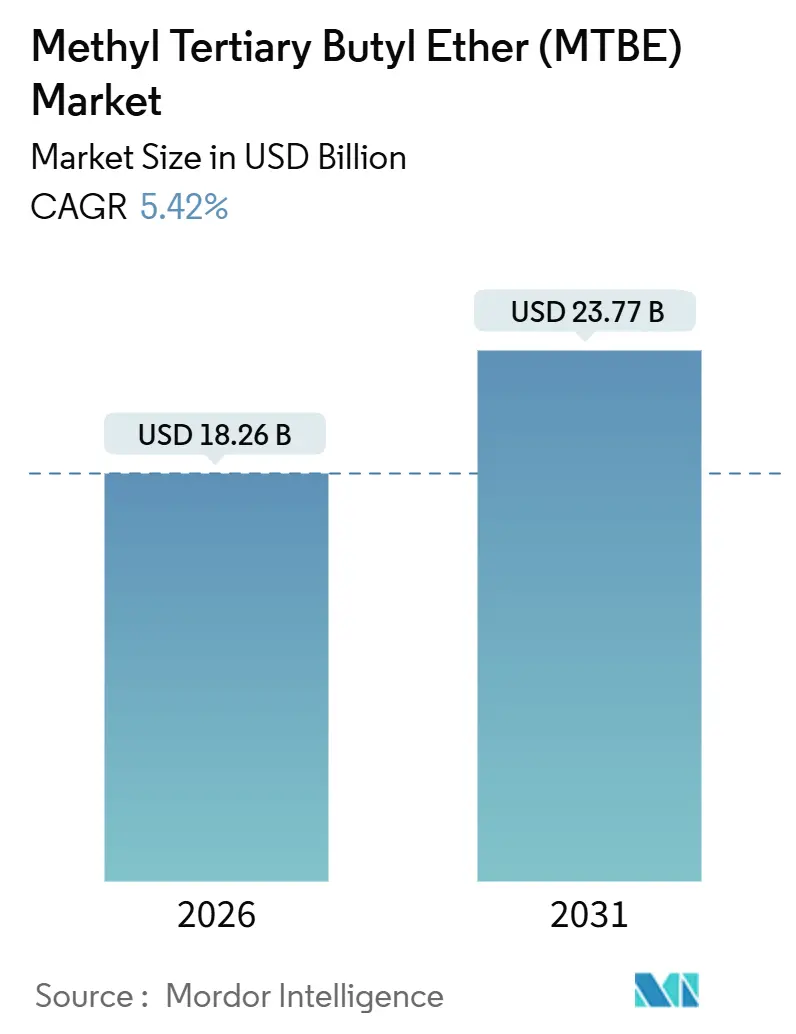
| Tamaño del mercado (2026) | USD 18.26 mil millones |
| Tamaño del mercado (2031) | USD 23.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del metil terbutil éter (MTBE) por Mordor Intelligence
El tamaño del mercado del éter metil terbutílico se estima en 18.26 millones de dólares en 2026 y se espera que alcance los 23.77 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.42 % durante el período de pronóstico (2026-2031). Asia-Pacífico y Oriente Medio están instalando complejos petroquímicos integrados de MTBE y ETBE para cumplir con las normativas más estrictas sobre octanaje y combustibles de bajo contenido aromático, mientras que América del Norte y Europa están migrando al etanol o ETBE en respuesta a las normas de protección de las aguas subterráneas. Por lo tanto, las regulaciones divergentes están creando un panorama de márgenes de dos velocidades que favorece las ampliaciones de capacidad al este de Suez. Los volúmenes de grado industrial siguen dominando, ya que las refinerías mezclan MTBE al 10-15 % para aumentar el octanaje de investigación entre 6 y 8 puntos. Sin embargo, los grados especiales están abriendo nuevas fuentes de ingresos en los sectores farmacéutico y de isobutileno de alta pureza. Del lado de la oferta, las refinerías integradas están incorporando unidades MTBE específicas para monetizar el refinado C4, amortiguando así la rentabilidad frente a los ciclos volátiles de las olefinas.
Conclusiones clave del informe
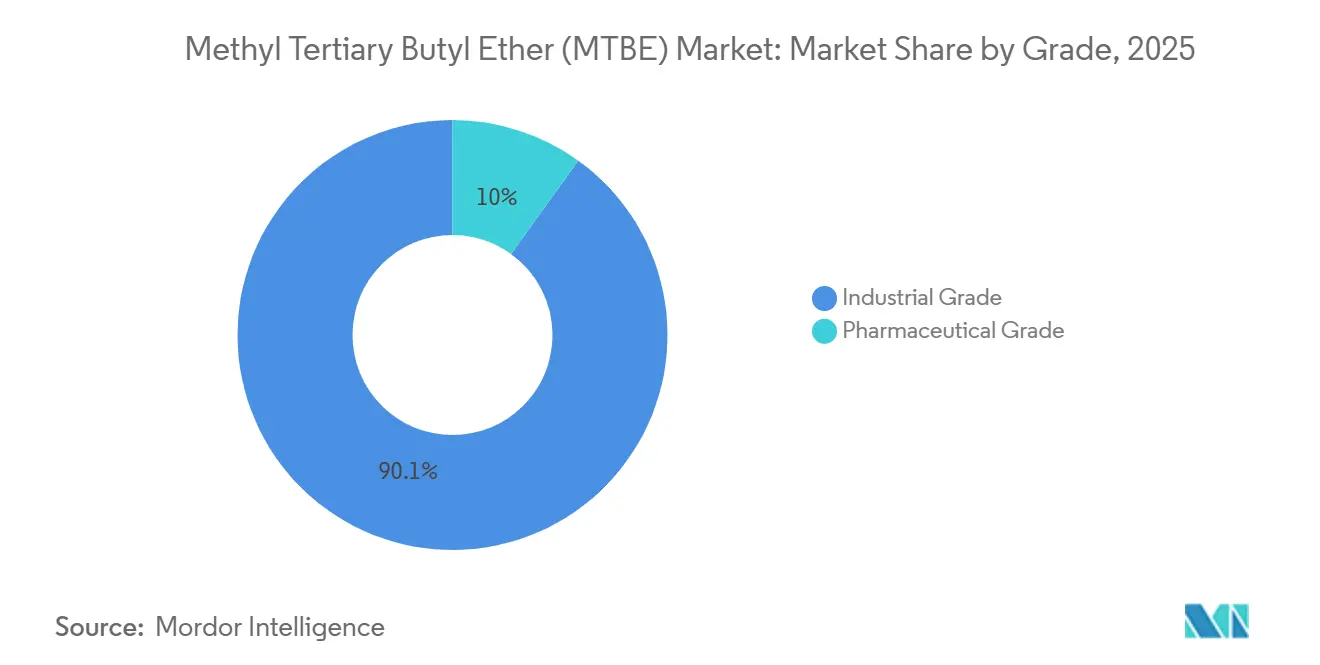
- Por grado, el MTBE industrial representó el 90.05 % de los ingresos de 2025, mientras que se prevé que el grado farmacéutico se expanda a una CAGR del 5.93 % hasta 2031.
- Por canal de distribución, los contratos directos concentraron el 70.12% de las entregas en 2025, mientras que las ventas online avanzan a una tasa compuesta anual del 6.32% hasta 2031.
- Por aplicación, los aditivos para gasolina generaron el 72.24 % de la demanda de 2025, aunque el uso de solventes está aumentando a una CAGR del 5.90 % durante el período de perspectiva.
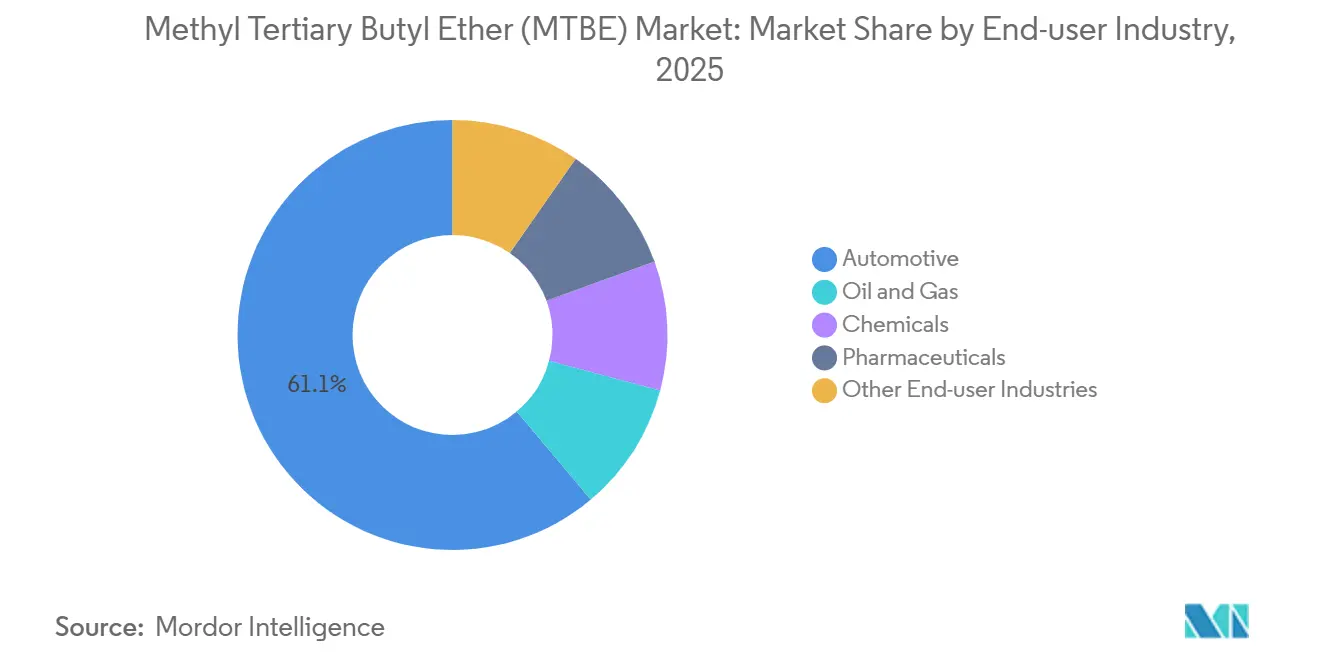
- Por industria de usuario final, la automotriz absorbió el 61.13% de los volúmenes de 2025, mientras que la farmacéutica está aumentando a una CAGR del 6.06% hasta 2031.
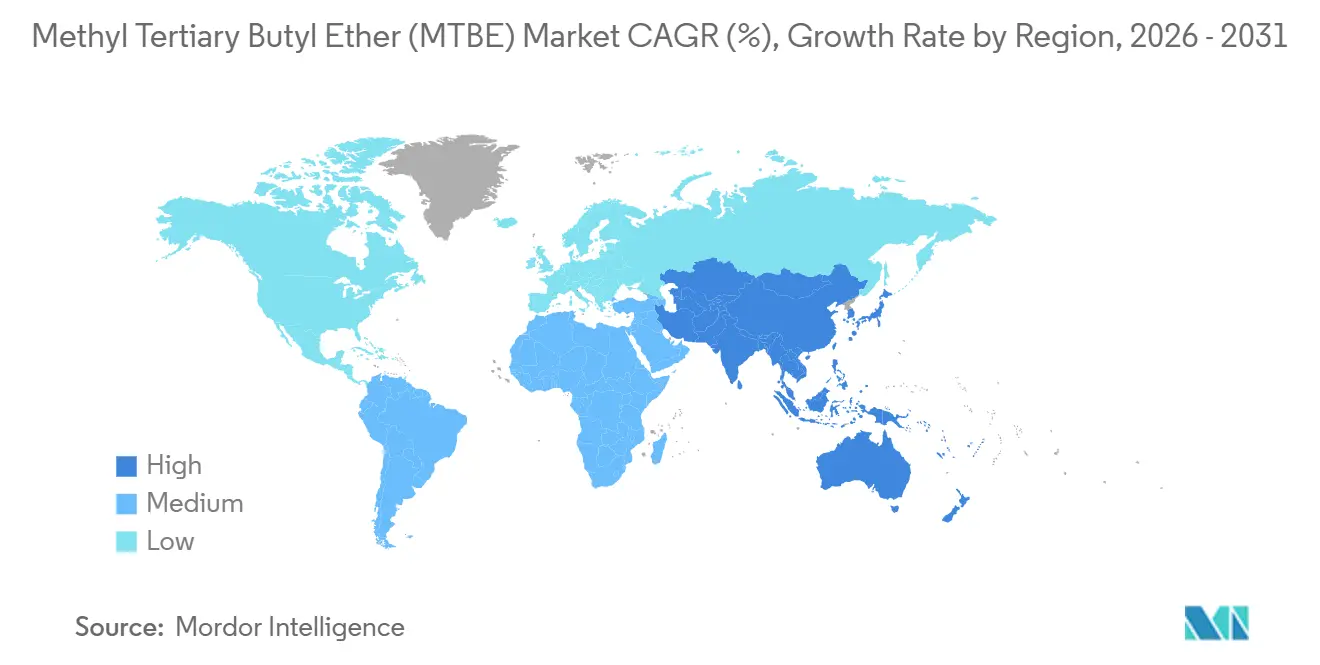
- Por geografía, Asia-Pacífico capturó el 42.26% del consumo en 2025 y se proyecta que crecerá a una CAGR del 6.24%, la más alta entre todas las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del metil terbutil éter (MTBE)
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los mandatos de gasolina de bajo contenido aromático y alto octanaje en Asia-Pacífico | + 1.8% | China, India, Japón, Corea del Sur, Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión de refinería de petróleo en Oriente Medio integrada con unidades de MTBE específicas | + 1.5% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Kuwait | Largo plazo (≥ 4 años) |
| La adopción de la ruta de conversión de metanol en gasolina en Asia aumenta la demanda de MTBE | + 0.9% | China, con interés piloto en la India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Creciente demanda de isoocteno (a través de la deshidrogenación de MTBE) en neumáticos de alto rendimiento | + 0.7% | Global, con concentración en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Uso creciente de MTBE como cosolvente en la extracción de API especiales | + 0.4% | Global, liderado por India, China y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los mandatos de combustibles de bajo contenido aromático y alto octanaje en Asia-Pacífico
Los gobiernos de Asia-Pacífico están endureciendo las especificaciones de la gasolina para frenar la contaminación del aire urbano. La norma china GB 17930-2016 limita el benceno al 0.8 % y los aromáticos al 40 %, al tiempo que exige un mínimo de 92 RON; la mezcla de MTBE al 10-15 % permite a las refinerías cumplir la norma sin grandes inversiones en hidrocraqueadores [1] Ministerio de Ecología y Medio Ambiente, “GB 17930-2016 Gasoline Standard”, mee.gov.cn. El código de combustible Bharat Stage VI de la India, en revisión para una actualización en 2025, sigue una lógica similar, lo que ha llevado a Indian Oil Corporation y Bharat Petroleum a aumentar las proporciones de MTBE [2] Célula de Planificación y Análisis del Petróleo, “India Fuel Specification Roadmap”, ppac.gov.in. La norma de combustible de Japón favorece el MTBE en lugar del etanol porque la tierra cultivable es escasa, lo que mantiene una base de demanda estable. Las flotas de turismos en Asia-Pacífico crecen a un ritmo cercano al 5 % anual, por lo que cada vehículo adicional consume entre 120 y 225 litros de gasolina con MTBE cada año. Por lo tanto, este aditivo actúa como una solución transitoria para aumentar el octanaje hasta que los vehículos eléctricos alcancen una penetración masiva en el mercado después de 2030.
Expansión de refinerías de petróleo en Oriente Medio con MTBE específico
Las compañías petroleras nacionales están integrando la refinación de crudo y la petroquímica para diversificar sus operaciones, dejando de lado las exportaciones de crudo puro. La expansión de Yasref de Saudi Aramco y Sinopec, anunciada en abril de 2025, añadió un cracker de etileno de 1.8 millones de toneladas anuales, además de una unidad de MTBE para valorizar el refinado C4. Proyectos similares se evidencian en el complejo de Fujian de Sinopec-Aramco (USD 10 000 millones, con inicio de obras en noviembre de 2024) y el complejo de QatarEnergy de USD 6 000 millones, en el marco del programa North Field. Los flujos integrados reducen los costos de las materias primas, ya que el refinado se comercializa con un descuento respecto al metanol y el isobutileno libre, lo que eleva los márgenes de complejidad de la refinería en aproximadamente USD 3 por barril. El Programa Nacional de Desarrollo Industrial y Logística de Visión 2030 garantiza la agilización de los permisos y el apoyo a la financiación de proyectos, acelerando la puesta en marcha de proyectos de MTBE en el Golfo.
La adopción del metanol como combustible para la gasolina aumenta la demanda de MTBE
China ya opera más de 2 millones de toneladas anuales de capacidad de MTG, que convierte metanol derivado del carbón en gasolina sintética. El MTBE se mezcla al 5-8% para estabilizar la presión de vapor y aumentar el octanaje. Esta estrategia reduce la dependencia de China de las importaciones de crudo, que se situó en el 73% en 2024, al aprovechar las reservas nacionales de carbón, que superan los 140 000 millones de toneladas. El Instituto Nacional de Tecnología de la India (NITI Aayog) está evaluando proyectos piloto de MTG cuya puesta en marcha está prevista para después de 2027, y varios países del Sudeste Asiático con reservas de gas varadas están realizando estudios de viabilidad. Las plantas de MTG generan un consumo de referencia de MTBE desvinculado del uso de las refinerías, lo que proporciona protección contra la caída de la demanda en ciclos de gasolina débiles.
Aumento de la demanda de isoocteno mediante la deshidrogenación de MTBE para neumáticos de alto rendimiento
La transición hacia neumáticos radiales de baja resistencia a la rodadura está impulsando el uso del caucho butílico, que requiere isobutileno ultrapuro. ExxonMobil y Axens comercializaron una tecnología de descomposición de MTBE en enero de 2025 que produce isobutileno con una pureza del 99.5 %, cumpliendo con estrictas especificaciones de polimerización. La demanda de caucho butílico para neumáticos crece aproximadamente un 4.5 % anual, a medida que los fabricantes de automóviles buscan objetivos de ahorro de combustible y emisiones de CO₂ en Estados Unidos, Europa y China. El MTBE se convierte en una materia prima de referencia económica cuando su precio cae por debajo de 1.2 veces el precio spot del isobutileno, una situación observada en Asia durante el segundo semestre de 2024, según datos de precios de Argus. La opción de incorporar MTBE a productos petroquímicos refuerza los márgenes de beneficio de los productores cuando disminuye la demanda de gasolina.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de sustitutos (etanol, ETBE, TAME) | -1.2% | Europa, América del Norte, Brasil, con repercusión en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Clasificación como contaminante y prohibición de mezclar gasolina con gasolina en América del Norte | -0.8% | Estados Unidos, Canadá y México bajo escrutinio regulatorio | Largo plazo (≥ 4 años) |
| Volatilidad en la disponibilidad de refinado C4 de los craqueadores de vapor | -0.5% | Global, con un impacto agudo en el noreste de Asia y la costa del Golfo de EE. UU. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de sustitutos como etanol, ETBE y TAME
Las normas RED II y RED III de Europa exigen un 14 % de energía renovable en el transporte para 2030, y el ETBE fabricado a partir de bioetanol cumple los requisitos, mientras que el MTBE de origen fósil no. Las refinerías de Francia, Alemania e Italia ya habían adoptado casi por completo el ETBE para 2024. El antiguo mandato brasileño para el etanol E27 desplaza por completo al MTBE, y la flota de combustible flexible del país consolida la posición del etanol. El Estándar de Combustibles Renovables de EE. UU. obliga a los mezcladores a utilizar 15 000 millones de galones de etanol de maíz al año, lo que elimina el MTBE de la lista de octanaje. Corea del Sur y Taiwán están explorando el TAME porque se biodegrada más rápidamente en las aguas subterráneas. Los países del sudeste asiático están implementando programas de biodiésel y etanol que podrían erosionar aún más la demanda regional de MTBE durante la próxima década.
Clasificación de contaminantes y prohibiciones de mezcla en América del Norte
California prohibió el MTBE en 2004 tras detectarlo en aguas subterráneas, lo que dio lugar a prohibiciones similares en 19 estados de EE. UU. Los inventarios de MTBE en EE. UU. se desplomaron de 8.5 millones de barriles en 2005 a 1.2 millones de barriles en 2024, mientras que la producción se desplomó por debajo de los 30,000 bpd. Las refinerías canadienses cambiaron voluntariamente al etanol para evitar complicaciones en la cadena de suministro transfronteriza, y la norma mexicana NOM-016-CRE-2016, que limita el 15% de MTBE, se encuentra bajo revisión regulatoria. El temor a responsabilidades legales mantiene a los mezcladores alejados del MTBE incluso donde técnicamente sigue estando permitido, lo que, en la práctica, impide el uso del aditivo en Norteamérica e influye en los debates políticos en Australia y Nueva Zelanda.
Análisis de segmento
Por categoría: predominan los volúmenes industriales y el nicho farmacéutico crece
El MTBE de grado industrial representó el 90.05 % de los ingresos en 2025, lo que subraya su uso como potenciador de octano en los mercados de gasolina de Asia-Pacífico y Oriente Medio. Se prevé que el MTBE de grado farmacéutico aumente un 5.93 % hasta 2031, ya que los productores de API priorizan su baja polaridad y su clasificación de Clase 3 según la FDA. Se proyecta que el tamaño del mercado del metil terbutil éter para el segmento industrial mantendrá un alto crecimiento absoluto, ya que cada nuevo barril de refinería mezclado con un 10-15 % de MTBE asegura una gran extracción volumétrica. Los complejos integrados en China y el Golfo Pérsico garantizan un suministro seguro de refinado, preservando la competitividad en costos.
El potencial estratégico reside en el nicho farmacéutico, que ofrece un sobreprecio del 20-30% gracias a sus especificaciones de ensayo del 99.8%, agua por debajo de 10 ppm y metanol por debajo de 50 ppm. Los centros de API de India y China en Hyderabad, Ahmedabad y Visakhapatnam están ampliando su capacidad, lo que sustentará una trayectoria de demanda del 5-6% para productos farmacéuticos. Los fabricantes europeos de API también están abandonando el diclorometano en el marco de REACH, lo que refuerza este mercado de alto margen. Si los proyectos de conversión avanzan según lo previsto, esto proporcionará una diversificación significativa para los productores expuestos a los ciclos de combustible.
Por canal de distribución: prevalecen los contratos directos, avanzan las plataformas digitales
Las ventas directas representaron el 70.12 % de las entregas de 2025, ya que los acuerdos de compra con refinerías combinan volumen, fórmulas de precios y soporte técnico, garantizando así el cumplimiento de los requisitos de octano en los puntos de venta. Esta ruta seguirá siendo dominante para las aplicaciones de combustible a granel, pero el mercado del metil terbutil éter está experimentando nuevos modelos de comercio electrónico que atienden a compradores químicos de tamaño mediano.
Plataformas en línea como 1688.com y ChemBuyersClub publican ofertas de MTBE al contado con entrega al día siguiente en las provincias costeras de China, y su adopción se está extendiendo a la India a medida que mejoran las redes logísticas. Se espera que las ventas en línea se expandan más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.32 % hasta 2031. Los distribuidores siguen atendiendo a compradores regionales que carecen de almacenamiento o líneas de crédito. Para 2031, es posible que los contratos directos aún superen el 60 % de la cuota de mercado; sin embargo, el comercio digital captará la mayor parte del margen incremental en productos de especialidad y farmacéuticos.
Por aplicación: Los aditivos de gasolina conducen, pero los disolventes aceleran
Los aditivos para gasolina generaron el 72.24 % de la demanda en 2025, ya que mezclar MTBE con gasolina al 10-15 % sigue siendo la opción más económica para aumentar el octanaje sin necesidad de modernizar el reformador, lo que implica un coste multimillonario. Es improbable que la cuota de mercado del metil terbutil éter para aditivos de gasolina disminuya en Asia-Pacífico antes de que se acelere la penetración de los vehículos eléctricos en la década de 2030.
Sin embargo, el uso de disolventes está ganando terreno con una tasa de crecimiento anual compuesta (TCAC) del 5.90 %, a medida que las empresas farmacéuticas y de productos químicos especializados sustituyen los disolventes clorados por MTBE en el marco de programas de química verde. La fabricación de isobuteno mediante la descomposición del MTBE ofrece otra palanca de crecimiento, especialmente tras la concesión de la licencia de ExxonMobil-Axens en 2025. Se prevé que el tamaño del mercado del metil terbutil éter para el segmento de disolventes aumente de forma constante, ya que la demanda farmacéutica es inelástica respecto a los precios y ofrece márgenes más altos, lo que protege a los productores cuando se reducen los diferenciales de la gasolina.
Por industria de usuario final: Volumen automotriz alto, productos farmacéuticos en vía rápida
El sector automotriz representó el 61.13% del volumen de MTBE en 2025, dada su relación directa con el consumo de gasolina. La región Asia-Pacífico añadió 18 millones de vehículos de pasajeros en 2024, cada uno con un consumo de entre 1,200 y 1,500 litros de gasolina mezclada con MTBE. Incluso mejoras modestas en el ahorro de combustible de las flotas aún implican importantes necesidades de aditivos en términos absolutos, por lo que el mercado del metil terbutil éter se mantiene anclado en los combustibles para el transporte.
El sector farmacéutico destaca como el consumidor final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.06 % hasta 2031. India suministra el 40 % de los API genéricos globales y está ampliando sus operaciones de extracción de lípidos y cromatografía con uso intensivo de solventes, que prefieren el MTBE por su volatilidad y aceptación regulatoria. Los productores europeos de API siguen una trayectoria similar en el marco de REACH. Los consumidores finales de productos químicos y petróleo y gas proporcionan una base estable de consumo de isobutileno y productos intermedios especializados, pero su crecimiento es inferior al del sector farmacéutico. La inclinación gradual hacia usos no relacionados con combustibles diversifica las fuentes de ingresos y reduce la exposición a futuros límites en la mezcla de gasolina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La región Asia-Pacífico dominó el mercado del éter metil terbutílico con una participación del 42.26 % en 2025 y se prevé una expansión a una tasa de crecimiento anual compuesta (TCAC) del 6.24 % hasta 2031. China opera con una capacidad superior a los 15 millones de toneladas anuales y mezcla MTBE al 10-15 % para alcanzar los límites de octano y aromáticos establecidos en la norma GB 17930-2016, mientras que India, Japón y el Sudeste Asiático endurecen las normas de combustible, que exigen niveles similares de oxigenantes. Las plantas de conversión de metanol en gasolina en China crean una capa de demanda estructural adicional, desvinculada de la actividad de las refinerías. El crecimiento de la flota vehicular, cercano al 5 % anual, mantiene alto el consumo de gasolina, lo que sustenta la demanda regional de MTBE.
Oriente Medio es el segundo clúster de mayor crecimiento debido a la integración de unidades de MTBE específicas por parte de las refinerías en parques petroquímicos. Saudi Aramco–Sinopec Yasref y el complejo de Fujian ejemplifican este modelo, mientras que el proyecto de QatarEnergy, en el marco de la expansión del Campo Norte, incorpora nueva oferta dirigida principalmente a los mercados asiáticos. Los emplazamientos integrados monetizan el refinado C4 con descuento, lo que mejora la rentabilidad en comparación con las rutas independientes de metanol e isobutileno. África ofrece oportunidades dispersas, pero en aumento, a medida que Sudáfrica revisa las leyes de calidad del combustible y la refinería Dangote de Nigeria aumenta su producción.
Norteamérica y Europa han abandonado en gran medida el uso de mezclas de MTBE. La producción estadounidense cayó por debajo de los 30,000 bpd en 2024 tras las prohibiciones estatales, y las refinerías canadienses optaron por el etanol. La RED III europea impulsa a las refinerías hacia el ETBE o el etanol, por lo que la demanda de MTBE en esa región se limita a usos específicos de disolventes y productos químicos. América Latina se ve igualmente limitada, ya que Brasil mezcla etanol E27 y Argentina sigue mandatos similares en materia de biocombustibles. Por lo tanto, el mapa de la demanda muestra una marcada inclinación hacia el este de Suez, que es improbable que se revierta antes de que los sustitutos de octano renovable se generalicen en Asia.
Análisis de la cadena de valor
El suministro de MTBE comienza con dos materias primas principales: metanol e isobutileno (isobuteno). El metanol se obtiene de productores mundiales de materias primas, mientras que el isobutileno se recupera comúnmente de las corrientes de C4 de refinerías y plantas de craqueo al vapor (refinado) o se produce mediante procesos específicos en centros petroquímicos integrados. La mayor parte del MTBE industrial se fabrica mediante eterificación catalítica (generalmente con resinas de intercambio iónico ácidas) seguida de destilación para cumplir con las especificaciones químicas y de mezcla de gasolina, por lo que los servicios públicos, la capacidad de separación y la disponibilidad estable de C4 suelen ser los factores clave para su funcionamiento.
En la fase posterior, el MTBE a granel fluye mediante contratos directos hacia las reservas de gasolina de las refinerías, donde se mezcla como componente de octanaje y oxigenado. Lotes más pequeños se distribuyen a través de distribuidores y, cada vez más, mediante canales en línea para usos como solventes y productos especializados. La integración está transformando la cadena de valor, y los complejos petroquímicos y de refinería que pueden monetizar el refinado C4 con descuento y compartir la logística (tanques, muelles y oleoductos) suelen tener una ventaja sobre los productores independientes que deben adquirir tanto metanol como isobutileno en el mercado libre. Los patrones comerciales también reflejan el riesgo de incumplimiento normativo, ya que las restricciones de protección de las aguas subterráneas en Norteamérica mantienen la demanda centrada en Asia-Pacífico y Oriente Medio, lo que refuerza la infraestructura de producción, almacenamiento y exportación al este del Canal de Suez.
Panorama competitivo
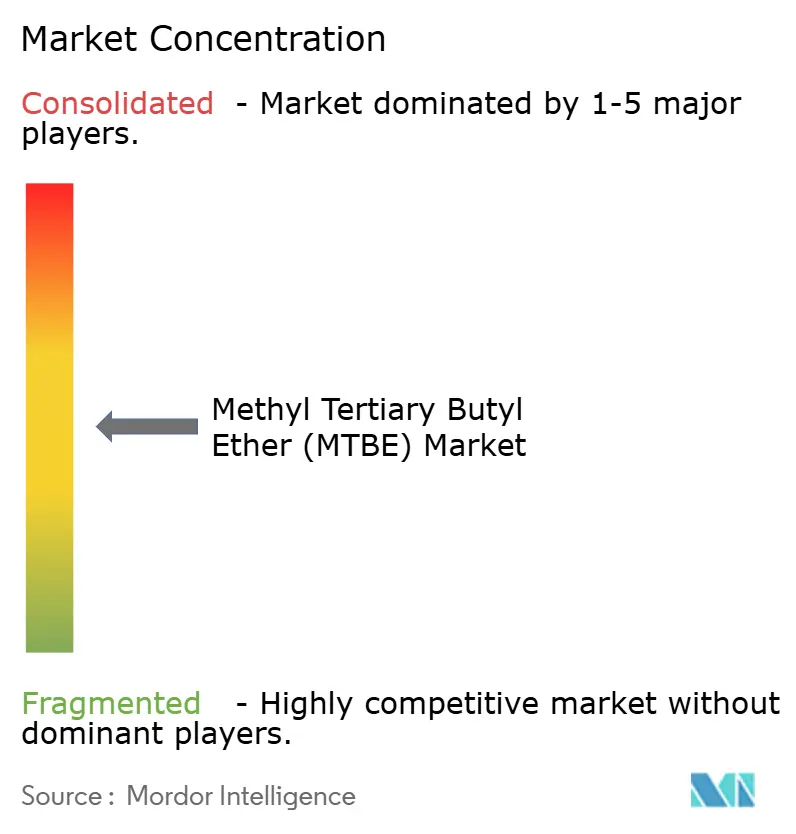
El mercado global de metil terbutil éter está moderadamente consolidado. Las ampliaciones de capacidad en China y el Golfo Pérsico superan la demanda incremental, lo que presiona los márgenes spot e impulsa a los productores a centrarse en la integración de materias primas y en grados especiales de mayor margen. Las refinerías integradas incorporan unidades de MTBE para mejorar el refinado C4, aprovechando las redes existentes de hidrógeno, servicios públicos y logística. Sinopec y Aramco utilizan este modelo en Fujian y Yanbu para extraer valor a lo largo de la cadena de hidrocarburos. En contraste, empresas especializadas como Vinati Organics y Huntsman se centran en la producción de grado farmacéutico, cobrando primas que las protegen de las fluctuaciones del ciclo de la gasolina. Los licenciatarios de tecnología ExxonMobil y Axens están monetizando la propiedad intelectual, especialmente el proceso de MTBE a isobutileno de 2025, para obtener comisiones en lugar de competir en la venta de materias primas. La tecnología se está convirtiendo en un diferenciador clave. LyondellBasell presentó una patente en 2024 que cubre la síntesis integrada de MTBE a partir de etileno, lo que reduce la dependencia del refinado y la intensidad energética. Los productores con exposición a los mercados de Asia y Oriente Medio pueden compensar el declive de Europa y Norteamérica, mientras que aquellos vinculados a mercados maduros se enfrentan a dificultades estructurales. En general, el poder de negociación se está desplazando hacia las refinerías que pueden suministrar materia prima de refinado y reintroducir el MTBE en los depósitos de gasolina, creando un ecosistema de bucle vertical.
Líderes de la industria del metil terbutil éter (MTBE)
Corporación Petroquímica de China
SABIC
LyondellBasell Industries Holdings BV
Evonik Industries AG
QAFAC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: PT Inti Karya Persada Tehnik (IKPT) anunció la finalización del proyecto de ampliación de la planta de buteno-1 y MTBE de PT Chandra Asri Pacific Tbk en Cilegon, Indonesia, lo que incrementó la producción nominal de la planta combinada. El proyecto fortalece la disponibilidad nacional de MTBE para los clientes de combustibles y productos químicos, y reduce la dependencia de las importaciones y las limitaciones de transporte.
- Diciembre de 2025: Petrokemya impulsó un proyecto de mejora y optimización de la producción de MTBE en su complejo de Jubail, Arabia Saudita, con el objetivo de finalizarlo a finales de 2025 y aumentar la capacidad de producción de MTBE en aproximadamente un 30 %. Esta mejora permite una conversión de mayor valor de los flujos de C4 dentro de un complejo petroquímico integrado, lo que optimiza las opciones de suministro regional tanto para la demanda local como para las exportaciones.
- Marzo de 2024: Huizhou Boeko Materials seleccionó la tecnología de proceso CATOFIN de Lummus Technology y los catalizadores Clariant para una nueva unidad de deshidrogenación de isobutano en Huizhou, China. Al ampliar el suministro específico de isobutileno para la producción de oxigenados y productos químicos derivados, el proyecto refuerza el vínculo entre las cadenas de valor de los compuestos C4 y la economía de la producción de MTBE en Asia.
Alcance y metodología
El éter butílico terciario de metilo (MTBE) es un líquido volátil, inflamable e incoloro escasamente soluble en agua. El mercado de éter butílico terciario de metilo está segmentado por aplicación y geografía. Por aplicación, el mercado está segmentado en aditivos de gasolina, isobuteno, solventes y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de éter butílico terciario de metilo en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (kilotón).
| Grado industrial |
| Grado farmacéutico |
| Ventas directas |
| Distribuidores |
| Ventas en línea |
| Aditivos de gasolina |
| Isobuteno |
| disolventes |
| Otras aplicaciones |
| Motorium |
| Petróleo y Gas |
| Productos químicos |
| Farmacéuticos |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por grado | Grado industrial | |
| Grado farmacéutico | ||
| Por canal de distribución | Ventas directas | |
| Distribuidores | ||
| Ventas en línea | ||
| por Aplicación | Aditivos de gasolina | |
| Isobuteno | ||
| disolventes | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Motorium | |
| Petróleo y Gas | ||
| Productos químicos | ||
| Farmacéuticos | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de metil terbutil éter?
Se estima que será de 18.26 millones de dólares en 2026 y se proyecta que aumentará a 23.77 millones de dólares en 2031.
¿Qué región representa la mayor parte de la demanda de MTBE?
Asia-Pacífico capturó el 42.26% del consumo mundial en 2025 y se está expandiendo a una CAGR del 6.24% hasta 2031.
¿Qué impulsa el crecimiento del MTBE más allá de la mezcla de combustibles?
La adopción en la extracción y cromatografía de lípidos farmacéuticos, además de la conversión de MTBE a isobutileno para neumáticos de alto rendimiento, está aumentando la demanda de productos especiales.
¿Por qué las refinerías europeas están reemplazando el MTBE por ETBE o etanol?
Los objetivos de la Directiva sobre energías renovables califican a los oxigenados de origen biológico para los créditos de cumplimiento, lo que hace que el ETBE y el etanol sean más atractivos que el MTBE de origen fósil.
¿Qué tan rápido está aumentando la demanda de MTBE de grado farmacéutico?
Se espera que los volúmenes avancen a una tasa compuesta anual del 5.93 % hasta 2031 a medida que los productores de API eliminen gradualmente los solventes clorados.
¿Qué tecnología está ampliando los usos posteriores del MTBE?
El proceso de deshidrogenación de ExxonMobil–Axens convierte el MTBE en isobutileno puro al 99.5% para la producción de caucho butílico, creando una salida petroquímica.


