

Visión general del mercado
| Periodo de estudio | 2020 - 2032 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2027 - 2032 |
| Tamaño del mercado (2027) | USD 0.66 mil millones |
| Tamaño del mercado (2032) | USD 0.91 mil millones |
| Tasa de crecimiento (2027 - 2032) | 6.31% CAGR |
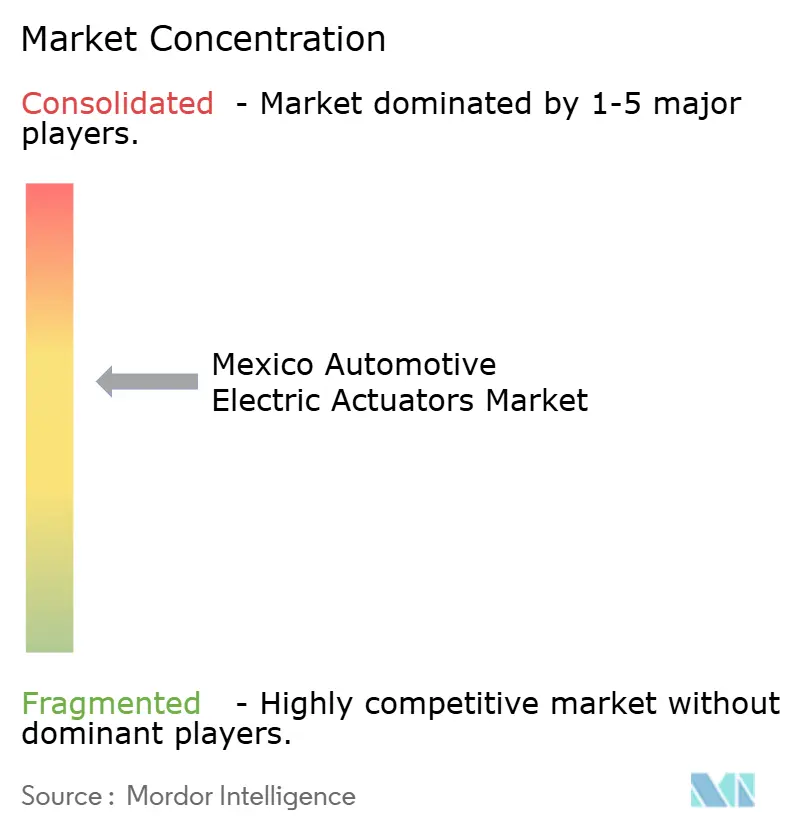
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
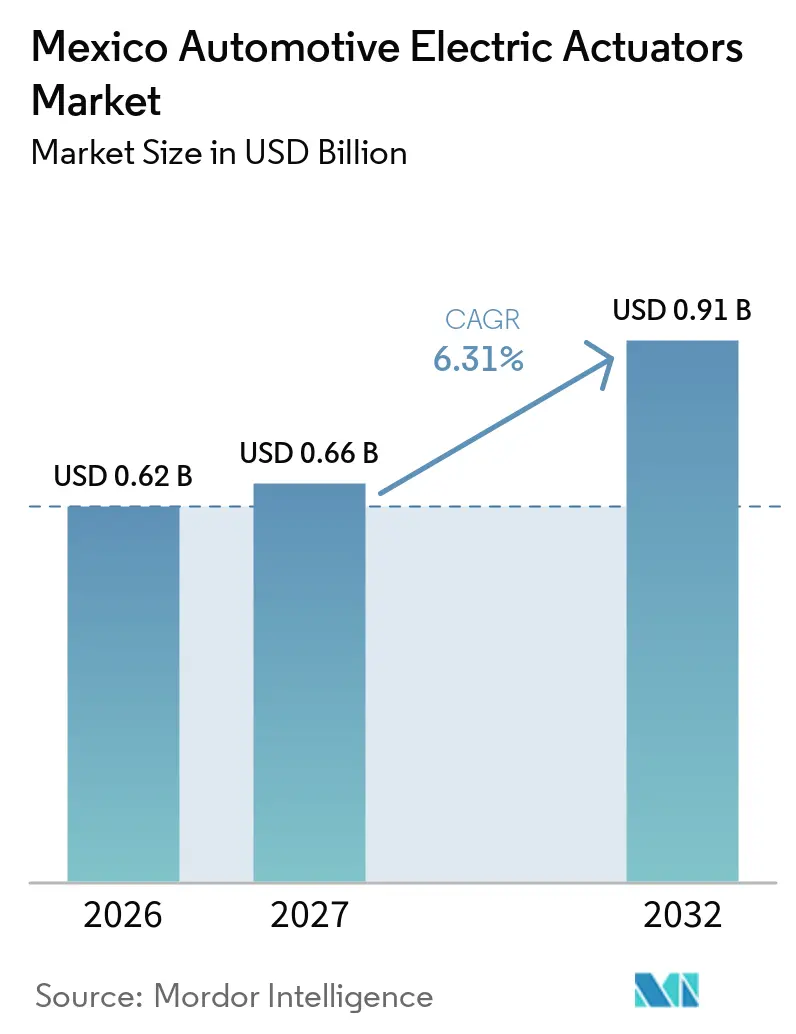
Análisis del mercado de actuadores eléctricos para la industria automotriz en México por Mordor Intelligence
El mercado mexicano de actuadores eléctricos para automóviles alcanzó un valor de USD 0.62 mil millones en 2026 y se proyecta que crecerá de USD 0.66 mil millones en 2027 a USD 0.91 mil millones para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 6.31% entre 2027 y 2032. Este mercado se beneficia de la amplia base de producción de vehículos ligeros del país y su papel en las exportaciones de vehículos a Norteamérica. Los programas de ensamblaje están incorporando funciones electrónicas de confort, seguridad y gestión térmica a más versiones de vehículos, lo que incrementa la presencia de actuadores en sistemas como asientos, puertas, frenos, circuitos de refrigeración y espejos. El mercado mexicano también se beneficia de la presencia de clústeres de proveedores consolidados en el Bajío y los estados fronterizos del norte, donde la producción de nivel 1 calificada respalda los programas de los fabricantes de equipos originales (OEM). Las reglas de origen y los riesgos de la cadena de suministro siguen siendo importantes, ya que afectan el costo, la disponibilidad y la calificación de los componentes.
Conclusiones clave del informe
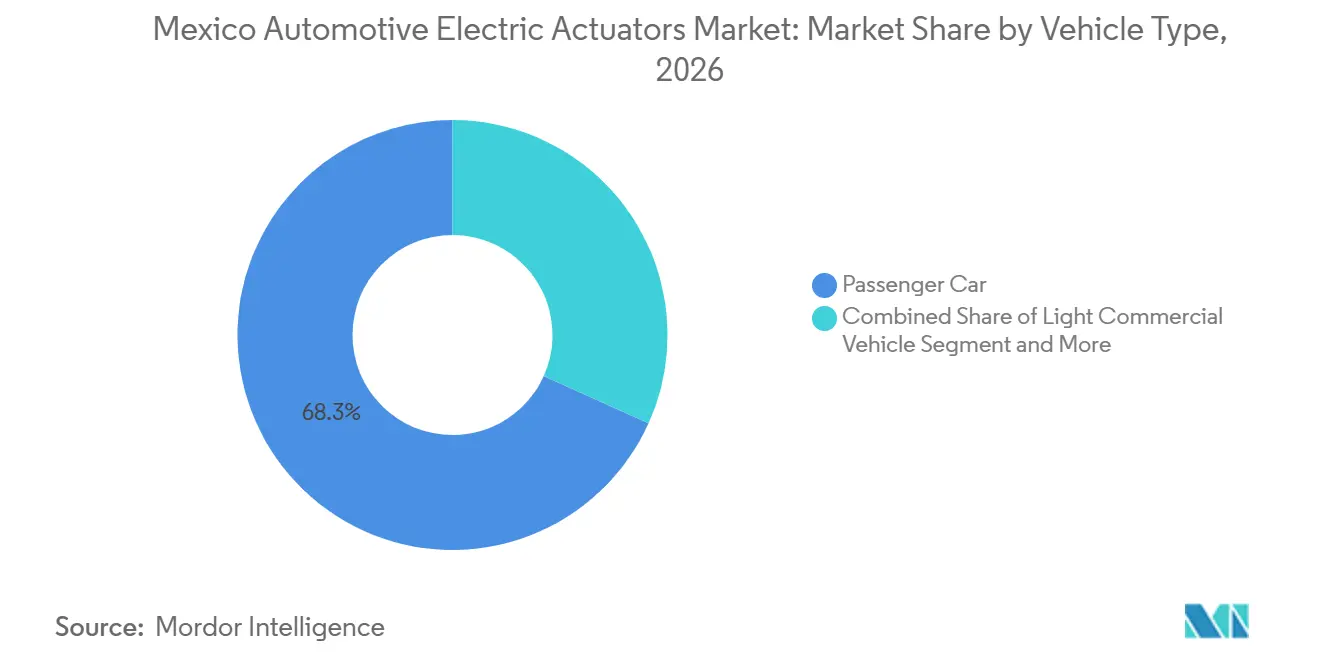
- Por tipo de vehículo, los turismos representaron el 68.27% de la cuota de mercado mexicana de actuadores eléctricos para automóviles en 2026, mientras que se prevé que los vehículos comerciales ligeros crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.18% hasta 2032.
- Por tipo de aplicación, los actuadores de cierre, puertas y portones traseros representaron una cuota del 15.27 % del mercado mexicano de actuadores eléctricos para automóviles en 2026, mientras que se prevé que los actuadores de válvulas de refrigerante crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.37 % hasta 2032.
- Por tipo de movimiento, los actuadores rotativos representaron el 56.83% del mercado mexicano de actuadores eléctricos para automóviles en 2026 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.47% hasta 2032.
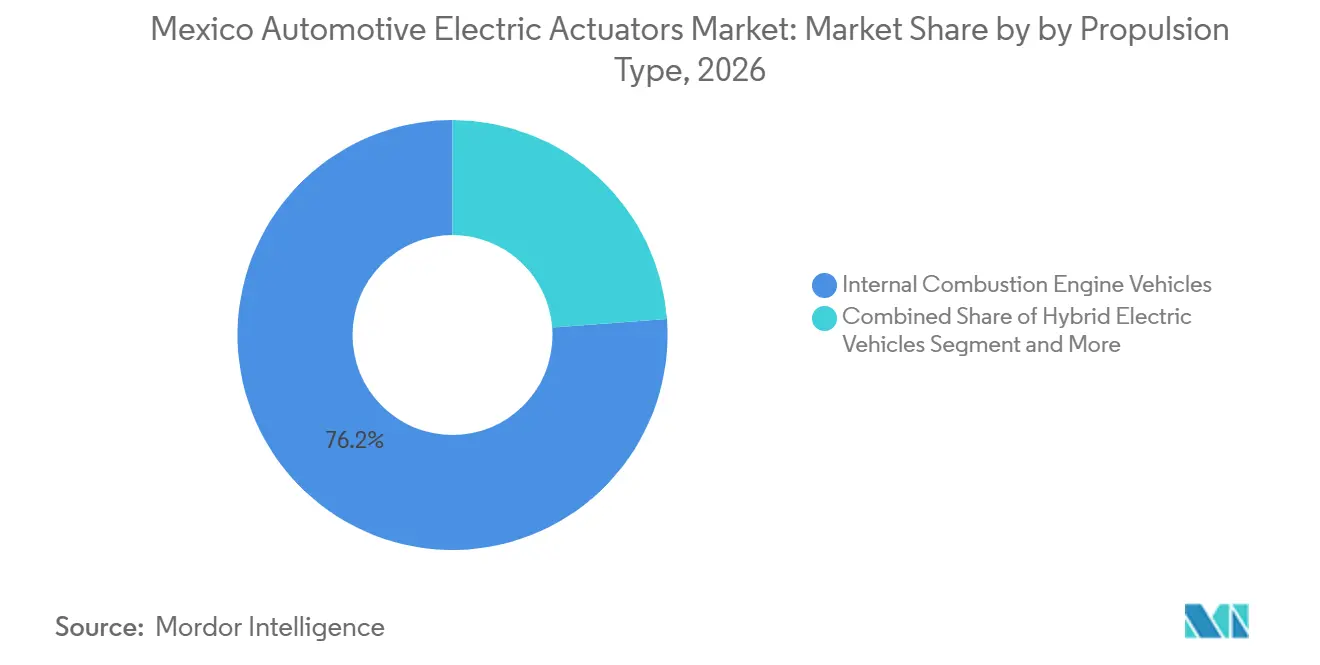
- En cuanto al sistema de propulsión, los vehículos con motor de combustión interna representaron el 76.18% del mercado mexicano de actuadores eléctricos para automóviles en 2026, mientras que se prevé que los vehículos eléctricos de batería crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14.27% hasta 2032.
- Por canal de ventas, el canal OEM representó el 86.18% del mercado mexicano de actuadores eléctricos para automóviles en 2026 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.53% hasta 2032.
- Geográficamente, Bajío representó el 46.27% del mercado mexicano de actuadores eléctricos para automóviles en 2026, mientras que se prevé que los estados fronterizos del norte crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.17% hasta 2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de actuadores eléctricos para la industria automotriz en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor integración de características de confort y conveniencia. | + 1.8% | Núcleo del Bajío (Guanajuato, Querétaro, Aguascalientes), con desbordamiento hacia los estados de la frontera norte | Mediano plazo (2–4 años) |
| Requisitos de electrificación y gestión térmica de vehículos | + 1.6% | Plataformas de vehículos eléctricos en la región Asia-Pacífico, con repercusión en México, Bajío y los estados fronterizos del norte. | Mediano plazo (2–4 años) |
| Aumento del contenido sobre frenado electrónico y seguridad vehicular | + 1.4% | Global, con concentraciones en los corredores de ensamblaje de fabricantes de equipos originales (OEM) de Bajío y los Estados de la Frontera Norte. | Corto plazo (≤ 2 años) |
| Abastecimiento regional y nearshoring automotriz según el USMCA | + 1.2% | En toda Norteamérica, con un impacto concentrado en los estados fronterizos del norte y el Bajío. | Corto plazo (≤ 2 años) |
| Producción en México de motores compactos y subconjuntos de actuadores. | + 0.9% | Bajío, con actividad secundaria en Zacatecas y los Estados de la Frontera Norte. | Largo plazo (≥ 4 años) |
| Localización de actuadores para programas de exportación específicos de la plataforma | + 0.7% | Bajío y los Estados de la Frontera Norte, vinculados a plataformas de exportación de fabricantes de equipos originales (OEM) específicas. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor integración de contenido que priorice la comodidad, la conveniencia y la seguridad.
Los actuadores de cierre, puerta y portón trasero representan el grupo de aplicaciones más grande en el mercado mexicano de actuadores eléctricos para automóviles. Los ensambladores de vehículos especifican cada vez más sistemas electrónicos de cierre, asientos, espejos y ventanas en acabados que anteriormente usaban mecanismos manuales. Este cambio es más evidente en los programas de exportación que sirven a clientes norteamericanos de automóviles, SUV y camionetas ligeras. Los fabricantes en Silao, Guanajuato, suministran controles de memoria de asientos, controles de puertas y sistemas de accionamiento de ventanas y espejos para varios programas de OEM [1] Puerto Interior Guanajuato, “Nidec Mobility Opera en Silao y Abastece a Marcas Como Ford, Toyota y Nissan,” Puerto Interior Guanajuato, puertointerior.guanajuato.gob.mx . La producción en estas operaciones se mantiene estable y fuerte. El aumento del contenido de frenado electrónico y seguridad activa proporciona una fuente adicional de demanda, ya que los frenos de estacionamiento electromecánicos y los sistemas de frenado por cable requieren módulos de actuadores calificados.
La normativa mexicana de seguridad vehicular fomenta la adopción generalizada de sistemas de seguridad activa mejorados en vehículos ligeros nuevos. Bosch planea lanzar al mercado la tecnología de frenado hidráulico electrónico y prevé una amplia adopción en diversos vehículos. El creciente uso de frenos de estacionamiento electrónicos y módulos de frenado avanzados incrementa los requisitos de validación de los proveedores. Los módulos relacionados con la seguridad deben cumplir con estrictos requisitos de seguridad funcional antes de ser seleccionados por los fabricantes de equipos originales (OEM). Esta tendencia genera trabajo adicional para las plantas de fabricación mexicanas y sus centros de ingeniería, favoreciendo a los proveedores con diseños probados, sistemas de calidad documentados y aprobaciones OEM establecidas.
Requisitos de electrificación y gestión térmica de vehículos
Los vehículos eléctricos de batería representan el grupo de propulsión de mayor crecimiento. Sus sistemas de refrigeración requieren un control preciso de la temperatura en la batería, el habitáculo y el eje eléctrico, lo que incrementa tanto el número de actuadores de válvulas de refrigerante como las especificaciones de rendimiento exigidas. En consecuencia, las plataformas electrificadas impulsan la demanda en el mercado mexicano de actuadores eléctricos para automóviles, si bien los vehículos con motor de combustión interna siguen siendo el grupo de propulsión más numeroso.
El aumento en la producción de vehículos eléctricos de batería indica una creciente base nacional de componentes para sistemas de propulsión eléctrica y subconjuntos de control térmico. Los vehículos eléctricos híbridos y los híbridos enchufables requieren tanto la actuación convencional relacionada con el motor como sistemas de control térmico electrificados. Esta combinación puede incrementar la lista de materiales de los actuadores en comparación con los vehículos convencionales con motor de combustión interna. En mayo de 2025, NHK Spring anunció una inversión de 55 millones de dólares y la creación de 233 empleos para una planta de núcleos de motor en Irapuato, Guanajuato. La planta produce núcleos de motor para sistemas de propulsión híbridos y eléctricos. Esta inversión amplió la base local de componentes que respaldan los subconjuntos de actuadores y fortaleció el papel de la región del Bajío en la cadena de suministro para programas de vehículos eléctricos e híbridos.
Abastecimiento regional y nearshoring automotriz según el USMCA
Las normas de contenido de valor regional del T-MEC han hecho que la presencia manufacturera de México sea más relevante para las decisiones de abastecimiento en la industria automotriz. Un estudio publicado en Manufacturing & Service Operations Management reveló que las empresas automotrices estadounidenses incrementaron sus compras en México y Canadá tras el endurecimiento de los requisitos de contenido regional. El estudio no encontró un cambio comparable en las categorías no afectadas por dichos requisitos. Para los proveedores de actuadores, la fabricación local puede mejorar la justificación para la nominación de vehículos enviados a Estados Unidos. También puede reducir la distancia de abastecimiento entre las plantas de componentes y las operaciones de ensamblaje. Por lo tanto, el mercado mexicano de actuadores eléctricos para automóviles ofrece oportunidades para que los proveedores documenten el origen y entreguen piezas dentro de los plazos de producción de Norteamérica.
El nearshoring es particularmente relevante para los estados fronterizos del norte y el Bajío, ya que ambas regiones cuentan con vínculos logísticos establecidos con los programas de fabricantes de equipos originales (OEM) de EE. UU. La inversión en componentes eléctricos, procesamiento de aluminio y electromovilidad ha fortalecido la base industrial en estas áreas. Los clústeres de producción de México permiten a los proveedores de primer nivel abastecer diversas plataformas de vehículos desde instalaciones cercanas. La revisión del T-MEC, que se extiende cada seis años, aún genera incertidumbre, dado que cualquier cambio en los requisitos de origen puede alterar las decisiones de abastecimiento de componentes. Los proveedores con operaciones establecidas en México están mejor posicionados para adaptar su documentación y prácticas de abastecimiento. Los nuevos participantes podrían encontrar que los requisitos de cumplimiento implican tiempo y costos adicionales antes de poder obtener contratos vinculados a la exportación.
Producción local de motores y localización de plataformas
El mercado mexicano de actuadores eléctricos para la industria automotriz se beneficia a largo plazo cuando los motores compactos, las carcasas y los subconjuntos de actuadores se producen más cerca de las plantas de ensamblaje. La producción local puede acortar los plazos de entrega y facilitar los cambios de ingeniería específicos de cada plataforma. También puede reducir la exposición a demoras aduaneras para ciertos componentes. Taigene México anunció una expansión de USD 33.4 millones en León, Guanajuato, para producir motores eléctricos para sistemas de climatización, ventiladores, asientos y otras aplicaciones automotrices. El proyecto refleja la demanda de capacidad de producción de motores disponible localmente en el corredor del Bajío. Además, respalda las aplicaciones que requieren ajustes de diseño repetidos en los programas de vehículos de los fabricantes de equipos originales (OEM).
La localización no elimina la necesidad de importar componentes de alto valor, especialmente imanes, semiconductores y electrónica de precisión. Sin embargo, sí otorga a los proveedores mayor control sobre el ensamblaje, la validación y la entrega. Los programas de exportación específicos para cada plataforma pueden favorecer a las instalaciones que cumplen con los requisitos de producción y documentación del cliente. Este enfoque es especialmente relevante en el Bajío y los estados fronterizos del norte, donde las plantas de fabricantes de equipos originales (OEM) y las redes de proveedores de primer nivel (Tier 1) están estrechamente conectadas. La industria mexicana de actuadores eléctricos para automóviles podría obtener mayor valor agregado localmente cuando los proveedores combinen el trabajo de motores, engranajes, controladores y carcasas. Estas capacidades son más difíciles de establecer que el ensamblaje básico de componentes y pueden fortalecer la posición de los proveedores existentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presión de costes de los fabricantes de equipos originales y largos ciclos de cualificación del sector automovilístico. | -0.8% | Global, especialmente en México, donde el canal OEM representa el 86.18% de la demanda del mercado. | Corto plazo (≤ 2 años) |
| Dependencia de imanes, semiconductores y componentes de precisión importados. | -0.6% | Global, con un impacto agudo en las plantas de actuadores de nivel 1 de Bajío y los Estados de la Frontera Norte. | Corto plazo (≤ 2 años) |
| Capacidad nacional limitada para la electrónica de actuadores de alta precisión | -0.5% | Bajío y estados fronterizos del norte; contagio al resto de México | Mediano plazo (2–4 años) |
| Trazabilidad de IMMEX, certificación de origen y carga de cumplimiento aduanero | -0.4% | Nacional, con presión inicial sobre los corredores de exportación de los Estados fronterizos del norte. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Presión de costes de los fabricantes de equipos originales y largos ciclos de cualificación del sector automovilístico.
Los programas de actuadores para la industria automotriz suelen operar bajo acuerdos de plataforma que establecen los precios cuando los fabricantes de vehículos designan a los proveedores. Los proveedores pueden tener que absorber las fluctuaciones en los costos de materiales, flete y mano de obra a lo largo de programas de vehículos que duran varios años. Por lo tanto, el control de costos sigue siendo fundamental en el mercado mexicano de actuadores eléctricos para la industria automotriz. La calificación de los actuadores de freno, dirección y gestión térmica puede requerir un período prolongado según los marcos de calidad aplicables. Este proceso retrasa la generación de ingresos y exige una inversión temprana en pruebas, herramientas, ingeniería y preparación para la producción. Los proveedores más pequeños pueden enfrentar una mayor carga financiera mientras esperan la aprobación del programa.
El canal de fabricantes de equipos originales (OEM) concentra la mayor parte de la demanda, lo que limita el volumen del mercado de repuestos para contrarrestar la presión sobre los precios en los contratos de suministro primario. Esta concentración vincula estrechamente los ingresos de los proveedores con los volúmenes de ensamblaje de vehículos y las decisiones de abastecimiento de los clientes. Además, aumenta la necesidad de mantener la calidad, la entrega y el rendimiento de precios a lo largo de cada ciclo de la plataforma. La incertidumbre en torno a la revisión del acuerdo comercial regional puede incentivar a los fabricantes de vehículos a buscar menores costos variables de sus proveedores. En consecuencia, los proveedores pueden enfrentar presión sobre los precios por parte de los clientes mientras gestionan el aumento de los costos de los proveedores de la cadena de suministro. Estas condiciones favorecen a las empresas con escala, historial de cualificaciones consolidado y programas de clientes diversificados.
Dependencia de imanes, semiconductores y componentes de precisión importados.
En abril de 2025, China impuso restricciones a las licencias de exportación de elementos de tierras raras e imanes permanentes. Los actuadores electromecánicos dependen de imanes como los de neodimio-hierro-boro y samario-cobalto. La Agencia Internacional de Energía afirma que China representaba el 94 % de la producción de imanes permanentes sinterizados. Esta concentración dificulta la diversificación del suministro a corto plazo. Los fabricantes mexicanos de actuadores pueden enfrentarse a un mayor riesgo de retraso en los plazos de entrega cuando sus subconjuntos importados incluyen componentes con imanes. Este riesgo es importante para los programas de fabricantes de equipos originales (OEM) que requieren plazos de entrega predecibles y ventanas de producción ajustadas.
La importación de semiconductores y componentes electrónicos de precisión genera riesgos de suministro y plazos de entrega. Las operaciones de IMMEX deben mantener la trazabilidad, los certificados de origen y el cumplimiento de las normativas aduaneras para los componentes importados y la producción de exportación. Estos requisitos incrementan las exigencias administrativas para los proveedores que abastecen a los programas de vehículos destinados a Estados Unidos. Si bien México está explorando el desarrollo nacional de tierras raras, la producción a escala comercial capaz de sustituir las importaciones sigue siendo una perspectiva a largo plazo. Por lo tanto, el mercado mexicano de actuadores eléctricos para automóviles continuará dependiendo de las condiciones de suministro internacional de componentes. Los proveedores que gestionen eficazmente el inventario, la calificación de proveedores y la documentación aduanera estarán mejor posicionados para garantizar la seguridad de las entregas.
Análisis de segmento
Por tipo de vehículo: Los turismos siguen representando la mayor parte de la demanda.
En 2026, los automóviles representaron el 68.27% de la cuota de mercado de actuadores eléctricos para automóviles en México. Esta posición refleja los programas de exportación de alto volumen y el creciente nivel de confort y seguridad en los modelos destinados a clientes norteamericanos. Los asientos, las puertas, los portones traseros, los espejos, las ventanas y los sistemas de climatización también incrementan la demanda de sistemas de actuadores. Los automóviles siguen siendo importantes debido a que sus volúmenes de producción proporcionan una amplia base para componentes estandarizados.
Se prevé que los vehículos comerciales ligeros crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.18 % hasta 2032, la más alta entre todos los tipos de vehículos. Los programas de gestión de flotas están incorporando más funciones electrónicas de frenado, seguridad y monitorización a las plataformas comerciales. Estos cambios pueden aumentar la demanda de un control electromecánico preciso en múltiples puntos del vehículo. Los vehículos comerciales medianos y pesados ocupan la menor posición dentro de la división por tipos de vehículos. Aún requieren freno de estacionamiento, gestión de aire y actuadores relacionados con la seguridad. La transición hacia chasis y sistemas de flotas controlados digitalmente podría impulsar un mayor contenido de actuadores en las plataformas comerciales con el tiempo. Las mejores oportunidades probablemente se presenten en plataformas que combinen la producción para la exportación con requisitos actualizados de seguridad y eficiencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de aplicación: Las válvulas térmicas lideran el crecimiento, mientras que los sistemas de cierre lideran la demanda.
Los actuadores de cierre, puertas y portones traseros representaron el 15.27% de la cuota de mercado de actuadores eléctricos automotrices en México en 2026, convirtiéndose en el grupo de aplicaciones más grande. Los portones traseros eléctricos, los sistemas de apertura electrónica de puertas, los sistemas de entrada inteligente y los cierres eléctricos respaldan esta posición. Los fabricantes de equipos originales (OEM) están utilizando estos sistemas en un mayor número de programas de automóviles y SUV fabricados en México. Los actuadores de ajuste de asientos constituyen otra aplicación importante para la comodidad, a medida que se expande la funcionalidad de los asientos multieje. Estos productos se benefician de vehículos más grandes y de las expectativas de los clientes respecto a las funciones de conveniencia controladas electrónicamente. El tamaño del mercado mexicano de actuadores eléctricos automotrices para sistemas de cierre sigue vinculado a los volúmenes de producción de vehículos y al nivel de contenido seleccionado por los OEM.
Se prevé que los actuadores de válvulas de refrigerante crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.37 % hasta 2032. Los vehículos eléctricos de batería e híbridos enchufables requieren refrigeración controlada para las baterías, el habitáculo, la electrónica de potencia y los sistemas de ejes eléctricos. Los actuadores de freno también están ganando relevancia a medida que los frenos de estacionamiento electrónicos reemplazan a los sistemas accionados por cable. Los actuadores de turbocompresor, válvula de descarga y EGR siguen vinculados a aplicaciones de combustión interna, mientras que los sistemas de persianas de parrilla, techos corredizos y ventanas generan una demanda adicional.
Por tipo de movimiento: los diseños rotativos combinan escala y crecimiento.
En 2026, los actuadores rotativos representaron el 56.83 % de la cuota de mercado de actuadores eléctricos para automóviles en México. Se prevé que su crecimiento anual compuesto (CAGR) sea del 6.47 % hasta 2032. El hecho de que este segmento lidere en escala y crecimiento indica una expansión generalizada, más que un cambio significativo en la configuración del movimiento. Los actuadores rotativos se utilizan para el control del cuerpo de aceleración, el ajuste de las compuertas del sistema de climatización, el posicionamiento de los espejos retrovisores y la reclinación de los asientos. Su formato compacto y motorizado resulta idóneo para numerosas aplicaciones automotrices de alto volumen.
Los actuadores lineales se utilizan en el recorrido de los asientos eléctricos, la apertura del portón trasero y ciertos sistemas de ajuste de pedales. También son relevantes para las funciones de control de válvulas que requieren un movimiento lineal preciso. Los sistemas térmicos de los vehículos eléctricos pueden utilizar el control lineal de válvulas para regular el flujo de refrigerante. El uso de módulos integrados de motor, caja de engranajes y controlador está reduciendo la distinción entre funciones mecánicas y electrónicas separadas. Este cambio de diseño aumenta el valor de la electrónica integrada y la capacidad del software. Los proveedores con experiencia interna en motores y sistemas de control pueden tener una ventaja sobre las empresas que solo ensamblan piezas compradas. La industria mexicana de actuadores eléctricos para automóviles seguirá necesitando ambos tipos de movimiento, ya que las aplicaciones difieren en los requisitos de fuerza, recorrido, tamaño y precisión.
Por sistema de propulsión: los motores de combustión interna proporcionan volumen, mientras que los vehículos eléctricos impulsan el crecimiento.
En 2026, los vehículos con motor de combustión interna representaron el 76.18% de la cuota de mercado de actuadores eléctricos automotrices en México. Estos actuadores son compatibles con sistemas de aceleración de alto volumen, EGR, turbocompresor, cierre convencional y climatización (HVAC). Esta base de producción instalada constituye la base de la demanda a corto plazo para el mercado mexicano de actuadores eléctricos automotrices. Se prevé que los vehículos eléctricos de batería crezcan a una tasa de crecimiento anual compuesta (CAGR) del 14.27% hasta 2032. Sus necesidades de actuadores se centran en la gestión térmica de la batería, el frenado regenerativo y los sistemas de confort de la cabina. Este cambio no elimina la demanda de motores de combustión interna durante el período de pronóstico, pero modifica la combinación de aplicaciones que los proveedores deben atender.
Las ventas de vehículos eléctricos en México han crecido significativamente, y los vehículos eléctricos de batería y los híbridos enchufables representan una parte importante de las ventas de vehículos ligeros. Los vehículos híbridos y los híbridos enchufables ocupan un segmento intermedio relevante, ya que requieren actuadores de gestión térmica tanto del motor como electrificados. Las regulaciones nacionales respaldan las mejoras en las emisiones de CO2 y el rendimiento de la eficiencia de combustible para los vehículos ligeros nuevos, lo que fortalece la justificación de los programas de vehículos electrificados en México. La inversión en San Luis Potosí se centra en la expansión de la fabricación de componentes y electrónica para vehículos eléctricos. Esta inversión demuestra cómo los proveedores de primer nivel están posicionando su capacidad de producción para respaldar la creciente electrificación de vehículos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de ventas: los programas OEM definen la demanda.
El canal de fabricantes de equipos originales (OEM) representó el 86.18 % de la cuota de mercado de actuadores eléctricos automotrices en México en 2026 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 14.27 % durante el período de pronóstico. La importante participación del canal OEM refleja la relevancia de las nominaciones de plataforma, ya que los fabricantes de vehículos definen las especificaciones de los actuadores antes de que comience la producción. Los proveedores deben cumplir con los requisitos técnicos, de precio, de calidad y de entrega para obtener estas nominaciones. La producción de vehículos ligeros en México disminuyó, lo que demuestra la rapidez con la que la demanda de los proveedores puede responder a los cambios en los volúmenes de ensamblaje de vehículos. Esta concentración expone a los proveedores sin un negocio significativo de repuestos a un mayor riesgo.
El mercado de repuestos representó el 13.82% de la demanda en 2026. Sigue siendo relativamente limitado a pesar de la gran cantidad de vehículos de combustión interna en México. Existe demanda de repuestos para actuadores de cierre, freno y confort, pero la distribución está fragmentada entre vendedores regionales de repuestos y redes de reparación. Esta fragmentación dificulta la previsión de la demanda y la gestión de SKU. El canal OEM continúa favoreciendo a las empresas con sistemas de calidad IATF 16949 y cumplimiento documentado del T-MEC. Estos requisitos actúan como filtros de acceso prácticos para muchos programas vinculados a la exportación. Un mercado de repuestos poco atendido puede ofrecer una oportunidad gradual para los proveedores que puedan crear programas de reemplazo especializados y una cobertura de distribución confiable.
Análisis geográfico
Bajío representó el 46.27% de la demanda en 2026, lo que le otorgó la mayor participación en el mercado mexicano de actuadores eléctricos para automóviles. Guanajuato, Querétaro, Aguascalientes y San Luis Potosí combinan plantas de ensamblaje de fabricantes de equipos originales (OEM) con densas redes de proveedores de primer nivel. La producción de vehículos ligeros de Guanajuato representa una parte significativa de la producción nacional de México. Esta escala de producción respalda la demanda local de fabricación, validación y servicios logísticos de actuadores. La base industrial consolidada de Bajío también permite a los proveedores atender múltiples programas de OEM desde una sola región.
La participación de Bajío en el mercado mexicano de actuadores eléctricos para automóviles implica que los cambios en la producción local de vehículos pueden afectar rápidamente a los proveedores. La disminución en la producción de vehículos ligeros de Guanajuato pone de manifiesto esta vulnerabilidad. No obstante, la región sigue siendo fundamental para la industria automotriz mexicana, ya que su consolidado clúster industrial y su sólida conectividad logística respaldan la fabricación de vehículos a gran escala.
Se prevé que los estados fronterizos del norte crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.17 % hasta 2032, la más rápida entre las regiones geográficas. Nuevo León, Coahuila y Chihuahua se benefician de la actividad de nearshoring y la proximidad a las plantas automotrices estadounidenses. Coahuila ha atraído inversión automotriz, impulsada por la actividad en componentes eléctricos, procesamiento de aluminio y fabricación de electromovilidad. Un proveedor automotriz está reubicando parte de sus operaciones de Ciudad Juárez a Río Bravo y ampliando la planta para producir tecnologías automotrices de mayor valor. Este desarrollo refleja un cambio de las actividades de ensamblaje hacia la producción de módulos más complejos. El resto de México representa el segmento geográfico más pequeño, pero incluye actividad en Zacatecas y Puebla. La base de ensamblaje de vehículos establecida en Puebla y la demanda interna dispersa de reemplazo proporcionan una base para la actividad incremental de actuadores más allá de los clústeres líderes.
Panorama competitivo
El mercado mexicano de actuadores eléctricos para automóviles está moderadamente consolidado porque los proveedores globales de nivel 1 tienen muchas nominaciones de plataformas OEM. Bosch, Denso, Nidec, BorgWarner, Brose y Valeo tienen roles establecidos en la base de proveedores automotrices de México. Sus huellas de fabricación y calificaciones de clientes respaldan los acuerdos de suministro para los programas de ensamblaje de Norteamérica. Estos proveedores establecidos también tienen experiencia con la documentación requerida para las exportaciones vinculadas al T-MEC. La concentración de la demanda de los OEM aumenta el valor de esas relaciones de proveedores aprobadas [2] Valeo, “Valeo Breaks Ground on USD 225 Million High-Tech Plant in McAllen, Texas, for Software-Defined Vehicle Technology,” Valeo, valeo.com.
Bosch planea invertir en sus instalaciones mexicanas tras importantes inversiones realizadas en los últimos años. BorgWarner anunció una expansión en San Luis Potosí para la fabricación de componentes y electrónica para vehículos eléctricos. Brose anunció una expansión en Querétaro para aumentar la capacidad de producción de módulos de puertas y mecanismos de accionamiento. La introducción prevista por Bosch de la tecnología de frenado hidráulico por cable demuestra aún más el desarrollo de productos enfocado en el frenado controlado electrónicamente. Estas iniciativas alinean la capacidad de producción y las carteras de productos con la electrificación, la seguridad y los requisitos de fabricación local.
Persisten las oportunidades en el mercado de repuestos y en los sistemas de actuación de gestión térmica de diseño local para vehículos eléctricos de batería e híbridos enchufables. El mercado de repuestos sigue siendo pequeño y fragmentado, mientras que las redes de suministro internacionales consolidadas proporcionan gran parte del contenido avanzado de control térmico. La expansión de Taigene México en León y la inversión de Norcast en mecanizado en Torreón demuestran que los proveedores regionales más pequeños pueden participar en la producción de motores y carcasas. Sin embargo, la certificación de calidad automotriz y el cumplimiento de las reglas de origen del T-MEC siguen siendo importantes barreras de entrada para los nuevos proveedores. Por lo tanto, el panorama competitivo favorece a las empresas con cualificaciones de fabricante de equipos originales (OEM) consolidadas, capacidad de producción local y la habilidad para gestionar requisitos de abastecimiento complejos.
Líderes de la industria de actuadores eléctricos para la industria automotriz en México
Robert Bosch GmbH
Corporación Denso
Mitsubishi Electric
PLC Aptiv
Corporación Nidec
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: BorgWarner anunció una inversión de 49 millones de dólares en San Luis Potosí para expandir sus operaciones de fabricación de componentes electrónicos y para vehículos eléctricos entre 2025 y 2028. Se prevé que el proyecto genere 663 empleos especializados para 2030. Esta inversión apoya directamente las tecnologías de vehículos eléctricos y fortalece el papel del estado en la cadena de suministro de electromovilidad de Norteamérica.
- Abril de 2026: En la Hannover Messe 2026, Brose anunció una inversión de 209 millones de pesos mexicanos (11.34 millones de dólares) en Querétaro. Esta inversión fortaleció las capacidades administrativas y operativas de la empresa para la producción de módulos de puertas y mecanismos de accionamiento.
Alcance del informe de mercado de actuadores eléctricos para la industria automotriz en México
El informe del mercado de actuadores automotrices de México está segmentado por tipo de vehículo (automóvil de pasajeros, vehículo comercial ligero y vehículo comercial mediano y pesado), tipo de aplicación (actuadores de acelerador, actuadores de ajuste de asientos, actuadores de freno, actuadores de cierre, puerta y compuerta trasera, actuadores de HVAC, actuadores de turbocompresor, válvula de descarga y EGR, actuadores de persiana de parrilla, actuadores de nivelación de faros y espejos, actuadores de válvula de refrigerante, actuadores de techo corredizo y ventanas, y otras aplicaciones), tipo de movimiento (actuadores lineales y actuadores rotativos), propulsión (vehículos con motor de combustión interna, vehículos eléctricos híbridos, vehículos eléctricos híbridos enchufables, vehículos eléctricos de batería y otros tipos de propulsión), canal de ventas (fabricante de equipo original y mercado de repuestos) y geografía (Bajío, estados fronterizos del norte y resto de México). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Por tipo de vehículo
| Carro de pasajeros |
| Vehículo comercial ligero |
| Vehículo Comercial Medio y Pesado |
Por tipo de aplicación
| Actuadores del acelerador |
| Actuadores de ajuste del asiento |
| Actuadores de freno |
| Actuadores de cierre, puertas y portones elevadores |
| Actuadores HVAC |
| Actuadores del turbocompresor, la válvula de descarga y la válvula EGR |
| Actuadores de persianas de rejilla |
| Actuadores de nivelación de faros y espejos |
| Actuadores de válvulas de refrigerante y refrigerante |
| Actuadores de techo corredizo y ventanas |
| Otras aplicaciones |
Por tipo de movimiento
| Actuadores lineales |
| Actuadores rotativos |
Por propulsión
| Vehículos con motor de combustión interna |
| Vehículos eléctricos híbridos |
| Vehículos eléctricos híbridos enchufables |
| Vehículos eléctricos con batería |
| Otros tipos de propulsión |
Por canal de ventas
| Fabricante de Equipo Original |
| Aftermarket |
Por geografía
| Bajío |
| Estados fronterizos del norte |
| Resto de México |
| Por tipo de vehículo | Carro de pasajeros |
| Vehículo comercial ligero | |
| Vehículo Comercial Medio y Pesado | |
| Por tipo de aplicación | Actuadores del acelerador |
| Actuadores de ajuste del asiento | |
| Actuadores de freno | |
| Actuadores de cierre, puertas y portones elevadores | |
| Actuadores HVAC | |
| Actuadores del turbocompresor, la válvula de descarga y la válvula EGR | |
| Actuadores de persianas de rejilla | |
| Actuadores de nivelación de faros y espejos | |
| Actuadores de válvulas de refrigerante y refrigerante | |
| Actuadores de techo corredizo y ventanas | |
| Otras aplicaciones | |
| Por tipo de movimiento | Actuadores lineales |
| Actuadores rotativos | |
| Por propulsión | Vehículos con motor de combustión interna |
| Vehículos eléctricos híbridos | |
| Vehículos eléctricos híbridos enchufables | |
| Vehículos eléctricos con batería | |
| Otros tipos de propulsión | |
| Por canal de ventas | Fabricante de Equipo Original |
| Aftermarket | |
| Por geografía | Bajío |
| Estados fronterizos del norte | |
| Resto de México |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado y la previsión de crecimiento para el mercado mexicano de actuadores eléctricos para automóviles?
El mercado mexicano de actuadores eléctricos para automóviles alcanzó un valor de 0.62 mil millones de dólares en 2026 y se proyecta que crecerá de 0.66 mil millones de dólares en 2027 a 0.91 mil millones de dólares para 2032, con una tasa de crecimiento anual compuesta (CAGR) del 6.31% entre 2027 y 2032.
¿Qué factores limitan la entrada de nuevos competidores a la cadena de suministro de actuadores para automóviles en México?
Los largos ciclos de calificación de los fabricantes de equipos originales (OEM), los requisitos de calidad de la norma IATF 16949, la documentación de origen del T-MEC y la dependencia de imanes y componentes electrónicos importados crean importantes barreras de entrada. Los proveedores también deben lidiar con precios fijos por plataforma y demostrar un historial de entregas fiable antes de obtener la nominación de los OEM.
¿Qué región liderará la demanda de actuadores para automóviles en México en 2026?
La región del Bajío lidera el mercado con una cuota del 46.27 % en 2026, gracias a sus importantes plantas de ensamblaje de fabricantes de equipos originales (OEM) y redes de proveedores de primer nivel. Se prevé que los estados fronterizos del norte crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.17 %, impulsados por las tendencias de deslocalización cercana y las inversiones en electromovilidad, que fortalecen la base manufacturera de la región.
¿Cómo está influyendo la electrificación de los vehículos en la demanda de actuadores en México?
Se prevé que los vehículos eléctricos de batería crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14.27 % hasta 2032 y requieren sistemas adicionales de gestión térmica, frenado y control de la comodidad en el habitáculo. Los vehículos híbridos e híbridos enchufables también requieren controles de motor convencionales junto con funciones de gestión térmica electrificadas.
¿Qué aplicación de actuadores se prevé que experimente el mayor crecimiento en México hasta 2032?
Se prevé que los actuadores de válvulas de refrigerante crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.37 % hasta 2032. Los sistemas de propulsión electrificados requieren un control más preciso de los circuitos térmicos de la batería, el habitáculo y el eje eléctrico que las arquitecturas de vehículos convencionales.


