

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.77 mil millones |
| Tamaño del mercado (2031) | USD 2.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.21% CAGR |
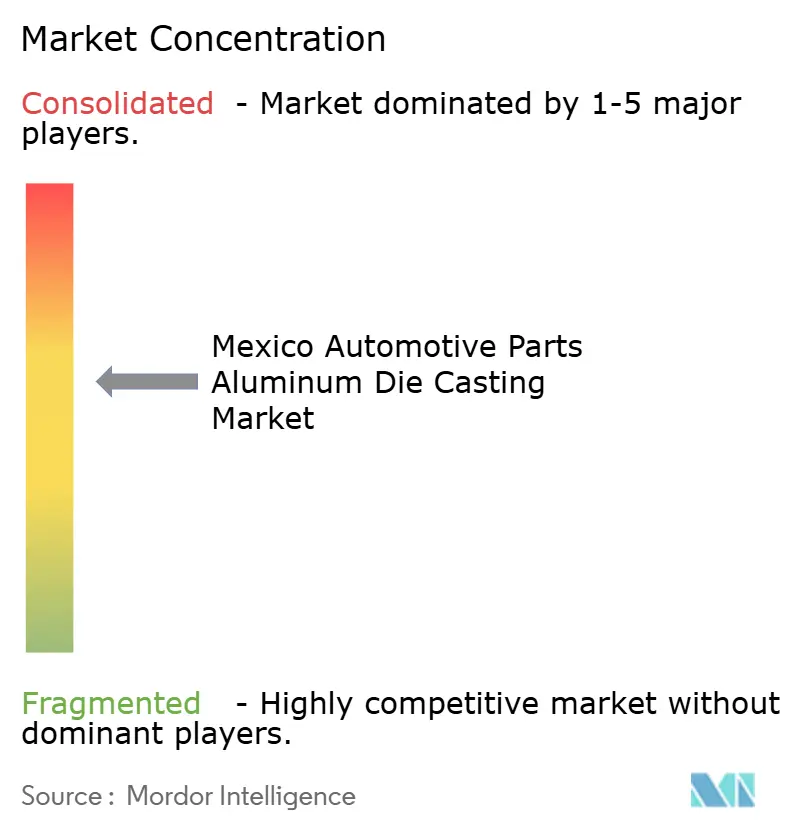
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado mexicano de fundición a presión de aluminio para autopartes por Mordor Intelligence
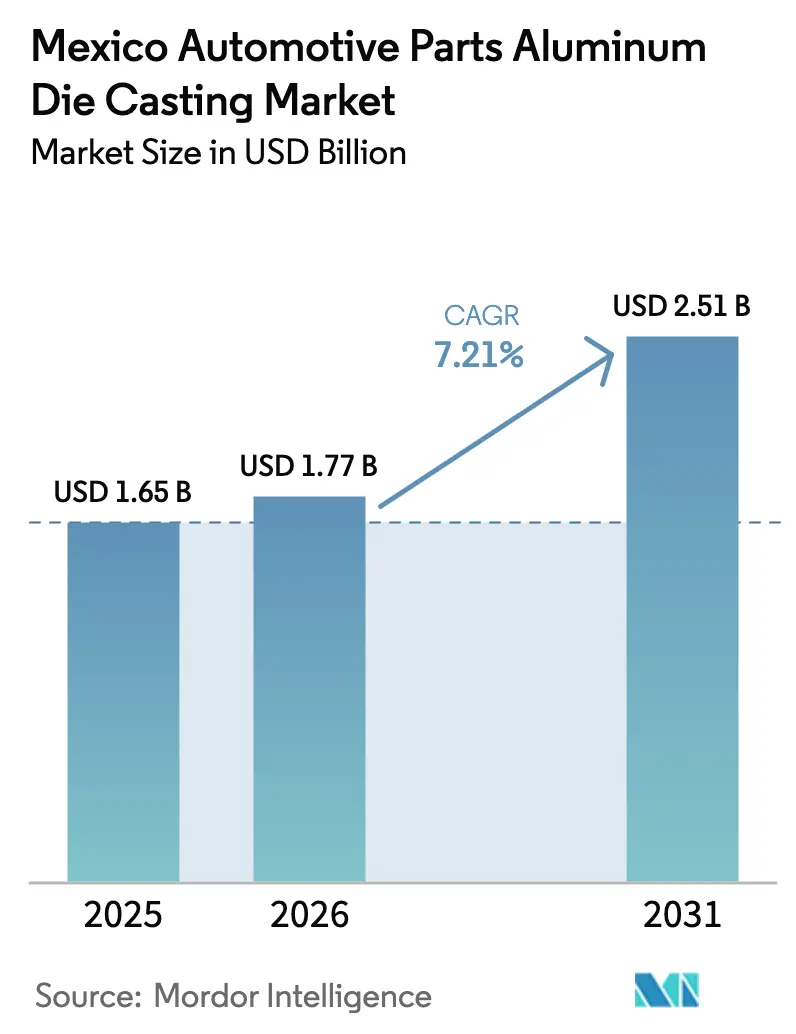
Se proyecta que el tamaño del mercado mexicano de fundición a presión de aluminio para autopartes se expandirá de USD 1.65 mil millones en 2025 y USD 1.77 mil millones en 2026 a USD 2.51 mil millones para 2031, registrando una CAGR de 7.21% entre 2026 y 2031. La sólida integración con los programas de vehículos eléctricos de América del Norte, la creciente adopción de la giga-casting y los umbrales de contenido de valor regional bajo el T-MEC están sosteniendo la demanda de fundiciones de aluminio de alta integridad. Los fabricantes de automóviles están consolidando hasta 70 piezas de acero estampado en fundiciones estructurales individuales, reduciendo la masa del vehículo y el tiempo de ensamblaje. Las estructuras arancelarias que penalizan el aluminio no norteamericano, junto con una ola de USD 2.5 mil millones de inversiones en nearshoring en 2024, están redirigiendo las cadenas de suministro hacia las fundiciones mexicanas. Mientras tanto, las ventajas de la refusión de aluminio secundario y las líneas de cero defectos habilitadas con IA están ampliando las brechas de capacidad entre las empresas tradicionales y los talleres más pequeños. Entre los obstáculos persistentes se incluyen las fluctuaciones en el precio del aluminio vinculado al gas natural y una escasez del 62 % de técnicos cualificados en fundición a presión.
Conclusiones clave del informe
- Por tipo de proceso, la fundición a presión de alta presión lideró con el 65.92% de la participación de mercado de fundición a presión de aluminio de piezas automotrices de México en 2025; se proyecta que la fundición a presión de baja presión se expandirá a una CAGR del 9.51% hasta 2031.
- Por tipo de vehículo, los automóviles de pasajeros dominaron el 71.91% del mercado mexicano de fundición a presión de aluminio para autopartes en 2025, mientras que los vehículos comerciales avanzan a una CAGR del 8.28% hasta 2031.
- Por aplicación, los componentes del motor representaron una participación del 33.90 % en 2025, y los componentes estructurales están creciendo a una CAGR del 12.45 % hasta 2031.
- Por canal de distribución, los envíos OEM representaron el 83.85% de los ingresos de 2025, mientras que el mercado de repuestos está aumentando a una CAGR del 7.29% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mexicano de fundición a presión de aluminio para piezas de automoción
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de gigacasting | + 1.5% | Nuevo León, Coahuila, Guanajuato | Mediano plazo (2-4 años) |
| Mandatos de aligeramiento de los fabricantes de equipos originales | + 1.8% | Guanajuato, San Luis Potosí, Nuevo León, Querétaro | Largo plazo (≥ 4 años) |
| Norma de abastecimiento de aluminio del T-MEC | + 1.2% | Coahuila, Nuevo León, Chihuahua, Estado de México | Corto plazo (≤ 2 años) |
| Near-Shoring de cadenas de suministro de nivel 1 | + 1.0% | Nuevo León, Querétaro, Aguascalientes, Coahuila | Mediano plazo (2-4 años) |
| Líneas de fundición sin defectos | + 0.6% | Guanajuato, Nuevo León, San Luis Potosí | Mediano plazo (2-4 años) |
| Valorización de chatarra y refusión | + 0.5% | Nuevo León, Coahuila, Durango | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de gigacasting relacionada con vehículos eléctricos
La Gigafábrica Monterrey de Tesla y la próxima plataforma R2 de Rivian están acelerando el cambio a fundiciones estructurales de una sola pieza que reemplazan docenas de piezas soldadas, reducen la masa del vehículo en kilogramos de dos dígitos y comprimen el tiempo de ensamblaje.[ 1 ]"R2: Fabricación diseñada para superar las expectativas, con el máximo rendimiento, capacidad y calidad", Rivian, stories.rivian.comNuevo León y Coahuila albergan la mayoría de las nuevas instalaciones de gigaprensas, lo que permite a las fundiciones locales plazos de entrega inferiores a 48 horas en plantas estadounidenses. Empresas chinas de primer nivel, como Tuopu Group, consideran a México como una plataforma segura para aranceles, aportando conocimientos técnicos sobre gigaprensas que intensifican la competencia. Las piezas fundidas estructurales, los bajos traseros, las bandejas de baterías y los subchasis delanteros dominan los volúmenes; sin embargo, el precio de 8 a 12 millones de dólares por una celda asistida por vacío restringe la participación a las empresas tradicionales con gran capital. Los primeros en adoptar el sistema están estableciendo tolerancias de referencia por debajo de ±0.3 mm, lo que eleva el listón para las empresas que se mueven más tarde.
El cambio de HPDC está impulsado por los mandatos de aligeramiento de los fabricantes de equipos originales
Los fabricantes de equipos originales (OEM) buscan reducir el peso de toda su flota para ampliar la autonomía de los vehículos eléctricos, lo que impulsa a los proveedores hacia la fundición a presión de alta presión (HPDC) para componentes de pared delgada. La HPDC entrega formas casi finales en menos de 90 segundos, eliminando el mecanizado secundario y manteniendo tolerancias estrictas que el acero estampado no puede igualar. La línea Monterrey más reciente de Nemak combina la asistencia por vacío con la refusión en circuito cerrado para cumplir con los estrictos objetivos de porosidad, estableciendo un referente de rendimiento para el sector. Guanajuato y San Luis Potosí siguen el ejemplo, con nuevas celdas HPDC dimensionadas para rótulas de suspensión, brazos de control y soportes de motor. Dado que el proceso es compatible tanto con piezas del tren motriz tradicionales como con estructuras emergentes de vehículos eléctricos, la HPDC sigue siendo la tecnología principal, incluso a medida que las nuevas rutas cobran impulso.
Regla del 70% del aluminio de América del Norte del T-MEC
El umbral de contenido regional del 70% del pacto comercial entró en vigor en 2025, obligando a las fundiciones mexicanas a obtener palanquilla o chatarra de fundiciones o recicladores de América del Norte.[ 2 ]Por David Bartle, "La industria estadounidense del aluminio insta a la armonización arancelaria del T-MEC", Fastmarkets, fastmarkets.comLas plantas con hornos de refusión internos ahora disfrutan de una ventaja en costos y cumplimiento normativo, mientras que los talleres que dependen de las importaciones se enfrentan a la exposición a aranceles. Coahuila y Nuevo León están atrayendo proyectos de aluminio secundario que cierran el ciclo entre las líneas de estampado de los fabricantes de automóviles y los hornos de fundición a presión. Este ecosistema autónomo reduce los plazos de entrega y la huella de carbono, ambos apreciados por los fabricantes de equipos originales (OEM) globales. La norma, a la vez, protege al sector de la palanquilla asiática de bajo precio, reforzando el poder de fijación de precios de los proveedores que cumplen con las normas.
Near-Shoring de cadenas de suministro de nivel 1
El riesgo geopolítico y los retrasos en los fletes han obligado a los proveedores de primer nivel a reubicar sus programas de fundición de Asia a México, canalizando nuevas inversiones. El campus de Magna en Ramos Arizpe y el nuevo complejo de Xusheng en Coahuila ilustran cómo las grandes empresas globales protegen su exposición arancelaria y, al mismo tiempo, se mantienen a una distancia de transporte por carretera de las plantas de ensamblaje estadounidenses. Nuevo León, Querétaro y Aguascalientes ofrecen talento de ingeniería bilingüe y corredores logísticos Norte-Sur que superan en meses los plazos de entrega marítimos. Sin embargo, la afluencia de personal ejerce presión sobre la mano de obra local y la capacidad de la red eléctrica, lo que convierte la implementación de infraestructura en una prioridad paralela. Para los proveedores capaces de ejecutar, la deslocalización cercana garantiza la cercanía con el cliente y una fiabilidad puntual que las plantas asiáticas tienen dificultades para igualar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio del aluminio | -0.8% | Nuevo León, Coahuila, Estado de México | Corto plazo (≤ 2 años) |
| escasez de mano de obra calificada | -0.7% | Guanajuato, Querétaro, San Luis Potosí, Nuevo León | Mediano plazo (2-4 años) |
| Equipos HPDC de capital intensivo | -0.6% | Nuevo León, Coahuila, Guanajuato | Largo plazo (≥ 4 años) |
| Endurecimiento de la regla de "fundición y colada" | -0.4% | Coahuila, Chihuahua, Nuevo León | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del aluminio está vinculada a los costos de la energía
Los precios spot del aluminio en México fluctúan con los futuros del gas natural, lo que reduce los márgenes cuando los precios del gas se disparan y se aplican contratos de fundición a precio fijo. Si bien las recientes flexibilizaciones arancelarias redujeron los costos del metal en bruto, el país aún depende del aluminio primario importado, lo que deja a las plantas vulnerables a las interrupciones del suministro en la Costa del Golfo. Las reformas del mercado eléctrico que favorecen a las empresas de servicios públicos estatales han elevado las tarifas de energía industrial, añadiendo un segundo factor de costo que escapa al control de las fundiciones. Sin coberturas a largo plazo ni programas de chatarra de ciclo cerrado, las empresas más pequeñas se arriesgan a restricciones de flujo de caja que retrasen la actualización de sus equipos. En respuesta, las empresas más grandes combinan proyectos de eficiencia energética con acuerdos de compra de energía renovable para estabilizar los costos de los insumos a lo largo de varios años.
Escasez de mano de obra cualificada para la fundición a presión 4.0
Una escasez de ingenieros y técnicos en mecatrónica de más del 50% está frenando la adopción de sistemas de inspección basados en IA y gemelos digitales en las fundiciones mexicanas. Universidades y grupos de clústeres han lanzado centros de capacitación específicos, pero el volumen de graduados va a la zaga del auge de los proyectos de automatización. La inflación salarial y la alta rotación de personal dificultan el cumplimiento de los registros de capacitación de la norma IATF 16949, exponiendo a las plantas más pequeñas a riesgos de auditoría. Algunos proveedores de primer nivel ahora cubren puestos con especialistas en el extranjero, lo que aumenta la complejidad de la nómina y las barreras culturales. Hasta que se reduzca la brecha de talento, las limitaciones de capital humano limitarán el crecimiento de la producción, incluso cuando las inversiones en equipos estén completamente financiadas.
Análisis de segmento
Por tipo de proceso: Escala HPDC y momento LPDC
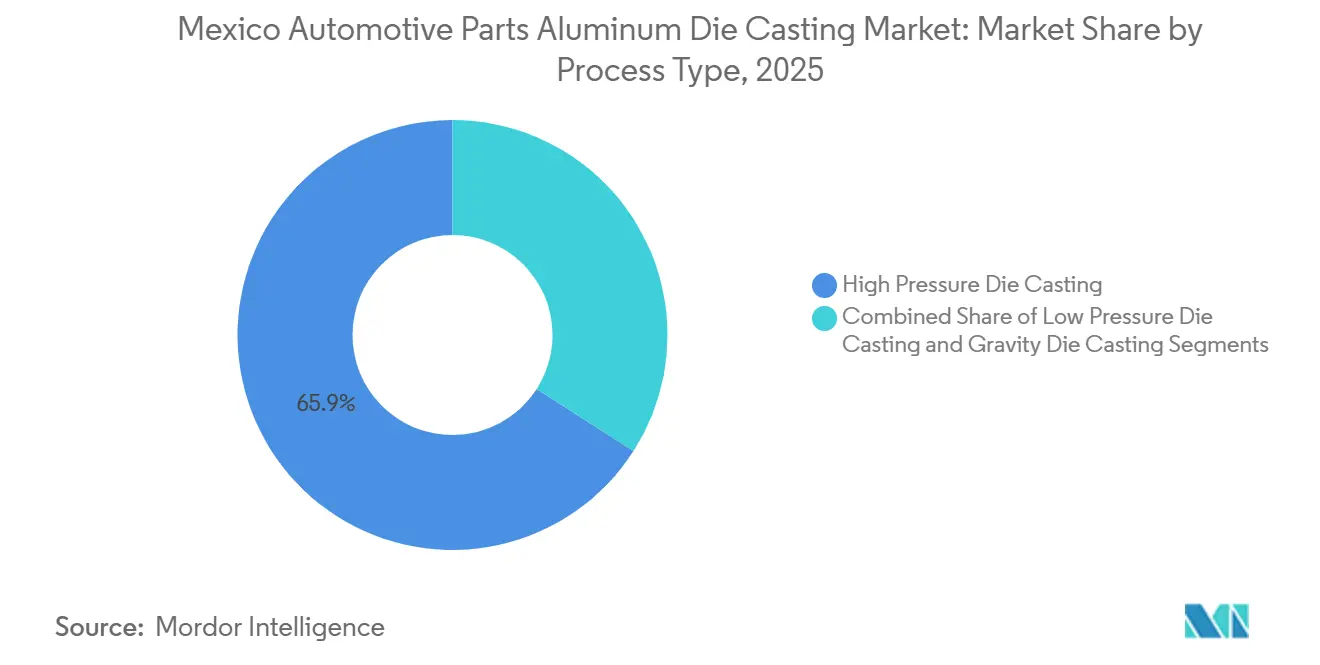
La fundición a presión de alta presión (HPDC) representó el 65.92% del mercado mexicano de fundición a presión de aluminio para autopartes en 2025, consolidando su posición como el proceso predilecto para los programas de motores, transmisiones y chasis. Sus cortos tiempos de ciclo y su capacidad para alcanzar formas casi finales la hacen indispensable para los fabricantes de equipos originales (OEM) orientados al volumen. Las fundiciones confían en su sólido ecosistema de herramientas, su amplia compatibilidad con aleaciones y sus rigurosos controles de calidad para mantener bajas las tasas de rechazo. Gracias a la fácil integración del proceso con el mecanizado y ensamblaje in situ, los proveedores pueden cumplir con sus compromisos de entrega justo a tiempo en las plantas de ensamblaje de ambos lados de la frontera. El predominio de HPDC también refleja las sólidas relaciones entre los fabricantes de automóviles y los fabricantes de herramientas locales, que perfeccionan continuamente los estándares de vida útil de las matrices y el acabado superficial.
La fundición a presión a baja presión es el segmento de proceso de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.51 % hasta 2031, impulsada por la demanda de hermeticidad al vacío en carcasas de baterías y carcasas de motores. Ofrece velocidades de llenado más lentas que minimizan las turbulencias, lo que brinda a los ingenieros la confianza de obtener piezas fundidas sin fugas para los sistemas térmicos de vehículos eléctricos. Las plantas que incorporan celdas LPDC pueden alternar entre componentes estructurales y eléctricos sin necesidad de reacondicionar las líneas HPDC existentes, lo que les otorga la categoría de proveedor preferente en las nuevas plataformas. Los fabricantes de equipos ahora combinan los hornos LPDC con el sistema automatizado de carga de cucharas e inspección por rayos X en tiempo real para acortar la curva de aprendizaje de quienes los adoptan por primera vez. A medida que se profundiza la electrificación, las fundiciones capaces de ejecutar ambos procesos simultáneamente contarán con el catálogo más amplio de soluciones de fundición.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vehículo: predominio del transporte de pasajeros y auge comercial
Los vehículos de pasajeros representaron el 71.91% del mercado mexicano de fundición a presión de aluminio en 2025, lo que refleja el papel del país como centro global de exportación de autos compactos y SUV. Los calendarios de modelos consistentes permiten a las fundiciones prever pedidos de bloques de motor, cajas de engranajes y piezas de suspensión. Los fabricantes de automóviles prefieren proveedores geográficamente cercanos que puedan sincronizar las entregas con líneas de ensamblaje final con una secuencia precisa. A medida que los programas de vehículos ligeros adoptan más aluminio para garantizar la resistencia a impactos y los estándares de ahorro de combustible, la demanda de vehículos de pasajeros mantiene las máquinas HPDC funcionando cerca de su capacidad máxima. La escala duradera de este segmento también consolida el ecosistema de herramientas y mantenimiento que respalda las series especiales más pequeñas.
Los vehículos comerciales representan el uso final de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.28 % hasta 2031, a medida que las flotas electrifican tractores de larga distancia y furgonetas de reparto. Las transmisiones eléctricas añaden una masa significativa a la batería, lo que impulsa a los ingenieros de chasis a sustituir los rieles y travesaños de acero por piezas fundidas de aluminio más ligeras. Los proveedores que certifican piezas de gran sección consiguen contratos con fabricantes de camiones que buscan preservar la carga útil y ampliar la autonomía. Los integradores de primer nivel ya están alineando el tonelaje de prensado y las recetas de aleación para dar servicio tanto a plataformas de Clase 8 como a furgonetas comerciales ligeras desde instalaciones compartidas. Durante el período de pronóstico, un flujo creciente de pedidos comerciales diversificará los ingresos de las fundiciones que antes estaban vinculadas casi por completo a los programas de transporte de pasajeros.
Por aplicación: amplitud del motor y sobretensión estructural
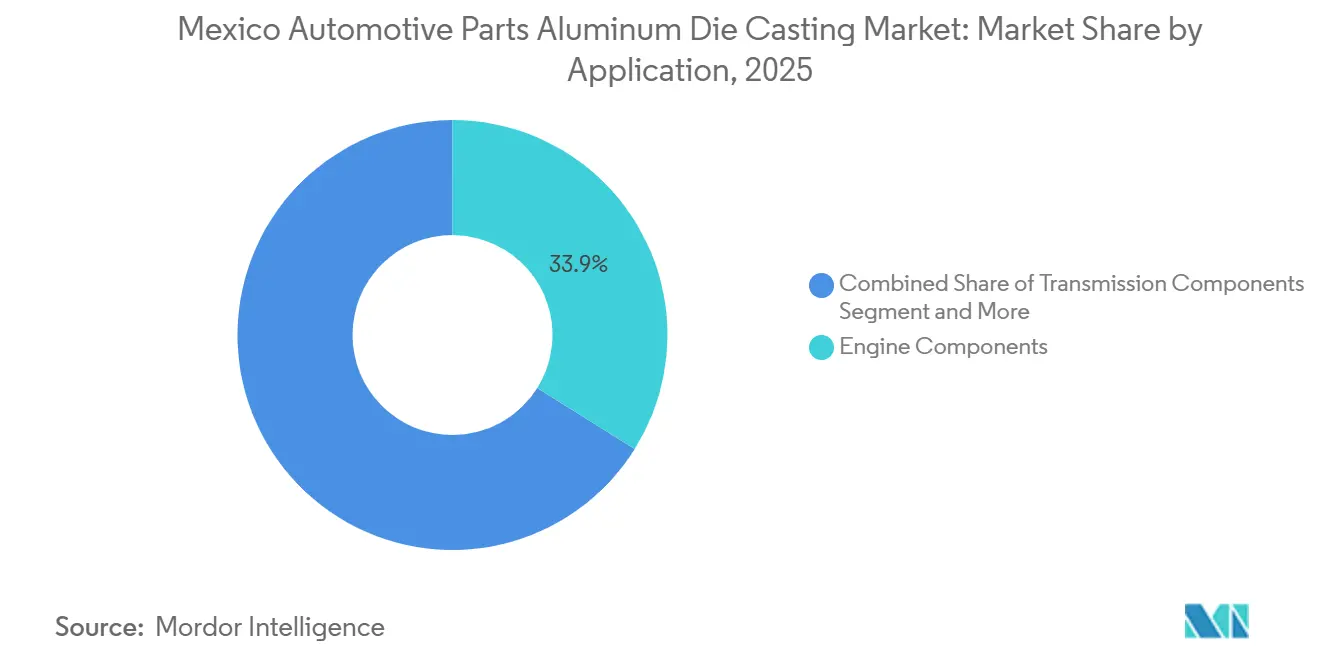
Los componentes de motor representaron el 33.90% del mercado mexicano de fundición a presión de aluminio para autopartes en 2025, lo que subraya la importancia continua de los sistemas de propulsión de combustión interna en los programas de exportación. Las piezas de fundición múltiples por motor, bloques, culatas, cárteres de aceite y aceros de anclaje tienen una gran demanda, incluso con la expansión de la hibridación. Décadas de experiencia en procesos convierten las piezas de motor en una sólida fuente de ingresos para las fundiciones, con centros de mecanizado y laboratorios metalúrgicos consolidados que garantizan tolerancias consistentes. La estrecha colaboración con los equipos de diseño de sistemas de propulsión ayuda a los proveedores a anticiparse a los cambios de aleación y las tensiones térmicas que introducen la turboalimentación y la reducción de tamaño. Este flujo de trabajo consolidado mantiene las piezas de fundición de motor en la gama de productos a largo plazo.
Los componentes estructurales son la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.45 %, a medida que la gigafundición condensa los conjuntos de carrocería soldados en piezas individuales de aluminio. Estas piezas fundidas de gran tamaño y complejidad reducen el número de estaciones de trabajo y optimizan las vías de transmisión de energía en caso de impacto, lo que las convierte en un elemento clave para las nuevas plataformas de vehículos eléctricos. Las fundiciones que invierten en prensas de carga útil de 6,000 toneladas o más y tecnología asistida por vacío se posicionan como preferidas en los contratos de bajos de carrocería y bandejas de batería. El dominio del control de la temperatura de la matriz y el flujo de aleación prolonga la vida útil de las herramientas, lo que reduce el coste total de propiedad tanto para el proveedor como para el fabricante de automóviles. Con el tiempo, se prevé que las piezas estructurales superen a las piezas fundidas para transmisiones como motor de crecimiento distintivo del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: OEM Primacy y Aftermarket Lift
Los envíos de equipo original (OEM) dominaron el mercado mexicano de fundición a presión de aluminio para autopartes, representando un significativo 83.85% de los ingresos totales en 2025. Este auge se debe a las estrictas exigencias de calidad, logística y trazabilidad de los fabricantes de automóviles. Además, los campus integrados que integran los procesos de fundición, mecanizado y subensamblaje han logrado cerrar contratos plurianuales, lo que garantiza una producción constante. La proximidad a las plantas de ensamblaje reduce los inventarios, lo que convierte la puntualidad en un factor diferenciador clave. Los laboratorios metalúrgicos internos y la certificación IATF 16949 consolidan aún más la posición de los proveedores en las listas de fabricantes de equipos originales (OEM). Este canal también financia actualizaciones de prensas que requieren un alto costo, lo que garantiza una actualización tecnológica continua.
El canal de posventa es la ruta de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.29%, a medida que el envejecimiento del parque automotor mexicano y la dinámica arancelaria de Estados Unidos redirigen el abastecimiento desde Asia. Las fundiciones independientes aprovechan herramientas flexibles para entregar carcasas de repuesto, soportes y placas de refrigeración en lotes pequeños con plazos de entrega reducidos. Las plataformas de comercio electrónico y los distribuidores regionales amplían su alcance, ofreciendo piezas fundidas a talleres de reparación y gestores de flotas que exigen una entrega rápida. Dado que los compradores de posventa se centran en la disponibilidad y el ajuste en lugar de las marcas, las líneas de fundición con optimización de costos pueden ganar cuota de mercado sin tener que replicar los protocolos completos de auditoría de los fabricantes de equipos originales (OEM). La diversificación en este canal protege a los proveedores contra el tiempo de inactividad de las plantas de ensamblaje y los cambios de año de fabricación.
Análisis geográfico
Nuevo León alberga el clúster de fundición a presión más maduro del país, con el complejo insignia de Nemak como base y múltiples proveedores de primer nivel que atienden a plantas estadounidenses al otro lado de la frontera con Texas. La proximidad a las carreteras de exportación acorta los plazos de entrega, mientras que una densa red de proveedores ofrece servicios de herramental, tratamiento térmico y acabado superficial dentro de una misma área metropolitana. Los incentivos gubernamentales y las universidades técnicas refuerzan aún más el ecosistema, atrayendo actualizaciones continuas de equipos y líneas piloto para aleaciones de última generación. Como resultado, Nuevo León establece estándares de calidad y automatización que se extienden a las cadenas de suministro nacionales.
San Luis Potosí se perfila como la región de mayor crecimiento, impulsada por la decisión de BMW de localizar el ensamblaje de vehículos eléctricos y por las inversiones de sus proveedores en celdas de fundición con IA. El clúster automotriz del estado se ha asociado con universidades para ofrecer programas de mantenimiento de moldes y programación de PLC, reduciendo la brecha de talento que limita a otras regiones. Los nuevos parques industriales ofrecen conexiones de servicios públicos para prensas de gran tamaño, lo que reduce los plazos de puesta en marcha. Con la planificación de nuevas instalaciones y la expansión de instalaciones abandonadas, San Luis Potosí está posicionado para absorber la demanda que supera la capacidad de los centros más consolidados.
La interacción entre estas dos regiones define el panorama competitivo de México. Nuevo León ofrece profundidad, escala y logística de exportación que atraen a programas OEM globales, mientras que San Luis Potosí proporciona el margen de maniobra para nuevos participantes y procesos avanzados que las plantas más antiguas podrían tener dificultades para modernizar. Los proveedores que operan en ambas ubicaciones pueden protegerse contra las interrupciones locales, distribuyendo el riesgo laboral y de infraestructura. Durante el período de pronóstico, las ampliaciones de capacidad en San Luis Potosí aliviarán la presión sobre Nuevo León; sin embargo, las ventajas de este último como pionero en la integración de gigafundición y refusión deberían preservar su liderazgo.
Panorama competitivo
Cinco empresas, Nemak, Bocar Group, Magna International, Linamar Corporation y GF Casting Solutions, lideran el mercado, pero ninguna lo hace, lo que genera una concentración moderada. Los líderes con integración vertical reciclan la chatarra interna mediante hornos de circuito cerrado, protegiendo los márgenes de las fluctuaciones del aluminio puntual y cumpliendo con los umbrales de abastecimiento del T-MEC. Los sistemas de visión con IA ahora alimentan conjuntos de datos de procesos patentados que refinan los recubrimientos de las matrices y las curvas de inyección, lo que crea barreras de conocimiento para los competidores más pequeños.
Las divisiones estratégicas se basan en el tonelaje de las prensas. Las plantas con capacidad para gigaprensas de ≥ 6,000 toneladas se aseguran contratos estructurales para bajos traseros y bandejas de baterías, mientras que las celdas tradicionales de 1,200 toneladas corren el riesgo de quedar relegadas a trabajos de motores y transmisiones de bajo margen. Las carcasas para la gestión térmica de baterías, los repuestos posventa y la reofusión para piezas estructurales semisólidas ofrecen oportunidades para competidores ágiles. Las empresas chinas Xusheng y Minglida Precision Technology ofrecen instalaciones de gigaprensas llave en mano con un gasto de capital entre un 20 % y un 30 % inferior, pero su relativa falta de experiencia en la norma IATF 16949 limita su penetración en programas críticos para la seguridad.
México enfrenta una persistente escasez de talento, lo que, sin querer, consolida la posición de las empresas consolidadas. Por ejemplo, Nemak y Grupo Bocar han establecido academias internas en colaboración con universidades tecnológicas. Mientras tanto, las empresas independientes más pequeñas se enfrentan a retos de personal, en particular para encontrar programadores de PLC y analistas de gemelos digitales. A medida que la automatización se generaliza, es probable que estos desafíos, tanto en capital como en recursos humanos, consoliden un escenario de "el ganador se lleva la mayor parte" que se extenderá hasta 2031.
Líderes de la industria mexicana de fundición a presión de aluminio para piezas de automóviles
-
Nemak
-
Grupo Bocar
-
Magna International
-
Corporación Linamar
-
Soluciones de fundición GF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Mercedes-Benz presentó su nuevo modelo Clase S y estrenó simultáneamente la tecnología de fundición a presión TURBUDRUCK para la producción en masa de llantas de aleación de aluminio.
- Abril de 2025: FEV, empresa clave en equipos automotrices e industriales, se asoció con 18 socios globales de los sectores automotriz y metalúrgico. Juntos, se embarcaron en el proyecto del consorcio MeGiCast, explorando las posibilidades de la gigafundición para optimizar la producción de carrocerías de vehículos.
Alcance del informe de mercado de fundición a presión de aluminio para piezas de automóviles en México
El informe del mercado de fundición a presión de aluminio de piezas automotrices de México cubre la creciente demanda y adopción de fundiciones a presión de aluminio en el sector automotriz del país, los desarrollos tecnológicos, los últimos desarrollos de productos y las cuotas de mercado de los actores que operan en el mercado.
El mercado mexicano de fundición a presión de aluminio para autopartes se segmenta por tipo de proceso, tipo de vehículo, aplicación y canal de distribución. Por tipo de proceso, el mercado se divide en fundición a presión de alta presión, fundición a presión de baja presión y fundición a presión por gravedad. Por tipo de vehículo, el mercado se divide en vehículos de pasajeros y vehículos comerciales. Por aplicación, el mercado se segmenta en componentes de motor, componentes de transmisión, componentes estructurales, componentes de transmisión, conjuntos de carrocería y otros. Por canal de distribución, el mercado se segmenta en fabricantes de equipos originales (OEM) y posventa. Las previsiones de mercado se proporcionan en términos de valor (USD) y volumen (Unidades).
Por tipo de proceso
| Fundición a presión de alta presión |
| Fundición a presión a baja presión |
| Gravity Die Casting |
Por tipo de vehículo
| Vehículo de pasajeros |
| Vehículos Comerciales |
por Aplicación
| componentes del motor |
| Componentes de transmisión |
| Componentes estructurales |
| Componentes del tren motriz |
| Asambleas del cuerpo |
| Otros |
Por canal de distribución
| OEM |
| Aftermarket |
| Por tipo de proceso | Fundición a presión de alta presión |
| Fundición a presión a baja presión | |
| Gravity Die Casting | |
| Por tipo de vehículo | Vehículo de pasajeros |
| Vehículos Comerciales | |
| por Aplicación | componentes del motor |
| Componentes de transmisión | |
| Componentes estructurales | |
| Componentes del tren motriz | |
| Asambleas del cuerpo | |
| Otros | |
| Por canal de distribución | OEM |
| Aftermarket |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué impulsa el reciente aumento de proyectos de gigafusión de aluminio en México?
Los fabricantes de automóviles están consolidando hasta 70 piezas de acero estampado en fundiciones individuales de aluminio, reduciendo la masa y el tiempo de ensamblaje y al mismo tiempo cumpliendo con las reglas de valor regional del T-MEC.
¿Cuáles son las perspectivas de crecimiento de la fundición a baja presión?
Las celdas de baja presión que abastecen los compartimentos de las baterías y las carcasas de los motores están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 9.51 % hasta 2031, a medida que las arquitecturas de los vehículos eléctricos exigen niveles de porosidad más bajos.
¿Por qué se considera que la mano de obra calificada es un freno para el sector?
Una escasez de más del 50% de ingenieros y técnicos de PLC retrasa la adopción de líneas de producción habilitadas con IA y aumenta la presión salarial, lo que limita la expansión de la capacidad de las tiendas más pequeñas.
¿Qué segmentos están ganando más rápidamente en el canal de posventa?
La demanda de reemplazo es más fuerte para carcasas de transmisión, soportes de suspensión y piezas fundidas de gestión térmica de vehículos eléctricos, ya que la flota de vehículos de México tiene un promedio de 14 años de antigüedad.


