

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
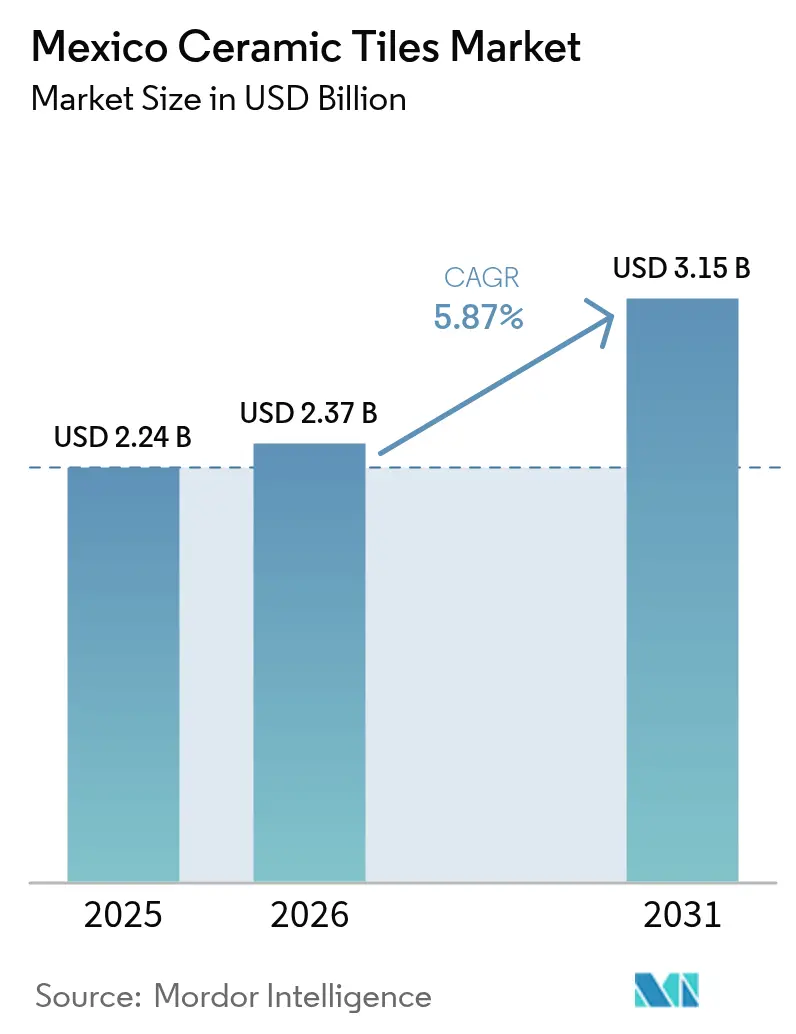
| Tamaño del mercado (2026) | USD 2.37 mil millones |
| Tamaño del mercado (2031) | USD 3.15 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.87% CAGR |
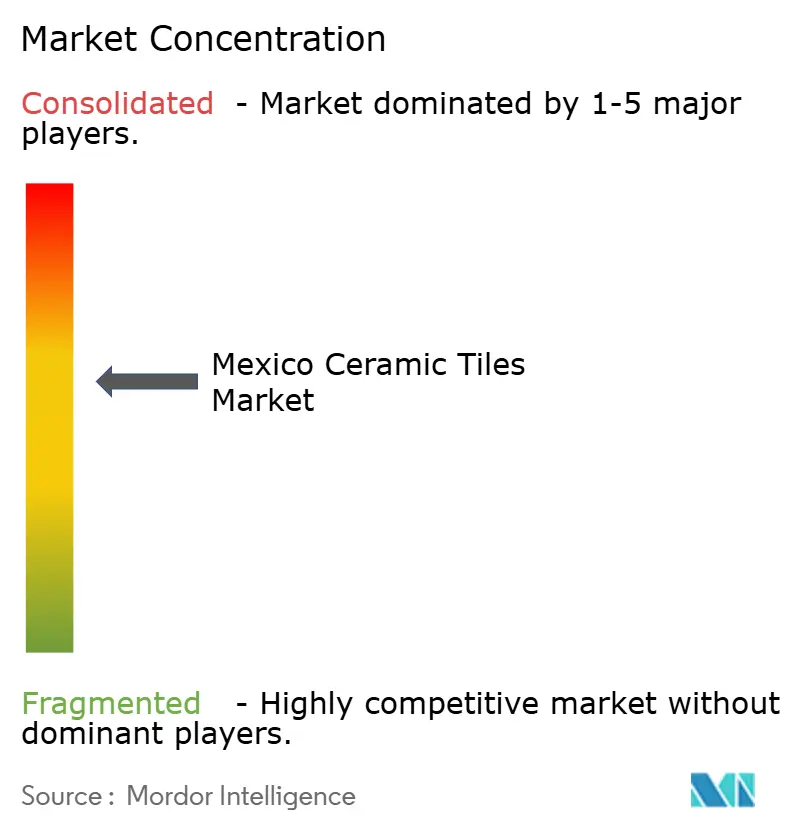
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas cerámicas en México por Mordor Intelligence
El mercado mexicano de baldosas cerámicas alcanzó un valor de USD 2.24 millones en 2025 y se estima que crecerá de USD 2.37 millones en 2026 a USD 3.15 millones para 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.87% durante el período de pronóstico (2026-2031). Los sólidos programas federales de vivienda, la creciente presencia del turismo y el aumento de la capacidad de producción de los productores globales posicionan al mercado mexicano de baldosas cerámicas para un crecimiento constante en volumen durante el período de pronóstico. Las ventajas de costos en pesos mexicanos frente a la oferta asiática, junto con la proximidad a Estados Unidos, continúan atrayendo inversión extranjera directa a los clústeres de fabricación de baldosas en el centro, el Bajío y el norte de México. Las mejoras en eficiencia energética, como los hornos de bajas emisiones de NOx y las pruebas con combustibles alternativos, están comenzando a compensar la volatilidad del gas natural, lo que permite mantener precios competitivos incluso con las fluctuaciones en los costos de los servicios públicos. Las adquisiciones estratégicas, incluida la compra de Vitromex por parte de Mohawk Industries en 2023, señalan una consolidación acelerada que dará forma a la adopción de tecnología y al alcance de la distribución en todo el mercado mexicano de baldosas cerámicas.
Conclusiones clave del informe
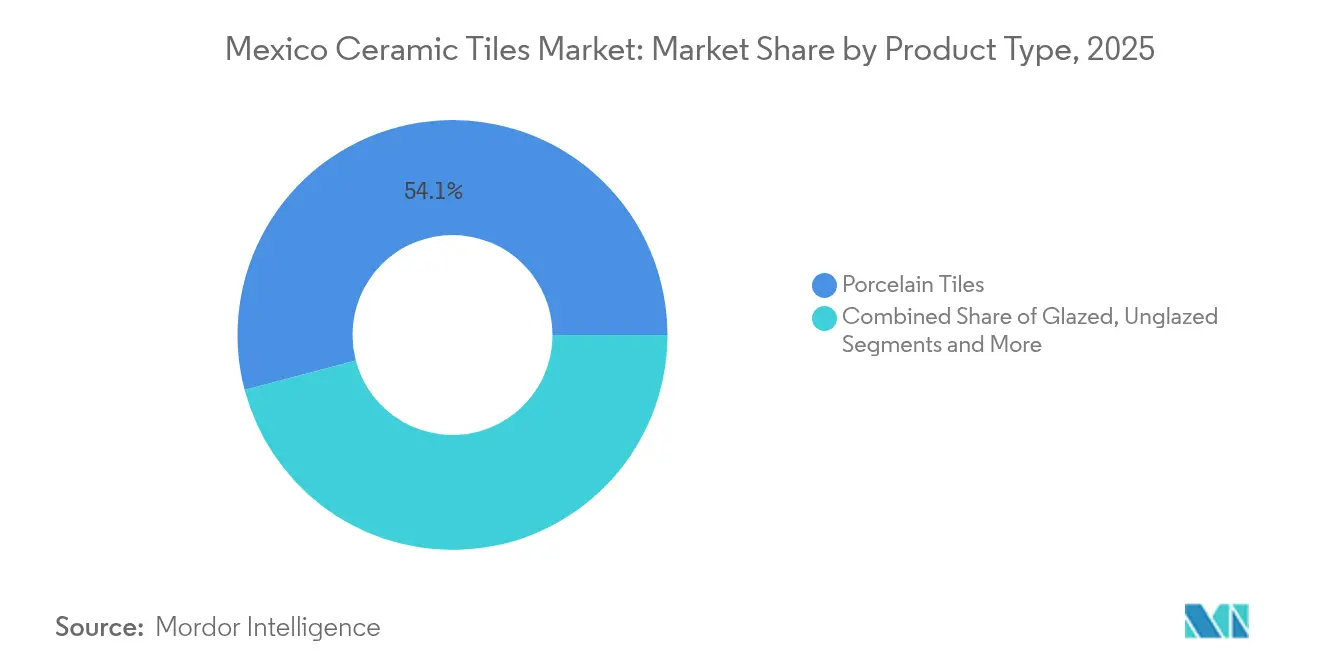
- Por tipo de producto, la porcelana capturó el 54.12% de la participación del mercado de baldosas cerámicas de México en 2025, mientras que se proyecta que las baldosas de mosaico se expandan a una CAGR del 6.55% hasta 2031.
- Por aplicación, las instalaciones de pisos representaron el 60.75% del tamaño del mercado de baldosas cerámicas de México en 2025, mientras que las aplicaciones de pared están creciendo a una CAGR del 5.88% hasta 2031.
- Por usuario final, la construcción residencial representó el 61.05% de los ingresos de 2025 y sigue siendo el segmento de más rápido crecimiento con una CAGR del 6.12% hasta 2031.
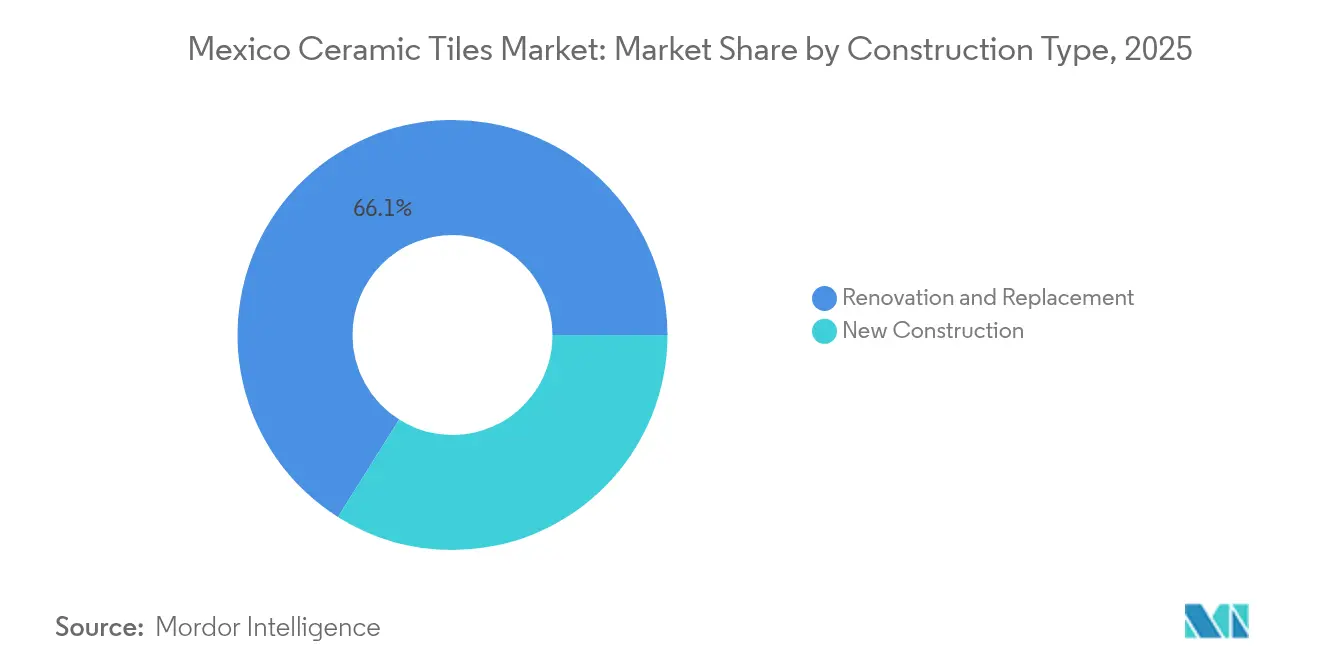
- Por tipo de construcción, la renovación y el reemplazo conservaron el 66.05% de la participación del mercado de baldosas cerámicas de México en 2025, pero la nueva construcción lidera el crecimiento a una CAGR del 6.39% durante el horizonte de pronóstico.
- Por canal de distribución, las tiendas especializadas en azulejos y piedras dominaron con una participación del 41.55 % en 2025, mientras que las ventas minoristas en línea están en camino de una CAGR del 7.28 % hasta 2031.
- Por geografía, el centro de México generó el 36.75% de los ingresos en 2025, pero se prevé que la península de Yucatán registre la expansión regional más rápida, con una CAGR del 6.72%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baldosas cerámicas en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El sólido crecimiento de la construcción residencial se ve impulsado por las iniciativas gubernamentales de vivienda asequible | + 1.2% | Nacional, con concentración en el Centro de México y Estado de México | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por materiales para pisos duraderos y de bajo mantenimiento | + 0.8% | Nacional, con segmentos premium en el Centro de México y la Península de Yucatán | Largo plazo (≥ 4 años) |
| Ampliación de la capacidad de producción nacional reduciendo los costos unitarios y mejorando la disponibilidad | + 1.0% | México central, norte de México, región del Bajío | Mediano plazo (2-4 años) |
| La creciente adopción de la impresión digital por inyección de tinta permite motivos de diseño hiperlocales | + 0.6% | Centro de México, Bajío, con potencial exportador a Norteamérica | Largo plazo (≥ 4 años) |
| El traslado de la producción manufacturera de Asia a México contribuye a la resiliencia de la cadena de suministro de América del Norte | + 0.9% | Norte de México, Bajío, con derrame al centro de México | Largo plazo (≥ 4 años) |
| Las inversiones en auge en el sector hotelero, impulsadas por el crecimiento del turismo, impulsan la demanda de azulejos de primera calidad. | + 0.7% | Península de Yucatán, Baja California, regiones costeras | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Construcción residencial robusta a través de programas federales de vivienda
Las iniciativas federales dirigidas a un millón de viviendas sociales a través del INFONAVIT y la CONAVI crean una demanda base predecible que suaviza las desaceleraciones cíclicas en la construcción residencial privada. A principios de 1, comienza la construcción en 2025 terrenos propiedad del gobierno en 27 estados, lo que aumenta la visibilidad inmediata del volumen para los proveedores de baldosas cerámicas. Las disposiciones ampliadas de arrendamiento social, que prohíben la actualización de saldos para prestatarios desempleados, mejoran la asequibilidad de las hipotecas, ampliando la base de propietarios potenciales. Los bancos de tierras de más de 12 hectáreas garantizan una cartera de proyectos multianual para los desarrolladores, lo que permite plazos de producción más largos y menores costos unitarios para baldosas de gran formato. Dado que las subvenciones priorizan a las poblaciones vulnerables, es probable que los productos esmaltados de gama media sean los más beneficiados, lo que eleva el precio de venta promedio del mercado mexicano de baldosas cerámicas y, al mismo tiempo, preserva la asequibilidad.
Creciente preferencia por suelos duraderos y de bajo mantenimiento
Los hogares urbanos están optando por soluciones de superficie dura que resistan el alto tránsito, la humedad y la limpieza en espacios reducidos. Los productos cerámicos con esmaltes antimicrobianos presentados por Mohawk Industries responden directamente a la mayor conciencia sobre la higiene en los interiores pospandémicos [1]. Fuente: Mohawk Industries, “Antimicrobial Tile Portfolio”, mohawkindustries.com. Los operadores de hostelería también se inclinan por el porcelanato con acabado mate que disimula las marcas y mantiene la uniformidad visual en pasillos de alta ocupación. Las líneas de impresión digital ahora replican las vetas de la piedra natural y los motivos artesanales sin la carga de mantenimiento de los materiales porosos, lo que amplía la cuota de mercado de la cerámica frente a la madera de ingeniería. Estos cambios en el estilo de vida, en conjunto, añaden 0.8 puntos porcentuales a la CAGR prevista para el mercado mexicano de baldosas cerámicas.
Impresión digital por inyección de tinta para diseños localizados
Las plataformas de inyección de tinta permiten una rápida rotación de diseños que evocan patrones indígenas y paletas de colores regionales en tiradas pequeñas, algo que la serigrafía tradicional no podía ofrecer de forma rentable. La colaboración MANUFACTURA–Uriarte Talavera integra impresoras 3D para aumentar la profundidad de los patrones, preservando al mismo tiempo los esmaltes artesanales, lo que amplía el atractivo exportador de los azulejos de pared de estilo tradicional. Los cabezales de impresión flexibles reducen los gastos de configuración, lo que anima a los productores a perseguir proyectos de nicho en el sector hotelero que buscan piezas personalizadas y llamativas. Los plazos de entrega más cortos también ayudan a los convertidores mexicanos a reaccionar a los cambios en la moda estadounidense sin tener un inventario excesivo. El resultado es un aumento de 0.6 puntos porcentuales en la tasa de crecimiento anual compuesta (TCAC) a largo plazo para el mercado mexicano de azulejos cerámicos, ya que los productos diferenciados generan márgenes saludables.
El traslado de la deslocalización de Asia a México
México atrajo USD 43.9 mil millones de IED en 2023, gran parte de ella destinada a la realineación de la cadena de suministro fuera de Asia, reforzando la necesidad de insumos locales de materiales de construcción [2] Fuente: Expansión, “Nearshoring: México capta 43.9 mmd de IED,” expansion.mx . Los proveedores automotrices que se agrupan en el Bajío requieren pisos de producción, comedores y viviendas para trabajadores, cada uno de los cuales exige baldosas de piso de alta durabilidad. Los fabricantes de baldosas obtienen una ventaja del 35% en el costo de llegada frente a los exportadores chinos en el suroeste de EE. UU., abriendo canales de venta bilaterales para plantas en Coahuila y Nuevo León. La ubicación conjunta de fábricas de baldosas y componentes reduce las emisiones de viaje, alineándose con las métricas de sostenibilidad de los OEM que cada vez más influyen en los premios a proveedores. A medida que estas instalaciones entran en funcionamiento, contribuyen con 0.9 puntos porcentuales a la perspectiva de crecimiento compuesto del mercado mexicano de baldosas cerámicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad en los precios del gas natural eleva los gastos operativos de los hornos | -0.8% | Nacional, con mayor impacto en el centro de México y los centros manufactureros del norte | Corto plazo (≤ 2 años) |
| Competencia de baldosas de vinilo de lujo y alternativas de madera de ingeniería | -0.6% | Nacional, con segmentos premium en las regiones Centro y Norte de México | Mediano plazo (2-4 años) |
| Las restricciones regionales por escasez de agua obstaculizan la extracción y el procesamiento de arcilla | -0.5% | Norte de México, Centro de México, con preocupaciones emergentes en la región del Bajío | Largo plazo (≥ 4 años) |
| Las fluctuaciones del tipo de cambio del peso impactan los costos de los materiales de vidriería importados | -0.4% | Nacional, siendo los fabricantes orientados a la exportación del norte de México y Baja California los más afectados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del gas natural aumenta los costos de los hornos
La producción de baldosas cocidas consume entre el 25 y el 35 % de la energía de su fábrica en hornos, lo que hace que los costos de entrega sean vulnerables a los picos del mercado spot en las tarifas del gas natural. Las tarifas industriales mexicanas fluctúan junto con los contratos denominados en pesos, lo que complica la presupuestación para las expansiones de capacidad. El cambio de Pamesa a proveedores de gas alternativos generó ahorros anuales de entre 85 y 90 millones de euros, lo que demuestra que la agilidad en las adquisiciones puede mitigar el riesgo del combustible. La investigación sobre la combustión asistida con metanol indica una reducción del 17.4 % en el tiempo de cocción y menores emisiones de CO₂, lo que ofrece una cobertura a largo plazo contra las fluctuaciones de los combustibles fósiles [3] Fuente: MDPI, “Energy Savings in Methanol-Fired Kilns”, mdpi.com. Hasta que tales conversiones se generalicen, la volatilidad del gas reduce en 0.8 puntos porcentuales el crecimiento del mercado de baldosas cerámicas de México a corto plazo.
Competencia de baldosas de vinilo de lujo y madera de ingeniería
Los bajos costos de instalación y los formatos de clic permiten que el LVT se amplíe en renovaciones con presupuesto ajustado, especialmente en ciudades fronterizas del norte con influencia del diseño estadounidense. La decisión de Mohawk de incorporar la producción de LVT junto con la cerámica en su complejo de Mexicali destaca una estrategia de diversificación defensiva. La cerámica conserva claras ventajas en cocinas con tendencia a la humedad y zonas de hostelería con mucho tráfico, pero la diferencia de precios puede incitar a los consumidores a sacrificar la durabilidad. Los minoristas están combinando bases y adhesivos de secado rápido con el LVT, lo que reduce el costo de instalación por metro cuadrado en comparación con la cerámica esmaltada de gama baja. En consecuencia, las superficies alternativas reducen en 0.6 puntos porcentuales la tasa de crecimiento anual compuesta (TCAC) proyectada para el mercado mexicano de baldosas cerámicas.
Análisis de segmento
Por tipo de producto: La resistencia de la porcelana se une al auge del mosaico
Las baldosas de porcelana representaron el 54.12% del mercado mexicano de baldosas cerámicas en 2025, gracias a su alta resistencia a la abrasión y a sus ofertas de gran formato que se alinean con el diseño minimalista moderno. Los productos de mosaico, aunque de menor volumen unitario, registran una tasa de crecimiento anual compuesta (TCAC) del 6.55% hasta 2031, ya que los hoteles boutique y los baños residenciales premium especifican patrones intrincados que antes estaban reservados para cortes artesanales. Se prevé que el mercado mexicano de baldosas cerámicas de porcelana alcance los 1.71 millones de dólares para 2031, gracias a las mejoras en las líneas de inyección de tinta que amplían las variantes de imitación madera y terrazo sin sacrificar la estabilidad dimensional. Las categorías decorativas y artesanales atraen a arquitectos que buscan auténticos motivos mexicanos, aprovechando los esmaltes estilo Talavera y los acabados texturizados para diferenciar los vestíbulos de los hoteles. Las pastas de porcelana sin acabado también están ganando terreno en instalaciones exteriores, donde el índice de deslizamiento y el rendimiento de congelación y descongelación son fundamentales para el cumplimiento de la garantía.
Los hornos de cocción rápida en la planta de Dal-Tile Mexicali aumentan la producción de porcelana, manteniendo la intensidad energética por debajo de los estándares regionales, lo que subraya las mejoras de eficiencia que refuerzan el liderazgo del segmento. Mosaic alcanza sus objetivos de CAGR principalmente gracias a láminas de piso de ducha de valor agregado y paredes decorativas que se venden a precios premium por metro cuadrado. A medida que se amplían los catálogos de productos, los distribuidores de azulejos combinan piezas de acabado y cenefas, lo que aumenta el valor promedio de las transacciones. Los proveedores de porcelana están incorporando acabados antimicrobianos que prometen una higiene superficial de por vida, un atributo que los proyectos hospitalarios destacan en las licitaciones. En general, la porcelana sigue siendo el pilar del mercado mexicano de azulejos cerámicos, pero los mosaicos proporcionan un aumento gradual en el margen hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: Dominancia del suelo equilibrada por el impulso de la pared
Los pisos representaron el 60.75% de los ingresos en 2025, ya que los constructores siguen optando por superficies duraderas y de bajo mantenimiento para zonas residenciales de alto tráfico y áreas comunes comerciales. Se proyecta que el mercado mexicano de baldosas cerámicas para pisos supere los USD 1.91 mil millones para 2031, incluso con una tasa de crecimiento anual compuesta (TCAC) del 5.88% en el mismo período. La resistencia a la humedad y a los impactos mantiene a los pisos cerámicos arraigados en cocinas y pasillos, desplazando a las soluciones laminadas que se hinchan con los derrames. Los azulejos de pared están ganando terreno con paneles decorativos en hoteles y condominios urbanos, que buscan texturas y toques de color que la pintura no puede ofrecer. Las tecnologías de impresión digital permiten murales envolventes sin costuras y detalles metálicos que impulsan la premiumización del segmento de paredes.
Los avances en losas rectificadas de gran formato están reduciendo las juntas de lechada en las paredes, mejorando la estética y facilitando los procesos de limpieza que exigen los operadores hoteleros. Los pisos siguen liderando los ciclos de reemplazo en los programas de vivienda pública gracias a sus tamaños estandarizados que agilizan la logística de adquisición. No obstante, los morteros de fraguado rápido ahora permiten la aplicación de lechada en paredes el mismo día, lo que facilita las instalaciones verticales para los contratistas e impulsa las tasas de crecimiento. Las fachadas exteriores y los sistemas de revestimiento ventilado ofrecen nuevas superficies para la porcelana orientada a paredes, especialmente en regiones costeras cálidas que buscan amortiguación térmica. En general, los pisos se mantienen como líderes en volumen, pero las paredes generan un crecimiento de ingresos más rápido en el mercado mexicano de baldosas cerámicas.
Por usuario final: La amplitud residencial mantiene un doble impulso
Los proyectos residenciales representaron el 61.05% del valor de mercado en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.12%, impulsada por la cartera de construcción de viviendas del gobierno federal y la formación de familias urbanas. El mandato de 500,000 unidades del INFONAVIT garantiza volúmenes de cerámica de referencia en todos los niveles económicos, canalizando la demanda hacia baldosas esmaltadas de brillo medio con alta resistencia al deslizamiento. Los compradores comerciales, en particular hoteles y centros comerciales, priorizan la porcelana premium con tasas de absorción de agua inferiores al 0.5% que minimizan el mantenimiento. Los complejos sanitarios se inclinan por paneles de pared antimicrobianos, mientras que los centros educativos especifican baldosas de alto albedo para reducir los costos de iluminación artificial. Los centros de transporte emplean adoquines extragruesos para mayor durabilidad en las explanadas, creando un nicho estable en formatos de grado industrial.
Las remodelaciones de cocinas y baños residenciales representan más de la mitad de las unidades del segmento de renovación, lo que impulsa un flujo constante de clientes para losas de 30×60 cm y 60×60 cm. No obstante, el valor comercial supera el precio por metro cuadrado gracias a losas y mosaicos de gran formato con precios considerablemente superiores. La recuperación del sector hotelero a la ocupación previa a 2020 recuperó los presupuestos de inversión para terrazas de piscina estilo resort y bares en azoteas que exigen cerámica antideslizante. Los promotores de oficinas incorporan porcelana pulida en los detalles del vestíbulo que imitan las vetas del mármol sin el coste ni el mantenimiento de la piedra natural. Esta estructura de doble motor asegura un volumen equilibrado y flujos de margen en el mercado mexicano de baldosas cerámicas.
Por tipo de construcción: el volumen de renovación se combina con la velocidad de construcción nueva
La renovación y el reemplazo representaron el 66.05% de los ingresos de 2025, ya que el parque inmobiliario envejecido de México se renueva cada ocho a diez años. Sin embargo, la construcción nueva está creciendo más rápido (6.39% CAGR) gracias a la vivienda pública y la deslocalización de campus industriales. Los subsidios gubernamentales para compradores de primera vivienda amplían los grupos de elegibilidad, canalizando importantes pedidos de cerámica hacia urbanizaciones nuevas. Los parques industriales anunciados en Coahuila y Querétaro incorporan pisos de planta, dormitorios y acondicionamiento de cafeterías, cada uno con superficies duras que cumplen con las normas ISO antideslizantes. La actividad de renovación se mantiene resiliente, con mosaicos premium y azulejos rectificados para paredes, favorecidos en las renovaciones de baños que priorizan la rápida ocupación.
Los compuestos autonivelantes de secado rápido reducen el tiempo de inactividad en las renovaciones ocupadas, lo que hace que los reemplazos de cerámica sean menos disruptivos y conservan su participación en comparación con los sistemas LVT flotantes. Las torres residenciales de gran altura de nueva construcción en la Ciudad de México emplean fachadas de porcelana ligera para cumplir con los requisitos de carga sísmica sin exceder los límites estructurales. El Programa para el Desarrollo del Istmo de Tehuantepec introduce estructuras de parques industriales que requerirán pisos de fábrica de gran formato, lo que extiende el volumen de cerámica a los estados del sur que históricamente han tenido poca cobertura de azulejos. El crecimiento de las renovaciones se modera a mediados de la década, a medida que concluye la mayor parte de las remodelaciones pospandemia, pero los ciclos continuos de actualización de diseño mantienen intactos los volúmenes base. De esta manera, el mercado mexicano de azulejos cerámicos equilibra el flujo constante de renovaciones con el vigoroso crecimiento de la nueva construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las tiendas lideran, el comercio electrónico se acelera
Las tiendas especializadas de azulejos y piedra mantuvieron una participación del 41.55 % en 2025 gracias a las exhibiciones táctiles de productos, la consultoría de diseño y la venta de accesorios para proyectos. El comercio electrónico, con una tasa de crecimiento anual compuesta (TCAC) del 7.28 %, se beneficia de las aplicaciones de visualización de espacios virtuales que refuerzan la confianza del consumidor en las opciones online. Las grandes cadenas de mejoras para el hogar captan el interés del cliente por bricolaje mediante promociones de fin de semana y paquetes de instalación en un día dirigidos a propietarios de viviendas de nivel inicial. La venta directa a contratistas aprovecha los descuentos por volumen y la entrega justo a tiempo a las principales instalaciones comerciales, lo que minimiza el inventario in situ y la presión de capital para los constructores. Los modelos híbridos omnicanal —muestreo online con recogida en tienda física— están reduciendo la brecha de conveniencia y aumentando las tasas de conversión online.
Las salas de exhibición de realidad virtual, gestionadas por minoristas líderes, permiten a los usuarios experimentar las texturas de las superficies de las baldosas mediante accesorios con retroalimentación háptica, reduciendo así la deficiencia sensorial que antes dificultaba las ventas digitales. Los socios logísticos ahora ofrecen carretillas elevadoras equipadas con transpaletas que entregan directamente en los elevadores de obra de gran altura, eliminando un punto clave de fricción para los pedidos de palés en línea. Los banners de centros de artículos para el hogar son ejemplos de códigos QR de escaneo y compra que dirigen a los compradores a la gama completa de SKU en línea, recuperando la amplitud del surtido sin ampliar el espacio en los estantes. Los portales para contratistas integran fichas técnicas y calculadoras de adhesivos, acortando el tiempo de preparación de ofertas y reforzando la fidelidad. En conjunto, las innovaciones en la distribución garantizan que el mercado mexicano de baldosas cerámicas se mantenga al día con la evolución de los hábitos de compra.
Análisis geográfico
El centro de México generó el 36.75% de sus ingresos de 2025 gracias a la densidad de población, las sólidas redes logísticas y los consolidados clústeres de producción, anclados en las operaciones emblemáticas de Grupo Lamosa. Los subsidios gubernamentales para vivienda, dirigidos a comunidades vulnerables en el este del Estado de México, mantienen un flujo constante de azulejos en proyectos periurbanos, a la vez que aprovechan las materias primas cercanas. Las carreteras centrales y los ramales ferroviarios agilizan los envíos a la costa y la frontera norte, manteniendo los recargos de flete por debajo del 5% del valor de la factura en los pedidos transregionales. La experiencia local en hornos también respalda las asignaciones de exportación al Cinturón del Sol de EE. UU., lo que refuerza las tasas de utilización de las fábricas incluso con fluctuaciones en la demanda interna. Con el Plan México impulsando un aumento del 15% en el contenido de fabricación local, el centro de México se mantiene como el centro del mercado de azulejos cerámicos en México.
El norte de México disfruta de ventajas estructurales gracias a su proximidad con compradores estadounidenses y a una ola de actividad de nearshoring que ha duplicado los anuncios de plantas de componentes automotrices desde 2023. Los parques industriales en Coahuila ofrecen tarifas reducidas de electricidad y agua a productores con alto consumo energético, lo que motiva a los fabricantes de cerámica a expandir la cobertura de sus hornos junto con las instalaciones de sus proveedores. Las rutas transfronterizas de transporte entregan envíos puntuales de porcelana de gran formato a distribuidores en Texas, Arizona y California en 48 horas, superando los plazos de entrega estándar asiáticos en más de seis semanas. La volatilidad del peso puede comprimir los márgenes de exportación; sin embargo, muchas fábricas se cubren con flujos de ingresos en dólares estadounidenses, lo que estabiliza los flujos de efectivo para la reinversión. De esta forma, el norte de México consolida su papel como motor de exportación del mercado mexicano de baldosas cerámicas.
La macrorregión del Bajío, que abarca Guanajuato, Querétaro y San Luis Potosí, capta aproximadamente la mitad de la inversión extranjera directa (IED) automotriz y una proporción emergente del ensamblaje aeroespacial. Ambos sectores impulsan la demanda de baldosas industriales y acabados para viviendas. Los corredores de carga que conectan el Bajío con el 80% del mercado nacional en un radio de tres horas refuerzan su atractivo como encrucijada de distribución. La mano de obra calificada, impulsada por programas vocacionales que apoyan la pintura automotriz, se traduce en la aplicación precisa de esmaltes y el mantenimiento de líneas de inyección de tinta. Las sinergias entre los clústeres reducen la escasez de componentes y el tiempo de inactividad, creando un ciclo virtuoso para la producción de cerámica. De esta manera, el Bajío aporta una contribución equilibrada, tanto nacional como de exportación, al mercado mexicano de baldosas cerámicas.
Análisis de la cadena de valor
Las materias primas (arcillas, feldespato, arena de sílice y aditivos) se obtienen de yacimientos nacionales y se procesan para convertirlas en barbotina y polvo secado por aspersión, antes de prensarlo, secarlo, esmaltarlo y cocerlo en horno. Posteriormente, se clasifican, paletizan y envasan. Las grandes empresas mexicanas suelen integrar verticalmente la extracción, la preparación de la pasta cerámica y el esmalte, la fabricación y la comercialización, lo que contribuye a estabilizar la disponibilidad de insumos y a reducir los plazos de entrega para los clientes nacionales y los programas de exportación.
En la fase posterior de la cadena de suministro, el producto se distribuye a través de minoristas especializados en azulejos y piedra, cadenas de mejoras para el hogar, canales de venta directa a contratistas y constructores, y puntos de venta propios o franquiciados del fabricante. La modernización de la cadena de suministro se evidencia en la automatización de las fábricas y las herramientas de planificación; por ejemplo, Interceramic optimiza su cadena de suministro mediante planificación y optimización avanzadas, y Cesantoni incorpora el empaquetado automatizado al final de la línea de producción en su planta de Zacatecas desde febrero de 2025 para mejorar el flujo logístico y la presentación. La proximidad a la frontera con Estados Unidos favorece la distribución orientada a la exportación desde el norte de México, mientras que organismos comerciales como TCNA México y la documentación sobre desempeño y sostenibilidad (por ejemplo, los marcos EPD comúnmente utilizados en Norteamérica) definen las especificaciones técnicas y las prácticas de cumplimiento a lo largo de toda la cadena.
Panorama competitivo
El mercado mexicano de baldosas cerámicas muestra una concentración moderada, con líderes nacionales que aprovechan redes de distribución establecidas mientras que los actores internacionales buscan adquisiciones estratégicas para capturar participación de mercado. Grupo Lamosa capitaliza el abastecimiento verticalmente integrado de arcilla y esmalte, optimizando costos y asegurando niveles de servicio para grandes contratos de vivienda. La adquisición de Vitromex por parte de Mohawk Industries en 2023 duplicó su presencia nacional, otorgándole una mayor penetración en los canales de construcción y generando una competencia intensificada en el desarrollo de productos [4] Fuente: Mohawk Industries, “Adquisición de Vitromex en 2023”, mohawkindustries.com. . Dal-Tile se diferencia a través de la logística de doble sitio en EE. UU. y México y superficies antideslizantes StepWise patentadas que cumplen con los estándares ANSI A326.3 sin comprometer el brillo. Pamesa establece un referente en el control de costos de energía al renegociar contratos de suministro de gas y pilotar la cocción con metanol, ofreciendo un modelo de rentabilidad para pares que lidian con la volatilidad de los servicios públicos.
La transformación digital se está desplegando a medida que los productores implementan sensores IoT en hornos de rodillos para monitorear los gradientes de temperatura y anticipar las necesidades de mantenimiento antes de costosas paradas. Los estudios de diseño con realidad aumentada en las principales salas de exhibición impulsan la interacción del consumidor, permitiendo visualizaciones en tiempo real de la distribución de los planos de planta utilizando referencias de referencia de azulejos extraídas de inventarios en tiempo real. Los imperativos de sostenibilidad orientan la I+D hacia cuerpos con contenido reciclado y fritas bajas en plomo, anticipando estándares ambientales más estrictos. Los nuevos participantes se centran en nichos artesanales y decorativos, aprovechando la rica herencia de México para atraer a clientes de la hostelería premium. Mientras tanto, la presión competitiva de los LVT mantiene viva la competencia de precios en las gamas residenciales de nivel básico, impulsando a los líderes cerámicos a priorizar los recubrimientos de valor añadido y las garantías de por vida.
Las colaboraciones estratégicas, tanto en las fases iniciales como finales, están transformando el poder de negociación; por ejemplo, los proveedores de hornos se asocian con fabricantes de azulejos para codesarrollar quemadores compatibles con hidrógeno, compartiendo costos de I+D y acelerando las hojas de ruta hacia la descarbonización. Las alianzas de distribución con cadenas de centros para el hogar permiten una penetración a nivel nacional sin un capital excesivo inmovilizado en puntos de venta especializados. Los productores están experimentando con modelos de franquicia para boutiques monomarca en ciudades secundarias, captando a consumidores con aspiraciones que modernizan sus cocinas y baños. Las plataformas de exportación siguen siendo cruciales, ya que la demanda estadounidense representa casi una cuarta parte de los envíos de azulejos mexicanos, lo que impulsa a las fábricas a certificarse según los estándares norteamericanos del TCNA. En general, la inversión tecnológica, la cobertura energética y la innovación en el canal sustentan la dinámica competitiva del mercado mexicano de azulejos cerámicos.
Líderes de la industria de azulejos cerámicos en México
Grupo Lamosa SAB de CV
Interceramic Inc.
Vitromex
Corporación Dal-Tile
Cesantoni SA de CV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: Grupo Lamosa confirmó el inicio de la construcción de una nueva megaplanta de baldosas cerámicas de alta productividad en Tlaxcala. El proyecto impulsa la producción nacional y genera economías de escala que pueden mejorar la rentabilidad de los formatos de gran volumen utilizados en programas de vivienda y renovación.
- Marzo de 2025: Vitromex amplió su catálogo con una nueva línea de formatos de 22x60 cm, que incluye las series Carranza, Robur y Morandi. Esta ampliación de formatos amplía la cobertura de especificaciones para la remodelación residencial y comercial ligera, donde los tamaños estandarizados simplifican la instalación y la planificación de inventario para los distribuidores.
- Febrero de 2024: Dal-Tile finalizó la adquisición de la planta de Ceramica San Lorenzo en Mexicali, incorporando capacidad de producción de porcelana mediante impresión por inyección de tinta para satisfacer la demanda de la costa oeste de Estados Unidos. Esta adquisición aumenta la flexibilidad de la cadena de suministro transfronteriza y refuerza la presión competitiva en cuanto a plazos de entrega y variedad de productos para los fabricantes que abastecen tanto a México como a los canales de exportación.


Alcance del informe del mercado de baldosas cerámicas en México
Las baldosas cerámicas están hechas de arena, productos naturales y arcilla, y una vez que se moldean en una forma, se cuecen en un horno. Las baldosas cerámicas son duraderas, resistentes al agua, la humedad y el fuego, y económicas en comparación con otros productos para pisos. En el informe se cubre un análisis de antecedentes completo del mercado mexicano de baldosas cerámicas, que incluye una evaluación del mercado matriz, las tendencias emergentes en los segmentos y mercados regionales, y cambios significativos en la dinámica del mercado y una descripción general del mercado. El informe también ofrece una evaluación cualitativa y cuantitativa mediante el análisis de datos recopilados de analistas de la industria y participantes del mercado en varios puntos clave de la cadena de valor.
El mercado mexicano de baldosas cerámicas está segmentado por producto (esmaltado, porcelánico, resistente a rayones y otros productos), por aplicación (pisos, revestimientos y otras aplicaciones), por tipo de construcción (nueva construcción, reemplazo y renovación), Y Por Usuario Final (Residencial Y Comercial). El tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por tipo de producto
| Azulejos de porcelana |
| Azulejos de cerámica esmaltada |
| Azulejos de cerámica sin esmaltar |
| Azulejos de mosaico |
| Otros (decorativos, estampados, hechos a mano) |
por Aplicación
| Floor |
| Pared |
| Techos |
Por usuario final
| Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) |
| Espacios Comerciales | |
| Oficinas e Instituciones | |
| Sector Sanitario | |
| Instalaciones Educativas | |
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | |
| Otros usuarios comerciales |
Por tipo de construcción
| Nueva construcción |
| Renovación y reemplazo |
Por canal de distribución
| Tiendas especializadas de azulejos y piedras |
| Tiendas de mejoras para el hogar y bricolaje |
| Ventas en línea |
| Ventas directas a contratistas |
Por geografía
| El centro de México |
| Norte de México |
| Oeste/Bajío |
| Sur de México |
| Península de Yucatán |
| Baja California |
| Por tipo de producto | Azulejos de porcelana | |
| Azulejos de cerámica esmaltada | ||
| Azulejos de cerámica sin esmaltar | ||
| Azulejos de mosaico | ||
| Otros (decorativos, estampados, hechos a mano) | ||
| por Aplicación | Floor | |
| Pared | ||
| Techos | ||
| Por usuario final | Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) | |
| Espacios Comerciales | ||
| Oficinas e Instituciones | ||
| Sector Sanitario | ||
| Instalaciones Educativas | ||
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | ||
| Otros usuarios comerciales | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación y reemplazo | ||
| Por canal de distribución | Tiendas especializadas de azulejos y piedras | |
| Tiendas de mejoras para el hogar y bricolaje | ||
| Ventas en línea | ||
| Ventas directas a contratistas | ||
| Por geografía | El centro de México | |
| Norte de México | ||
| Oeste/Bajío | ||
| Sur de México | ||
| Península de Yucatán | ||
| Baja California | ||


Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de baldosas cerámicas en México en 2026?
Se sitúa en 2.37 millones de dólares y se espera que ascienda a 3.15 millones de dólares en 2031.
¿Qué tipo de producto lidera las ventas en México?
Las baldosas de porcelana representan el 54.12% de los ingresos de 2025 gracias a su durabilidad y versatilidad de diseño.
¿Cuál es el mercado regional de más rápido crecimiento?
Se proyecta que la Península de Yucatán se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 6.72% hasta 2031 gracias a las inversiones turísticas.
¿Cómo se comportan los canales online en la distribución de tile?
El comercio electrónico es el canal de más rápida expansión, con una CAGR del 7.28 %, a medida que las herramientas de visualización virtual ganan terreno.
¿Qué segmento se beneficia más de los programas federales de vivienda?
La categoría de usuario final residencial, que ya posee una participación del 61.05%, recibe un volumen constante de las iniciativas de vivienda social.
¿Qué riesgos podrían frenar el crecimiento del mercado?
Los precios volátiles del gas natural y la competencia de las alternativas de baldosas de vinilo de lujo podrían reducir la CAGR agregada en 1.4 puntos porcentuales.
Última actualización de la página:



