

Tamaño y participación en el mercado de logística de cadena de frío de México
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 7.39 mil millones |
| Tamaño del mercado (2031) | USD 9.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.90% CAGR |
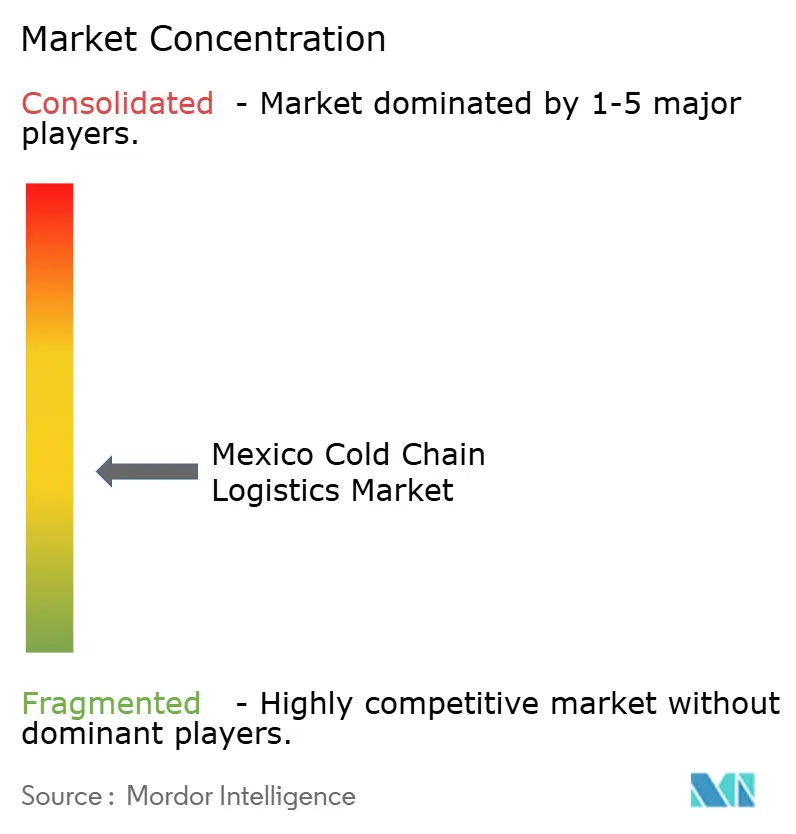
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de cadena de frío en México por Mordor Intelligence
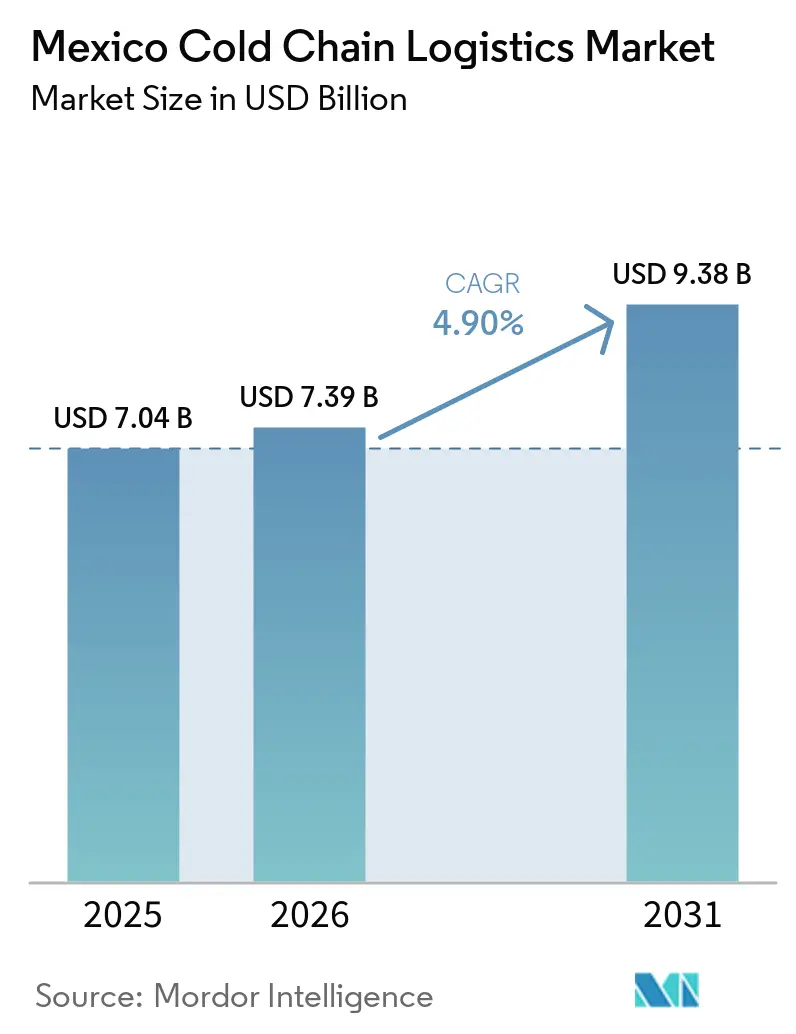
Se espera que el tamaño del mercado logístico de la cadena de frío de México crezca de USD 7.04 mil millones en 2025 a USD 7.39 mil millones en 2026 y se pronostica que alcance los USD 9.38 mil millones para 2031 con una CAGR del 4.90 % durante 2026-2031.
El sólido impulso de la deslocalización en el marco del T-MEC, la implementación de clústeres de almacenamiento automatizado de gran altura a lo largo de la frontera norte y las inversiones de capital de riesgo en startups 3PL con tecnología avanzada están ampliando la brecha de capacidad en el mercado mexicano de logística de cadena de frío. Las normas de trazabilidad más estrictas de la NOM-251 y la FSMA de Estados Unidos están acelerando la adopción de sensores de IoT y plataformas blockchain que brindan visibilidad integral de los envíos, mientras que el aumento en las exportaciones de productos biológicos y vacunas impulsa a los operadores a invertir en infraestructura para temperaturas de -80 °C. La inestabilidad de la red eléctrica en las zonas productoras de productos agrícolas y el aumento de las primas de seguros contra robo de carga moderan las perspectivas de crecimiento. Sin embargo, la creciente penetración de los supermercados electrónicos mantiene la expansión de la microcumplimiento de última milla en una trayectoria ascendente, lo que garantiza que el mercado mexicano de logística de cadena de frío siga atrayendo capital a largo plazo.
Conclusiones clave del informe
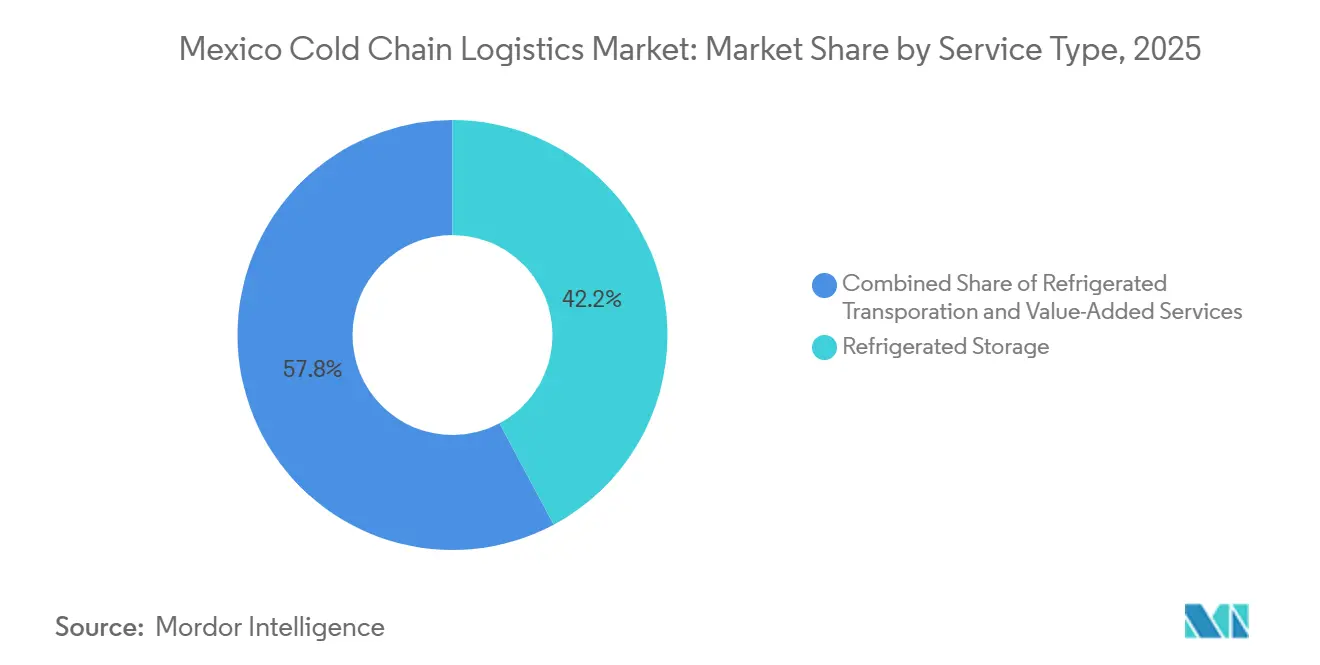
- Por tipo de servicio, el almacenamiento refrigerado representó el 42.20% de la participación del mercado logístico de la cadena de frío de México en 2025, mientras que los servicios de valor agregado registraron la CAGR más rápida del 4.94% hasta 2031.
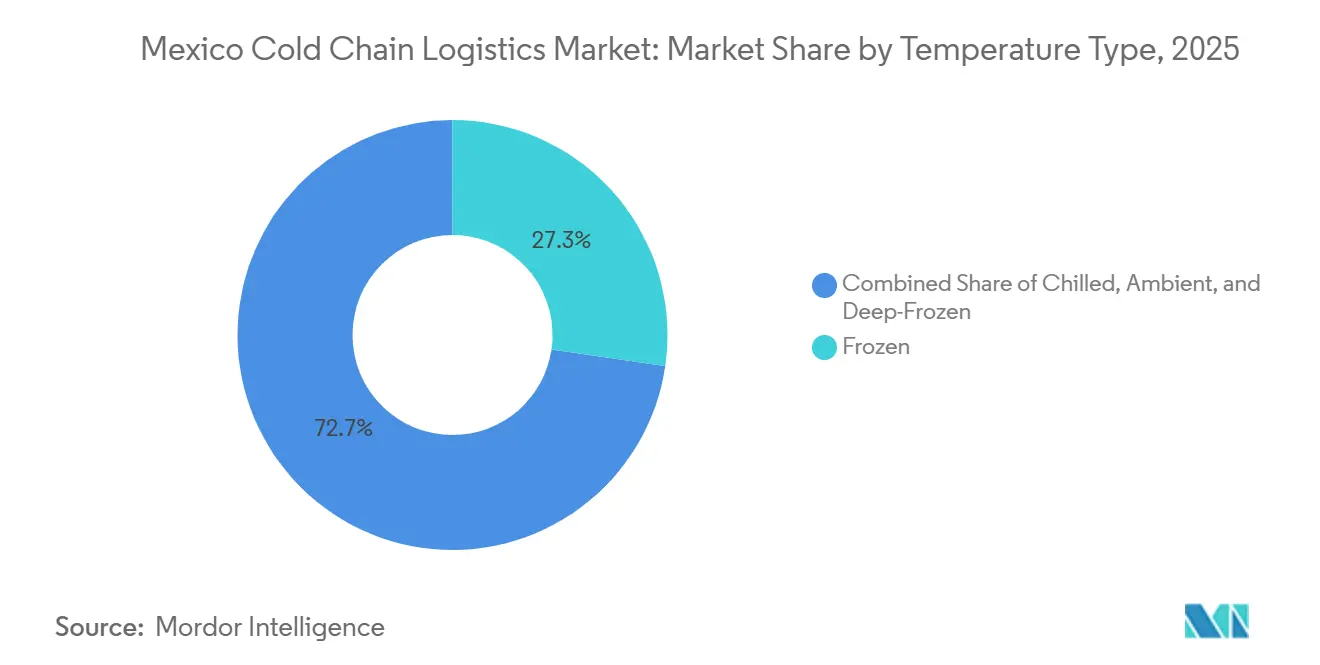
- Por tipo de temperatura, la banda de temperatura congelada tuvo el 27.30% de la participación general del mercado de logística de la cadena de frío de México en 2025, mientras que se prevé que el segmento de ultracongelados se expanda a una CAGR del 5.10% entre 2026 y 2031.
- Por aplicación, la carne y las aves de corral capturaron el 21.50% del tamaño del mercado de logística de cadena de frío de México en términos de aplicación en 2025, pero se proyecta que las comidas listas para comer registren la CAGR más alta del 5.30% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Armonización sanitaria y fitosanitaria impulsada por el T-MEC | + 1.1% | Corredores nacionales de exportación | Mediano plazo (2-4 años) |
| Clústeres automatizados de almacenamiento en frío de gran altura cerca de la frontera | + 0.9% | Estados del norte, Bajío | Largo plazo (≥ 4 años) |
| Empresas emergentes 3PL con respaldo de capital de riesgo y tecnología que escalan a nivel nacional | + 0.7% | Centros urbanos | Mediano plazo (2-4 años) |
| Cumplimiento obligatorio de trazabilidad de extremo a extremo | + 0.8% | Instalaciones de exportación | Corto plazo (≤ 2 años) |
| El auge de las exportaciones farmacéuticas requiere una logística de temperaturas ultrabaja | + 0.6% | Zonas farmacéuticas | Mediano plazo (2-4 años) |
| Expansión del microcumplimiento omnicanal minorista | + 0.5% | Ciudad de México, Monterrey, Guadalajara | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


Armonización sanitaria y fitosanitaria impulsada por el T-MEC
El T-MEC incorporó un conjunto de reglas comunes para productos agrícolas, carne y lácteos, eliminando obstáculos de larga data que antes retrasaban la carga perecedera en la frontera. Jalisco se convirtió en el segundo estado autorizado para enviar aguacates a los Estados Unidos, agregando 100,000 toneladas adicionales de fruta que ahora pasa por la aduana en 4-6 horas en lugar de 24-48 horas. El noventa por ciento de las importaciones de aguacate de los Estados Unidos se originan en México, y el trato libre de aranceles mantiene la cadena de valor bilateral competitiva en costos. Las auditorías de reconocimiento mutuo permiten a los inspectores del USDA validar los huertos con anticipación, por lo que los transportistas en el mercado de logística de cadena de frío de México evitan pérdidas por deterioro vinculadas a los tiempos de permanencia. Los productores, empacadores y 3PL reportan una mejor programación de mano de obra porque pueden predecir ventanas de tránsito fronterizo dentro de una variación de dos horas [1] “México export oro verde aguacate,” Expansión, expansion.mx.
Clústeres automatizados de almacenamiento en frío de gran altura cerca de la frontera
Los almacenes verticales con alturas libres de 40 pies están proliferando alrededor de Laredo y El Paso. Una sola planta de Kuehne + Nagel en El Paso consolida cuatro depósitos heredados y empuja 50,000 palets a través de grúas totalmente automatizadas, reduciendo los tiempos de preparación y envío en un 70%. La robótica aborda un déficit de 56,000 conductores al sustituir la mano de obra con unidades AS/RS que levantan, clasifican y preparan SKU de temperatura mixta dentro del mismo edificio. La integración de energía solar en el techo e iluminación LED reduce el costo de energía por pie cúbico, creando un modelo que otros actores en el mercado de logística de cadena de frío de México están copiando en el Bajío [2] “Foreign Supplier Verification Program”, US FDA, fda.gov.
Empresas emergentes 3PL con respaldo de capital de riesgo y tecnología que escalan a nivel nacional
La financiación de riesgo ha dado origen a empresas líderes basadas en datos que automatizan la asignación de carga, la monitorización del IoT y la optimización de rutas. La chilena UNK implementó un sistema telemático que detecta una desviación de temperatura de 2 °C en 60 segundos, reduciendo drásticamente las mermas de productos en un 20 % para los primeros usuarios. El gigante mexicano de bebidas Arca Continental adoptó el diagnóstico de refrigeración basado en IA de Sensify, reduciendo el consumo de energía del compresor en un 15 % y estableciendo un estándar de rendimiento que los proveedores tradicionales deben cumplir. Estos casos de éxito impulsan un ciclo de inercia que atrae nuevo capital a la industria logística de la cadena de frío en México, impulsando aún más la digitalización de la capacidad.
Cumplimiento obligatorio de trazabilidad de extremo a extremo
La NOM-251 exige registros continuos de temperatura y el cumplimiento del sistema HACCP, mientras que el FSVP de la FSMA amplía la rendición de cuentas a las fincas mexicanas que envían a Estados Unidos. Los pequeños operadores invierten USD 50,000 en rastreadores en la nube, mientras que las multinacionales invierten USD 5 millones para integrar sistemas ERP, WMS y registros de blockchain. El incumplimiento puede detener las exportaciones de la noche a la mañana, como se vio cuando el USDA bloqueó temporalmente ciertos lotes de aguacate en 2024. En consecuencia, el mercado mexicano de logística de cadena de frío considera la preparación para auditorías como un factor clave, incluyendo paneles de control de cumplimiento en cada contrato de servicio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inestabilidad de la red eléctrica en zonas clave de producción agrícola | −0.7% | Michoacán, Jalisco, Sinaloa | Corto plazo (≤ 2 años) |
| Aumento de las primas de seguro por excursiones y robo de carga | −0.6% | carriles nacionales de alto valor | Mediano plazo (2-4 años) |
| Escasez de almacenes frigoríficos de clase A en ciudades de segundo nivel | −0.5% | Querétaro, Aguascalientes, Guanajuato | Largo plazo (≥ 4 años) |
| Cuellos de botella en las aduanas portuarias que reducen la vida útil de la carga refrigerada | −0.4% | Manzanillo, Lázaro Cárdenas, Veracruz | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Inestabilidad de la red eléctrica en zonas clave de producción agrícola
La duración promedio de los apagones aumentó de 2 minutos a 11 minutos, lo que obligó a los empacadores de aguacate en Michoacán y a los exportadores de bayas en Jalisco a instalar grupos electrógenos diésel que agregan USD 0.03 por kWh y 15% al costo total de refrigeración. Más allá del costo, las caídas de voltaje corrompen los ciclos de los compresores, reduciendo la vida útil en 12 horas para algunas frutas. Los operadores en el mercado de logística de la cadena de frío de México ahora agregan amortiguadores UPS y circuitos de evaporadores duales a los nodos críticos, pero el equipo redundante aumenta el capex y retrasa la recuperación de la inversión [3] “Electricidad en México”, The Mexico Political Economist, mxpe.org.
Aumento de las primas de seguro por riesgo de excursión y robo de carga
Más de 85,000 secuestros desde 2019 han duplicado las primas de las flotas de camiones refrigerados que transitan los corredores Puebla-Veracruz y México-Querétaro. Las aseguradoras insisten en bloqueos GPS, escoltas armadas y gastos de rutas geocercadas que añaden entre un 8 y un 12 % a las tarifas de flete. Los transportistas también deben garantizar que no haya desviaciones de temperatura; una carga de productos biológicos en mal estado puede acabar con las ganancias de un trimestre, lo que hace que la mitigación de riesgos sea primordial en el mercado de logística de la cadena de frío de México [4] “El consumo de carne en México seguirá aumentando”, USDA ERS, ers.usda.gov.
Análisis de segmento
Por tipo de servicio: Los servicios de valor añadido impulsan la diferenciación
El almacenamiento refrigerado representó el 42.2% de la participación en el mercado mexicano de logística de cadena de frío en 2025, gracias al aumento conjunto de la capacidad de Emergent Cold y Frialsa hasta alcanzar los 282.7 millones de pies cúbicos. Sin embargo, la reducción de márgenes derivada de la volatilidad de los precios de la electricidad está impulsando a los operadores hacia servicios como la congelación rápida, el cross-docking y el kitting, que generan primas de entre el 20% y el 35%. Por lo tanto, se proyecta que los servicios de valor agregado aumenten su participación en el mercado mexicano de logística de cadena de frío más rápido que cualquier otro servicio, con una tasa de crecimiento anual compuesta (TCAC) del 4.94% hasta 2031.
La orquestación digital amplifica este cambio: la detección de demanda basada en IA del centro de Blue Yonder en Monterrey, con 600 empleados, alimenta rutinas de asignación de pedidos en tiempo real que reducen el tiempo del ciclo de pedidos en un 30 %. La inversión ferroviaria anual de 240 millones de dólares de Canadian Pacific Kansas City habilita bloques refrigerados que evitan las carreteras congestionadas, lo que permite a los 3PL agrupar productos puerta a puerta de ferrocarril a carretera. A medida que aumenta la complejidad del cumplimiento normativo, los clientes recompensan a los proveedores que se encargan del etiquetado, la inspección de calidad y la entrada de datos aduaneros, lo que refuerza el auge de las estrategias de valor añadido en el mercado de la logística de la cadena de frío en México.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de temperatura: La capacidad de congelación profunda se expande más rápido
El segmento de congelados mantuvo una participación de mercado del 27.3% de los ingresos en 2025, gracias a la producción avícola de 4.1 millones de toneladas métricas de México. Sin embargo, se prevé que las zonas de ultracongelación y ultracongelación, ligadas al auge de las exportaciones de productos biológicos, alcancen una tasa de crecimiento anual compuesta (TCAC) del 5.1%, superando a todas las demás gamas en el mercado mexicano de logística de cadena de frío. La implementación continua del centro de DHL, que integra celdas de -80 °C en parques multitemperatura, ejemplifica la inversión en este nicho.
Los gustos minoristas también impulsan la demanda de productos ultracongelados: helados premium y platos congelados preparados por chefs ahora ocupan las góndolas de los minimercados urbanos, una respuesta al estilo de vida de dos personas. Los locales de alta densidad emplean cámaras multizona para que un solo circuito de montacargas pueda abastecer bayas refrigeradas, aves congeladas y vacunas de prueba a -80 °C sin contaminación cruzada. Estas construcciones híbridas requieren aislamiento avanzado y cortinas de aire inteligentes, lo que impulsa la inversión en tecnología dentro del mercado de logística de la cadena de frío de México.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los alimentos de conveniencia impulsan el auge de los productos listos para consumir
La carne y las aves de corral mantuvieron una cuota de mercado del 21.5 % del valor de las solicitudes para 2025, impulsada por el aumento del consumo per cápita de aves de corral, que el USDA prevé que alcance los 43.8 kg para 2033. Sin embargo, las comidas preparadas registrarán una tasa de crecimiento anual compuesta (TCAC) del 5.3 %, ya que los millennials urbanos cambian la cocina casera por platos recalentables. Amazon, Walmart y MercadoLibre ofrecen contenedores de temperatura mixta que llegan a domicilio en 60 minutos, expandiendo el mercado de la logística de la cadena de frío en México a microcentros locales.
Las frutas y verduras se benefician del auge de las exportaciones de aguacate y bayas, mientras que el pescado y el marisco aprovechan la mayor vida útil que ofrece la ultracongelación a -1 °C. La logística alimentaria en México se beneficia de estas cadenas de suministro sensibles a la temperatura. Los productos farmacéuticos y biológicos se distribuyen a través de los programas de ensayos clínicos transfronterizos del NIH y la FDA, lo que incrementa el valor por metro cúbico gestionado. Cada sector requiere un manejo y una documentación especiales, por lo que los operadores diversifican sus bibliotecas de procedimientos operativos estándar (POE) para asegurar su participación en el mercado de la cadena de frío en México.
Análisis geográfico
Los estados fronterizos del norte dominan el rendimiento, ya que los camiones transportan el 72.5% de la carga entre Estados Unidos y México, y los volúmenes transfronterizos aumentaron un 52% interanual hasta septiembre de 2024. La planta de Kuehne + Nagel en El Paso y el proyecto de 900,000 pies cuadrados de DSV en Laredo ilustran cómo los depósitos automatizados conectan los nodos de suministro mexicanos con los mercados de consumo estadounidenses a un día de viaje. Los trenes refrigerados de Canadian Pacific Kansas City, que ahora conectan los parques agrícolas de Guanajuato con distribuidores de Illinois, protegen los productos perecederos del robo en las carreteras.
El Bajío, Querétaro, Guanajuato y Aguascalientes absorben fabricantes de equipos originales (OEM) de la industria automotriz y aeronáutica que transportan componentes importados mediante muelles de carga con temperatura controlada, ampliando así el mercado potencial de logística de cadena de frío en México. Los centros del Pacífico, liderados por Manzanillo, interactúan con Asia; un nuevo servicio de siete líneas en Shanghái reduce el tránsito puerta a puerta del aguacate a 24 días, aunque los retrasos en las aduanas aún reducen los márgenes de los productos refrigerados.
Las megaciudades del centro consumen dos tercios de los alimentos precocinados nacionales, lo que ha impulsado a Amazon y MercadoLibre a rodear la Ciudad de México con nodos de microabastecimiento. Las regiones agrícolas del suroeste sufren apagones, pero siguen siendo indispensables, manteniendo abiertas las vías de inversión para microrredes solares conectadas a la red eléctrica que estabilizan los enfriadores de las plantas de empaque.
Panorama competitivo
El mercado mexicano de logística de cadena de frío presenta una concentración moderada, con los cinco principales actores controlando aproximadamente entre el 35% y el 40% de la cuota de mercado, mientras que numerosos servicios de flotas locales abastecen los cultivos regionales. DHL está invirtiendo 2 millones de euros (2.08 millones de dólares) en inversiones de capital en el sector sanitario para fortalecer su segmento farmacéutico. Simultáneamente, CPKC-Americold planea destinar entre 500 y 1 millones de dólares al desarrollo de corredores ferroviarios refrigerados transfronterizos. Emergent Cold y Frialsa compiten por conseguir emplazamientos de primera clase antes de que se agoten, mientras que el conglomerado nacional Traxion aprovecha su red de carga fraccionada (LTL) para consolidar unidades de almacenamiento en stock (SKU) a temperatura ambiente y refrigeradas en una sola factura.
La diferenciación digital se está convirtiendo en un factor crucial en el mercado. La telemetría de software como servicio (SaaS) de UNK, los compresores con inteligencia artificial de Sensify y las soluciones de detección de demanda de Blue Yonder están creando ecosistemas integrados que reorientan el enfoque de la competencia basada en tarifas hacia paquetes de servicios de datos de valor añadido. La experiencia en cumplimiento normativo constituye otra ventaja competitiva, ya que las instalaciones que cuentan con certificaciones del USDA, la FDA y las Buenas Prácticas de Distribución (GDP) atraen a inquilinos orientados a la exportación y ofrecen un recargo del 15 % en las tarifas de alquiler.
La innovación en seguridad también se ha convertido en una prioridad estratégica. Características como rutas geocercadas, botones de pánico y escoltas con drones son ahora consideraciones clave en las evaluaciones de las Solicitudes de Propuestas (RFP). Esto refleja la creciente importancia de mitigar los riesgos de robo de carga en la formulación de estrategias dentro de la industria logística de la cadena de frío en México.
Líderes de la industria logística de la cadena de frío en México
AIT Worldwide Logística
Frío emergente en Latinoamérica
Grupo DHL
Frialsa Frigoríficos
Servicio de paquetería unido de América, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: CPKC y Americold lanzaron un servicio ferroviario refrigerado transfronterizo que conectaba el Medio Oeste de EE. UU. con México. Esta iniciativa fortaleció los corredores frigoríficos multimodales, mitigó los riesgos asociados a la congestión fronteriza y mantuvo la integridad de la temperatura. Además, posicionó el transporte ferroviario como una alternativa viable y escalable al transporte refrigerado tradicional de larga distancia.
- Enero de 2026: Emergent Cold LatAm inauguró una moderna cámara frigorífica en la región de Guadalajara. La instalación tenía una capacidad de 12,000 posiciones para palés en 81,000 metros cúbicos y estaba diseñada para almacenar 12,000 toneladas de alimentos. El terreno incluía terrenos para futuras ampliaciones que duplicarían su capacidad.
- Agosto de 2025: DSV inició un centro de distribución de 900,000 pies² en Laredo para fortalecer los flujos de la cadena de frío transfronteriza entre México y Estados Unidos.
- Junio de 2025: We Store Frozen inició la construcción de una tienda de congelados de 100,000 pies cuadrados y un costo de USD 40 millones en Laredo, ampliando así la capacidad para productos y proteínas entrantes.


Alcance del informe del mercado de logística de cadena de frío en México
| Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
| Refrigerado (0-5°C) |
| Congelado (-18-0°C) |
| Ambiente |
| Congelado/Ultra bajo (menos de -20 °C) |
| Frutas y vegetales |
| Aves y Carnes |
| Pescados y mariscos |
| Postres Helados y Lácteos |
| Panaderia y Confiteria |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otros productos perecederos |
| Por tipo de servicio | Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0-5°C) | |
| Congelado (-18-0°C) | ||
| Ambiente | ||
| Congelado/Ultra bajo (menos de -20 °C) | ||
| por Aplicación | Frutas y vegetales | |
| Aves y Carnes | ||
| Pescados y mariscos | ||
| Postres Helados y Lácteos | ||
| Panaderia y Confiteria | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otros productos perecederos | ||


Preguntas clave respondidas en el informe
¿Qué tan grande será el sector logístico de cadena de frío en México en 2031?
Se estima que alcanzará los 9.38 millones de dólares en 2031, frente a los 7.39 millones de dólares en 2026.
¿Qué tasa de crecimiento anual compuesta se espera para la logística de temperatura controlada del país hasta 2031?
Se pronostica una tasa de crecimiento anual compuesta (CAGR) del 4.90 % para el período 2026-2031.
¿Qué categoría de servicios se está expandiendo más rápidamente en las cadenas de suministro refrigeradas de México?
Los servicios de valor agregado, como el co-packing, la congelación rápida y el etiquetado, están en camino de alcanzar la CAGR más alta del 4.94 % hasta 2031.
¿Por qué la capacidad de congelación profunda está aumentando tan rápidamente en las redes logísticas del país?
Las crecientes exportaciones de productos biológicos, vacunas y alimentos congelados de primera calidad requieren una infraestructura de -80 °C, lo que genera una CAGR del 5.10 % en los ingresos por productos ultracongelados.
¿Cómo influye el T-MEC en el comercio refrigerado transfronterizo para los exportadores mexicanos?
Las normas sanitarias y fitosanitarias armonizadas reducen el despacho fronterizo de hasta 48 horas a tan sólo 4 horas, lo que aumenta el rendimiento de los aguacates y otras bayas.
¿Qué mejoras de seguridad están utilizando las empresas de logística para frenar el robo de carga en las carreteras mexicanas?
Los operadores implementan contenedores bloqueados por GPS, escoltas armados y rutas geocercadas, lo que reduce los incidentes de robo entre un 40 y un 60 %, incluso cuando aumentan las primas de seguros.
Última actualización de la página:



