

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
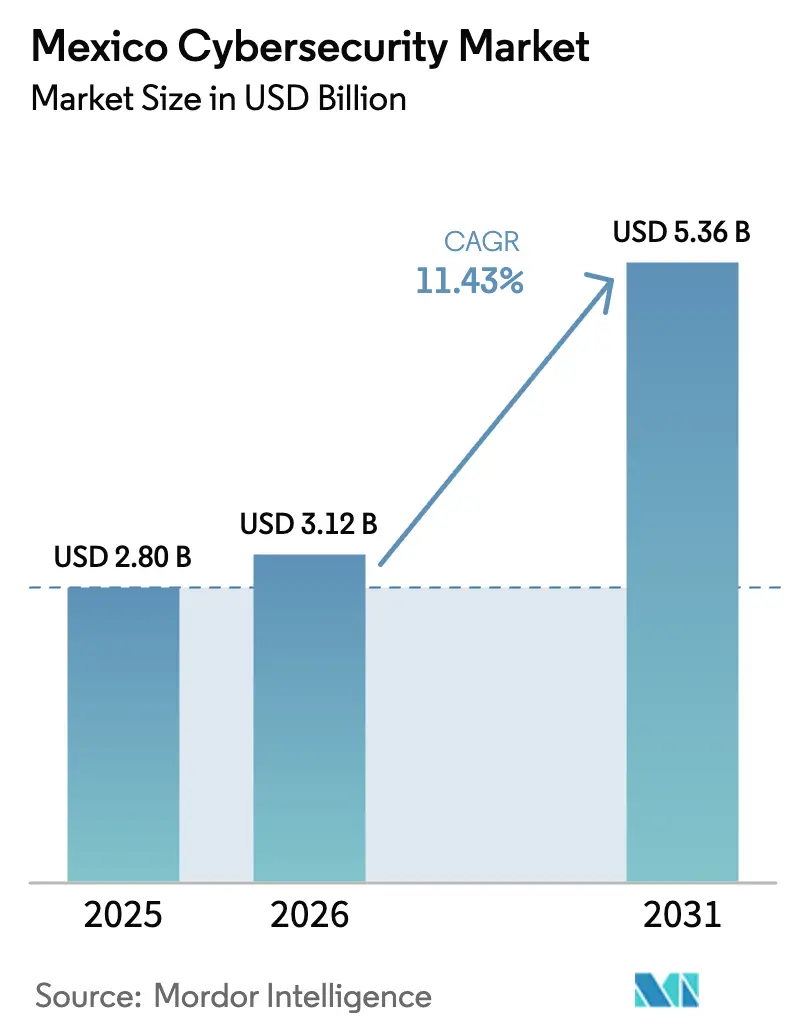
| Tamaño del mercado (2026) | USD 3.12 mil millones |
| Tamaño del mercado (2031) | USD 5.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.43% CAGR |
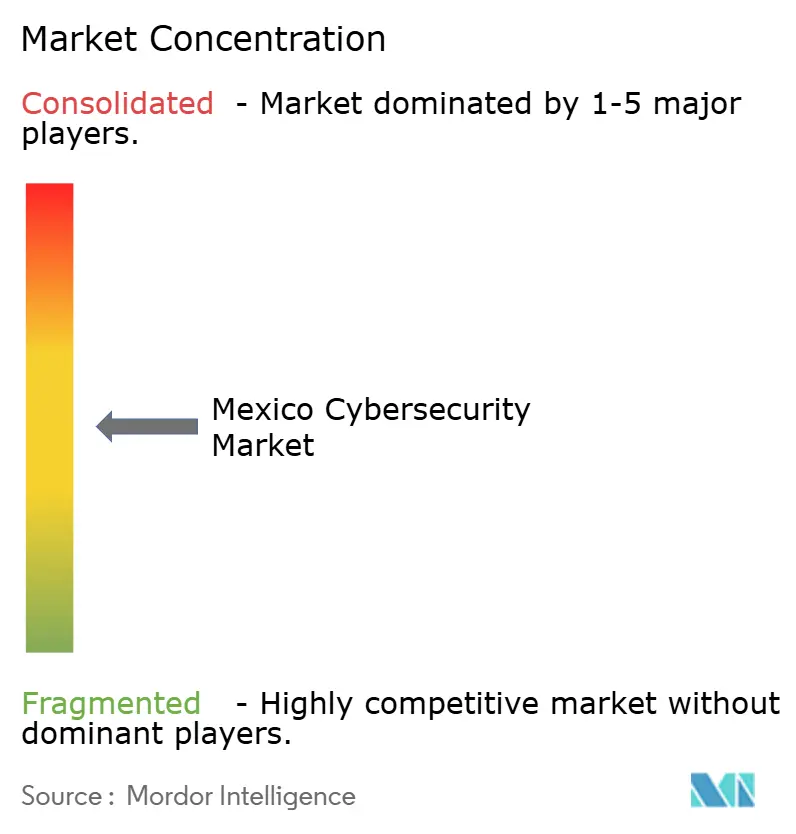
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de ciberseguridad en México por Mordor Intelligence
El mercado mexicano de ciberseguridad alcanzó un valor de 2.80 millones de dólares en 2025 y se estima que crecerá de 3.12 millones de dólares en 2026 a 5.36 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 11.43% durante el período de pronóstico (2026-2031). El creciente espionaje estatal, el ransomware vinculado a cárteles y la expansión de la nube en los sectores de manufactura, finanzas y gobierno impulsan las inversiones en seguridad. Si bien las grandes empresas siguen siendo los principales compradores, las pymes, en rápida digitalización, están reduciendo la brecha a medida que la reubicación de empresas a otros países incorpora nuevas fábricas y centros de datos al panorama de amenazas. Las reformas regulatorias, como el mandato de notificación de incidentes de la Ciudad de México y las pruebas de resiliencia del Banco de México, incrementan el gasto en cumplimiento normativo. La grave escasez de personal cualificado y los limitados presupuestos federales para ciberseguridad moderan el crecimiento, pero refuerzan la demanda de servicios gestionados.
Conclusiones clave del informe
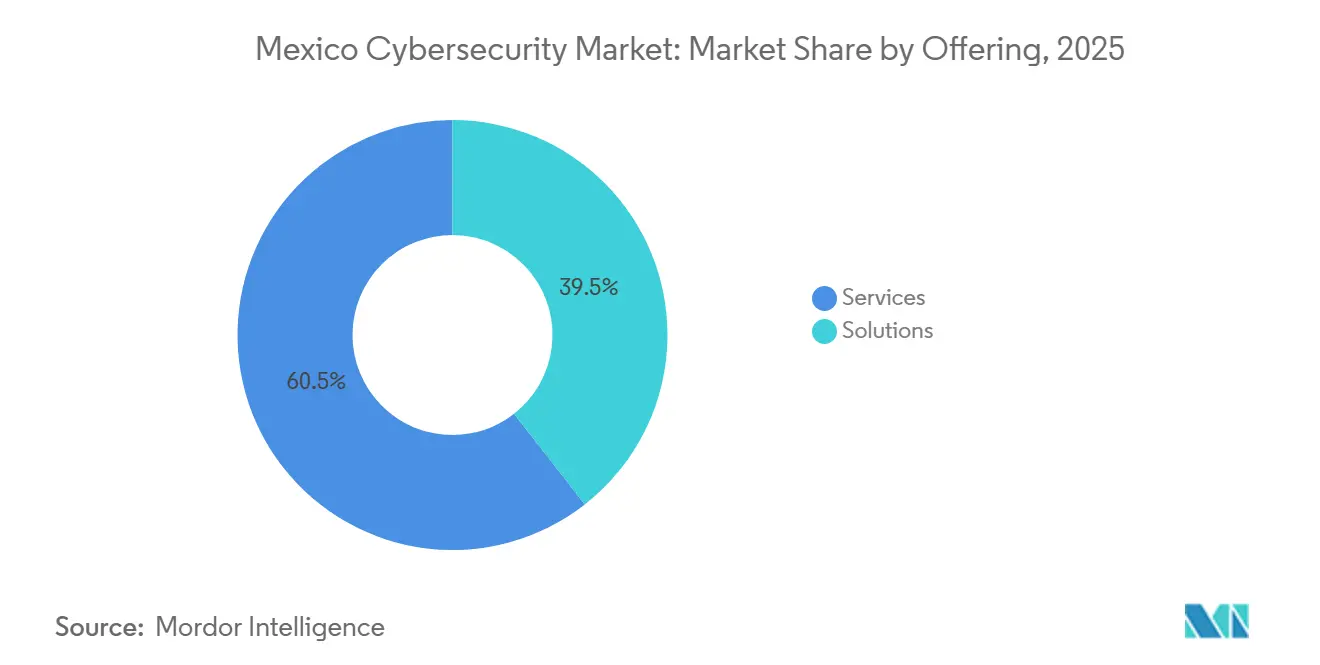
- En 2025, el segmento de servicios, por su oferta, representó el 60.55% de la cuota de mercado de ciberseguridad en México, mientras que se prevé que las soluciones de seguridad en la nube registren una tasa de crecimiento anual compuesta (CAGR) del 17.53% hasta 2031.
- Por modo de implementación, las soluciones locales representaron el 54.20% del tamaño del mercado de ciberseguridad de México en 2025; la implementación en la nube avanza a una CAGR del 14.12% hasta 2031.
- Por tamaño de organización, las grandes empresas capturaron el 67.10% de la participación del mercado de ciberseguridad en México en 2025; las PYMES son el grupo de más rápido crecimiento con una CAGR del 13.55% hasta 2031.
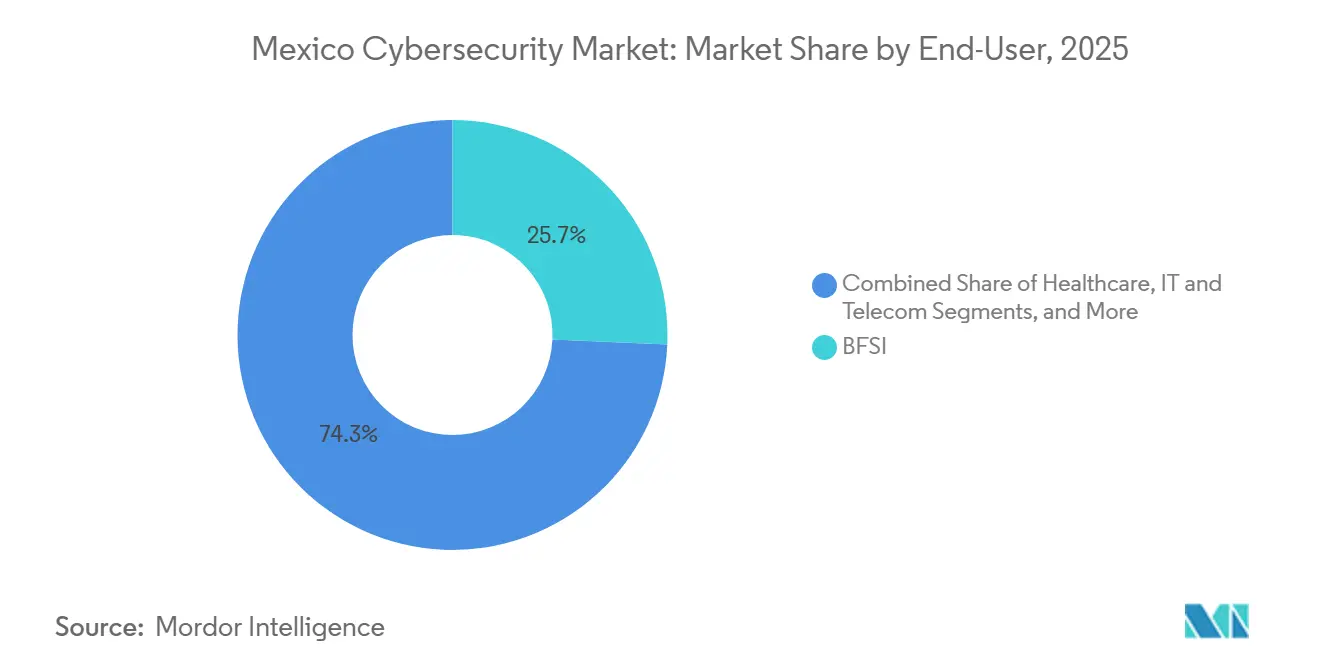
- Por usuario final, BFSI lideró con una participación en los ingresos del 25.70 % en 2025, mientras que se prevé que la fabricación registre la CAGR más alta del 12.41 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de ciberseguridad en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incremento de las campañas de ransomware vinculadas a estados nación y cárteles. | + 2.1% | Nacional, con concentración en las regiones Central y Norte. | Corto plazo (≤ 2 años) |
| Normas obligatorias de reporte de incidentes en la propuesta de Ley de Ciberseguridad de la CDMX | + 1.8% | Región central, potencial expansión nacional | Mediano plazo (2-4 años) |
| Modernización de TI orientada a la nube entre las 500 principales empresas de México | + 2.3% | Nacional, liderado por las regiones Centro y Bajío-Occidente | Mediano plazo (2-4 años) |
| Aumento de la deslocalización cercana en la construcción de fábricas inteligentes (Bajío y Norte) | + 1.9% | Regiones Bajío-Oeste y Norte | Largo plazo (≥ 4 años) |
| Banxico 2024-27 Pruebas de resiliencia obligatorias para instituciones financieras reguladas | + 1.4% | Nacional, concentrado en centros financieros | Corto plazo (≤ 2 años) |
| La carrera por el gasto en preparación cuántica (tras la caída del RSA50) | + 0.8% | Nacional, prioridad en BFSI y sectores gubernamentales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Incremento de las campañas de ransomware vinculadas a estados nación y cárteles
Los cárteles de la droga ahora colaboran con ciberdelincuentes sofisticados, elevando las demandas de rescate a un promedio de 400 000 USD para las víctimas industriales. Grupos respaldados por gobiernos de China, Rusia y Corea del Norte representan el 77 % de la actividad de phishing rastreada desde 2020. Las brechas de seguridad en la Bolsa Mexicana de Valores y la Plataforma de Carbono MEXICO2 pusieron de manifiesto las deficiencias en la infraestructura crítica del mercado. La doble presión de los delincuentes y los actores extranjeros impulsa el gasto en inteligencia de amenazas, detección gestionada y servicios de respuesta a incidentes. [1] Equipo de Inteligencia de Amenazas de Google Cloud, “Información sobre las ciberamenazas dirigidas a usuarios y empresas en México”, Google Cloud, cloud.google.com
Normas obligatorias para el reporte de incidentes en la propuesta de Ley de Ciberseguridad de la CDMX
El proyecto de ley de la Ciudad de México impone notificaciones de violación de seguridad en 72 horas, la adopción de un SGSI y capacitación del personal, convirtiéndose en el marco subnacional más estricto de América Latina. Funcionarios revelaron que el 70% de las agencias locales operan con vulnerabilidades críticas. La anticipación de leyes similares en otros estados estimula la demanda de herramientas de gobernanza, riesgo y cumplimiento. [2] Equipo de Inteligencia de Amenazas de Google Cloud, “Información sobre las ciberamenazas dirigidas a usuarios y empresas en México”, Google Cloud, cloud.google.com
Modernización de TI orientada a la nube entre las 500 principales empresas de México
La mitad de las grandes empresas destinan actualmente entre el 10 % y el 30 % de su presupuesto de TI a programas de nube e IA. El compromiso de Microsoft de invertir 1.3 millones de dólares y el lanzamiento regional de Alibaba Cloud para 2025 impulsan la migración a la nube. Sin embargo, el 62 % de las empresas carece de controles de acceso robustos para la IA, lo que expone nuevas vulnerabilidades que aceleran la adopción de soluciones de seguridad de confianza cero y nativas de la nube.
Aumento del nearshoring en la construcción de fábricas inteligentes (Bajío y Norte)
Solo en Querétaro se esperan USD 42 mil millones en flujos de entrada a centros de datos y manufactura, mientras que Jalisco se autodenomina el Silicon Valley de México, con Bosch expandiéndose a 2,000 ingenieros para 2026. Las implementaciones de fábricas inteligentes combinan redes OT y TI, lo que aumenta la demanda de seguridad de sistemas de control industrial y fortalecimiento de IoT.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brecha de talento cibernético de 400 personas | -2.8% | Nacional, agudo en las regiones Norte y Bajío-Oeste | Largo plazo (≥ 4 años) |
| Menos del 0.5% del presupuesto federal de TI se destina a la ciberseguridad. | -1.9% | Nacional, que afecta la adopción en el sector público | Mediano plazo (2-4 años) |
| Un marco jurídico fragmentado genera incertidumbre en materia de cumplimiento. | -1.2% | Nacional, con diferentes implementaciones a nivel estatal | Mediano plazo (2-4 años) |
| Baja adopción de SOC en las PYMES (menos del 40%) | -1.6% | Nacional, concentrado en las regiones Central y Norte. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Brecha de talento cibernético de 400 mil personas
Los empleadores reportan tasas de vacancia del 57% en puestos de seguridad, lo que eleva los salarios promedio de los especialistas a MXN 112,500 por mes en 2025. Las universidades luchan por satisfacer la demanda, lo que obliga a las empresas a recurrir a proveedores de servicios de seguridad administrados y automatización.
Menos del 0.5% del presupuesto federal de TI se destina a ciberseguridad
Las asignaciones federales se mantienen por debajo del 0.5% del gasto total en TI, incluso cuando México ocupó el puesto 14 a nivel mundial en volumen de infracciones en 2024. El presupuesto de 2025 centrado en la austeridad limita las actualizaciones de las agencias y frena el impulso general del mercado.
Análisis de segmento
Al ofrecer: Los servicios impulsan el liderazgo del mercado
Los servicios de seguridad lideraron con el 60.55% de la cuota de mercado de ciberseguridad en México en 2025. Los proveedores de servicios gestionados prosperan en medio de la escasez de talento, con plataformas de monitorización unificada que registran un crecimiento de tres dígitos entre clientes de finanzas, comercio minorista y educación. La complejidad regulatoria, que abarca la nueva ley federal de datos y las normas municipales, intensifica la demanda de servicios de consultoría y profesionales. La seguridad en la nube es la solución de más rápido crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 17.53% hasta 2031, impulsada por las inversiones en hiperescala y la adopción de la confianza cero. La seguridad de las aplicaciones y la gestión de identidades y accesos (IAM) ganan terreno, mientras que las defensas de red centradas en hardware se enfrentan a la competencia de alternativas definidas por software. Las herramientas integradas de gestión de riesgos se benefician, ya que el 67.5% de las empresas consideran la ciberseguridad y la protección de datos como su principal riesgo.
El crecimiento de los servicios impulsa la expansión del mercado de ciberseguridad en México al abordar la escasez inmediata de talento y los obstáculos de cumplimiento normativo. Los controles nativos de la nube, los feeds de inteligencia de amenazas y los contratos de gestión de respuesta a incidentes dominan las hojas de ruta de adquisiciones. Los proveedores combinan ofertas profesionales y gestionadas para brindar protección continua, posicionando los servicios como la columna vertebral del mercado de ciberseguridad en México hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de implementación: el legado local se une a la aceleración de la nube
Las implementaciones locales representaron el 54.20% del tamaño del mercado de ciberseguridad en México en 2025, lo que refleja la importancia de la soberanía de datos en los entornos financieros y del sector público. Sin embargo, las defensas basadas en la nube avanzan a una tasa de crecimiento anual compuesta (TCAC) del 14.12%, a medida que las regiones nacionales de Google, Microsoft y Alibaba mejoran la latencia y la conformidad con el cumplimiento normativo. Las arquitecturas híbridas dominan el sector bancario, equilibrando los mandatos de resiliencia de Banxico con las necesidades de agilidad.
El auge de la nube se debe a la adopción por parte de las pymes: el 99.8 % de las empresas mexicanas son pymes, pero la mayoría carecía de automatización hasta que surgió la seguridad en la nube asequible. La gobernanza, el cifrado y la monitorización integrados aceleran la adaptación a la normativa en el marco de la ley federal de protección de datos de 2025. Las elevadas tasas de incidentes de los operadores de telecomunicaciones ponen de manifiesto la necesidad paralela de controles perimetrales robustos en las instalaciones, lo que mantiene un panorama de implementación dual en el mercado mexicano de la ciberseguridad.
Por el usuario final: Liderazgo de BFSI en medio del auge de la manufactura
BFSI tuvo una participación del 25.70% en los ingresos en 2025, impulsada por la estricta supervisión de Banxico y el auge de 773 fintech. La adopción de pagos digitales por parte de 80 millones de usuarios de teléfonos inteligentes amplía la superficie de ataque, impulsando las inversiones en análisis de fraude y verificación de identidad.
El sector manufacturero muestra la tasa de crecimiento anual compuesta (TCAC) más pronunciada, del 12.41 %, lo que se correlaciona con su participación del 29.77 % en los ciberataques nacionales. La deslocalización introduce miles de robots y sensores conectados, lo que exige segmentación de OT y detección de anomalías. Los sectores de la salud, la energía y el comercio minorista contribuyen a un crecimiento constante a medida que continúa la expansión de la defensa de infraestructuras críticas y el comercio electrónico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tamaño de la organización: las grandes empresas lideran, las pymes aceleran
Las grandes empresas representaron el 67.10% del mercado de ciberseguridad en México en 2025, respaldadas por SOC dedicados en el 72% de las grandes empresas, frente al 40% entre sus pares más pequeñas. Las instituciones BFSI, los conglomerados industriales y los gigantes de las telecomunicaciones consolidan el gasto, impulsados por pruebas de resiliencia y mejoras en la deslocalización.
Las pymes registran el mayor crecimiento anual compuesto (CAGR) del 13.55%, gracias a que la seguridad en la nube reduce las barreras de entrada. Las normativas sobre fábricas inteligentes y los requisitos de la cadena de suministro obligan a los pequeños fabricantes a reforzar sus defensas. Los planes de inversión en IA, con un aumento presupuestario de 2.4 veces para 2025, generan nuevos vectores de amenazas que solo la seguridad en la nube de nivel empresarial puede mitigar. Se prevé que las soluciones gestionadas de detección y respuesta, adaptadas a las pymes, generen ingresos adicionales significativos en el mercado mexicano de ciberseguridad.
Análisis geográfico
El mercado mexicano de ciberseguridad, anclado en agencias federales, sedes corporativas e infraestructura urbana altamente conectada, intensifica la necesidad de defensas de última generación gracias a la histórica ley cibernética de la Ciudad de México y la plataforma de identidad biométrica Llave MX. El alto volumen de infracciones convierte los servicios de inteligencia de amenazas y respuesta a incidentes en compras prioritarias.
El conjunto de centros de datos a hiperescala de Querétaro y el talento en ingeniería de Jalisco atraen a fábricas multinacionales, ampliando el mercado de ciberseguridad en México en estos estados. Los proyectos de manufactura inteligente combinan IoT, IA y la nube, lo que impulsa la demanda de puertas de enlace de seguridad industrial, SD-WAN segura y superposiciones de OT de confianza cero.
Además, las cadenas de suministro transfronterizas y la mayor presencia de centros de datos, como las instalaciones MTY2 de KIO, impulsan la adopción de la monitorización de OT y la contención del ransomware. La región sur-sureste se encuentra rezagada debido a deficiencias de infraestructura, aunque las iniciativas gubernamentales en torno al istmo de Tehuantepec podrían impulsar el potencial futuro.
Panorama competitivo
El mercado mexicano de ciberseguridad presenta una concentración de nivel medio. Los proveedores de plataformas globales —Cisco, IBM, Palo Alto Networks y Fortinet— dominan las cuentas de grandes empresas, mientras que las pymes dependen de decenas de proveedores regionales de servicios gestionados (MSSP) y proveedores de soluciones puntuales.
La reciente consolidación indica un giro hacia plataformas integradas: Palo Alto adquirió los activos SaaS QRadar de IBM, mientras que Fortinet incorporó la protección de aplicaciones nativa en la nube de Lacework a su infraestructura Secure Access Service Edge. Alianzas estratégicas, como la integración de CrowdStrike con el firewall de endpoints de Fortinet, subrayan la tendencia hacia la interoperabilidad basada en IA.
Los innovadores locales están creando nichos de mercado: Delta Protect ofrece evaluaciones de seguridad enfocadas en startups, y Metabase Q recaudó USD 14 millones para extender soluciones asequibles en Latinoamérica. Los hiperescaladores integran funciones de seguridad nativas en sus regiones mexicanas, lo que intensifica la competencia en torno a la protección de cargas de trabajo en la nube.
La escasez de talento continúa desplazando la demanda hacia los MSSP, lo que permite a los retadores centrados en el servicio erosionar la cuota de mercado de los proveedores tradicionales centrados en el hardware. La competencia de precios se mantiene moderada, ya que los requisitos de cumplimiento y la complejidad de las amenazas avanzadas favorecen la amplitud de capacidades sobre el costo. [4] Arturo Solís, “30 Promesas 2024: Delta Protect, la Empresa que Blinda a las Startups,” Forbes México, forbes.com.mx
Líderes de la industria de ciberseguridad en México
Scitum, SA de CV
Cisco Systems México
IBM de México, S. de RL
KIO Cyber (Unidad de KIO Networks, SAB)
Palo Alto Networks México, S. de RL
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: La Ciudad de México aprobó su Ley de Ciberseguridad y Protección de Datos Personales, que exige el reporte de incidentes con 72 horas de anticipación.
- Marzo de 2025: México promulgó una nueva Ley Federal de Protección de Datos, disolviendo el INAI e imponiendo medidas de rendición de cuentas más estrictas.
- Febrero de 2025: Alibaba Cloud lanzó su primera región latinoamericana en México, combinando infraestructura con programas de talento local.
- Enero de 2025: TransUnion acordó adquirir el 94% de Trans Unión de México por USD 560 millones, ampliando las ofertas de análisis de riesgo crediticio y mitigación de fraude.
Alcance del informe del mercado de ciberseguridad en México
Los avances en TI, las tecnologías de comunicación y las redes de energía inteligentes están cambiando el panorama de las redes empresariales e infraestructuras críticas de casi todos los países. Sin embargo, con la rápida evolución de la tecnología surgen amenazas que avanzan rápidamente. Las soluciones de ciberseguridad ayudan a una organización a monitorear, detectar, informar y contrarrestar las ciberamenazas, que son intentos basados en Internet de dañar o interrumpir los sistemas de información y piratear información crítica mediante software espía y malware y mediante phishing para mantener la confidencialidad de los datos. El tamaño del mercado para el estudio se ha proporcionado en función del gasto del usuario final en soluciones y servicios de ciberseguridad.
El mercado de ciberseguridad de México está segmentado por ofertas (soluciones [seguridad de aplicaciones, seguridad en la nube, seguridad de datos, gestión de acceso de identidad, protección de infraestructura, gestión integrada de riesgos, seguridad de redes, seguridad de puntos finales y otros tipos de soluciones] y servicios [servicios profesionales y servicios gestionados]), por implementación (local y en la nube), por tamaño de organización (pymes, grandes empresas), por vertical de usuario final (BFSI, atención médica, TI y telecomunicaciones, industria y defensa, comercio minorista, energía y servicios públicos, manufactura y otras industrias de usuario final). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor en (USD) para todos los segmentos anteriores.
Ofreciendo
| Soluciones | Seguridad de las aplicaciones |
| Cloud Security | |
| Seguridad de Datos | |
| Gestión de identidades y acceso | |
| Protección de infraestructura | |
| Gestión Integral de Riesgos | |
| Equipo de seguridad de red | |
| Endpoint Security | |
| Otras soluciones | |
| Servicios | Servicios profesionales |
| Managed Services |
Por modo de implementación
| Cloud |
| En la premisa |
Por tamaño de organización
| Pequeñas y medianas empresas |
| Grandes empresas |
Por usuario final
| BFSI |
| Sector Sanitario |
| TI y Telecomunicaciones |
| Industrial y Defensa |
| Venta al Por Menor |
| Energía y servicios Públicos |
| Manufactura |
| Otros usuarios finales |
| Ofreciendo | Soluciones | Seguridad de las aplicaciones |
| Cloud Security | ||
| Seguridad de Datos | ||
| Gestión de identidades y acceso | ||
| Protección de infraestructura | ||
| Gestión Integral de Riesgos | ||
| Equipo de seguridad de red | ||
| Endpoint Security | ||
| Otras soluciones | ||
| Servicios | Servicios profesionales | |
| Managed Services | ||
| Por modo de implementación | Cloud | |
| En la premisa | ||
| Por tamaño de organización | Pequeñas y medianas empresas | |
| Grandes empresas | ||
| Por usuario final | BFSI | |
| Sector Sanitario | ||
| TI y Telecomunicaciones | ||
| Industrial y Defensa | ||
| Venta al Por Menor | ||
| Energía y servicios Públicos | ||
| Manufactura | ||
| Otros usuarios finales | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ciberseguridad en México?
El mercado ascenderá a 3.12 millones de dólares en 2026 y se proyecta que alcance los 5.36 millones de dólares en 2031.
¿Qué segmento domina el gasto en el mercado de ciberseguridad en México?
Los servicios de seguridad lideran con una participación en los ingresos del 60.55%, lo que refleja una fuerte preferencia por la experiencia subcontratada.
¿Qué tan rápido está creciendo la seguridad basada en la nube en México?
Se pronostica que las soluciones de seguridad en la nube se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 17.53 % hasta 2031 a medida que proliferan los centros de datos a hiperescala.
¿Qué región está creciendo más rápido en demanda de ciberseguridad?
El corredor Bajío-Oeste, anclado por Querétaro y Jalisco, avanza a una tasa compuesta anual de 13.18% gracias a las inversiones en nearshoring.
¿Cuál es la mayor restricción al crecimiento de la ciberseguridad en México?
La escasez de talento de 400 personas es la barrera más importante, restando un estimado de 2.8 puntos porcentuales a la CAGR prevista.
¿Cómo afectan las nuevas regulaciones al gasto en ciberseguridad?
La regla de 72 horas para informar violaciones de seguridad en la Ciudad de México y la nueva ley federal de datos están impulsando inversiones en soluciones de gobernanza, riesgo y cumplimiento en todos los sectores.


