

Tamaño y participación del mercado de centros de datos en México
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.33 mil millones |
| Tamaño del mercado (2031) | USD 2.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.74% CAGR |
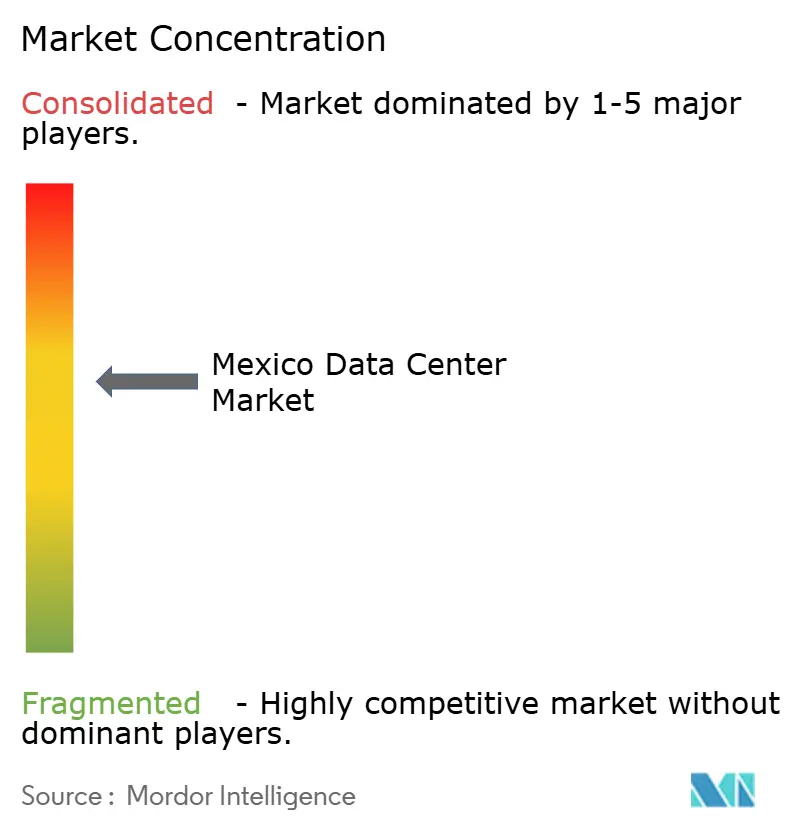
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de centros de datos en México por Mordor Intelligence
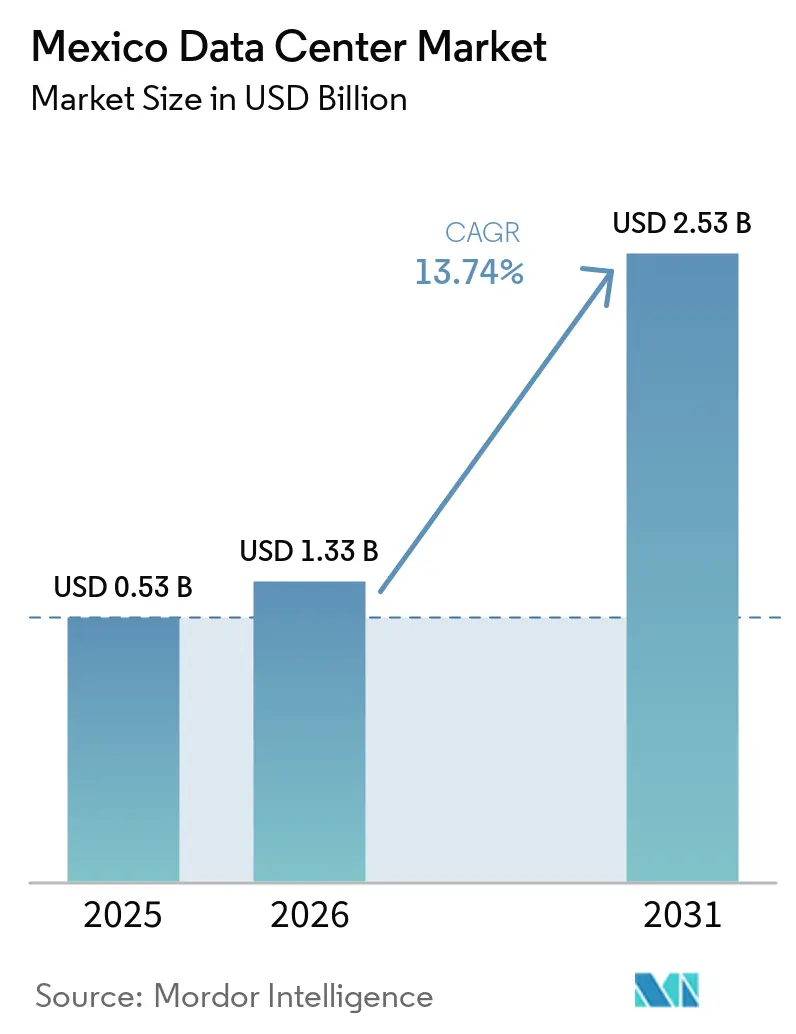
Se proyecta que el tamaño del mercado de centros de datos en México se expandirá de USD 0.53 mil millones en 2025 y USD 1.33 mil millones en 2026 a USD 2.53 mil millones para 2031, registrando una CAGR del 13.74% entre 2026 y 2031. En términos de base instalada, el mercado estaba valorado en 0.53 mil megavatios en 2025 y se espera que crezca de 0.57 mil megavatios en 2026 a 2.9 mil megavatios para 2031, con una CAGR del 38.47% durante el período de pronóstico (2026-2031).
Las participaciones y estimaciones del segmento de mercado se calculan y reportan en términos de MW. Los compromisos de hiperescala liderados por AWS (USD 5 mil millones) y Microsoft (USD 1.3 mil millones) están acelerando los despliegues a medida que los operadores de nube de EE. UU. localizan capacidad para cumplir con las estrictas reglas de residencia de datos de México. [1] Jorge A. Rocha, “Amazon anuncia una inversión de $5 mil millones”, aa.com.tr Querétaro ancla la primera ola de expansión; sin embargo, la escasez de agua y la volatilidad de la red están impulsando a los operadores a diversificar sus sitios de borde en ciudades fronterizas y de la costa del Golfo. Los incentivos de energía renovable, incluidos los proyectos eólicos de autoabastecimiento, están reduciendo los costos PUE a largo plazo y aumentando el interés de los inversionistas en huellas sostenibles. Mientras tanto, la demanda de nube híbrida de fabricantes, plataformas de medios y 68.7 millones de jugadores está intensificando la necesidad de enlaces de baja latencia a las redes de EE. UU.
Conclusiones clave del informe
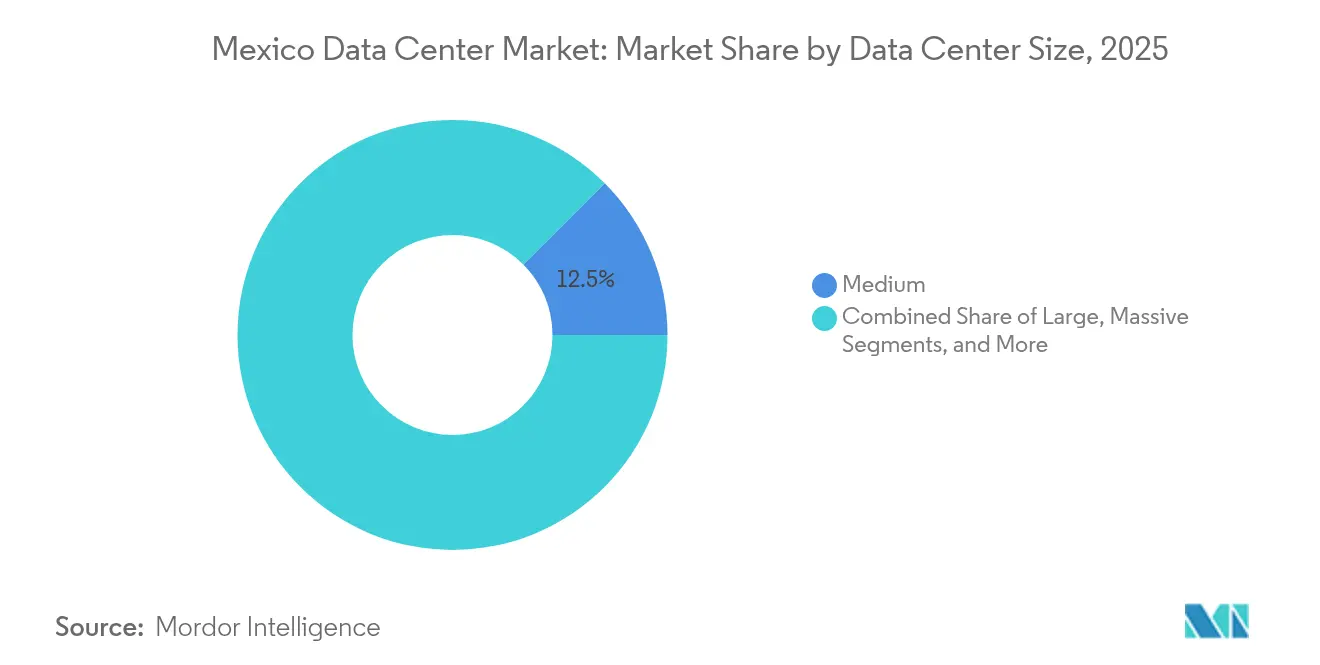
- Por tamaño de centro de datos, las instalaciones medianas representaron el 12.48 % del tamaño del mercado de centros de datos de México en 2025 y se prevé que las instalaciones grandes aumenten a una CAGR del 18.65 % hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel 3 representaron el 83.20 % del mercado de centros de datos de México en 2025 y las instalaciones de Nivel 4 se expandirán a una CAGR del 19.15 % hasta 2031.
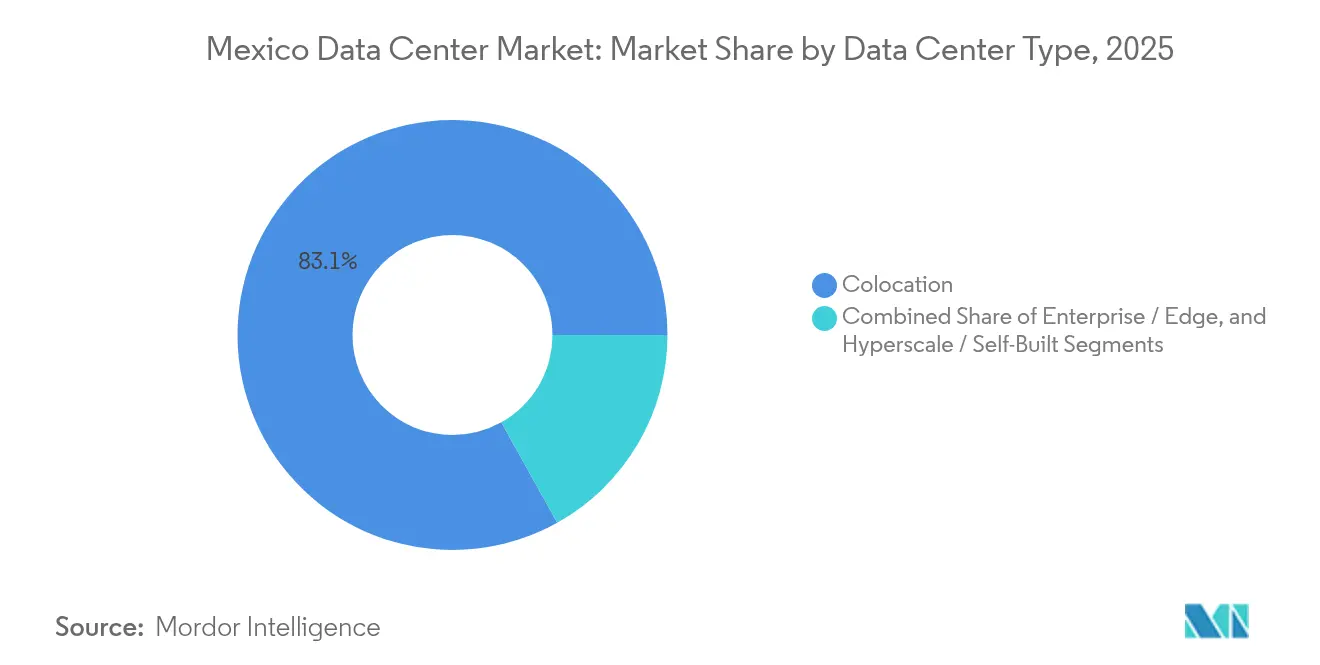
- Por tipo de centro de datos, los servicios de coubicación representaron el 83.10% de la participación de mercado de centros de datos en México en 2025, mientras que se proyecta que las implementaciones empresariales y de borde crecerán a una CAGR del 20.05% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones capturaron el 48.02 % del tamaño del mercado de centros de datos de México en 2025 y BFSI avanzará a una CAGR del 19.25 % hasta 2031.
- Por punto de acceso, Querétaro lideró con una participación de ingresos del 31.10% en 2025 en el mercado de centros de datos de México; se prevé que el resto de México se expanda a una CAGR del 19.45% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de centros de datos en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente expansión de la nube a gran escala por parte de gigantes tecnológicos estadounidenses | + 4.2% | Querétaro, Guadalajara, metro de la Ciudad de México | Mediano plazo (2-4 años) |
| Creciente demanda de nodos de borde de baja latencia por parte de proveedores de OTT y juegos | + 3.1% | Ciudades fronterizas, grandes áreas metropolitanas | Corto plazo (≤ 2 años) |
| Mandatos de residencia de datos en los sectores de tecnología financiera y telecomunicaciones | + 3.8% | Nacional, concentrado en centros financieros | Corto plazo (≤ 2 años) |
| Incentivos a las energías renovables que reducen los costos de PUE | + 2.9% | Estados con alto potencial solar/eólico | Largo plazo (≥ 4 años) |
| Tarifas de interconexión México-EE.UU. que facilitan la importación barata de energías renovables | + 2.7% | Estados fronterizos del norte, corredores transfronterizos | Mediano plazo (2-4 años) |
| La expansión de fibra oscura en la Costa del Golfo abre nuevas ubicaciones de sitios | + 2.5% | Estados de la Costa del Golfo, Veracruz, Tamaulipas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente expansión de la nube a gran escala por parte de gigantes tecnológicos estadounidenses
La región de AWS de 5 mil millones de dólares, el centro de IA de Microsoft de 1.3 mil millones de dólares y el lanzamiento de Google Cloud en 2025 están transformando el mercado de centros de datos de México al establecer infraestructuras hiperescalables que superan con creces las inversiones tradicionales en coubicación. Estos despliegues generan economías de escala para los operadores de fibra y las empresas de servicios públicos, al tiempo que posicionan a México como una puerta de enlace de nearshoring para cargas de trabajo de IA que requieren una latencia de ida y vuelta inferior a 50 ms para los usuarios de EE. UU. [2] Jorge A. Rocha, “Amazon anuncia una inversión de 5 mil millones de dólares”, aa.com.tr La presencia de los tres grandes proveedores de nube fortalece la confianza de los compradores en el cumplimiento de la nube soberana, impulsando la adopción local de SaaS y el desarrollo de la infraestructura de borde. Los exportadores manufactureros están utilizando estas zonas para el análisis de la cadena de suministro en tiempo real, lo que aumenta la demanda de espacio de coubicación e interconexión adyacente. El efecto de agrupamiento alrededor de Querétaro también está elevando los precios de los terrenos, lo que impulsa a los operadores a buscar corredores secundarios con rutas de fibra equivalentes.
Creciente demanda de nodos perimetrales de baja latencia por parte de proveedores de OTT y juegos
El ecosistema de juegos de México, valorado en 1.2 millones de dólares, depende de una latencia inferior a 20 ms, lo que obliga a los proveedores de servicios a desplegar microcentros de datos distribuidos en Tijuana, Monterrey y Mérida. Las plataformas OTT están localizando simultáneamente el contenido siguiendo el plan de promoción de medios digitales de 2024, lo que impulsa los nodos de caché hacia ciudades de nivel 2. [3] Administración de Comercio Internacional de EE. UU., “Medios, Radiodifusión y Cine de México”, trade.gov Los despliegues de borde favorecen las instalaciones a menos de 30 km de los puntos de aterrizaje de cable o sitios de interconexión transfronterizos, donde los costos de ancho de banda son un 18 % menores que el promedio en la Ciudad de México. La red de microhubs resultante complementa las regiones centrales de hiperescala, creando una topología de dos capas en el mercado de centros de datos de México que optimiza tanto el costo como la latencia. Los ISP están monetizando este cambio al combinar el alojamiento de borde con servicios de red gestionados adaptados a las cargas de trabajo de streaming y juegos en la nube.
Mandatos de residencia de datos en los sectores de tecnología financiera y telecomunicaciones
La ley de datos personales de marzo de 2025 exige el almacenamiento en México de registros financieros y de telecomunicaciones, convirtiendo instantáneamente el cumplimiento normativo en una importante palanca de crecimiento para el mercado de centros de datos mexicano. Los bancos y las empresas de pago ahora adquieren suites de almacenamiento llave en mano con redundancia de doble región, lo que eleva la demanda de BFSI a una tasa de crecimiento anual compuesta (TCAC) del 19.89%. Los operadores de telecomunicaciones deben retener el tráfico crítico a nivel nacional, lo que estimula la creación de coubicaciones con alto nivel de peering en los corredores financieros. La adopción de la nube híbrida está en aumento, ya que los datos regulados permanecen en las instalaciones locales mientras que las cargas de trabajo elásticas se expanden a las regiones de Norteamérica a través de nuevos enlaces transfronterizos de 400G. Los operadores pioneros con sellos ISO 27001 y PCI-DSS obtienen precios premium, mientras que los recién llegados sin certificación se enfrentan a ciclos de venta más largos y mayores costos de auditoría.
Incentivos a las energías renovables que reducen los costos de PUE
La Ley del Sector Eléctrico de México de 2025 limita las energías renovables de la red, pero permite los PPA privados, lo que permite a los operadores eludir las tarifas de la CFE mediante parques eólicos o solares de autoabastecimiento. La participación de Scala Data Centers en Serena Energía garantiza precios inferiores a 5 c/kWh, lo que reduce los gastos operativos por MW en un 22 % en comparación con los parámetros de referencia de la red. El abastecimiento de energías renovables se alinea con los mandatos globales de ESG y proporciona una cobertura contra la inestabilidad de la red que frecuentemente afecta a las zonas industriales alrededor de la Ciudad de México. Las ubicaciones en Baja California y Coahuila, dotadas de una irradiación solar de 2,300 kWh/m², se encuentran ahora entre las parcelas con mejor relación calidad-precio para campus de hiperescala. Por lo tanto, estos incentivos cambian el cálculo de selección de emplazamientos de la densidad de fibra pura a una ecuación equilibrada de energía-latencia.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Problemas de confiabilidad de la red y caídas de tensión | -3.2% | Nacional, agudo en zonas industriales | Corto plazo (≤ 2 años) |
| Largos plazos de obtención de permisos municipales y de zonificación de tierras | -2.8% | Principales áreas metropolitanas, Querétaro | Mediano plazo (2-4 años) |
| Escasez de talento bilingüe OyM fuera de la CDMX | -2.1% | Ciudades secundarias, regiones del interior | Largo plazo (≥ 4 años) |
| Zonas de alto estrés hídrico que provocan restricciones de refrigeración | -3.1% | Centro de México, Querétaro, región del Bajío | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Problemas de confiabilidad de la red y caídas de tensión
Las frecuentes caídas de tensión obligan a las instalaciones a sobredimensionar las plantas UPS en un 15 % y las reservas de diésel en 36 horas, lo que aumenta el gasto de capital y la huella de carbono. Las construcciones a hiperescala que superan los 80 MW están en espera de subestaciones dedicadas, lo que prolonga los plazos de entrega hasta en 18 meses. Las ciudades secundarias con modernizaciones de transmisión, como Monterrey, ganan terreno competitivo frente a los centros tradicionales. Los operadores compensan la inestabilidad con conjuntos modulares de turbinas de gas, aunque la cobertura de combustible erosiona los ahorros de costos de los PPA de energías renovables. Por lo tanto, la persistente inestabilidad de la red eléctrica modera las perspectivas de crecimiento a corto plazo del mercado de centros de datos de México, a pesar de la sólida demanda.
Zonas de alto estrés hídrico que desencadenan restricciones de refrigeración
CONAGUA clasifica a Querétaro en sequía total, lo que obliga a las autoridades locales a limitar la extracción de agua subterránea para uso industrial e imponer límites a la descarga de disipación de calor. Los operadores de hiperescala están adoptando sistemas de refrigeración líquida para centros de datos con circuito cerrado adiabático o de inyección directa al chip , lo que reduce el consumo de agua en un 90 % y aumenta ligeramente la densidad de potencia. Los diseños de instalaciones de borde ahora priorizan los sistemas refrigerados por aire, incluso en los áridos corredores del Bajío, priorizando la seguridad jurídica sobre la carga eléctrica. Los emplazamientos costeros cercanos a Veracruz se perfilan como zonas de aterrizaje alternativas, aprovechando la abundancia de agua municipal y los circuitos de agua de mar refrigerada. Sin soluciones de refrigeración innovadoras, el desarrollo de la capacidad futura corre el riesgo de verse afectado por las moratorias en los permisos ambientales, lo que limita el crecimiento del mercado de centros de datos en México.
Análisis de segmento
Por tamaño de centro de datos: Cómo equilibrar la demanda de escala media y las ambiciones de hiperescala
Las instalaciones de mediana escala captaron el 12.48% de la participación de mercado de centros de datos en México en 2025, ya que las empresas favorecieron salas de 5 a 15 MW que se alinean con diseños de recuperación ante desastres de dos zonas. Las instalaciones de gran escala se están acelerando a una tasa de crecimiento anual compuesta (TCAC) del 18.65% gracias a las autoconstrucciones de hiperescala que buscan economías de escala mediante bloques de 36 MW. Por lo tanto, se prevé que el tamaño del mercado de centros de datos en México para grandes instalaciones se duplique con creces para 2031, a medida que los operadores de la nube consoliden la capacidad de las zonas de disponibilidad.
La consolidación mejora la PUE, pero aumenta la exposición a los riesgos de los servicios públicos en un solo sitio, lo que impulsa la selección de sitios hacia parcelas con doble red o corredores solares fronterizos. Las salas medianas siguen siendo cruciales para cargas de trabajo SaaS sensibles a la latencia que no toleran largas conexiones de fibra óptica. La coexistencia de ambos tamaños indica una estructura de barras donde los nodos de hiperescala coexisten con puntos de distribución localizados para la entrega de OTT y transmisiones de IoT industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel estándar: las primas de confiabilidad redefinen los estándares de construcción
Los inventarios de Nivel 3 representaron el 83.20 % de las implementaciones de 2025, lo que refleja una preferencia histórica por la redundancia N+1 entre los clientes de coubicación empresarial. Sin embargo, las implementaciones de Nivel 4 están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 19.15 %, ya que los marcos de cumplimiento de BFSI y las plataformas OTT basadas en SLA exigen una tolerancia a fallos de 2N.
La economía de la inversión favorece el Nivel 4 en regiones donde las caídas de tensión cuestan más de 4 minutos de interrupción por kVA al año. Se proyecta que el tamaño del mercado de centros de datos en México, atribuible a las salas de Nivel 4, se triplicará para 2031, lo que soportará cargas de trabajo fintech de misión crítica. Los pods de borde de Nivel 2 sirven para el almacenamiento en caché y los procesos de prueba y desarrollo donde la sensibilidad a los costos supera la redundancia. Esta estratificación por niveles obliga a los operadores a calibrar la combinación de activos y los planes de precios en las carteras a escala de campus.
Por tipo de centro de datos: el dominio de la coubicación se enfrenta a una realineación a gran escala
Los servicios de coubicación representaron el 83.10% de los ingresos de 2025, ya que las empresas externalizaron TI no esencial. Sin embargo, las infraestructuras de borde empresarial están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 20.05%, impulsadas por la densificación del 5G y los flujos de contenido transfronterizos. Se prevé que la cuota de mercado de coubicación en centros de datos de México se contraiga ligeramente a medida que los hiperescaladores internalicen capacidad, manteniendo los nodos de interconexión en salas de encuentro neutrales con respecto al operador.
Las suites mayoristas de más de 3 MW ofrecen descuentos que incentivan a los operadores de la nube a alquilar capacidad de transición antes de que se impulsen las autoconstrucciones. Los racks minoristas se mantienen resilientes, dando servicio a las implementaciones de pymes y SaaS que requieren rampas de acceso multicloud. En el horizonte de pronóstico, los operadores exitosos fusionarán salas de coubicación con módulos edge para captar ambos lados de la curva de demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuarios finales: el auge del cumplimiento de BFSI transforma la combinación de demanda
La demanda lideró las TI y las telecomunicaciones, con una participación del 48.02% en el mercado de centros de datos de México en 2025, impulsada por la virtualización de las telecomunicaciones y el aumento repentino de la capacidad OTT. Se prevé que las cargas de trabajo de BFSI aumenten a una tasa de crecimiento anual compuesta (TCAC) del 19.25%, ya que las normativas de localización de datos y la migración a la norma ISO 20022 impulsan el alojamiento nacional.
La adopción de plataformas de gemelos digitales por parte del sector manufacturero, especialmente entre las automotrices que realizan deslocalizaciones cercanas, mantiene un crecimiento de dos dígitos en la capacidad de almacenamiento y la demanda de centros de datos en los estados del Bajío. El sector de medios y entretenimiento aprovecha los crecientes incentivos a la producción local, impulsando los clústeres de GPU para la renderización y la transmisión de contenido. Los programas de digitalización del gobierno buscan migrar los servicios a los ciudadanos a nubes soberanas, lo que representa un catalizador latente a partir de 2026.
Análisis geográfico
Querétaro contaba con el 31.10% de la capacidad nacional en 2025 gracias al bajo riesgo sísmico, la proximidad de la carretera a la Ciudad de México y una mano de obra técnica especializada en el sector aeroespacial. Sin embargo, la persistente sequía ha puesto los permisos de uso de agua bajo escrutinio público, lo que ha llevado a los operadores a modernizarlos con pasillos templados refrigerados por aire, incluso a costa de un 8% más de consumo de energía. La cartera de 73 sitios anunciados para Querétaro hasta 2029 subraya su atractivo, pero las limitaciones de energía y agua están acelerando la búsqueda de contingencias en corredores alternativos.
Guadalajara y la Ciudad de México representan juntas el segundo nivel de centros de demanda. El clúster de electrónica de Guadalajara, respaldado por nuevas líneas laterales de fibra, atrae entornos de diseño de chips sensibles a la latencia, mientras que la densidad de sedes de la Ciudad de México garantiza tasas de ocupación estables de coubicaciones a pesar del aumento en los precios de los terrenos. Se espera que los proyectos de fortalecimiento de la red eléctrica programados para 2026-2027 reduzcan las interrupciones del servicio en un 25%, lo que hace que ambas áreas metropolitanas sean más atractivas para las actualizaciones de Nivel 4.
Se proyecta que los mercados del resto de México, que abarcan Monterrey, Mérida, Veracruz y Tijuana, crecerán a una tasa de crecimiento anual compuesta (TCAC) del 19.45%. La fibra transfronteriza, como la ruta Tikva de 2,500 km, está reduciendo los costos unitarios de transporte en un 30%, posicionando a las ciudades del norte como puntos de partida de baja latencia para las cargas de trabajo de conmutación por error en la nube estadounidense. Las áreas metropolitanas de la Costa del Golfo se benefician de las líneas de derivación submarinas planificadas, que ofrecen resiliencia ante las perturbaciones sísmicas del Pacífico. En conjunto, estos clústeres emergentes minimizan el riesgo de la capacidad nacional al distribuir las cargas de trabajo entre diversos perfiles de servicios públicos y climáticos, lo que refuerza la resiliencia del mercado de centros de datos de México.
Panorama competitivo
El mercado de centros de datos en México presenta una concentración moderada, con Equinix, KIO Networks y Scala Data Centers consolidando cerca de un tercio de la capacidad instalada. Equinix aprovecha su capa de interconexión global Fabric para atraer a inquilinos SaaS multinacionales, mientras que KIO amplía su alcance mediante un modelo multicampus que abarca cinco estados mexicanos. La integración vertical de Scala en activos eólicos asegura el suministro de energía renovable, lo que proporciona una cobertura de 20 años contra la volatilidad de la red.
Los nuevos participantes están intensificando la rivalidad. EdgeConneX obtuvo terrenos en Monterrey para construir un campus de 50 MW de borde y núcleo que combina una red de colocación con densidad de portadora y sheds de borde de 5 MW para almacenamiento en caché OTT. El plan de Layer 9 para una construcción a hiperescala de 160 MW en el Bajío se centra en módulos de energía alimentados por parques solares adyacentes, apostando por las ventajas de costo para atraer cargas de trabajo de IA estadounidenses. CloudHQ ha solicitado permisos para un proyecto de 200 MW cerca de Mesa de Otay en Tijuana, aprovechando la proximidad de la fibra transfronteriza a las rutas de Silicon Valley.
Las estrategias se orientan hacia la seguridad energética, la refrigeración avanzada y la escalabilidad de los bancos de tierras. Los operadores se apresuran a asegurar subestaciones de doble alimentación, turbinas de gas in situ y sistemas de agua regenerada que cumplan con el creciente escrutinio de las nuevas regulaciones ambientales. La diferenciación también depende de la profundidad del ecosistema: los proveedores que ofrecen acceso directo a la nube y plataformas IX reportan una absorción de racks un 18 % más rápida que las estructuras mayoristas independientes, lo que subraya la interconexión como una palanca multiplicadora de ingresos en el mercado de centros de datos de México.
Líderes de la industria de centros de datos en México
Google LLC
Oracle Cloud
Equinix Inc. (Axtel)
Telmex S.A.
Tecnologías Cirion
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: C3ntro Telecom presentó el proyecto Tikva, una red de fibra de 2,500 km que une a México y Estados Unidos, ampliando vías de baja latencia para centros de datos regionales.
- Marzo de 2025: Tampnet ganó un contrato de fibra submarina de 200 km para el campo Trion de Woodside, abriendo rutas en el Golfo que respaldarán la computación de borde para operaciones de energía en alta mar.
- Enero de 2025: AWS comprometió 5 mil millones de dólares para su región de Querétaro, estimando 7,000 empleos locales y una operación 100% renovable una vez construida por completo.
- Septiembre de 2024: Microsoft confirmó una inversión de USD 1.3 millones en infraestructura de inteligencia artificial, lo que marca su mayor compromiso en un solo país en América Latina.
Alcance del informe del mercado de centros de datos en México
Guadalajara y Querétaro se segmentan por Hotspot. Los segmentos Grande, Masivo, Mediano, Mega y Pequeño se segmentan por Tamaño del Centro de Datos. Los niveles 1 y 2, 3 y 4 se segmentan por Tipo de Nivel. Los segmentos No Utilizados y Utilizados se segmentan por Absorción.| Ancha |
| Masivo |
| Media |
| Mega |
| Pequeña |
| Nivel 1 y 2 |
| Tier 3 |
| Tier 4 |
| Hiperescala / Autoconstrucción | ||
| Empresa/Perímetro | ||
| Colocación | no utilizado | |
| utilizado | Colocación minorista | |
| Colocación al por mayor | ||
| BFSI |
| TI e ITES |
| Comercio Electrónico |
| Gobierno |
| Manufactura |
| Medios de Comunicación y Entretenimiento |
| Telecom |
| Otros usuarios finales |
| Guadalajara |
| Mexico |
| Resto de México |
| Por tamaño del centro de datos | Ancha | ||
| Masivo | |||
| Media | |||
| Mega | |||
| Pequeña | |||
| Por nivel estándar | Nivel 1 y 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Por tipo de centro de datos | Hiperescala / Autoconstrucción | ||
| Empresa/Perímetro | |||
| Colocación | no utilizado | ||
| utilizado | Colocación minorista | ||
| Colocación al por mayor | |||
| Por industria del usuario final | BFSI | ||
| TI e ITES | |||
| Comercio Electrónico | |||
| Gobierno | |||
| Manufactura | |||
| Medios de Comunicación y Entretenimiento | |||
| Telecom | |||
| Otros usuarios finales | |||
| Por punto de acceso | Guadalajara | ||
| Mexico | |||
| Resto de México | |||
Definición de mercado
- CAPACIDAD DE CARGA - La capacidad de carga informática o capacidad instalada, se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un rack instalado. Se mide en megavatios (MW).
- TASA DE ABSORCIÓN - Indica la extensión en la que se ha arrendado la capacidad del centro de datos. Por ejemplo, una CC de 100 MW ha arrendado 75 MW, entonces la tasa de absorción sería del 75%. También se conoce como tasa de utilización y capacidad arrendada.
- ESPACIO DE SUELO ELEVADO - Es un espacio elevado construido sobre el suelo. Este espacio entre el piso original y el piso elevado se usa para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura adecuada de cableado y refrigeración. Se mide en pies cuadrados (ft^2).
- TAMAÑO DEL CENTRO DE DATOS - El tamaño del centro de datos se segmenta en función del espacio de piso elevado asignado a las instalaciones del centro de datos. Mega DC: el número de bastidores debe ser superior a 9000 o RFS (espacio de piso elevado) debe ser superior a 225001 pies cuadrados. pie; CC masivo: el número de bastidores debe estar entre 9000 y 3001 o el RFS debe estar entre 225000 75001 pies cuadrados. pies y 3000 pies cuadrados. pie; CC grande: el número de racks debe estar entre 801 y 75000 o RFS debe estar entre 20001 pies cuadrados. pies y 800 pies cuadrados. pie; El número medio de bastidores de CC debe estar entre 201 y 20000 o RFS debe estar entre 5001 pies cuadrados. pies y 200 pies cuadrados. pie; DC pequeño: el número de bastidores debe ser inferior a 5000 o RFS debe ser inferior a XNUMX pies cuadrados. pie
- TIPO DE NIVEL Según Uptime Institute, los centros de datos se clasifican en cuatro niveles según la capacidad de los equipos redundantes de su infraestructura. En este segmento, los centros de datos se dividen en Nivel 1, Nivel 2, Nivel 3 y Nivel 4.
- TIPO DE COLOCACIÓN - El segmento se segrega en 3 categorías, a saber, servicio de colocación minorista, mayorista y de hiperescala. La categorización se realiza en función de la cantidad de carga de TI alquilada a clientes potenciales. El servicio de colocación minorista tiene una capacidad arrendada inferior a 250 kW; Los servicios de colocación mayorista tienen una capacidad arrendada de entre 251 kW y 4 MW y los servicios de colocación Hiperescala tienen una capacidad arrendada de más de 4 MW.
- CONSUMIDORES FINALES - El Mercado de Centros de Datos opera sobre una base B2B. BFSI, Gobierno, Operadores de Nube, Medios y Entretenimiento, Comercio Electrónico, Telecomunicaciones y Manufactura son los principales consumidores finales en el mercado estudiado. El alcance solo incluye operadores de servicios de colocación que atienden la creciente digitalización de las industrias de usuarios finales.
| Palabra clave | Definición |
|---|---|
| Unidad de rack | Generalmente denominada U o RU, es la unidad de medida de la unidad de servidor alojada en los racks del centro de datos. 1U es igual a 1.75 pulgadas. |
| Densidad del estante | Define la cantidad de energía consumida por el equipo y servidor alojado en un rack. Se mide en kilovatios (kW). Este factor juega un papel fundamental en el diseño del centro de datos y en la planificación de la refrigeración y la energía. |
| Capacidad de carga de TI | La capacidad de carga TI o capacidad instalada, se refiere a la cantidad de energía consumida por los servidores y equipos de red colocados en un rack instalado. Se mide en megavatios (MW). |
| Tasa de absorción | Indica cuánta capacidad del centro de datos se ha arrendado. Por ejemplo, si un DC de 100 MW ha arrendado 75 MW, entonces la tasa de absorción sería del 75%. También se conoce como tasa de utilización y capacidad arrendada. |
| Espacio de piso elevado | Es un espacio elevado construido sobre el suelo. Este espacio entre el piso original y el piso elevado se utiliza para acomodar el cableado, la refrigeración y otros equipos del centro de datos. Esta disposición ayuda a tener una infraestructura de refrigeración y cableado adecuada. Se mide en pies cuadrados/metro. |
| Aire acondicionado para sala de ordenadores (CRAC) | Es un dispositivo que se utiliza para monitorear y mantener la temperatura, la circulación del aire y la humedad dentro de la sala de servidores del centro de datos. |
| Pasillo | Es el espacio abierto entre las filas de bastidores. Este espacio abierto es fundamental para mantener la temperatura óptima (20-25 °C) en la sala de servidores. Hay principalmente dos pasillos dentro de la sala de servidores, un pasillo caliente y un pasillo frío. |
| Pasillo frío | Es el pasillo en el que el frente del estante mira hacia el pasillo. Aquí, el aire frío se dirige al pasillo para que pueda ingresar al frente de los estantes y mantener la temperatura. |
| pasillo caliente | Es el pasillo donde la parte posterior de los estantes mira hacia el pasillo. Aquí, el calor disipado de los equipos en el rack se dirige a la ventilación de salida del CRAC. |
| Carga critica | Incluye los servidores y otros equipos informáticos cuyo tiempo de actividad es fundamental para el funcionamiento del centro de datos. |
| Eficacia del uso de energía (PUE) | Es una métrica que define la eficiencia de un centro de datos. Se calcula mediante: (𝑇𝑜𝑡𝑎𝑙 𝐷𝑎𝑡𝑎 𝐶𝑒𝑛𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑦 𝐶𝑜𝑛𝑠𝑢𝑚𝑝 𝑡𝑖𝑜𝑛)/(𝑇𝑜𝑡𝑎𝑙 𝐼𝑇 𝐸𝑞𝑢𝑖𝑝𝑚𝑒𝑛𝑡 𝐸𝑛𝑒𝑟𝑔𝑦 𝐶𝑜𝑛𝑛 𝑢𝑚𝑝𝑡𝑖𝑜𝑛). Además, un centro de datos con un PUE de 1.2 a 1.5 se considera altamente eficiente, mientras que un centro de datos con un PUE >2 se considera altamente ineficiente. |
| Redundancia | Se define como un diseño de sistema en el que se agregan componentes adicionales (UPS, generadores, CRAC) de modo que, en caso de un corte de energía o una falla del equipo, el equipo de TI no se vea afectado. |
| Fuente de alimentación ininterrumpida (UPS) | Es un dispositivo que está conectado en serie con la fuente de alimentación de la red pública y almacena energía en baterías de modo que el suministro del UPS sea continuo para los equipos de TI incluso cuando se corta la red de red. El UPS admite principalmente únicamente el equipo de TI. |
| Generadores | Al igual que los UPS, los generadores se colocan en el centro de datos para garantizar un suministro de energía ininterrumpido, evitando tiempos de inactividad. Las instalaciones del centro de datos tienen generadores diésel y, por lo general, se almacena diésel durante 48 horas en las instalaciones para evitar interrupciones. |
| N | Denota las herramientas y equipos necesarios para que un centro de datos funcione a plena carga. Sólo "N" indica que no hay respaldo al equipo en caso de alguna falla. |
| N + 1 | Denominado "Necesidad más uno", denota la configuración de equipo adicional disponible para evitar el tiempo de inactividad en caso de falla. Un centro de datos se considera N+1 cuando hay una unidad adicional por cada 4 componentes. Por ejemplo, si un centro de datos tiene 4 sistemas UPS, para lograr N+1, se necesitaría un sistema UPS adicional. |
| 2N | Se refiere a un diseño totalmente redundante en el que se implementan dos sistemas de distribución de energía independientes. Por lo tanto, en caso de una falla total de un sistema de distribución, el otro sistema seguirá suministrando energía al centro de datos. |
| Enfriamiento en fila | Es el sistema de diseño de enfriamiento instalado entre racks en fila donde extrae aire caliente del pasillo caliente y suministra aire frío al pasillo frío, manteniendo así la temperatura. |
| Tier 1 | La clasificación de niveles determina la preparación de una instalación de centro de datos para sostener la operación del centro de datos. Un centro de datos se clasifica como centro de datos de Nivel 1 cuando tiene un componente de energía no redundante (N) (UPS, generadores), componentes de refrigeración y un sistema de distribución de energía (de las redes eléctricas de servicios públicos). El centro de datos de nivel 1 tiene un tiempo de actividad del 99.67 % y un tiempo de inactividad anual de <28.8 horas. |
| Tier 2 | Un centro de datos se clasifica como centro de datos de nivel 2 cuando tiene componentes redundantes de energía y refrigeración (N+1) y un único sistema de distribución no redundante. Los componentes redundantes incluyen generadores adicionales, UPS, enfriadores, equipos de rechazo de calor y tanques de combustible. El centro de datos de nivel 2 tiene un tiempo de actividad del 99.74 % y un tiempo de inactividad anual de <22 horas. |
| Tier 3 | Un centro de datos que tiene componentes redundantes de energía y refrigeración y múltiples sistemas de distribución de energía se denomina centro de datos de Nivel 3. La instalación es resistente a interrupciones planificadas (mantenimiento de la instalación) y no planificadas (corte de energía, falla de enfriamiento). El centro de datos de nivel 3 tiene un tiempo de actividad del 99.98 % y un tiempo de inactividad anual de <1.6 horas. |
| Tier 4 | Es el tipo de centro de datos más tolerante. Un centro de datos de nivel 4 tiene múltiples componentes redundantes independientes de energía y enfriamiento y múltiples rutas de distribución de energía. Todos los equipos de TI tienen doble alimentación, lo que los hace tolerantes a fallos en caso de cualquier interrupción, garantizando así un funcionamiento interrumpido. El centro de datos de nivel 4 tiene un tiempo de actividad del 99.74 % y un tiempo de inactividad anual de <26.3 minutos. |
| Pequeño centro de datos | Centro de datos que tiene una superficie de ≤ 5,000 pies cuadrados. ft o el número de racks que se pueden instalar es ≤ 200 se clasifica como un centro de datos pequeño. |
| Centro de datos mediano | Centro de datos que tiene una superficie de entre 5,001 y 20,000 pies cuadrados. pies, o la cantidad de racks que se pueden instalar está entre 201 y 800, se clasifica como un centro de datos mediano. |
| Centro de datos grande | Centro de datos que tiene una superficie de entre 20,001 y 75,000 pies cuadrados. pies, o la cantidad de racks que se pueden instalar está entre 801 y 3,000, se clasifica como un centro de datos grande. |
| Centro de datos masivo | Centro de datos que tiene una superficie de entre 75,001 y 225,000 pies cuadrados. pies, o la cantidad de racks que se pueden instalar está entre 3001 y 9,000, se clasifica como un centro de datos masivo. |
| Megacentro de datos | Centro de datos que tiene una superficie de ≥ 225,001 m9001. ft o el número de racks que se pueden instalar es ≥ XNUMX se clasifica como un mega centro de datos. |
| Colocación minorista | Se refiere a aquellos clientes que tienen un requerimiento de capacidad de 250 kW o menos. Estos servicios son mayoritariamente elegidos por pequeñas y medianas empresas (PYMES). |
| Colocación al por mayor | Se refiere a aquellos clientes que tienen un requerimiento de capacidad entre 250 kW a 4 MW. Estos servicios son elegidos principalmente por empresas medianas y grandes. |
| Colocación de hiperescala | Se refiere a aquellos clientes que tengan un requerimiento de capacidad superior a 4 MW. La demanda de hiperescala proviene principalmente de los actores de la nube a gran escala, las empresas de TI, BFSI y los actores OTT (como Netflix, Hulu y HBO+). |
| Velocidad de datos móviles | Es la velocidad de Internet móvil que experimenta un usuario a través de sus teléfonos inteligentes. Esta velocidad depende principalmente de la tecnología del operador que se utilice en el teléfono inteligente. Las tecnologías de operador disponibles en el mercado son 2G, 3G, 4G y 5G, donde 2G proporciona la velocidad más lenta mientras que 5G es la más rápida. |
| Red de conectividad de fibra | Se trata de una red de cables de fibra óptica desplegada por todo el país, que conecta regiones rurales y urbanas con conexión a Internet de alta velocidad. Se mide en kilómetros (km). |
| Tráfico de datos por teléfono inteligente | Es una medida del consumo promedio de datos por parte de un usuario de teléfono inteligente en un mes. Se mide en gigabytes (GB). |
| Velocidad de datos de banda ancha | Es la velocidad de Internet que se suministra a través de la conexión de cable fijo. Comúnmente, el cable de cobre y el cable de fibra óptica se utilizan tanto en uso residencial como comercial. Aquí, la fibra del cable óptico proporciona una velocidad de Internet más rápida que el cable de cobre. |
| Cable submarino | Un cable submarino es un cable de fibra óptica tendido en dos o más puntos de aterrizaje. A través de este cable se establece la comunicación y la conectividad a Internet entre países de todo el mundo. Estos cables pueden transmitir entre 100 y 200 terabits por segundo (Tbps) de un punto a otro. |
| Huella de carbono | Es la medida de dióxido de carbono generado durante el funcionamiento regular de un centro de datos. Dado que el carbón, el petróleo y el gas son la principal fuente de generación de energía, el consumo de esta energía contribuye a las emisiones de carbono. Los operadores de centros de datos están incorporando fuentes de energía renovables para frenar la huella de carbono que emerge en sus instalaciones. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




