

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
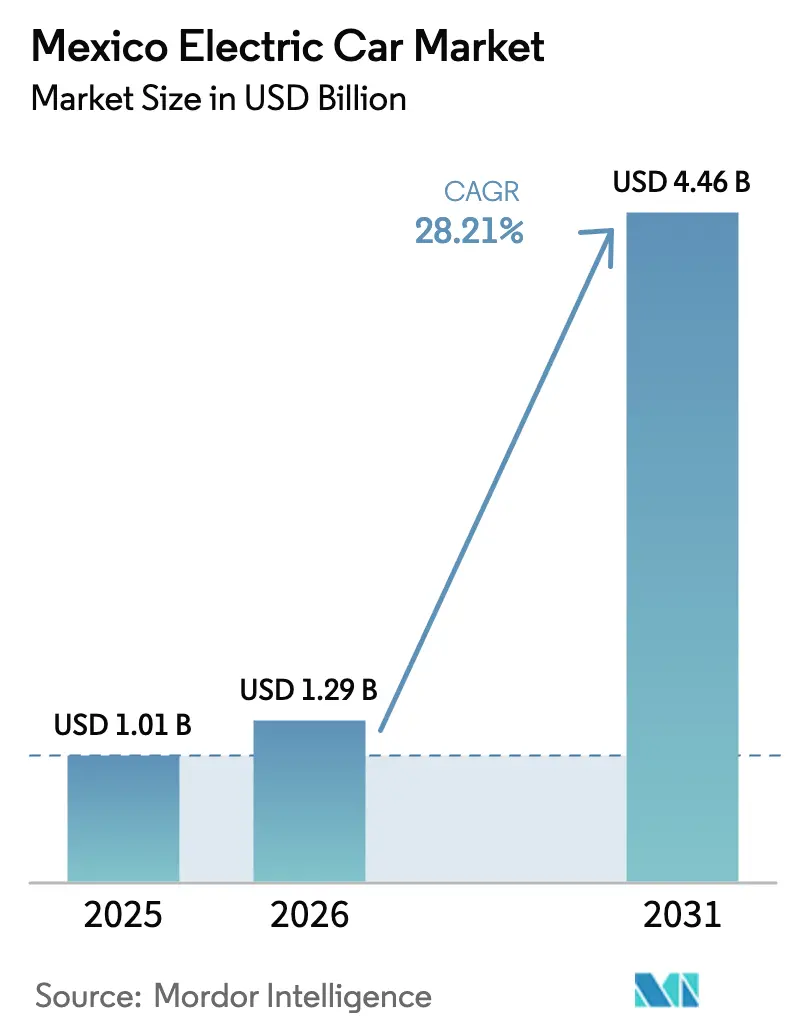
| Tamaño del mercado (2026) | USD 1.29 mil millones |
| Tamaño del mercado (2031) | USD 4.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 28.21% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de coches eléctricos en México por Mordor Intelligence
Se espera que el tamaño del mercado mexicano de autos eléctricos crezca de USD 1.01 mil millones en 2025 a USD 1.29 mil millones en 2026 y se pronostica que alcance los USD 4.46 mil millones para 2031 con una CAGR del 28.21% durante 2026-2031. Impulsado por las reglas de origen del T-MEC que promueven la localización de baterías y sistemas de propulsión, un marco fiscal federal que ofrece deducciones sustanciales en las inversiones en fabricación de vehículos eléctricos y la nacionalización de los recursos de litio que posicionan al país como un centro fundamental para la fabricación de celdas, el panorama automotriz mexicano está presenciando una sólida transformación. En respuesta, los fabricantes de automóviles están comprometiendo inversiones significativas para la reorganización, mientras que los proveedores de celdas están reduciendo agresivamente los costos de los paquetes de litio-hierro-fosfato (LFP), con el objetivo de alcanzar un umbral más asequible en el futuro cercano. Si bien las presiones de asequibilidad mantienen a los híbridos a la vanguardia hoy en día, la proximidad de la paridad de costos está impulsando una adopción más rápida de vehículos eléctricos de batería. La demanda permanece concentrada geográficamente, con la Ciudad de México representando una parte sustancial. Sin embargo, con la entrada en funcionamiento de la gigafábrica de Tesla, Nuevo León se perfila para consolidarse como un importante centro neurálgico en el norte. El panorama competitivo es moderadamente intenso: Tesla, Nissan, BYD y General Motors, en conjunto, representan una parte importante del volumen de mercado, pero ninguna entidad domina por sí sola.
Conclusiones clave del informe
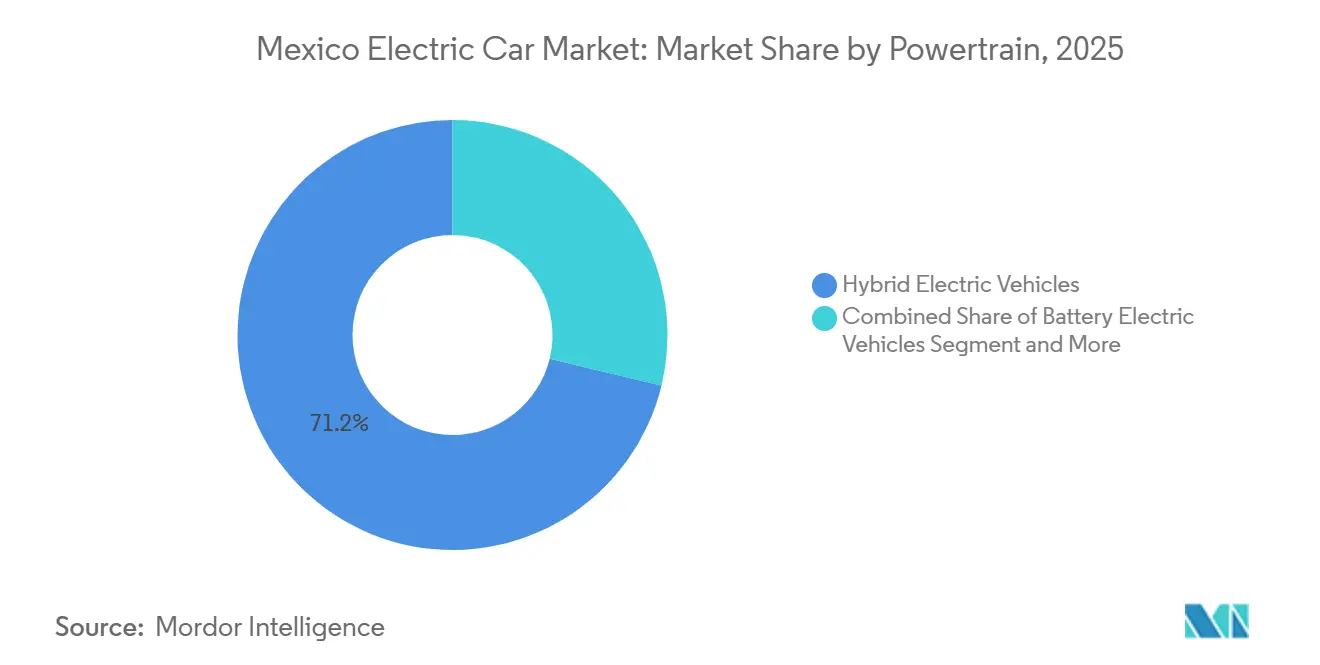
- Por tren motriz, los vehículos eléctricos híbridos lideraron con el 71.23% de la participación de mercado de automóviles eléctricos en México en 2025, mientras que los vehículos eléctricos de batería se están expandiendo a una CAGR del 28.23% hasta 2031.
- Por clase de vehículo, los hatchbacks representaron el 35.61% del mercado mexicano de autos eléctricos en 2025, y los vehículos utilitarios deportivos están en camino de lograr la CAGR más rápida del 28.37% hasta 2031.
- Por rango de precio, los modelos de entrada capturaron el 41.28% del mercado mexicano de autos eléctricos en 2025 y avanzan a una CAGR del 28.29% hasta 2031.
- Por composición química de las baterías, el fosfato de hierro y litio representó el 58.73% del tamaño del mercado de automóviles eléctricos mexicanos en 2025 y está creciendo a una CAGR del 28.38% hasta 2031.
- Por arquitectura de motor, los motores síncronos de imanes permanentes lideraron con una participación del 53.28 % en 2025, las soluciones de inducción están ganando, pero se mantienen por debajo del crecimiento de PMSM del 28.27 % CAGR.
- En términos de autonomía, los modelos de menos de 200 km capturaron el 45.56 % de las matriculaciones en 2025, mientras que los vehículos de entre 200 y 400 km son los más rápidos, progresando a una CAGR del 28.33 % hasta 2031.
- Por tipo de cliente, los compradores privados generaron el 78.91% de la demanda de 2025, pero los operadores de flotas y comerciales registraron la CAGR más rápida del 28.31%.
- Por estado, la Ciudad de México entregó el 23.47% de los volúmenes de 2025, mientras que se pronostica que Nuevo León registre la CAGR más pronunciada del 28.25% gracias a una gigafábrica pendiente.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de coches eléctricos en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El rápido declive de las baterías de litio-ferrofosfato | + 7.2% | Global, con repercusiones en las plantas de ensamblaje mexicanas que se abastecen de células chinas | Mediano plazo (2-4 años) |
| Incentivos fiscales a las compras del gobierno | + 6.8% | Nacional, con ganancias tempranas en Ciudad de México, Guadalajara, Monterrey | Corto plazo (≤ 2 años) |
| Reequipamiento y deslocalización de fabricantes de automóviles | + 5.9% | Nacional, concentrado en Nuevo León, Puebla, Guanajuato, Coahuila | Mediano plazo (2-4 años) |
| Expansión de la infraestructura de carga doméstica | + 4.1% | Nacional, priorizando el corredor Ciudad de México-Guadalajara-Monterrey | Largo plazo (≥ 4 años) |
| Nacionalización de los recursos nacionales de litio | + 3.2% | Nacional, con centros de manufactura en Sonora, Nuevo León | Largo plazo (≥ 4 años) |
| Eliminación de aranceles a la importación de vehículos eléctricos | + 1.7% | Reducción gradual nacional de efectos temporales después de 2024 | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Disminución rápida de los costos de las baterías de fosfato de hierro y litio
En los últimos años, el precio de los paquetes LFP ha experimentado una disminución significativa, y se prevén nuevas reducciones en el futuro cercano. Esta tendencia se debe principalmente a las estrategias de integración vertical de CATL y a la innovadora arquitectura Blade de BYD, que elimina la necesidad de empaquetado a nivel de módulo [1] “Battery Technology Whitepaper 2024”, CATL, catl.com . Como resultado, los hatchbacks de gama de entrada ahora se equipan con paquetes de baterías más asequibles, lo que reduce efectivamente la brecha del costo total de propiedad, incluso antes de considerar el ahorro de combustible. Los ensambladores mexicanos, que dependen de celdas importadas de China, se benefician de reducciones de costos notables en su lista de materiales. Sin embargo, enfrentan riesgos de margen debido a la naturaleza altamente volátil de los precios spot del carbonato de litio, que han mostrado fluctuaciones considerables. Además, la estabilidad térmica de estos paquetes permite el uso de sistemas de refrigeración más simples, lo que es particularmente ventajoso en regiones con temperaturas de verano extremadamente altas.
Incentivos fiscales para compras gubernamentales y mandatos de zonas de cero emisiones
Las autoridades federales y municipales combinaron una importante deducción fiscal para los activos de fabricación de vehículos eléctricos con la aplicación de la normativa de zonas de cero emisiones en la Ciudad de México durante 2024. Estas medidas redujeron drásticamente los costos de capital después de impuestos para nuevas líneas de baterías, motores y electrónica de potencia, lo que incentivó a las flotas de transporte de pasajeros y de última milla a electrificarse en corredores densos donde los vehículos de combustión ahora enfrentan penalizaciones de acceso. La deducción sigue estando sujeta a los umbrales de abastecimiento del T-MEC, lo que presiona a los fabricantes de automóviles para que localicen el contenido del sistema de propulsión o se arriesguen a auditorías que ya han generado disputas bilaterales. Si bien la política acelera la demanda a corto plazo, su efecto a largo plazo depende de interpretaciones consistentes del contenido de valor laboral y de una aplicación municipal sostenida.
Reestructuración y deslocalización de fabricantes de automóviles según las normas de origen del T-MEC
En 2024, las estipulaciones del T-MEC sobre un requisito significativo de valor regional y un mínimo de valor laboral impulsaron importantes compromisos de reequipamiento por miles de millones de dólares. Volkswagen, Audi y Ford destinaron inversiones considerables a la transición de sus operaciones mexicanas a plataformas eléctricas, garantizando así la elegibilidad para deducciones federales y la protección de su acceso al mercado estadounidense. Mientras tanto, la ambiciosa gigafábrica de Tesla en Nuevo León, que obtuvo permisos a finales de 2023, se encuentra en una situación inestable debido a la incertidumbre arancelaria. La polémica cláusula de valor laboral sigue siendo un punto de discordia entre los negociadores, con posibles disputas que amenazan con frenar las inversiones de proveedores auxiliares.
Expansión de proyectos PPP de infraestructura de carga doméstica
En 2024, la Comisión Federal de Electricidad (CFE) lanzó un plan de asociación público-privada (PPP), con el objetivo de establecer cientos de estaciones de carga rápida en pocos años. Estas estaciones se ubicarán en el triángulo formado por la Ciudad de México, Guadalajara y Monterrey, así como en rutas clave que conducen a la frontera con Estados Unidos. El ambicioso plan, respaldado por importantes inversiones anuales hasta el final de la década, contempla una colaboración entre el capital estatal y operadores como ChargePoint y Electrify America [2] “Tarifas para Estaciones Públicas de Carga Rápida”, Comisión Reguladora de Energía, gob.mx/cre . Sin embargo, el despliegue se ha visto obstaculizado por la falta de claridad regulatoria. La Comisión Reguladora de Energía recién estableció las tarifas de carga pública a mediados de 2024, lo que causó un cuello de botella en la aprobación de permisos. Actualmente, con un número limitado de cargadores públicos disponibles por vehículo eléctrico, México está rezagado con respecto a la proporción observada en mercados más desarrollados. Esta brecha pone de manifiesto la necesidad imperiosa de aprobaciones rápidas para la interconexión con la red eléctrica y un aumento en la incorporación de capacidad renovable, tal como se describe en la Estrategia Nacional para la Movilidad Eléctrica 2024-2030.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precio inicial alto del vehículo | -4.5% | Nacional, más pronunciado en zonas rurales y urbanas de bajos ingresos | Largo plazo (≥ 4 años) |
| Carga rápida interurbana escasa | -3.8% | Nacional, aguda en estados del Bajío, Yucatán y la costa del Pacífico | Mediano plazo (2-4 años) |
| Arancel prospectivo del 50% para importaciones no pertenecientes al TLC | -2.9% | Nacional, que afecta las importaciones de China y de mercados no pertenecientes al T-MEC | Corto plazo (≤ 2 años) |
| La clasificación de híbrido suave diluye los incentivos fiscales | -1.6% | Ambigüedad regulatoria nacional a nivel federal y estatal | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precio inicial elevado del vehículo en relación con el ingreso familiar promedio
En 2024, a pesar de la disminución en los costos de los paquetes, los vehículos eléctricos de batería (VE) de entrada tenían un precio significativamente superior al ingreso familiar promedio en México. Para mitigar la preocupación por el valor residual, los bancos están fijando precios de préstamos para vehículos eléctricos considerablemente más altos que los de vehículos convencionales, y el leasing mantiene una tasa de penetración mínima. Si bien la paridad en el costo total de propiedad (CTP) ahora beneficia a los conductores que recorren distancias considerables anualmente, la mayoría de los compradores particulares no alcanzan este kilometraje. Como resultado, los fabricantes de automóviles se están enfocando en plataformas SUV con mayor margen de beneficio para recuperar sus inversiones en electrificación, lo que a su vez limita la asequibilidad para el mercado masivo.
Cobertura escasa de corredores de carga rápida interurbanos
En México, los cargadores rápidos se encuentran predominantemente en ciudades importantes como Ciudad de México, Guadalajara y Monterrey. Como resultado, el corredor entre Ciudad de México y Guadalajara cuenta con un número muy limitado de estaciones de carga, previstas para finales de 2024. Esta infraestructura insuficiente desalienta los viajes de larga distancia y dificulta la electrificación de flotas, especialmente para operadores sin acceso a estaciones de carga. Si bien un plan trilateral en el marco del T-MEC, anunciado en 2024, busca establecer estaciones de carga frecuentes a lo largo de las rutas comerciales, el plan aún está a la espera de las aprobaciones necesarias, incluyendo financiamiento y permisos de uso del suelo. Además, los operadores privados enfrentan retrasos en las interconexiones de servicios públicos. Esto se debe principalmente a que el regulador energético finalizó las tarifas de carga pública recién a mediados de 2024, lo que ha retrasado los plazos de construcción hasta el año siguiente.
Análisis de segmento
Por sistema de propulsión: los híbridos dominan, los vehículos eléctricos (BEV) aceleran
Los vehículos eléctricos híbridos representaron el 71.23% de la participación en el mercado mexicano de autos eléctricos en 2025, lo que refleja la preocupación por la autonomía en un país donde la visibilidad de la carga sigue siendo baja. Sin embargo, los vehículos eléctricos de batería avanzan a una rápida tasa de crecimiento anual compuesta (TCAC) del 28.23%, superando a cualquier otro sistema de propulsión y cerrarán la brecha una vez que los costos de los vehículos eléctricos de batería (LFP) alcancen los 80 USD por kWh y proliferen los cargadores públicos. Toyota y Nissan explotan carteras de híbridos consolidadas para atender a los compradores urbanos actuales; sin embargo, el aumento en las matriculaciones de vehículos eléctricos de batería (BEV) durante 2024 demuestra un cambio de perspectiva. Los híbridos enchufables ocupan un nicho limitado debido a que sus sistemas duales aumentan los gastos de mantenimiento, mientras que los modelos de celdas de combustible permanecen marginados sin infraestructura de hidrógeno. De cara al futuro, el ensamblaje de paquetes que cumpla con el T-MEC determinará qué marcas pueden mantener el margen y calificar para la deducción federal.
La ansiedad del consumidor por la autonomía explica la prevalencia actual de los híbridos, pero la trayectoria se inclina hacia la electrificación total a medida que los costos se reducen y las políticas se endurecen. La adopción de vehículos eléctricos de batería (VE) se beneficia de la aplicación de las normas municipales de zonas de cero emisiones, y las iniciativas de nacionalización del litio prometen un suministro local de cátodos que se adapta perfectamente a las normas del T-MEC. Mientras tanto, los híbridos enchufables pueden seguir siendo relevantes para los propietarios rurales con acceso esporádico a la carga, pero incluso esa posición se debilita a medida que los VE de autonomía media superan los 300 km. En general, la creciente densidad de cargadores, la reducción de los costos de los paquetes y los aranceles de importación más estrictos convergen para acelerar la participación de los VE en el mercado mexicano de vehículos eléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por clase de vehículo: los SUV ganan terreno mientras que los hatchbacks mantienen su cuota urbana
Los hatchbacks representaron el 35.61% del volumen de unidades en 2025 en el mercado mexicano de autos eléctricos, gracias a las estrechas calles y los espacios de estacionamiento de la Ciudad de México, mientras que los SUV prometen la tasa de crecimiento anual compuesta (TCAC) más rápida, del 28.37%, hasta 2031. El Leaf de Nissan y el Dolphin de BYD dominan las ventas de hatchbacks de gama baja con precios inferiores a USD 25,000, aprovechando la química LFP para mantener bajos los costos. El Model Y de Tesla y el Mustang Mach-E de Ford impulsan el entusiasmo por los SUV entre los hogares de mayores ingresos en Monterrey y Guadalajara, lo que permite a los fabricantes de automóviles amortizar los costos de la batería con márgenes más altos.
A medida que las tendencias globales se inclinan hacia vehículos más grandes, los fabricantes de automóviles están cosechando los beneficios. Estos vehículos más grandes no solo absorben los costos de la batería de forma más eficiente, sino que también tienen un precio superior. Volkswagen está realizando una inversión significativa para modernizar su planta de Puebla, con un enfoque claro en los SUV eléctricos. Simultáneamente, Audi está implementando su propia iniciativa sustancial, concentrándose en la electrificación de su serie Q. Sin embargo, si los hatchbacks se vuelven inasequibles, podría obstaculizar su adopción generalizada, especialmente en estados con ingresos más bajos. Si bien las zonas urbanas aún prefieren los autos compactos, el creciente atractivo de los SUV, tanto por su versatilidad como por su estatus, podría alterar la dinámica del mercado, especialmente a medida que se expande la infraestructura de carga.
Por banda de precios: el segmento de entrada lidera, el premium se queda atrás
Los autos de gama baja con precios inferiores a USD 30,000 captaron una participación del 41.28% del mercado mexicano de autos eléctricos en 2025, lo que subraya la importancia de la asequibilidad. Este segmento también crece a una tasa de crecimiento anual compuesta (TCAC) del 28.29%, impulsada por el Dolphin de BYD y el Leaf de Nissan, cada uno equipado con paquetes LFP de más de 40 kWh y con precios accesibles para los consumidores. Los modelos de gama media están dirigidos a compradores de flotas que priorizan el costo total de propiedad sobre el precio de venta, mientras que las unidades premium y de lujo siguen siendo un nicho de mercado debido a que los aranceles de importación inflan los costos para las marcas no pertenecientes al T-MEC.
El impulso de entrada depende de una profunda localización: la fabricación de celdas, paquetes y unidades motrices en México permite que los vehículos califiquen para la deducción de gastos de capital, lo que podría reducir los precios de venta al público hasta en una quinta parte. Tesla roza el límite de entrada premium con el Model 3, con un precio aproximado de USD 35,000, pero la demanda se concentra en áreas metropolitanas más ricas. Marcas de lujo como Audi y BMW se centran en el desarrollo de marca en lugar del volumen, anticipando un efecto de goteo una vez que la infraestructura madure.
Por Battery Chemistry: LFP asciende en costo y estabilidad
El fosfato de hierro y litio representó el 58.73% de las instalaciones en 2025 y lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 28.38%, gracias a que los proveedores chinos buscan paquetes de 75 USD por kWh y ofrecen una sólida seguridad térmica en el clima cálido de México. El paquete Blade de BYD, que logra una densidad energética competitiva, ha optimizado el hardware de los módulos, posicionando los hatchbacks de entrada a precios de venta al público dentro de un rango asequible. Gracias a su resiliencia en cuanto a costos y tolerancia a la temperatura, las baterías LFP se han consolidado como la química preferida para su adopción generalizada en el sector de los vehículos eléctricos en México.
Los sistemas de níquel-manganeso-cobalto son cruciales para los modelos premium, ya que garantizan una mayor autonomía. Tanto las variantes de gama alta de Tesla como el Mach-E de Ford priorizan el NMC por su superior densidad energética. Sin embargo, a medida que las baterías LFP reducen la brecha en densidad volumétrica mediante el ensamblaje de celda a paquete, el NMC podría orientarse hacia áreas de rendimiento especializadas, especialmente si los precios de las materias primas se mantienen inestables.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por arquitectura del motor: imanes permanentes, ganancias de inducción
Las máquinas síncronas de imanes permanentes representaron una participación del 53.28 % en 2025 y se proyecta que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 28.27 % gracias a las cifras de eficiencia máxima. BYD, Nissan y Volkswagen utilizan imanes de neodimio-hierro-boro, pero el aumento repentino de los precios de las tierras raras (que oscilan entre 60 y 160 USD por kg) genera inquietud en la cadena de suministro. Tesla se protege con un enfoque de doble motor, combinando una unidad frontal de imán permanente (PMSM) con un motor de inducción en la parte trasera.
Los diseños de inducción eliminan por completo los imanes y están ganando interés en implementaciones de ejes traseros con precios competitivos. El Model 3 de Tesla, de gama estándar, muestra la contrapartida: una mínima pérdida de eficiencia a cambio de una menor exposición al material. Arquitecturas alternativas, como la reluctancia conmutada, se encuentran en fase piloto, lo que apunta a un futuro bifurcado: motores PMSM para productos premium de alta eficiencia y motores de inducción para ofertas económicas de entrada y flotas en el mercado mexicano de vehículos eléctricos.
Por alcance: el corto alcance domina, el medio alcance asciende
Los vehículos con autonomía inferior a 200 km representaron el 45.56 % de las matriculaciones en 2025, lo que refleja la realidad de los desplazamientos urbanos y la limitada cobertura de carga. Sin embargo, se prevé que los modelos de rango medio de 200 a 400 km crezcan a una tasa de crecimiento anual compuesta (TCAC) del 28.33 % a medida que entren en funcionamiento los 200 cargadores rápidos planificados por CFE. El Dolphin de BYD (180 km) y el Leaf de Nissan (226 km) se encuentran en categorías inferiores, mientras que el Model 3 Long Range de Tesla y el Mach-E de Ford se dirigen a la clientela premium que busca más de 400 km.
El punto óptimo de rango medio cobra relevancia una vez que mejora la carga en corredores, lo que permite que las flotas de transporte y logística ligera operen circuitos interurbanos. Las unidades de largo alcance (400-600 km) siguen teniendo un precio limitado, y las ofertas de ultra largo alcance (más de 600 km) son de nicho debido a costos de paquete superiores a USD 15,000. Por lo tanto, aumentar la densidad de cargadores se vuelve crucial para que los formatos de rango medio capturen el volumen de los operadores tradicionales de corto alcance en el mercado mexicano de autos eléctricos.
Por tipo de cliente: Los compradores privados lideran, las flotas aceleran
Los compradores privados generaron el 78.91% de la demanda de 2025, lo que refleja el entusiasmo de los primeros usuarios en los centros urbanos. Sin embargo, se espera que las flotas y los usuarios comerciales registren una tasa de crecimiento anual compuesta (TCAC) del 28.31%, ya que las zonas de cero emisiones en la Ciudad de México y los próximos mandatos de contratación impulsan la electrificación de los operadores de transporte y reparto. La paridad en el costo total de propiedad (TCO) ya existe para ciclos de trabajo superiores a 20,000 km anuales con tarifas eléctricas comerciales de alrededor de MXN 2.00 por kWh. Sin embargo, los modelos de arrendamiento inicial son escasos, lo que limita a los operadores más pequeños que no pueden asumir los riesgos de la compra.
Las flotas gubernamentales siguen siendo pequeñas, pero simbólicamente importantes, ya que las directrices federales favorecen los modelos que cumplen con el T-MEC. Las barreras a la financiación privada, en particular las tasas de interés más altas para los vehículos eléctricos, mantienen a los gestores de flotas explorando opciones de suscripción, y el arrendamiento de baterías podría surgir como una solución alternativa una vez que se mejore la claridad sobre el valor residual.
Análisis geográfico
La Ciudad de México representó el 23.47% de la demanda del mercado mexicano de autos eléctricos para 2025, impulsada por corredores de cero emisiones que permiten a las flotas electrificadas acceder sin obstáculos a las delegaciones de alto tráfico. El Estado de México añadió aproximadamente una quinta parte de la participación, pero la menor densidad de cargadores suburbanos modera las ganancias adicionales. Nuevo León, actualmente más pequeño, se prevé una tasa de crecimiento anual compuesta (TCAC) del 28.25% hacia 2031, a medida que las cadenas de suministro de las gigafábricas se expanden a través de las pymes locales y 700 cargadores públicos cubren las carreteras de Monterrey. El estado ya ha destinado una gran cantidad de fondos en apoyo fiscal y de infraestructura, con la visión de un centro logístico transfronterizo que conecte la demanda de Texas con el contenido mexicano local.
En marzo de 2024, BYD puso la mira en Guadalajara, Jalisco, con la idea de construir una importante planta de fabricación que se espera emplee a miles de trabajadores. Sin embargo, el impulso del proyecto depende de la claridad con respecto a los aranceles estadounidenses. La fuerte dependencia de la marca de componentes chinos plantea posibles preocupaciones sobre el umbral del T-MEC. Mientras tanto, Puebla atrajo con éxito importantes inversiones de Volkswagen y Audi en 2024. Este logro se vio impulsado por la extensa red de cientos de proveedores de Puebla y sus ventajosas conexiones ferroviarias con los mercados estadounidenses. Para no quedarse atrás, Guanajuato dio la bienvenida a una importante línea de unidades motrices de Ford en Irapuato, una decisión impulsada por el cumplimiento de la normativa laboral de la región. En conjunto, estos estados del Bajío están forjando un corredor de vehículos eléctricos en el centro del continente, posicionándose como un rival formidable para el grupo del norte.
Sin embargo, más allá de estos centros, regiones como Yucatán, Baja California y Chiapas aún se encuentran en las etapas iniciales de la movilidad eléctrica. Desafíos como los bajos niveles de ingresos, la infraestructura de red subdesarrollada y su lejanía de las principales cadenas de suministro obstaculizan el progreso. La Estrategia Nacional de Movilidad Eléctrica establece objetivos ambiciosos: una porción significativa de electricidad proveniente de fuentes renovables y un aumento sustancial de la nueva capacidad. Sin embargo, el retraso en las mejoras de transmisión plantea un riesgo de congestión en la carga. En 2024, se inauguró un corredor trilateral del T-MEC, con el objetivo de instalar cargadores a intervalos regulares a lo largo de las rutas comerciales clave. Sin embargo, los desafíos en la adquisición y el financiamiento de sitios hacen que la cobertura interurbana sea inconsistente, extendiéndose principalmente solo a lo largo de la ruta Ciudad de México-Guadalajara-Monterrey.
Panorama competitivo
En los últimos años, Tesla, Nissan, BYD y General Motors se han consolidado como actores clave en el mercado mexicano de vehículos eléctricos, con una participación significativa en las matriculaciones. Sin embargo, ninguna compañía ha logrado dominar el mercado por completo. La ventaja competitiva de Tesla reside en su extensa red de Supercargadores y su estrategia de venta directa, que atrae fuertemente a consumidores premium en regiones como Nuevo León y Ciudad de México. A pesar de esto, la gigafábrica a gran escala de Tesla permanece inactiva a la espera de una mayor claridad sobre los aranceles, lo que deja sus importaciones expuestas a posibles aumentos en los aranceles estadounidenses. Nissan ha optimizado su producción de vehículos eléctricos consolidando sus operaciones en sus instalaciones de Aguascalientes tras el cierre de otra planta, lo que ha reducido costos, pero también ha limitado su capacidad de expansión. General Motors, por otro lado, redujo las operaciones en sus instalaciones de Ramos Arizpe debido a la baja demanda de uno de sus modelos de vehículos eléctricos en EE. UU.
BYD se ha fijado ambiciosos objetivos de ventas en México y está enviando activamente vehículos a través de Lázaro Cárdenas, incluso cuando el gobierno considera imponer aranceles elevados a las importaciones que no cumplan con las regulaciones del T-MEC. Mientras tanto, la marca MG de SAIC y la submarca ORA de Great Wall Motor han presentado planes para establecer fábricas, pero aún esperan las aprobaciones finales. Existe una oportunidad notable en el mercado de hatchbacks y furgonetas comerciales asequibles con autonomías moderadas, ya que estos segmentos siguen desatendidos por los fabricantes consolidados, que se centran más en SUV de mayor margen.
Los avances tecnológicos están creando una clara división en el mercado. Las marcas premium están integrando funciones avanzadas como actualizaciones inalámbricas y sistemas de asistencia al conductor de Nivel 3, mientras que los competidores de bajo costo priorizan la rentabilidad excluyendo ciertas funciones. Recientemente, la solicitud de patentes ante el IMPI ha experimentado un aumento significativo, especialmente en áreas como la gestión térmica de baterías y los inversores de carburo de silicio, lo que pone de relieve la creciente intensidad de los esfuerzos de investigación y desarrollo en la industria de vehículos eléctricos en México.
Líderes de la industria de autos eléctricos en México
Automóvil Anhui Jianghuai (JAC)
Bavarian Motor Works AG
Daimler AG (Mercedes-Benz AG)
Ford Motor Company
Toyota Motor Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Ford presentó variantes híbridas del SUV Territory en México, combinando un motor de 1.5 L con un motor eléctrico para desafiar a rivales como Toyota RAV4 y Kia Sportage.
- Mayo de 2024: BYD presentó la camioneta híbrida mediana Shark en México, lo que marca su primer lanzamiento de producto en el extranjero y apunta a marcas consolidadas como Toyota Tacoma y Ford Ranger.
Alcance del informe sobre el mercado de coches eléctricos en México
El alcance del informe incluye sistema de propulsión (VEH, VET y más), clase de vehículo (Hatchback, Sedán y más), banda de precios (básica, gama media y más), química de la batería (LFP, NMC y más), arquitectura del motor (PMSM, inducción y otros), autonomía (corta, media y más), tipo de cliente (privado y más) y estado.
Por tren motriz
| Vehículos eléctricos a batería (BEV) |
| Vehículos eléctricos híbridos (HEV) |
| Vehículos eléctricos híbridos enchufables (PHEV) |
| Vehículos eléctricos de pila de combustible (FCEV) |
Por clase de vehículo
| Hatchback |
| Sedán |
| Vehículos deportivos utilitarios |
| Vehículos multipropósito |
Por banda de precios
| Entrada |
| Rango medio |
| Premium |
| De Lujo |
Por química de la batería
| Fosfato de litio y hierro (LFP) |
| Óxido de litio, níquel, manganeso y cobalto (NMC) |
| Óxido de litio, níquel, cobalto y aluminio (NCA) |
| Otros |
Por Motor Architecture
| Imán permanente síncrono/imán interior |
| Motores de inducción |
| Otros (SRM, Flujo Axial, etc.) |
Por rango
| Corto (0–200 km) |
| Mediados (200–400 km) |
| Largo (400–600 km) |
| Ultralargo (>600 km) |
Por tipo de cliente
| Privado |
| Flota y comercial |
| Gobierno / Municipal |
por Estado
| Ciudad de México (CDMX) |
| Estado de México |
| Nuevo León |
| Jalisco |
| Puebla |
| Guanajuato |
| Otros |
| Por tren motriz | Vehículos eléctricos a batería (BEV) |
| Vehículos eléctricos híbridos (HEV) | |
| Vehículos eléctricos híbridos enchufables (PHEV) | |
| Vehículos eléctricos de pila de combustible (FCEV) | |
| Por clase de vehículo | Hatchback |
| Sedán | |
| Vehículos deportivos utilitarios | |
| Vehículos multipropósito | |
| Por banda de precios | Entrada |
| Rango medio | |
| Premium | |
| De Lujo | |
| Por química de la batería | Fosfato de litio y hierro (LFP) |
| Óxido de litio, níquel, manganeso y cobalto (NMC) | |
| Óxido de litio, níquel, cobalto y aluminio (NCA) | |
| Otros | |
| Por Motor Architecture | Imán permanente síncrono/imán interior |
| Motores de inducción | |
| Otros (SRM, Flujo Axial, etc.) | |
| Por rango | Corto (0–200 km) |
| Mediados (200–400 km) | |
| Largo (400–600 km) | |
| Ultralargo (>600 km) | |
| Por tipo de cliente | Privado |
| Flota y comercial | |
| Gobierno / Municipal | |
| por Estado | Ciudad de México (CDMX) |
| Estado de México | |
| Nuevo León | |
| Jalisco | |
| Puebla | |
| Guanajuato | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Tipo de vehiculo - La categoría incluye turismos.
- Tipo de carrocería del vehículo - Esto incluye varios tipos de carrocería, como hatchbacks, sedanes, vehículos utilitarios deportivos y vehículos multipropósito.
- Categoría de combustible - La categoría cubre exclusivamente los sistemas de propulsión eléctrica, incluidos varios tipos como HEV (vehículos eléctricos híbridos), PHEV (vehículos eléctricos híbridos enchufables), BEV (vehículos eléctricos de batería) y FCEV (vehículos eléctricos de pila de combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo eléctrico (EV) | Vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para su propulsión. La batería del vehículo debe cargarse enchufándola a una toma de corriente o estación de carga pública. Los BEV no tienen ICE y, por lo tanto, no contaminan. Tienen un bajo costo de operación y un ruido de motor reducido en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que se puede cargar externamente y generalmente incluye vehículos totalmente eléctricos así como híbridos enchufables. |
| Vehículo eléctrico híbrido enchufable | Un vehículo que puede funcionar con un motor ICE o eléctrico. A diferencia de los vehículos eléctricos híbridos normales, se pueden cargar externamente. |
| Motor de combustión interna | Un motor en el que la quema de combustibles se produce en un espacio confinado llamado cámara de combustión. Suele funcionar con gasolina/gasolina o diésel. |
| Vehículo eléctrico híbrido | Un vehículo propulsado por un ICE en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del ICE y frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para el transporte de personas o mercancías. La categoría incluye vehículos comerciales ligeros (LCV) y vehículos medianos y pesados (M&HCV). |
| Vehículo de pasajeros | Los turismos son vehículos con motor eléctrico o propulsados por un motor con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y cuentan con un máximo de ocho plazas además del asiento del conductor. |
| Vehículos comerciales ligeros | Los vehículos comerciales que pesan menos de 6,000 lb (Clase 1) y en el rango de 6,001 a 10,000 lb (Clase 2) están cubiertos en esta categoría. |
| M&HDT | Vehículos comerciales que pesan en el rango de 10,001 a 14,000 lb (Clase 3), 14,001 a 16,000 lb (Clase 4), 16,001 a 19,500 lb (Clase 5), 19,501 a 26,000 lb (Clase 6), 26,001 a 33,000 lb (Clase 7) y más de 33,001 lb (Clase 8) están cubiertos en esta categoría. |
| Autobús | Un modo de transporte que normalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diesel | Incluye vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección encendido por compresión en lugar del sistema de encendido por chispa utilizado por la mayoría de los vehículos de gasolina. En tales vehículos, el combustible se inyecta en la cámara de combustión y se enciende debido a la alta temperatura que se alcanza cuando el gas se comprime en gran medida. |
| Gasolina | Incluye vehículos que utilizan gas/gasolina como combustible principal. Un automóvil de gasolina suele utilizar un motor de combustión interna de encendido por chispa. En tales vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con el aire, y la mezcla de aire y combustible se enciende mediante la chispa de una bujía. |
| LPG | Incluye vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los bicombustibles se consideran dentro del alcance del estudio. |
| GNC | Incluye vehículos que utilizan GNC como combustible principal. Se trata de vehículos que funcionan como vehículos de gasolina con motores de combustión interna de encendido por chispa. |
| VHE | Se consideran en esta categoría todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna (ICE) como fuente principal de propulsión. Los HEV generalmente utilizan un sistema de propulsión diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no se puede cargar mediante dispositivos enchufables. |
| PHEV | Los PHEV funcionan con una batería y con un ICE. La batería se puede cargar mediante rotura regenerativa utilizando el ICE o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Se trata de coches de tamaño compacto con una puerta tipo trampilla en la parte trasera. |
| Sedán | Suelen ser turismos de dos o cuatro puertas, con una zona separada para el equipaje en la parte trasera. |
| SUV | Conocidos popularmente como SUV, estos coches vienen con tracción en las cuatro ruedas y suelen tener una gran distancia al suelo. Estos coches también se pueden utilizar como vehículos todoterreno. |
| MPV | Se trata de vehículos polivalentes (también llamados minivans) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para equipaje. Suelen ser más altos que la media de las berlinas familiares, para ofrecer mayor espacio para la cabeza y facilidad de acceso, y suelen ser de tracción delantera. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos sus informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y se construye el modelo en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su respectivo precio de venta promedio (ASP). Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio de la demanda del mercado, el costo de fabricación, el avance tecnológico y las diferentes preferencias de los consumidores, entre otros.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




