

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
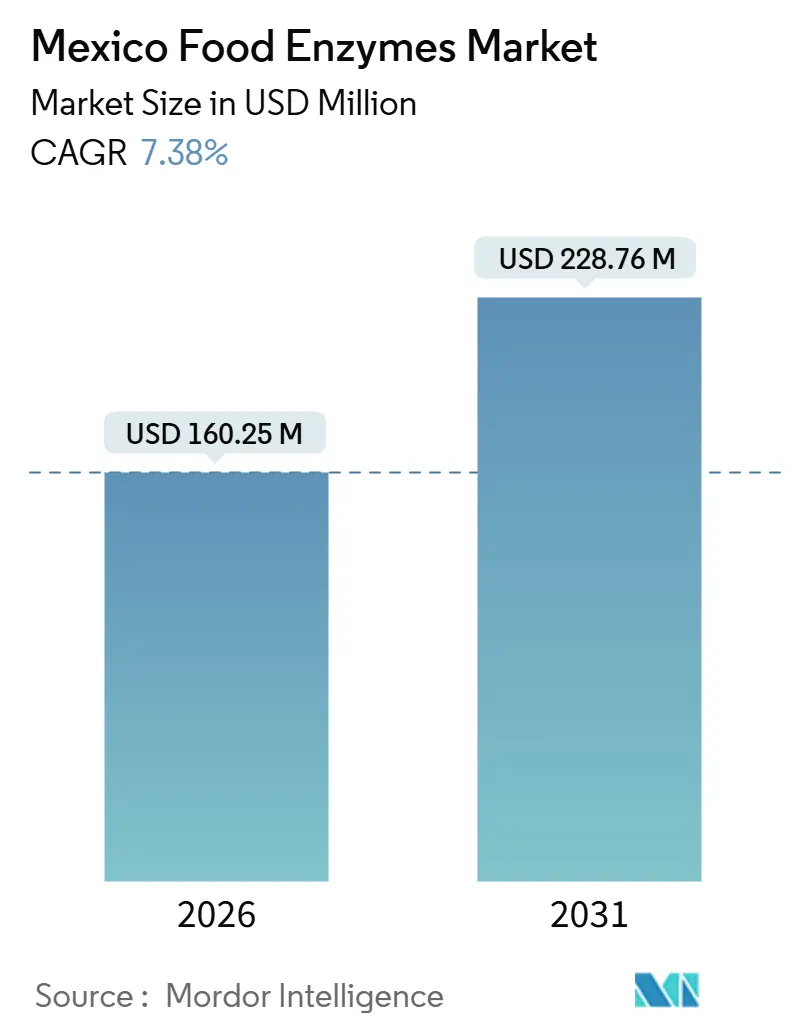
| Tamaño del mercado (2026) | USD 160.25 Million |
| Tamaño del mercado (2031) | USD 228.76 Million |
| Tasa de crecimiento (2026 - 2031) | 7.38% CAGR |
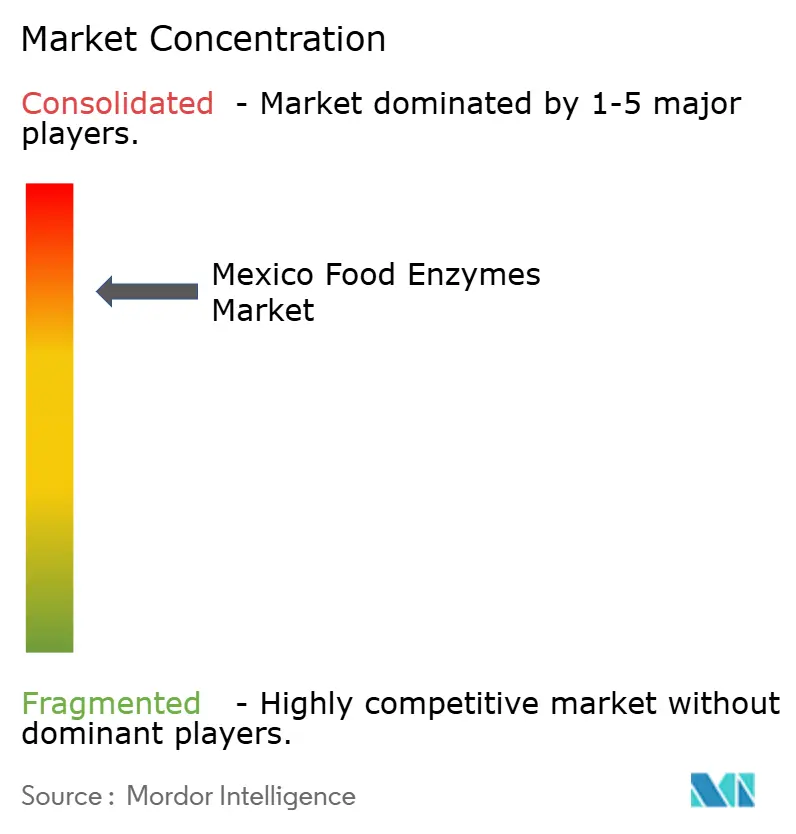
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de enzimas alimentarias en México por Mordor Intelligence
Se espera que el tamaño del mercado mexicano de enzimas alimentarias alcance los 160.25 millones de dólares para 2026 y se proyecta que crezca a 228.76 millones de dólares para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 7.38 %. Este crecimiento se debe al importante papel de México en el procesamiento de alimentos de Norteamérica, la creciente demanda de formulaciones de etiqueta limpia y la adopción de la fermentación de precisión para garantizar la estabilidad de costos. Las áreas de aplicación clave incluyen panadería, bebidas y alimentos funcionales, donde las enzimas se utilizan para el acondicionamiento de masas, la eliminación de lactosa y la modificación de proteínas. El mercado sigue siendo competitivo, con empresas multinacionales que amplían sus capacidades locales. La supervisión regulatoria de la COFEPRIS garantiza estándares de calidad consistentes, lo que beneficia a los actores establecidos. Si bien los procesadores sensibles al precio a menudo comparan las enzimas con aditivos químicos de menor costo, los requisitos de etiqueta limpia, el aumento en los costos de las proteínas y las tendencias de conveniencia urbana están ampliando las oportunidades de mercado.
Conclusiones clave del informe
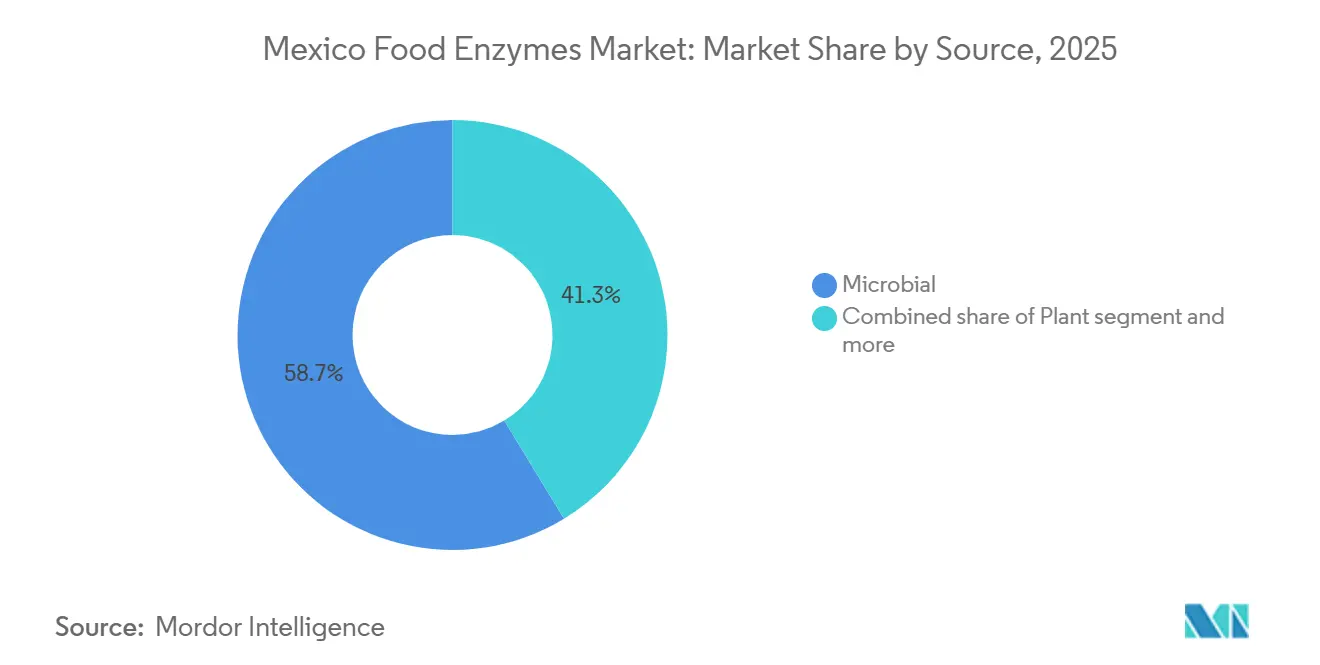
- Por fuente, las enzimas microbianas representaron el 58.68% de la participación del mercado de enzimas alimentarias en México en 2025, mientras que las variantes derivadas de plantas avanzan a una CAGR del 8.75% hasta 2031.
- Por tipo de enzima, las carbohidrasas lideraron con el 36.45% del tamaño del mercado de enzimas alimentarias de México en 2025; se espera que las enzimas proteolíticas registren una CAGR del 8.59% hasta 2031.
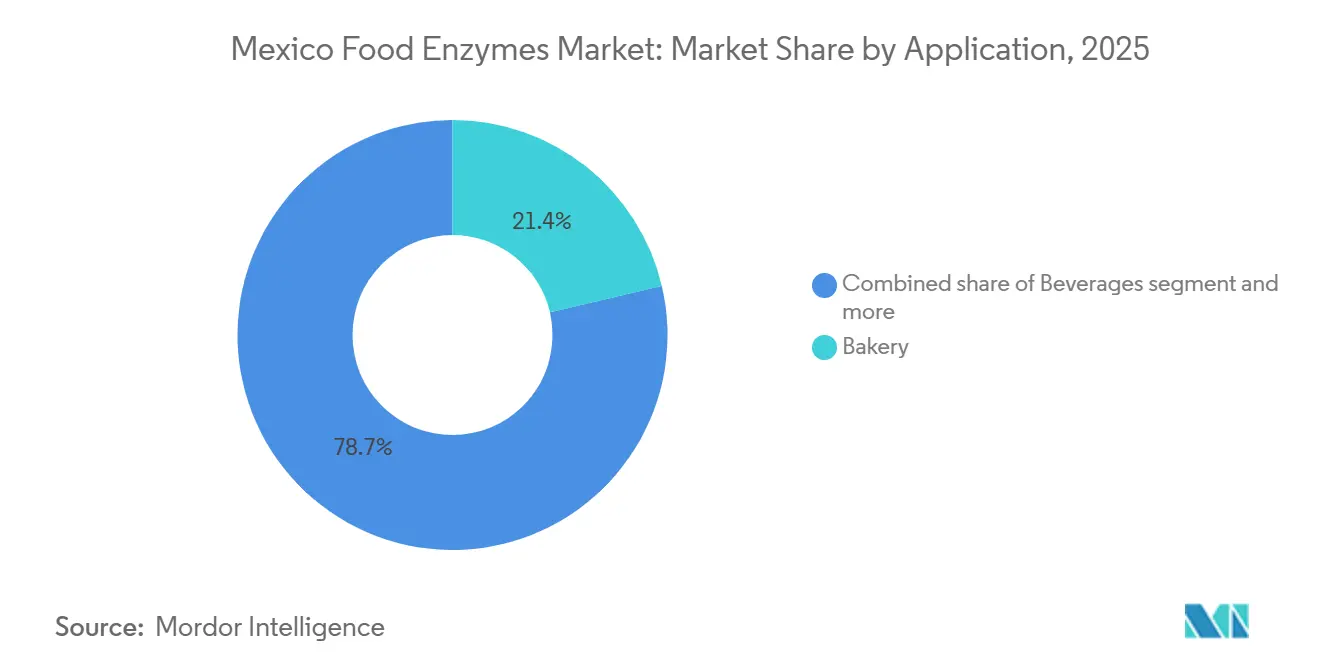
- Por aplicación, la panadería capturó el 21.35% de la participación de mercado de enzimas alimentarias en México en 2025; se prevé que las bebidas crezcan a una CAGR del 9.48% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de enzimas alimentarias en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos procesados y de conveniencia | + 1.2% | Nacional, concentrado en centros urbanos (Ciudad de México, Guadalajara, Monterrey) | Mediano plazo (2-4 años) |
| La creciente industria de procesamiento de panificación en México | + 1.4% | Nacional, con instalaciones de Grupo Bimbo en Toluca, Azcapotzalco y centros de exportación | A largo plazo (≥ 4 años) |
| Etiqueta limpia y preferencia por ingredientes naturales | + 1.0% | Nacional, más fuerte en canales minoristas premium y producción orientada a la exportación | Mediano plazo (2-4 años) |
| Inversiones estratégicas de los fabricantes de enzimas | + 0.9% | Nacional, con derrame a Centroamérica vía redes de distribución | Corto plazo (≤ 2 años) |
| Crecimiento de alimentos funcionales y especiales | + 0.8% | Nacional, adopción temprana en áreas metropolitanas y segmentos preocupados por la salud | Mediano plazo (2-4 años) |
| Avances tecnológicos en la producción de enzimas | + 0.7% | Global, con beneficios localizados en México a través de filiales multinacionales | A largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos procesados y de conveniencia
El creciente consumo de alimentos procesados y de conveniencia en México es un factor clave para el mercado de enzimas alimentarias, influenciado en gran medida por la creciente urbanización. Con una tasa de urbanización que se espera que supere el 80% para 2024, la reducción del tiempo de preparación de las comidas ha llevado a los consumidores a preferir productos de panadería de larga duración, bebidas listas para beber y proteínas premarinadas que se adaptan a estilos de vida ajetreados. [ 1 ]Fuente: Banco Mundial, "Población urbana (% de la población total) - México", worldbank.orgEstos productos de conveniencia requieren soluciones de procesamiento avanzadas para garantizar una calidad, textura y sabor consistentes, lo que impulsa la demanda de tecnologías enzimáticas que mejoran la eficiencia de la producción industrial. Además, el aumento del consumo de carne en México refuerza esta tendencia, en particular la de los productos cárnicos procesados que incorporan sistemas de marinado, mejor textura y mayor vida útil. Según las Proyecciones Agrícolas del USDA hasta 2033, se proyecta que el consumo combinado de carne de ave, cerdo y res en México alcance los 82.5 kilogramos per cápita, aproximadamente dos tercios del consumo de carne per cápita proyectado en Estados Unidos (124.0 kilogramos). [ 2 ]Fuente: Servicio de Investigación Económica, Departamento de Agricultura de los Estados Unidos, "El consumo de carne en México, liderado por la avicultura, seguirá aumentando durante la próxima década, según proyecciones del USDA", usda.govEsta demanda sustancial y creciente de carne, gran parte de ella en formas procesadas o listas para preparar, aumenta aún más la necesidad de enzimas alimentarias como proteasas, amilasas y otras soluciones catalíticas que mejoran la textura, la liberación del sabor y la estabilidad microbiana en la producción a gran escala.
La creciente industria de procesamiento de panificación en México
El crecimiento de la industria de procesamiento de panificación en México es un motor importante para el mercado de enzimas alimentarias, impulsado por la fuerte dependencia del consumidor del pan y la pasta como productos básicos de consumo diario y la creciente industrialización de la producción de pan. Las grandes panaderías se están enfocando en mejorar la eficiencia, garantizar la consistencia y mantener la calidad del producto, lo que ha generado una creciente demanda de enzimas que optimizan el manejo de la masa, mejoran la textura, prolongan la vida útil y optimizan los procesos de producción. En 2024, el consumo per cápita de pan en México será de 44 kilogramos (97 libras), mientras que el de pasta será de 3.2 kilogramos (7 libras), según el Departamento de Agricultura de Estados Unidos, lo que destaca la demanda constante de estos productos básicos y la necesidad de soluciones enzimáticas avanzadas. [ 3 ]Fuente: Departamento de Agricultura de los Estados Unidos, "Actualización sobre granos y piensos", usda.govA medida que los productores amplían sus operaciones para satisfacer esta demanda, minimizando al mismo tiempo la variabilidad de las formulaciones y reduciendo la dependencia de aditivos químicos, las enzimas alimentarias se han convertido en componentes críticos que respaldan el crecimiento y la modernización de la industria de procesamiento de panadería de México.
Etiqueta limpia y preferencia por ingredientes naturales
La creciente conciencia del consumidor sobre la salud, el bienestar y la transparencia impulsa la demanda de ingredientes naturales y de etiqueta limpia en México, lo que influye en la formulación de productos en la industria alimentaria. Los consumidores urbanos y conscientes de su salud priorizan alimentos con un mínimo de aditivos artificiales, sabores naturales e ingredientes fácilmente reconocibles. Este cambio ha impulsado a los fabricantes a adoptar soluciones enzimáticas que brindan la funcionalidad deseada, manteniendo al mismo tiempo los estándares de etiqueta limpia. Las enzimas alimentarias, como las amilasas, proteasas y lipasas, ayudan a mejorar la textura, la vida útil, el rendimiento de la masa y el desarrollo del sabor de forma natural, sirviendo como alternativas a los aditivos y potenciadores químicos. Esta tendencia es particularmente prominente en productos de panadería, bebidas, alternativas lácteas y alimentos de conveniencia, donde la tecnología enzimática permite a los productores satisfacer las demandas de los consumidores de productos naturales, de alta calidad y transparentes, a la vez que garantiza la eficiencia industrial y un rendimiento consistente.
Inversiones estratégicas de los fabricantes de enzimas
Las inversiones estratégicas de los fabricantes de enzimas, tanto globales como regionales, impulsan el crecimiento del mercado mexicano de enzimas alimentarias mediante una mayor capacidad de producción, mejores capacidades de investigación y desarrollo, y la introducción de tecnologías enzimáticas adaptadas a las necesidades locales de procesamiento de alimentos. Las empresas están estableciendo instalaciones de fabricación avanzadas, laboratorios de aplicación y centros de cocreación para desarrollar enzimas que mejoren la calidad, la eficiencia de procesamiento y la vida útil de los productos en los segmentos de panadería, carne, lácteos y bebidas. Por ejemplo, Novozymes invirtió 2,017 millones de coronas danesas en investigación y desarrollo en 2023, frente a los 2,001 millones de coronas danesas de 2022, lo que demuestra su compromiso con la innovación y el avance tecnológico. Estas inversiones permiten a los fabricantes ofrecer soluciones como enzimas de origen vegetal, de etiqueta limpia y especializadas, que responden a las cambiantes preferencias de los consumidores, a la vez que mejoran la fiabilidad del suministro y el soporte técnico para los productores locales de alimentos. Al fortalecer su presencia y capacidades en México, los fabricantes de enzimas están acelerando la adopción de soluciones enzimáticas, impulsando el crecimiento del mercado y consolidando la posición del país como un centro clave en la industria de procesamiento de alimentos de Latinoamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proceso regulatorio estricto (COFEPRIS) | -0.6% | Nacional, que afecta a todas las importaciones de enzimas y a la producción nacional. | Largo plazo (≥ 4 años) |
| Volatilidad de los costos de las materias primas y la energía | -0.5% | Nacional, con un fuerte impacto en las instalaciones de fermentación en regiones con un alto consumo energético | Corto plazo (≤ 2 años) |
| El escepticismo de los consumidores sobre las enzimas derivadas de OGM | -0.4% | Nacional, concentrado en canales premium retail y orgánicos | Mediano plazo (2-4 años) |
| Competencia de aditivos químicos de menor costo | -0.3% | Nacional, el más fuerte en los segmentos de panadería y confitería de nivel de valor | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Proceso Regulatorio Estricto (COFEPRIS)
El 1 de julio de 2024, la COFEPRIS actualizó el Anexo VI (Enzimas), estableciendo los requisitos para los datos toxicológicos, los métodos analíticos y las descripciones de los procesos de fabricación que deben acompañar los permisos sanitarios de importación. Si bien estos permisos tienen un plazo nominal de resolución de cinco días, el proceso suele extenderse a semanas si los expedientes están incompletos o requieren aclaración. Los proveedores de enzimas deben demostrar que cada preparación cumple con los estándares de pureza y está libre de microorganismos patógenos. Este requisito tiende a favorecer a las empresas multinacionales con equipos especializados en asuntos regulatorios, mientras que las empresas más pequeñas pueden enfrentar desafíos debido a los recursos limitados para compilar expedientes de seguridad completos. El marco regulatorio se alinea con las directrices del Codex Alimentarius y la EFSA, lo que garantiza que las enzimas aprobadas cumplan con los estándares internacionales de seguridad. Sin embargo, también crea obstáculos para la innovación. Las nuevas variantes de enzimas derivadas de la fermentación de precisión o de huéspedes microbianos no tradicionales enfrentan ciclos de aprobación más largos, ya que la COFEPRIS carece de experiencia en la evaluación de cepas de producción recombinantes. Esta situación beneficia a empresas consolidadas como Novozymes, DSM-Firmenich e IFF, que ya cuentan con aprobaciones de enzimas heredadas. Sin embargo, retrasa la introducción de formulaciones de nueva generación que podrían reemplazar aditivos químicos o reducir las dosis de enzimas, lo que limita la capacidad del mercado para aprovechar las mejoras de eficiencia derivadas de los avances tecnológicos.
El escepticismo de los consumidores sobre las enzimas derivadas de OGM
Los consumidores mexicanos demuestran una gran sensibilidad al etiquetado de OGM, influenciados por las campañas de la sociedad civil y la cobertura mediática de las preocupaciones sobre bioseguridad. Si bien las enzimas industriales se someten a procesos de purificación que eliminan la biomasa microbiana y el material genético, dejando únicamente la proteína catalítica, persiste el escepticismo. Esta preocupación es particularmente evidente en los canales minoristas premium y las líneas de productos orgánicos, donde los procesadores prefieren enzimas de origen vegetal como la papaína, la bromelina y la ficina para evitar el etiquetado de OGM, a pesar de los mayores costos y la variabilidad de la cadena de suministro asociada a la agricultura tropical. La ley mexicana de bioseguridad exige el etiquetado de OGM para productos que contienen ADN o proteínas modificados detectables. Sin embargo, exime a los auxiliares de procesamiento, como las enzimas, que se eliminan o inactivan durante la fabricación, lo que genera ambigüedad regulatoria. Para abordar esto, los procesadores suelen adoptar un etiquetado preventivo o se abastecen de cepas microbianas no OGM. La brecha entre la aceptación industrial de las enzimas derivadas de OGM y el escepticismo del consumidor en los canales minoristas limita el crecimiento del mercado. Los procesadores no pueden aprovechar al máximo las ventajas económicas de las plataformas de enzimas recombinantes en las categorías de consumo, lo que limita el crecimiento del volumen. Además, los proveedores se ven obligados a mantener flujos de producción duales, lo que aumenta la complejidad y los costes operativos.
Análisis de segmento
Por fuente: El predominio microbiano se encuentra con el impulso de los alimentos de origen vegetal
Las plataformas de fermentación de precisión alcanzan títulos de enzimas recombinantes de 15 435 unidades por mililitro para la proteasa alcalina y 42 367 unidades por litro para la β-galactosidasa, lo que destaca la escalabilidad de la producción microbiana, que representó el 58.68 % de la cuota de mercado en 2025. Las enzimas microbianas proporcionan consistencia entre lotes, rentabilidad y la flexibilidad para diseñar la especificidad del sustrato mediante la selección de cepas, lo que las convierte en la opción preferida para aplicaciones de alto volumen en las industrias de panadería, lácteos y cervecería. La escalabilidad de las enzimas microbianas garantiza su dominio en aplicaciones industriales, donde la eficiencia y la fiabilidad son fundamentales.
Las enzimas de origen vegetal, como la papaína de la papaya, la bromelina de la piña y la ficina del higo, están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.75 %. Este crecimiento se debe al posicionamiento de etiqueta limpia y a las declaraciones de no OMG, que resultan atractivas para los canales minoristas premium y los mercados de exportación, donde los procesadores buscan evitar las declaraciones de OMG. Sin embargo, las enzimas vegetales enfrentan desafíos en la cadena de suministro relacionados con la agricultura tropical, como las perturbaciones climáticas, las plagas y la demanda competitiva de papaya y piña de calidad alimentaria. Estos factores contribuyen a la inestabilidad de los precios, lo que dificulta los acuerdos de adquisición a largo plazo. Se espera que el equilibrio entre la escalabilidad microbiana y el atractivo del marketing de origen vegetal mantenga las estrategias de abastecimiento dual hasta 2031, y que los proveedores de enzimas mantengan la capacidad de producción en ambas plataformas para satisfacer las diversas necesidades de los clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: Las carbohidrasas lideran, las proteasas aceleran
Las carbohidrasas representaron el 36.45 % del segmento de tipos en 2025, impulsadas por aplicaciones como las amilasas, que convierten el almidón en azúcares fermentables en la elaboración de cerveza y panadería; las xilanasas, que mejoran la absorción de agua y la extensibilidad de la masa; y la glucosa oxidasa, que fortalece las redes de gluten y prolonga la vida útil. Las lipasas contribuyen al desarrollo del sabor en productos lácteos y de panadería mediante la lipólisis controlada, mientras que las oxidorreductasas, como la glucosa oxidasa y la lacasa, mejoran la resistencia de la masa y previenen el pardeamiento enzimático en el procesamiento de frutas. La categoría "Otros", que incluye pectinasas y celulasas, aborda aplicaciones específicas como la clarificación de jugos y la producción de vino. Las pectinasas descomponen la pectina para mejorar el rendimiento y la claridad, mientras que las celulasas degradan la celulosa para mejorar la eficiencia de la extracción.
Las enzimas proteolíticas se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.59 %, impulsada por aplicaciones en la ablandación de carne, productos lácteos sin lactosa (donde las proteasas hidrolizan la caseína para mejorar la digestibilidad), la elaboración de cerveza (modificación del gluten para reducir la turbidez) y la elaboración de queso (maduración acelerada y desarrollo del sabor). La segmentación por tipo destaca la madurez técnica de las aplicaciones de carbohidrasas, que ahora son estándar en las formulaciones de panadería industrial, en comparación con el potencial de crecimiento de las proteasas en categorías emergentes como los productos lácteos de origen vegetal y los productos cárnicos funcionales. Los proveedores de enzimas invierten cada vez más en mezclas multienzimáticas que combinan carbohidrasas, proteasas y lipasas para proporcionar una funcionalidad sinérgica. Si bien esta tendencia complica las aprobaciones regulatorias, ofrece a los procesadores soluciones de un solo SKU que simplifican la gestión del inventario y los procesos de dosificación.
Por aplicación: báscula de panadería versus velocidad de bebida
Las aplicaciones de panadería representaron una participación de mercado del 21.35% en 2025, a medida que las empresas reemplazan cada vez más los acondicionadores químicos de masa con enzimas como amilasas, xilanasas y glucosa oxidasa para mantener el volumen, la textura y la vida útil del producto. Las galletas, los bizcochos y el pan dominan el uso de enzimas de panadería, que permiten la reducción de grasa, la suavidad de la miga y las propiedades antienvejecimiento, ampliando así el alcance de distribución. Se proyecta que las bebidas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.48%, impulsada por aplicaciones en lácteos sin lactosa, clarificación de jugos y elaboración de cerveza. Enzimas como la β-galactosidasa, las pectinasas y las amilasas mejoran el rendimiento, la claridad y la eficiencia de la fermentación en estos procesos. El segmento de lácteos sin lactosa se está expandiendo significativamente, ya que la intolerancia a la lactosa afecta a casi el 50% de la población en México, lo que genera una demanda sostenida de enzimas lactasas que convierten la lactosa en glucosa y galactosa sin alterar el sabor ni la textura.
Las aplicaciones en confitería utilizan lipasas para el desarrollo del sabor y la modificación de la textura, mientras que productos lácteos como el queso y el yogur emplean proteasas y transglutaminasas para acelerar la maduración y mejorar la textura. En el procesamiento de cereales, granos y almidón, las amilasas se utilizan para la producción de almidón modificado y la fabricación de jarabe de glucosa. Las aplicaciones en aceites y grasas dependen de las lipasas para la interesterificación y la mejora del sabor. La categoría "Otras aplicaciones" incluye usos específicos como el procesamiento de frutas, la producción de vino y la formulación de alimentos funcionales. La segmentación de aplicaciones destaca un mercado en transición: si bien la panadería sigue siendo el principal impulsor del volumen, las bebidas, los lácteos y la carne están experimentando un crecimiento más rápido a medida que los procesadores adoptan cada vez más enzimas para abordar desafíos como la intolerancia a la lactosa, la presión sobre el coste de las proteínas y los requisitos de etiquetado limpio que no se pueden satisfacer con alternativas químicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado de enzimas en México se concentra principalmente en la región del Bajío (Guanajuato, Querétaro, Jalisco) y el corredor central (Ciudad de México, Toluca, Puebla). Estas regiones albergan importantes plantas de procesamiento operadas por Grupo Bimbo, Gruma y Sigma Alimentos, que representan una parte sustancial del consumo de enzimas. La región del Bajío, en particular, se beneficia de su proximidad a materias primas agrícolas y de una infraestructura logística bien desarrollada, lo que la convierte en una ubicación estratégica para las industrias que dependen de enzimas. Estas plantas priorizan el cumplimiento de las normas internacionales, incluyendo los requisitos de etiquetado limpio y la prohibición de alérgenos, lo que impulsa la adopción de enzimas a tasas superiores a las del mercado nacional.
Las regulaciones de la COFEPRIS se aplican de manera uniforme en todo México; sin embargo, la intensidad de su aplicación varía según la región. Los procesadores en áreas metropolitanas enfrentan inspecciones más frecuentes y auditorías de cumplimiento más estrictas en comparación con los de zonas rurales, lo que genera diferencias regionales en las tasas de adopción de enzimas. Por ejemplo, las instalaciones en centros urbanos suelen invertir en sistemas avanzados de control de calidad para cumplir con las expectativas regulatorias, mientras que los procesadores rurales pueden adoptar enzimas de forma más gradual debido a una supervisión menos estricta. Además, los costos de la energía difieren entre regiones; las tarifas eléctricas en Baja California son entre un 10 % y un 15 % más altas que en Jalisco debido a las limitaciones de transmisión. Esto afecta la economía de la producción de enzimas basadas en la fermentación e influye en las decisiones de selección de sitio para los proveedores multinacionales que consideran las operaciones de fabricación locales. El aumento de los costos de la energía en ciertas regiones puede impulsar a los proveedores a explorar fuentes de energía alternativas u optimizar los procesos de producción para mitigar los gastos.
La concentración geográfica de la demanda de enzimas en torno a los principales centros de procesamiento de alimentos proporciona eficiencias de distribución a los proveedores, pero también aumenta la vulnerabilidad a las interrupciones regionales. Desastres naturales, conflictos laborales o fallas de infraestructura en el Bajío o el corredor central podrían interrumpir las cadenas de suministro de enzimas, obligando a los procesadores a recurrir a alternativas importadas con plazos de entrega más largos y costos más elevados. Por ejemplo, una interrupción significativa en la región del Bajío podría afectar las operaciones de Grupo Bimbo o Gruma, lo que generaría efectos en cascada sobre la demanda y la oferta de enzimas. Los proveedores podrían verse obligados a desarrollar planes de contingencia, como la diversificación de las redes de distribución o el mantenimiento de reservas de reserva, para mitigar los riesgos asociados a dichas interrupciones.
Panorama regulatorio
En México, las enzimas alimentarias están reguladas por el Acuerdo que determina los aditivos y coadyuvantes de procesamiento permitidos para alimentos, bebidas y suplementos dietéticos. La COFEPRIS funge como autoridad principal para la evaluación de seguridad y la autorización sanitaria de importación. La supervisión de la COFEPRIS se implementa a través de la lista de sustancias permitidas (incluido el Anexo VI para enzimas) y una revisión basada en expedientes que requiere información sobre la identidad, pureza, toxicología, métodos analíticos y descripciones del proceso de fabricación. Los plazos de revisión pueden extenderse si la documentación está incompleta o si las nuevas cepas de producción recombinantes requieren aclaraciones adicionales.
En mayo de 2026, COFEPRIS simplificó el proceso administrativo para la incorporación de nuevos aditivos o coadyuvantes tecnológicos mediante la consolidación de las modalidades previas bajo el código de presentación COFEPRIS-05-041, lo que indica una modernización continua de los procesos de presentación. Para el cumplimiento comercial, el uso de enzimas en los alimentos debe declararse de acuerdo con la norma NOM-051-SCFI/SSA1-2010, incluyendo las declaraciones de ingredientes que permiten la denominación genérica. Los fundamentos de seguridad suelen hacer referencia a las evaluaciones de organismos como el JECFA y a los enfoques utilizados en los marcos normativos de la UE y EE. UU., lo que facilita la armonización transfronteriza para los procesadores orientados a la exportación.
Análisis de la cadena de valor
La cadena de valor de las enzimas alimentarias en México comienza con el descubrimiento de enzimas y la selección de cepas o fuentes (fermentación microbiana y extracción de origen vegetal), para luego pasar a la producción industrial, la formulación (enzimas individuales y mezclas), el control de calidad y el envasado. Una parte considerable de las preparaciones enzimáticas se obtiene mediante importaciones o redes de fabricación regionales de productores multinacionales, con una presencia local reforzada a través del apoyo a las aplicaciones. Kerry Group, a través de Enmex, opera en Tlalnepantla, lo que contribuye a reducir los plazos de entrega y facilita la colaboración técnica con los fabricantes de alimentos mexicanos.
La distribución generalmente sigue dos rutas: suministro directo a grandes procesadores (incluidos los principales productores de panadería, lácteos, bebidas y carne concentrados en el corredor central y el Bajío) y distribuidores especializados de ingredientes que brindan almacenamiento, servicio técnico al cliente y documentación regulatoria. Distribuidores locales y regionales como Enziquim, Biotecsa y Enzyum apoyan el acceso al mercado coordinando certificados de análisis, paquetes de trazabilidad y expedientes alineados con COFEPRIS para reducir las retenciones en frontera. Las alianzas enfocadas en el portafolio también dan forma a las estructuras de canal; por ejemplo, en mayo de 2026, AB Enzymes reorganizó su distribución en México nombrando a Gapelli y GABSA para su portafolio de alimentos, mientras que mantuvo a Nutryplus como socio exclusivo para el segmento de molienda de harina, lo que refleja el papel de la venta técnica en la demanda centrada en la panadería.
Panorama competitivo
El mercado mexicano de enzimas alimentarias está altamente concentrado, con Novonesis (formada a partir de la fusión en enero de 2024 de Novozymes y Chr. Hansen), DSM-Firmenich e IFF con una participación de mercado significativa. Este dominio se sustenta en sus expedientes regulatorios consolidados, redes de servicio técnico y acuerdos de suministro a largo plazo. Estos factores han permitido a estas empresas mantener una sólida presencia en el mercado.
Existen oportunidades en soluciones enzimáticas para la reducción de azúcar en confitería, la modificación de proteínas para análogos de carne de origen vegetal y la generación de prebióticos (galacto-oligosacáridos, fructo-oligosacáridos) en bebidas funcionales. Los procesadores en estas áreas están dispuestos a codesarrollar formulaciones y compartir riesgos técnicos, lo que genera potencial para la innovación y la colaboración. Estas oportunidades resaltan la creciente demanda de soluciones enzimáticas a medida en aplicaciones emergentes.
Los patrones de estrategia revelan una transición de la venta transaccional de enzimas hacia soluciones integradas. Los proveedores ahora ofrecen soporte de formulación, optimización de procesos y asesoramiento regulatorio como servicios integrados, lo que genera costos de cambio y fortalece las relaciones con los clientes. La tecnología sigue siendo un factor competitivo clave, con inversiones en ingeniería de cepas, optimización de la fermentación y purificación posterior que permiten enzimas rentables y específicas para cada aplicación. Por el contrario, las empresas que dependen de plataformas microbianas tradicionales se enfrentan a una reducción de márgenes y una pérdida de cuota de mercado en segmentos de alto crecimiento como las bebidas y los alimentos funcionales.
Líderes de la industria de enzimas alimentarias en México
-
PLC de Kerry Group
-
Novonesis A/S
-
dsm-firmenich
-
Sabores y fragancias internacionales (IFF) Inc.
-
El Danes SA de CV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Kerry Group anunció la apertura de un centro de fabricación de biotecnología ampliado en Carrigaline, Irlanda, lo que añade capacidad a escala industrial para la producción de lactasa. Esta mayor producción garantiza la fiabilidad del suministro para productos lácteos y bebidas sin lactosa, relevantes para México, donde la lactasa es una enzima clave para los productos con contenido reducido de lactosa destinados al consumidor. El fortalecimiento de la capacidad de producción también permite a las multinacionales gestionar los costes y la continuidad de la producción para los grandes procesadores que trabajan con plazos de formulación y entrega ajustados.
- Marzo de 2026: IFF anunció una importante expansión de su capacidad de producción de enzimas en Latinoamérica, incorporando nuevas capacidades de fermentación y procesamiento posterior para brindar un mejor servicio a los sectores lácteo, panadero y de bebidas de la región. Esta expansión fortalece la resiliencia del suministro regional y reduce los plazos de entrega para los procesadores mexicanos que utilizan formulaciones con enzimas.
- Abril de 2025: IFF inauguró un nuevo centro de negocios en el complejo Tecnoparque de la Ciudad de México, consolidando operaciones clave que dan servicio a México y Latinoamérica en una sola ubicación. Al ubicar conjuntamente los equipos de Salud y Biociencias con los de Sabor, Aroma e Ingredientes Alimentarios, la empresa aumentó su proximidad a los principales clientes procesadores y optimizó la ejecución de proyectos intercategoriales. El centro también destaca por sus características de sostenibilidad, en consonancia con los programas de compras de los clientes, que evalúan cada vez más las prácticas ambientales de los proveedores junto con su desempeño.
Alcance del informe sobre el mercado de enzimas alimentarias en México
El mercado mexicano de enzimas alimentarias está segmentado por tipo (carbohidrasas, proteasas, lipasas y otros tipos) y aplicación (panadería, confitería, lácteos y postres congelados, productos cárnicos, aves y mariscos, bebidas y otras aplicaciones).
Por fuente
| Animal |
| Planta |
| Microbiano |
Por Tipo
| Carbohidrasas |
| Enzimas proteolíticas |
| Lipasas |
| Oxidorreductasas |
| Otros (Pectinasa, Celulasa, etc.) |
Aplicación
| Panaderías y pastelerías | Galletas y Bizcochos |
| Pan | |
| Otros | |
| Confitería | |
| Bebidas | |
| Productos lácteos | |
| Productos de carne, mariscos y aves de corral | |
| Procesamiento de cereales, granos y almidón | |
| Aceites y grasas | |
| Otras aplicaciones |
| Por fuente | Animal | |
| Planta | ||
| Microbiano | ||
| Por Tipo | Carbohidrasas | |
| Enzimas proteolíticas | ||
| Lipasas | ||
| Oxidorreductasas | ||
| Otros (Pectinasa, Celulasa, etc.) | ||
| Aplicación | Panaderías y pastelerías | Galletas y Bizcochos |
| Pan | ||
| Otros | ||
| Confitería | ||
| Bebidas | ||
| Productos lácteos | ||
| Productos de carne, mariscos y aves de corral | ||
| Procesamiento de cereales, granos y almidón | ||
| Aceites y grasas | ||
| Otras aplicaciones | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de enzimas alimentarias en México?
El mercado alcanzó los USD 160.25 millones en 2026 y se proyecta que alcance los USD 228.76 millones en 2031.
¿Qué segmento tiene la mayor cuota de mercado?
Las aplicaciones de panadería lideraron con el 21.35% de los ingresos en 2025.
¿Qué tipo de enzima está creciendo más rápido?
Se pronostica que las enzimas proteolíticas aumentarán a una tasa compuesta anual del 8.59 % hasta 2031.
¿Qué tan estricta es la regulación mexicana sobre las enzimas alimentarias?
La COFEPRIS exige expedientes detallados y a menudo extiende las revisiones más allá del período nominal de cinco días, favoreciendo a los proveedores con fuertes capacidades regulatorias.


