

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 704.09 Million |
| Tamaño del mercado (2031) | USD 929.21 Million |
| Tasa de crecimiento (2026 - 2031) | 5.71% CAGR |
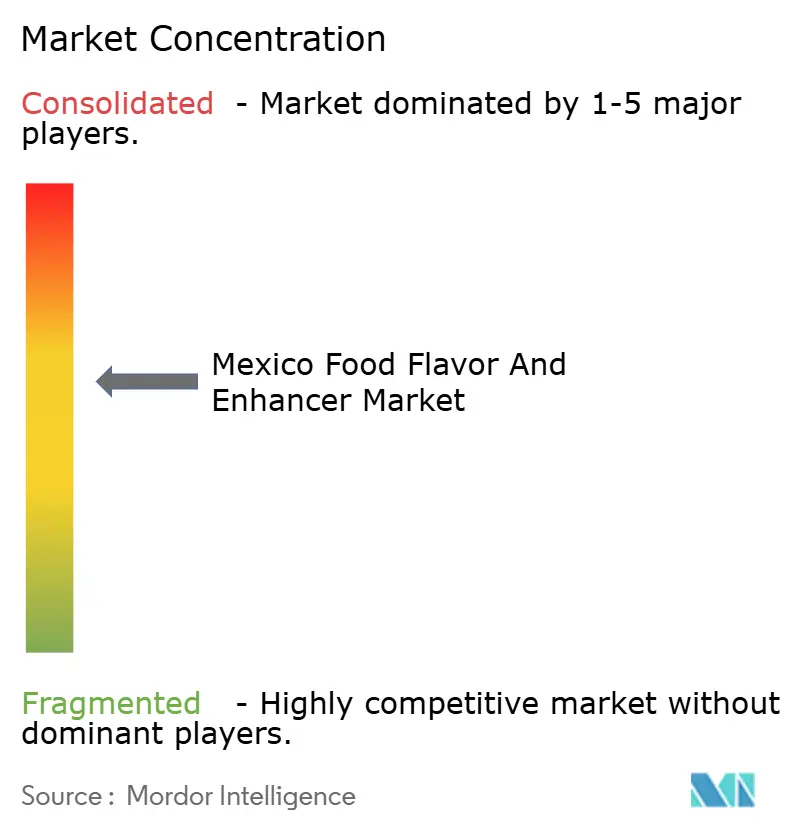
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
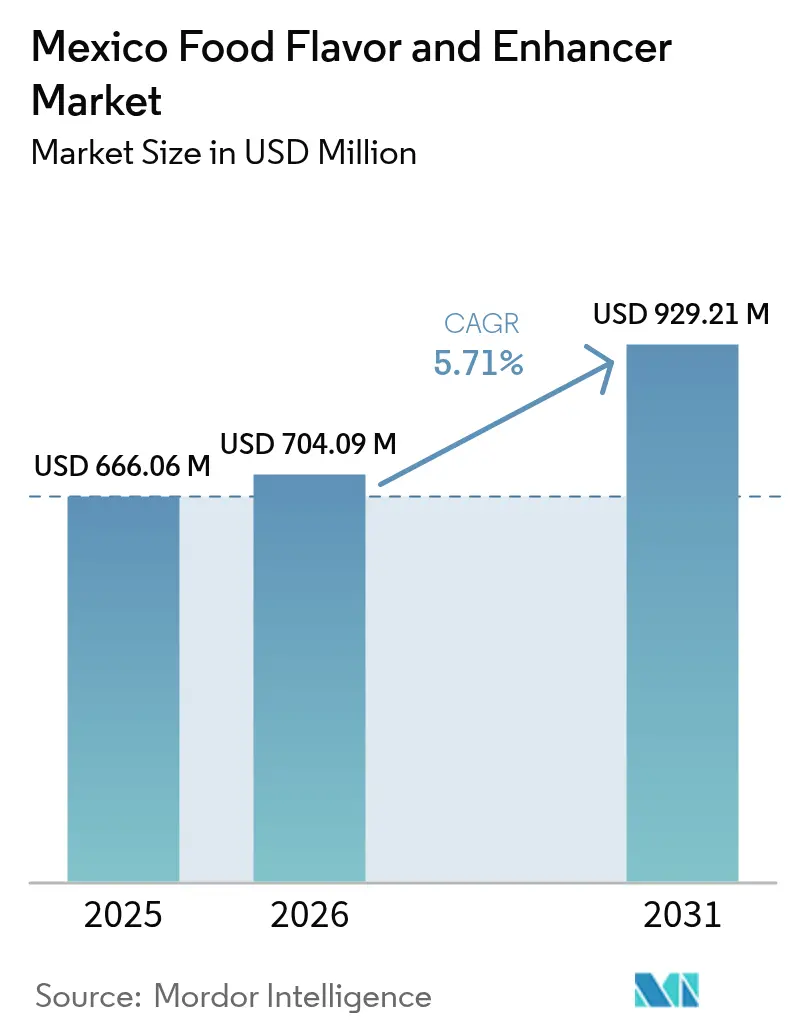
Análisis del mercado mexicano de sabores y potenciadores de alimentos realizado por Mordor Intelligence.
El mercado mexicano de sabores y potenciadores de sabor para alimentos alcanzó un valor de 666.06 millones de dólares en 2025 y se estima que crecerá de 704.09 millones de dólares en 2026 a 929.21 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.71% durante el período de pronóstico (2026-2031). Esta evolución del mercado refleja la exitosa fusión de técnicas de procesamiento modernas con la rica herencia culinaria de México, lo que incentiva a los fabricantes a invertir en tecnologías sofisticadas que preservan los perfiles de sabor tradicionales y garantizan el cumplimiento normativo. En los segmentos de mercado, las bebidas mantuvieron su posición dominante con la mayor participación en 2024, mientras que la dinámica categoría de snacks salados se consolidó como el segmento de mayor crecimiento. Este crecimiento se debe principalmente a combinaciones de sabores innovadoras, como las de chile y fruta, y las de dulce y picante, que tienen una gran acogida entre el público joven. La implementación de los requisitos de etiquetado frontal del paquete de la NOM-051 ha transformado fundamentalmente las formulaciones de productos, y los fabricantes incorporan cada vez más ingredientes naturales, incluidos potenciadores de origen vegetal y extractos botánicos, como parte de sus iniciativas estratégicas para desarrollar productos con contenido reducido de sal, azúcar y grasa [1] Fuente: Administración de Comercio Internacional, “Etiquetado frontal del paquete en México”, trade.gov.
Conclusiones clave del informe
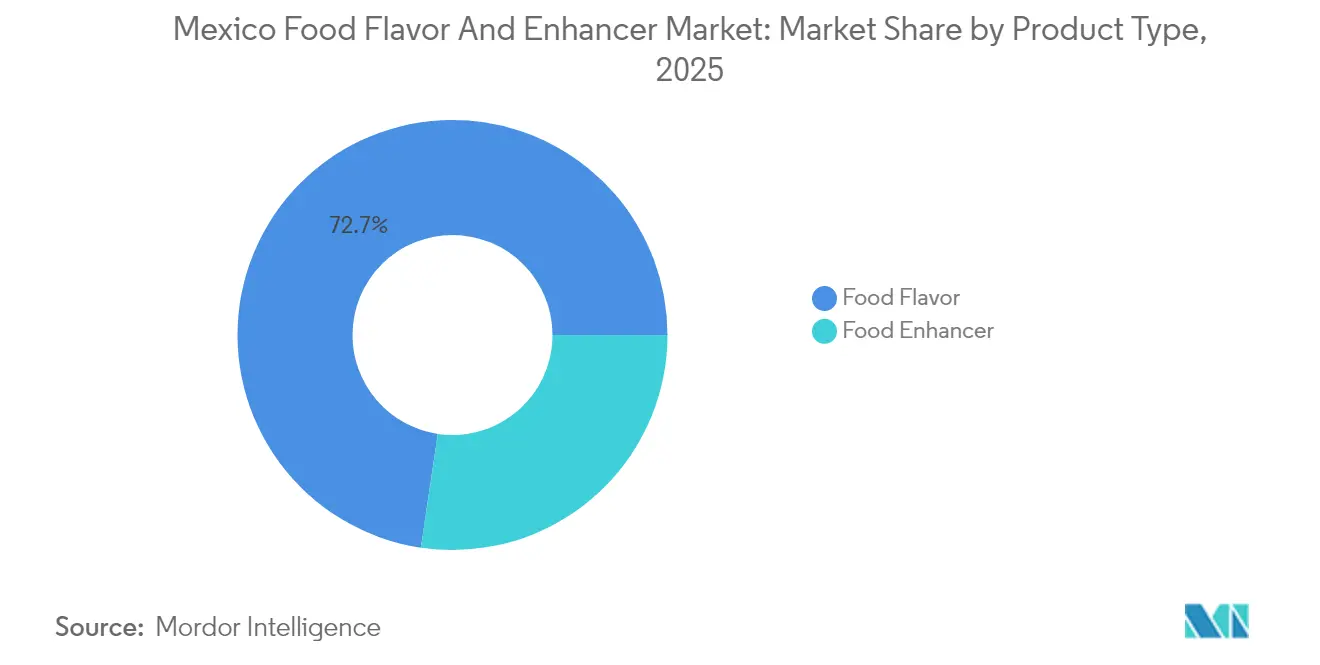
- Por tipo de producto, los saborizantes alimentarios acapararon el 72.65% de la cuota de mercado de saborizantes y potenciadores alimentarios en México en 2025. Se prevé que los potenciadores alimentarios registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.66%, hasta 2031.
- Por tipo, las soluciones sintéticas mantuvieron una cuota del 56.70% del tamaño del mercado mexicano de sabores y potenciadores de sabor para alimentos en 2025, mientras que las variantes naturales están preparadas para avanzar a una tasa de crecimiento anual compuesta del 6.37%.
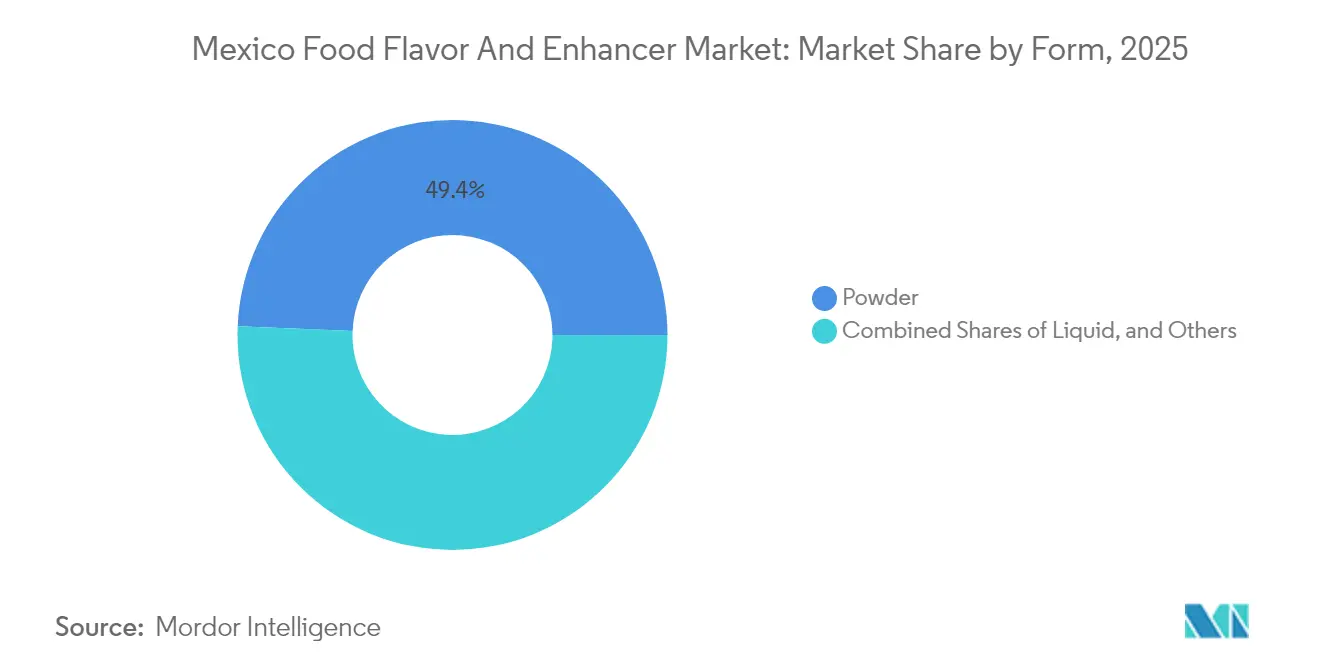
- Por su formato, los polvos dominaron con una cuota del 49.35% del tamaño del mercado mexicano de saborizantes y potenciadores de sabor para alimentos en 2025; los líquidos crecerán a una tasa de crecimiento anual compuesta del 6.55% hasta 2031.
- Por aplicación, las bebidas lideraron con una participación de ingresos del 42.90 % en 2025, mientras que se proyecta que los snacks salados crecerán a una CAGR del 6.62 % durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mexicano de sabores y potenciadores de alimentos.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento del consumo de alimentos procesados y de conveniencia | + 1.8% | Nacional; centros urbanos | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por ingredientes naturales y de etiqueta limpia | + 1.5% | Nacional; metrópolis de altos ingresos | Largo plazo (≥ 4 años) |
| Expansión de productos alimenticios premium y gourmet | + 1.2% | Ciudad de México, Guadalajara, corredores turísticos | Mediano plazo (2-4 años) |
| Creciente demanda de sabores funcionales y de origen vegetal | + 1.0% | Centros urbanos; ciudades secundarias | Largo plazo (≥ 4 años) |
| Desarrollo de sabores de fusión étnica e internacional | + 0.8% | Nacional; estados fronterizos | Corto plazo (≤ 2 años) |
| Creciente interés en la sostenibilidad y el abastecimiento sostenible | + 0.6% | Fabricantes nacionales y multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Crecimiento del consumo de alimentos procesados y de conveniencia
La industria mexicana de alimentos procesados está experimentando una transformación significativa, ya que los consumidores urbanos buscan cada vez más opciones de alimentos convenientes. Con más del 80% de la población viviendo en áreas urbanas, el mercado ha experimentado un crecimiento sustancial en comidas listas para consumir, snacks envasados y productos de larga duración, lo que ha generado una sólida demanda de sistemas de sabor sofisticados. Esta evolución del mercado ha atraído importantes inversiones de fabricantes de alimentos globales: Nestlé invirtió 1.5 millones de dólares en cuatro plantas mexicanas para crear un centro de exportación, mientras que Unilever se comprometió a invertir 2.5 millones de dólares en una nueva planta en Nuevo León para productos de belleza y cuidado personal con potencial para aplicaciones alimentarias. Sumando la contribución de PepsiCo, las inversiones totales planificadas superan los 1 millones de dólares hasta 2027. La industria opera bajo las regulaciones de la COFEPRIS, específicamente los estándares de higiene NOM-251-SSA1-2009, que mantienen la calidad a la vez que facilitan el crecimiento. Como segundo mercado de procesamiento de alimentos más grande de América Latina, México importó USD 51 mil millones en ingredientes alimentarios en 2023, con un 63% proveniente de EE. UU., abarcando los sectores de carne procesada, lácteos, panadería y confitería. El mercado también refleja el creciente interés de los consumidores en opciones más saludables, incluyendo productos de origen vegetal, ricos en proteínas y fortificados [2] Fuente: Departamento de Agricultura de los Estados Unidos, “México: Ingredientes para el Procesamiento de Alimentos Anual”, fas.usda.gov.
Creciente preferencia de los consumidores por ingredientes naturales y de etiqueta limpia
Los consumidores mexicanos han mostrado una tendencia significativa hacia productos con etiquetado transparente y formulaciones naturales, influenciada principalmente por la creciente conciencia sobre la salud y la implementación de la NOM-051, que incluye etiquetas de advertencia frontales, en octubre de 2020. Bajo estas regulaciones, los fabricantes deben mostrar sellos de advertencia octagonales negros prominentes en los productos que excedan los límites establecidos de calorías, azúcares añadidos, sodio, grasas trans y grasas saturadas. Este marco regulatorio ha generado importantes oportunidades de mercado para potenciadores naturales del sabor, tecnologías de reducción de sal y soluciones para enmascarar el azúcar. Reconociendo esta evolución del mercado, Bell Flavors & Fragrances adquirió estratégicamente EIGSA en Guadalajara para atender mejor la creciente demanda de ingredientes naturales por parte de los consumidores mexicanos. Paralelamente, Symrise ha respondido a las necesidades del mercado ampliando su portafolio de potenciadores del sabor, con especial énfasis en las tecnologías de mejora de edulcorantes y reducción de grasa, lo que permite a los fabricantes cumplir con sus requisitos de reformulación de productos.
Expansión de productos alimenticios premium y gourmet
La creciente clase media mexicana y el creciente ingreso disponible en las zonas urbanas impulsan las tendencias de productos premium en todas las categorías de alimentos. La posición del país como importante productor de agave y cultivos especializados brinda oportunidades de innovación en sabores, con ingredientes tradicionales como la jamaica, el tamarindo y diversas variedades de chile que están ganando reconocimiento mundial. Las Tablas de Sabor 2025 de Kerry Group identifican los perfiles de sabor mexicanos, incluyendo combinaciones de adobo y ahumado, y aplicaciones de especias regionales, como tendencias emergentes para el desarrollo de productos premium. La expansión de Givaudan en noviembre de 2024 de sus instalaciones en Pedro Escobedo, que duplicó su capacidad de tecnología de encapsulación, permite a la compañía atender aplicaciones premium que requieren sistemas de administración avanzados. Los alimentos tradicionales mexicanos, como la concha (pan dulce), el café de olla (café especiado) y la salsa negra, están pasando del sector de servicios de alimentos al comercio minorista, creando oportunidades para sistemas de sabor que ofrecen perfiles de sabor auténticos en formatos envasados.
Creciente demanda de sabores vegetales y funcionales
El mercado mexicano de productos de origen vegetal continúa experimentando un crecimiento significativo, impulsado por la creciente conciencia de los consumidores sobre los beneficios para la salud y el impacto ambiental. Un análisis reciente del mercado revela un cambio sustancial en el comportamiento del consumidor, ya que el 54% de los consumidores mexicanos incorpora activamente alternativas vegetales a sus dietas como sustitutos de la proteína animal. A la vanguardia de esta transformación se encuentra NotCo, cuya sede en México alberga la innovadora plataforma de inteligencia artificial Giuseppe. Este avanzado sistema realiza análisis moleculares detallados y una combinación precisa de ingredientes vegetales para mejorar las características sensoriales de los productos de origen vegetal. La exitosa integración de la compañía en el sector de la restauración se evidencia en sus alianzas estratégicas con importantes cadenas de restaurantes, como Chili's, Starbucks y Papa John's. La evolución del mercado se ve respaldada además por la incorporación de ingredientes tradicionales mexicanos, como los fructanos de agave, el mucílago de nopal y las matrices de maíz fermentado. Estos ingredientes cumplen múltiples funciones, ofreciendo beneficios prebióticos, mejores características de textura y capacidades de conservación natural que se alinean con la creciente demanda de productos de etiqueta limpia. El desarrollo e implementación de estos ingredientes funcionales siguen estrictamente las normas de higiene NOM-251-SSA1-2009, asegurando los más altos niveles de seguridad y calidad del producto en el mercado mexicano.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas de seguridad alimentaria y etiquetado | -0.8% | Nacional, con aplicación concentrada en los principales centros de fabricación | Corto plazo (≤ 2 años) |
| Interrupciones de la cadena de suministro relacionadas con factores estacionales y geopolíticos | -1.2% | Nacional, con especial impacto en los estados fronterizos y las regiones agrícolas | Mediano plazo (2-4 años) |
| Preocupaciones de salud relacionadas con ciertos potenciadores del sabor | -0.6% | Nacional, con un mayor escrutinio en los mercados de consumo urbano | Largo plazo (≥ 4 años) |
| Restricciones comerciales y aranceles que afectan la importación/exportación de ingredientes | -0.9% | Estados fronterizos y puertos principales que afectan las cadenas de suministro transfronterizas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas sobre seguridad alimentaria y etiquetado
El marco regulatorio mexicano, principalmente a través de la COFEPRIS, establece estrictos requisitos de cumplimiento para los proveedores de saborizantes y potenciadores. La norma NOM-251-SSA1-2009 exige una amplia documentación, sistemas de trazabilidad y estándares de instalaciones, lo que requiere inversiones sustanciales en sistemas de gestión de calidad. Los requisitos de la etiqueta de advertencia frontal de la NOM-051 afectan las formulaciones de los productos, ya que los artículos que exceden los umbrales nutricionales especificados enfrentan limitaciones de comercialización y posible resistencia del consumidor. Las regulaciones de importación exigen certificaciones y documentación específicas, y la COFEPRIS se reserva la facultad de realizar muestreos y verificaciones de cumplimiento, lo que puede generar retrasos y costos adicionales. El control de precursores de fármacos ha afectado la importación de ciertas materias primas para la producción de saborizantes, lo que extiende los plazos de entrega y aumenta los gastos de cumplimiento. Estas regulaciones brindan ventajas competitivas a los proveedores establecidos con sistemas de calidad integrales y pueden fomentar la consolidación del mercado hacia empresas más grandes capaces de cumplir con los requisitos regulatorios.
Interrupciones de la cadena de suministro relacionadas con factores estacionales y geopolíticos
Las cadenas de suministro agrícola de México enfrentan desafíos persistentes que afectan la disponibilidad de materia prima para la producción de saborizantes y potenciadores. Estos desafíos incluyen la volatilidad climática, las restricciones logísticas transfronterizas y las fluctuaciones de precios de los productos básicos. Las condiciones de sequía de 2023 redujeron la producción de frijol en un 56%, lo que requirió importaciones récord y demostró la vulnerabilidad a las variaciones climáticas. Las suspensiones de permisos ferroviarios y la congestión han interrumpido el comercio agrícola entre México y Estados Unidos, con reducciones mensuales de envíos de granos que superaron los 1.188 millones de toneladas, lo que afectó la disponibilidad de materia prima para ingredientes derivados del maíz y almidones utilizados en aplicaciones de saborizantes. Las importaciones anuales de maíz amarillo del país de 14 a 16 millones de toneladas crean dependencia de los proveedores estadounidenses, mientras que los cuellos de botella en el transporte y las incertidumbres de la política comercial introducen riesgos de suministro para portadores de saborizantes y edulcorantes a base de maíz. La implementación del T-MEC y las posibles disputas comerciales sobre las políticas de maíz transgénico crean incertidumbre regulatoria, lo que afecta la planificación de suministro a largo plazo y las estrategias de abastecimiento de ingredientes [3] Fuente: The National Agricultural Law Center “US-Mexico Trade Dispute”, nationalaglawcenter.org.
Análisis de segmento
Por tipo de producto: Los sabores de los alimentos dominan a pesar de la aceleración del crecimiento de los potenciadores
La industria alimentaria mexicana sigue dependiendo en gran medida de los sabores, que actualmente representan el 72.65% de la cuota de mercado en 2025. Estos sabores desempeñan un papel fundamental en diversas categorías de productos, como bebidas, productos de panadería, confitería y salados. La fortaleza de este segmento reside en sus sólidas relaciones con los principales fabricantes y en el profundo conocimiento de sus aplicaciones, adquirido durante muchos años en el mercado.
Los potenciadores de alimentos se perfilan como un segmento de crecimiento significativo, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.66% hasta 2031. Este crecimiento se debe a la necesidad de la industria de cumplir con los requisitos de etiquetado de la NOM-051 y a la creciente demanda de los consumidores de contenido reducido de azúcar, sal y grasa. Empresas como Symrise han respondido ampliando su portafolio de potenciadores para incluir soluciones edulcorantes y reductoras de sal. Este segmento es particularmente importante en el mercado de productos de origen vegetal, donde los fabricantes necesitan soluciones eficaces para enmascarar el sabor y modificar la textura. Si bien las categorías de alimentos tradicionales siguen dependiendo de los sabores convencionales, la industria se está orientando hacia potenciadores para alimentos funcionales y reformulaciones de etiqueta limpia, lo que refleja la evolución del panorama del procesamiento de alimentos en México.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: Las soluciones sintéticas lideran mientras las variantes naturales aceleran
El mercado mexicano de sabores alimentarios está experimentando un cambio significativo en su dinámica, con los sabores sintéticos dominando una cuota de mercado sustancial del 56.70% en 2025. Este dominio se sustenta en sus ventajas prácticas, como menores costos de producción, cadenas de suministro confiables y marcos regulatorios consolidados que permiten una producción eficiente de alimentos a gran escala. La estabilidad, el control preciso de la dosificación y los perfiles de sabor concentrados de los ingredientes sintéticos los hacen particularmente valiosos para la extensa industria alimentaria mexicana, donde grandes empresas como Nestlé, PepsiCo y Unilever dependen de ellos para su eficiencia operativa.
En contraste, el segmento de sabores naturales se perfila como una fuerza dinámica en el mercado, alcanzando una notable tasa de crecimiento anual compuesta (TCAC) del 6.37%. Este crecimiento se debe principalmente a la evolución de las preferencias de los consumidores, quienes buscan activamente productos con ingredientes naturales reconocibles. Además, la implementación de regulaciones sobre etiquetas de advertencia en el frente del envase ha generado un mayor incentivo para que los fabricantes mejoren la transparencia de sus ingredientes, lo que impulsa aún más la expansión de las aplicaciones de sabores naturales en el mercado mexicano.
Por forma: las aplicaciones en polvo dominan a pesar de la innovación en líquidos
El mercado mexicano de sabores muestra una clara preferencia por los sabores en polvo, que actualmente representan el 49.35% del mercado en 2025. Este dominio se debe a ventajas prácticas que los fabricantes aprecian: mayor estabilidad de almacenamiento, transporte económico y adaptabilidad a diversas aplicaciones alimentarias. Los productores de alimentos valoran especialmente los sabores en polvo para sus productos de mezcla seca, como sazonadores, coberturas para botanas y bebidas instantáneas, que satisfacen tanto el consumo interno como las oportunidades de exportación.
El segmento de sabores líquidos está experimentando un sólido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.55%, impulsado principalmente por la pujante industria de bebidas de México. Este crecimiento ha impulsado inversiones estratégicas, como lo demuestra la reciente expansión de Givaudan en sus instalaciones de Pedro Escobedo. Al duplicar su capacidad de tecnología de encapsulación, la compañía se ha posicionado para satisfacer la creciente demanda de los fabricantes de bebidas, a la vez que fortalece su capacidad de exportación. La estabilidad de los polvos resulta especialmente valiosa dadas las diversas condiciones climáticas y los desafíos logísticos de México, ofreciendo a los fabricantes beneficios tangibles mediante la reducción de los costos de envío y una mayor vida útil del producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: las bebidas lideran, mientras que los snacks salados impulsan el crecimiento
El sector mexicano de bebidas domina el mercado con una participación del 42.90% en 2025, lo que destaca la fortaleza del país como potencia manufacturera, tanto para el consumo interno como para la exportación. La industria prospera gracias a una infraestructura robusta, con empresas como Coca-Cola FEMSA operando ampliamente junto con un floreciente mercado de bebidas artesanales y categorías tradicionales como aguas frescas y aguas saborizadas, todas las cuales requieren soluciones de sabor sofisticadas.
El mercado presenta importantes oportunidades para los proveedores de sabores en diversas categorías de bebidas, especialmente con el aumento de las inversiones de los principales fabricantes. El programa de expansión de Nestlé, con un valor de 1 millones de dólares, ejemplifica esta tendencia, generando demanda en refrescos carbonatados, jugos, bebidas energéticas y bebidas funcionales. Paralelamente, el segmento de snacks salados muestra un potencial notable con una tasa de crecimiento anual compuesta (TCAC) del 6.62 %, a medida que los consumidores urbanos adoptan nuevos patrones de consumo y los fabricantes innovan con sabores tradicionales mexicanos en formatos de snacks modernos.
Panorama competitivo
El mercado mexicano de saborizantes y potenciadores del sabor presenta una concentración moderada, caracterizada por un panorama competitivo equilibrado entre entidades globales consolidadas y proveedores regionales especializados. El segmento líder del mercado está conformado por empresas con sólidas capacidades de fabricación local, amplia experiencia regulatoria y sofisticados recursos para el desarrollo de aplicaciones, específicamente adaptados a las preferencias del consumidor mexicano. Importantes actores internacionales como Givaudan, IFF, Kerry Group y Symrise han consolidado posiciones dominantes mediante operaciones directas estratégicas, adquisiciones estratégicas e importantes inversiones en tecnología, lo que demuestra su compromiso a largo plazo con el mercado mexicano.
El segmento de mayor crecimiento del mercado se centra en empresas que implementan estrategias agresivas de integración vertical, amplían sus plantas de producción locales e implementan una diferenciación tecnológica para abordar la evolución de los requisitos regulatorios y las tendencias de consumo. Un ejemplo de este crecimiento es la importante expansión de Givaudan en sus instalaciones de Pedro Escobedo, que duplicó su capacidad de tecnología de encapsulación, manteniendo el 40 % de la producción global de sistemas de administración en la planta mexicana. De igual manera, la adquisición estratégica de EIGSA en Guadalajara por parte de Bell Flavors & Fragrances y la sustancial inversión de Symrise en su planta de Querétaro demuestran la creciente importancia de la capacidad de producción y la experiencia técnica locales.
Otros segmentos del mercado presentan diversas oportunidades, en particular en aplicaciones especializadas como sistemas de sabor a base de plantas, desarrollo de ingredientes tradicionales mexicanos y programas de abastecimiento sostenible. Estos segmentos se alinean estrechamente con los requisitos ESG de los fabricantes multinacionales y las preferencias cambiantes de los consumidores. El creciente mercado de productos a base de plantas, que alcanzará los 389.1 millones de dólares en 2025, ha generado una demanda sustancial de tecnologías innovadoras de enmascaramiento del sabor y modificación de la textura. Además, los ingredientes tradicionales, como los derivados del agave, los extractos de nopal y los sistemas a base de maíz fermentado, ofrecen un importante potencial de diferenciación para las empresas que se centran en auténticos perfiles de sabor mexicano.
Líderes de la industria de sabores y potenciadores de alimentos en México
Givaudan
DSM Firmenich
Sabores y Fragancias Internacionales (IFF)
Grupo Kerry
Archer Daniels Midland
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: IFF anunció una expansión de USD 70 millones de las instalaciones de Cedar Rapids, Iowa, para producir ingredientes a base de frutas TAURA para el mercado de refrigerios saludables, que se espera esté en pleno funcionamiento en el segundo semestre de 2026, lo que creará implicaciones en la cadena de suministro para los fabricantes de alimentos mexicanos que importan ingredientes de frutas de etiqueta limpia.
- Enero de 2025: Kerry Group lanzó 2025 Taste Charts con filtros de sabor específicos de México y análisis de tendencias regionales, destacando los conceptos de fusión de adobo y humo y las aplicaciones de sabores tradicionales mexicanos para el desarrollo de productos y estrategias de posicionamiento en el mercado.
- Noviembre de 2024: Givaudan inauguró una planta de producción ampliada en Pedro Escobedo, México, duplicando la capacidad de tecnología de encapsulación para representar el 40% de la producción mundial de sistemas de suministro, apoyando la creciente demanda latinoamericana y reforzando la excelencia operativa en aplicaciones de fragancias y belleza con posibles tecnologías cruzadas de alimentos.
Alcance del informe de mercado de sabores y potenciadores de alimentos en México
El mercado mexicano de saborizantes y potenciadores del sabor se segmenta por tipo, incluyendo saborizantes y potenciadores del sabor. La sección de saborizantes se subdivide en saborizantes naturales, sintéticos e idénticos a los naturales. Según su aplicación, el mercado se segmenta en panadería, confitería, lácteos, bebidas, alimentos procesados y otros.
Por tipo de producto
| Sabor de la comida |
| Potenciador de alimentos |
Por Tipo
| Naturales |
| Sintético |
| Naturaleza idéntica |
Por formulario
| Polvo |
| Liquid |
| Otros |
por Aplicación
| Lácteos |
| Panaderías y pastelerías |
| Confitería |
| Merienda salada |
| Carne |
| Bebidas |
| Otras aplicaciones |
| Por tipo de producto | Sabor de la comida |
| Potenciador de alimentos | |
| Por Tipo | Naturales |
| Sintético | |
| Naturaleza idéntica | |
| Por formulario | Polvo |
| Liquid | |
| Otros | |
| por Aplicación | Lácteos |
| Panaderías y pastelerías | |
| Confitería | |
| Merienda salada | |
| Carne | |
| Bebidas | |
| Otras aplicaciones |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado mexicano de saborizantes y potenciadores del sabor de los alimentos en 2026?
El tamaño del mercado es de USD 704.09 millones en 2026 y se proyecta que alcance los USD 929.21 millones en 2031.
¿Qué aplicación consume más sabores en México?
Las bebidas lideran con una participación de ingresos del 42.90% en 2025.
¿Qué impulsa la demanda de sabores naturales?
Las etiquetas de advertencia de la NOM-051 y la preferencia de los consumidores por productos de etiqueta limpia impulsan las variantes naturales a una CAGR del 6.37 %.
¿Qué segmento está creciendo más rápido?
Los snacks salados muestran la CAGR más alta, del 6.62 %, impulsada por perfiles de fusión de chile y fruta.
¿Quiénes son los actores clave en el mercado?
Givaudan, IFF, Kerry Group, Symrise y Bell Flavors & Fragrances poseen las mayores participaciones.


