

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
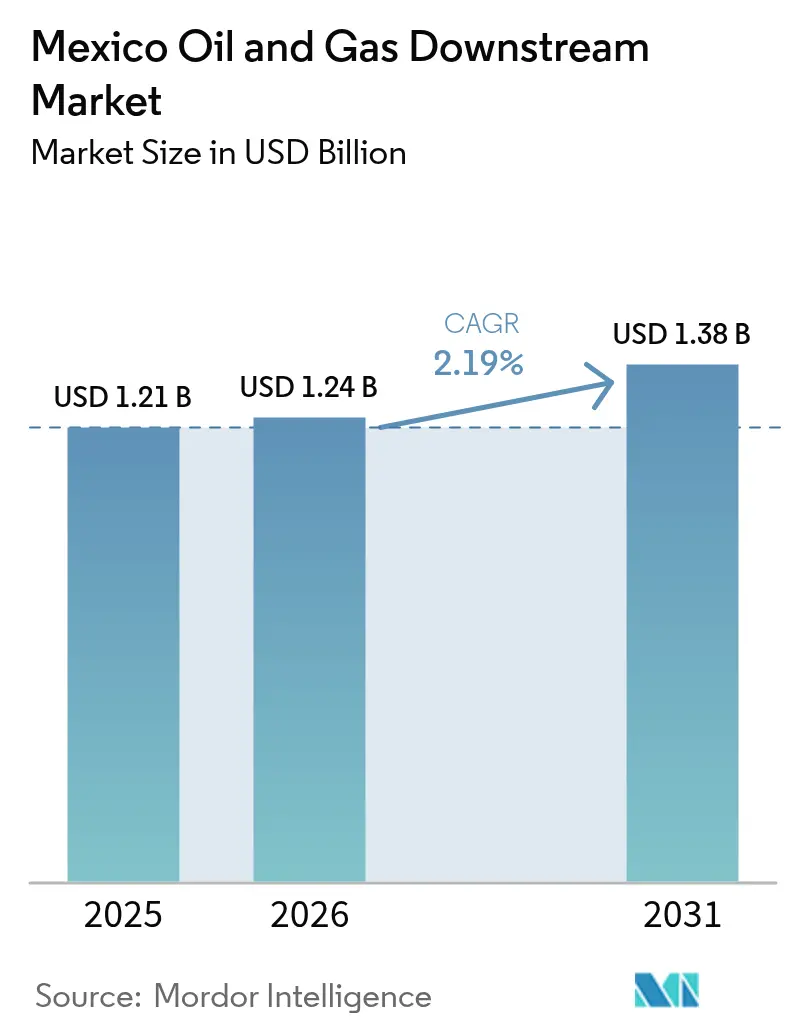
| Tamaño del mercado (2026) | USD 1.24 mil millones |
| Tamaño del mercado (2031) | USD 1.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.19% CAGR |
| Concentración de mercado | Alto |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado downstream de petróleo y gas en México por Mordor Intelligence
Se estima que el tamaño del mercado downstream de petróleo y gas de México en 2026 será de USD 1.24 mil millones, creciendo desde el valor de 2025 de USD 1.21 mil millones, con proyecciones para 2031 que muestran USD 1.38 mil millones, creciendo a una CAGR de 2.19% durante 2026-2031.
Las mejoras en las refinerías respaldadas por el Estado, la integración de Deer Park y la puesta en marcha gradual de Dos Bocas sustentan la expansión paulatina del mercado de refinación y distribución de petróleo y gas en México, mientras que las deficiencias crónicas en el mantenimiento limitan el aumento de la utilización de la capacidad. La demanda se ve impulsada por una mayor flota vehicular, las necesidades petroquímicas derivadas de la relocalización de la producción y el crecimiento del abastecimiento de combustible marítimo en los puertos del Golfo y del Pacífico. La intensidad competitiva se mantiene moderada debido a que PEMEX conserva el control operativo de los oleoductos, las terminales y los precios minoristas. No obstante, las terminales de almacenamiento e importación especializadas que están construyendo empresas privadas revelan nichos donde el mercado de refinación y distribución de petróleo y gas en México aún puede liberalizarse. El cambio de reguladores autónomos a una única Comisión Nacional de Energía simplifica la concesión de permisos, pero aumenta el riesgo político para los inversionistas extranjeros. (1) Wilson Center Analysts, “President Sheinbaum Signs Secondary Laws”, Wilson Center, wilsoncenter.org
Conclusiones clave del informe
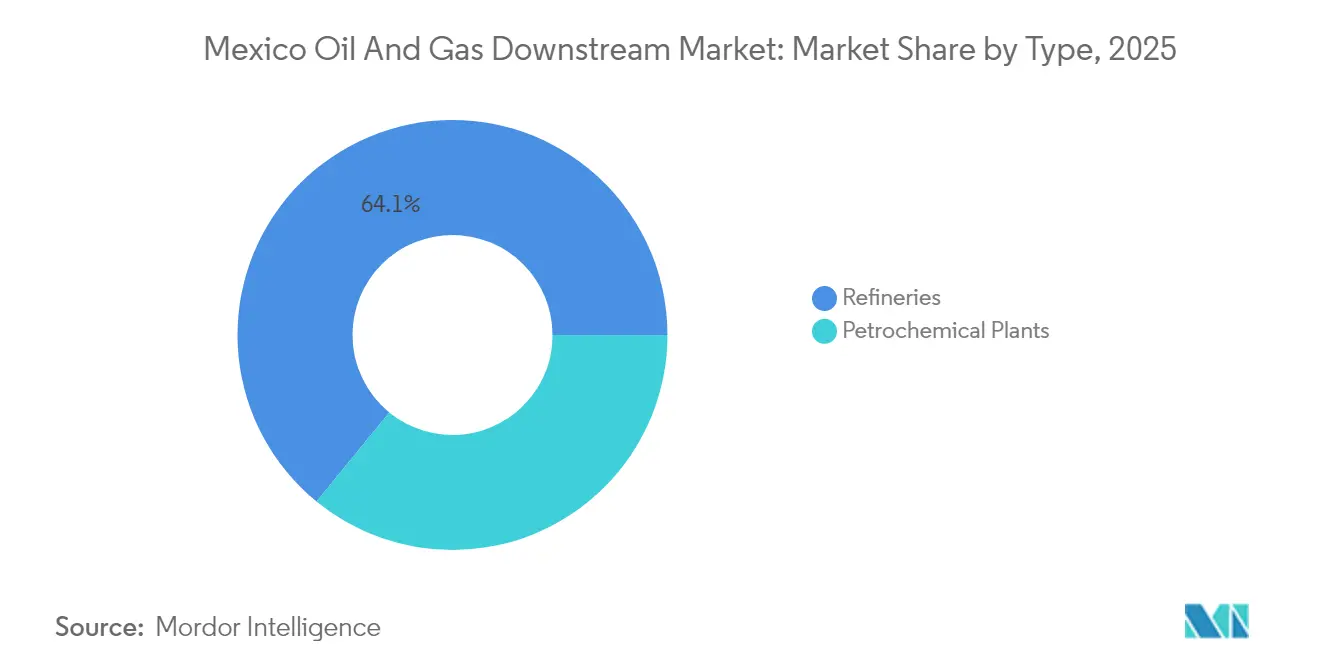
- Por tipo, las refinerías lideraron con el 64.10% de la participación de mercado downstream de petróleo y gas en México en 2025; se proyecta que las plantas petroquímicas crecerán a una CAGR del 4.03% hasta 2031.
- Por tipo de producto, los productos refinados de petróleo representaron el 49.30% del tamaño del mercado downstream de petróleo y gas mexicano en 2025; se espera que los petroquímicos avancen a una CAGR del 3.74% hasta 2031.
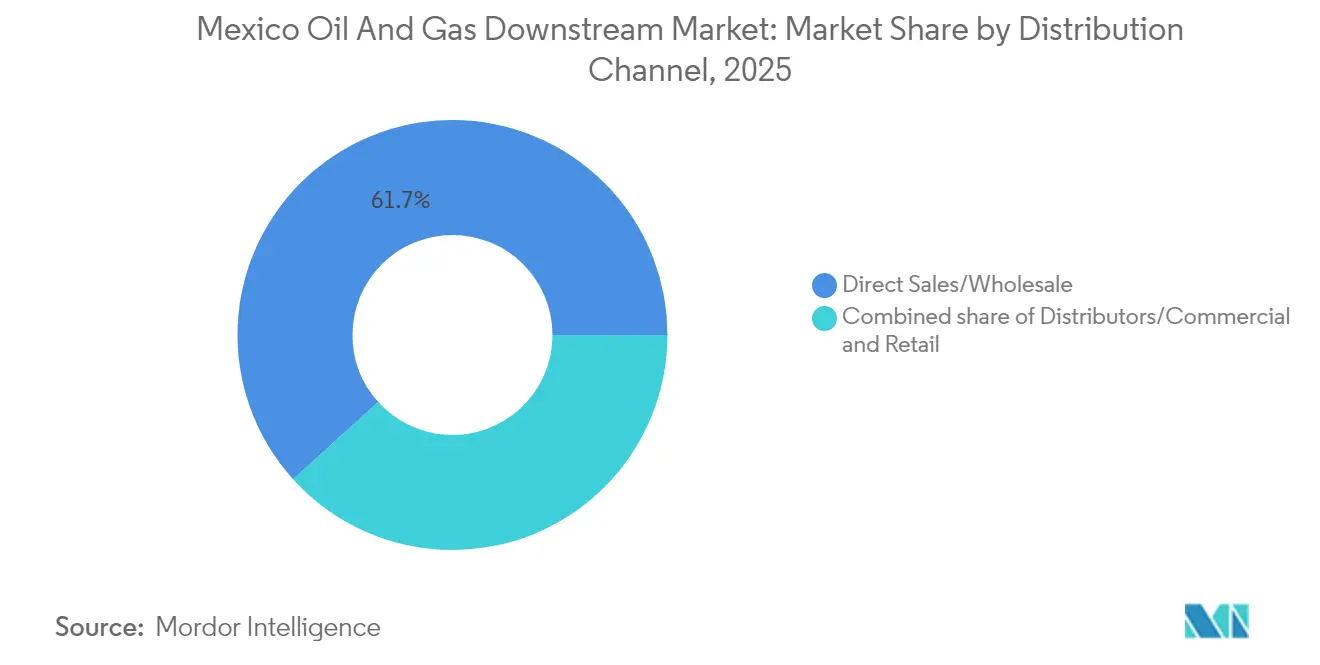
- Por canal de distribución, las ventas directas y mayoristas representaron el 61.70% de la participación de mercado downstream de petróleo y gas en México en 2025, mientras que se espera que los distribuidores y canales comerciales registren la CAGR más alta del 4.41% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado downstream de petróleo y gas en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programa gubernamental de modernización de refinerías | + 0.8% | Refinerías de la Costa del Golfo | Mediano plazo (2-4 años) |
| Aumento del consumo de gasolina y diésel | + 0.6% | A nivel nacional, más fuerte en los estados fronterizos del norte | Largo plazo (≥ 4 años) |
| Puesta en servicio de la capacidad de Dos Bocas | + 0.4% | Costa del Golfo | Corto plazo (≤ 2 años) |
| Normas liberalizadas para la venta minorista de combustible | + 0.3% | Grandes centros urbanos | Mediano plazo (2-4 años) |
| Demanda petroquímica cercana a la costa | + 0.7% | Cúmulos del norte | Largo plazo (≥ 4 años) |
| Aumento del abastecimiento de combustible marino | + 0.2% | Puertos del Golfo y del Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El programa gubernamental de modernización de refinerías impulsa las tasas de utilización
Los volúmenes de procesamiento en las seis refinerías de PEMEX aumentaron de 511 kb/d en 2018 a 1.23 MMb/d a principios de 2024, luego de sucesivos desembolsos de rehabilitación y la integración de Deer Park. El Sistema Nacional de Refinación tiene un presupuesto de MX$136 mil millones hasta 2030 para reemplazar unidades críticas, eliminar cuellos de botella en las líneas de coquización y aumentar la confiabilidad del suministro eléctrico. Si bien estos esfuerzos sustentan el mercado de refinación y distribución de petróleo y gas en México, la utilización real aún se mantiene por debajo del 60% debido a que los retrasos recurrentes en el mantenimiento superan las asignaciones anuales de gastos de capital (capex). Dos Bocas alcanzó un rendimiento de solo 115 kb/d (34% de su capacidad de diseño) para mayo de 2025, lo que refleja la ausencia de cogeneración e interconexiones de gas. La hoja de ruta 2025-2035 ahora prioriza la reducción de la deuda para liberar flujo de efectivo para paradas programadas, una medida que se espera impulse el mercado de refinación y distribución de petróleo y gas en México a mediano plazo. (2) Equipo de redacción de Mexico Business News, “El año en petróleo y gas: una nueva administración”, Mexico Business News, mexicobusiness.news
Puesta en marcha de la refinería Dos Bocas, que suma 340 kbd de nueva capacidad
Dos Bocas es la mayor inversión downstream del país en décadas, diseñada para 340,000 barriles por día de crudo pesado que podrían reducir la dependencia de México de las importaciones de gasolina y diésel en un 30%. La realidad operativa divergió del diseño: la planta alcanzó solo 115 kbd, el 34% de su capacidad nominal, para mayo de 2025 porque la isla de cogeneración y las interconexiones de gas natural aún no estaban terminadas. Su ubicación en Tabasco proporciona acceso directo al crudo Maya de Cantarell y Ku-Maloob-Zaap, lo que reduce los costos de transporte en comparación con las mezclas ligeras importadas. Incluso con un rendimiento reducido, Dos Bocas ha demostrado que puede producir gasolina, diésel y combustóleo que anteriormente requerían costosas importaciones. Una vez que se completen la unidad de cogeneración, los trenes de recuperación de azufre y las conexiones de los patios de tanques, se espera que la refinería aumente la capacidad de procesamiento nacional más allá de 1.5 MMb/d, reforzando así el mercado downstream de petróleo y gas mexicano. El monitoreo continuo a través del marco ambiental de la SEMARNAT garantiza el control de emisiones y el manejo de aguas residuales, alineándose con los objetivos federales de soberanía energética.
Aumento del consumo de gasolina y diésel debido a una flota de vehículos en expansión
México añadió casi 900,000 vehículos ligeros y pesados en 2024, manteniendo la resiliencia de las ventas a nivel nacional a pesar de las presiones inflacionarias. Los estados fronterizos del norte registran el mayor crecimiento de la demanda debido a la fuerte dependencia del diésel en la logística transfronteriza, lo que eleva la demanda regional para el mercado mexicano de petróleo y gas. El gobierno federal limitó los precios minoristas promedio a MX$23 por litro en 2025 y sincronizó el ajuste del IEPS al 4.5%, protegiendo la demanda de la volatilidad. Estas medidas estabilizan los márgenes de los distribuidores mayoristas, a la vez que mantienen los requisitos de rendimiento en las refinerías. Sin embargo, la congestión en los ductos y la limitada capacidad de almacenamiento aún dificultan el flujo oportuno de productos a las terminales del interior.
Auge de la demanda petroquímica impulsada por la deslocalización en los conglomerados del norte
La reubicación de las cadenas de suministro de electrónica, automoción y embalaje ha atraído más de 20 millones de dólares en compromisos de nuevos proyectos en Tamaulipas, Nuevo León y Coahuila. Este aumento impulsa la adición de flujos de etano y propano, fomentando empresas conjuntas y la construcción de terminales de importación que expanden el mercado de petróleo y gas mexicano. La terminal de etano de Braskem Idesa y el complejo Pacífico Mexinol, que producirá 2.1 millones de t/año de metanol utilizando tecnología de captura de carbono, representan inversiones emblemáticas respaldadas por la IFC y organismos multilaterales. (3) Equipo editorial de ChemAnalyst, “NextChem asegura contrato de licencia para planta de metanol de ultrabajo carbono en México”, ChemAnalyst, chemanalyst.com Aunque persiste la escasez de materia prima, PEMEX ha señalado su voluntad de formalizar contratos de suministro, afianzando la confianza privada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los retrasos en el mantenimiento mantienen la utilización por debajo del 60 % | -0.5% | Las seis refinerías | Corto plazo (≤ 2 años) |
| La volatilidad de las políticas frena la IED | -0.4% | A escala nacional | Mediano plazo (2-4 años) |
| Límites a la financiación de los combustibles fósiles para la descarbonización | -0.3% | regiones sensibles a ESG | Largo plazo (≥ 4 años) |
| Excedente de fueloil con alto contenido de azufre | -0.2% | Costa del Golfo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los retrasos crónicos en el mantenimiento mantienen la utilización por debajo del 60%
Los atrasos de proveedores, que superan los 430 mil millones de pesos, han obligado a contratistas clave a paralizar plataformas y reducir obras, lo que se traduce en menos repuestos y retrasos en las paradas en el mercado downstream de petróleo y gas de México. La refinería de Cadereyta tiene previsto presentar audiencias ambientales en 2025, lo que podría limitar la producción hasta que se mejoren los controles de emisiones. Pemex obtuvo un paquete de gestión de pasivos por 10 mil millones de dólares, pero aún requiere fondos adicionales para cubrir las inspecciones de ductos, la reparación de techos de almacenamiento y las actualizaciones retrasadas de los coquizadores. El nuevo esquema fiscal "Derechos Petroleros para el Bienestar" promete regalías más bajas; sin embargo, el momento de su ejecución sigue siendo incierto. Hasta que se asegure la financiación completa, las tasas de operación se mantendrán bajas.
La volatilidad de las políticas y las frecuentes revisiones de contratos disuaden la IED
Las leyes secundarias de energía de enero de 2025 fusionaron la CRE y la CNH en una Comisión Nacional de Energía, centralizando las aprobaciones bajo la SENER y reforzando la supervisión estatal. La venta de más de 200 estaciones por parte de Shell a Iconn pone de manifiesto cómo los cambios abruptos en las normas están obligando a las multinacionales consolidadas a reducir su producción. Si bien los contratos mixtos siguen siendo posibles, la incertidumbre en torno a los permisos de importación, las concesiones de almacenamiento y los objetivos de combustibles limpios hace poco atractivas las inversiones de capital a largo plazo. Esta restricción modera las entradas de capital externo que, de otro modo, podrían expandir el mercado downstream de petróleo y gas en México.
Análisis de segmento
Por tipo: Las refinerías impulsan la capacidad mientras que los petroquímicos aceleran
Las refinerías representaron el 64.10% del mercado downstream de petróleo y gas en México en 2025, un dominio que se vio amplificado por la adquisición de Deer Park y la puesta en marcha de Dos Bocas. A pesar de este aumento, la utilización de las refinerías se encuentra por debajo de su capacidad de diseño debido a que la programación del mantenimiento no puede seguir el ritmo de las fallas de los componentes. Se espera que el tamaño del mercado downstream de petróleo y gas en México atribuido a las refinerías aumente, ya que se asignarán 136 mil millones de pesos mexicanos en fondos federales a la desulfuración, la generación de energía y la expansión de muelles.
En contraste, se espera que las plantas petroquímicas registren una tasa de crecimiento anual compuesta (TCAC) del 4.03% hasta 2031, la más rápida del mercado mexicano de refinación y transformación de petróleo y gas. El proyecto Pacífico Mexinol y la terminal de etano de Braskem Idesa abren capacidad adicional que satisface la demanda impulsada por la relocalización, posicionando a los clústeres del norte como importantes consumidores. Los contratos sostenidos de materias primas y la disciplina operativa del sector privado sustentan la trayectoria petroquímica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los productos refinados mantienen el liderazgo a pesar del impulso petroquímico
Los productos refinados del petróleo representaron el 49.30% del mercado downstream de petróleo y gas en México en 2025, impulsados por topes de precios e iniciativas de sustitución de importaciones que incrementaron la producción nacional. Se proyecta que el tamaño del mercado downstream de petróleo y gas en México para productos refinados se expandirá de forma sostenida a medida que la mejora en la utilización incremente la producción de diésel y gasolina.
La industria petroquímica, aunque de menor tamaño en la actualidad, experimenta una tasa de crecimiento anual compuesta (TCAC) del 3.74%, impulsada por la deslocalización y las normativas de bajas emisiones de carbono que favorecen el metanol, el polietileno y las resinas especiales. Los lubricantes siguen siendo un segmento nicho pero estable, que abastece a los centros de la industria pesada en Monterrey y Saltillo.
Por canal de distribución: el dominio mayorista se enfrenta al crecimiento del canal comercial
Las ventas directas y las operaciones mayoristas representaron el 61.70% del mercado mexicano de petróleo y gas downstream en 2025, ya que PEMEX Logística utilizó su red de ductos y terminales para abastecer a agencias gubernamentales y grandes distribuidores. La participación en el mercado mexicano de petróleo y gas downstream de los canales mayoristas podría reducirse ligeramente, ya que los distribuidores especializados captan clientes que buscan términos y condiciones flexibles.
Los distribuidores y puntos de venta comerciales registrarán una tasa de crecimiento anual compuesta (TCAC) del 4.41 % hasta 2031, aprovechando las terminales de importación y el almacenamiento privado para ofrecer mezclas, búnkeres bajos en azufre y materias primas petroquímicas. El comercio minorista sigue limitado por la salida de marcas, pero empresas nacionales como Oxxo Gas e Iconn continúan expandiendo sus redes bajo modelos de franquicia locales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La Costa del Golfo sigue siendo la columna vertebral operativa del mercado downstream de petróleo y gas en México, albergando cinco de las seis refinerías de PEMEX y el nuevo sitio Dos Bocas. La proximidad del crudo y la infraestructura portuaria brindan a la región ventajas de escala, aunque las deficiencias persistentes en el mantenimiento limitan su utilización. Los estados fronterizos del norte conforman el corredor de demanda de mayor crecimiento, impulsado por los flujos comerciales del T-MEC y los precios minoristas vinculados al dólar estadounidense, que incentivan el uso de diésel para las flotas logísticas.
El centro de México, con la Ciudad de México, Guadalajara y Querétaro como puntos focales, consume más de un tercio de la gasolina nacional, pero depende de ductos de larga distancia y ferrocarril. La terminal de IEnova, con capacidad para 650,000 barriles, ubicada fuera de la capital, reduce el riesgo de desabastecimiento y aumenta la flexibilidad para el mercado mexicano de petróleo y gas.
Los puertos del Pacífico —Manzanillo, Topolobampo y Lázaro Cárdenas— se están consolidando como centros de abastecimiento de combustible y exportación de petroquímicos. El complejo Pacífico Mexinol aprovecha el acceso a aguas profundas de Topolobampo para transportar metanol verde y azul a clientes asiáticos, lo que refleja la diversificación geográfica del mercado mexicano de petróleo y gas.
Panorama regulatorio
La actividad de distribución de hidrocarburos en México se rige por la Ley de Hidrocarburos y sus reglamentos de aplicación, incluido el Reglamento de la Ley del Sector Hidrocarburos, publicado el 3 de octubre de 2025. En la práctica, este marco normativo refleja una toma de decisiones más centralizada a cargo de la SENER y la Comisión Nacional de Energía (CNE), a las que se hace referencia en el informe. Históricamente, la autorización operativa y la regulación económica recaen en la CRE, mientras que la ASEA supervisa la seguridad industrial y el cumplimiento ambiental, lo que genera requisitos paralelos de autorización y verificación para estaciones de servicio, terminales y otros activos de distribución.
La seguridad, la trazabilidad y el registro de instalaciones se han vuelto más exigentes en cuanto al cumplimiento normativo para la infraestructura de venta minorista de combustible y GLP. Un acuerdo del 7 de marzo de 2025 estableció el Registro Nacional de Instalaciones de Gasolinas y Gas Licuado de Petróleo (RENAGAS) para el registro de estaciones de servicio y plantas de distribución de GLP. ASEA también impulsó la PROY-NOM-023-ASEA-2025 (consulta pública iniciada tras su aprobación en octubre de 2025) para actualizar las especificaciones técnicas de seguridad y medioambientales para las estaciones de servicio, reemplazando los requisitos anteriores de la NOM-005-ASEA-2016. En conjunto, estas actualizaciones aumentan la necesidad de controles operativos y de mantenimiento documentados para los titulares de permisos en todo el mercado de refinación y distribución de petróleo y gas de México.
Panorama competitivo
El mercado mexicano de refinación y distribución de petróleo y gas está moderadamente concentrado. PEMEX mantiene la propiedad de la refinación, los ductos troncales y las terminales de almacenamiento clave, obteniendo así el control estructural de aproximadamente el 80% de la producción nacional. Las empresas extranjeras siguen participando, pero ahora prefieren las empresas conjuntas o los contratos de servicios a las participaciones de capital, como lo demuestra la alianza de Transition Industries con NextChem y Veolia en la planta Pacífico Mexinol.
Las empresas privadas están dirigiendo su capital hacia activos complementarios, como terminales de importación, logística de etano y sistemas digitales de gestión de combustible, que no comprometan directamente a las refinerías principales de PEMEX. IEnova y Monterra Energy se centran en terminales multiproducto que cubren las brechas de suministro regionales. Especialistas en ingeniería, adquisición y construcción (EPC), como Bonatti, aseguran paquetes de infraestructura vinculados a las prioridades gubernamentales, evitando así los obstáculos regulatorios que enfrentan las empresas emergentes del sector minorista y midstream.
La consolidación minorista persiste: Shell transfirió su red a Iconn, mientras que BP y Repsol ralentizaron la implementación de sus estaciones, prefiriendo contratos de suministro de combustible de marca a estaciones propias. Los operadores nacionales Oxxo Gas y G500 buscan escalar mediante franquicias, pero su impacto más amplio en el mercado downstream de petróleo y gas en México dependerá de asegurar un suministro constante de PEMEX o de importadores alternativos.
Líderes de la industria downstream de petróleo y gas en México
-
Petróleos Mexicanos
-
Braskem Ideas
-
IEnova (Sempra Infraestructura)
-
Valero Energy México
-
Shell México
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Petróleos Mexicanos (Pemex) anunció un programa de inversión de MXN por valor de 93 mil millones de dólares para el periodo 2026-2030, destinado a la rehabilitación de la infraestructura petroquímica y de fertilizantes, incluyendo proyectos relacionados con el amoníaco y la urea, así como mejoras en los principales complejos petroquímicos. Este anuncio refuerza la disponibilidad de materias primas y derivados petroquímicos como pilar estratégico de la cadena de valor descendente de México y respalda las prioridades de sustitución de importaciones que afectan a terminales, logística y consumo industrial.
- Abril de 2026: Transition Industries marcó el inicio de las obras del proyecto de metanol de ultrabajas emisiones de carbono Pacifico Mexinol, valorado en 3.3 millones de dólares, en Topolobampo, Sinaloa. El desarrollo de una plataforma de metanol junto al puerto incrementa la demanda de infraestructura complementaria, como almacenamiento, manipulación, conexiones de servicios públicos y logística de exportación, a lo largo del corredor del Pacífico mexicano.
- Marzo de 2025: Pemex reportó la incautación de 70 millones de litros de combustible robado en ocho meses, superando el total registrado durante los seis años de la administración anterior. El enfoque en la aplicación de la ley incrementa la importancia de la trazabilidad, el control de inventarios y las prácticas de distribución conformes a la normativa para mayoristas, distribuidores y minoristas en toda la cadena de suministro de combustibles en México.
Alcance del informe sobre el mercado downstream de petróleo y gas en México
El mercado downstream se refiere a las actividades realizadas después de la producción de petróleo crudo y gas natural. Es el último paso en toda la cadena de valor del sector del petróleo y el gas, que incluye la refinación del crudo en productos consumibles y su comercialización y distribución para los usuarios finales. El mercado downstream de petróleo y gas de México está segmentado por tipo. Por tipo, el mercado está segmentado en Refinerías y Plantas Petroquímicas. El informe también cubre el tamaño del mercado y los pronósticos para la región. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de la capacidad de refino (millones de barriles por día).
Por Tipo
| refinerías |
| Plantas Petroquimicas |
Por tipo de producto
| Productos de petróleo refinados |
| petroquímica |
| Lubricantes |
Por canal de distribución
| Ventas directas/mayoristas |
| Distribuidores/Comerciales |
| Venta al Por Menor |
| Por Tipo | refinerías |
| Plantas Petroquimicas | |
| Por tipo de producto | Productos de petróleo refinados |
| petroquímica | |
| Lubricantes | |
| Por canal de distribución | Ventas directas/mayoristas |
| Distribuidores/Comerciales | |
| Venta al Por Menor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector downstream de petróleo y gas en México para 2031?
Se espera que el mercado alcance los 1.38 millones de dólares en 2031, lo que refleja una CAGR del 2.19%.
¿Cuánta capacidad alcanzaría Dos Bocas a mediados de 2025?
La refinería operó a 115 kb/d, equivalente al 34% de su diseño de 340 kb/d.
¿Qué segmento crece más rápido dentro de la cadena descendente?
Las plantas petroquímicas registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 4.03 % hasta 2031.
¿Por qué los distribuidores privados invierten en terminales de almacenamiento?
Su objetivo es asegurar un suministro flexible y capturar una oportunidad de CAGR del 4.41 % a medida que se expanden los canales comerciales.
¿Cómo afecta la nueva Comisión Nacional de Energía a los inversionistas?
La elaboración centralizada de normas acelera los permisos pero aumenta el riesgo político y modera las entradas de capital extranjero.


