

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 8.51 mil millones |
| Tamaño del mercado (2031) | USD 9.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.56% CAGR |
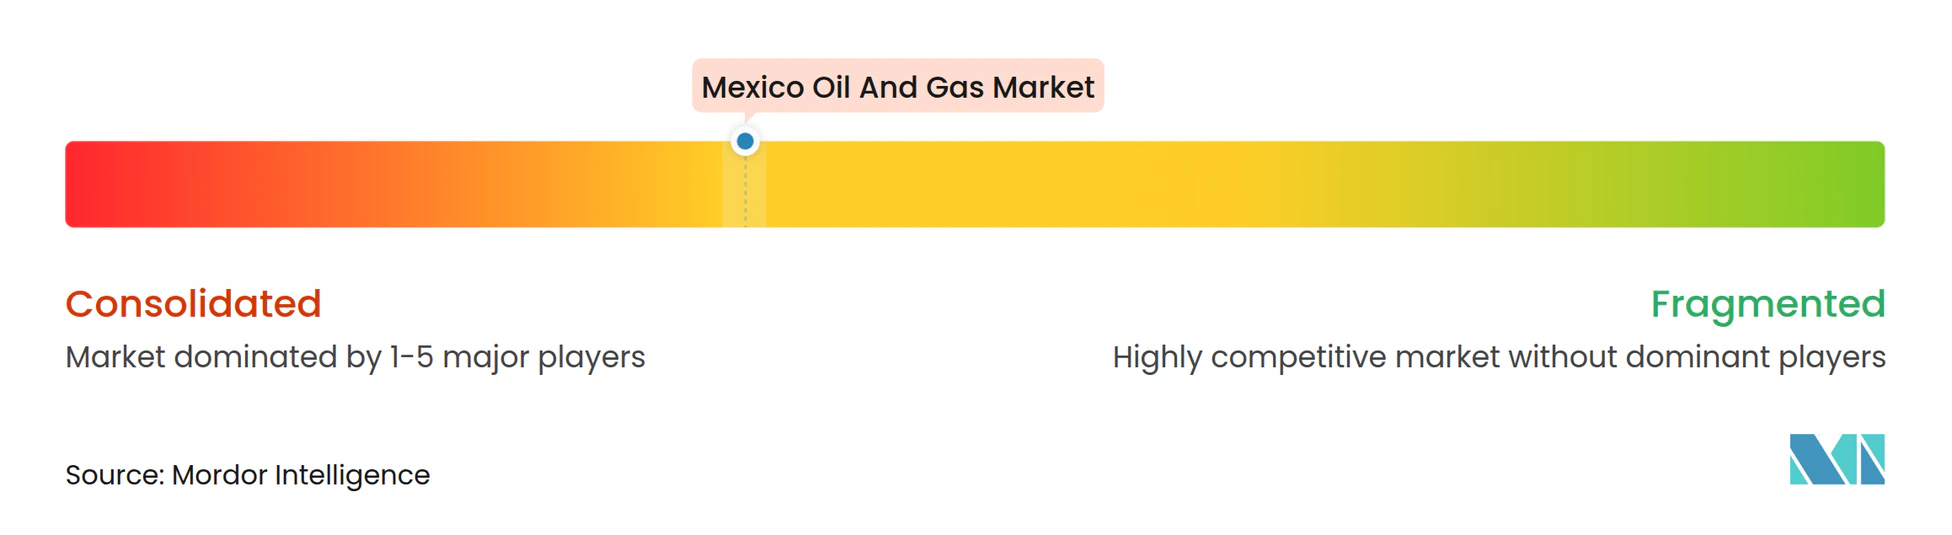
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de petróleo y gas de México por Mordor Intelligence
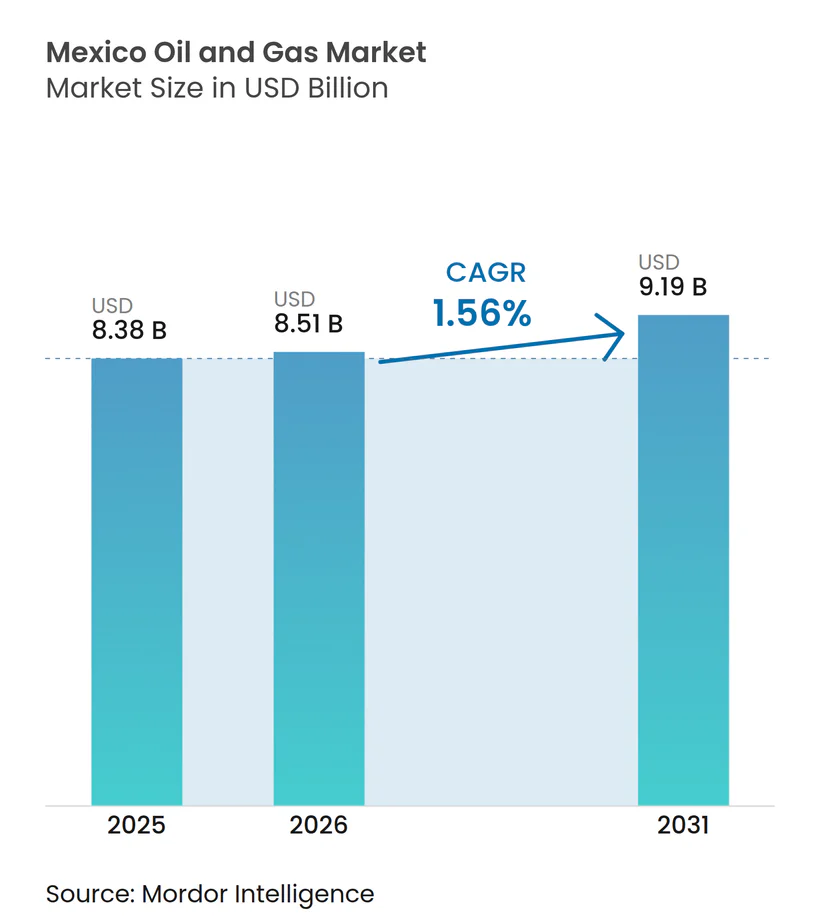
Se estima que el tamaño del mercado de petróleo y gas de México en 2026 será de USD 8.51 mil millones, creciendo desde el valor de 2025 de USD 8.38 mil millones, con proyecciones para 2031 que muestran USD 9.19 mil millones, creciendo a una CAGR de 1.56% durante 2026-2031.
El ritmo moderado demuestra cómo el mercado mexicano de petróleo y gas está transitando de décadas de dominio estatal hacia un modelo mixto, en el que Petróleos Mexicanos (Pemex) sigue siendo central, aunque colabora selectivamente con socios privados. El gasto en exploración y producción aún representa tres cuartas partes de la inversión total, pero el crecimiento más rápido proviene de iniciativas en refinación y comercialización vinculadas a la refinería de Olmeca, valorada en 16.8 millones de dólares, y a un mandato nacional de autosuficiencia en combustibles. La ampliación de la red de oleoductos transfronterizos reduce los costos de las materias primas y fomenta la generación de energía a partir de gas, mientras que proyectos en aguas profundas como Trión y Zama prometen frenar la caída de la producción. Sin embargo, el mercado mexicano de petróleo y gas enfrenta obstáculos estructurales derivados de la deuda de Pemex, que asciende a 101.5 millones de dólares, y de cambios en las políticas que favorecen el control estatal, lo que modera el entusiasmo del sector privado. [1] Charles Kennedy, “Pemex recorta las exportaciones para alimentar a Dos Bocas”, bloomberg.com
Conclusiones clave del informe
- Por sectores, las operaciones de exploración y producción representaron el 72.60% de la participación del mercado mexicano de petróleo y gas en 2025, mientras que las operaciones de refinación y comercialización registraron la tasa de crecimiento más rápida, del 2.26%, hacia 2031.
- Por ubicación, los activos terrestres representaron el 65.30% de la cuota de mercado de petróleo y gas de México en 2025; se proyecta que las actividades en alta mar crecerán a una tasa de crecimiento anual compuesta (TCAC) del 2.22% hasta 2031, impulsadas por los desarrollos en aguas profundas.
- Por servicios, la construcción representó el 61.10% del tamaño del mercado de petróleo y gas de México en 2025, mientras que se proyecta que el desmantelamiento se expanda a una tasa de crecimiento anual compuesta (TCAC) del 4.86% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de petróleo y gas en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La liberalización de las rondas de licitación upstream atrae a las IOC | + 0.8% | Bloques marítimos del Golfo de México, Cuenca Sureste | Mediano plazo (2-4 años) |
| El aumento de la generación de energía a partir de gas natural impulsa la demanda interna de gas | + 0.6% | Nacional, concentrado en corredores industriales | Corto plazo (≤ 2 años) |
| Los descubrimientos en aguas profundas del Golfo de México entran en fase de desarrollo | + 0.4% | Frente a la costa de Campeche, aguas de Tabasco | Largo plazo (≥ 4 años) |
| El crecimiento de los centros de abastecimiento de GNL abre un nuevo canal de suministro | + 0.3% | Puertos de Veracruz y Altamira | Mediano plazo (2-4 años) |
| La expansión de los gasoductos transfronterizos entre Estados Unidos y México reduce los costos de la materia prima. | + 0.5% | Estados fronterizos del norte, región sureste | Corto plazo (≤ 2 años) |
| Los proyectos piloto de CCS-EOR mejoran los factores de recuperación | + 0.2% | Cuenca Tampico-Misantla, campos maduros | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La liberalización de las rondas de licitación upstream atrae a las IOC
México reabrió las licitaciones competitivas de hidrocarburos en 2024, y el proceso simplificado ya ha atraído USD 2.3 mil millones en compromisos de Shell, Chevron y TotalEnergies para prospectos de aguas profundas en la Cuenca Sureste. La cuenca contiene un estimado de 12 mil millones de barriles de recursos recuperables, lo que la convierte en un imán para tecnologías internacionales como árboles submarinos de alta especificación que optimizan la garantía de flujo. Los Esquemas de Desarrollo Mixto finalizados en abril de 2025 permiten a Pemex mantener una participación accionaria mayoritaria mientras aprovecha la experiencia de sus socios, logrando un equilibrio entre soberanía e innovación. [2] Comisión Nacional de Energía, “Directrices de Desarrollo Mixto 2025”, nortonrosefulbright.com La transparencia contractual sigue siendo decisiva; las multas impuestas a Eni y Shell por retrasos en el programa de trabajo subrayan la intención de los reguladores de hacer cumplir los plazos. [3] Comisión Federal de Electricidad, “Plan de Expansión de Generación 2025-2030”, bnamericas.com A mediano plazo, las rondas de licitación constantes podrían agregar 250,000 barriles por día de nueva producción.
El aumento de la generación a gas natural impulsa la demanda interna de gas
México planea añadir 10.1 GW de nueva capacidad de ciclo combinado para 2030, incrementando así la participación del gas natural en la matriz energética y elevando las importaciones por gasoducto desde Estados Unidos a 6.4 millones de pies cúbicos diarios (Bcf/d) para diciembre de 2024. Los corredores industriales han experimentado un aumento del 15% en el consumo de electricidad vinculado a proyectos de relocalización de la producción, intensificando el crecimiento de la demanda a corto plazo. La producción nacional de gas disminuyó a 4.4 millones de pies cúbicos diarios en enero de 2025, ampliando el déficit de suministro e impulsando proyectos como el gasoducto Hidalgo-Puebla de 287 km, anunciado en enero de ese año. El gas ahora abastece el 40% de la capacidad instalada de la CFE tras la puesta en marcha de la planta de San Luis Potosí en 2025.
Los descubrimientos en aguas profundas del Golfo de México entran en fase de desarrollo
El proyecto Trion de Woodside Energy, una iniciativa de USD 7 mil millones que apunta a la primera producción de petróleo en 2028, marca la producción inaugural en aguas profundas de México y utilizará un FPSO de 100 000 barriles por día para monetizar reservas a una profundidad de agua de 2,500 metros. [4] Woodside Energy, “Trion Development Overview”, woodside.com SLB ganó un contrato de perforación de 18 pozos en abril de 2025 que aprovecha los sistemas de ubicación de pozos de IA para reducir el tiempo improductivo. Los esfuerzos paralelos en el campo Zama de 180 000 barriles por día avanzan bajo un plan de USD 4.5 mil millones supervisado por DORIS Group. El descubrimiento de Eni en la Cuenca Sureste en 2024 aumenta aún más la lista de espera en aguas profundas.
El crecimiento de los centros de abastecimiento de GNL abre un nuevo canal de suministro
New Fortress Energy envió el primer cargamento de GNL de México desde Altamira en julio de 2024, inaugurando una instalación flotante de 1.4 Mtpa que ancla las exportaciones de la costa del Golfo. En el Pacífico, se espera que el proyecto Energia Costa Azul de Sempra, de 3 Mtpa, entre en operación comercial a mediados de 2025, lo que permitirá que el gas del Pérmico llegue a compradores asiáticos sin las limitaciones del Canal de Panamá. Pilot LNG y GFI LNG planean un centro de abastecimiento de combustible en Salina Cruz para abastecer a buques transpacíficos, mientras que Coatzacoalcos obtuvo una concesión de terrenos en junio de 2025 para una terminal de GNL que prestará servicio a ambas cuencas oceánicas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los cambios regulatorios en el marco del retroceso de la reforma energética generan incertidumbre | -0.4% | Nacional, afecta a todos los operadores privados | Corto plazo (≤ 2 años) |
| La subinversión crónica en refinerías tradicionales limita los márgenes posteriores | -0.3% | Ubicaciones de refinerías en Tabasco, Veracruz, Tamaulipas | Mediano plazo (2-4 años) |
| La oposición de la comunidad retrasa la adquisición de derechos de paso para oleoductos terrestres de larga distancia. | -0.2% | territorios indígenas, comunidades rurales | Mediano plazo (2-4 años) |
| La escasez de talento ralentiza la adopción de soluciones digitales para los yacimientos petrolíferos. | -0.1% | Centros técnicos, operaciones en alta mar | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los cambios regulatorios en el marco del retroceso de la reforma energética generan incertidumbre
La presidenta Sheinbaum consolidó la CRE y la CNH en una nueva Comisión Nacional de Energía en 2025, recentralizando la supervisión en la SENER y priorizando el 54% del control público en la generación de energía. La reforma a la Ley de Hidrocarburos favorece a Pemex en la asignación de recursos upstream, lo que ha llevado a algunas empresas petroleras internacionales a congelar las licitaciones de nuevas áreas. La pausa en futuras rondas de licitación reduce la cartera de proyectos de exploración. Las impugnaciones judiciales pendientes y la posibilidad de renegociaciones contractuales agravan la incertidumbre a corto plazo.
La subinversión crónica en refinerías tradicionales limita los márgenes posteriores
Las seis refinerías antiguas de Pemex promediaron una utilización de tan solo el 53.7% en 2024, a pesar de las mejoras realizadas por MXN 72 mil millones, lo que refleja unidades obsoletas e inadecuadas para el crudo mexicano con alto contenido de azufre. La nueva refinería Olmeca alcanzó su producción inicial en agosto de 2024, pero aún enfrenta desafíos relacionados con la puesta en marcha, incluyendo problemas con la calidad de la materia prima y las condiciones climáticas adversas. Los altos costos operativos reducen los márgenes y desalientan la inversión privada. La deuda de Pemex, de USD 101.5 millones, limita aún más el gasto en unidades de craqueo catalítico y desulfuración que podrían aumentar la producción.
Análisis de segmento
Por sector: el dominio upstream impulsa la estructura del mercado
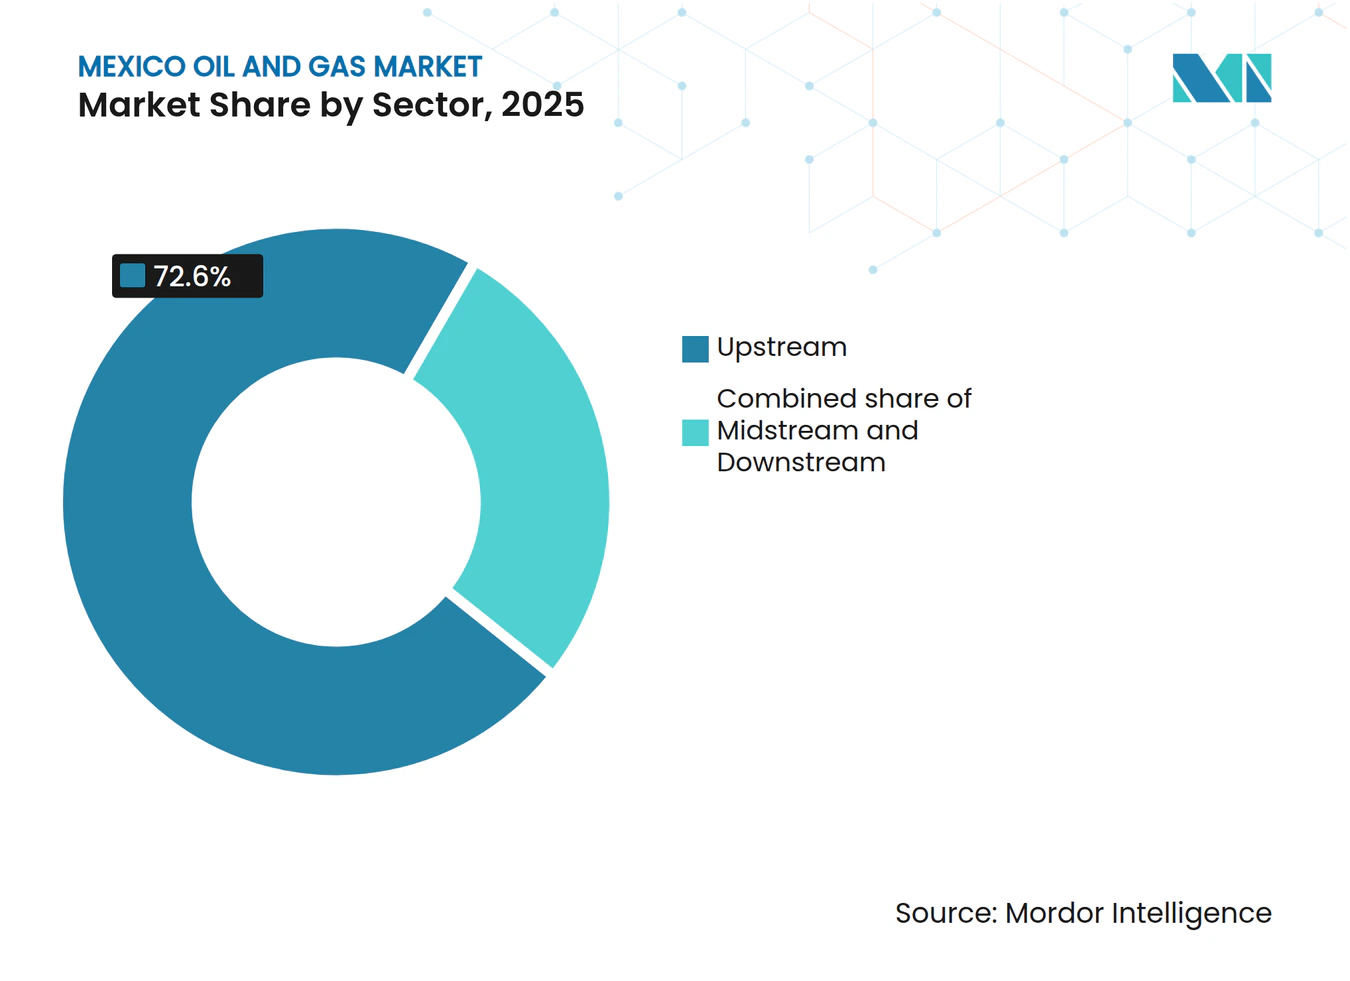
En 2025, la actividad de exploración y producción acaparó el 72.60% del mercado mexicano de petróleo y gas, impulsada por la rápida expansión de las reservas. Los compromisos de desarrollo, que suman más de USD 11 mil millones, incluyendo proyectos como Trion, Zama y Lakach, garantizan la visibilidad del sector de exploración y producción hasta 2031. Sin embargo, el desarrollo del sector de refinación y comercialización muestra el mayor dinamismo, con un crecimiento anual compuesto del 2.26%, impulsado por la refinería de Olmeca y las mejoras en Cadereyta y Salina Cruz. Estas inversiones evidencian la determinación de limitar las importaciones de productos refinados a un nivel que actualmente equivale al 56.8% de la demanda interna.
Se proyecta que el tamaño del mercado mexicano de petróleo y gas, atribuible al sector de refinación y comercialización, alcance los USD 2.68 millones para 2031, incrementando así su participación en el mercado total. Operadores de transporte y almacenamiento, como TC Energy, destinan USD 3.9 millones al gasoducto Southeast Gateway, garantizando un suministro constante de materia prima para las nuevas refinerías y centrales eléctricas. En conjunto, estos flujos se alinean con los objetivos gubernamentales de seguridad energética y crecimiento industrial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por ubicación: la expansión offshore equilibra la madurez onshore
Las áreas terrestres representaron el 65.30% de la participación en el mercado mexicano de petróleo y gas en 2025, gracias a los yacimientos históricos de Tabasco y la zona de aguas someras de Campeche. No obstante, los proyectos offshore muestran mayor impulso, avanzando a una tasa de crecimiento anual compuesta (TCAC) del 2.22% a medida que los centros de perforación del Cinturón Plegado de Perdido entran en funcionamiento. Tecnologías como las plataformas de compresión submarina y posicionamiento dinámico reducen los costos de extracción y mejoran la recuperación a profundidades superiores a 1,500 m.
Como resultado, se prevé que el mercado mexicano de petróleo y gas para operaciones costa afuera supere los USD 3.24 millones para 2031. La mitigación de riesgos mejora debido a que la mayoría de los desarrollos submarinos se ubican lejos de zonas de protesta comunitaria que dificultan la construcción de oleoductos terrestres. Paralelamente, la producción terrestre en Tabasco disminuyó de 511,000 barriles diarios en julio de 2023 a 410,000 barriles diarios en noviembre de 2024, lo que demuestra el agotamiento de los yacimientos.
Por servicio: el predominio de la construcción se desplaza hacia el crecimiento del desmantelamiento
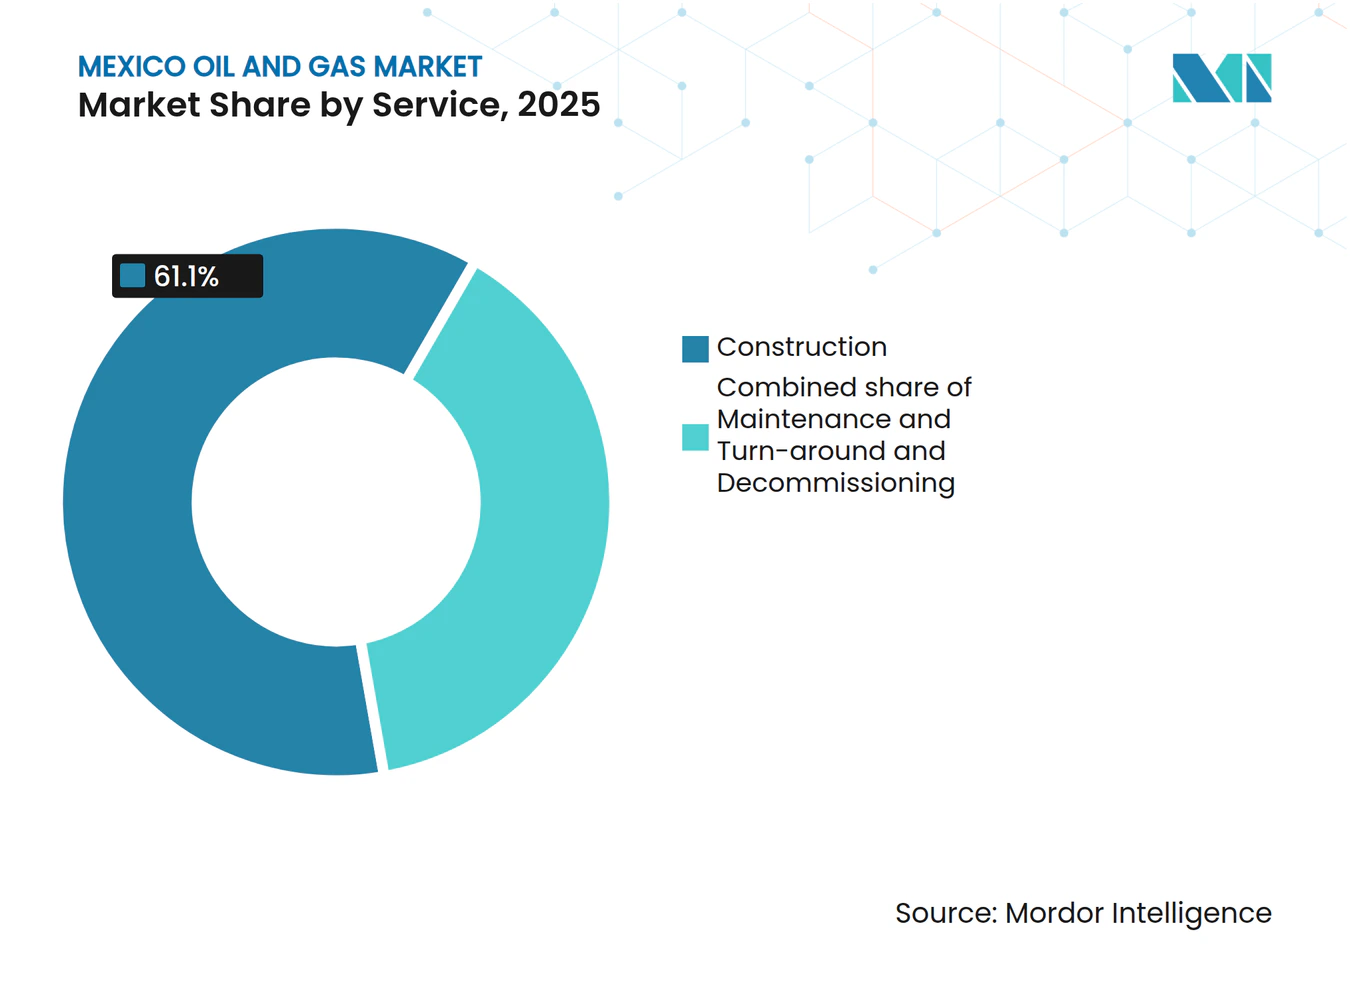
La construcción representó el 61.10% de la participación en el mercado mexicano de petróleo y gas en 2025, lo que refleja un ciclo de infraestructura importante que abarca la fabricación de plataformas en aguas profundas, ductos de larga distancia como el Southeast Gateway y la construcción de la refinería Olmeca. Empresas como Saipem y SICIM suministran buques de carga pesada especializados y plataformas submarinas para satisfacer las necesidades de ingeniería en aguas profundas, lo que indica que México ha pasado de la exploración al desarrollo a gran escala.
Los programas de mantenimiento y reacondicionamiento, que elevan las barreras de entrada y favorecen a los proveedores de servicios con una trayectoria comprobada en el Mar del Norte o el Golfo de México, son vitales pero ya consolidados. Se centran en las refinerías y plataformas marinas de Pemex, que requieren inspecciones de integridad, revisiones de equipos rotativos y mitigación de la corrosión. El desmantelamiento, aunque actualmente representa el segmento más pequeño, es el de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 4.86 % hasta 2031, a medida que Cantarell, Ku-Maloob-Zaap y otros centros consolidados se acercan al fin de su vida útil. Las nuevas normas ambientales exigen el sellado y abandono documentado, la retirada de la superestructura y la limpieza del lecho marino conforme a las normas internacionales, lo que eleva las barreras de entrada y favorece a los proveedores de servicios con una trayectoria comprobada en el Mar del Norte o el Golfo de México.
Tan solo Cantarell alberga más de 200 pozos y 24 plataformas próximas a su edad de desmantelamiento, lo que implica un atraso en la ejecución de proyectos de anclaje para plataformas de desmantelamiento, buques de carga pesada y herramientas de corte submarinas. Los proveedores de servicios que dominan los protocolos de informes regulatorios, monitoreo de contaminación y transferencia de activos se aseguran una ventaja competitiva a medida que el mercado mexicano de petróleo y gas entra en su fase de desmantelamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los estados del sureste continúan dominando la actividad. Tabasco registró 410,000 bpd en noviembre de 2024 y alberga la refinería Olmeca, lo que posiciona a la región como un centro de producción y procesamiento. La provincia costera vecina de Campeche sigue siendo la base de la producción en aguas someras y sirve como punto de partida para los programas en aguas profundas. Veracruz equilibra los pozos terrestres con las ambiciones de midstream y GNL; la terminal flotante de Altamira recibió su primer cargamento en julio de 2024.
Los estados fronterizos del norte son de gran importancia para el transporte de gas. Tamaulipas y Nuevo León interconectan el suministro de Estados Unidos con la demanda mexicana a través del corredor Sur de Texas-Tuxpan y la futura línea Southeast Gateway, lo que permite obtener materia prima más económica para las centrales eléctricas. La Cuenca de Burgos ofrece potencial para el gas de esquisto no convencional, aunque su desarrollo depende de la claridad regulatoria y las normas de uso del agua.
Entidades costeras del Pacífico como Sonora y Baja California se perfilan como puertas de entrada para las exportaciones. Energía Costa Azul cargará su primer cargamento de GNL en 2025, lo que reducirá la congestión en el Canal de Panamá. Mientras tanto, la Península de Yucatán busca invertir 30 mil millones de dólares en nuevas líneas de gas y generación de energía para satisfacer las demandas del turismo y el crecimiento industrial. La cuenca Tampico-Misantla, en el este, ofrece un campo de pruebas para la captura y almacenamiento de carbono con recuperación mejorada de petróleo (CAC-REP), al combinar la idoneidad geológica con la proximidad a fuentes industriales de CO₂.
Panorama regulatorio
México reformó su sistema de gobernanza de hidrocarburos en 2025 disolviendo la Comisión Reguladora de Energía (CRE) y la Comisión Nacional de Hidrocarburos (CNH), y consolidando la supervisión en la Comisión Nacional de Energía (CNE), dependiente de la Secretaría de Energía (SENER). La Ley del Sector Hidrocarburos y la Ley de la Comisión Nacional de Energía se publicaron el 18 de marzo de 2025, estableciendo un marco normativo recentralizado con una mayor dirección estatal a través de Pemex y organismos relacionados.
La regulación secundaria se actualizó con la Ley de Regulación del Sector de Hidrocarburos, publicada el 3 de octubre de 2025 (con vigencia a partir del 4 de octubre de 2025). Su implementación se ha extendido a la reglamentación operativa para el transporte de gas. En 2026, el operador del sistema estatal de gas, CENAGAS, impulsó un mecanismo vinculante de asignación de capacidad (MAC) para SISTRANGAS, lo que pone de relieve un enfoque más administrativo para el acceso y el equilibrio de los gasoductos, dado que México depende del gas importado para la generación de energía y la demanda industrial.
Panorama competitivo
Pemex sigue siendo el pilar fundamental, pero la industria mexicana de petróleo y gas opera ahora bajo un modelo híbrido. La empresa estatal aún gestiona el 87.5% del volumen de ventas minoristas de gasolina y el 80% del de diésel, pero recurre cada vez más a empresas conjuntas para la exploración, que requiere una gran inversión de capital. Las compañías petroleras internacionales, como Chevron y TotalEnergies, suelen conservar entre el 20% y el 35% de la participación en bloques de aguas profundas, intercambiando el control por la aprobación regulatoria. Los gigantes de servicios, SLB, Halliburton y Baker Hughes, se diferencian mediante herramientas de perforación digitales; el contrato de IA de SLB para Trion ejemplifica su ventaja competitiva.
El sector intermedio se mantiene más abierto. TC Energy está a tiempo de poner en funcionamiento la terminal Southeast Gateway de 2.6 millones de pies cúbicos diarios (Bcf/d) en mayo de 2025, mientras que Kinder Morgan amplía GCX para dar servicio a las terminales de GNL del Pacífico. El GNL flotante, pionero en su clase, de New Fortress Energy demuestra cómo las empresas privadas pueden sortear las limitaciones de la refinación y crear rutas de exportación.
Podría decirse que la consolidación regulatoria bajo la SENER inclina la ventaja hacia las filiales estatales, pero las cargas fiscales de Pemex crean espacio para socios competentes. Los recientes Esquemas Mixtos de Desarrollo mantienen a Pemex por encima del 50% de la propiedad, pero permiten a terceros obtener comisiones por recuperación de costos. A mediano plazo, las estructuras de balance de riesgos definirán la competitividad en el mercado mexicano de petróleo y gas.
Líderes de la industria del petróleo y el gas en México
Petróleos Mexicanos (Pemex)
Royal Dutch Shell PLC
BP-PLC
Chevron Corporation
Energías Totales SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: CENAGAS comenzó a implementar un mecanismo vinculante de asignación de capacidad (MAC) para la red de gasoductos SISTRANGAS, administrando una capacidad disponible declarada de 287,478 GJ/día hasta el 1 de diciembre de 2026. Esto formaliza la forma en que los transportistas acceden a la capacidad limitada de la red y resalta la importancia de la contratación firme, el equilibrio y la optimización de la cartera para los generadores y usuarios industriales que dependen del gas.
- Junio de 2026: Pemex firmó un memorando de entendimiento con Petrobras para cooperar en la exploración y producción de hidrocarburos y la transformación industrial en el Golfo de México. El acuerdo fortalece el acceso de Pemex a la experiencia operativa en aguas profundas y yacimientos maduros, y respalda una estrategia conjunta para la ejecución de proyectos complejos en alta mar dentro de un marco sectorial más dirigido por el Estado.
- Julio de 2024: New Fortress Energy envió el primer cargamento de GNL de México desde Altamira, poniendo en marcha una plataforma flotante con capacidad para 1.4 millones de toneladas anuales en la costa del Golfo. La empresa, que comenzó a operar, incorporó una salida de exportación e introdujo un nuevo sumidero de demanda para la logística del gas y los servicios intermedios asociados, vinculados a los puertos del Golfo y la conectividad de gasoductos.
Alcance del informe del mercado de petróleo y gas de México
El alcance del informe del mercado mexicano de petróleo y gas incluye:
Por sector
| Río arriba |
| Flujo intermedio |
| Equipo aguas abajo |
Por locación
| onshore |
| Costa afuera |
Por servicio
| Construcción |
| Mantenimiento y reestructuración |
| Desmantelamiento |
| Por sector | Río arriba |
| Flujo intermedio | |
| Equipo aguas abajo | |
| Por locación | onshore |
| Costa afuera | |
| Por servicio | Construcción |
| Mantenimiento y reestructuración | |
| Desmantelamiento |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de petróleo y gas en México?
El tamaño del mercado de petróleo y gas de México es de USD 8.51 mil millones en 2026 y se prevé que alcance los USD 9.19 mil millones para 2031.
¿Qué segmento crece más rápido en el mercado de petróleo y gas en México?
Las actividades downstream se expandirán a la tasa de crecimiento anual compuesta (CAGR) más rápida del 2.26 % hasta 2031 debido a la nueva capacidad de refinación y a las políticas de autosuficiencia de combustible.
¿Qué importancia tienen los desarrollos en aguas profundas para la producción futura?
Proyectos como Trion y Zama podrían agregar colectivamente más de 280,000 barriles por día después de 2028, lo que ayudaría a revertir las caídas de la producción nacional.
¿Por qué la demanda de gas natural está aumentando tan rápidamente en México?
La Comisión Federal de Electricidad está añadiendo 10.1 GW de plantas de ciclo combinado, convirtiendo al gas en el combustible puente preferido mientras las energías renovables aumentan su escala.
¿Cuál es la perspectiva para las exportaciones de GNL de México?
Con Altamira operando y Energía Costa Azul lista para servicio en 2025, la capacidad de GNL supera los 4 Mtpa, posicionando a México como un nuevo exportador a los mercados del Pacífico y Atlántico.
¿Cómo afectan los recientes cambios de política a la inversión privada?
La centralización bajo la SENER otorga a Pemex acceso preferencial, aumentando el riesgo regulatorio y retrasando nuevas rondas de licitación, pero los Esquemas de Desarrollo Mixto aún permiten la participación minoritaria de IOC.


