

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 48.1 mil millones |
| Tamaño del mercado (2031) | USD 61.89 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.18% CAGR |
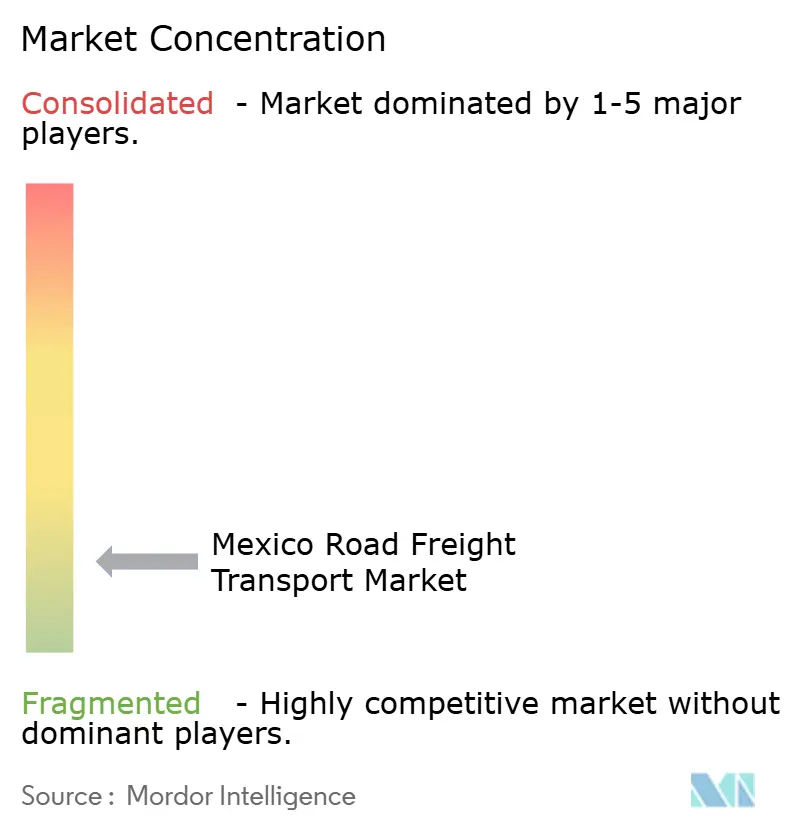
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte de mercancías por carretera en México por Mordor Intelligence
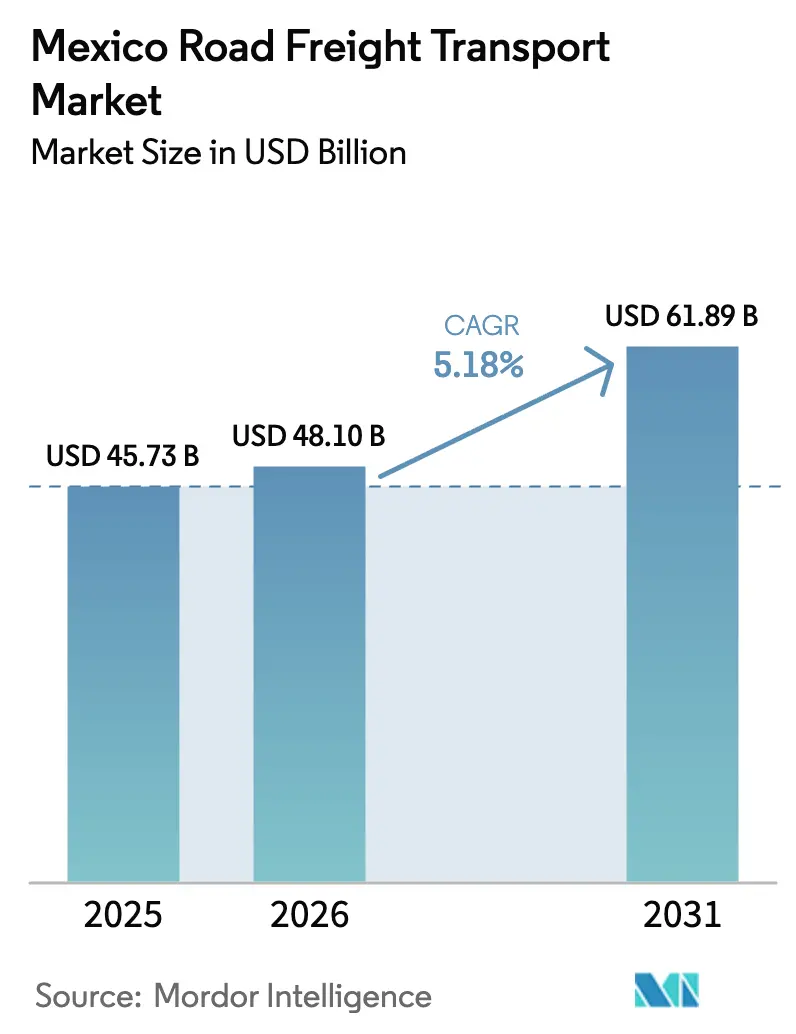
El tamaño del mercado mexicano de transporte de carga por carretera se estima en USD 48.1 mil millones en 2026, creciendo desde el valor de USD 45.73 mil millones en 2025, con proyecciones para 2031 de USD 61.89 mil millones, con un crecimiento de 5.18% CAGR durante 2026-2031. El comercio transfronterizo de camiones con Estados Unidos aumentó un 9.5% interanual a USD 77.3 mil millones en marzo de 2025, lo que confirma el papel estratégico de México en el transporte de carga dentro de América del Norte. La manufactura genera la mayor parte de la demanda saliente, ya que los exportadores de automóviles y productos electrónicos requieren un transporte rápido y confiable para cumplir con los cronogramas justo a tiempo. Al mismo tiempo, la inversión en centros logísticos orientados a LTL está transformando los patrones de distribución nacional, mientras que las regulaciones de seguridad y emisiones están acelerando la modernización de la flota. Estas tendencias fortalecen colectivamente el poder de fijación de precios para los transportistas tecnológicamente avanzados, incluso cuando la escasez de conductores y el robo de carga erosionan los márgenes de los operadores tradicionales.
Conclusiones clave del informe
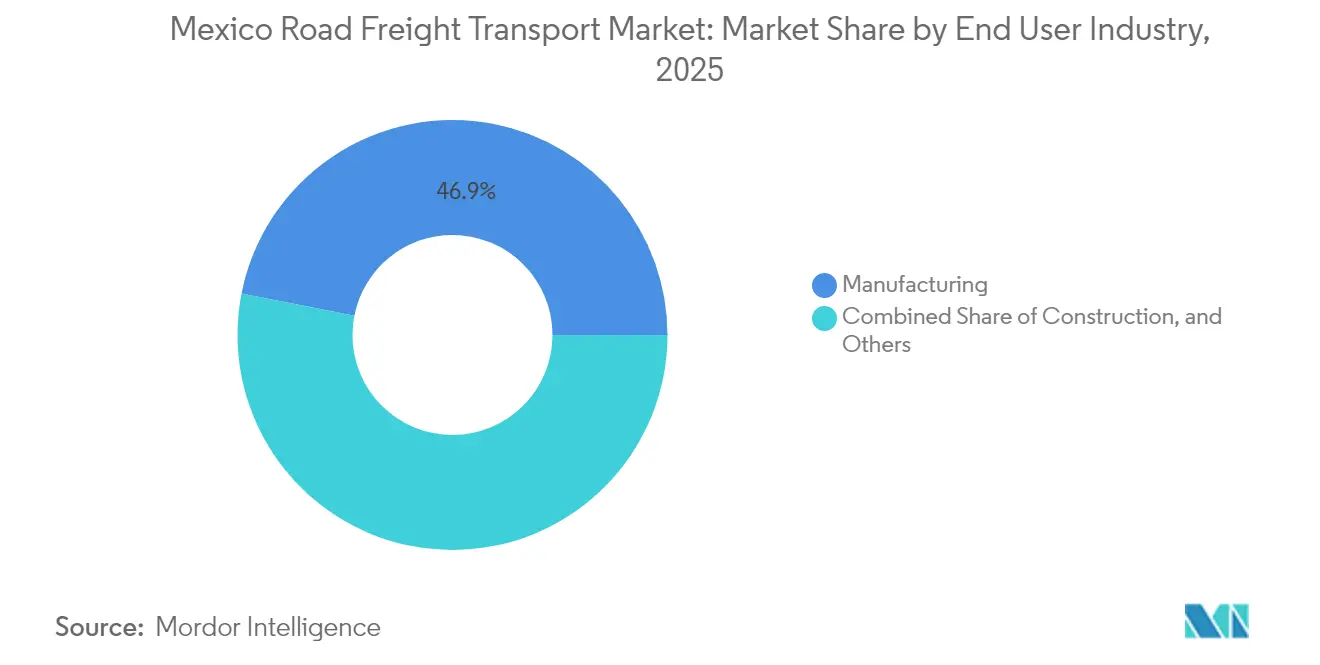
- Por industria usuaria final, la manufactura representó el 46.90% de la participación del mercado de transporte de carga por carretera en México en 2025; se prevé que el comercio mayorista y minorista se expanda a una CAGR del 5.88% entre 2026 y 2031.
- Por destino, los movimientos nacionales representaron el 62.10% del tamaño del mercado de transporte de carga por carretera de México en 2025, mientras que el transporte internacional avanza a una CAGR del 5.95% entre 2026 y 2031.
- Por especificación de carga de camión, la carga completa capturó el 81.00 % de participación en los ingresos en 2025; se proyecta que la carga fraccionada aumente a una CAGR del 5.68 % entre 2026 y 2031.
- Por contenerización, los envíos no contenerizados representaron el 84.00% del tamaño del mercado de transporte de carga por carretera de México en 2025, mientras que la carga en contenedores registra la CAGR más rápida del 5.22% entre 2026 y 2031.
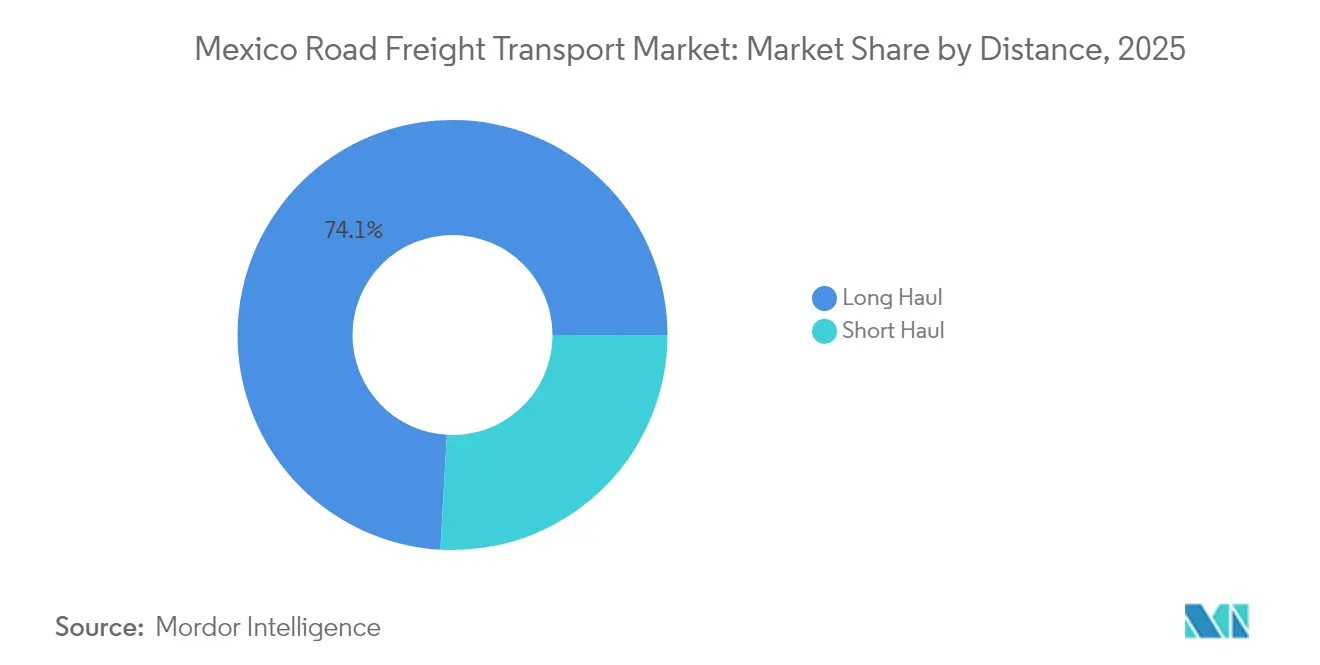
- Por distancia, los servicios de larga distancia lideraron con una participación del 74.10% en 2025 y están progresando a una CAGR del 5.32% entre 2026 y 2031.
- Por configuración de mercancías, los bienes sólidos representaron el 61.20% del tamaño del mercado de transporte de mercancías por carretera de México en 2025; los bienes fluidos están creciendo a una CAGR del 5.31% entre 2026 y 2031.
- Por control de temperatura, el transporte de mercancías sin control de temperatura dominó con una participación del 94.10 % en 2025, mientras que las cargas con control de temperatura se expandieron a una CAGR del 5.57 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte de mercancías por carretera en México
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la IED impulsado por la deslocalización | + 1.8% | Estados fronterizos del norte, corredores centrales | Mediano plazo (2-4 años) |
| Auge del comercio electrónico y demanda de LTL | + 1.2% | Ciudad de México, Guadalajara, Monterrey | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura vial federal | + 0.9% | Red nacional de carreteras | Largo plazo (≥ 4 años) |
| Corredor automatizado Laredo-Monterrey | + 0.7% | Región fronteriza entre Texas y México | Mediano plazo (2-4 años) |
| Carta puerta digital y aduanas sin papel | + 0.5% | Principales corredores comerciales | Corto plazo (≤ 2 años) |
| Crecimiento de las exportaciones farmacéuticas de cadena de frío | + 0.4% | Centros de fabricación farmacéutica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la IED impulsado por la deslocalización
Los fabricantes extranjeros están redirigiendo sus cadenas de suministro de Asia a México, lo que impulsa una demanda sostenida de carga en los parques industriales fronterizos. Las empresas francesas se comprometieron a invertir 3 millones de dólares en nuevas plantas durante 2024, y las exportaciones de origen chino a México alcanzaron los 90.23 millones de dólares, un 10.8% más que el año anterior. Casi el 90% de los 3.77 millones de vehículos producidos en México en 2023 se trasladaron a Estados Unidos, Canadá y Alemania, concentrando los envíos de alto valor en cruces fronterizos como Laredo, que procesó 30.5 millones de dólares en comercio durante marzo de 2025. Los cuellos de botella en estos puntos de entrada están dirigiendo la inversión hacia rutas dedicadas para camiones y nodos intermodales. La mayor densidad del tráfico transfronterizo permite a las empresas de transporte con flotas preparadas para el despacho de aduanas cobrar tarifas premium, mientras que la escasez de capacidad incentiva la renovación de flotas a largo plazo. El resultado acumulativo es un círculo virtuoso de gasto de capital centrado en el corredor que refuerza la primacía del transporte de mercancías por carretera en el nexo manufacturero México-EE. UU. [1] “Datos de BTS revelan una tendencia a largo plazo emergente en el transporte de mercancías por carretera en Norteamérica”, Oficina de Estadísticas de Transporte, bts.gov.
Auge del comercio electrónico y demanda de LTL
La penetración del comercio minorista en línea está transformando los perfiles de envío, pasando de FTL de tamaño de palé a envíos LTL con gran cantidad de paquetes. MercadoLibre destinó USD 2.5 millones para mejoras en la logística, mientras que Temu y Shein capturaron conjuntamente el 40% del gasto en comercio electrónico transfronterizo en 2024. En consecuencia, los volúmenes LTL están aumentando a una CAGR del 5.86%, superando el crecimiento general del mercado. Los centros de consolidación urbana en Ciudad de México, Guadalajara y Monterrey son ahora fundamentales para el diseño del servicio, lo que impulsa a los transportistas a desplegar camiones más pequeños y con mayor seguridad, capaces de realizar cambios de turno rápidos. Los comerciantes mayoristas y minoristas reflejan este cambio al reducir los ciclos de inventario, lo que magnifica la necesidad de despachos frecuentes y basados en tecnología. Los transportistas que combinan densas redes de recogida y entrega con herramientas de visibilidad digital están monetizando la brecha de servicio creada por la gran base de operadores FTL tradicionales de México [2] “Más que tecnología necesaria para que las empresas de logística prosperen”, Mexico Business News, mexicobusiness.news.
Expansión de la infraestructura vial federal
La asignación gubernamental de MXN 35 mil millones (USD 2.06 mil millones) a carreteras y MXN 157 mil millones (USD 9.24 mil millones) al ferrocarril en 2025 marca el mayor impulso a la infraestructura relacionada con el transporte de mercancías en décadas. Proyectos como el Corredor Interoceánico de Salina Cruz a Coatzacoalcos añaden alternativas viables al Canal de Panamá, enrutando la carga asiática a través de los puertos del Pacífico antes de la distribución por camión en el interior. Las mejoras en las carreteras favorecen los cruces fronterizos al ampliar los carriles, agregar estaciones de pesaje en movimiento e integrar la gestión del tráfico en tiempo real. Los transportistas ahorran entre el 2% y el 3% del valor del envío que antes se perdía por cargos por demora, lo que mejora la utilización de los activos. A largo plazo, estas mejoras reducen la barrera de entrada para los transportistas de temperatura controlada y materiales peligrosos que anteriormente evitaban los corredores congestionados, ampliando el alcance del servicio dentro del mercado de transporte de mercancías por carretera de México.
Corredor de Carga Automatizado Laredo-Monterrey
Con un tráfico de casi 3 millones de camiones entrantes al año, la ruta Laredo-Monterrey ahora se basa en sistemas de transporte inteligentes que reducen los tiempos de espera en la frontera a 90 minutos para cargas que cumplen con las normas. Carriles exclusivos para camiones, sensores de pesaje en movimiento y análisis de tráfico basados en IA reducen los tiempos de tránsito hasta en un 20 %. Los operadores de flotas reportan ahorros de combustible del 25 % gracias a la reducción del tiempo de inactividad, mientras que los transportistas obtienen mayor fiabilidad en sus horarios, crucial para las líneas de ensamblaje justo a tiempo. El corredor sirve como modelo para replicarlo en Tijuana-San Diego y El Paso-Ciudad Juárez, ampliando la eficiencia en toda la columna vertebral comercial de Norteamérica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Robo de carga y riesgos de seguridad | −1.1% | Carreteras centrales, nacionales | Corto plazo (≤ 2 años) |
| Escasez de conductores y alta rotación de personal | −0.8% | Estados fronterizos, centros urbanos | Mediano plazo (2-4 años) |
| Brecha tecnológica entre pymes y operadores | −0.5% | Carriles rurales a nivel nacional | Mediano plazo (2-4 años) |
| Restricciones de agua y energía en los estados del norte | −0.3% | Estados fronterizos manufactureros | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Robo de carga y riesgos de seguridad
Los casos de robo reportados llegaron a 15,937 entre enero y noviembre de 2024, un 9% más que el año anterior, con un 83% que involucró violencia contra los conductores. Los corredores de alto riesgo obligan a los transportistas a equipar balizas GPS, emplear escoltas y usar remolques reforzados, lo que agrega entre un 8% y un 12% a los costos operativos. Las primas de seguros también aumentan, y las solicitudes de propuestas de los remitentes estipulan cada vez más datos de ubicación en tiempo real. Si bien el plan de seguridad de Balam ha moderado el crecimiento de incidentes en los últimos meses, la planificación de rutas y los toques de queda para conducir de noche todavía limitan la utilización de activos, lo que restringe la expansión general del mercado [3] FreightWaves, “Top 5 US-Mexico Trade Stories of 2024,” freightwaves.com.
Escasez de conductores y alta rotación de personal
Un déficit de 70,000 conductores con licencia en 2024 elevó los salarios promedio un 108%, erosionando los márgenes de ganancia de los transportistas. La rotación supera el 80% anual en muchas flotas, impulsada por temores de seguridad, trámites regulatorios y el atractivo de los empleos del sector tecnológico. Capacitar a un recluta calificado para CDL cuesta USD 3,000-5,000, lo que afecta los presupuestos de las PYME. Algunos operadores prueban el convoy y los pilotos autónomos, pero el lanzamiento comercial aún está a varios años de distancia, lo que mantiene la escasez de mano de obra como una restricción aguda a mediano plazo [4] “The 2023 Mexican Car Market (Volumes and Trends),” Global Fleet, globalfleet.com.
Análisis de segmento
Por industria de usuario final: la manufactura ancla los volúmenes de carga
El sector manufacturero representó el 46.90% del mercado de transporte de carga por carretera en México en 2025, lo que refleja el predominio de los flujos de salida de vehículos, productos electrónicos y maquinaria. Tan solo las autopartes generaron 121.7 mil millones de dólares en ventas en 2023, conectando rutas de proveedores de múltiples niveles en 10 estados. Esta densa red genera transportes FTL predecibles y de alto margen que sustentan la utilización constante de remolques.
Se prevé que el segmento de comercio mayorista y minorista avance a una tasa de crecimiento anual compuesta (TCAC) del 5.88% entre 2026 y 2031, impulsado por el cumplimiento del comercio electrónico y los ciclos de reposición omnicanal. Los modelos de inventario de rápida rotación multiplican las oportunidades de retorno, lo que permite a los transportistas reducir las tasas de millas vacías. En conjunto, estas dinámicas amplían la base de ingresos más allá del sector automotriz, mejorando la resiliencia del mercado de transporte de mercancías por carretera en México.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: La escala nacional se encuentra con el impulso internacional
En 2025, las rutas nacionales representaron el 62.10% del mercado mexicano de transporte terrestre de carga, gracias a las extensas cadenas de suministro dentro del país que abastecen a 128 millones de consumidores. Los productos agrícolas que se exportan desde las llanuras centrales se combinan con los insumos industriales que fluyen hacia el norte y los bienes de consumo que se dirigen al sur, creando flujos de carga equilibrados. La inversión federal en carreteras de circunvalación alrededor de la Ciudad de México reduce la congestión urbana y mejora la puntualidad de los envíos.
El transporte internacional de mercancías, aunque menor, crece a un ritmo de 5.95% CAGR entre 2026 y 2031, gracias a que la armonización del T-MEC reduce las trabas aduaneras. La integración de Carta Porte Digital ahora sincroniza los manifiestos con las presentaciones de la ACE de EE. UU., lo que reduce los tiempos de espera y atrae a más transportistas hacia los modos transfronterizos por carretera. La interdependencia resultante fortalece la competitividad a largo plazo del mercado mexicano del transporte de mercancías por carretera.
Por especificación de carga de camión: FTL domina, LTL aumenta
Los servicios de carga completa (FTL) captaron el 81.00 % de la cuota de mercado en 2025, impulsados por contratos de alto volumen en el sector automotriz y electrónico que exigen capacidad dedicada. Los carriles de predespacho fronterizo favorecen el FTL al incentivar la integridad del precinto.
El transporte de carga fraccionada (LTL), con una tasa de crecimiento anual compuesta (TCAC) del 5.68 % (2026-2031), aprovecha los centros de consolidación y la asignación de carga basada en IA. El servicio transfronterizo de CH Robinson para 2025 muestra un potencial de reducción de costos del 40 % para los transportistas cuando el enrutamiento dinámico combina las redes de recolección de EE. UU. y México. A medida que prolifera la carga con una alta concentración de paquetes, el peso estratégico del LTL en el mercado del transporte de mercancías por carretera en México continúa aumentando.
Por contenerización: el transporte sin contenedores lidera, pero las cajas ganan terreno
El transporte de mercancías no contenerizadas representó el 84.00 % del mercado en 2025, abarcando productos a granel y plataformas para vehículos, compatibles con plataformas y remolques especializados. La flexibilidad en la carga de equipos de gran tamaño mantiene a este formato como dominante en los corredores nacionales.
Sin embargo, los envíos en contenedores registran una sólida tasa de crecimiento anual compuesta (TCAC) del 5.22 % (2026-2031), ya que puertos del Pacífico, como Manzanillo, incorporan rotaciones directas a Shanghái con tránsitos de 24 días. Las cajas selladas agilizan las inspecciones aduaneras, reducen el tiempo de espera y se adaptan bien a los corredores viales automatizados que favorecen las operaciones de entrega y enganche.
Por distancia: el transporte de larga distancia impulsa los ingresos, el de corta distancia impulsa la densidad
Los carriles de larga distancia representaron el 74.10 % en 2025 y aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 5.32 % entre 2026 y 2031, lo que refleja la conexión norte-sur entre los centros de fabricación y los mercados finales. Los sistemas de tráfico inteligente en la arteria Laredo-Monterrey redujeron el tiempo de tránsito en un 20 %, lo que mejoró los giros de los remolques y la productividad de los conductores.
Los segmentos de corta distancia se centran en el cumplimiento urbano y los servicios de transporte de planta a almacén. Una planificación de rutas más inteligente, basada en información de tráfico en tiempo real, está reduciendo los kilómetros vacíos, mientras que la programación de muelles con tecnología 5G facilita la congestión en los patios. En conjunto, ambos niveles de distancia contribuyen a un perfil de crecimiento equilibrado para el mercado del transporte de mercancías por carretera en México.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por configuración de bienes: Núcleo sólido de bienes, nicho fluido en ascenso
Los productos sólidos representaron el 61.20 % del volumen de 2025, abarcando componentes de automoción, electrónica de consumo y materiales de construcción. El equipo estándar de contenedores secos y las relaciones consolidadas con los transportistas mantienen esta categoría estable y rentable.
Los bienes líquidos, con una tasa de crecimiento anual compuesta (TCAC) del 5.31 % (2026-2031), incluyen combustibles, productos químicos y líquidos de grado alimenticio que requieren tanques aislados o de acero inoxidable. Las normas de emisiones de la NOM-044 fomentan el uso de motores más nuevos, lo que aumenta el gasto de capital y, al mismo tiempo, ofrece eficiencias de combustible que compensan los costos operativos. El cumplimiento especializado favorece a las flotas más grandes, consolidando su participación en este nicho en crecimiento.
Por control de temperatura: prevalece el ambiente, aumentan las primas de la cadena de frío
El transporte de mercancías sin control de temperatura dominó el mercado con una cuota del 94.10 % en 2025, lo que refuerza la dependencia del mercado de mercancías a temperatura ambiente y modelos operativos sencillos. Las tarifas competitivas y la abundante capacidad de transporte hacen de este segmento una pieza clave para la logística del mercado masivo.
Las cargas con control de temperatura, con una tasa de crecimiento anual compuesta (TCAC) del 5.57 % (2026-2031), impulsan el aumento de las exportaciones farmacéuticas y el comercio electrónico de alimentos frescos. Las sondas IoT ahora registran cada cambio de temperatura, lo que permite intervenciones proactivas y reduce las reclamaciones por deterioro. Los altos rendimientos del segmento fortalecen la diversificación de ingresos en el mercado del transporte de mercancías por carretera en México.
Análisis geográfico
Los estados fronterizos del norte generan la mayor parte del tráfico de carga de México debido a los densos clústeres de la industria automotriz y electrónica que abastecen a las plantas de ensamblaje estadounidenses. Tan solo Laredo procesa cerca de 3 millones de camiones entrantes al año, lo que representa un valor comercial de 30.5 millones de dólares en marzo de 2025. La automatización reciente ha reducido los tiempos típicos de cruce a 90 minutos, consolidando el dominio del corredor.
Las regiones centrales actúan como enlace entre la agricultura y la manufactura, aprovechando las mejoras en las circunvalaciones del Plan de Carreteras, con un presupuesto de 35 mil millones de pesos mexicanos (2.06 mil millones de dólares estadounidenses), para evitar la congestión vehicular en la Ciudad de México. Se espera que la mejora de la conectividad este-oeste a través del Corredor Interoceánico redistribuya la carga proveniente del Pacífico hacia Veracruz para su distribución terrestre, creando nuevas combinaciones de carriles.
Los territorios del sur siguen estando orientados principalmente a la exportación de productos perecederos e insumos energéticos; sin embargo, la infraestructura vinculada al turismo está impulsando indirectamente la capacidad de los camiones cisterna al incrementar la afluencia de bienes de consumo. En conjunto, estas particularidades geográficas refuerzan la dinámica de rutas diversificadas que sustenta la resiliencia del mercado del transporte de mercancías por carretera en México.
Panorama competitivo
La industria está fragmentada, pero la consolidación se está acelerando. Traxión absorbió Solistica de FEMSA por 208 millones de dólares, mientras que UPS pagó más de 1 millones de dólares por Estafeta para ampliar su alcance de última milla. Empresas emergentes con enfoque digital como Cargado combinan tableros de carga con seguros integrados, atrayendo a 300 empresas de transporte a los pocos meses de su lanzamiento.
Los transportistas con flotas telemáticas aprovechan obstáculos regulatorios como la Carta Puerta digital y la NOM-044 para obtener contratos que exigen cumplimiento normativo. Mientras tanto, los operadores centrados en la seguridad utilizan cajas blindadas y redes de escolta para obtener primas en corredores de alto riesgo. Las cinco principales empresas controlan actualmente entre el 45% y el 50% de los ingresos del sector formal; sin embargo, miles de microflotas persisten en rutas regionales, lo que mantiene la dispersión de precios y las brechas de servicio.
Los temas de inversión priorizan la cadena de frío con tecnología 5G, la consolidación basada en IA para carga fraccionada (LTL) y los patios de carga transfronterizos. Estas prioridades se alinean con las demandas de los transportistas de visibilidad y certeza de costos, lo que define la agenda competitiva para el mercado de transporte de carga por carretera en México hasta 2030.
Líderes de la industria del transporte de mercancías por carretera en México
Fletes México
Traxion
Schneider Nacional, Inc.
FedEx
Transportes Castores
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: CH Robinson presentó una plataforma de consolidación LTL entre Estados Unidos y México que promete ahorros de costos de hasta un 40 % para los transportistas.
- Septiembre de 2025: Echo Global Logistics invirtió USD 10 millones para escalar las operaciones mexicanas y la infraestructura tecnológica transfronteriza.
- Marzo de 2025: DHL Group completó una expansión de USD 120 millones de su centro de Querétaro, agregando cámaras frigoríficas de grado farmacéutico y clasificación automatizada.
- Marzo de 2024: AP Moller-Maersk inauguró una gran y moderna instalación transfronteriza en Tijuana (Parque Industrial Pacífico), México, con el objetivo de impulsar el comercio transfronterizo.
Alcance del informe del mercado de transporte de mercancías por carretera en México
Agricultura, pesca y silvicultura, construcción, manufactura, petróleo y gas, minería y canteras, comercio mayorista y minorista, otros se segmentan por industria del usuario final. Nacional e internacional se segmentan por destino. Carga completa (FTL) y carga fraccionada (LTL) se segmentan por especificación de carga completa. Contenedorizado y no contenedorizado se segmentan por contenerización. Larga distancia y corta distancia se segmentan por distancia. Mercancías líquidas y sólidas se segmentan por configuración de mercancías. Sin control de temperatura y con control de temperatura se segmentan por control de temperatura.Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Destino
| Nacional |
| Conferencia |
Especificación de carga de camión
| Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) |
El uso de contenedores
| En contenedores |
| No en contenedores |
Distancia
| Largo plazo |
| Trayecto corto |
Configuración de mercancías
| Productos fluidos |
| Productos Sólidos |
Control de la temperatura
| Sin control de temperatura |
| Temperatura controlada |
| Industria del usuario final | Agricultura, pesca y silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio al por mayor y al por menor | |
| Otros | |
| Destino | Nacional |
| Conferencia | |
| Especificación de carga de camión | Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) | |
| El uso de contenedores | En contenedores |
| No en contenedores | |
| Distancia | Largo plazo |
| Trayecto corto | |
| Configuración de mercancías | Productos fluidos |
| Productos Sólidos | |
| Control de la temperatura | Sin control de temperatura |
| Temperatura controlada |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Agricultura, Pesca y Silvicultura (AFF) Este segmento de la industria de usuarios finales captura los gastos logísticos externos (subcontratados) en los que incurren los actores de la industria AFF para el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos dedicados principalmente al cultivo, la cría de animales, la tala de árboles, la pesca y otros animales de sus hábitats naturales, y la prestación de actividades de apoyo relacionadas. En este sentido, a lo largo de la cadena de valor, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, y el flujo fluido de productos (productos agrícolas, agroalimentarios) a los distribuidores/consumidores. Esto incluye la logística con y sin control de temperatura, según sea necesario, de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los actores de la industria de la construcción en el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos que se dedican principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción al mantener el inventario de materias primas y equipos, suministros críticos y brindando otros servicios de valor agregado para una gestión eficaz del proyecto.
- Transporte de mercancías por carretera en contenedores - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Productos fluidos Este segmento abarca los gastos logísticos externos (subcontratados) que realizan los usuarios finales del servicio de transporte de mercancías por carretera para el transporte de líquidos a granel, utilizados habitualmente en las industrias de extracción, manufactura, procesamiento de alimentos y agricultura, entre otras. Incluye el transporte de líquidos como (i) productos químicos/mercancías peligrosas (por ejemplo, ácidos), (ii) agua (potable y de residuos), (iii) petróleo y gas (tanto aguas arriba como aguas abajo, como gasolina, combustible, petróleo crudo o propano), (iv) líquidos a granel de grado alimenticio (como leche o jugos), (v) caucho, (vi) productos agroquímicos, entre otros. Estos productos se transportan generalmente en camiones cisterna.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Transporte de mercancías por carretera con carga completa (FTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Transporte de mercancías por carretera con carga inferior a un camión (LTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga fraccionada (LTL). El transporte de mercancías por carretera LTL se caracteriza por múltiples envíos combinados en un solo camión para múltiples entregas dentro de una red. Comprende establecimientos (i) dedicados principalmente al transporte de mercancías generales y especializadas de cargas fraccionadas, (ii) caracterizados por el uso de terminales para consolidar envíos, generalmente de varios expedidores, en un solo camión para el transporte entre una terminal de montaje de carga y una terminal de desmontaje, donde la carga se clasifica y los envíos se redireccionan para su entrega (iv) envío de carga fraccionada (LCL)/envío de grupaje en caso de servicios de transporte por carretera. Las actividades en el alcance incluyen (i) recogida local, (ii) transporte de línea y (iii) entrega local. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y desconsolidación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Proveedores principales de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (porcentaje de participación para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y los comentarios sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera en el servicio de transporte de carga por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Compartir modal - La participación modal de carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y participación modal por volumen de negocios de carga (toneladas-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (tanto en toneladas como en toneladas-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que incurren las empresas de la industria extractiva en el servicio de transporte de mercancías por carretera. Se consideran usuarios finales los establecimientos que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados.
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, de diseño, de consultoría, científicos). I+D), en el servicio de transporte de mercancías por carretera. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), por nombrar algunos.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Tendencias de precios del transporte por carretera - Los precios del flete por modo de transporte (USD/tonkm), durante el período objeto de examen, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de negocios de carga (tonkm), la demanda del mercado de transporte de carga por carretera y, por tanto, el tamaño del mercado de transporte de carga por carretera.
- Tendencias del tonelaje del transporte por carretera - El tonelaje de carga (peso de las mercancías en toneladas) manipulado por modo de transporte, durante el período objeto de examen, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros además de la distancia promedio por envío (km), el volumen de carga (tonkm) y el precio del flete (USD/tonkm) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de mercancías por carretera - La contratación de un proveedor de servicios logísticos de transporte de mercancías por carretera (LSP) o transportista (logística externalizada), para el transporte de mercancías constituye el mercado del transporte de mercancías por carretera. El alcance del estudio incluye (i) el transporte por carretera de mercancías notificado por transportistas registrados en los países informantes (ii) el transporte de materias primas o productos manufacturados (sólidos y fluidos) (iii) el transporte mediante vehículos comerciales (camiones rígidos o tractocamiones, (iv) el transporte de carga completa (FTL) o carga fraccionada (LTL) (v) el transporte en contenedores o sin contenedores (vi) el transporte con o sin temperatura controlada, (vii) el transporte de corta o larga distancia (por carretera, OTR), (viii) el transporte de artículos usados de oficina o del hogar (empresas de mudanzas y embalajes), (ix) otro transporte de carga especializado (mercancías peligrosas, carga de gran tamaño) y (x) los envíos externalizados de primera milla/media milla/última milla realizados por los actores del transporte de mercancías por carretera. El alcance no incluye (i) el transporte realizado por transportistas registrados en otros países (ii) el mercado de entrega de comidas de última milla (iii) el mercado de entrega de comestibles (iv) el transporte a través de la red de carreteras realizada/informada por los actores del servicio de mensajería, mensajería urgente y paquetería (CEP).
- Longitud del camino - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentadas frente a no pavimentadas), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), han sido analizados y presentados en esta tendencia de la industria.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de transporte de mercancías por carretera obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- Transporte de mercancías por carretera de corta distancia Este segmento abarca los gastos logísticos externos (subcontratados) que incurren los usuarios finales del servicio de transporte de mercancías por carretera en el transporte local (menos de 100 kilómetros). Incluye el transporte de mercancías por carretera (i) dentro de una misma zona administrativa y su zona de influencia, (ii) mediante camiones pequeños y camionetas pickup, (iii) mediante servicios de contenedores y carga seca a granel, (iv) intermodal desde puertos, terminales de contenedores o aeropuertos, y (v) envíos externalizados de primera y última milla realizados por empresas de transporte de mercancías por carretera.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de transporte de mercancías y logística y, por tanto, con el tamaño del mercado del transporte de mercancías por carretera. Por lo tanto, esta variable ha sido estudiada y presentada durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (% de participación para el año base del estudio) del volumen del parque de camiones por tipo de camión, disruptores del mercado, inversiones en fabricación de camiones, especificaciones de camiones, regulaciones de uso e importación de camiones y anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/evaluar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas para mejorar el desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber. Los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de los neumáticos, etc. se estudiaron durante el año base del estudio y se presentaron para la geografía estudiada (país o región según el alcance del informe).
- Comercio al por mayor y al por menor - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los mayoristas y minoristas en el servicio de transporte de mercancías por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Cabotaje | Transporte por carretera mediante vehículo de motor matriculado en un país realizado en el territorio nacional de otro país. |
| Cross Docking | El cross-docking es un procedimiento logístico en el que los productos de un proveedor o planta de fabricación se distribuyen directamente a un cliente o cadena minorista con un tiempo de manipulación o almacenamiento mínimo o nulo. El cross-docking se realiza en una terminal de distribución; Por lo general, consta de camiones y puertas de muelle en dos lados (de entrada y de salida) con un espacio de almacenamiento mínimo. El nombre "cross-docking" explica el proceso de recibir productos a través de un muelle de entrada y luego transferirlos a través del muelle hasta el muelle de transporte de salida. |
| Comercio transfronterizo | Transporte internacional por carretera entre dos países diferentes realizado por un vehículo de motor matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Mercancías peligrosas | Las clases de mercancías peligrosas transportadas por carretera son las definidas por la decimoquinta edición revisada de las Recomendaciones de las Naciones Unidas sobre el Transporte de Mercancías Peligrosas, Naciones Unidas, Ginebra 2007. Incluyen la Clase 1: Explosivos; Clase 2: Gases; Clase 3: Líquidos Inflamables; Clase 4: Sólidos inflamables: sustancias susceptibles de combustión espontánea; sustancias que, en contacto con el agua, desprenden gases inflamables; Clase 5: Sustancias oxidantes y peróxidos orgánicos; Clase 6: Sustancias tóxicas e infecciosas; Clase 7: Material radiactivo y Clase 8: Sustancias corrosivas, Clase 9: Sustancias y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o propietario del producto al cliente directamente. En la mayoría de los casos, el cliente solicita los productos al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | Un acarreo es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de acarreo mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el acarreo sólo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. Pero a pesar de esto, juega un papel importante en el transporte marítimo de larga distancia porque lleva las mercancías a la carga y viceversa. Hace que el transporte intermodal sea mucho más eficiente y permite la transferencia fluida de mercancías al cliente final. |
| Contenedor | Una camioneta seca es un tipo de semirremolque que está completamente cerrado para proteger los envíos de elementos externos. Diseñadas para transportar carga paletizada, en cajas o suelta, las furgonetas secas no tienen temperatura controlada (a diferencia de las unidades refrigeradas “reefer”) y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Camión de plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. En términos de funcionalidad, un camión de plataforma es comparable a un remolque de plataforma. |
| Logística entrante | La logística de entrada es la forma en que se introducen los materiales y otros bienes en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística entrante se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcciones de mantenimiento y reparación vendidos a empresas, excluidas las inversiones de capital. |
| Cargado Internacional | Lugar de carga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Internacional descargado | Lugar de descarga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Carga OOG | La carga fuera de calibre (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy vaga de toda la carga con dimensiones más allá de las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12.05 metros, una anchura superior a 2.33 metros, o una altura superior a 2.59 metros. |
| Paletas | Plataforma elevada, destinada a facilitar la elevación y apilado de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que sólo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga inferior a un camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa (FTL). |
| Camino pavimentado | Camino pavimentado con piedra triturada (macadam) con aglomerantes hidrocarbonados o agentes bituminosos, con hormigón o con adoquines. |
| Logística inversa | La logística inversa forma parte del sector de las cadenas de suministro que procesan cualquier cosa que regrese hacia adentro a través de la cadena de suministro o que viaje "hacia atrás" a través de la cadena de suministro. |
| Servicio de transporte de mercancías por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o productos manufacturados, incluidos sólidos y líquidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o inferior a un camión, en contenedores o no, con temperatura controlada o sin temperatura controlada, de corta o larga distancia. |
| vehículo tautliner | Tautliner y Curtainsider se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un corredor en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y usar montacargas a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando está cerrado para viajar, las correas verticales de sujeción de carga están unidas a un riel de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre "Tautliner". Esto evita que la cortina se agite o golpetee con el viento y también puede ayudar a evitar que las cargas ligeras se deslicen hacia los lados. |
| Transporte por contrato o recompensa | El transporte a cambio de remuneración de mercancías. |
| Carretera sin asfaltar | Carretera con base estabilizada y no pavimentada con piedra triturada, aglutinantes de hidrocarburos o agentes bituminosos, hormigón o adoquín. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




