

Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
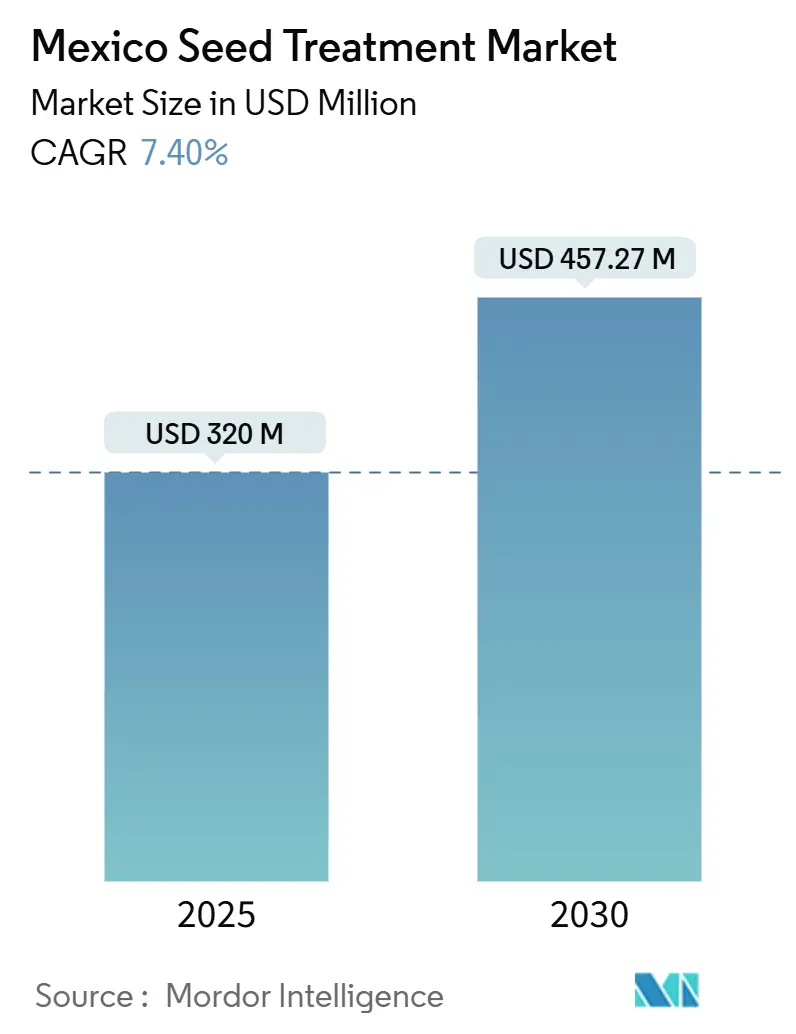
| Tamaño del mercado (2025) | USD 320 Million |
| Tamaño del mercado (2030) | USD 457.27 Million |
| Tasa de crecimiento (2025 - 2030) | 7.40% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tratamiento de semillas en México por Mordor Intelligence
El tamaño del mercado mexicano de tratamiento de semillas se estima en USD 320 millones en 2025 y se proyecta que alcance los USD 457.27 millones para 2030, con un crecimiento anual compuesto (CAGR) del 7.4% durante el período de pronóstico. La adopción acelerada de productos químicos de precisión y métodos de aplicación basados en datos consolida esta trayectoria de expansión, incluso cuando las limitaciones constitucionales al maíz genéticamente modificado (GM) impulsan una mayor dependencia de insumos externos para la protección de cultivos. La creciente presión de plagas, el escrutinio regulatorio de los neonicotinoides y una sólida cartera de activos basados en diamidas y bioderivados configuran colectivamente las perspectivas para el mercado mexicano de tratamiento de semillas. La mecanización continua, junto con los servicios de asesoría habilitados para dispositivos móviles, posiciona a los pequeños y medianos productores para adoptar semillas tratadas como una defensa de primera línea contra los regímenes cambiantes de precipitación. El mercado, por lo tanto, refleja tanto una cobertura contra la volatilidad agronómica como una vía para cumplir con los estándares de calidad de exportación cada vez más estrictos.
Conclusiones clave del informe
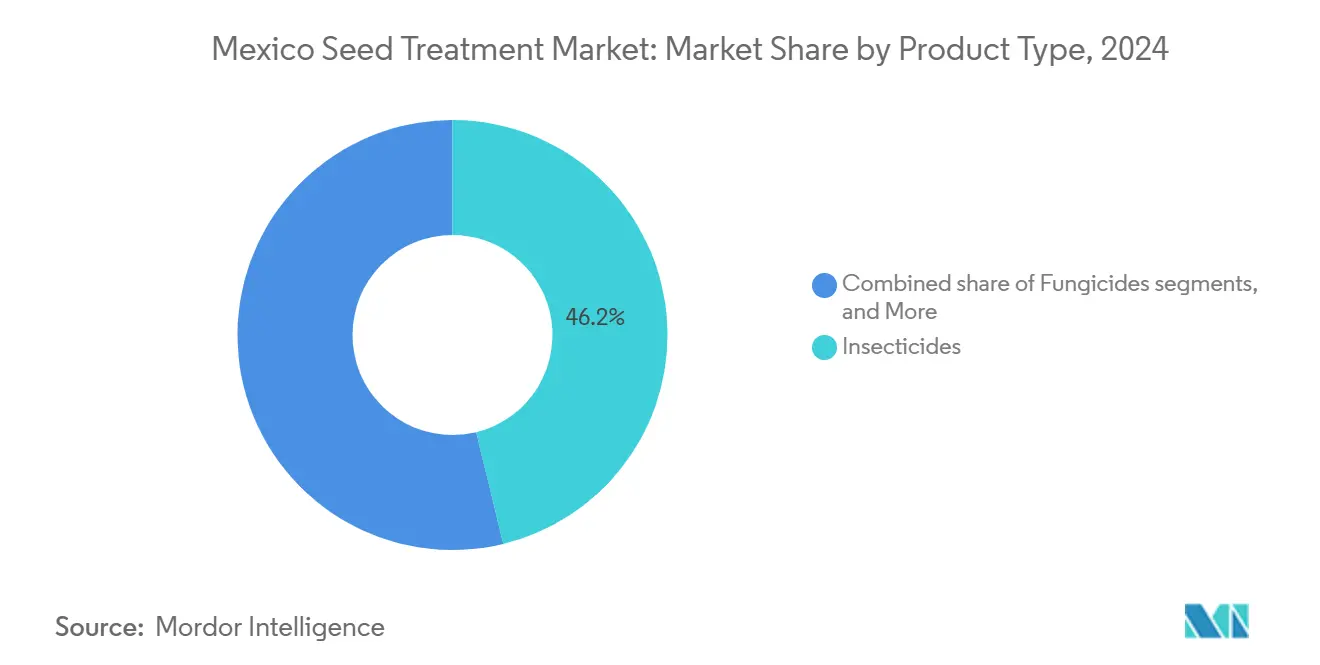
- Por tipo de producto, los insecticidas lideraron con el 46.20% de la participación del mercado de tratamiento de semillas en México en 2024, mientras que los nematicidas registraron la CAGR más rápida con 11.80% hasta 2030.
- Por tipo de formulación, los productos líquidos fluidos representaron el 67.20 % de la participación de mercado de tratamiento de semillas en México en 2024, mientras que se prevé que los recubrimientos a base de polímeros se expandan a una CAGR del 9.70 % hasta 2030.
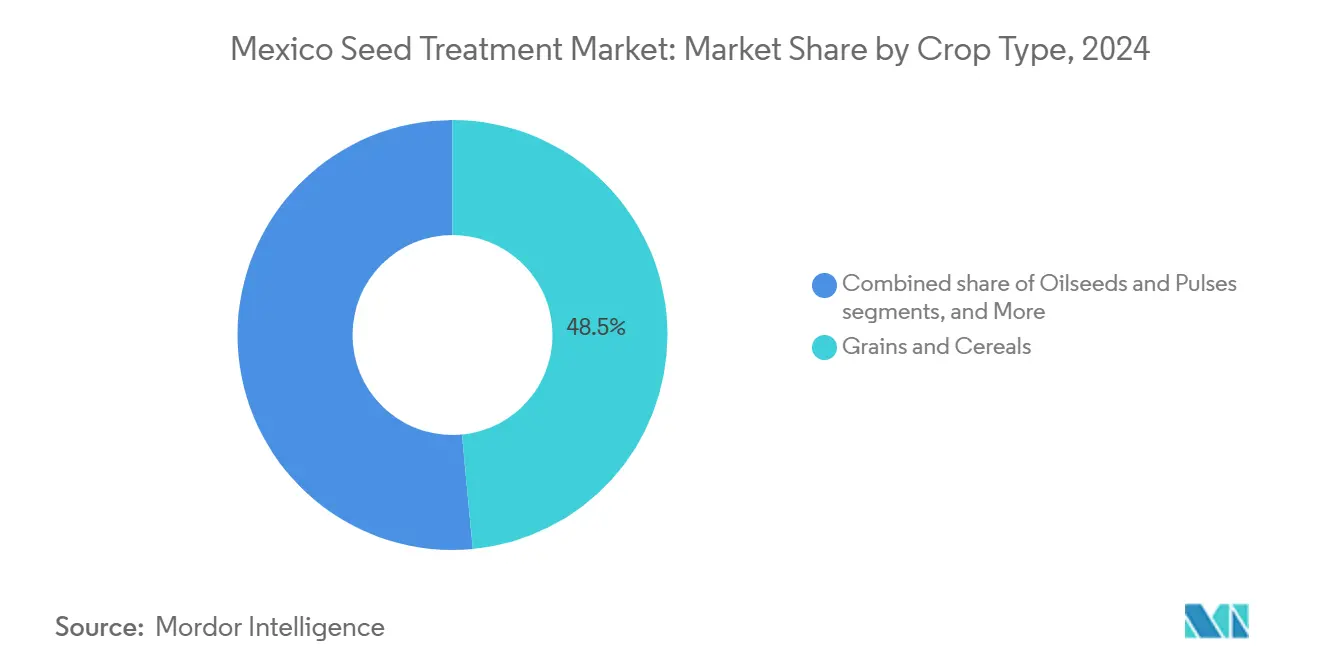
- Por tipo de cultivo, los granos y cereales representaron el 48.50% del tamaño del mercado de tratamiento de semillas de México en 2024. Se proyecta que las frutas y verduras crecerán a una CAGR del 9.40% hasta 2030.
Tendencias y perspectivas del mercado de tratamiento de semillas en México
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo elevado de siembra temprana ante la volatilidad climática | + 1.2% | Nacional, con mayor impacto en estados del norte (Sinaloa, Sonora, Chihuahua) | Mediano plazo (2-4 años) |
| Programas de créditos de carbono que recompensan las semillas tratadas por la uniformidad de la población | + 0.8% | Nacional, con avances tempranos en regiones exportadoras (Michoacán, Jalisco) | Largo plazo (≥ 4 años) |
| Reinscripción obligatoria de neonicotinoides que impulsan productos químicos alternativos premium | + 1.5% | Nacional, con adopción acelerada en zonas de cultivos de alto valor | Corto plazo (≤ 2 años) |
| Aumento de los recubrimientos para sistemas agrícolas regenerativos | + 1.1% | Nacional, con concentración en zonas de producción con certificación orgánica | Mediano plazo (2-4 años) |
| El precio genérico del clorantraniliprol se desploma y las mezclas de semillas de diamida se expanden. | + 0.9% | Nacional, particularmente en las regiones productoras de maíz y soja | Corto plazo (≤ 2 años) |
| Auge de los aditivos en la sembradora en medio de la disminución de los sistemas en surcos | + 0.7% | Nacional, con enfoque en operaciones agrícolas mecanizadas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Riesgo elevado de siembra temprana ante la volatilidad climática
Los cambios en los regímenes de temperatura y lluvia comprimen las ventanas de siembra, lo que obliga a sembrar más temprano en suelos más fríos y amplifica la vulnerabilidad a los patógenos transmitidos por semillas y suelo. Se proyecta que el norte de México enfrentará aumentos de temperatura de 1.8–2.1 °C para 2040, lo que expandirá las zonas semiáridas y prolongará los períodos de estrés de germinación [1] Fuente: Ríos-Romero et al., “Impacto del cambio climático en la agricultura de secano del norte de México”, Modeling Earth Systems and Environment, researchgate.net . Por lo tanto, la adopción de fungicidas inhibidores de la succinato deshidrogenasa (SDHI) basados en sedaxano y mejoradores de la tolerancia al estrés está cobrando impulso en todo el mercado mexicano de tratamiento de semillas, ya que los productores buscan protección contra fallas en la emergencia. El Servicio Nacional de Sanidad, Inocuidad y Calidad Agroalimentaria (SENASICA) ha simplificado las aprobaciones para químicos adaptados al clima, acelerando aún más la penetración del producto y haciendo de la protección temprana de la temporada una práctica agronómica básica.
Programas de créditos de carbono que recompensan las semillas tratadas por la uniformidad de la población
La vinculación de México con los mercados internacionales de carbono monetiza la emergencia uniforme al reducir la necesidad de operaciones de resiembra. Las plataformas digitales verifican el conteo de rodales vía satélite, asignando créditos que compensan los costos de los insumos. Los inoculantes que proporcionan un desarrollo radicular vigoroso son populares porque no conllevan penalizaciones por residuos químicos. En consecuencia, el mercado mexicano de tratamiento de semillas experimenta una demanda estructural de semillas biorrecubiertas que combinan consistencia agronómica con reducciones mensurables de emisiones. La convergencia de la agricultura de precisión con la contabilidad del carbono crea oportunidades de precios premium para las tecnologías de tratamiento de semillas que ofrecen beneficios tanto agronómicos como ambientales.
Reinscripción obligatoria de neonicotinoides que impulsan sustancias químicas alternativas premium
La Comisión Federal para la Protección contra Riesgos Sanitarios (COFEPRIS) exige ahora expedientes exhaustivos sobre el impacto ambiental y en los polinizadores para la renovación de los neonicotinoides, lo que impulsa un cambio hacia los insecticidas isocicloseram y diamida. Las multinacionales con amplios recursos regulatorios aceleran la comercialización de alternativas, mientras que los distribuidores más pequeños se restringen. La escasez de neonicotinoides re-registrados impulsa los precios a corto plazo, lo que impulsa el crecimiento del mercado mexicano de tratamiento de semillas, ya que los productores pagan primas por formulaciones que cumplen con las normas y protegen los canales de exportación. El período de transición crea restricciones temporales de suministro que favorecen la fijación de precios superiores para las alternativas aprobadas.
Aumento de los recubrimientos para sistemas agrícolas regenerativos
La demanda de los consumidores de productos libres de residuos y la expansión de la certificación orgánica aceleran el interés en los recubrimientos microbianos de semillas. Ensayos en Guanajuato mostraron ganancias de rendimiento del 44-46% cuando se combinaron cepas de Pseudomonas fluorescens, Azospirillum brasilense y Bacillus subtilis en formulaciones endofíticas [2] Fuente: Gutiérrez-Benicio et al., “Growth, Health, Quality, and Production of Onions Inoculated with Systemic Biological Products,” Microorganisms, mdpi.com . Menores obstáculos regulatorios para acelerar la comercialización, haciendo de los tratamientos de semillas biológicas una piedra angular de la agricultura regenerativa y agregando profundidad al mercado mexicano de tratamiento de semillas. Las vías regulatorias para los productos siguen siendo más simplificadas que las alternativas sintéticas, lo que fomenta la innovación en formulaciones microbianas. La tendencia se alinea con la demanda de los consumidores de productos libres de residuos y los requisitos del mercado de exportación, particularmente en sistemas de producción con certificación orgánica.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones a los neonicotinoides a nivel estatal | -0.8% | Regional, con mayor impacto en zonas ambientalmente sensibles | Corto plazo (≤ 2 años) |
| La incertidumbre de los agricultores sobre el retorno de la inversión (ROI) a medida que se reducen los márgenes del maíz y la soja | -1.2% | Nacional, con mayor impacto en regiones centradas en materias primas | Mediano plazo (2-4 años) |
| Disponibilidad limitada de semillas transgénicas no tratadas para el manejo integrado de plagas basado en riesgos | -0.9% | Nacional, que afecta la adopción del manejo integrado de plagas | Largo plazo (≥ 4 años) |
| Los recortes de personal de investigación del USDA frenan la innovación en las etiquetas | -0.6% | Transfronterizo, que afecta la transferencia de tecnología y la armonización regulatoria | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Restricciones de neonicotinoides a nivel estatal
Los estados con enfoque ecológico imponen limitaciones que exceden las normas federales, fragmentando el etiquetado de productos y forzando una logística específica de cada región. El cumplimiento adicional aumenta los costos de inventario de los distribuidores, restringiendo el suministro a corto plazo y moderando el crecimiento en el mercado mexicano de tratamiento de semillas [3] Fuente: Agencia de Protección Ambiental de EE. UU., “Registro de productos pesticidas; Recepción de solicitudes de nuevos ingredientes activos”, federalregister.gov . Sin embargo, las mismas medidas abren oportunidades para alternativas de diamida, compensando en cierta medida la pérdida de volumen de neonicotinoides. Las restricciones impactan particularmente las aplicaciones de tratamiento de semillas donde los neonicotinoides históricamente proporcionaron protección sistémica rentable.
La incertidumbre de los agricultores sobre el retorno de la inversión (ROI) a medida que se reducen los márgenes del maíz y la soja
Las restricciones posteriores al maíz transgénico han dejado a los productores con limitaciones de rendimiento, a la vez que gestionan el aumento de los costos de los fertilizantes, lo que erosiona sus márgenes. Las calculadoras de costos de la Ley Reguladora de Instituciones Financieras (FIRA) ahora consideran el tratamiento de semillas como un gasto discrecional, lo que presiona a los proveedores a documentar la recuperación de la inversión en una sola temporada. Los recubrimientos monomodo orientados al valor están ganando terreno, lo que frena la adopción de formulaciones premium y frena la expansión del mercado mexicano de tratamientos de semillas. Esta tendencia favorece las formulaciones orientadas al valor y a las empresas que pueden demostrar una rentabilidad económica clara mediante programas de demostración en campo.
Análisis de segmento
Por tipo de producto: Insecticidas Plomo en medio de transiciones químicas
Los recubrimientos insecticidas mantuvieron el 46.20% de la cuota de mercado de tratamiento de semillas en México en 2024. El reajuste neonicotinizante canaliza la demanda hacia clorantraniliprol, ciantraniliprol e isocicloseram en etapa temprana, expandiendo colectivamente el tamaño del mercado mexicano de tratamiento de semillas para activos de alta eficacia. Los fungicidas siguen siendo un segmento maduro, pero las clases SDHI mantienen los valores a flote, ya que los productores buscan protección de amplio espectro. Los nematicidas ilustran el crecimiento más rápido, registrando una tasa de crecimiento anual compuesta (TCAC) del 11.80% debido a brotes de lesiones radiculares por estrés hídrico.
Los reguladores de crecimiento vegetal y polímeros de micronutrientes de origen biológico se incorporan cada vez más en kits de aditivos personalizados para la siembra, lo que aumenta los ingresos por hectárea. La disminución de los precios del clorantraniliprol genérico ha impulsado un aumento en la maquila de formulaciones nacionales, lo que permite a los mezcladores locales ofrecer paquetes de diamida a precios competitivos. Sin embargo, los estrictos requisitos de la COFEPRIS para los expedientes de admisión siguen restringiendo la entrada de nuevos participantes en el mercado, lo que mantiene a las empresas establecidas con una participación del 70% en el mercado mexicano de tratamiento de semillas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de formulación: El dominio líquido se enfrenta a la innovación en recubrimientos
Los productos líquidos fluidos representaron el 67.20% del mercado mexicano de tratamiento de semillas en 2024, gracias a la mecanización de las explotaciones agrícolas, que valoran las viscosidades fáciles de bombear y un control preciso de la dosificación. Las líneas de acondicionamiento de semillas existentes en Sinaloa, Jalisco y Guanajuato están optimizadas para el rendimiento de líquidos, lo que refuerza las preferencias de los operadores y consolida el mercado mexicano de tratamiento de semillas en los centros de procesamiento. Los formatos en polvo y granulado siguen siendo útiles en nichos de mercado, pero la preocupación por el polvo y las ineficiencias en el manejo están reduciendo gradualmente su presencia.
Los recubrimientos a base de polímeros marcan el camino más rápido hacia adelante, con una tasa de crecimiento anual compuesta (TCAC) del 9.70% hasta 2030, impulsados por las exigencias de reducción de microplásticos y las ventajas en la gestión de la humedad en suelos propensos a la sequía. La capa de micronutrientes biodegradables Nutreos de Lucent BioSciences ejemplifica la ola de innovación impulsada por la sostenibilidad, demostrando mejoras en la fluidez de las semillas y la compatibilidad ambiental en 2024. Las matrices poliméricas avanzadas sincronizan la liberación de ingredientes activos con las etapas fenológicas críticas, ayudando a los agricultores a afrontar la irregularidad de las precipitaciones en México.
Por tipo de cultivo: los granos impulsan el volumen, los cultivos especializados impulsan el crecimiento
Los granos y cereales representaron el 48.50% del tamaño del mercado mexicano de tratamiento de semillas en 2024, gracias al impulso del maíz y a los sólidos programas de trigo duro en Sonora. La ansiedad por el rendimiento, relacionada con las prohibiciones del maíz transgénico, impulsa a los productores a optar por soluciones fungicidas e insecticidas multisitio, incluso a medida que la producción disminuye ligeramente. Las frutas y hortalizas presentan una tasa de crecimiento anual compuesta (TCAC) del 9.40%, lo que genera margen para recubrimientos adecuados para huertos de berries y aguacate de exportación.
Las oleaginosas y las legumbres se benefician de políticas favorables que subsidian la semilla de frijol certificada y los tratamientos microbianos asociados. Cultivos comerciales, como el algodón, la diamida tap y las mezclas de biofungicidas, se utilizan para cumplir con los umbrales de residuos de Estados Unidos, mientras que el césped y las plantas ornamentales mantienen un nicho de mercado, pero su adopción es constante en los centros de hostelería. En todas las categorías, los grupos de extensión de WhatsApp aceleran la difusión del conocimiento, impulsando indirectamente la adopción general en la industria del tratamiento de semillas en México.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El mercado mexicano de tratamiento de semillas exhibe una fuerte concentración regional impulsada por la densidad de la producción agrícola y el desarrollo de infraestructura. Los estados del norte, como Sinaloa, Sonora y Chihuahua, dominan el volumen del mercado gracias a la producción de granos a gran escala y a los avanzados niveles de mecanización que facilitan la adopción del tratamiento de semillas. Sinaloa proyecta un alto rendimiento de frijol en 2025, canalizando capital hacia los paquetes SDHI y diamida para asegurar una calidad de exportación.
La región del Bajío, que abarca Guanajuato, Jalisco y Michoacán, representa el segmento de mercado de mayor crecimiento gracias a la diversificación de la producción agrícola y la proximidad a las plantas de procesamiento. Los estados del oeste se benefician de una producción hortofrutícola orientada a la exportación, que exige tecnologías de tratamiento de semillas de primera calidad para cumplir con los estándares internacionales de calidad. El centro de México, incluyendo el Estado de México y sus alrededores, sirve como centro de distribución, manteniendo al mismo tiempo una producción significativa de cultivos especializados y sistemas agrícolas protegidos. La expansión de los invernaderos en la región impulsa la demanda de aplicaciones de tratamiento de semillas de precisión compatibles con la producción en ambiente controlado.
Los estados del sur y sureste presentan tasas de adopción más bajas debido a la prevalencia de estructuras agrícolas de pequeña escala y al acceso limitado a crédito y servicios técnicos. Sin embargo, los programas gubernamentales, como la distribución de fertilizantes de PEMEX (Petróleos Mexicanos) a más de 2 millones de agricultores, crean oportunidades para paquetes integrados de insumos que incluyen tratamientos de semillas. Los impactos del cambio climático varían según la región: las zonas del norte enfrentan un mayor estrés por sequía, mientras que las del sur experimentan patrones de precipitación alterados que afectan la incidencia de enfermedades y los requisitos de tiempo de tratamiento.
Panorama competitivo
El mercado mexicano de tratamiento de semillas presenta una consolidación moderada, con corporaciones multinacionales controlando una participación importante gracias a sus redes de distribución consolidadas y su experiencia regulatoria. La inversión de capital de 176 millones de dólares de Bayer se destina a la expansión del acondicionamiento de semillas en Sinaloa, Jalisco y Guanajuato, lo que indica una apuesta por fortalecer el control de la cadena de suministro en 2022. El lanzamiento por parte de UPL en 2023 de un Centro Global de Investigación de NPP en México destaca la localización como factor diferenciador. La desinversión por parte de Syngenta de la plataforma de hortalizas FarMore a Gowan SeedTech a finales de 2024 refleja una reestructuración de la cartera que libera capital para activos de nueva generación.
La competencia regulatoria se perfila como el factor clave para el éxito, con las colas de aprobación de COFEPRIS que se extienden más de 12 meses para nuevas moléculas. Las empresas que mantienen equipos de toxicología locales y procesos de elaboración de expedientes digitales se aseguran una ventaja decisiva. Las alianzas en hardware completan la estrategia, y los drones Agras T40 de DJI han acortado el tiempo de aplicación en el agave hasta en un 95%, abriendo fuentes de ingresos para los proveedores de servicios vinculadas a SKU específicos de tratamiento de semillas.
Empresas emergentes innovadoras como Lucent BioSciences se abren camino mediante recubrimientos biodegradables que eluden las prohibiciones de microplásticos, aunque su expansión depende de alianzas de fabricación a medida con empresas ya establecidas. Existen oportunidades en servicios integrados de asesoría digital, especialmente para empresas que puedan desenvolverse en el complejo entorno regulatorio mexicano y, al mismo tiempo, ofrecer beneficios agronómicos y económicos mensurables a agricultores sensibles a los costos.
Líderes de la industria del tratamiento de semillas en México
Corteva Agriscience
FMC Corporation
Grupo Syngenta
Bayer AG
BASF SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2025: La Cámara de Diputados de México prohibió el cultivo de maíz transgénico, intensificando la demanda de mejoras de semillas convencionales y alimentando la incertidumbre en la cadena de suministro de tratamientos vinculados a rasgos.
- Enero de 2025: La Secretaría de Medio Ambiente y Recursos Naturales (SEMARNAT) puso en marcha la Plataforma Electrónica Ambiental (VEA), digitalizando la presentación de permisos y agilizando los trámites para las instalaciones de tratamiento de semillas.
- Enero de 2024: Lucent BioSciences lanzó Nutreos, un recubrimiento biodegradable de micronutrientes para semillas, como alternativa sin microplásticos a los tratamientos convencionales. La empresa se centra en los mercados de cumplimiento ambiental y agricultura sostenible, con una expansión prevista de su producción en Norteamérica.
Alcance del informe del mercado de tratamiento de semillas en México
El tratamiento de semillas es un proceso en el que se utilizan productos químicos para tratar o recubrir las semillas antes de plantarlas. El mercado de tratamiento de semillas de México está segmentado por tipo de producto (insecticidas, fungicidas y nematicidas) y tipo de cultivo (granos y cereales, semillas oleaginosas y legumbres, frutas y verduras, cultivos comerciales y césped y plantas ornamentales). El informe proporciona el tamaño del mercado y las previsiones en valor en USD para estos segmentos.
Por tipo de producto
| Insecticidas |
| Fungicidas |
| Nematicidas |
| Otras clases de productos químicos |
Por tipo de formulación
| Líquido fluido |
| polvo seco |
| Recubrimiento a base de polímeros |
| Microencapsulado |
Por tipo de cultivo
| Granos y Cereales |
| Semillas oleaginosas y legumbres |
| Frutas y vegetales |
| cultivos comerciales |
| Césped y ornamentales |
| Por tipo de producto | Insecticidas |
| Fungicidas | |
| Nematicidas | |
| Otras clases de productos químicos | |
| Por tipo de formulación | Líquido fluido |
| polvo seco | |
| Recubrimiento a base de polímeros | |
| Microencapsulado | |
| Por tipo de cultivo | Granos y Cereales |
| Semillas oleaginosas y legumbres | |
| Frutas y vegetales | |
| cultivos comerciales | |
| Césped y ornamentales |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de tratamiento de semillas en México en 2025?
El mercado está valorado en USD 320 millones en 2025 y se prevé que alcance los USD 457.27 millones en 2030.
¿Qué está impulsando el crecimiento reciente en la adopción de semillas tratadas?
Los riesgos de siembra temprana inducidos por el clima, las presiones para el nuevo registro de neonatos y la creciente demanda de recubrimientos biológicos impulsan colectivamente su adopción.
¿Qué segmento crecerá más rápido hasta 2030?
Los recubrimientos nematicidas se expanden a una CAGR del 11.80 %, impulsados por la mayor incidencia de patógenos transmitidos por el suelo en regiones con estrés hídrico.
¿Cómo afectan las restricciones al maíz transgénico a la demanda de tratamientos de semillas?
La prohibición del cultivo elimina la protección incorporada de las características, lo que convierte a los tratamientos externos de semillas en una defensa principal contra plagas y enfermedades.
¿Qué papel juegan los créditos de carbono en la expansión del mercado?
La uniformidad verificada de la población a partir de semillas tratadas permite a los productores monetizar los ahorros de carbono, subsidiando efectivamente los costos de los insumos.
¿Quienes son las empresas líderes?
Bayer AG, Syngenta Group, Corteva Agriscience, FMC Corporation y UPL Limited poseen colectivamente la mayoría de la participación de mercado, aprovechando la capacidad regulatoria y las inversiones localizadas en I+D.


