

Tamaño y participación del mercado de micro y nano PLC
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 6.78 mil millones |
| Tamaño del mercado (2031) | USD 9.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de micro y nano PLC por Mordor Intelligence
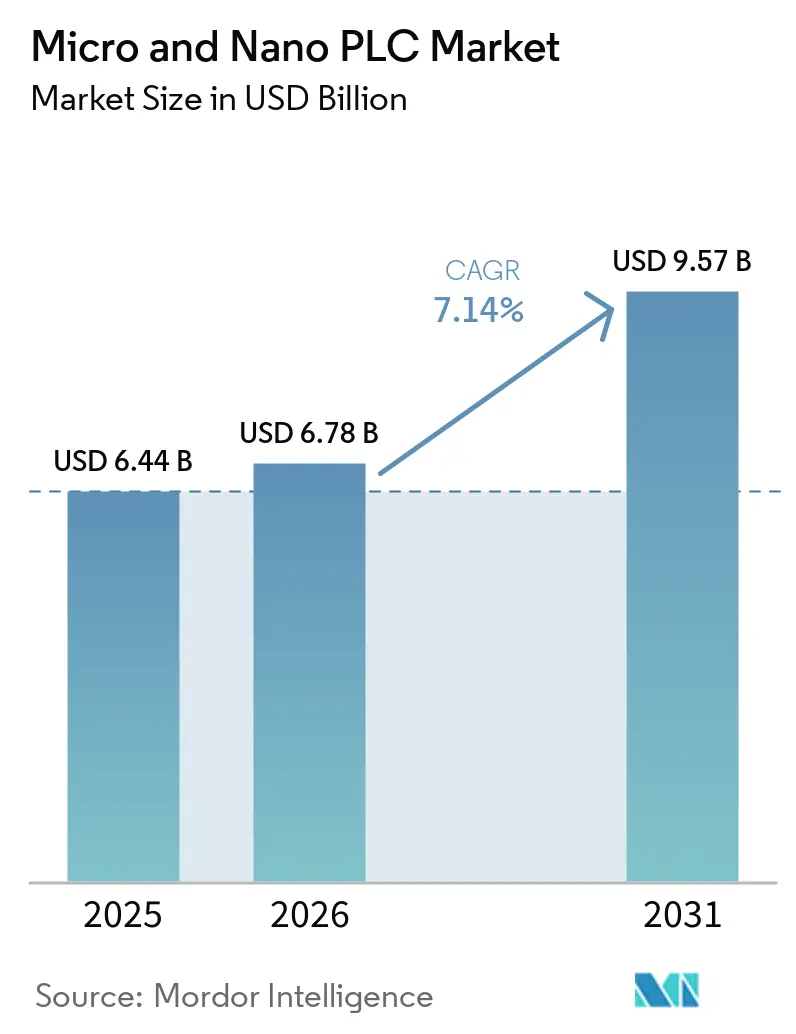
Se espera que el mercado de micro y nano PLC crezca de 6.44 millones de dólares en 2025 a 6.78 millones de dólares en 2026, y se prevé que alcance los 9.57 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.14% durante el período 2026-2031. Este mercado se beneficia de una transición constante hacia el control programable compacto, que se aleja de los sistemas de relés en máquinas pequeñas e independientes, donde el control programable compacto mejora la flexibilidad sin añadir una mayor complejidad al panel. El mismo hardware también se utiliza como punto de entrada para la conectividad de la planta, lo que otorga al mercado de micro y nano PLC un papel más amplio en los proyectos de automatización que el de la simple lógica de máquina. La demanda se mantiene más fuerte en entornos con espacio reducido, equipos de ingeniería reducidos y usuarios que buscan actualizaciones prácticas en lugar de la sustitución completa del sistema de control. La presión competitiva está aumentando debido a que las marcas globales de alta gama están ampliando las funciones de software y ciberseguridad, mientras que los proveedores de menor coste están ajustando los precios en las configuraciones de nivel básico. Los proveedores que combinan arquitecturas seguras, entornos de programación abiertos y una integración más sencilla en sistemas existentes están en posición de ganar una mayor cuota del mercado de micro y nano PLC hasta 2031.
Conclusiones clave del informe
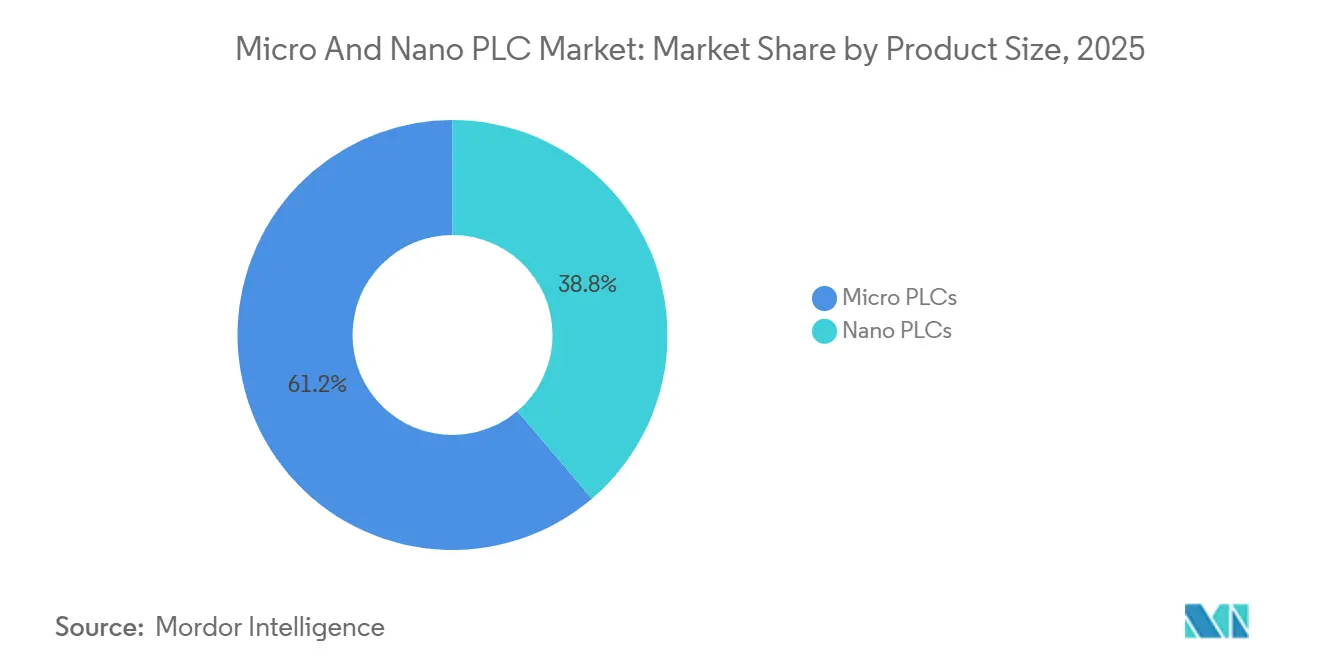
- Por tamaño de producto, los micro PLC lideraron con una cuota de ingresos del 61.23 % del mercado de micro y nano PLC en 2025, mientras que se prevé que los nano PLC registren el crecimiento más rápido con una tasa de crecimiento anual compuesta (CAGR) del 7.91 % hasta 2031.
- Por su oferta, el hardware siguió siendo el segmento más grande con una cuota del 69.38% del mercado de micro y nano PLC en 2025, mientras que se prevé que el software crezca a una tasa de crecimiento anual compuesta del 7.87% hasta 2031.
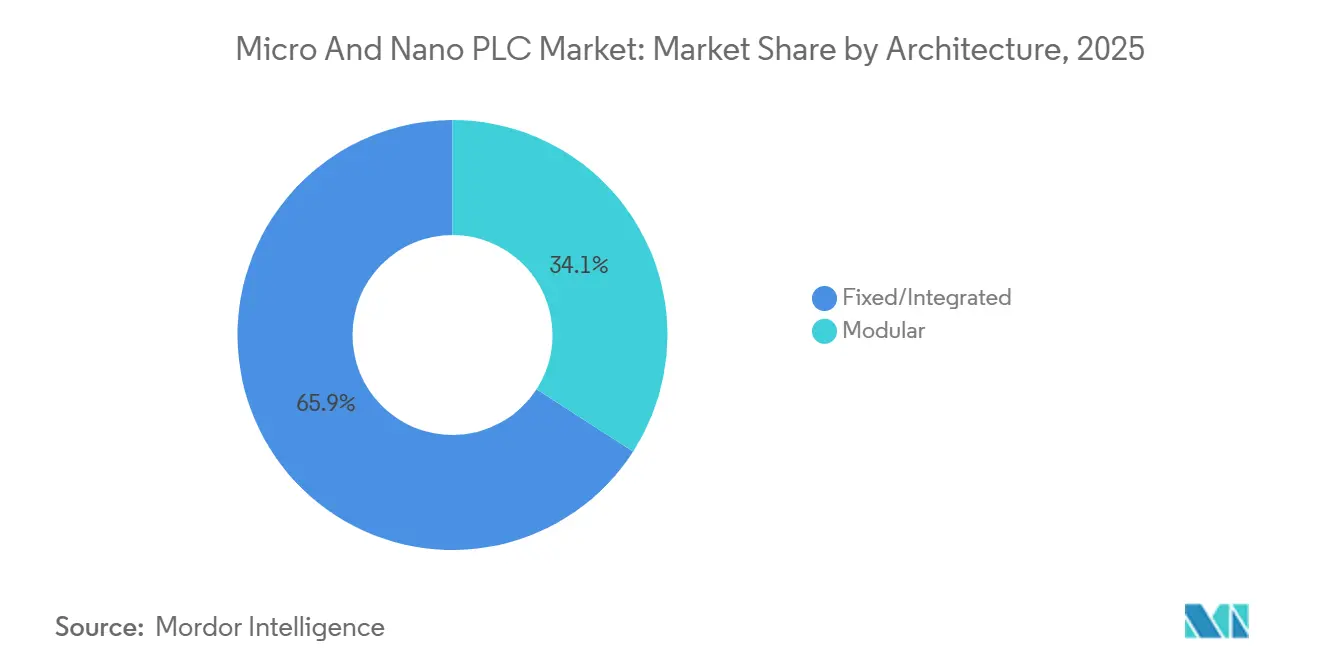
- En cuanto a la arquitectura, las plataformas fijas/integradas representaron el 65.89% del mercado de micro y nano PLC en 2025, mientras que se prevé que las arquitecturas modulares se expandan a una tasa de crecimiento anual compuesta (CAGR) del 8.12% hasta 2031.
- Por sector de usuario final, el sector automotriz y del transporte representó el 22.78% de los ingresos en 2025, mientras que se prevé que el segmento de semiconductores y electrónica crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 7.96% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 46.34% de los ingresos totales del mercado de micro y nano PLC en 2025 y se espera que registre el crecimiento regional más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.71% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de micro y nano PLC
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Automatización de fábricas para PYMES en Asia-Pacífico | + 1.8% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| IIoT y conectividad de borde en controladores compactos | + 1.5% | América del Norte, UE, APAC | Largo plazo (≥ 4 años) |
| Demanda de sistemas de control integrados que ahorren espacio en máquinas OEM. | + 1.2% | Global | Corto plazo (≤ 2 años) |
| Ampliación de la capacidad de producción de semiconductores y electrónica | + 0.9% | APAC, América del Norte | Mediano plazo (2-4 años) |
| Ciclo de reemplazo de controladores Cyber-Ready en Europa | + 0.7% | UE, América del Norte | Mediano plazo (2-4 años) |
| Controles para equipos móviles y todoterreno electrificados | + 0.6% | América del Norte, UE, APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Automatización de fábricas para PYMES en Asia-Pacífico
Asia-Pacífico sigue siendo el motor de mayor volumen para el mercado de micro y nano PLC, ya que la demanda de automatización se está extendiendo a fábricas más pequeñas en lugar de concentrarse en grandes instalaciones industriales. Una parte visible de este cambio es el uso más extendido de controladores compactos por parte de fabricantes de maquinaria pequeños y medianos que necesitan lógica de bajo costo, puesta en marcha más rápida y capacitación de operadores más sencilla. En Japón, líneas de controladores compactos consolidadas como Keyence KV Nano y JTEKT TOYOPUC-Nano demuestran cómo se están creando productos compactos para entornos OEM de alto ciclo y orientados a la precisión, lo que continúa influyendo en los integradores y proveedores de equipos de los países vecinos de Asia. [1] Keyence Corporation, “KV Nano Series Programmable Controller”, Keyence Corporation, keyence.co.jp. La encuesta de usuarios de JEMA de 2025 también apunta a una adopción duradera de PLC en aplicaciones OEM de equipos electrónicos y mecanizado de precisión en Japón, lo que respalda la justificación regional más amplia para la inversión en control compacto. Como resultado, el mercado de micro y nano PLC en Asia-Pacífico se está volviendo más competitivo en cuanto a familiaridad del software, soporte de servicio y adaptación al ecosistema, no solo en el precio inicial del hardware.
IIoT y conectividad de borde en controladores compactos
El mercado de micro y nano PLC se beneficia de controladores que ahora manejan la lógica determinista de la máquina y el movimiento de datos local en la misma unidad compacta. Esto reduce la lista de materiales, simplifica el diseño del gabinete y acorta el tiempo de instalación para los operadores que desean análisis básicos sin agregar una puerta de enlace de borde separada. El controlador de flujo de datos Sysmac-Edge DX1 de Omron, lanzado globalmente en septiembre de 2025, ilustra esta dirección porque permite la recopilación de datos sin código de múltiples marcas de PLC en el taller sin detener la producción. [2] Omron Corporation, “OMRON to Launch Sysmac-Edge DX1 Data Flow Controller, an Edge Controller That Accelerates On-Site Data Utilization,” Omron Corporation, omron.com. NTT y Toshiba también demostraron una configuración de PLC en la nube sobre IOWN APN que logró un ciclo de control de 20 ms a través de 300 km en una prueba de fabricación, lo que respalda la visión de que los nodos compactos locales y las funciones de software remotas trabajarán cada vez más juntos. Este cambio está elevando el nivel de las características básicas en el mercado de los micro y nano PLC, ya que la conectividad Ethernet, la flexibilidad de protocolo y la lógica de borde programable ya no se limitan a las configuraciones premium.
Demanda de sistemas de control integrados que ahorren espacio en máquinas OEM.
La presión del espacio dentro de los gabinetes de las máquinas sigue impulsando el mercado de micro y nano PLC, especialmente cuando los fabricantes desean agregar funcionalidad sin aumentar el tamaño del gabinete. Las plataformas fijas e integradas siguen siendo atractivas porque reducen el cableado entre módulos, simplifican la instalación y ayudan a los OEM a estandarizar más rápidamente en diseños de máquinas repetidos. Siemens presentó LOGO! 9 en marzo de 2026 con 800 bloques de funciones, una pantalla táctil a color, arranque seguro y retrocompatibilidad dentro de un diseño compacto para riel DIN, lo que demuestra cómo se está incorporando mucha capacidad al controlador base. [3] Siemens AG, “Siemens presenta LOGO! 9, la nueva generación de controlador lógico”, Siemens AG, siemens.com. Cuando la visualización HMI, el firmware seguro y una mayor capacidad de E/S se encuentran dentro de la misma plataforma compacta, la distinción histórica entre un nanocontrolador y un panel de nivel básico independiente comienza a difuminarse. Esta tendencia impulsa el mercado de micro y nano PLC porque más fabricantes de máquinas pueden justificar unidades compactas con más funciones en lugar de múltiples componentes de control de bajo costo.
Ampliación de la capacidad de producción de semiconductores y electrónica
El mercado de micro y nano PLC también se ve impulsado por la fabricación de semiconductores y electrónica, donde se requiere un control determinista compacto en entornos de producción con requisitos de ingeniería estrictos. La demanda en estos entornos difiere de la automatización industrial general, ya que los equipos deben adaptarse a espacios limitados, mantener una sincronización de ciclo constante y operar cumpliendo con estrictos requisitos de contaminación y tiempo de actividad. La encuesta de JEMA de 2025 confirma el uso continuo de PLC en aplicaciones de equipos electrónicos, lo que se alinea con las perspectivas de crecimiento más sólidas para los semiconductores y la electrónica como grupo de usuarios finales. La demostración de PLC en la nube de NTT y Toshiba también es relevante, ya que los entornos de producción electrónica se encuentran entre los más propensos a adoptar arquitecturas que separan el control local de las funciones digitales de nivel superior. Esto mantiene al mercado de micro y nano PLC expuesto a uno de los sectores industriales verticales más orientados a la inversión durante el período de pronóstico, incluso cuando los requisitos técnicos siguen siendo exigentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límite de rendimiento frente a PLC de gama media | -1.5% | Global | Corto plazo (≤ 2 años) |
| Costos de integración y puesta en marcha de terrenos contaminados | -1.2% | Global | Mediano plazo (2-4 años) |
| Sustitución de controladores de borde y microcontroladores industriales | -0.9% | América del Norte, UE, APAC | Largo plazo (≥ 4 años) |
| La carga que supone el cumplimiento de las normas CRA e IEC 62443 para los proveedores más pequeños. | -0.8% | UE y mercados de exportación adyacentes a la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Límite de rendimiento frente a PLC de gama media
La limitación estructural más clara en el mercado de micro y nano PLC es el techo de procesamiento que aparece cuando las aplicaciones pasan a E/S de alta densidad, movimiento sincronizado o entornos de lotes más complejos. Los controladores compactos funcionan bien en muchas máquinas independientes, pero siguen perdiendo terreno cuando los usuarios necesitan un mayor alcance de control, una mayor capacidad de movimiento o funciones de proceso nativas más amplias. El caso de Vreugdenhil Dairy Foods de Rockwell Automation muestra el tipo de entorno de producción integrado a gran escala donde las plataformas de control de nivel superior siguen siendo necesarias porque la complejidad de la planta se extiende más allá del margen práctico de los dispositivos compactos. [4] Rockwell Automation, Inc., “Vreugdenhil Dairy Foods Automates and Controls Entire Milk Powder Plant With Rockwell Automation Integrated Architecture,” Rockwell Automation, rockwellautomation.com. Esto es importante en el mercado de micro y nano PLC porque los controladores de gama media de nivel básico son cada vez más capaces y, al mismo tiempo, se acercan en precio a los productos de gama micro superior. A medida que los proveedores añaden funciones de seguridad, control de movimiento o software avanzado para protegerse contra la sustitución, corren el riesgo de aumentar los costes y debilitar la ventaja de tamaño que hizo que los controladores compactos resultaran atractivos en primer lugar.
Costos de integración y puesta en marcha de terrenos contaminados
La migración de sistemas existentes a sistemas ya instalados sigue ralentizando el mercado de micro y nano PLC, ya que gran parte de los equipos de fábrica a nivel mundial aún funcionan con redes y estructuras lógicas de controlador antiguas. Reemplazar un controlador compacto en estos entornos suele requerir convertidores, reasignación de direcciones, ciclos de prueba y tiempos de inactividad planificados que pueden costar más que el propio dispositivo. Contec IAS documentó un proyecto de migración de PLC en la producción de alimentos donde el esfuerzo de ingeniería en torno a la integración de sistemas heredados representó una parte significativa del alcance del trabajo, lo que refleja la complejidad persistente de la base instalada. Rockwell Automation abordó parte de este problema al agregar la funcionalidad PCCC para el soporte de migración de MicroLogix en sus actualizaciones de controlador y software, lo que demuestra que los proveedores están tratando de reducir la fricción de la reingeniería para los usuarios instalados. Aun así, el mercado de micro y nano PLC todavía enfrenta una barrera de adopción persistente en plantas con múltiples proveedores, donde el conocimiento especializado en puesta en marcha es limitado y los costos de los tiempos de inactividad son difíciles de absorber.
Análisis de segmento
Por tamaño de producto: El crecimiento de los nano PLC supone un desafío frente a la supremacía de los micro PLC.
Los micro PLC representaron el 61.23 % de la cuota de mercado global de micro y nano PLC en 2025, lo que les permitió mantenerse a la cabeza en el control industrial compacto. Su ventaja radicaba en un conjunto de funciones equilibrado que se adapta a maquinaria de envasado, cintas transportadoras, paneles HVAC, sistemas de bombeo y pequeñas máquinas herramienta, sin obligar a los compradores a optar por plataformas modulares de mayor coste. En el mercado de micro y nano PLC, este punto intermedio sigue siendo valioso, ya que muchos fabricantes de equipos originales (OEM) necesitan más lógica y conectividad de la que puede proporcionar un relé inteligente, pero no requieren una arquitectura PLC completa de gama media. El Allen-Bradley Micro820 L20E de Rockwell Automation, lanzado en octubre de 2025, refleja esta tendencia con mensajería EtherNet/IP Clase 1, una interfaz de puesta en marcha USB-C y compatibilidad con FactoryTalk Design Workbench. La posición de los micro PLC también se ve respaldada por una amplia gama de aplicaciones prácticas, como el caso de la microdosificación de proteínas vegetales de Rockwell, donde el control compacto ayudó a mantener la precisión de la dosificación en equipos de procesamiento de alimentos servoaccionados.
Se prevé que los PLC nano crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.91 % hasta 2031, lo que los convierte en el segmento de mayor crecimiento del mercado de PLC micro y nano. Su dinamismo es mayor en entornos con espacio limitado en el armario de control y donde los usuarios aún requieren lógica determinista en tareas de control integradas o altamente localizadas. La línea KV Nano de Keyence demuestra cómo se amplía esta propuesta de valor, ya que la plataforma combina un procesamiento ultrarrápido con conectividad de red integrada en un formato muy compacto. La serie TOYOPUC-Nano de JTEKT respalda aún más la necesidad de diseños de control compactos y específicos para cada máquina, capaces de satisfacer los requisitos de precisión de los fabricantes de equipos originales (OEM) sin necesidad de hardware sobredimensionado. Esto significa que el mercado de PLC micro y nano está experimentando una reducción significativa de la brecha histórica de capacidad entre los controladores de formato pequeño y los PLC compactos de mayor tamaño, a pesar de que los PLC micro aún mantienen una mayor base instalada.
Al ofrecer: La monetización del software transforma la combinación de ingresos basada en el hardware.
En 2025, el hardware representó el 69.38 % del mercado global de micro y nano PLC, lo que demuestra que las ventas de controladores siguen siendo la base de los ingresos. Esta posición refleja la gran inversión de capital que requiere la automatización industrial, donde los dispositivos físicos, las E/S y el hardware de control asociado siguen siendo el factor decisivo en la compra. El hardware también sigue siendo fundamental en el mercado de micro y nano PLC, ya que los compradores aún valoran la durabilidad, la compatibilidad de comunicación y la compatibilidad de instalación antes de comprometerse con un ecosistema de marca. Rockwell Automation reforzó este modelo centrado en el hardware en octubre de 2025 con el lanzamiento del Micro820 L20E, que incorporó una mayor conectividad y una puesta en marcha más sencilla a una plataforma de controlador compacta. Aun así, el liderazgo del hardware se ve gradualmente presionado a medida que el software y los servicios adquieren mayor importancia en las decisiones del ciclo de vida de la maquinaria.
Se prevé que el software crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.87 % hasta 2031, lo que lo convierte en la capa de oferta de mayor expansión dentro del mercado de micro y nano PLC. El impulsor no reside únicamente en los ingresos por licencias, sino también en el papel de las herramientas de programación, las plataformas de resolución de problemas, las funciones de visualización y los flujos de trabajo de ingeniería a la hora de fidelizar a los usuarios a un ecosistema de proveedor. El lanzamiento de FactoryTalk Design Workbench de Rockwell Automation en octubre de 2025 es un claro ejemplo, ya que la empresa posicionó un entorno gratuito de programación y resolución de problemas para los usuarios de Micro800 como una herramienta de retención y facilidad de uso, en lugar de un producto de monetización directa. El reconocimiento de TwinCAT PLC++ de Beckhoff en 2026 también pone de manifiesto cómo la velocidad de desarrollo, la continuidad y la alineación con los flujos de trabajo de software modernos están influyendo en las decisiones de compra, más allá del hardware del controlador. A medida que esta tendencia se afiance, la industria de micro y nano PLC recompensará cada vez más a los proveedores que faciliten la ingeniería, la actualización y el mantenimiento del control compacto a lo largo del tiempo.
Por Architecture: Expansión modular impulsada por la escalabilidad y la demanda de modernización
Las plataformas fijas/integradas representaron el 65.89 % de la cuota de mercado global de micro y nano PLC en 2025, lo que les permitió mantenerse firmemente por delante de los diseños modulares. Su liderazgo se debió a aplicaciones donde el alcance de la máquina ya se conoce en la etapa de diseño y donde los fabricantes buscan reducir el cableado, la profundidad del gabinete y el tiempo de instalación. En el mercado de micro y nano PLC, lo más importante son las plataformas OEM repetibles donde la simplicidad, el menor costo de los materiales y los ciclos de fabricación más rápidos superan las necesidades de expansión futuras. El Compact Controller 100 de WAGO ilustra la capacidad que ha alcanzado este formato, con soporte en tiempo real para Linux, CODESYS y Node-RED, y una cobertura de protocolo que abarca aplicaciones industriales y de construcción. Esta combinación explica por qué las arquitecturas fijas aún dominan gran parte de la base de control compacto de nivel básico e intermedio.
Se prevé que las arquitecturas modulares avancen a una tasa de crecimiento anual compuesta (TCAC) del 8.12 % hasta 2031, lo que les otorga la tasa de crecimiento más rápida en el mercado de micro y nano PLC. Su atractivo reside principalmente en proyectos de modernización de instalaciones existentes y configuraciones de máquinas escalables, donde las necesidades de E/S pueden variar tras la instalación inicial. Beckhoff reforzó este argumento en febrero de 2026 con sus terminales EtherCAT de la serie ED, que incorporaron cableado sin herramientas y una funcionalidad analógica más amplia, manteniendo la compatibilidad con el hardware existente. En enero de 2026, Beckhoff también lanzó nuevos terminales analógicos de alta densidad con hasta 8 canales y resolución de 16 bits, ofreciendo a los usuarios una ruta de actualización más eficiente en configuraciones de control modular con espacio limitado. El resultado es un mercado de micro y nano PLC donde el crecimiento modular está cada vez más ligado a la modernización por fases y a los requisitos de señales de precisión, y no solo a las arquitecturas de automatización a gran escala.
Por sector de usuario final: el sector automotriz impulsa los ingresos mientras que el sector de semiconductores acelera.
El sector automotriz y del transporte representó el 22.78 % del mercado global de micro y nano PLC en 2025, convirtiéndose en el segmento de usuarios finales más grande. Este segmento se beneficia de la demanda recurrente en el control de ensamblaje, la gestión de cintas transportadoras, la monitorización de talleres de pintura y los equipos de proceso relacionados con baterías. En el mercado de micro y nano PLC, el sector automotriz sigue siendo importante porque las líneas de producción requieren un rendimiento determinista, una alta disponibilidad y cambios flexibles a nivel de máquina sin necesidad de rediseñar completamente el sistema. Rockwell Automation documentó una actualización de una línea de producción de vehículos eléctricos donde sus controladores de la serie Micro ayudaron a reducir el tiempo de ingeniería mediante un enfoque común EtherNet/IP, demostrando cómo el control compacto se adapta a las necesidades de reequilibrio de líneas en programas de vehículos de rápida evolución. Esta amplia gama de aplicaciones proporciona al sector automotriz una base de ingresos sólida, incluso a medida que otros sectores verticales ganan impulso de crecimiento.
Se prevé que los semiconductores y la electrónica crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.96 % hasta 2031, lo que los convierte en el grupo de usuarios finales de más rápido crecimiento en el mercado de micro y nano PLC. Este crecimiento está vinculado a la expansión de equipos, entornos de producción más limpios y la necesidad de un control compacto dentro de sistemas de manipulación de precisión y soporte de procesos. La encuesta de JEMA de 2025 respalda la sólida demanda de fabricantes de equipos originales (OEM) relacionados con la electrónica, particularmente en aplicaciones donde la integración del controlador con subsistemas de movimiento y maquinaria de precisión es crucial. Este mismo sector también se alinea bien con los modelos de control en el borde en constante evolución, como lo demuestra la demostración de PLC en la nube de NTT y Toshiba para entornos de fabricación. Los sectores de alimentos y bebidas, productos farmacéuticos, agua y aguas residuales, productos químicos y metales y minería siguen siendo importantes para el mercado de micro y nano PLC, pero sus patrones de uso son más maduros y a menudo están condicionados por restricciones regulatorias, ambientales o de las condiciones del sitio, en lugar de ciclos de rediseño rápidos.
Análisis geográfico
Mercado de PLC micro y nano de APAC
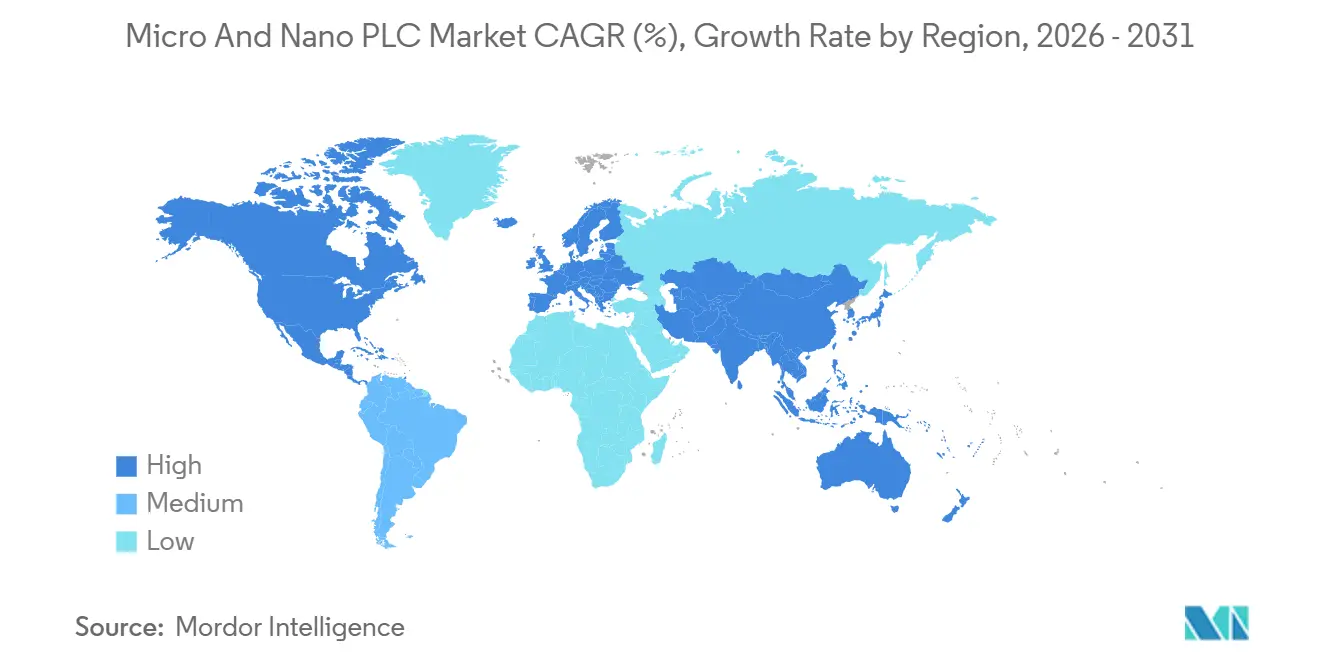
La región Asia-Pacífico representó el 46.34 % del mercado global de micro y nano PLC en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 7.71 % hasta 2031, lo que la convierte en la región con mayor crecimiento y mayor tamaño. Este doble rol es inusual en la automatización industrial y refleja una combinación de intensa actividad manufacturera, creciente automatización de las PYME y una amplia demanda en los sectores de electrónica, automoción y maquinaria. El mercado de micro y nano PLC en Asia-Pacífico también se beneficia de una amplia gama de proveedores locales e internacionales, lo que permite a los compradores ajustar mejor sus necesidades en cuanto a precio, características y servicio. Japón sigue siendo un mercado de referencia importante, ya que la encuesta de usuarios de PLC de JEMA de 2025 muestra una adopción continua en los segmentos de mecanizado de precisión y equipos electrónicos, donde los controladores compactos se integran estrechamente con los sistemas de movimiento y visión. La región también está bien posicionada para la siguiente etapa de la automatización compacta vinculada por software, dado que la prueba de PLC en la nube de NTT y Toshiba de 2025 señaló vías prácticas para combinar el control local con las funciones digitales remotas.
Mercado de micro y nano PLC en Norteamérica y Europa
América del Norte y Europa conforman la segunda base de demanda más importante para el mercado de micro y nano PLC, pero su patrón de crecimiento está más determinado por la sustitución, el cumplimiento normativo y la modernización que por el volumen de proyectos nuevos. América del Norte sigue dependiendo del control compacto en el procesamiento de alimentos, la industria automotriz y la fabricación de productos electrónicos, donde la fiabilidad a nivel de máquina y la facilidad de integración son de gran valor. Europa está adquiriendo especial importancia en la sustitución segura de controladores, ya que la Ley de Resiliencia Cibernética entró en vigor en diciembre de 2024, con obligaciones de notificación de vulnerabilidades a partir de septiembre de 2026 y requisitos de producto más amplios a partir de diciembre de 2027. Este calendario normativo respalda el mercado de micro y nano PLC al incentivar la actualización de dispositivos heredados que carecen de arranque seguro, rutas de actualización seguras o procesos de seguridad documentados. Las compras europeas también están dando mayor importancia a la seguridad de los componentes alineada con la norma IEC 62443, lo que eleva el umbral de cualificación para los proveedores que atienden a clientes industriales.
Mercado de micro y nano PLC en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África siguen siendo regiones con menor volumen de ingresos, pero representan una importante vía de expansión para el mercado de micro y nano PLC. En Sudamérica, la industria alimentaria, la agroindustria y la minería generan demanda de sistemas de control compactos que puedan operar de forma fiable en entornos remotos o con conectividad limitada. Oriente Medio está impulsando la demanda de automatización en proyectos nuevos mediante la diversificación industrial y la actividad manufacturera vinculada a infraestructuras, mientras que en África se observa una adopción temprana de la automatización compacta en la minería, la industria alimentaria y la manufactura ligera. Estas regiones son especialmente relevantes para el mercado de micro y nano PLC, ya que las plataformas fijas e integradas suelen ofrecer una automatización eficaz sin la complejidad de ingeniería que requieren las arquitecturas más complejas.
Panorama competitivo
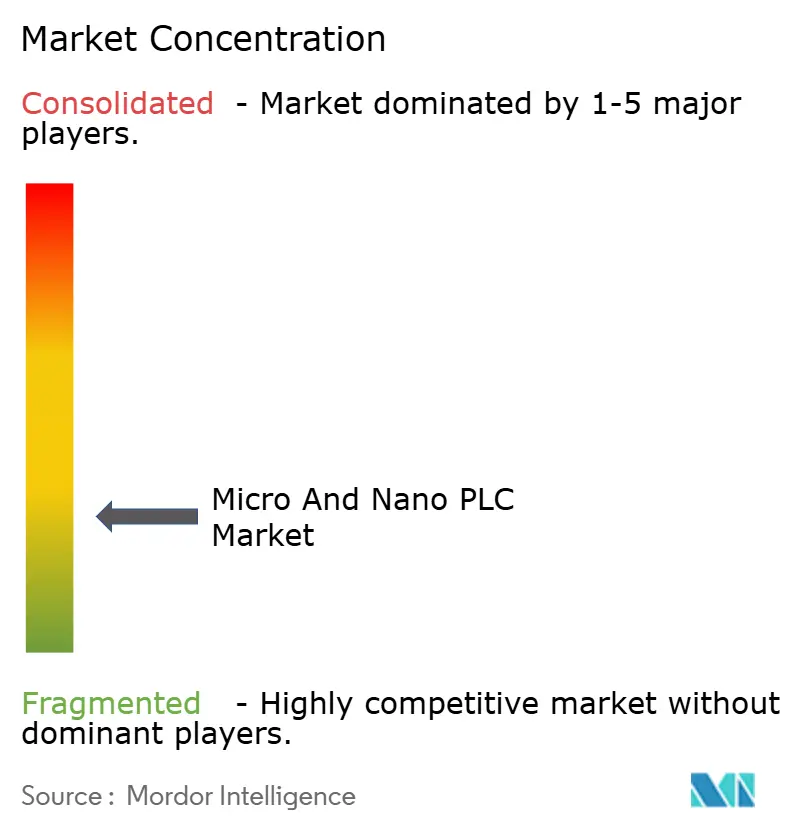
El mercado global de micro y nano PLC muestra una fragmentación moderada, con un claro grupo de proveedores globales de alta gama en la cima y un amplio abanico de proveedores regionales por debajo. Siemens AG, Rockwell Automation, Omron Corporation, Mitsubishi Electric Corporation y Schneider Electric definen gran parte de la estrategia de alta gama, mientras que Delta Electronics, LS Electric, Fuji Electric y otros actores locales ejercen presión sobre los precios y los canales de distribución en el segmento de entrada. Esta estructura mantiene la competitividad del mercado de micro y nano PLC en todos los niveles de rendimiento y tipos de clientes, especialmente cuando los fabricantes de equipos originales (OEM) comparan la usabilidad del software con la misma atención que las especificaciones del hardware. La combinación del lanzamiento del hardware Micro820 L20E y la implementación del software FactoryTalk Design Workbench por parte de Rockwell Automation en 2025 demuestra cómo los proveedores están estrechando el vínculo entre el controlador físico y el entorno de ingeniería que lo rodea.
Un segundo tema competitivo en el mercado de micro y nano PLC es el cambio de la competencia por funcionalidades a la retención del ecosistema. Los proveedores que facilitan la puesta en marcha, permiten actualizaciones más sencillas y acortan los ciclos de ingeniería generan una mayor fidelización de clientes a largo plazo que aquellos que solo añaden funciones de hardware aisladas. El lanzamiento de LOGO! 9 de Siemens es relevante en este sentido, ya que integra arranque seguro, mayor capacidad de funciones y retrocompatibilidad en un controlador lógico de nivel básico más fácil de mantener dentro de un entorno Siemens instalado. El reconocimiento de TwinCAT PLC++ de Beckhoff en 2026 también demuestra que la continuidad del desarrollo y la sofisticación del flujo de trabajo del software forman parte ahora de la base competitiva en la automatización compacta.
La ciberseguridad y la conectividad perimetral crean el nicho de mercado más prometedor en el sector de los PLC micro y nano. La demanda de controladores que cumplan con las exigencias de seguridad más estrictas y, al mismo tiempo, se conecten de forma nativa a entornos de datos de planta más amplios está en aumento. El lanzamiento del Sysmac-Edge DX1 de Omron demuestra, además, cómo los proveedores buscan ampliar su relevancia en fábricas con sistemas de diferentes marcas, reduciendo el esfuerzo necesario para recopilar y visualizar datos de múltiples familias de PLC. Por lo tanto, es probable que la competencia se mantenga intensa en el mercado de los PLC micro y nano, ya que la presión sobre los precios en el segmento de gama baja se ve ahora compensada por una mayor inversión en software y cumplimiento normativo en el segmento de gama alta.
Líderes de la industria de micro y nano PLC
Rockwell Automation, Inc.
Siemens AG
Corporación Omron
Schneider Electric SE
ABB Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: El PLC TwinCAT++ de Beckhoff Automation fue galardonado con el primer puesto en la categoría de Control y Regulación en los premios Productos del Año 2026 de la revista Computer and Automation, en reconocimiento a su arquitectura alineada con DevOps, la integración del marco CI/CD y la compatibilidad con versiones anteriores sin problemas con el código existente del PLC TwinCAT.
- Abril de 2026: Siemens presentó LOGO! 9, la nueva generación de su plataforma de controladores lógicos, en la feria Light and Building. Estará disponible a partir del 1 de abril de 2026 y ofrece el doble de capacidad de bloques de funciones, hasta 800, una pantalla táctil a color de 320 x 240 píxeles, arranque seguro y capacidad de actualización de firmware encriptada, su primer cambio generacional en 11 años.
- Febrero de 2026: Beckhoff Automation lanzó la serie ED de terminales EtherCAT, que incorporan conexiones de cableado a presión sin herramientas y una funcionalidad de E/S analógicas ampliada, manteniendo la compatibilidad total con todo el hardware EtherCAT existente de Beckhoff, a la vez que introducen un estándar de carcasa modernizado con diagnósticos basados en aplicaciones a través de una matriz de datos de producto escaneable.
- Enero de 2026: Beckhoff Automation lanzó una nueva generación de terminales de E/S EtherCAT analógicos de alta densidad, EL3072, EL3074, EL3078, EL4072, EL4074 y EL4078, con hasta 8 canales y resolución de 16 bits, una mejora significativa con respecto a la especificación anterior de 12 bits, en carcasas compactas de alta densidad para arquitecturas de control modulares con espacio limitado.
Alcance del informe de mercado global de micro y nano PLC
El informe de mercado de PLC micro y nano se segmenta por tamaño de producto (PLC nano y PLC micro), oferta (hardware, software y servicios), arquitectura (fija/integrada y modular), industria de usuario final (automoción y transporte, alimentación y bebidas, petróleo y gas, energía, productos químicos, productos farmacéuticos, metales y minería, agua y aguas residuales, semiconductores y electrónica, y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| PLC Nano |
| MicroPLC |
| Componentes metálicos |
| Software |
| Servicios |
| Fijo / Integrado |
| Modular |
| Automoción y transporte |
| Alimentos y Bebidas |
| Petróleo y Gas |
| Potencia y Energía |
| Productos químicos |
| Farmacéuticos |
| Metales y Minería |
| Agua y Aguas Residuales |
| Semiconductores y Electrónica |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tamaño del producto | PLC Nano | ||
| MicroPLC | |||
| Ofreciendo | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por Arquitectura | Fijo / Integrado | ||
| Modular | |||
| Por industria del usuario final | Automoción y transporte | ||
| Alimentos y Bebidas | |||
| Petróleo y Gas | |||
| Potencia y Energía | |||
| Productos químicos | |||
| Farmacéuticos | |||
| Metales y Minería | |||
| Agua y Aguas Residuales | |||
| Semiconductores y Electrónica | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado global de PLC micro y nano en 2026 y cuál es la perspectiva hasta 2031?
El mercado mundial de micro y nano PLC alcanzó los 6.78 millones de dólares en 2026 y se prevé que llegue a los 9.57 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.14 %.
¿Qué región lidera la demanda mundial de PLC compactos?
La región de Asia-Pacífico lideró con el 46.34% de los ingresos en 2025 y es también la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7.71% hasta 2031.
¿Qué tipo de producto es más grande, los micro PLC o los nano PLC?
En 2025, los micro PLC mantuvieron su mayor cuota de mercado, con un 61.23%, mientras que los nano PLC están creciendo más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 7.91% hasta 2031.
¿Por qué siguen predominando los controladores fijos e integrados?
Las plataformas fijas e integradas representaron el 65.89% de la cuota de mercado en 2025 porque reducen el cableado, ahorran espacio en los armarios y simplifican el diseño de las máquinas de los fabricantes de equipos originales (OEM).
¿Qué segmento de usuarios finales está generando la base de ingresos más sólida?
El sector automotriz y del transporte lideró con el 22.78 % de los ingresos en 2025, debido a que los controladores compactos se utilizan ampliamente en el ensamblaje, las cintas transportadoras y la automatización de líneas de vehículos eléctricos.
¿Qué factores están cambiando la competencia entre los principales proveedores?
La competencia está pasando de la diferenciación basada únicamente en el hardware a los ecosistemas de software, la preparación en ciberseguridad y una conectividad perimetral más sencilla en entornos de fábrica con marcas mixtas.


