

Tamaño y participación en el mercado de las microfinanzas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
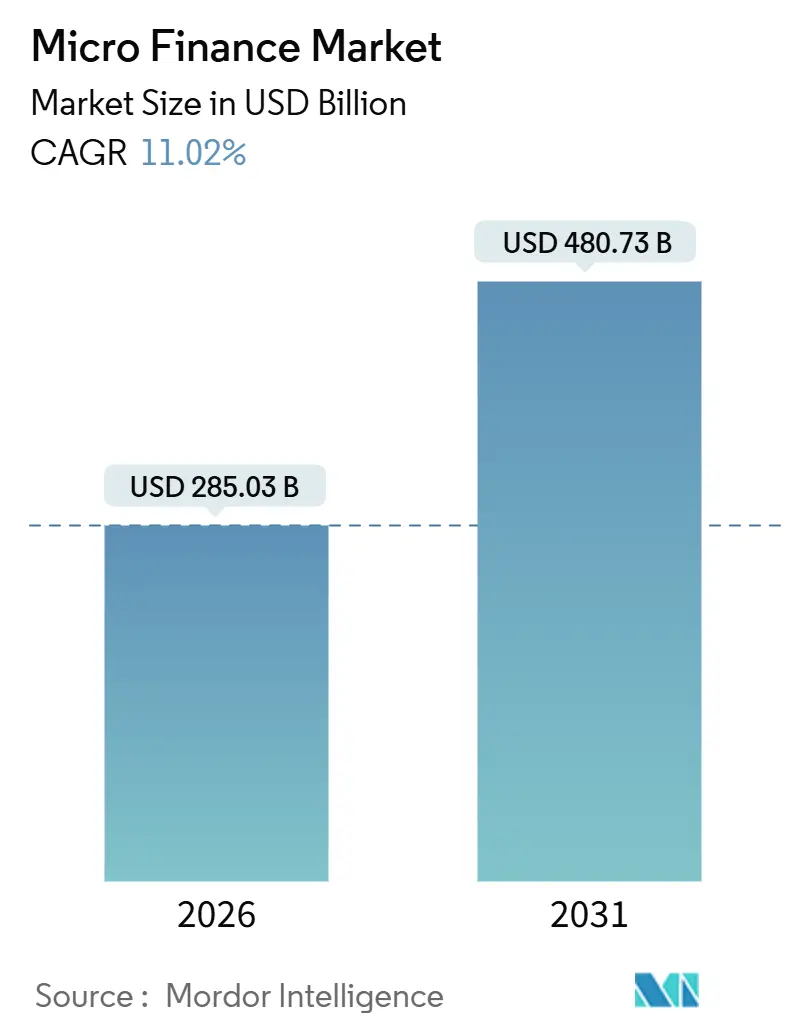
| Tamaño del mercado (2026) | USD 285.03 mil millones |
| Tamaño del mercado (2031) | USD 480.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.02% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de microfinanzas por Mordor Intelligence
El mercado de microfinanzas alcanzó los USD 285.03 mil millones en 2026, y se proyecta que el tamaño del mercado alcance los USD 480.73 mil millones para 2031 con una CAGR del 11.02%, lo que refleja una demanda estable de crédito asequible de pequeño monto en las regiones en desarrollo. Los sistemas de identidad digital respaldados por el gobierno, liderados por la inscripción de Aadhaar de la India para 1.2 mil millones de residentes, redujeron los costos de conocer a su cliente hasta en un 80%, lo que amplió la incorporación formal para los prestatarios primerizos a gran escala [1] Autoridad de Identificación Única de la India, “Aadhaar Dashboard”, UIDAI, uidai.gov.in La creciente penetración de teléfonos inteligentes y móviles, con una propiedad de teléfonos inteligentes del 68% y un acceso móvil del 86% en 2025, trasladó la originación y el servicio a canales digitales que reducen los costos unitarios para los microprestamistas. La región de Asia-Pacífico concentra la mayor presencia regional, mientras que Oriente Medio y África registran el crecimiento más rápido, lo que coincide con la inclusión impulsada por el dinero móvil y los marcos normativos específicos para las finanzas inclusivas. Las entidades crediticias utilizan análisis de riesgo basados en datos, modelos de prestación de servicios híbridos y alianzas con redes de pago y plataformas de comercio electrónico para reducir los tiempos de aprobación y ampliar la cobertura a microempresas y hogares de bajos ingresos que antes estaban excluidos.
Conclusiones clave del informe
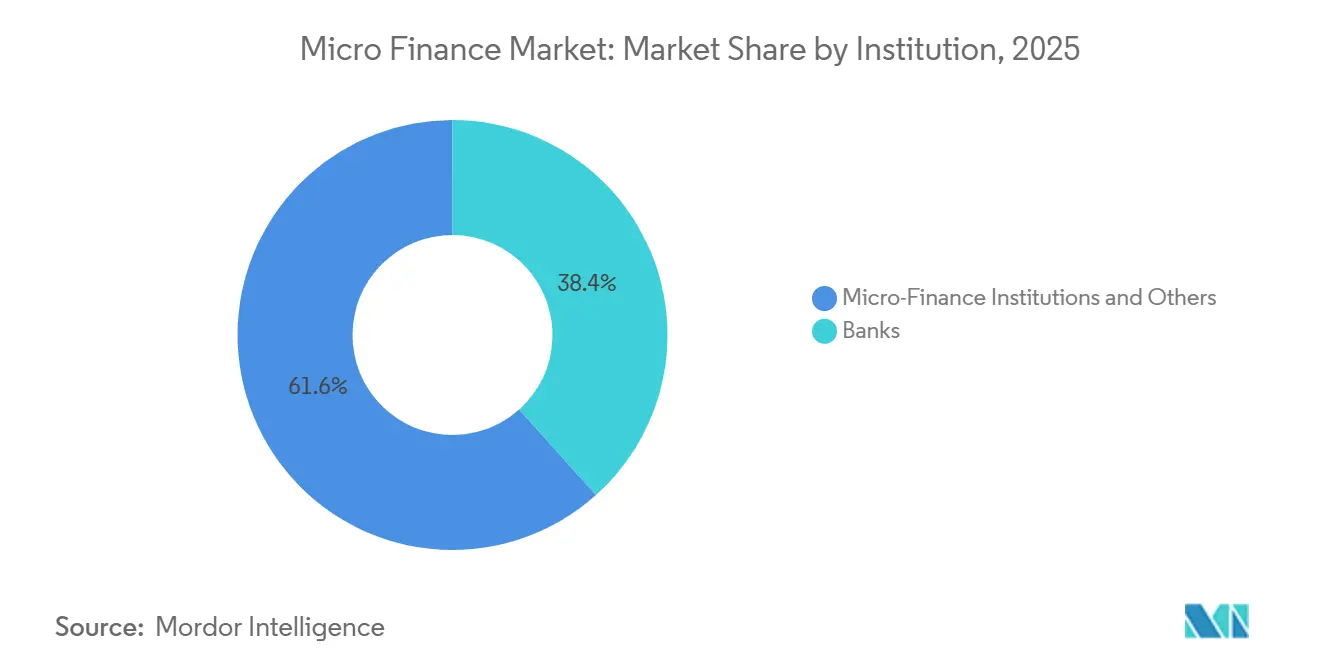
- Por institución, las instituciones de microfinanzas y otras lideraron con el 61.64% de la participación del mercado de microfinanzas en 2025. Se prevé que este segmento se expanda a una CAGR del 12.74% hasta 2031.
- Por usuario final, los prestatarios comerciales representaron una participación del 66.28 % en 2025. Se proyecta que los préstamos minoristas crezcan a una CAGR del 11.56 % hasta 2031.
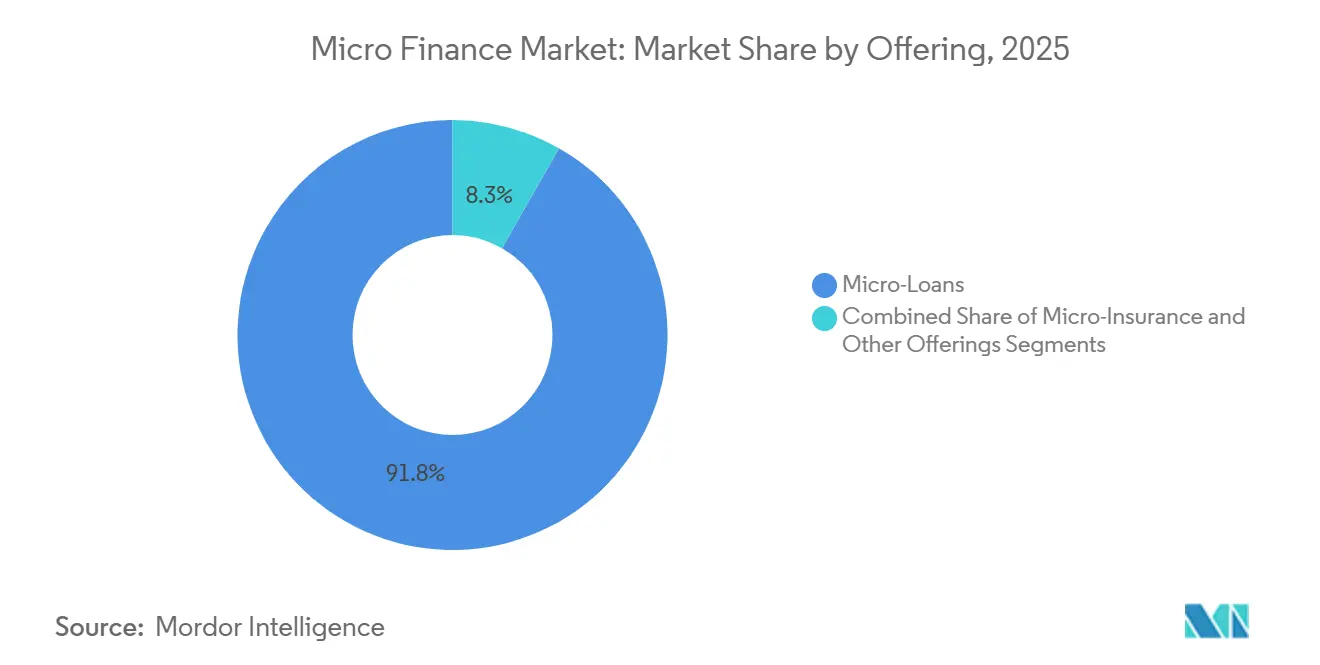
- Al ofrecer microcréditos, alcanzó una participación del 91.75% en 2025. Se espera que los microseguros crezcan a una CAGR del 14.42% hasta 2031.
- Por canal, el offline representó una participación del 68.43% en 2025. Se proyecta que el online se expandirá a una CAGR del 15.33% hasta 2031.
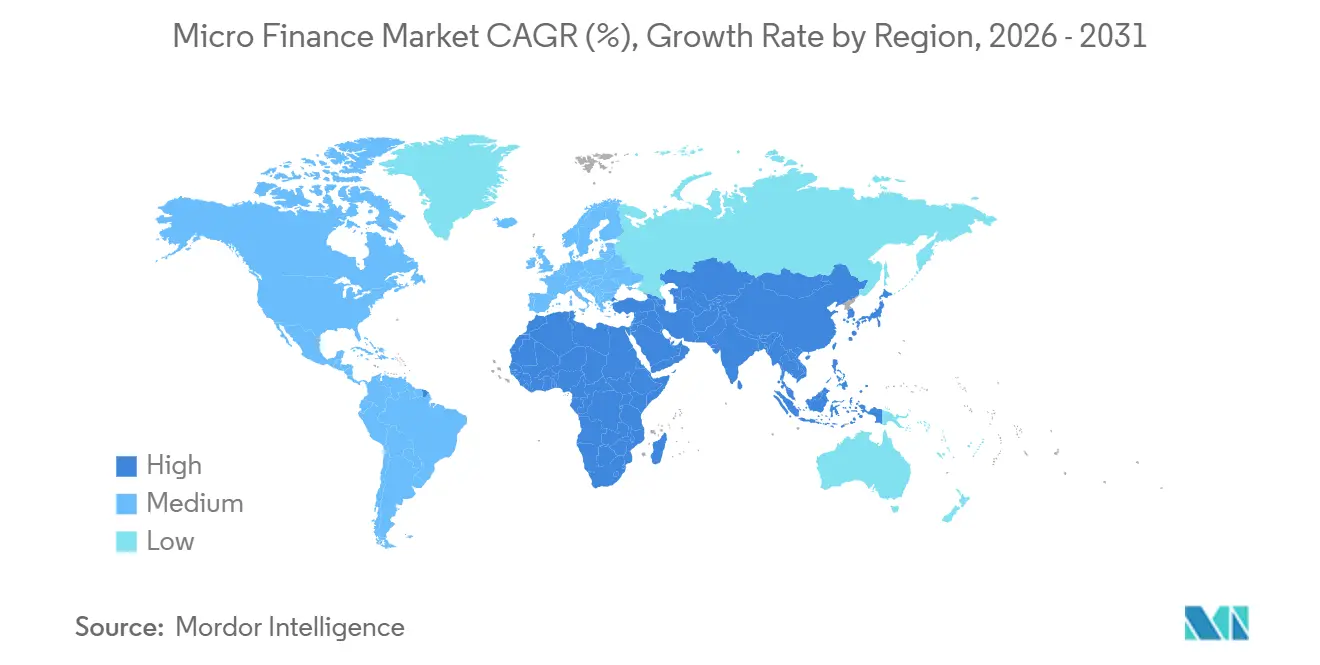
- Por geografía, Asia-Pacífico lideró con una participación del 44.31% en 2025. Se prevé que la región de Medio Oriente y África crezca a una CAGR del 13.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de microfinanzas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de inclusión financiera liderados por el gobierno | 2.1% | Global, con ganancias concentradas en el sur de Asia (las cuentas Jan Dhan de la India superaron los 500 millones), África Oriental (las cuentas de dinero móvil de Etiopía se multiplicaron por diez) y América Latina (la Banca de las Oportunidades de Colombia). | Mediano plazo (2-4 años) |
| La penetración digital/móvil reduce los costos de servicio | 2.8% | Asia-Pacífico (penetración de teléfonos inteligentes >70% en 2025), África subsahariana (transacciones de dinero móvil: 40% de los adultos), Sudeste Asiático (ingresos de tecnología financiera en Indonesia: USD 8.6 millones en 2025) | Corto plazo (≤ 2 años) |
| Aumento de la demanda insatisfecha de crédito de las MIPYMES | 2.3% | Global - Déficit de USD 5.7 billones en 119 mercados emergentes y en desarrollo; particularmente agudo en el sur de Asia (India), África subsahariana (déficit de USD 32.2 millones en Nigeria) y Oriente Medio (déficit de USD 6 millones en Pakistán) | Largo plazo (≥ 4 años) |
| Flujos de entrada de activos de microcréditos mediante titulización e inversión de impacto | 1.5% | Latinoamérica (emisión de bonos azules por USD 2.74 millones en 2023), Europa (fondos de capital con criterios ESG), Asia-Pacífico (cierre del Fondo II de Accion Ventures por USD 61.6 millones en septiembre de 2025) | Mediano plazo (2-4 años) |
| Finanzas integradas a través de plataformas de comercio B2B | 1.6% | América del Norte y la UE (ecosistemas fintech maduros), pioneros de Asia-Pacífico (flujos comerciales vinculados a UPI en India), adopción emergente en África y Oriente Medio (proyección de USD 40 000 millones para 2029) | Largo plazo (≥ 4 años) |
| Resiliencia climática y productos de microfinanzas verdes | 0.9% | África subsahariana (el 80% de los agricultores marginales enfrentan pérdidas de rendimiento), América Latina (Financiera FDL de Nicaragua, cartera verde de USD 2.4 millones para 2026), Asia meridional (Fondo Incofin para el Clima Inteligente, USD 550 millones en 5 años) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los programas de inclusión financiera impulsados por el gobierno impulsan la penetración de cuentas formales
Para 2024, la titularidad formal de cuentas alcanzó el 75% en economías de ingresos bajos y medios, y la expansión de la identidad digital a nivel nacional y los esquemas de transferencia directa de beneficios redujeron las fricciones de incorporación para los prestatarios de microfinanzas en regiones desatendidas [2] Asad Islam, “Global Findex Database 2024”, Banco Mundial, worldbank.org . La inscripción en Aadhaar ahora cubre a 1.2 millones de residentes en la India, y permitió a las instituciones de microfinanzas comprimir el costo de KYC y verificar la identidad del prestatario más rápidamente en el momento de la solicitud. Las cuentas de inclusión financiera Jan Dhan superaron los 500 millones, y los sistemas digitalizados de transferencia de beneficios crearon historiales de transacciones que los modelos alternativos de calificación crediticia pueden analizar para prestatarios con historiales incompletos. Los gobiernos de África y América Latina respaldaron sistemas de pago e identidad interoperables, lo que mejoró la confiabilidad de la verificación del prestatario y redujo la carga de papeleo para las carteras de microfinanzas. Estos sistemas impulsados por políticas fortalecen la formalización, permiten una incorporación más rápida en distritos rurales y expanden el mercado de microfinanzas a través de menores costos de cumplimiento en la originación y el servicio.
La penetración digital y móvil reduce los costos operativos y permite el alcance remoto
La propiedad global de teléfonos inteligentes superó el 68% en 2025, y la penetración móvil alcanzó el 86%, lo que convirtió a los teléfonos en canales integrales para la solicitud, el desembolso y el reembolso en el mercado de las microfinanzas. Un ejemplo destacado mostró que el 98% de las transacciones minoristas se realizaron digitalmente para octubre de 2025, lo que redujo los costos de servicio por cliente y mejoró el monitoreo de la cartera a gran escala. Los sistemas de pago unificados en tiempo real ahora ayudan a los prestamistas a automatizar el KYC, la biometría y los desembolsos de crédito instantáneos que llegan a prestatarios remotos que no tienen acceso a sucursales físicas. En el sudeste asiático, las superaplicaciones utilizan billeteras digitales para integrar microahorros y préstamos de bajo costo para usuarios con acceso limitado a servicios bancarios, mientras que los prestamistas implementan modelos híbridos que combinan la incorporación de chatbots con soporte humano para casos complejos. Estos modelos de entrega mejoran la satisfacción y reducen los costos marginales por préstamo, lo que crea espacio para que las instituciones atiendan solicitudes de menos de USD 200 sin comprometer la calidad del servicio en el mercado de las microfinanzas.
La demanda insatisfecha de crédito de las MiPyME sostiene el crecimiento estructural a pesar de los vientos cíclicos en contra
Un déficit de financiamiento persistente de USD 5.7 billones en 119 economías emergentes y en desarrollo indica un futuro a largo plazo para las carteras centradas en las MIPYME en el mercado de las microfinanzas. Las MIPYME propiedad de mujeres representan USD 1.9 billones del déficit y ahora son un segmento prioritario para los préstamos con perspectiva de género que combinan capital con capacitación empresarial y suscripción de garantías con garantías limitadas. India reportó 6.2 millones de MIPYME registradas para 2025, y la penetración del crédito formal para pequeñas y microempresas sigue siendo baja, lo que sienta las bases para el crecimiento de la cartera a medida que se expande la huella digital. El déficit de crédito a las MIPYME en Nigeria, cercano a los USD 32 200 millones, refleja las grandes bases comerciales informales, y las alianzas entre fintech e IMF están utilizando datos alternativos de pagos y servicios públicos para suscribir sin garantías tradicionales en el mercado de las microfinanzas. Programas multilaterales como los proyectos de acceso a las MIPYME para 2025 del Banco Mundial en Pakistán y Uzbekistán demuestran un continuo apoyo político para movilizar capital privado para préstamos a pequeñas empresas.
La titulización y la inversión de impacto suavizan la volatilidad del financiamiento
Los inversores de impacto y los fondos especializados están canalizando capital hacia activos de microcrédito y fintech inclusivos, lo que ayuda a equilibrar la financiación bancaria procíclica en el mercado de las microfinanzas. Accion Ventures cerró un Fondo II de 61.6 millones de dólares en septiembre de 2025 para respaldar la tecnología de distribución que integra los microcréditos en mercados y plataformas de comercio electrónico. El Fondo de Microfinanzas Climáticamente Inteligente de Incofin planea invertir 550 millones de dólares durante cinco años en más de 50 instituciones, con un enfoque en la adaptación climática y las soluciones renovables para prestatarios de bajos ingresos. La financiación de las NBFC-MFI de la India cayó un 54% interanual en el cuarto trimestre del año fiscal 25, ya que el crédito bancario cayó un 38% a 57,000 millones de rupias indias (6.900 millones de dólares), lo que empujó a los actores más pequeños a reducir las originaciones y salir de las áreas marginales. Los préstamos sociales estructurados, las titulizaciones y las líneas de financiación para el desarrollo están permitiendo a las instituciones mejor capitalizadas gestionar los ciclos de liquidez y sostener el crecimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altas tasas de interés efectivas y sobreendeudamiento de los prestatarios | -2.3% | Global, agudo en India, Bangladesh y África subsahariana | Corto plazo (≤ 2 años) |
| Requisitos de cumplimiento normativo complejos y en evolución | -1.1% | Global, particularmente estricto en India, UE y América del Norte | Mediano plazo (2-4 años) |
| El endurecimiento de la financiación mayorista de los bancos tradicionales tras la COVID-19 | -0.8% | Global, con severo impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Preocupaciones sobre la privacidad de los datos y la ciberseguridad en los canales digitales | -0.6% | Global, particularmente agudo en los mercados digitalmente avanzados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las altas tasas de interés y el sobreendeudamiento impulsan el deterioro de la calidad de la cartera
Los activos improductivos brutos de las microfinanzas en India aumentaron al 16% en el año fiscal 2025, y la cartera en riesgo en el segmento 31-180 aumentó, lo que ejerció presión sobre el capital y ralentizó la originación de préstamos entre prestamistas más pequeños. Los costos crediticios para las NBFC-IMF aumentaron, y las cancelaciones y las ventas por estrés aumentaron a medida que las instituciones sanearon sus libros contables y se reorientaron hacia los préstamos garantizados. Un banco líder vendió INR 6,872 crores (USD 828.0 millones) de NPA por INR 902 crores (USD 108.7 millones) en diciembre de 2025 para acelerar la saneamiento de sus balances y orientarse hacia la exposición a préstamos respaldados por activos. Los riesgos de préstamos múltiples alcanzaron su punto máximo en algunos estados de la India, donde una proporción considerable de clientes tenía cuatro o más préstamos activos, lo que amplificó la morosidad durante las crisis de ingresos. Las tasas efectivas del 18-24% en India y superiores en algunos mercados africanos invitaron al escrutinio político, que endureció las normas de gestión de cobro y enfatizó la protección del prestatario.
La complejidad regulatoria transforma la conducta institucional y la composición de la cartera
Las restricciones a nivel estatal en India interrumpieron la cobranza a principios de 2025, y los cambios en las barreras nacionales de protección en abril de 2025 limitaron a tres el número de prestamistas activos por cliente e introdujeron una prueba de deuda a ingresos más estricta. Los embargos se levantaron para prestamistas específicos a principios de 2025 tras mejoras en el cumplimiento normativo, lo que ilustró cómo las medidas regulatorias pueden desencadenar cambios bruscos en las trayectorias de crecimiento de los participantes del mercado de las microfinanzas. Una circular de junio de 2025 revisó los criterios de calificación de activos del 75 % al 60 % para las NBFC-MFI, lo que permitió la diversificación hacia préstamos garantizados para mipymes y con respaldo en oro. En la Unión Europea, DORA y NIS2 incorporaron estándares de resiliencia digital de grado bancario a los prestamistas más pequeños, lo que aumentó los costos de gestión de riesgos cibernéticos y de terceros en los canales digitales. La armonización regulatoria sobre divulgación ecológica y seguros paramétricos sigue siendo incompleta en varios mercados, lo que retrasa el acceso al capital internacional para las carteras de microcréditos vinculados al clima.
Análisis de segmento
Por institución: las IFM aprovechan la ventaja de costos; los bancos aprovechan la escala
Las instituciones de microfinanzas, entre otras, representaron una participación del 61.64 % en 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 12.74 % hasta 2031, lo que refleja la distribución de los activos y una ventaja en la relación coste-ingreso frente a los bancos universales en el mercado de las microfinanzas. Las IMF-NBFC de la India representaron el mayor tipo de prestamista por cartera bruta de préstamos a finales de 2024, seguidas de los bancos y los pequeños bancos financieros, lo que demuestra ventajas de especialización en responsabilidad solidaria y alcance rural. Los bancos se enfrentaron a una mayor volatilidad en la calidad de los activos durante 2025 debido a que las IMF-NBFC ejecutaron amortizaciones y ventas más rápidas a empresas de reconstrucción de activos, lo que comprimió el GNPA informado. Un cambio en la normativa de 2025 que revisó los criterios de calificación de activos del 75 % al 60 % permitió a las IMF expandirse a préstamos con respaldo en oro y financiación a plazo garantizada para mipymes, lo que redujo la concentración de riesgos y diversificó los ingresos. Los pequeños bancos financieros combinaron franquicias de depósitos con el ADN de los microcréditos y reportaron un fuerte crecimiento de los depósitos y préstamos, lo que mejoró la estabilidad del financiamiento y la entrega de crédito en el mercado de las microfinanzas.
Las IMF mantienen una ventaja de 10 a 15 puntos porcentuales en la relación costo-ingreso sobre los bancos, lo que favorece un crecimiento más rápido en distritos donde la densidad de sucursales y la documentación de ingresos siguen siendo limitadas. Los bancos que aceptan depósitos conservan un financiamiento de menor costo y acceso a refinanciamiento del banco central, lo que les ayuda a escalar el crédito garantizado y absorber el estrés cíclico con una menor compresión de márgenes. Un banco líder en pequeñas finanzas solicitó una licencia universal a principios de 2025 y reportó depósitos en el tercer trimestre del año fiscal 2026 por INR 42,219 crores (USD 5.1 mil millones) y préstamos por INR 37,055 crores (USD 4.5 mil millones), lo que indica la maduración del modelo. La industria de las microfinanzas se adapta segmentando el riesgo con mayor precisión y utilizando análisis combinados para equilibrar la exposición no garantizada y garantizada entre las cohortes de prestatarios. La suscripción basada en datos se distribuye más rápidamente entre las IMF que los bancos tradicionales y ayuda a reducir el tiempo de respuesta para el desembolso en todo el mercado de las microfinanzas.
Por usuario final: la demanda empresarial domina; el segmento minorista se acelera gracias a las mujeres prestatarias
Los prestatarios comerciales representaron el 66.28% de la demanda de los usuarios finales en 2025, y las necesidades crediticias insatisfechas de las mipymes siguen anclando una gran parte de las originaciones para el mercado de las microfinanzas. Las mipymes propiedad de mujeres representan USD 1.9 billones del déficit global, y los programas de préstamos específicos vinculan el crédito con la capacitación y el reembolso flexible, alineado con los flujos de efectivo. India registra 6.2 millones de mipymes registradas con alta aceptación de los pagos digitales; sin embargo, la penetración del crédito formal en las pequeñas y microunidades sigue siendo baja, lo que genera margen para la profundización de la cartera. El déficit crediticio de las mipymes en Nigeria se acerca a los USD 32.2 millones, y los proyectos de inclusión de Pakistán muestran un enfoque político en la financiación sostenible de las pequeñas empresas. Los datos alternativos de los terminales POS y los historiales de servicios públicos ahora respaldan la suscripción de archivos delgados, lo que amplía la cobertura para comerciantes y trabajadores temporales en el mercado de las microfinanzas.
El crédito al consumo minorista crece a una tasa de crecimiento anual compuesta (TCAC) del 11.56 % hasta 2031, impulsado por la alta proporción de mujeres prestatarias y la mayor adopción del dinero móvil en África subsahariana. La mayoría de los préstamos de microfinanzas en India todavía se utilizan para actividades generadoras de ingresos, como el comercio minorista, la ganadería y la producción doméstica, lo que alinea el reembolso con los flujos de efectivo de las empresas. Los préstamos para hogares representan una proporción menor y suelen estar sujetos a controles de elegibilidad más estrictos para limitar la presión de reembolso en los segmentos vulnerables. El importe medio del ticket ascendió a 53,776 INR (647.9 USD) en diciembre de 2024, lo que indica una transición hacia préstamos de mayor valor para prestatarios recurrentes que acumularon historiales de pago. Los prestatarios rurales representaron una proporción creciente de clientes, y los prestamistas compensaron las crisis climáticas y de materias primas con seguros paramétricos y diversificación sectorial en el mercado de las microfinanzas.
Al ofrecer: los microcréditos consolidan las carteras; los microseguros escalan en la distribución móvil
Los microcréditos representaron el 91.75 % de la oferta en 2025 y respaldan activos de capital circulante y de subsistencia con ciclos de pago semanales o mensuales en el mercado de las microfinanzas. La cartera bruta de préstamos microfinancieros de la India alcanzó los 3.81 billones de INR (45 900 millones de USD) en marzo de 2025, y el sector se dimensionó adecuadamente después de que los cambios en la financiación y la normativa limitaran la originación hasta el año fiscal 2025. El importe medio de los préstamos aumentó, y los préstamos superiores a 100 000 INR ganaron cuota de mercado para prestatarios experimentados tras un período de tensión en la calidad de los activos. Los microseguros están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 14.42 % hasta 2031, y la gestión de primas a través de dispositivos móviles y los activadores paramétricos acortan los ciclos de reclamaciones y mejoran la retención de las pólizas. La cobertura global se expandió significativamente para 2024, y las líneas de crédito relacionadas con la salud aumentaron a medida que los gastos médicos directos aumentaron junto con los subsidios públicos específicos.
Se proyecta que el tamaño del mercado de microfinanzas para microseguros se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 14.42 % hasta 2031, a medida que la distribución móvil amplía su alcance más allá de las sucursales. La cobertura agrícola basada en propiedades e índices utiliza sensores y activadores satelitales para automatizar los pagos y eliminar las demoras en la adjudicación manual que históricamente han socavado la confianza. Las cooperativas e IMF distribuyen productos basados en índices climáticos a pequeños agricultores en Asia y África para proteger los flujos de efectivo estacionales y estabilizar la resiliencia de los prestatarios. Los trabajadores autónomos en las ciudades adoptan complementos de accidentes y discapacidad con primas mensuales bajas que se incluyen en los monederos, lo que respalda la nueva cobertura en los segmentos excluidos. Los reguladores están avanzando hacia estándares de informes ecológicos y paramétricos, pero las lagunas en las definiciones y las métricas aún limitan la escala del capital internacional dedicado a estas ofertas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal: la confianza fuera de línea sustenta la participación mayoritaria; la velocidad en línea transforma la economía
Los canales offline representaron el 68.43 % del mercado en 2025, gracias a la verificación presencial y las reuniones de responsabilidad conjunta que generan confianza en los segmentos con bajo nivel de alfabetización del mercado de microfinanzas. Las entidades crediticias indias operaban más de 37 000 sucursales y desplegaron importantes equipos de campo, lo que garantizó la proximidad y la supervisión, pero añadió costes fijos al modelo operativo. Los préstamos con garantía social tienen un mejor rendimiento en comunidades cohesionadas y mantienen la disciplina en los reembolsos donde escasean las garantías formales. Se proyecta que los canales online crecerán a una tasa de crecimiento anual compuesta (TCAC) del 15.33 % hasta 2031, y los modelos de calificación crediticia basados en datos alternativos ayudaron a reducir los plazos de aprobación de días a horas. La combinación de servicios está cambiando hacia la originación y el servicio a través de dispositivos móviles, a medida que la autenticación biométrica, el KYC instantáneo y los desembolsos en tiempo real se integran en los sistemas de pago nacionales.
Se proyecta que el tamaño del mercado de microfinanzas para canales en línea se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 15.33 %, a medida que la prestación híbrida combina la incorporación digital con la atención humana para consultas complejas. Un importante prestamista indio reveló que el 98 % de sus transacciones minoristas eran digitales para octubre de 2025, lo que permitió la detección temprana de riesgos de morosidad y una interacción proactiva con el cliente. Los servicios exclusivamente digitales pueden verse afectados por una menor satisfacción y transparencia en las comisiones, y los prestamistas que mantienen la interacción humana reportan una mayor comprensión y resultados para los prestatarios. La cobranza digital de primas de microseguros y pequeños pagos amortizables amplía la cobertura al permitir pequeñas cuotas a través de dinero móvil. Un diseño que prioriza el consentimiento claro y los estándares de privacidad genera confianza en la originación y promueve la retención a medida que los canales se orientan hacia lo digital en el mercado de las microfinanzas.
Análisis geográfico
Mercado de microfinanzas de Asia-Pacífico
Asia-Pacífico tuvo una participación del 44.31% en 2025, impulsada por la base de MIPYMES de la India y los programas de finanzas inclusivas de China que dirigen las cuotas para el crédito rural de bajo costo en el mercado de microfinanzas. La cartera bruta de préstamos de microfinanzas de la India se situó en INR 3.81 lakh crore (USD 45.9 mil millones) a marzo de 2025, mientras que el endurecimiento regulatorio en 2025 limitó las exposiciones de los prestatarios sobreapalancados y ralentizó los nuevos desembolsos. Los mercados del sudeste asiático se benefician de las billeteras digitales y las superaplicaciones que vinculan los pagos con el crédito de bajo costo para comerciantes y hogares. Los datos de transacciones del comercio electrónico y las plataformas de remesas permiten el microcrédito a comerciantes con un historial limitado, lo que amplía el alcance del producto sin necesidad de expandir las sucursales. El crecimiento regional se ve reforzado por vías de pago abiertas y programas de espacio aislado que apoyan las alianzas entre las IMF y las fintech en el mercado de microfinanzas.
Mercado de microfinanzas de Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.21 % hasta 2031, ya que la adopción del dinero móvil respalda productos escalonados como el microcrédito y los seguros. Una alta proporción de adultos en África subsahariana solo tiene cuentas de dinero móvil, lo que permite a los proveedores integrar servicios de crédito y ahorro en los flujos de pago cotidianos [3] Banco Mundial, “Inclusión financiera en África subsahariana 2024”, Banco Mundial, worldbank.org . Kenia, Ghana y Uganda muestran una fuerte adopción de préstamos a través de dispositivos móviles, y los productos digitales predominan donde las sucursales son escasas y la conectividad es alta. La brecha de financiación de las MIPYME de Nigeria de 32.2 millones de dólares sigue siendo una prioridad para la evaluación de riesgos basada en datos alternativos que puede calificar a las empresas informales en el mercado de las microfinanzas. Las finanzas islámicas dan forma al diseño de productos en el Consejo de Cooperación del Golfo, y los contratos de participación en pérdidas y ganancias atraen capital conforme a la Sharia con estructuras respaldadas por activos.
Mercado de microfinanzas de Latinoamérica y Norteamérica
América Latina canaliza el interés institucional por generar impacto a través de estructuras vinculadas a las microfinanzas, mientras que Brasil y México atraen la mayor parte del financiamiento de riesgo que fluye hacia las fintech inclusivas. El uso de cuentas de dinero móvil aumentó en la región hasta 2024, y el ahorro formal mediante billeteras móviles se expandió a medida que maduraban los marcos regulatorios. Proveedores de larga trayectoria en México y Bolivia se convirtieron en entidades reguladas que combinan los objetivos de inclusión financiera con las metas de rentabilidad para los accionistas en el mercado de las microfinanzas. Programas públicos focalizados en Colombia reforzaron la inclusión financiera mediante una alineación de políticas resiliente a los ciclos de los donantes. Las finanzas para la inclusión en América del Norte se sustentan en prestamistas de desarrollo comunitario y programas especializados que evalúan a las pequeñas empresas solicitantes para obtener resultados crediticios justos, mientras que los estándares de cumplimiento para la recopilación de datos se implementarán gradualmente hasta 2026 y 2027.
Panorama regulatorio
Las microfinanzas se rigen por normas prudenciales, de conducta y de datos a nivel nacional que dan forma a la concesión de créditos, la recaudación y la prestación de servicios digitales. En India, el Banco de la Reserva de la India (RBI) actualizó el marco operativo mediante las Directrices del RBI (Empresas Financieras No Bancarias - Instituciones de Microfinanzas) de 2025, alineando los requisitos de las NBFC-MFI con un enfoque basado en la escala y endureciendo las expectativas de cumplimiento continuo para las entidades reguladas.
El marco de 2025 vincula la flexibilidad del modelo de negocio con salvaguardias explícitas, incluyendo el requisito constante de que las NBFC-MFI mantengan al menos el 60% de sus activos totales en préstamos de microfinanzas, con un plan de remediación obligatorio si se supera este umbral durante cuatro trimestres consecutivos. También establece un CRAR mínimo del 15% (con un capital de nivel 2 limitado al 100% del capital de nivel 1) y refuerza la supervisión del sector a través de organizaciones autorreguladoras reconocidas por el RBI, como MFIN y Sa-Dhan, aumentando la disciplina en la presentación de informes y el enfoque en la protección del prestatario en mercados clave.
Análisis de la cadena de valor
La cadena de valor de las microfinanzas comienza con los canales de financiación y transferencia de riesgos, y continúa con la originación, la evaluación crediticia, el desembolso, la administración, la cobranza y el seguimiento de la cartera. En varios mercados importantes, los bancos siguen siendo la principal fuente de financiación para las IMF, complementada por la financiación de las instituciones financieras no bancarias, los préstamos comerciales externos y los mecanismos vinculados al desarrollo y al impacto que diversifican los pasivos durante los ciclos crediticios nacionales.
La originación y el servicio se llevan a cabo a través de la infraestructura de sucursales y fuerza de ventas, corresponsales bancarios y modelos de atención a domicilio. Las estructuras de vinculación bancaria de Grupos de Responsabilidad Conjunta (JLG) y Grupos de Autoayuda (SHG) afianzan la captación de clientes en segmentos de prestatarios basados en el flujo de caja, mientras que las Compañías de Información Crediticia (CIC) respaldan la evaluación y el monitoreo continuo. Las plataformas digitales trasladan partes de la cadena (KYC, desembolso, reembolsos y alertas tempranas) a flujos de trabajo de aplicaciones y billeteras, lo que contribuye a la consolidación y a un reequilibrio gradual de la participación de la cartera hacia las NBFC-MFI, las NBFC y los bancos de pequeñas finanzas a medida que las entidades reguladas estandarizan los procesos y aumentan el apalancamiento operativo.
Panorama competitivo
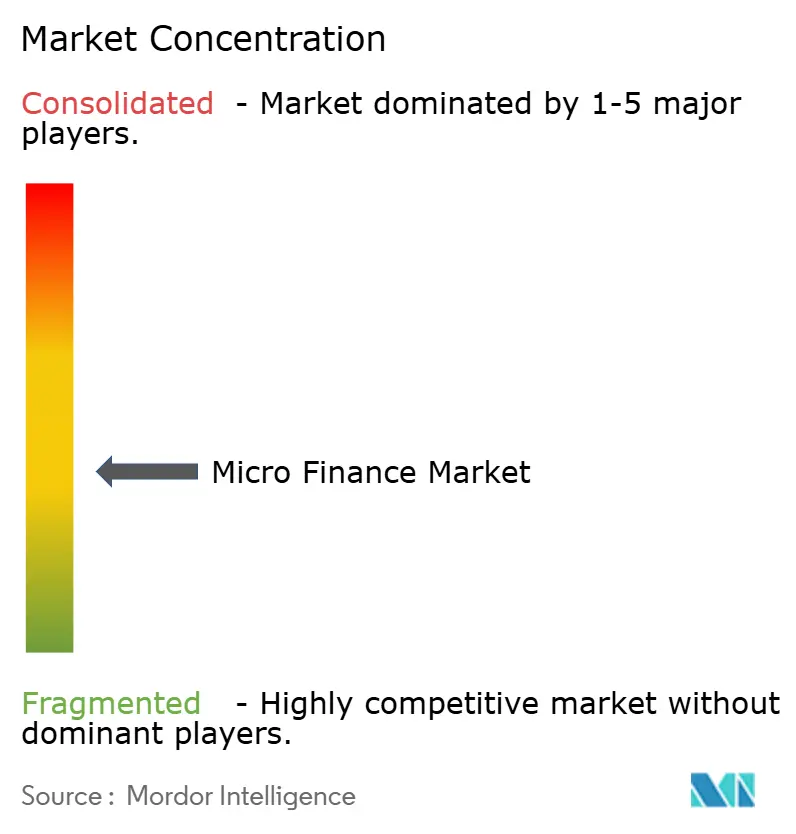
El mercado de microfinanzas sigue estando moderadamente fragmentado, y los principales actores no tienen poder de fijación de precios en todas las geografías, lo que fomenta la especialización local y la diferenciación impulsada por la tecnología. Las instituciones mejor capitalizadas utilizaron la titulización y los préstamos sociales internacionales para compensar la volatilidad de la financiación nacional durante el año fiscal 2025, y los prestamistas más pequeños ralentizaron las nuevas originaciones para preservar la liquidez [4] CreditAccess Grameen, “USD 100 Million Social Loan Announcement,” CreditAccess Grameen, creditaccessgrameen.in . La calificación crediticia impulsada por IA redujo los tiempos de aprobación de 12 días a 2.5 días en 2026 para los principales adoptantes, lo que mejoró la economía unitaria para los préstamos de pequeño importe. Los pilotos de identidad basados en blockchain redujeron el tiempo de procesamiento de KYC y mejoraron los controles de privacidad para la incorporación digital a medida que se endurecieron las normas cibernéticas. Las asociaciones de financiación integrada con proveedores de insumos agrícolas y mercados B2B ampliaron las ofertas de crédito en el punto de venta que aprovechan los historiales de pago para la evaluación de riesgos en el mercado de microfinanzas.
Un banco líder liquidó activos no productivos (NPA) por valor de 6,872 millones de rupias indias (828.0 millones de dólares estadounidenses) por un total de 902 millones de rupias indias (108.7 millones de dólares estadounidenses) en diciembre de 2025 y optó por una exposición respaldada por activos para estabilizar la rentabilidad. Un pequeño banco financiero solicitó una licencia de banca universal a principios de 2025, lo que, de aprobarse, ampliaría la autoridad de sus productos y reduciría los cargos de capital. Las IMF reequilibraron sus carteras sin garantía mediante la introducción de préstamos respaldados por oro que se adaptan a las redes de sucursales existentes y reducen la exposición al riesgo ante la persistencia de las presiones macroeconómicas. Las líneas de crédito social y las líneas de IFD respaldaron la emisión de créditos de primer nivel que mantuvieron los estándares de gobernanza y la presentación de informes públicos en el mercado de las microfinanzas.
Las oportunidades de espacio blanco se agrupan en torno a la resiliencia climática, las MIPYMES propiedad de mujeres y la protección de los trabajadores temporales, y las entidades crediticias están implementando pilotos de seguros paramétricos y cobertura de accidentes integrada para abordar estas brechas. Un banco digital sudafricano alcanzó una valoración de unicornio de USD 1.5 millones en diciembre de 2024 y escaló a 11 millones de clientes utilizando cuentas digitales sin comisiones y microseguros integrados. Las redes internacionales planean una nueva cobertura nacional en 2025 y 2026 a medida que amplían las líneas a socios financieros inclusivos y se enfocan en las grandes brechas de crédito de las MIPYMES. El establecimiento de estándares por parte de las asociaciones regionales enmarcó las microfinanzas como una herramienta climática y atrajo capital vinculado a ESG que reduce el costo de los fondos en relación con las carteras no focalizadas en el mercado de las microfinanzas. Estos cambios refuerzan una transición de la expansión solo de acceso a la resiliencia centrada en los resultados que combina la infraestructura digital con la supervisión prudencial y el capital de impacto.
Líderes de la industria de las microfinanzas
Finanzas Annapurna
BSS Microfinanzas Limitada
Asirvad Microfinance Limited
Banco Bandhan
CreditAccess Grameen Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Annapurna Finance firmó una alianza estratégica con Piaggio Group India para financiar vehículos eléctricos. Esta colaboración amplía los casos de uso de los microcréditos al ámbito de la movilidad sostenible, facilitando la financiación de vehículos vinculada a los ingresos para pequeños operadores y emprendedores informales. Asimismo, alinea las carteras de microfinanzas con temas relacionados con la sostenibilidad, que están atrayendo líneas de financiación específicas.
- Abril de 2026: Annapurna Finance firmó un memorando de entendimiento con Euler Motors para ampliar la financiación de la movilidad verde. Esta alianza fortalece la originación de préstamos en un segmento respaldado por activos, donde el reembolso puede vincularse a los flujos de efectivo comerciales, complementando así el microcrédito tradicional. Asimismo, impulsa una mayor colaboración entre las instituciones de microfinanzas y los ecosistemas de fabricantes de equipos originales para desarrollar puntos de contacto de distribución y servicio.
- Marzo de 2026: CreditAccess Grameen obtuvo un crédito social sindicado de 75 millones de dólares. Este crédito respalda la diversificación de la financiación más allá de los préstamos bancarios nacionales y puede mejorar la resiliencia de la liquidez durante períodos de restricción del crédito mayorista. Asimismo, refuerza el papel del capital con impacto social en la expansión de los activos de microcréditos regulados.
Alcance y metodología
Las microfinanzas son un enfoque que permite a las personas y comunidades con ingresos limitados aprovechar servicios financieros que de otro modo no habrían podido pagar. El mercado de las microfinanzas está segmentado por tipo, usuario final y geografía. El mercado está segmentado por tipo en bancos, institutos de microfinanzas (IMF) y NBFC (instituciones financieras no bancarias). Los usuarios finales segmentan el mercado en pequeñas empresas, empresarios individuales y microempresarios. El mercado está segmentado por geografía en América del Norte, Europa, Asia-Pacífico, Medio Oriente, África y América del Sur. El informe ofrece el tamaño del mercado y previsiones para el mercado de las microfinanzas para todos los segmentos anteriores en valor (USD).
| Bancos |
| Instituciones de microfinanzas (IMF) y otras |
| Empresas |
| Minoristas (consumidores) |
| Micro-Préstamos |
| Microseguros |
| Otras ofertas |
| Online |
| Sin publicar |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Benelux (Bélgica, Países Bajos y Luxemburgo) | |
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por institución | Bancos | |
| Instituciones de microfinanzas (IMF) y otras | ||
| Por usuarios finales | Empresas | |
| Minoristas (consumidores) | ||
| Ofreciendo | Micro-Préstamos | |
| Microseguros | ||
| Otras ofertas | ||
| Por canal | Online | |
| Sin publicar | ||
| Por región | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| Benelux (Bélgica, Países Bajos y Luxemburgo) | ||
| Países nórdicos (Suecia, Noruega, Dinamarca, Finlandia e Islandia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste Asiático (Singapur, Indonesia, Malasia, Tailandia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de microfinanzas?
El mercado de microfinanzas alcanzó los USD 285.03 mil millones en 2026 y se proyecta que alcance los USD 480.73 mil millones para 2031 con una CAGR del 11.02%.
¿Qué región lidera el mercado de microfinanzas y cuál crece más rápido?
Asia-Pacífico lidera con una participación del 44.31% en 2025, mientras que Oriente Medio y África son los que crecen más rápidamente, con una CAGR del 13.21% hasta 2031.
¿Qué grupo de clientes genera la mayor demanda en microfinanzas?
Los prestatarios comerciales representaron el 66.28% de la demanda de los usuarios finales en 2025, mientras que el sector minorista muestra el crecimiento más rápido con una CAGR del 11.56% hasta 2031.
¿Cuáles son los productos y canales más importantes en las microfinanzas hoy en día?
Los microcréditos representaron el 91.75% de las ofertas en 2025, y los canales fuera de línea tuvieron una participación del 68.43%, mientras que los microseguros y los canales en línea registraron el crecimiento más rápido.
¿Cómo afecta la regulación al mercado de microfinanzas en la India?
Guardrail 2.0, introducido en abril de 2025, limitó la cantidad de prestamistas activos por prestatario y endureció los controles de relación deuda-ingreso, mientras que una circular de junio de 2025 permitió a las NBFC-MFI diversificarse en activos garantizados.
¿Qué papel desempeñan las finanzas integradas en la expansión de los microcréditos?
Las finanzas integradas reducen los costos de adquisición y utilizan los historiales de pago para respaldar el microcrédito en el punto de venta, lo que mejora la economía unitaria para boletos de menos de USD 500.


