

Tamaño y participación en el mercado de envases microperforados para alimentos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
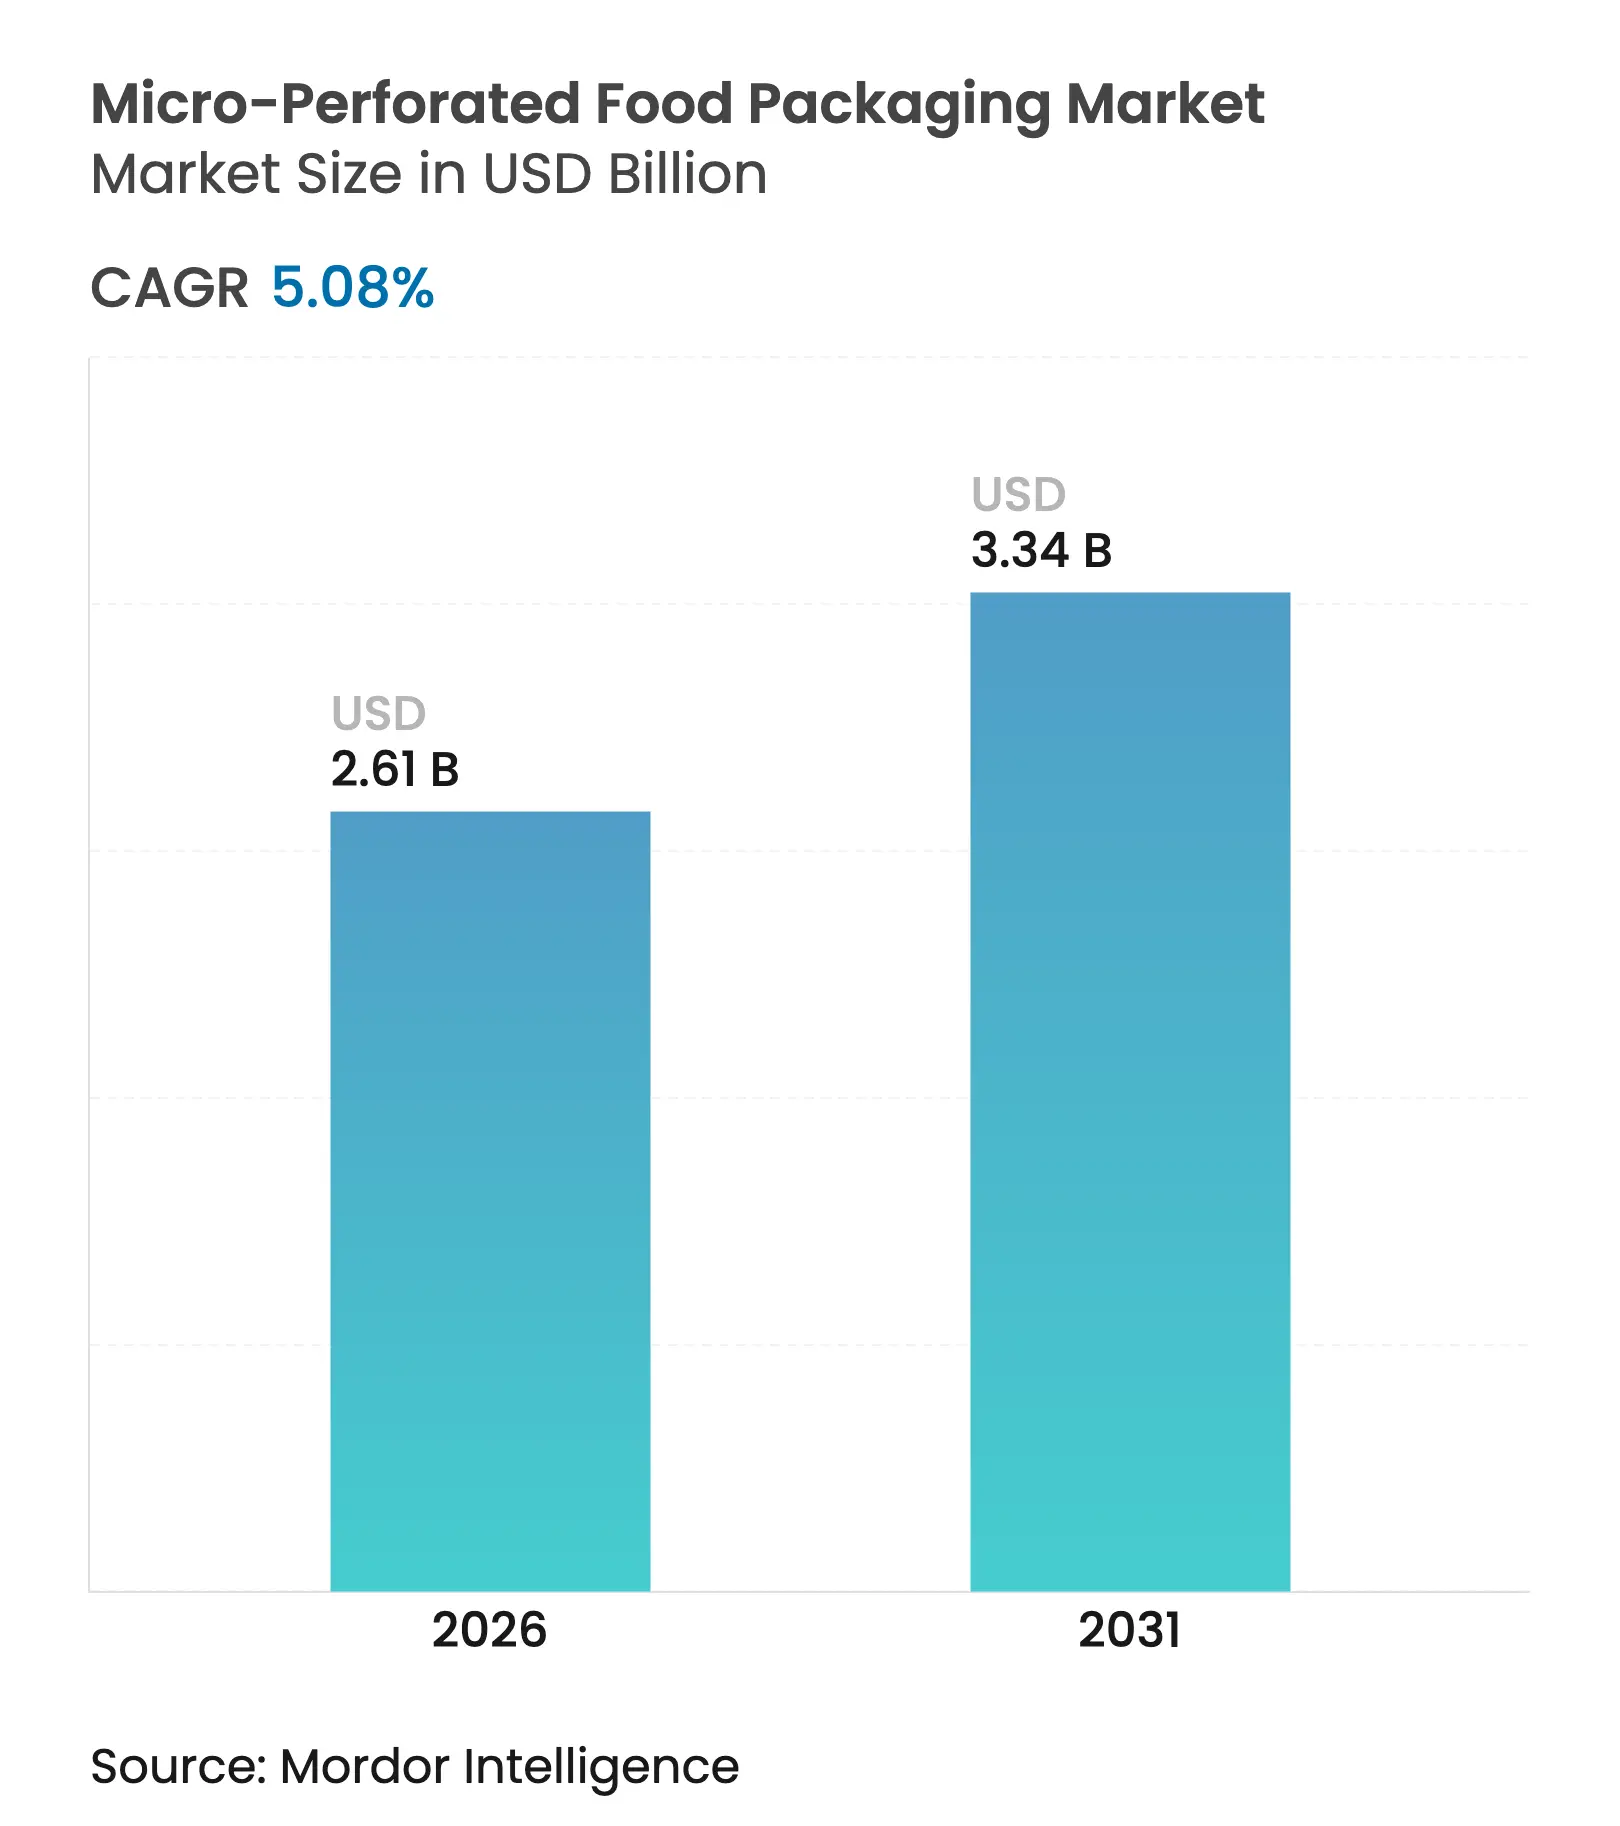
| Tamaño del mercado (2026) | USD 2.61 mil millones |
| Tamaño del mercado (2031) | USD 3.34 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.08% CAGR |
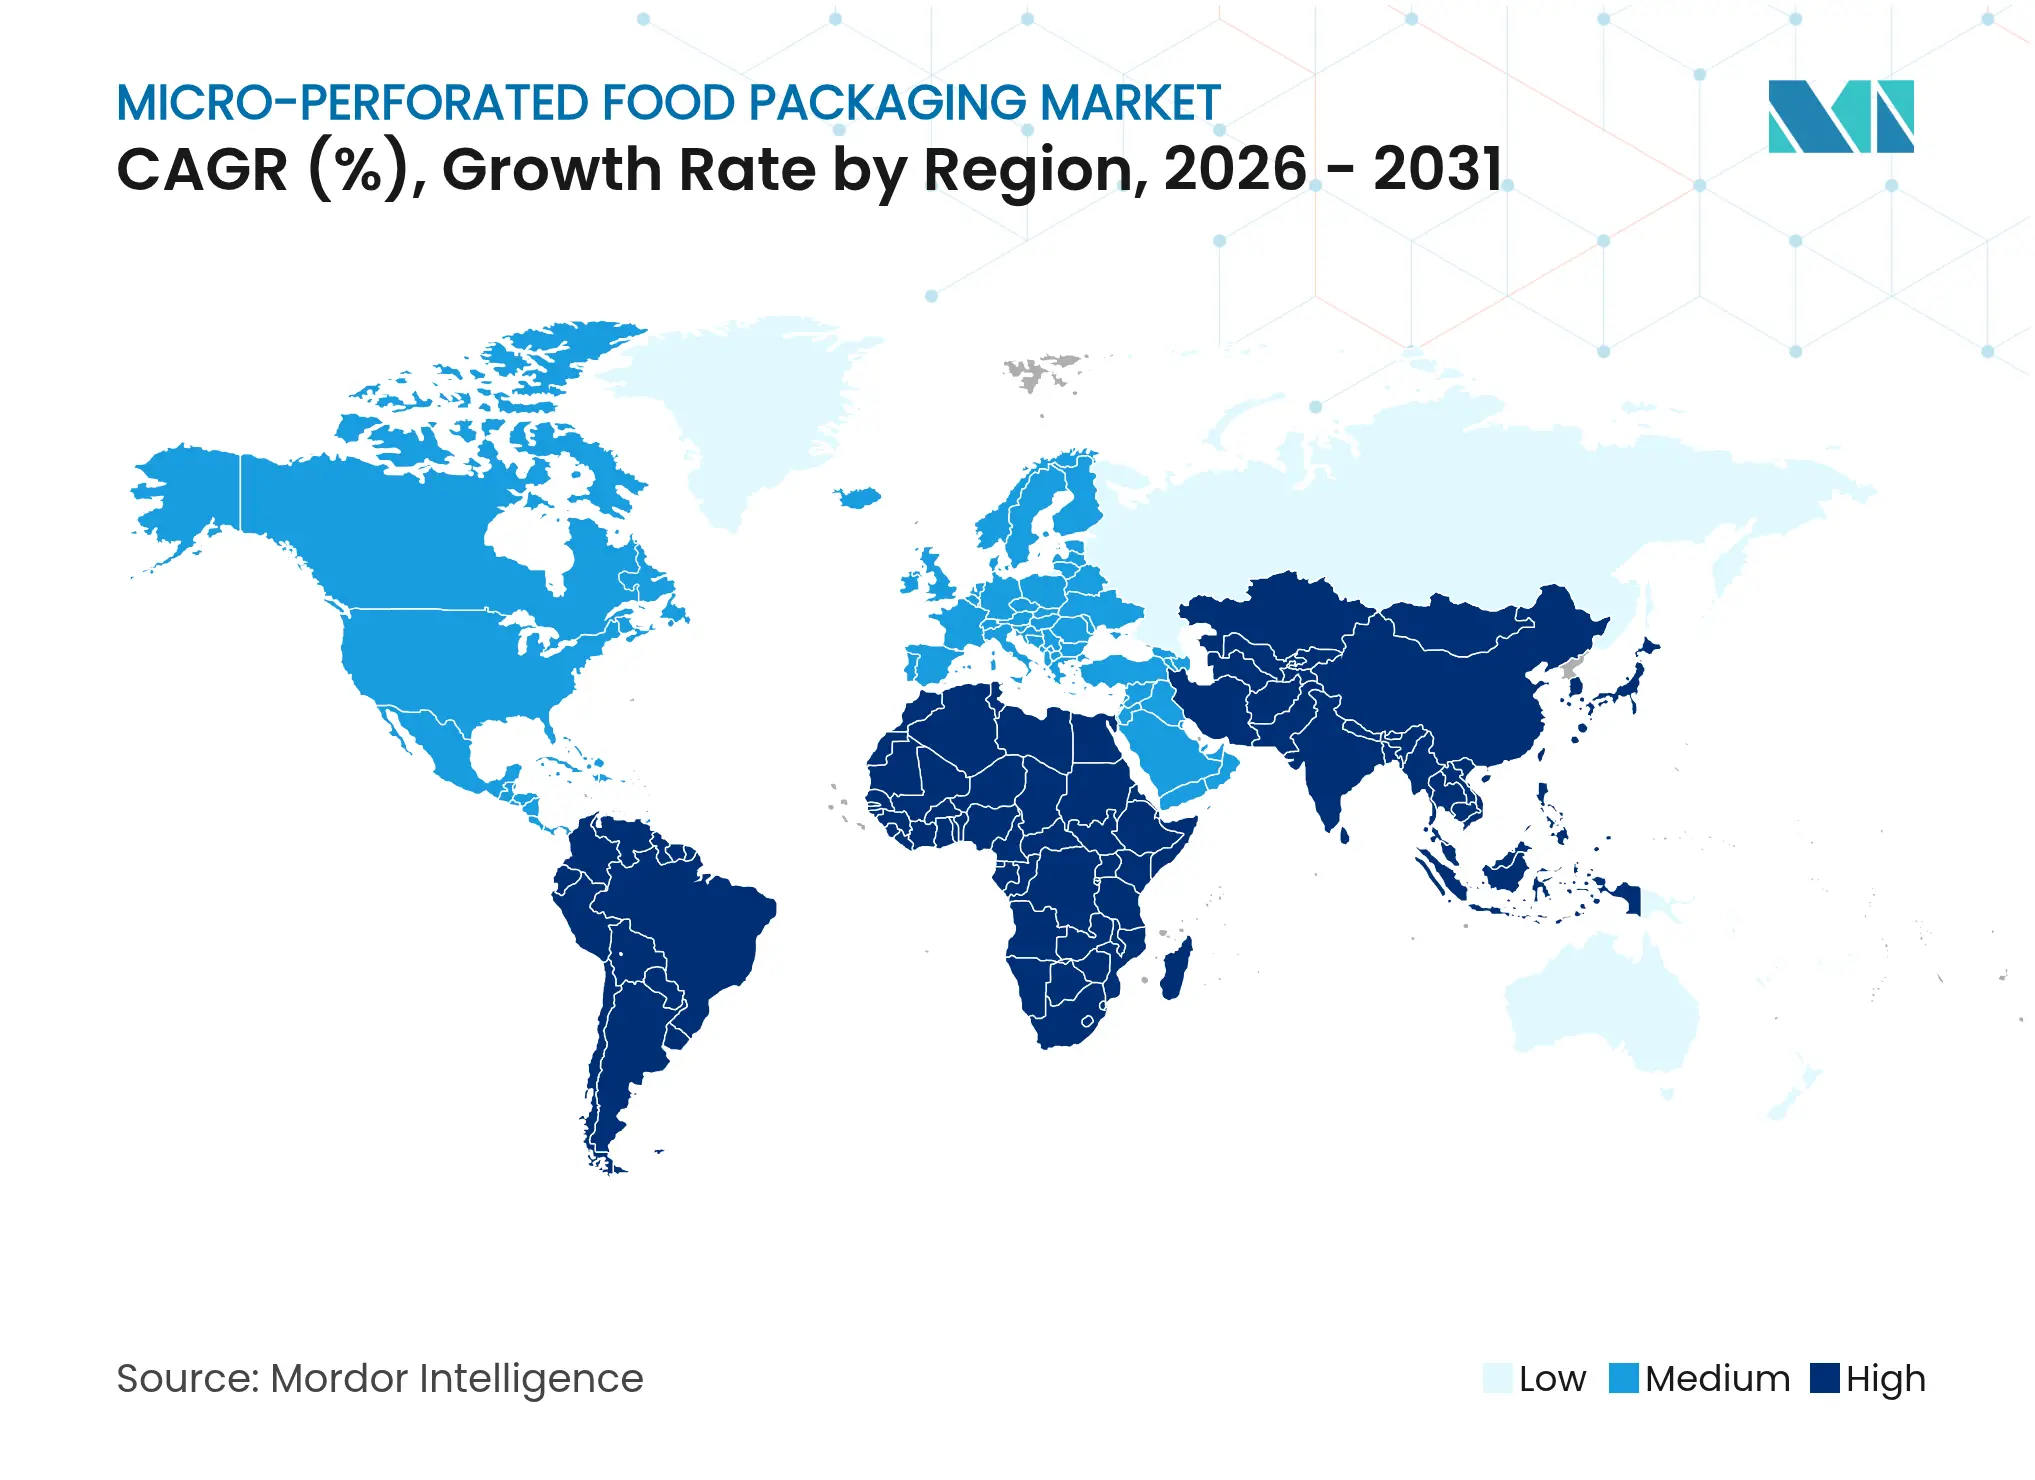
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
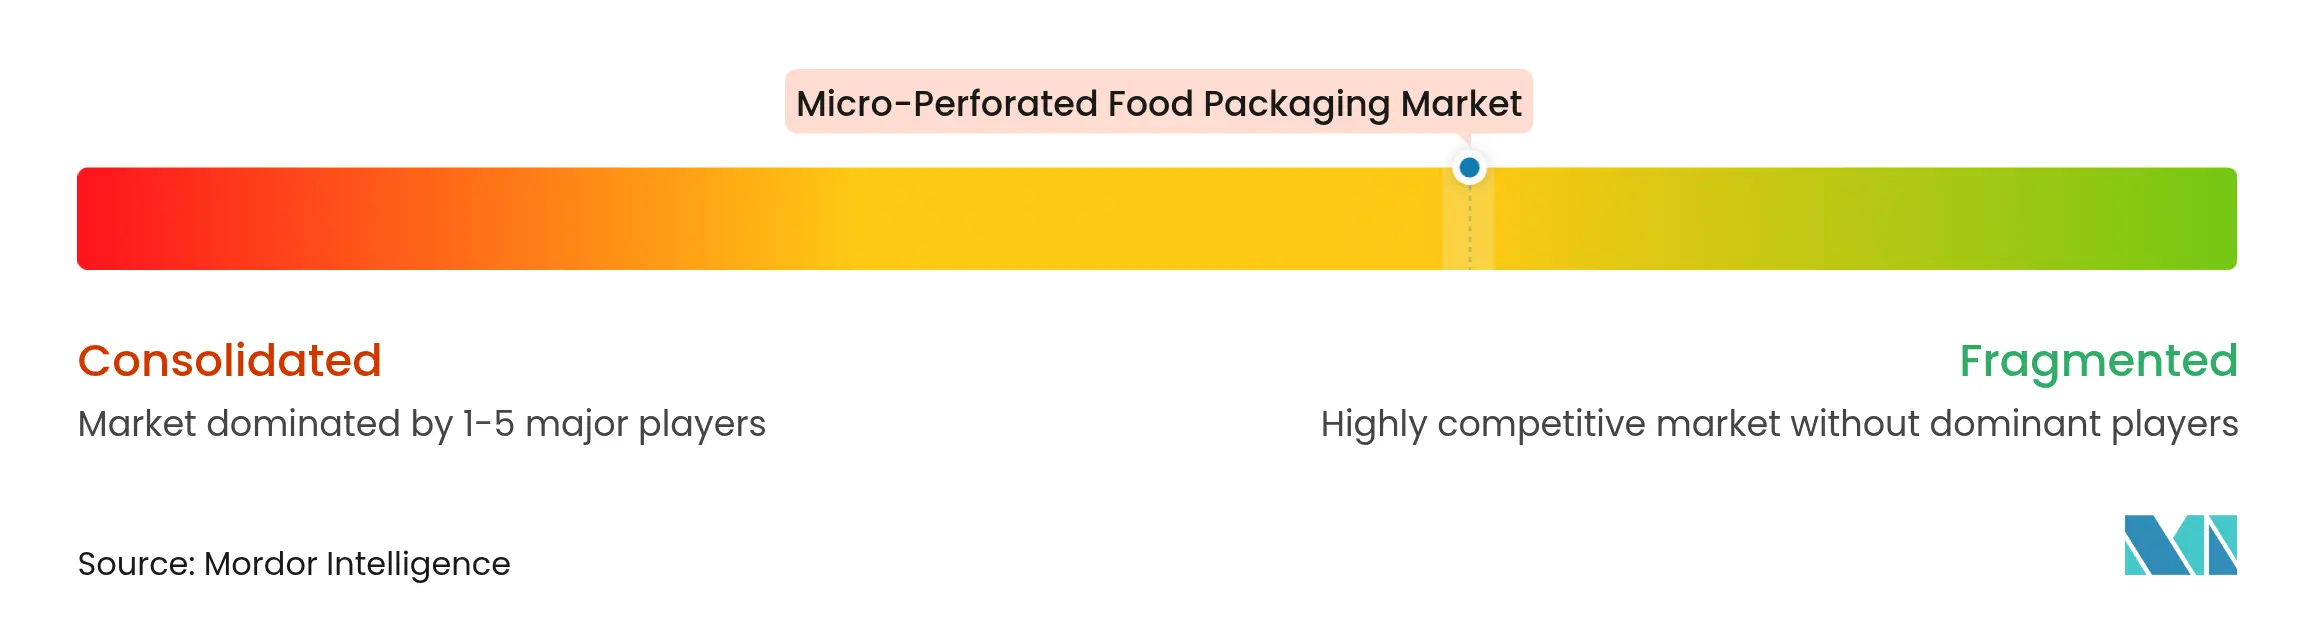
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases microperforados para alimentos realizado por Mordor Intelligence
Se espera que el tamaño del mercado de envases microperforados para alimentos crezca de 2.48 millones de dólares en 2025 a 2.61 millones de dólares en 2026, y se prevé que alcance los 3.34 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.08 % entre 2026 y 2031. El aumento de los requisitos de sostenibilidad, la perforación láser con IA y la demanda de productos frescos con mayor vida útil son los principales motores de crecimiento. El polietileno sigue siendo el sustrato predilecto gracias a su rendimiento comprobado y a su sólida infraestructura de conversión; sin embargo, las películas biodegradables están ganando terreno a medida que las marcas se preparan para alcanzar objetivos de contenido reciclado. La expansión del comercio electrónico de comestibles impulsa el interés en envases flow-wrap y bolsas resistentes, mientras que los sistemas de tasa de transmisión de oxígeno (OTR) controlados por IA ajustan los patrones de perforación en tiempo real y reducen la contracción. A nivel regional, Norteamérica lidera gracias a sus estrictas normas de seguridad alimentaria y cadenas de frío consolidadas, mientras que Asia-Pacífico emerge como el área de mayor crecimiento, impulsada por el aumento de los ingresos de la clase media y las políticas de reducción del desperdicio de alimentos. La intensidad competitiva está en aumento tras la fusión de Amcor con Berry Global por 8.43 millones de dólares, que consolidó su capacidad de I+D y amplió la ventaja competitiva tecnológica.
Conclusiones clave del informe
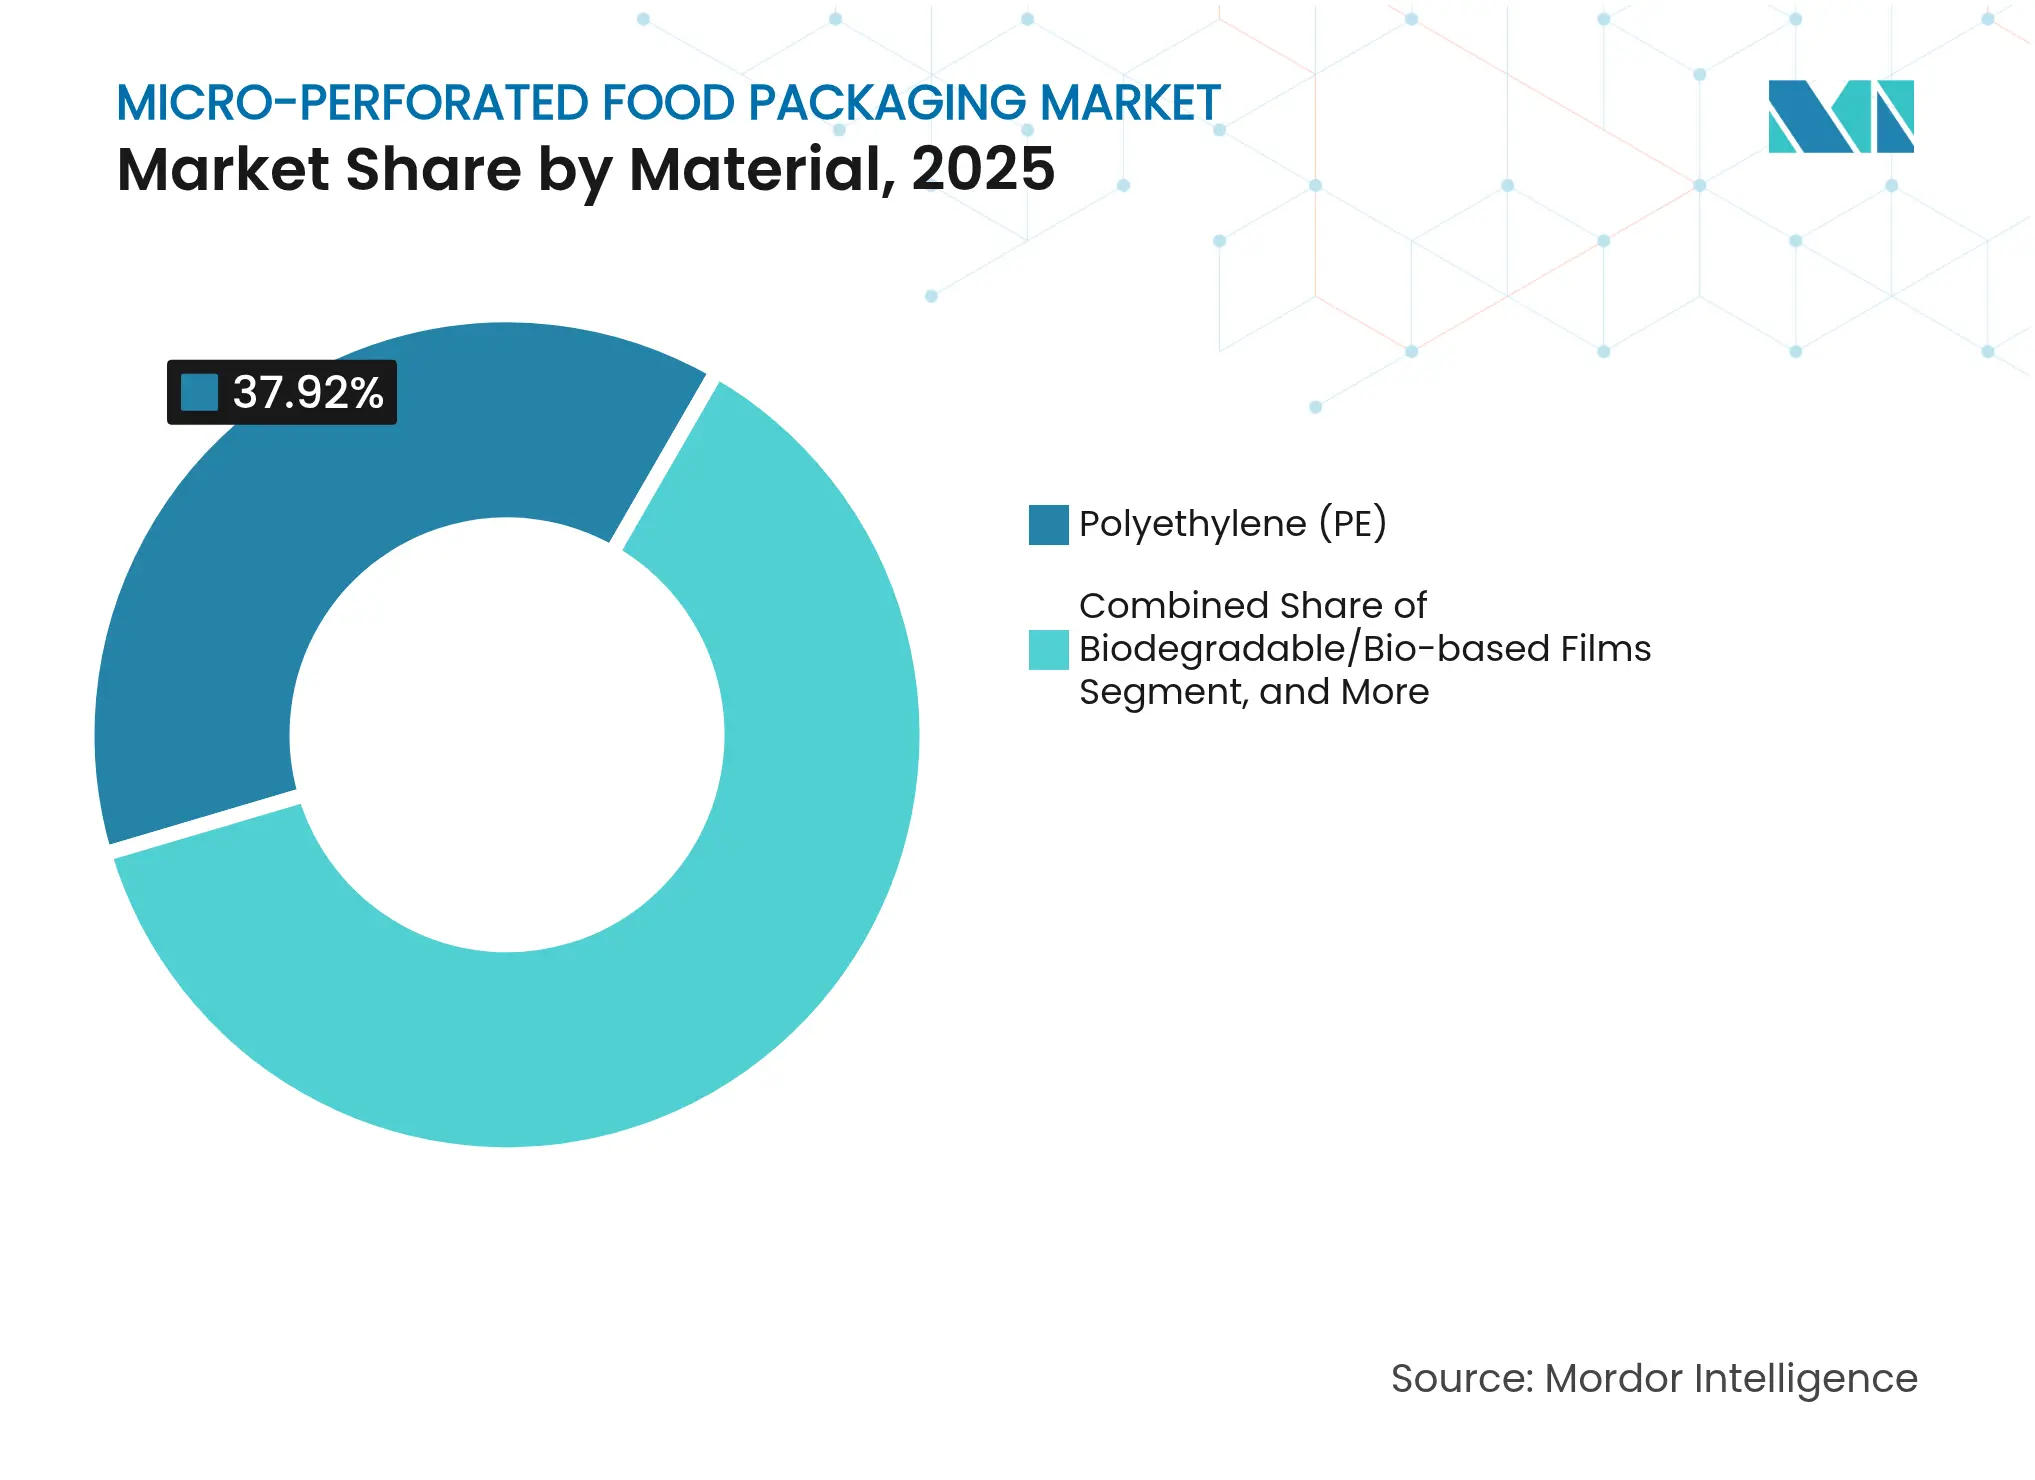
- Por material, el polietileno representó el 37.92 % de la participación de mercado de envases de alimentos microperforados en 2025, mientras que se proyecta que las películas biodegradables se expandirán a una CAGR del 8.05 % hasta 2031.
- Por tipo de embalaje, las bolsas y los portainstrumentos lideraron con una participación de ingresos del 44.73 % en 2025; se prevé que los flow-wraps y las bolsas registren la CAGR más rápida del 7.23 % hasta 2031.
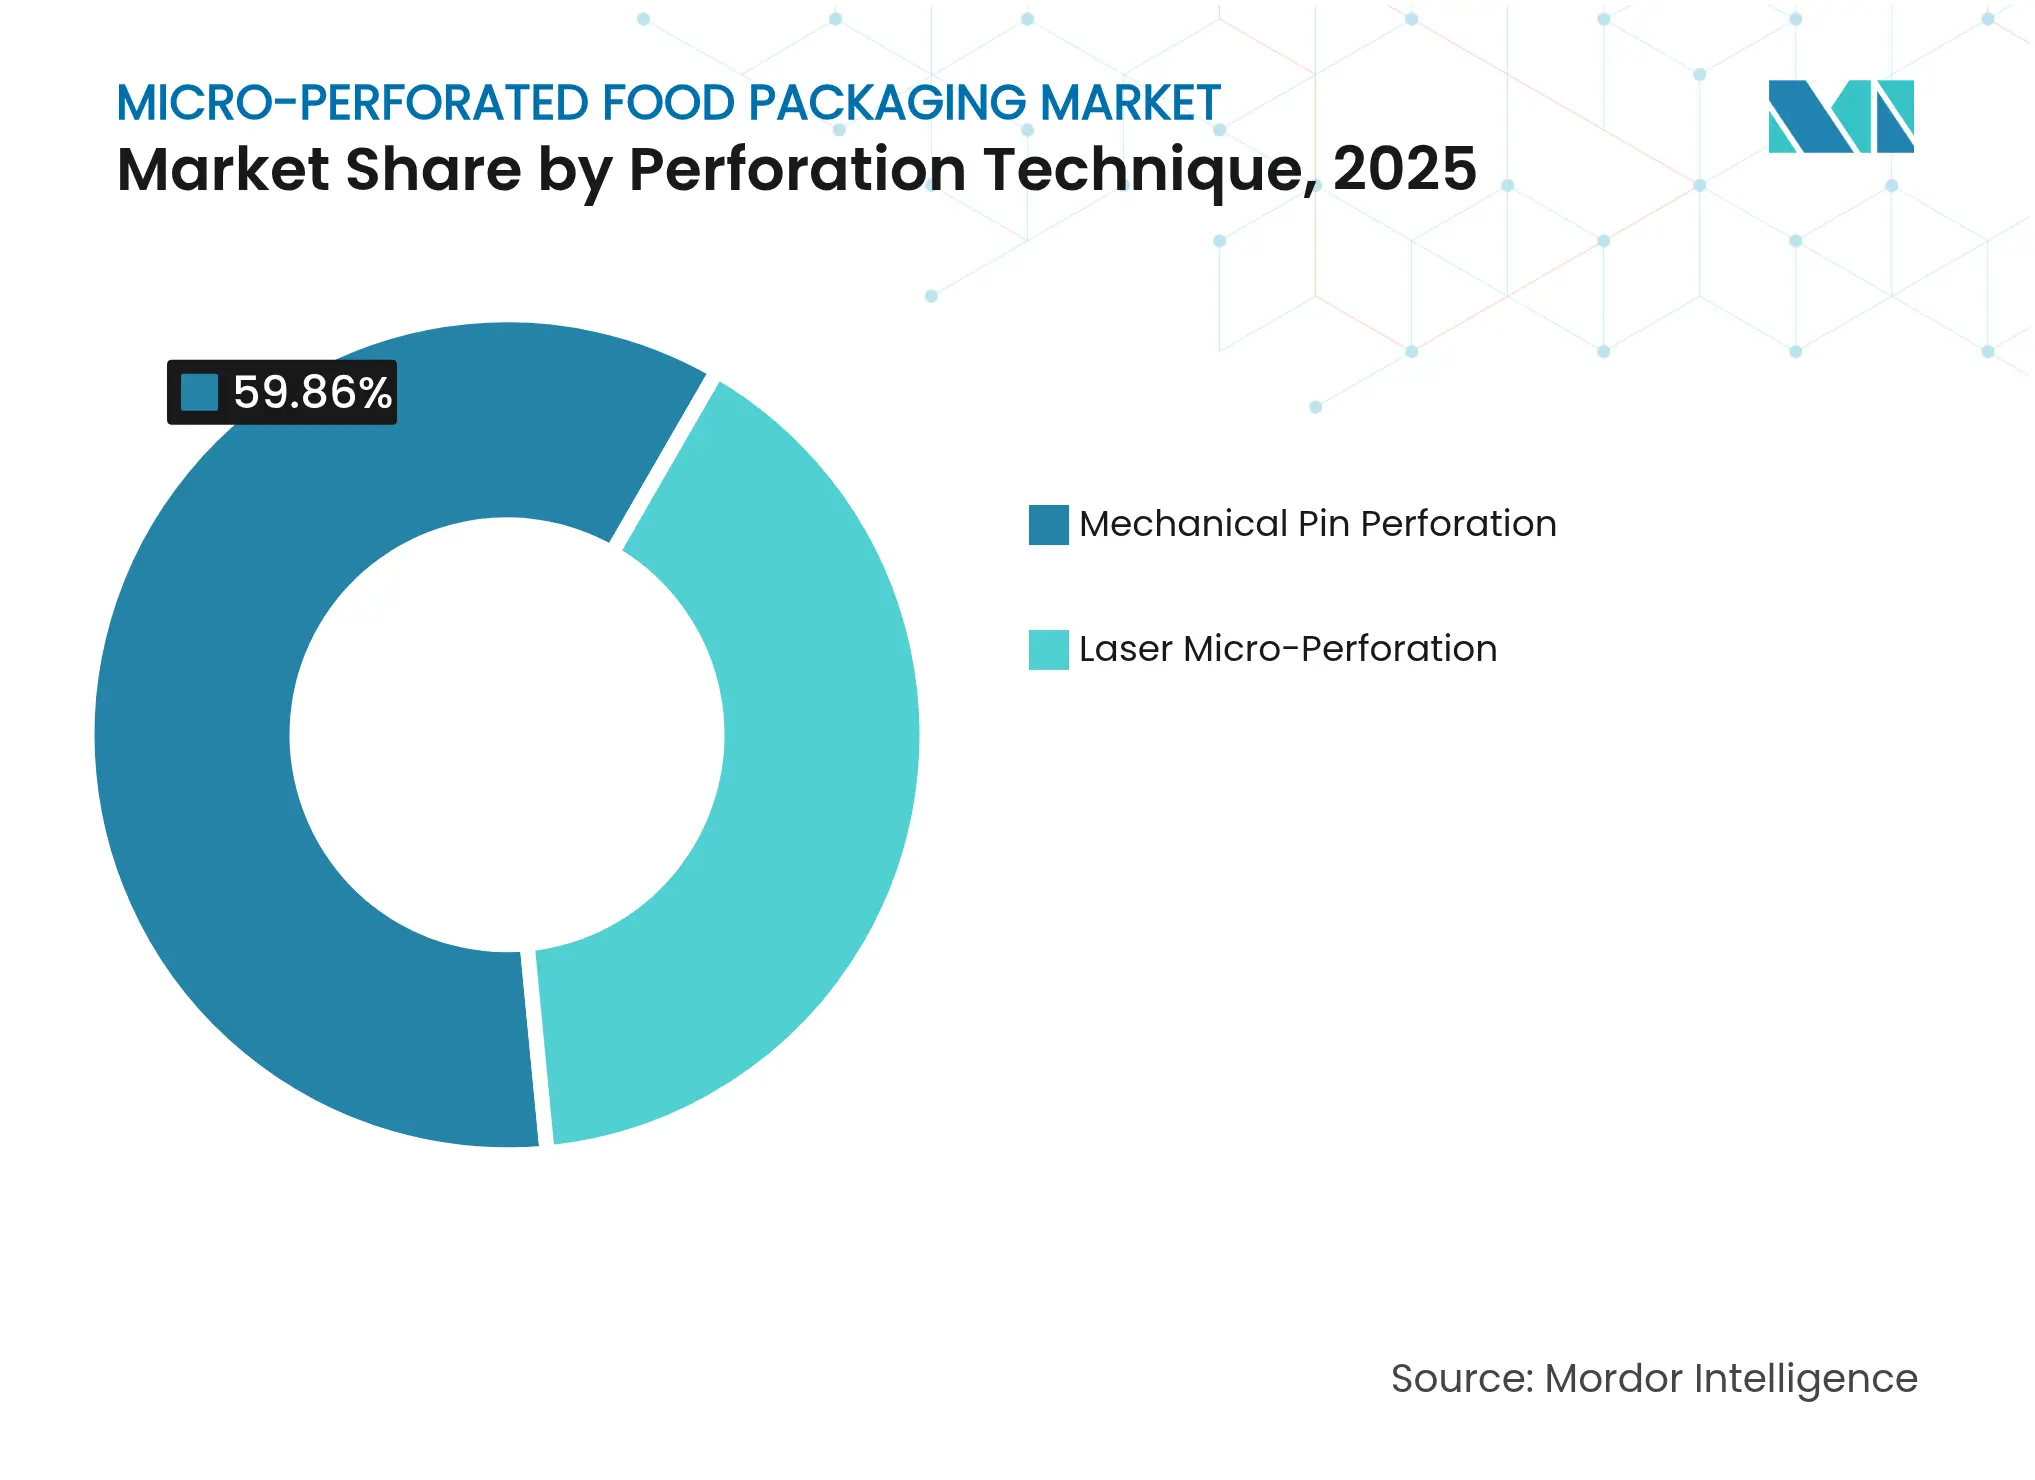
- Mediante la técnica de perforación, los sistemas de pasadores mecánicos conservaron el 59.86 % del tamaño del mercado de envases de alimentos microperforados en 2025, mientras que se prevé que la microperforación láser crezca a una CAGR del 7.01 %.
- Por aplicación, las frutas y verduras frescas representaron el 39.67% del tamaño del mercado de envases de alimentos microperforados en 2025, mientras que las comidas listas para comer registrarán una CAGR del 8.61% hasta 2031.
- Por geografía, América del Norte representó el 35.12 % de los ingresos de 2025; Asia-Pacífico registra la CAGR más rápida del 6.92 % durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases microperforados para alimentos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del consumo de productos frescos cortados a través del comercio minorista moderno | + 1.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Demanda de envases de panadería y confitería de larga duración | + 0.8% | Global, particularmente fuerte en los mercados emergentes de Asia Pacífico | Corto plazo (≤ 2 años) |
| Impulso a la sostenibilidad de las películas de poliolefina ligeras | + 0.6% | La UE y América del Norte lideran, seguidas por APAC | Largo plazo (≥ 4 años) |
| Crecimiento del reparto de comestibles a través del comercio electrónico | + 0.5% | Global, con avances tempranos en los centros urbanos | Mediano plazo (2-4 años) |
| Perforación láser impulsada por IA que permite un control dinámico de OTR | + 0.4% | Centros de innovación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Envasado de productos en microporciones de granjas verticales | + 0.3% | Regional, concentrado en Japón, Singapur y Países Bajos. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del consumo de productos frescos cortados en el comercio minorista moderno
Las cadenas minoristas exigen envases que mantengan una composición óptima de gas durante 7 a 14 días, en comparación con los 3 a 5 días que se consideraban el estándar anterior, lo que impulsa una mayor adopción del mercado de envases microperforados para alimentos. Estudios demuestran que la película de PLA microperforada puede prolongar la vida útil del tomate cherry en un 40 %, conservando al mismo tiempo sus nutrientes. Esta tendencia encaja con la preferencia de los consumidores urbanos por la comodidad y apoya a los minoristas integrados verticalmente que establecen sus propias especificaciones de envasado.
Demanda de envases de panadería y confitería de larga duración
El control de la humedad es fundamental para evitar la ranciedad y la aparición de moho. Los sistemas láser producen orificios de 30 a 100 µm, lo que permite un control preciso del vapor de agua y ayuda a las marcas a expandirse a mercados de exportación húmedos. Las líneas de marcas blancas aprovechan este aumento de rendimiento para posicionar sus productos como productos frescos y duraderos, manteniendo así el impulso del mercado de envases microperforados para alimentos.
Impulso a la sostenibilidad de las películas de poliolefina ligeras
El Reglamento (UE) 2025/40 exige un contenido reciclado del 30 % en los envases de plástico para alimentos para 2030, lo que acelera la producción de películas más finas que utilizan entre un 15 % y un 20 % menos de resina manteniendo la misma tasa de transmisión de oxígeno (OTR). Los productores reducen el coste de las materias primas —aproximadamente entre el 60 % y el 70 % del coste total de las películas— al tiempo que cumplen con los requisitos normativos. [1] Unión Europea, «Reglamento (UE) 2025/40 sobre envases y residuos de envases», eur-lex.europa.eu
Crecimiento del servicio de entrega de comestibles a través del comercio electrónico
Los tiempos de tránsito se extienden hasta 24-48 horas en los canales de alimentación en línea, en comparación con las 6-12 horas en las tiendas físicas. Los envases microperforados optimizados, combinados con bolsas de hielo, redujeron las pérdidas de calidad del lichi en un 35% según un estudio, lo que subraya su idoneidad para el comercio electrónico. La creciente penetración en línea impulsa la demanda de formatos protectores y transpirables que protejan los productos durante el último tramo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de producción de películas perforadas con láser | -0.7% | Global, impactando particularmente a los mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Legislación sobre residuos plásticos y mandatos de reciclabilidad | -0.4% | La UE y América del Norte son líderes y se expanden globalmente | Mediano plazo (2-4 años) |
| Variabilidad de la respiración específica del cultivo que provoca pérdidas por contracción | -0.3% | Global, con mayor impacto en regiones tropicales y subtropicales | Mediano plazo (2-4 años) |
| Aparición de películas transpirables a base de celulosa | -0.2% | Los centros de innovación de la UE y América del Norte se extienden a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de producción de películas perforadas con láser
Las unidades láser cuestan entre 200,000 500,000 y 30 50 USD por línea y consumen entre un XNUMX % y un XNUMX % más de energía que los sistemas mecánicos, lo que aumenta los costes operativos y limita su adopción por parte de los pequeños convertidores. El sobreprecio se reduce a medida que aumentan los volúmenes, pero sigue siendo un obstáculo a corto plazo para el mercado de envases microperforados para alimentos.
Legislación sobre residuos plásticos y mandatos de reciclabilidad
La prohibición de las PFAS en los envases alimentarios por parte de la UE y el llamamiento a la reciclabilidad total para 2030 obligan a rediseñar los envases y aumentan los costes de cumplimiento. Las divergencias en las normativas nacionales en Asia añaden complejidad a los exportadores, incrementando el riesgo y ralentizando las decisiones de inversión.
Análisis de segmento
Por material: Las películas biodegradables desafían el dominio del PE
El polietileno mantuvo una cuota de mercado del 37.92% en envases microperforados para alimentos en 2025 gracias a su rentabilidad y a la amplia familiaridad de los convertidores. Las películas biodegradables registran una tasa de crecimiento anual compuesta (TCAC) del 8.05%, impulsada por el compromiso de los minoristas de adoptar soluciones compostables. Las investigaciones confirman que el PLA perforado iguala la vida útil del PE, al compostarse en un plazo de seis meses. Se prevé que el tamaño del mercado de envases microperforados para alimentos con materiales biodegradables aumente de forma constante a medida que se endurezcan las regulaciones.
Persisten obstáculos técnicos: la sensibilidad a la humedad del PLA y su menor resistencia al calor requieren ajustes en la formulación y la logística del almacenamiento refrigerado. Los proveedores ahora incorporan agentes nucleantes y recubrimientos especiales que ofrecen una OTR comparable sin comprometer la transparencia. Estas mejoras ayudan a la industria de envases microperforados para alimentos a cumplir con los objetivos de contenido reciclado sin sacrificar el rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de embalaje: los flow-wraps ganan terreno en el comercio electrónico
Las bolsas y los portains generaron un 44.73% de ingresos en 2025, lo que refleja las prácticas minoristas consolidadas y el bajo costo unitario. Los flow-wraps y las bolsas se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 7.23%, impulsados por la demanda de formatos resistentes a la perforación en los supermercados en línea. La perforación en línea durante el sellado flow-wrap reduce un paso del procesamiento y el desperdicio, lo que aumenta el rendimiento. Al combinarse con un control avanzado de patrones, los flow-wraps pueden mantener perfiles OTR específicos para bayas delicadas durante el envío en dos días, lo que refuerza su atractivo en el mercado de envases microperforados para alimentos.
Las películas y bandejas para tapas son ideales para proveedores de kits de comida premium que buscan transparencia y protección rígida. Los proveedores integran características de desprendimiento y resellado que permiten a los consumidores porcionar productos frescos, lo que amplía la usabilidad y reduce el desperdicio, otro factor clave para la industria de los envases microperforados para alimentos.
Mediante la técnica de perforación: la tecnología láser impulsa la revolución de la precisión
Los sistemas de pasadores mecánicos aún representan el 59.86 % del mercado de envases microperforados para alimentos gracias a su bajo gasto de capital y su fácil mantenimiento. La microperforación láser crece un 7.01 % anual, ofreciendo diámetros de orificio de 30 µm y tolerancias más ajustadas. Los láseres con inteligencia artificial monitorizan la tasa de respiración del producto y corrigen automáticamente los patrones, lo que reduce los rechazos y favorece la calidad de los SKU premium. Los sensores acústicos verifican la integridad de los orificios en tiempo real, acortando los ciclos de configuración.
El alto costo de los equipos frena la adopción en los mercados emergentes; sin embargo, los coenvasadores que prestan servicios a marcas multinacionales solicitan cada vez más la calidad láser para cumplir con los requisitos de exportación. Las líneas mecánicas siguen siendo relevantes para productos a granel, donde la precisión del OTR es menos crítica, lo que confirma un panorama de doble tecnología en el mercado de envases microperforados para alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las comidas preparadas impulsan la innovación
Las frutas y verduras conservaron una cuota de mercado del 39.67 % en 2025, lo que subraya la dependencia de la categoría de los envases respirables. Las comidas preparadas lideran el crecimiento con un 8.61 %, gracias a la preferencia de los habitantes urbanos por la comodidad. Las bandejas multicomponente requieren una perforación específica por zonas para equilibrar las proteínas, las verduras y las salsas. Algunos convertidores incorporan sensores de frescura con código QR que monitorizan la acumulación interna de CO₂, lo que reduce el desperdicio y diferencia los SKU premium. Los segmentos de panadería utilizan la microperforación principalmente para la ventilación de la humedad, en lugar de la entrada de oxígeno, lo que confirma la diversidad de necesidades funcionales en el mercado de envases microperforados para alimentos.
La carne, el pescado y el queso requieren atmósferas con bajo contenido de oxígeno para evitar su deterioro. El número de perforaciones es mínimo, pero crítico; un exceso de perforaciones desencadena la oxidación, mientras que una escasez propicia condiciones anaeróbicas que favorecen la proliferación de patógenos. Por lo tanto, el ajuste preciso posiciona a los sistemas láser como la opción preferida para los envases refrigerados de proteínas listos para usar.
Análisis geográfico
El dominio de Norteamérica se debe a las directrices armonizadas de la FDA y a la demanda de los minoristas de una vida útil de 7 a 14 días. Las cadenas de supermercados aplican rigurosas tarjetas de puntuación a sus proveedores que premian la reducción de la merma, lo que resulta en una amplia aceptación de las soluciones microperforadas. La región también lidera los pedidos de comestibles en línea, con una penetración superior al 15%, lo que aumenta el valor de los envases transpirables y resistentes que resisten las redes de paquetería.
Europa alinea el crecimiento con los imperativos de sostenibilidad. El Reglamento 2025/40 exige la reciclabilidad total, lo que obliga a los transformadores a rediseñar las estructuras de las películas en torno a compuestos monomateriales de PE o papel. Alemania y los Países Bajos impulsan colaboraciones en agricultura vertical donde las colaboraciones entre productores, envasadores y minoristas especifican la entrega de OTR en el momento de la entrega del envase. El Reino Unido equilibra la divergencia con la UE mediante su Impuesto sobre Envases de Plástico, impulsando la adopción de películas microperforadas con contenido reciclado.
La rápida urbanización de Asia-Pacífico y el aumento de los ingresos disponibles impulsan la creciente demanda. Los gigantes chinos del comercio electrónico establecen estrictos indicadores clave de rendimiento (KPI) para la frescura de las entregas, lo que impulsa la inversión en líneas de perforación láser impulsadas por IA. Japón se centra en los envases de microporciones para hogares unipersonales; las bolsas transpirables de precisión garantizan que las verduras de hoja verde se mantengan crujientes durante una semana. Los reguladores del Sudeste Asiático, impulsados por los límites de metales pesados de Tailandia para las películas en contacto con alimentos, obligan a los convertidores a adoptar diseños microperforados que cumplan con las normativas, impulsando el crecimiento del mercado regional.

Panorama competitivo
El mercado de envases microperforados para alimentos sigue estando moderadamente fragmentado, aunque la combinación de Amcor y Berry Global impulsa la I+D orientada a la escala. El presupuesto anual de innovación de 180 millones de dólares de la entidad fusionada acelera nuevas químicas de resinas y plataformas de láser con IA. [3] Amcor, “Amcor Completes Combination with Berry Global”, amcor.com Sealed Air intensifica su enfoque en las asociaciones de comercio electrónico de alimentos, implementando líneas Cryovac perforadas optimizadas para paquetes de cadena de frío. Mondi invierte en envoltorios microperforados a base de papel dirigidos a la confitería, combinando recubrimientos de barrera con reciclabilidad en la acera.
Especialistas como Elen Laser y Ultraperf se diferencian mediante cabezales láser modulares que se adaptan a las envolvedoras flow-pack existentes, lo que reduce las barreras de adopción. Los convertidores regionales en Asia licencian la monitorización acústica patentada para garantizar la consistencia de los orificios a altas velocidades de línea, atendiendo así las auditorías de calidad de las marcas multinacionales. El interés de capital privado aumenta a medida que los convertidores más pequeños instalan láseres de primera generación para atender a los proveedores de granjas verticales, lo que indica un potencial de consolidación continua dentro de la industria del envasado microperforado de alimentos.
Líderes de la industria de envases de alimentos microperforados
mondi plc
KM Embalaje Servicios Ltd.
Sealed Air Corporation
Grupo Amcor
Coveris Management GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2025: Amcor completó su combinación de acciones con Berry Global, creando un grupo de envasado más grande que apunta a un flujo de caja anual de USD 3 mil millones.
- Abril de 2025: Hotpack invirtió USD 100 millones en una planta de 70,000 pies cuadrados en Nueva Jersey para fabricar paquetes de alimentos personalizables para clientes estadounidenses.
- Marzo de 2025: Amcor fijó un precio de USD 2.2 millones en bonos senior para refinanciar la deuda de fusión y financiar la I+D de envases sustentables.
- Febrero de 2025: La Unión Europea promulgó el Reglamento 2025/40 sobre envases y residuos de envases, que exige que los envases de alimentos de PET tengan un 30 % de contenido reciclado para 2030.


Alcance del informe del mercado global de envases microperforados para alimentos
Los envases de alimentos microperforados son un tipo de envase que tiene pequeños orificios para permitir un flujo de aire controlado. Esto ayuda a regular los niveles de dióxido de carbono y oxígeno dentro del envase, lo que puede prolongar la vida útil de los alimentos perecederos, como frutas, verduras y productos horneados. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todo lo cual ayuda a respaldar las estimaciones del mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones del mercado se basan en los factores del año base y se obtienen a partir de enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de envases de alimentos microperforados está segmentado por material (polipropileno (PP), polietileno (PE), tereftalato de polietileno (PET) y otros materiales), por aplicación (frutas y verduras, panadería y confitería, productos listos para comer y otras aplicaciones) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Medio Oriente y África). El tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Polipropileno (PP): |
| Polietileno (PE) |
| Tereftalato de polietileno (PET) |
| Películas biodegradables/de base biológica |
| Otros Materiales |
| Bolsas y portillos |
| Películas y bandejas para tapas |
| Envolturas de flujo y bolsas |
| Otros tipos de embalaje |
| Microperforación láser |
| Perforación mecánica de pasadores |
| Frutas y vegetales |
| Panaderia y Confiteria |
| Comidas preparadas y listas para comer |
| Carne, pescado y queso |
| Otras aplicaciones |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por material | Polipropileno (PP): | ||
| Polietileno (PE) | |||
| Tereftalato de polietileno (PET) | |||
| Películas biodegradables/de base biológica | |||
| Otros Materiales | |||
| Por tipo de embalaje | Bolsas y portillos | ||
| Películas y bandejas para tapas | |||
| Envolturas de flujo y bolsas | |||
| Otros tipos de embalaje | |||
| Por técnica de perforación | Microperforación láser | ||
| Perforación mecánica de pasadores | |||
| por Aplicación | Frutas y vegetales | ||
| Panaderia y Confiteria | |||
| Comidas preparadas y listas para comer | |||
| Carne, pescado y queso | |||
| Otras aplicaciones | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases de alimentos microperforados?
El tamaño del mercado de envases de alimentos microperforados alcanzó los USD 2.61 mil millones en 2026 y se proyecta que crezca a USD 3.34 mil millones para 2031.
¿Qué material tiene la mayor participación en este mercado?
El polietileno lidera con una participación de mercado del 37.92% en envases de alimentos microperforados a partir de 2025, gracias a la rentabilidad y la amplia infraestructura de conversión.
¿Por qué las películas biodegradables están ganando terreno?
Los compromisos de sostenibilidad de los minoristas y el mandato de contenido reciclado del Reglamento 2025/40 están impulsando una CAGR del 8.05 % para las películas microperforadas biodegradables hasta 2031.
¿Qué región se espera que crezca más rápido?
Se pronostica que Asia-Pacífico registrará una CAGR del 6.92%, impulsada por la urbanización, la adopción del comercio electrónico y nuevas regulaciones de seguridad alimentaria.
¿En qué se diferencia la perforación láser de la perforación mecánica?
Los sistemas láser crean orificios más pequeños y uniformes (≈30 µm) y permiten el control OTR en tiempo real basado en IA, mientras que los pasadores mecánicos son más baratos pero menos precisos.
¿Cuáles son las fuerzas reguladoras clave que configuran la industria?
El Reglamento 2025/40 de la UE sobre envases y residuos de envases exige un 30 % de contenido reciclado y una reciclabilidad total para 2030, lo que influye en las elecciones de materiales y diseño en todo el mundo.
Última actualización de la página:



