

Tamaño y participación en el mercado de modulación del microbioma
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
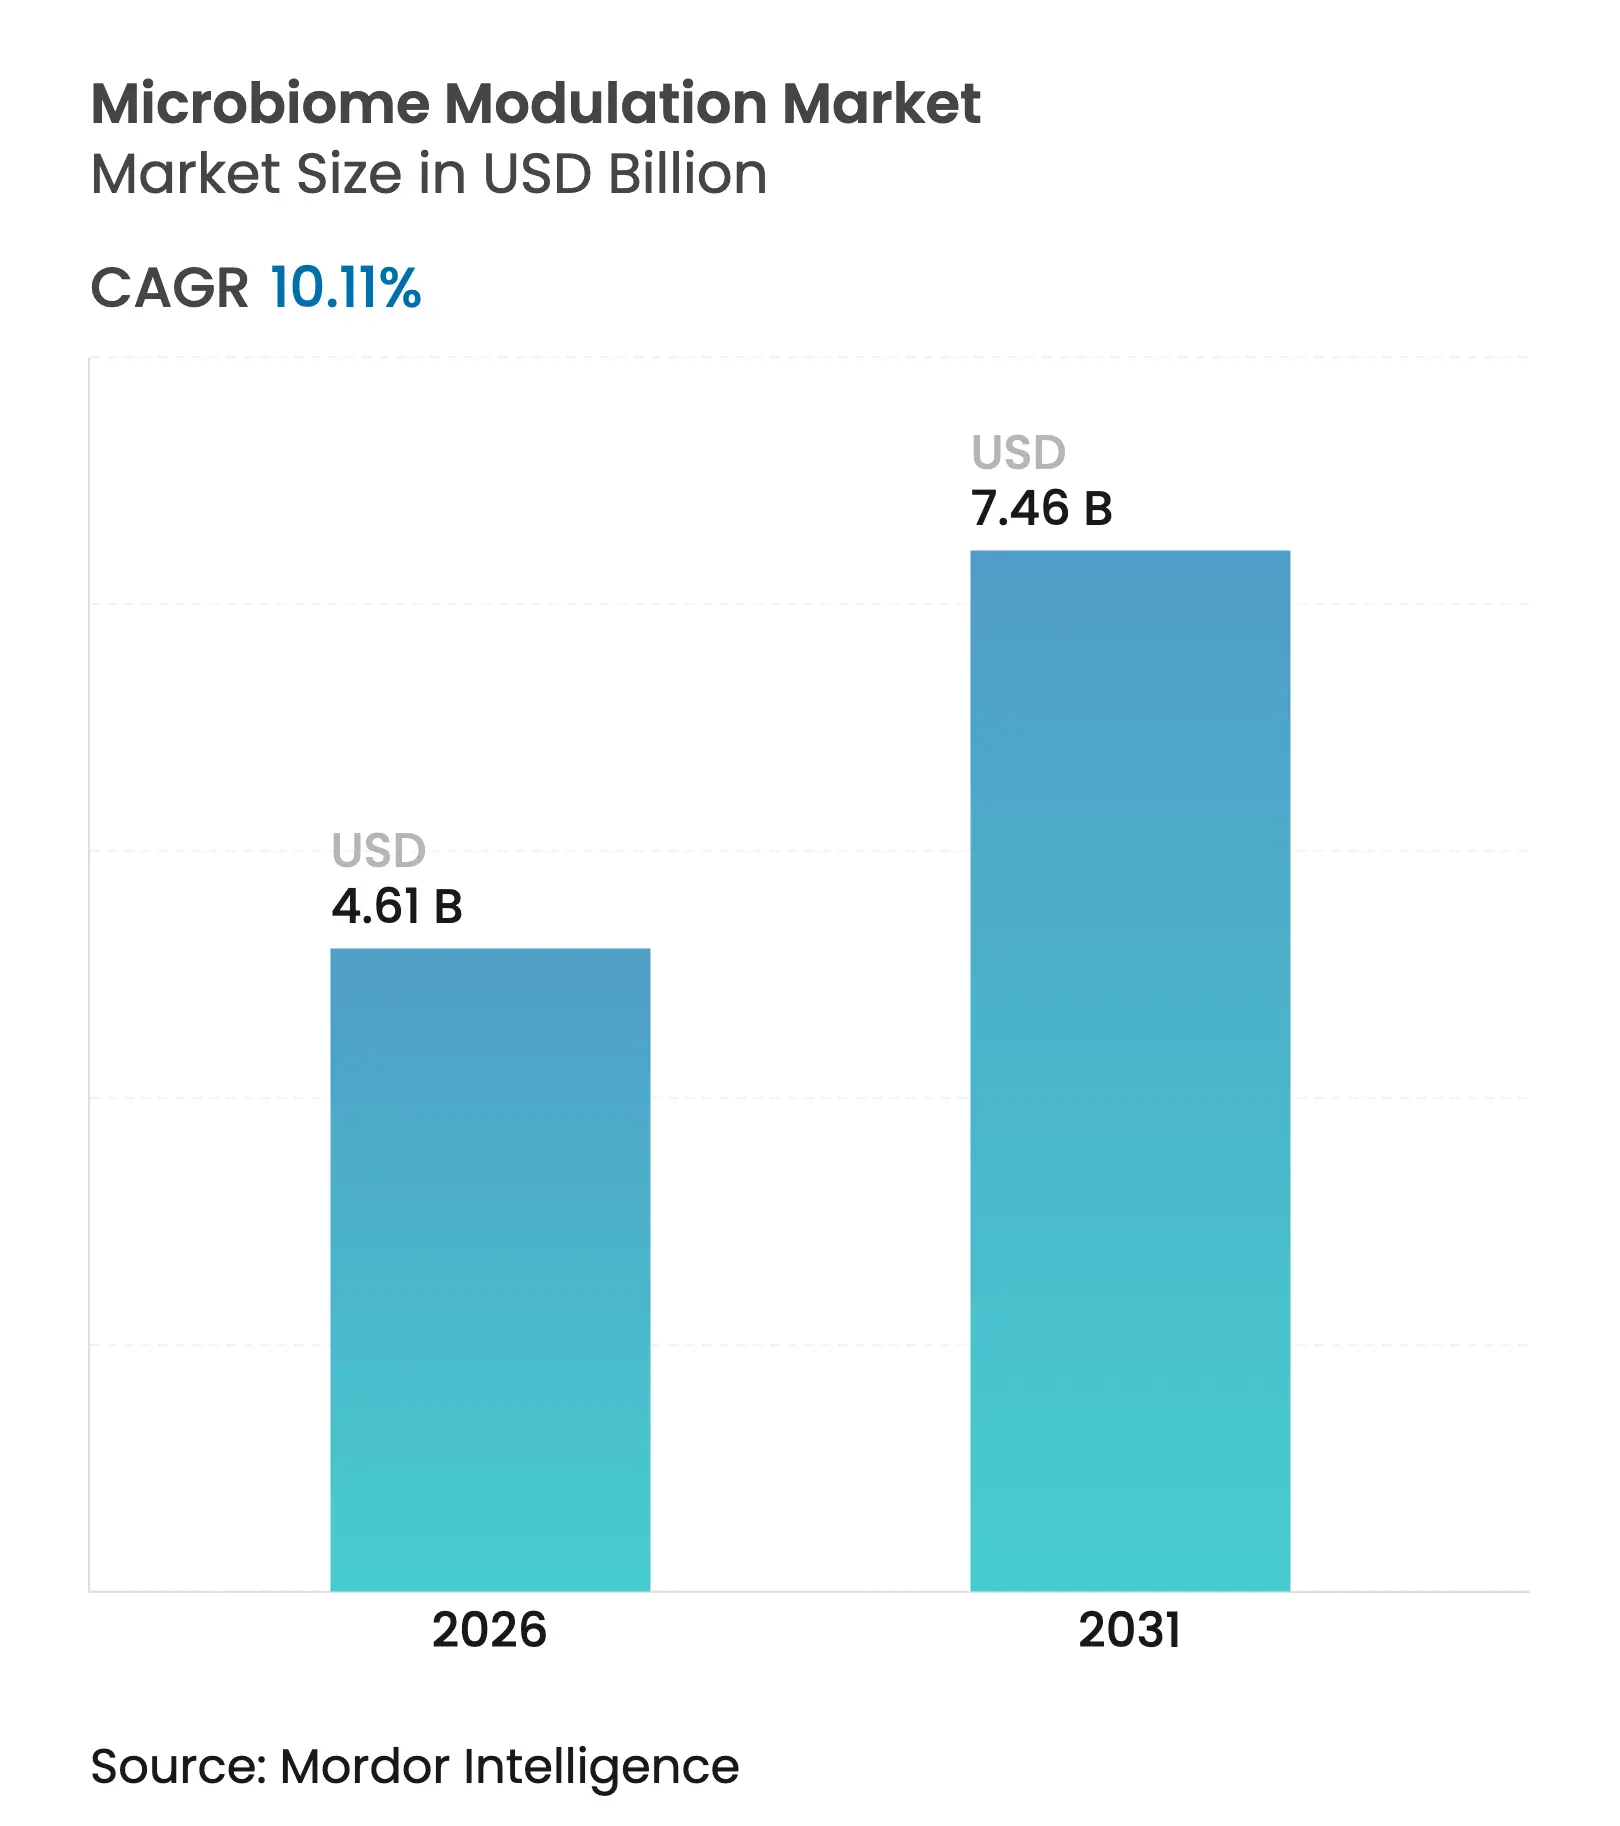
| Tamaño del mercado (2026) | USD 4.61 mil millones |
| Tamaño del mercado (2031) | USD 7.46 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
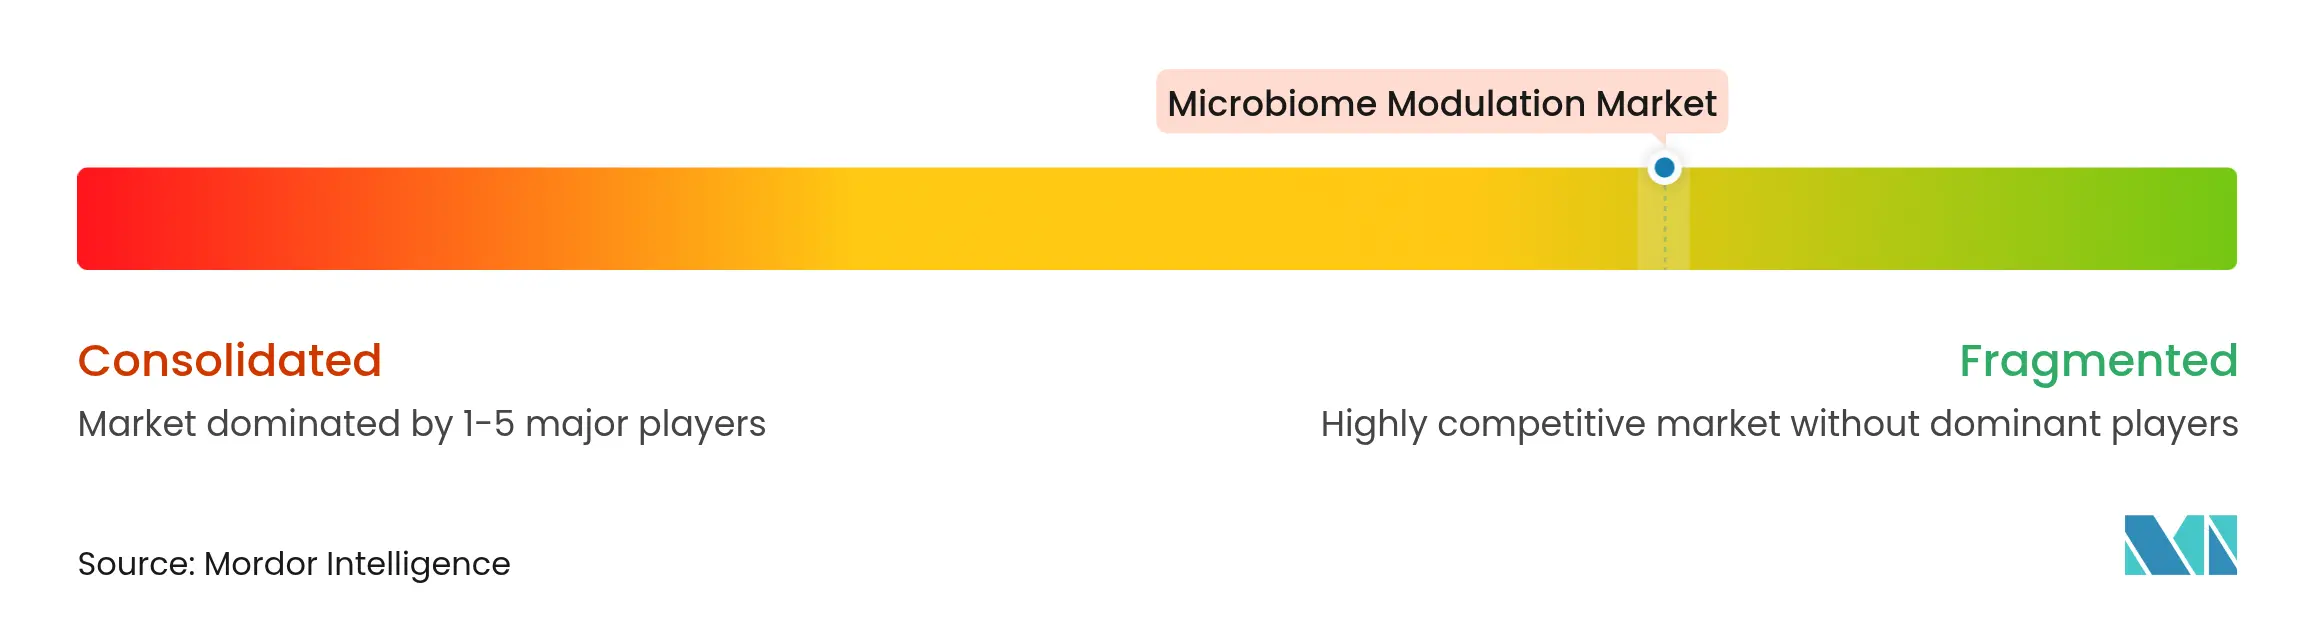
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de modulación del microbioma por Mordor Intelligence
Se espera que el tamaño del mercado de modulación del microbioma crezca de USD 4.19 millones en 2025 a USD 4.61 millones en 2026 y se prevé que alcance los USD 7.46 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.11 % durante el período 2026-2031. El crecimiento se ve reforzado por las designaciones regulatorias aceleradas para productos bioterapéuticos vivos, los resultados constantes de la investigación de precisión sobre el microbioma y la creciente demanda de nutrición preventiva para la salud intestinal por parte de los consumidores. Las aprobaciones de VOWST y REBYOTA por parte de la FDA en 2024 sentaron un precedente esencial para la terapéutica del microbioma, mientras que la ampliación de la fabricación por contrato ahora permite la viabilidad comercial de formulaciones bioterapéuticas vivas complejas. Las estrategias competitivas se centran cada vez más en bibliotecas de cepas patentadas, la logística de la cadena de frío y la experiencia regulatoria, y la consolidación se acelera a medida que las grandes empresas farmacéuticas y alimentarias adquieren capacidades biotecnológicas especializadas. A nivel regional, Norteamérica lidera gracias a la madurez regulatoria, pero Asia-Pacífico es la región con mayor crecimiento, a medida que los reguladores nacionales formalizan las directrices sobre el microbioma y aumenta la renta disponible. La migración de los consumidores hacia los alimentos funcionales, sumada a los enfoques de medicina de precisión para infecciones graves y enfermedades inflamatorias crónicas, ofrece un amplio espectro de oportunidades para las ofertas orientadas al bienestar y a la prescripción en el mercado de la modulación del microbioma.
Conclusiones clave del informe
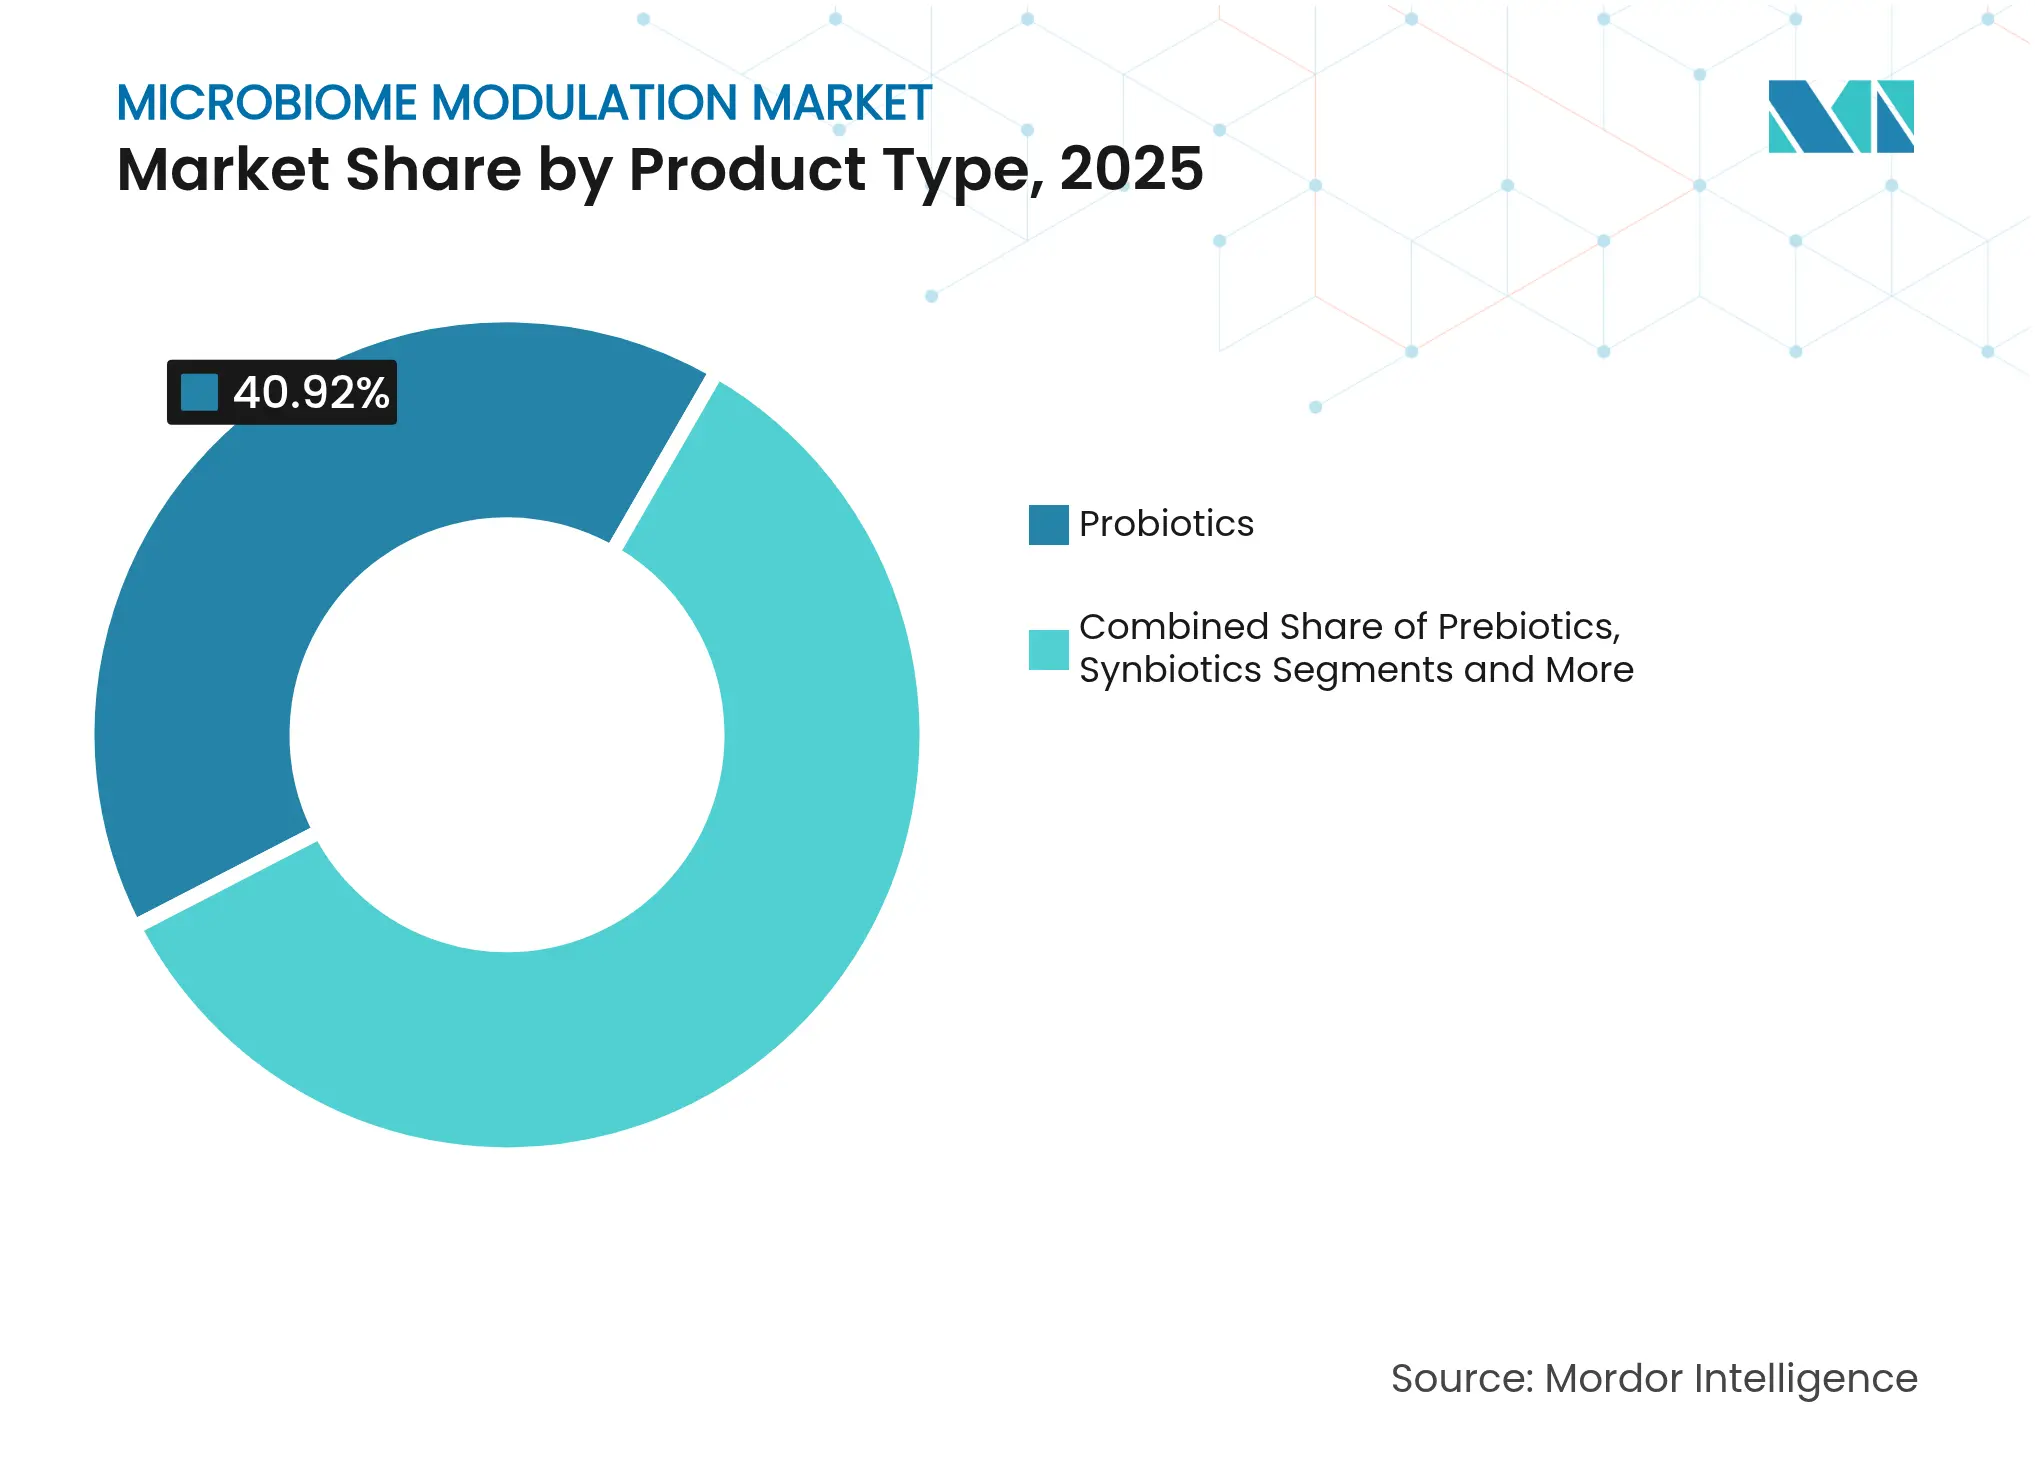
- Por categoría de producto, los probióticos lideraron con una participación en los ingresos del 40.92 % en 2025, mientras que se proyecta que los productos bioterapéuticos vivos se expandirán a una CAGR del 24.62 % hasta 2031.
- Por aplicación, los trastornos gastrointestinales representaron el 32.14 % del tamaño del mercado de modulación del microbioma en 2025, mientras que las aplicaciones de enfermedades infecciosas avanzan a una CAGR del 25.78 % hasta 2031.
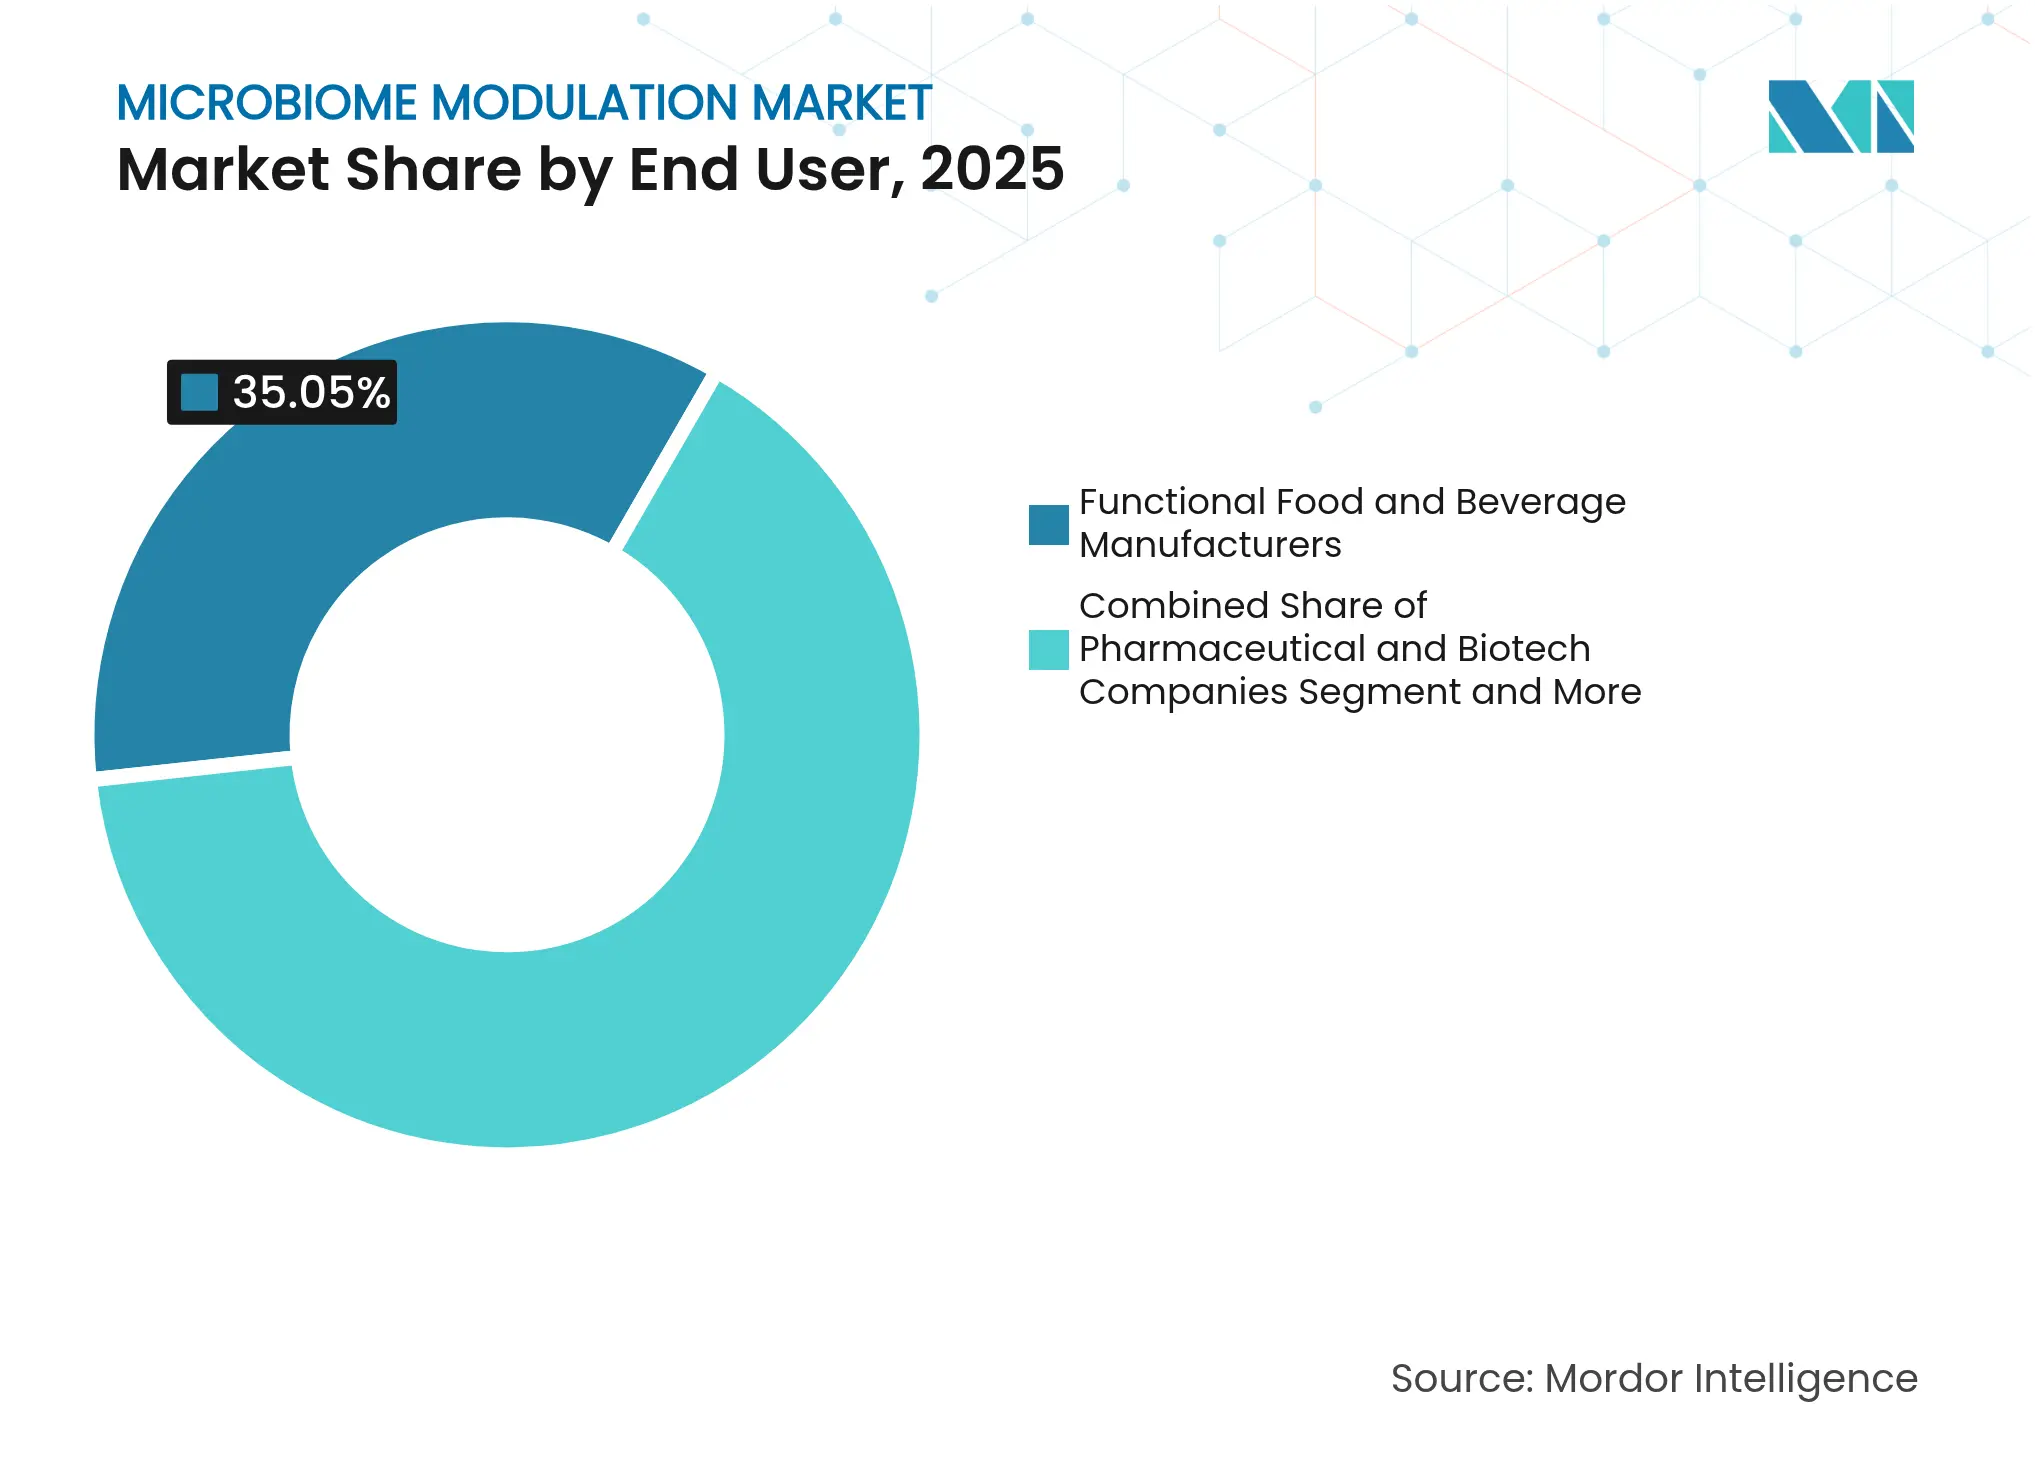
- Por grupo de usuarios finales, los fabricantes de alimentos y bebidas funcionales tenían el 35.05% de la cuota de mercado de modulación del microbioma en 2025; las empresas farmacéuticas y de biotecnología registran la CAGR proyectada más alta, del 24.38% hasta 2031.
- Por formulación, los polvos y sobres representaron el 34.74 % del tamaño del mercado de modulación del microbioma en 2025, y los líquidos y bebidas están aumentando a una CAGR del 19.22 % durante el mismo período.
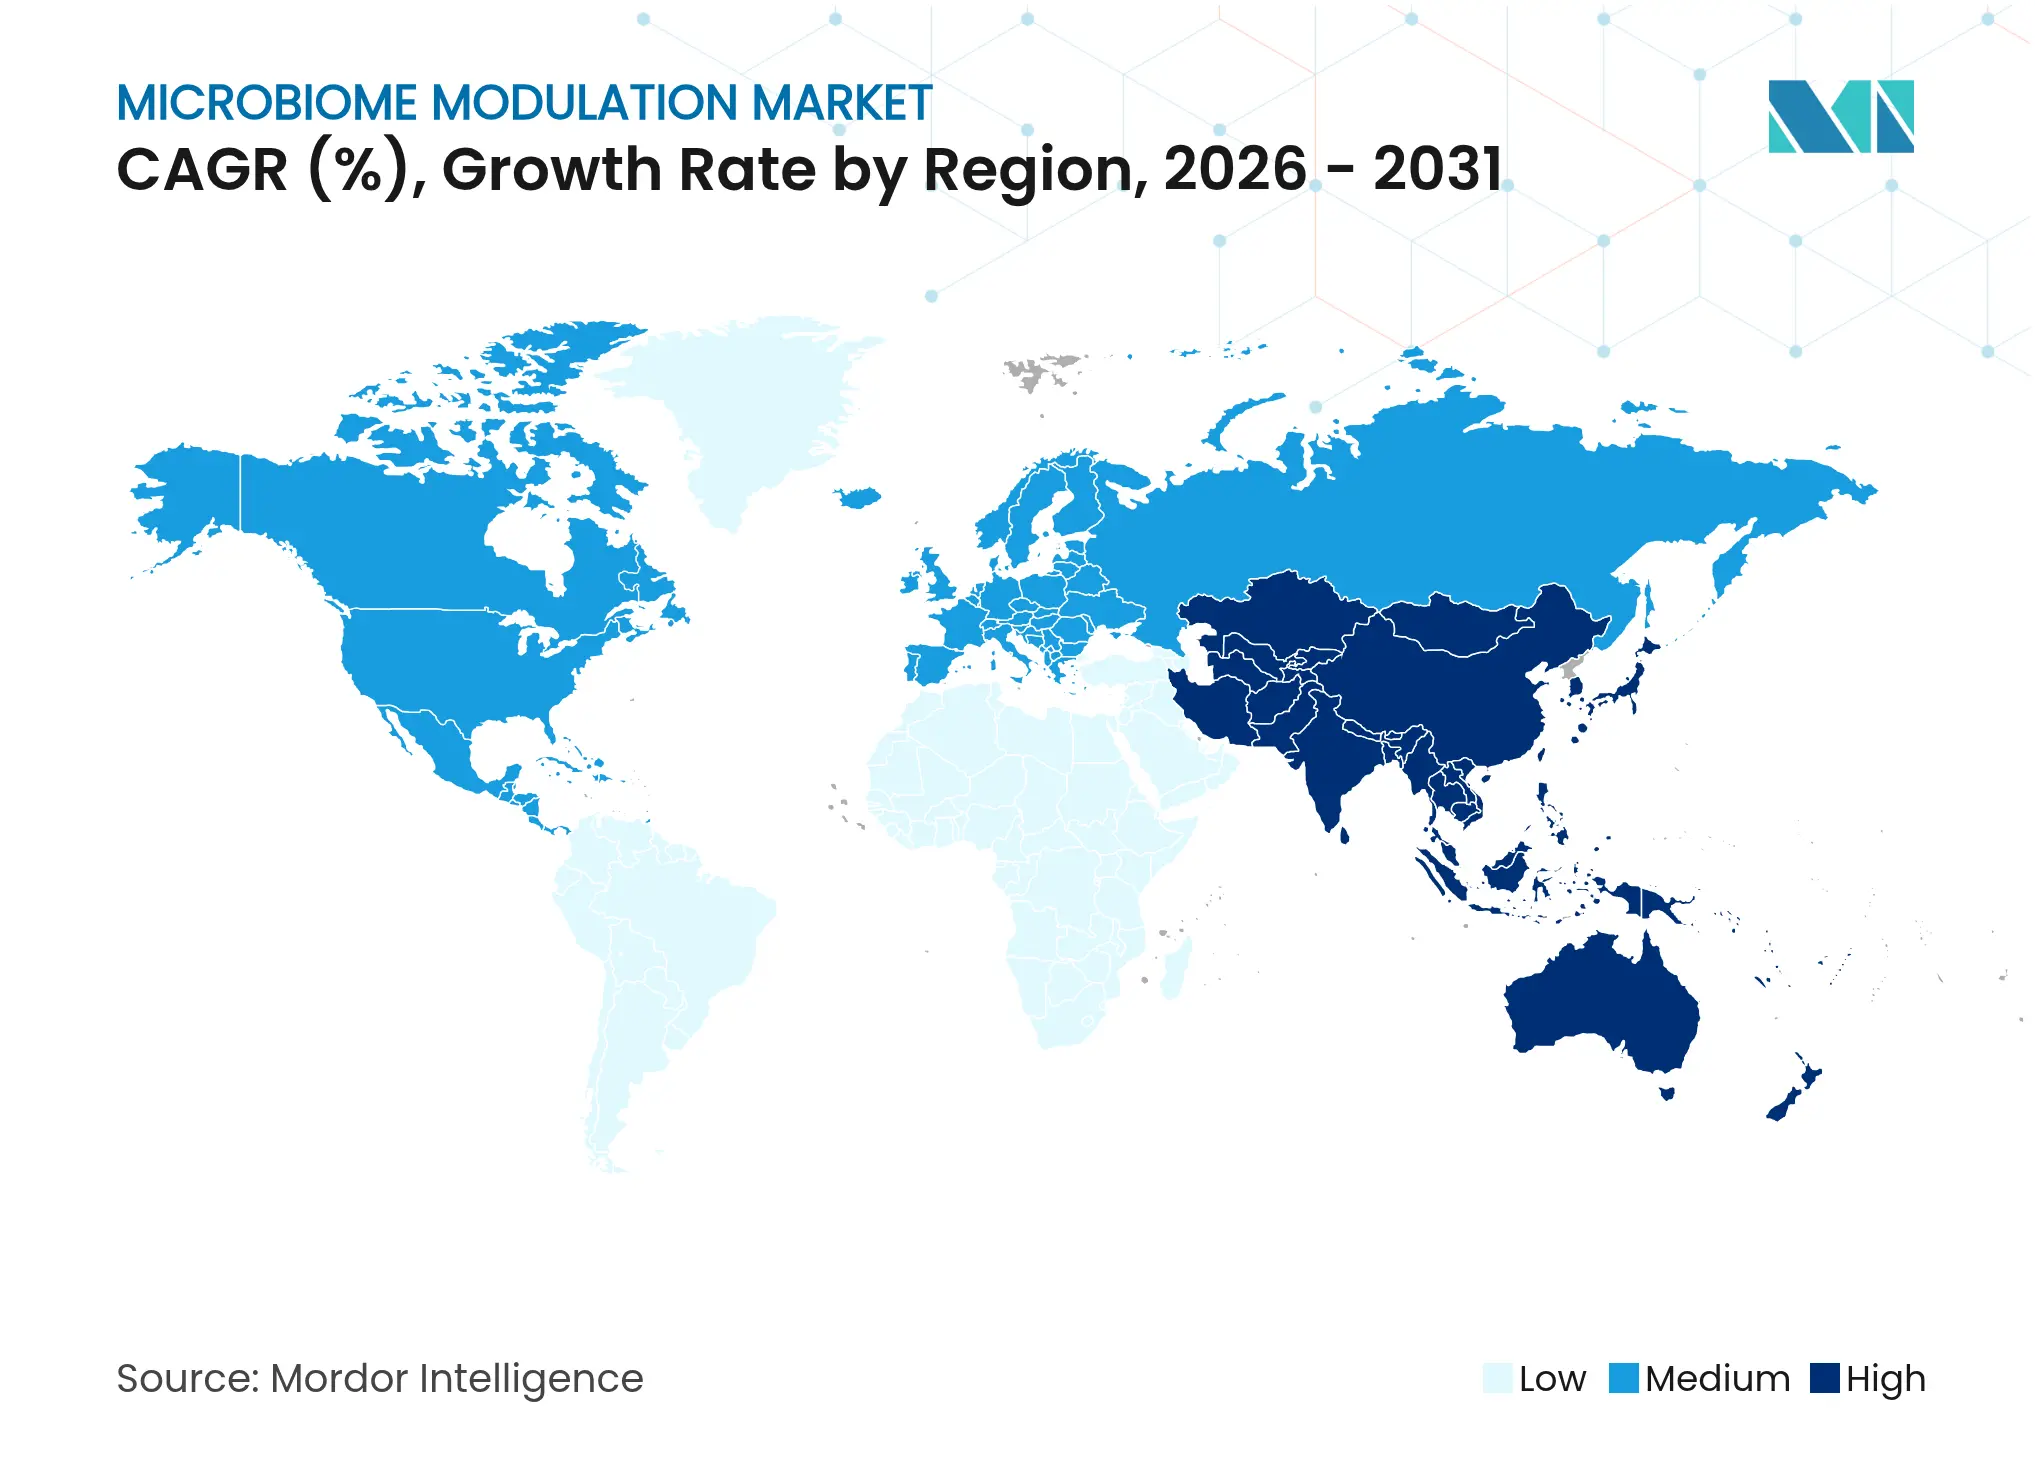
- Por geografía, América del Norte contribuyó con el 36.78% de los ingresos de 2025, mientras que Asia-Pacífico avanza a una CAGR del 12.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de modulación del microbioma
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de trastornos gastrointestinales | + 2.5% | América del Norte, Europa, expansión global | Mediano plazo (2-4 años) |
| Avances en la investigación del microbioma y nuevas aplicaciones | + 1.8% | América del Norte lidera, Asia-Pacífico se pone al día | Largo plazo (≥ 4 años) |
| El cambio del consumidor hacia hábitos preventivos de salud intestinal | + 2.1% | Adopción temprana en América del Norte y Europa; difusión global | Corto plazo (≤ 2 años) |
| Ampliación de la fabricación por contrato para productos vivos | + 1.2% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Vías regulatorias aceleradas para los LBP por C. difficile | + 0.9% | América del Norte y Europa: armonización en debate | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de trastornos gastrointestinales
La creciente incidencia de la enfermedad inflamatoria intestinal, el síndrome del intestino irritable y la diarrea asociada a antibióticos ha elevado los gastos en salud digestiva a 51.62 millones de dólares en 2025, siguiendo una CAGR del 8.3 % [1] EnteroBiotix, “EBX-102-02 Phase 2 IBS Trial”, enterobiotix.com . Los fármacos convencionales a menudo no logran corregir la disbiosis subyacente, lo que posiciona a las intervenciones dirigidas al microbioma como terapia de primera línea para casos recurrentes o refractarios. Los datos de la fase 2 del ensayo EBX-102-02 de EnteroBiotix mostraron un alivio sintomático clínicamente significativo para el SII, lo que confirma el valor terapéutico de los consorcios bacterianos de espectro completo sobre los productos de cepa única. Los protocolos clínicos están cambiando hacia la medicina de precisión que adapta las intervenciones a los perfiles individuales del microbioma, lo que permite la corrección de la causa raíz en lugar del control sintomático. La inversión en herramientas de diagnóstico que caracterizan las firmas microbianas específicas de cada paciente respalda este modelo personalizado, lo que a su vez amplía las perspectivas de adopción para el mercado de modulación del microbioma.
Avances en la investigación del microbioma y expansión de las aplicaciones terapéuticas
Los mecanismos validados del eje intestino-cerebro conectan ahora el microbioma intestinal con patologías neurológicas, dermatológicas y metabólicas, ampliando así los fondos totales de ingresos direccionables. Las revisiones sistemáticas informaron mejoras mensurables en la depresión y la ansiedad con la suplementación con Lactobacillus y Bifidobacterium. En ensayos sobre el trastorno del espectro autista, las intervenciones microbianas de precisión mejoraron los comportamientos sociales, lo que demuestra la viabilidad de las ventanas de tiempo específicas incluso cuando las puntuaciones de gravedad central se mantuvieron estables. Los probióticos inhalados administrados mediante formulaciones de polvo seco mejoraron el control del asma, lo que indica la promesa de la modulación del microbioma de las vías respiratorias. Cada nuevo dominio patológico, impulsado por sólida evidencia clínica, reduce la dependencia del mercado de las indicaciones gastrointestinales, aunque las vías regulatorias siguen siendo complejas a la hora de traducir la ciencia básica a productos terapéuticos autorizados.
El cambio del consumidor hacia una nutrición preventiva para la salud intestinal
La creciente conciencia pública sobre cómo la microbiota intestinal influye en la inmunidad sistémica y el equilibrio metabólico ha impulsado la demanda de alimentos funcionales, suplementos dietéticos e ingredientes postbióticos de última generación. Las revisiones de 2025 destacaron los beneficios inmunomoduladores, antiinflamatorios y glucémicos de la inulina prebiótica, los probióticos multicepa, las combinaciones simbióticas y los postbióticos tratados térmicamente. Los postbióticos, al ser inviables pero biológicamente activos, ofrecen ventajas de estabilidad para los fabricantes que no cuentan con los recursos para mantener las cadenas de frío. La microencapsulación de simbióticos logró una supervivencia de log 8 UFC mL-1 a través del tracto gastrointestinal, eliminando las preocupaciones sobre la viabilidad en las matrices alimentarias convencionales. El consumo preventivo se traduce en ciclos de compra recurrentes, generando así ingresos constantes para las empresas en todo el mercado de la modulación del microbioma, pero las campañas educativas y los estándares de etiquetado de productos siguen siendo esenciales para reforzar la confianza del consumidor.
Ampliación de la fabricación por contrato de productos bioterapéuticos vivos
Las instalaciones de fabricación de alta calidad son cruciales para facilitar la transición de la prueba de concepto clínica a la disponibilidad comercial. La Universidad de Chicago inauguró en 2024 la primera suite académica cGMP dedicada a bioterapéuticos vivos, lo que permitió la producción de consorcios bacterianos definidos terapéuticamente para ensayos clínicos iniciados por investigadores. Las mejoras en el secado por aspersión y la encapsulación prolongan la vida útil, mientras que la logística especializada de la cadena de frío mitiga las pérdidas de viabilidad durante el transporte hasta el usuario final. Las pequeñas empresas biotecnológicas aprovechan las organizaciones de fabricación por contrato para evitar la expansión de instalaciones que requieren un alto nivel de capital, acortando así el plazo de comercialización de nuevas formulaciones. Sin embargo, el estricto cumplimiento de los procedimientos y los requisitos de consistencia entre lotes crean importantes barreras de entrada que favorecen a las empresas con sistemas de calidad consolidados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Falta de estandarización de productos frente a los medicamentos tradicionales | -1.5% | Global; divergencia regulatoria pronunciada | Largo plazo (≥ 4 años) |
| Altos costos de desarrollo y ensayos clínicos para LBP | -0.8% | Centros de financiación de América del Norte y Europa | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de frío en la distribución de última milla | -0.7% | Los mercados emergentes son los más afectados | Corto plazo (≤ 2 años) |
| La maraña de patentes y propiedad intelectual del microbioma ralentiza la concesión de licencias | -0.3% | América del Norte y Europa dominan las presentaciones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Falta de estandarización de productos vs. terapias tradicionales
Los productos farmacéuticos tradicionales cuentan con estándares de calidad rigurosos y universalmente reconocidos, mientras que las terapias basadas en el microbioma aún carecen de métricas armonizadas de potencia, pureza e identidad. El Instituto Nacional de Estándares y Control Biológicos ha comenzado a emitir reactivos de referencia para calibrar los ensayos analíticos, pero la consistencia entre fabricantes en cuanto a recuentos de células viables y perfiles de metabolitos sigue siendo variable. Los médicos dudan en prescribir productos cuando las relaciones dosis-respuesta son ambiguas, lo que retrasa su adopción generalizada incluso en mercados con aprobaciones regulatorias. El etiquetado inconsistente y la variabilidad de los probióticos de venta libre erosionan aún más la confianza de los clínicos, manteniendo los volúmenes de prescripción por debajo del potencial a pesar de la eficacia demostrada [2] FDA, “Desarrollo clínico temprano de productos bioterapéuticos vivos”, fda.gov . La armonización de los estándares de fabricación, los biomarcadores validados y los criterios de valoración clínicos será fundamental para desbloquear la curva de crecimiento completa del mercado de modulación del microbioma.
Altos costos de desarrollo y ensayos clínicos para LBP
Los programas de productos bioterapéuticos vivos requieren amplios conjuntos de datos de seguridad y complejos protocolos de comparabilidad de fabricación, lo que eleva los presupuestos de desarrollo más allá de los destinados a moléculas pequeñas. Los ensayos suelen requerir cohortes más amplias y un seguimiento más prolongado para demostrar una reconstitución duradera del microbioma, lo que obliga a los patrocinadores a recaudar importantes rondas de financiación en entornos de financiación competitivos. Las directrices de la FDA aclaran los requisitos de investigación, pero siguen exigiendo una documentación meticulosa de la procedencia de la cepa, la estabilidad genómica y el control de contaminantes, lo que aumenta el gasto base en actividades de CMC. Los inversores de capital riesgo examinan con atención las perspectivas de tiempo de salida, lo que modera el flujo de operaciones hacia los innovadores en fase inicial. Además, los marcos de reembolso no definen con precisión las métricas de valor para los productos del microbioma fuera de las indicaciones con aprobación limitada, lo que aumenta la incertidumbre para los inversores y ralentiza la fase de desarrollo de productos.
Análisis de segmento
Por tipo de producto: Bioterapéuticos vivos que catalizan la transformación terapéutica
Los productos bioterapéuticos vivos representaron USD 1.07 millones en 2025, pero se prevé que aumenten a una tasa de crecimiento anual compuesta (TCAC) del 24.62 % hasta 2031, lo que refleja la transición del sector desde los probióticos básicos hacia consorcios bacterianos caracterizados con precisión. El estudio global de fase 3 RESTORATiVE303 de Vedanta Biosciences sobre VE303 en 22 países ilustra la amplia infraestructura clínica que respalda estas modalidades. Los consorcios definidos satisfacen la preferencia regulatoria por la composición exacta de la cepa, lo que contrasta con la dependencia histórica de los trasplantes fecales indefinidos. Por el contrario, los probióticos siguen siendo líderes en volumen, representando el 40.92 % de los ingresos de 2025 debido a la familiaridad arraigada del consumidor y a una supervisión regulatoria más flexible. Los simbióticos ganan visibilidad después de que la guía de consenso de expertos de 2024 aclarara las definiciones de uso, allanando el camino para productos combinados que integran tanto sustratos prebióticos como organismos probióticos.
La complejidad de la fabricación de formulaciones viables multicepa plantea importantes obstáculos, pero también justifica modelos de precios premium que mejoran la rentabilidad por dosis. Los postbióticos, al estar basados en metabolitos en lugar de bacterias vivas, ofrecen estabilidad a temperatura ambiente y una escalabilidad más sencilla, lo que atrae a innovadores en alimentos y bebidas con menor capacidad de gestión de la cadena de frío. La patente de ibezapolstat de Acurx Pharmaceuticals, que protege un antibiótico que preserva el equilibrio del microbioma y ofrece una curación clínica del 96 %, subraya la convergencia entre los antimicrobianos tradicionales y el diseño que preserva el microbioma. En todo el espectro, se proyecta que el tamaño del mercado de modulación del microbioma para consorcios bacterianos definidos supere al de las categorías tradicionales, impulsado por la disposición de los pagadores a reembolsar productos respaldados por evidencia controlada aleatorizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los casos de uso de enfermedades infecciosas se aceleran más allá del enfoque gastrointestinal
Los trastornos gastrointestinales mantuvieron una participación dominante del 32.14 % en 2025 gracias a que los organismos reguladores y los médicos clínicos han creado la base de evidencia más sólida en este ámbito. Sin embargo, las aplicaciones para enfermedades infecciosas se están acelerando a una tasa de crecimiento anual compuesta (TCAC) prevista del 25.78 % hasta 2031. Los metaanálisis de la profilaxis con probióticos muestran una reducción del riesgo relativo del 28 % al 38 % para la neumonía asociada a la ventilación mecánica, lo que destaca su valor clínico tangible fuera del intestino. Las pastillas probióticas orofaríngeas, como Bactoblis, reducen las infecciones respiratorias recurrentes en la población pediátrica, lo que reduce el uso de antibióticos y los costes sanitarios. Los ensayos de prevención de infecciones del tracto urinario demuestran reducciones estadísticamente significativas de la recurrencia con tratamientos combinados de probióticos orales y vaginales, lo que combate la creciente resistencia a los antimicrobianos sin recurrir a nuevas moléculas pequeñas.
Las enfermedades neurológicas, dermatológicas y metabólicas se incorporan progresivamente a las últimas etapas de desarrollo a medida que se profundiza la comprensión mecanicista del nexo microbioma-sistema inmunitario-endocrino. Aun así, los marcos regulatorios insisten en criterios de valoración clínicos específicos de cada enfermedad y en la vigilancia poscomercialización, lo que retrasa los lanzamientos comerciales en relación con las indicaciones gastrointestinales. Las empresas que establecen plataformas de desarrollo modulares, capaces de rotar conjuntos de cepas para diferentes órganos, tienen la posibilidad de captar múltiples segmentos objetivo y ampliar la cuota de mercado de la modulación del microbioma en todos los ámbitos terapéuticos.
Por el usuario final: las compañías farmacéuticas lideran el cambio terapéutico
Las empresas de alimentos y bebidas funcionales captaron el 35.05 % de sus ingresos en 2025 gracias a la sólida distribución minorista, la fidelización de marca y las campañas de educación del consumidor. Sin embargo, se proyecta que las empresas farmacéuticas y biotecnológicas registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 24.38 %, hasta 2031, a medida que los bioterapéuticos vivos de prescripción médica obtengan las aprobaciones regulatorias. La adquisición de VOWST por parte de Nestlé Health Science por 175 millones de dólares y la compra de Poppi por parte de PepsiCo por 1.95 millones de dólares señalan la entrada de los gigantes de la alimentación y las bebidas en el ámbito terapéutico regulado, alineando las capacidades de cara al consumidor y de grado clínico. Las instituciones académicas también constituyen un importante bloque de usuarios finales, impulsando el descubrimiento en fase inicial y la validación clínica mediante asociaciones público-privadas, que a menudo licencian la propiedad intelectual una vez lograda la prueba de concepto.
Las negociaciones de reembolso siguen siendo un obstáculo crucial para las empresas biofarmacéuticas emergentes, ya que los pagadores exigen evidencia farmacoeconómica más allá de las lecturas microbianas. Las organizaciones de fabricación por contrato permiten a las biotecnológicas más pequeñas cumplir con las BPM, evitando la construcción de instalaciones a medida. Sin embargo, la captura de valor a largo plazo podría desplazarse hacia empresas que integran verticalmente la fabricación y la distribución. En última instancia, las entidades con orientación terapéutica capaces de demostrar un beneficio clínico claro en ensayos aleatorizados dirigirán el mercado de la modulación del microbioma hacia flujos de ingresos por prescripción con mayor margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formulación: los líquidos combinan conveniencia y viabilidad tecnológica
Los polvos y sobres mantuvieron un liderazgo en ingresos del 34.74 % en 2025, gracias a que su estabilidad a temperatura ambiente simplifica la distribución global. No obstante, se prevé que los líquidos y bebidas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 19.22 %, a medida que los consumidores optan por formatos listos para consumir que se integran fácilmente en sus rutinas diarias. Los simbióticos encapsulados e incorporados en las bebidas conservan recuentos de log 8 UFC mL-1 durante su tránsito a través de condiciones gastrointestinales simuladas, lo que demuestra su viabilidad tecnológica para productos de consumo masivo. Las cápsulas y comprimidos ofrecen precisión en la dosificación para regímenes de prescripción, mientras que las cremas tópicas aprovechan la ciencia del microbioma cutáneo para tratar la dermatitis crónica y el acné sin exposición sistémica.
Las formulaciones inhalables de polvo seco de Lactobacillus rhamnosus GG alcanzan una eficiencia de aerosolización del 86 %, lo que permite una administración dirigida al tracto respiratorio para el mantenimiento de la bronquiectasia. Sin embargo, los formatos líquidos requieren una infraestructura robusta de cadena de frío para mantener su viabilidad, lo que favorece a las empresas con una logística de refrigeración consolidada. Los líquidos posbióticos estables emergentes podrían equilibrar la comodidad con el pragmatismo de fabricación, abriendo una vía atractiva para que nuevos participantes entren en el mercado de la modulación del microbioma sin las limitaciones de la cadena de frío.
Análisis geográfico
Norteamérica representó el 36.78 % de los ingresos de 2025 gracias al claro marco regulatorio de la FDA para productos bioterapéuticos vivos, una amplia gama de centros de ensayos clínicos y importantes fondos de capital riesgo. La exitosa finalización del proceso de inscripción en el ensayo de fase 155b SER-1 de Seres Therapeutics ilustra la capacidad de la región para acelerar estudios complejos del microbioma en receptores de trasplantes. Adquisiciones estratégicas, como el acuerdo VOWST entre Nestlé y Seres, validan las vías de salida para los innovadores y atraen inversión adicional al mercado de la modulación del microbioma. Sin embargo, los elevados costes de I+D y cumplimiento normativo elevan los umbrales de entrada, limitando la participación a startups con buena financiación o grandes empresas ya establecidas.
Europa combina una legislación progresista sobre nuevos alimentos probióticos con programas avanzados de investigación académica, lo que se traduce en una gran diversidad de productos y una sólida cartera de productos clínicos. Los resultados positivos de la fase 3 de MaaT 013 en la enfermedad de injerto contra huésped aguda subrayan la capacidad europea en indicaciones nicho de alto valor. La Agencia Europea de Medicamentos colabora con las autoridades nacionales para armonizar las expectativas de los expedientes, pero las variaciones en las normas sobre declaraciones de propiedades saludables requieren estrategias de lanzamiento a medida. Las redes de cadena de frío de larga trayectoria en todo el continente facilitan la distribución de terapias viables, lo que favorece su adopción gradual en hospitales y clínicas especializadas.
Asia-Pacífico se perfila como la zona de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 12.21 % hasta 2031, impulsada por el aumento del gasto sanitario, el aumento de los ingresos de la clase media y la amplia aceptación cultural de los alimentos fermentados que se alinean con las narrativas probióticas. Los gobiernos de Japón, Corea del Sur y Singapur están elaborando directrices explícitas para las terapias del microbioma, lo que demuestra su apoyo político y reduce la ambigüedad regulatoria. Las grandes poblaciones ofrecen beneficios a gran escala para los productos de consumo, aunque la fragmentación de la regulación en los países en desarrollo requiere la colaboración de socios locales. Las deficiencias de infraestructura en las zonas rurales dificultan la continuidad de la cadena de frío, favoreciendo formatos de probióticos postbióticos y formadores de esporas estables. En conjunto, estos factores impulsan la expansión del mercado de modulación del microbioma en Asia-Pacífico, a medida que las empresas adaptan sus carteras a diversos entornos regulatorios y logísticos.
Panorama competitivo
El mercado de la modulación del microbioma sigue fragmentado, con numerosas empresas biotecnológicas en fase de investigación, proveedores de ingredientes y conglomerados alimentarios tradicionales compitiendo por posicionarse. La consolidación se acelera a medida que las empresas con capital profundo adquieren innovadores de nicho para acceder a bibliotecas de cepas especializadas y conocimientos de fabricación. La adquisición de VOWST por parte de Nestlé Health Science ejemplifica esta estrategia, al permitir el acceso inmediato a un activo aprobado por la FDA, a la vez que proporciona a Seres Therapeutics capital no dilutivo para impulsar sus programas de desarrollo. La compra de la marca de refrescos funcionales Poppi por parte de PepsiCo demuestra el interés paralelo de los grupos de bebidas que buscan credenciales de microbioma en sus carteras de consumo.
Las carteras de propiedad intelectual centradas en cepas patentadas, técnicas de edición genómica y materiales de encapsulación actúan como ventajas competitivas. La maraña de patentes complica las negociaciones de licencias cruzadas, lo que en ocasiones ralentiza el desarrollo de productos multicepa, pero refuerza el valor de las estrategias legales sólidas. La escala de fabricación representa una segunda capa de diferenciación; las empresas que controlan instalaciones con buenas prácticas de fabricación actuales (cGMP) que gestionan procesos anaeróbicos estrictos obtienen mayores márgenes y son socios atractivos para la contratación de servicios. Las capacidades de distribución en cadena de frío, aunque costosas, distinguen aún más a las multinacionales capaces de mantener la viabilidad desde la fábrica hasta el punto de venta.
La intensidad competitiva también ha aumentado en torno al análisis de datos y las plataformas de nutrición personalizada que traducen los resultados de la secuenciación metagenómica en recomendaciones de suplementos a medida. Las empresas que integran la selección de cepas mediante IA y la edición genética guiada por CRISPR pueden iterar consorcios de candidatos más rápido que los enfoques tradicionales basados en cultivos, acortando así los plazos de desarrollo. Mientras tanto, las compañías farmacéuticas tradicionales están explorando antibióticos que preservan el microbioma, como el ibezapolstat, para prolongar la vida de las franquicias sin provocar efectos secundarios relacionados con la disbiosis. En general, el panorama del mercado equilibra la oportunidad de innovación científica con las demandas de recursos para la fabricación, la gestión regulatoria y la distribución global.
Líderes de la industria de la modulación del microbioma
Ciencias de la salud de Nestlé
Yakult Honsha
Cr. tenencia de hansen
DuPont (IFF Salud)
Terapéutica de Seres
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: MaaT Pharma anunció resultados positivos de su estudio fundamental de fase 3 ARES que evalúa MaaT 013 para la enfermedad de injerto contra huésped aguda, allanando el camino para las presentaciones regulatorias.
- Agosto de 2024: Seres Therapeutics completó un acuerdo de compra de activos por USD 175 millones con Nestlé Health Science para VOWST, la primera terapia de microbioma oral aprobada por la FDA para la infección recurrente por C. difficile.
Alcance del informe de mercado global sobre modulación del microbioma
Según el alcance del informe, la modulación del microbioma es la práctica de manipular el microbioma para mejorar la salud y el bienestar intestinal. El mercado de modulación del microbioma está segmentado en producto, aplicación, usuario final y geografía. Por producto, el mercado está segmentado en prebióticos, probióticos, simbióticos y otros. Por aplicación, el mercado está segmentado en enfermedades infecciosas, enfermedades gastrointestinales, trastornos endocrinos y metabólicos, y otros. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Medio Oriente y África y América del Sur. El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece valores (en USD) para los segmentos anteriores.
| Prebióticos |
| Probióticos |
| Sinbióticos |
| Postbiotics |
| Productos bioterapéuticos vivos (LBP) |
| Otros |
| Enfermedades infecciosas |
| Enfermedades gastrointestinales |
| Trastornos endocrinos y metabólicos |
| Condiciones dermatológicas |
| Salud neurológica y mental |
| Otros |
| Empresas farmacéuticas y biotecnológicas |
| Fabricantes de alimentos y bebidas funcionales |
| Marcas de suplementos dietéticos |
| Empresas de cosmética y cuidado personal |
| Institutos académicos y de investigación |
| Cápsulas y tabletas |
| Polvos y sobres |
| Líquidos y bebidas |
| Tópicos y cremas |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Prebióticos | |
| Probióticos | ||
| Sinbióticos | ||
| Postbiotics | ||
| Productos bioterapéuticos vivos (LBP) | ||
| Otros | ||
| por Aplicación | Enfermedades infecciosas | |
| Enfermedades gastrointestinales | ||
| Trastornos endocrinos y metabólicos | ||
| Condiciones dermatológicas | ||
| Salud neurológica y mental | ||
| Otros | ||
| Por usuario final | Empresas farmacéuticas y biotecnológicas | |
| Fabricantes de alimentos y bebidas funcionales | ||
| Marcas de suplementos dietéticos | ||
| Empresas de cosmética y cuidado personal | ||
| Institutos académicos y de investigación | ||
| Por Formulación | Cápsulas y tabletas | |
| Polvos y sobres | ||
| Líquidos y bebidas | ||
| Tópicos y cremas | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de modulación del microbioma en 2026?
El tamaño del mercado de modulación del microbioma asciende a USD 4.61 mil millones en 2026 y se proyecta que crezca a USD 7.46 mil millones para 2031 a una CAGR del 10.11%.
¿Qué categoría de producto genera ingresos?
Los probióticos son la categoría más grande y representan el 40.92% de los ingresos en 2025, debido a la amplia familiaridad de los consumidores y a las vías regulatorias más simples.
¿Qué segmento está creciendo más rápido?
Los productos bioterapéuticos vivos muestran el mayor crecimiento y se prevé que se expandan a una CAGR del 24.62 % hasta 2031 a medida que los consorcios de precisión ganen tracción regulatoria y clínica.
¿Cuál es el área de aplicación de más rápido crecimiento?
Los casos de uso de enfermedades infecciosas, incluidas las infecciones respiratorias y del tracto urinario, están expandiéndose a una CAGR del 25.78 % debido a la creciente evidencia clínica y las preocupaciones sobre la resistencia a los antibióticos.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Se proyecta que Asia-Pacífico registrará una CAGR del 12.21 % hasta 2031, impulsada por la evolución regulatoria, el crecimiento económico y la alta receptividad de los consumidores a la nutrición funcional.
¿Cuáles son las principales barreras de entrada?
Los altos costos de fabricación según las buenas prácticas de fabricación, las directrices de estandarización de productos no resueltas y los requisitos de logística de la cadena de frío constituyen los principales obstáculos para los nuevos participantes.


