

Tamaño y participación en el mercado de microbolómetros
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
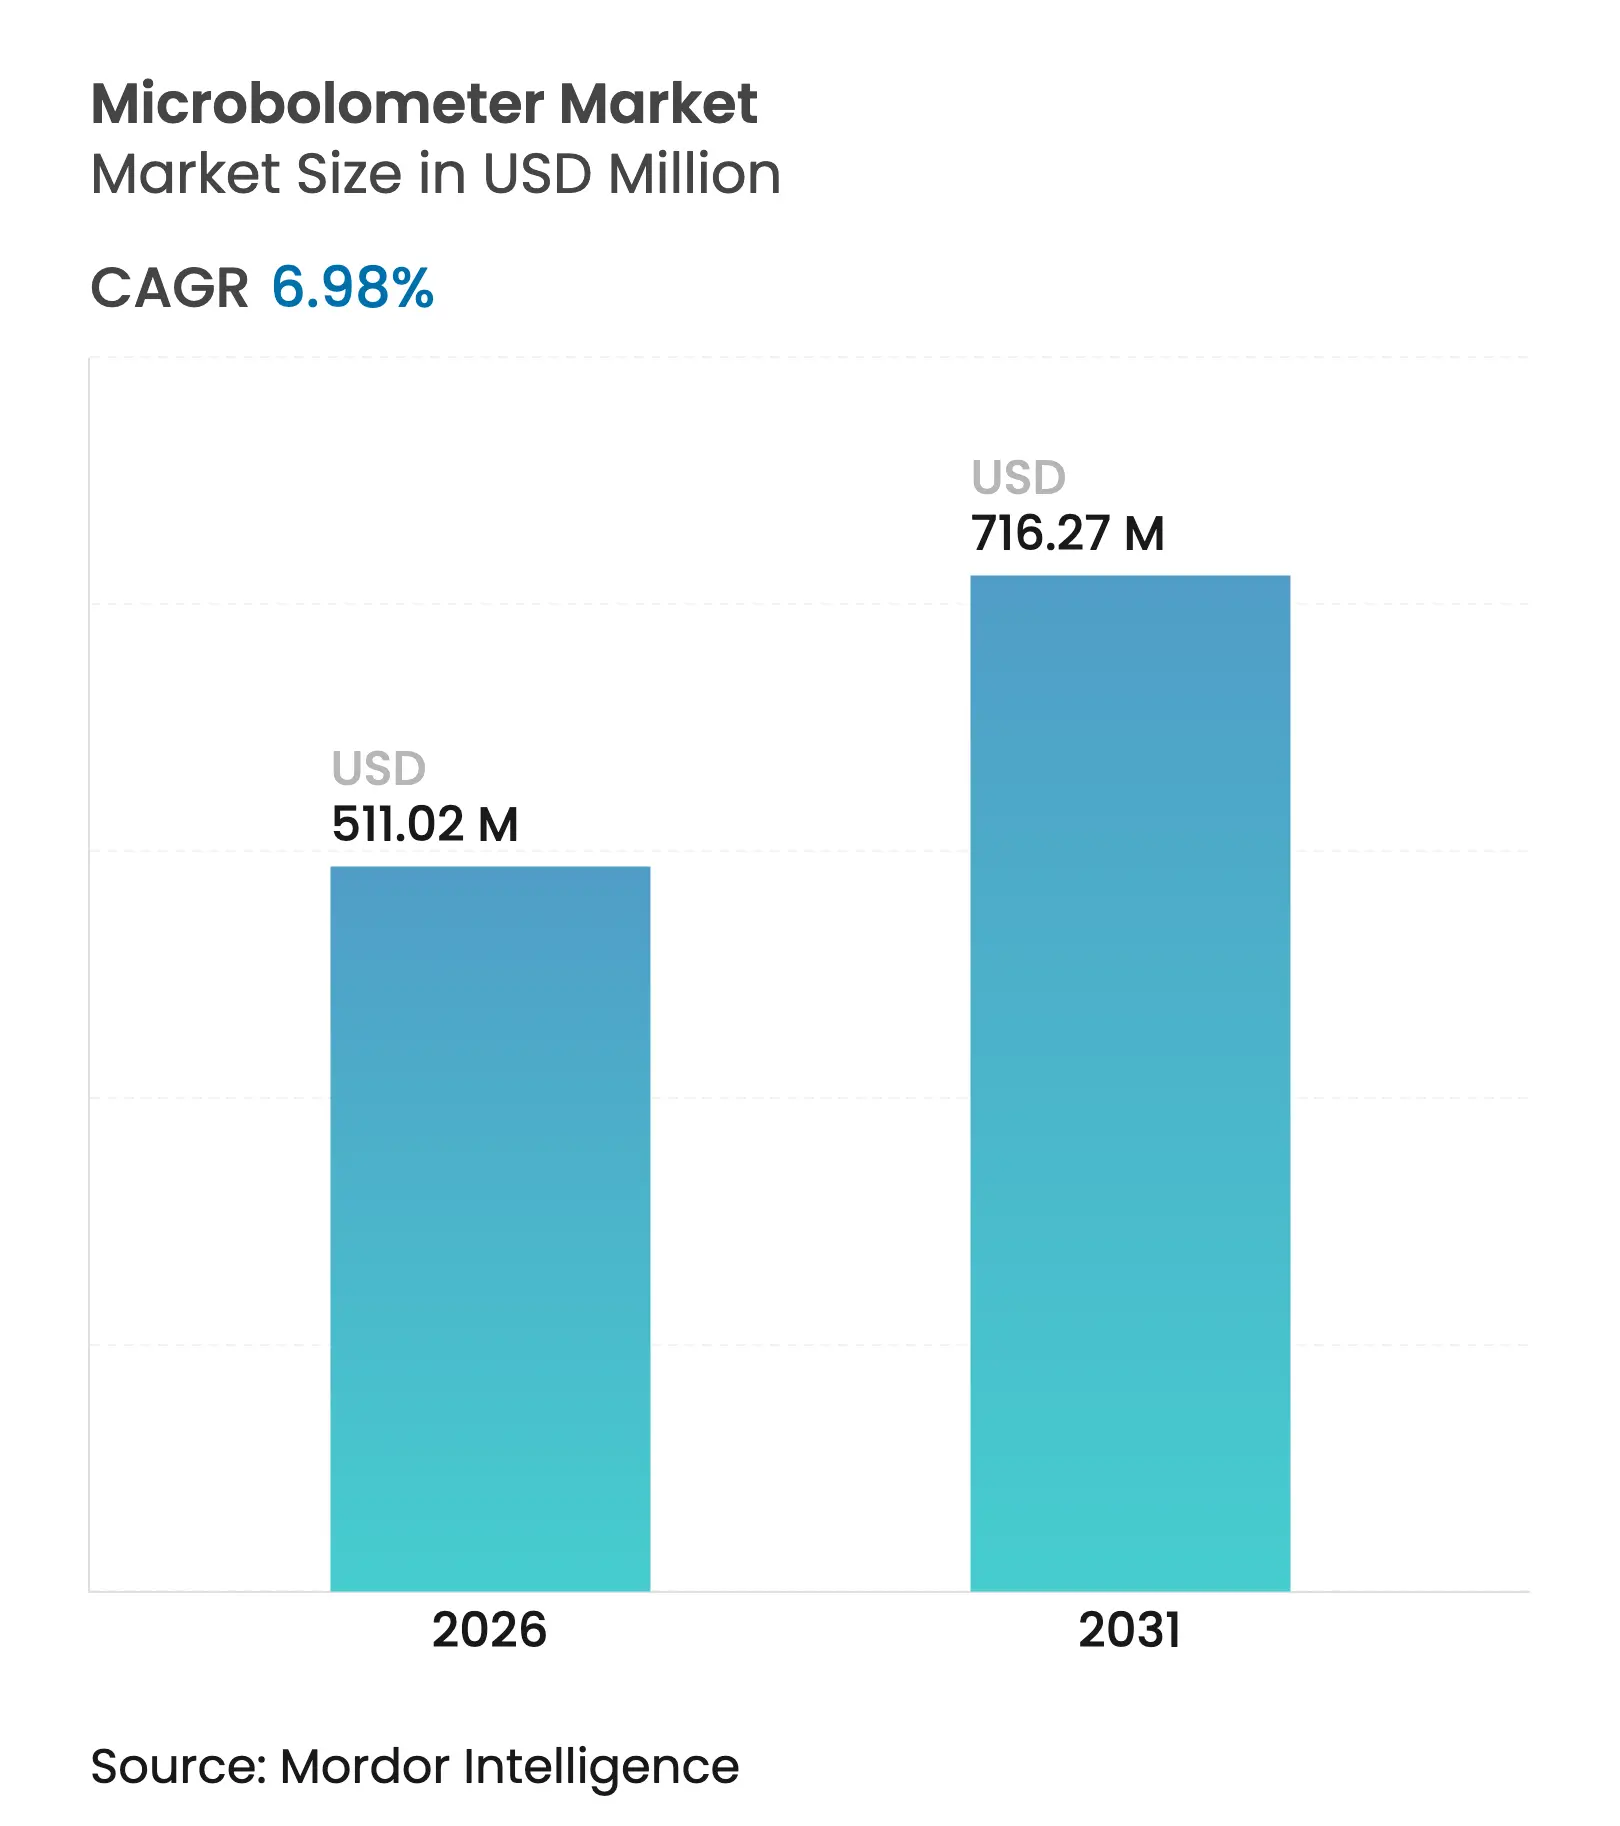
| Tamaño del mercado (2026) | USD 511.02 Million |
| Tamaño del mercado (2031) | USD 716.27 Million |
| Tasa de crecimiento (2026 - 2031) | 6.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
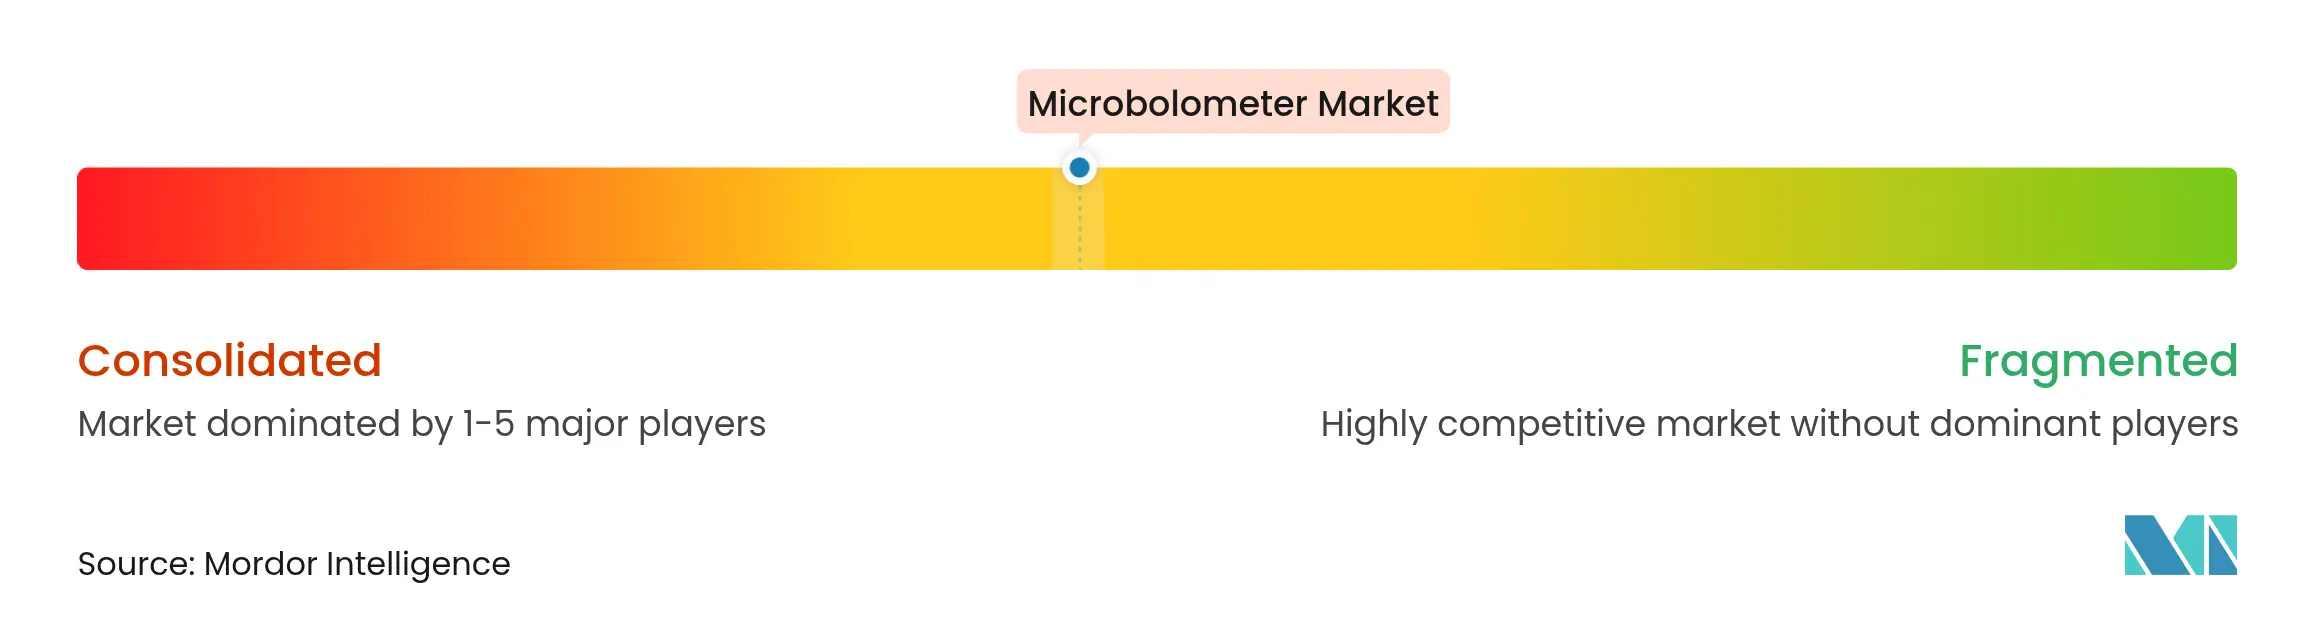
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de microbolómetros por Mordor Intelligence
El tamaño del mercado de microbolómetros en 2026 se estima en USD 511.02 millones, creciendo desde el valor de USD 477.7 millones de 2025, con proyecciones para 2031 de USD 716.27 millones, con un crecimiento del 6.98% CAGR entre 2026 y 2031. El tamaño del mercado de microbolómetros refleja una expansión constante a medida que la tecnología pasa de los programas de defensa a los sistemas comerciales convencionales. Los precios unitarios disminuyeron después de que el empaquetado a nivel de oblea alcanzara un alto volumen de producción, y los reguladores flexibilizaron las normas de exportación para los detectores de menos de 15 µm, ampliando la base de clientes. Los sistemas avanzados de asistencia al conductor en automoción se han convertido en una fuente clave de demanda, ya que las cámaras térmicas extienden la detección de peatones mucho más allá del alcance de los faros. Los fabricantes también se beneficiaron de mayores inversiones en defensa y de implementaciones más amplias de IoT industrial que integran nodos térmicos en los activos de las fábricas para el mantenimiento predictivo.
Los participantes del mercado se centraron en la escalabilidad y la integración vertical para proteger los márgenes en un entorno donde la competencia de los sensores de silicio es cada vez mayor. Las inversiones en salas blancas, lideradas por Lynred, duplicaron la capacidad de producción de óxido de vanadio en Europa, mientras que los nuevos participantes asiáticos buscaron rutas CMOS competitivas en costes. Por lo tanto, el mercado de los microbolómetros se encuentra en un punto de inflexión: los líderes deben equilibrar la expansión de la capacidad con el talento interno en diseño de ROIC para mantener las ventajas de rendimiento, incluso mientras tecnologías alternativas, como los conjuntos infrarrojos de onda corta, buscan las mismas aplicaciones de bajo coste.
Conclusiones clave del informe
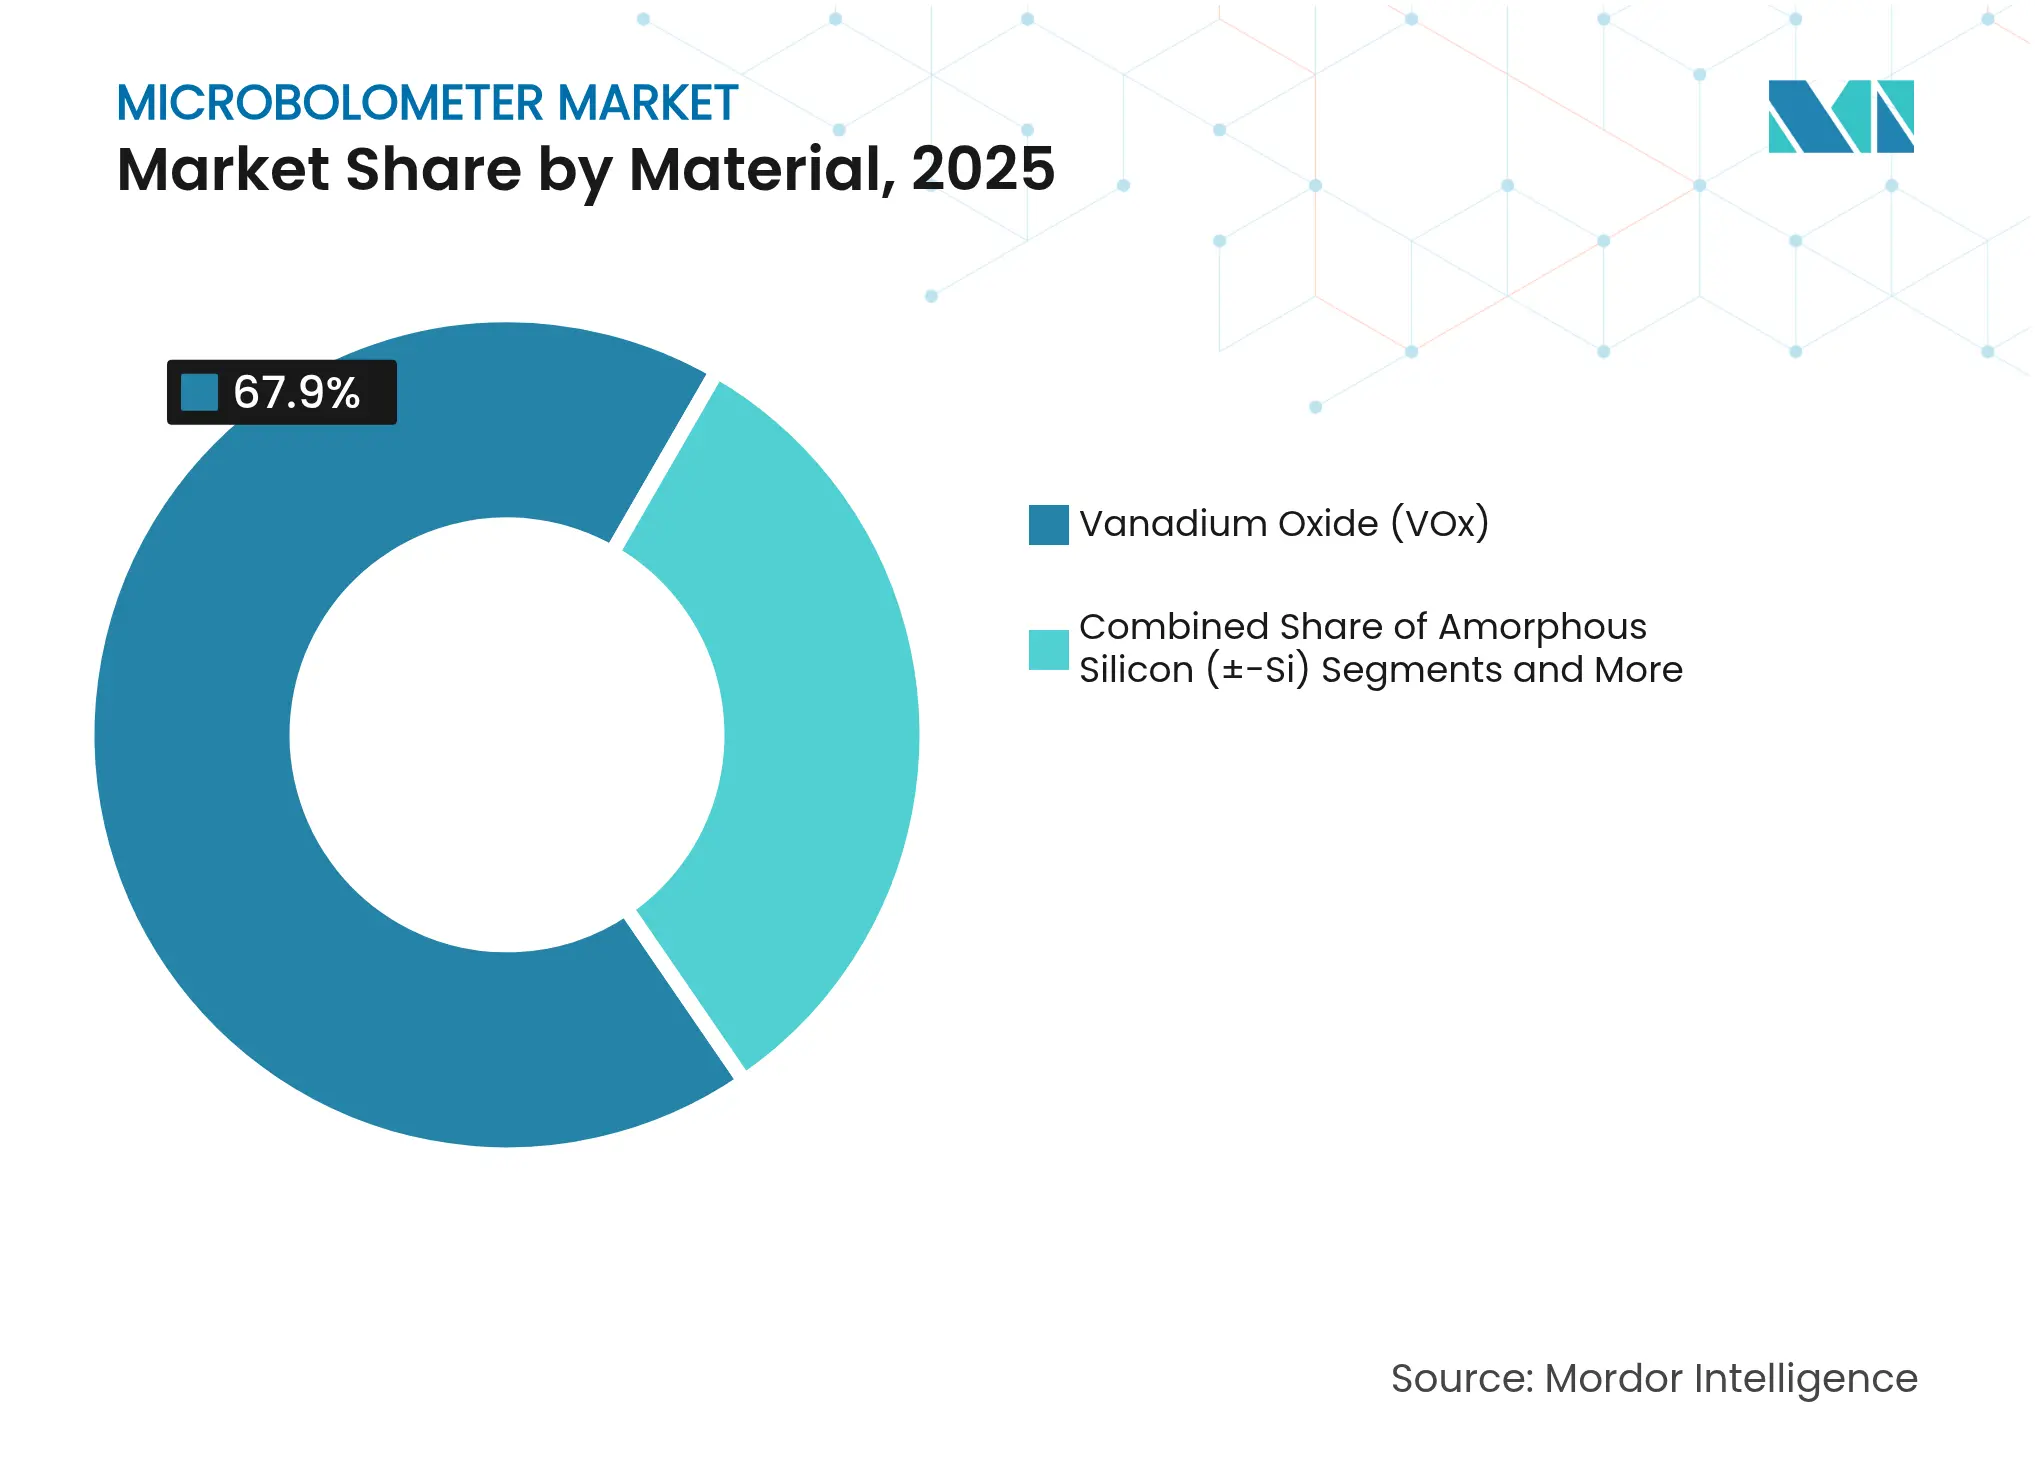
- Por material, el óxido de vanadio lideró con el 67.90% de la participación de mercado de microbolómetros en 2025; se proyecta que el silicio amorfo se expandirá a una CAGR del 9.42% hasta 2031.
- En términos de tamaño de píxeles, los dispositivos de 12 µm representaron el 53.85 % de los ingresos en 2025; se prevé que los formatos ≤10 µm crezcan a una CAGR del 15.45 % hasta 2031.
- Por resolución, 640 × 480 VGA controló el 46.75 % del tamaño del mercado de microbolómetros en 2025, mientras que los formatos >1024 × 768 avanzan a una CAGR del 13.02 % hasta 2031.
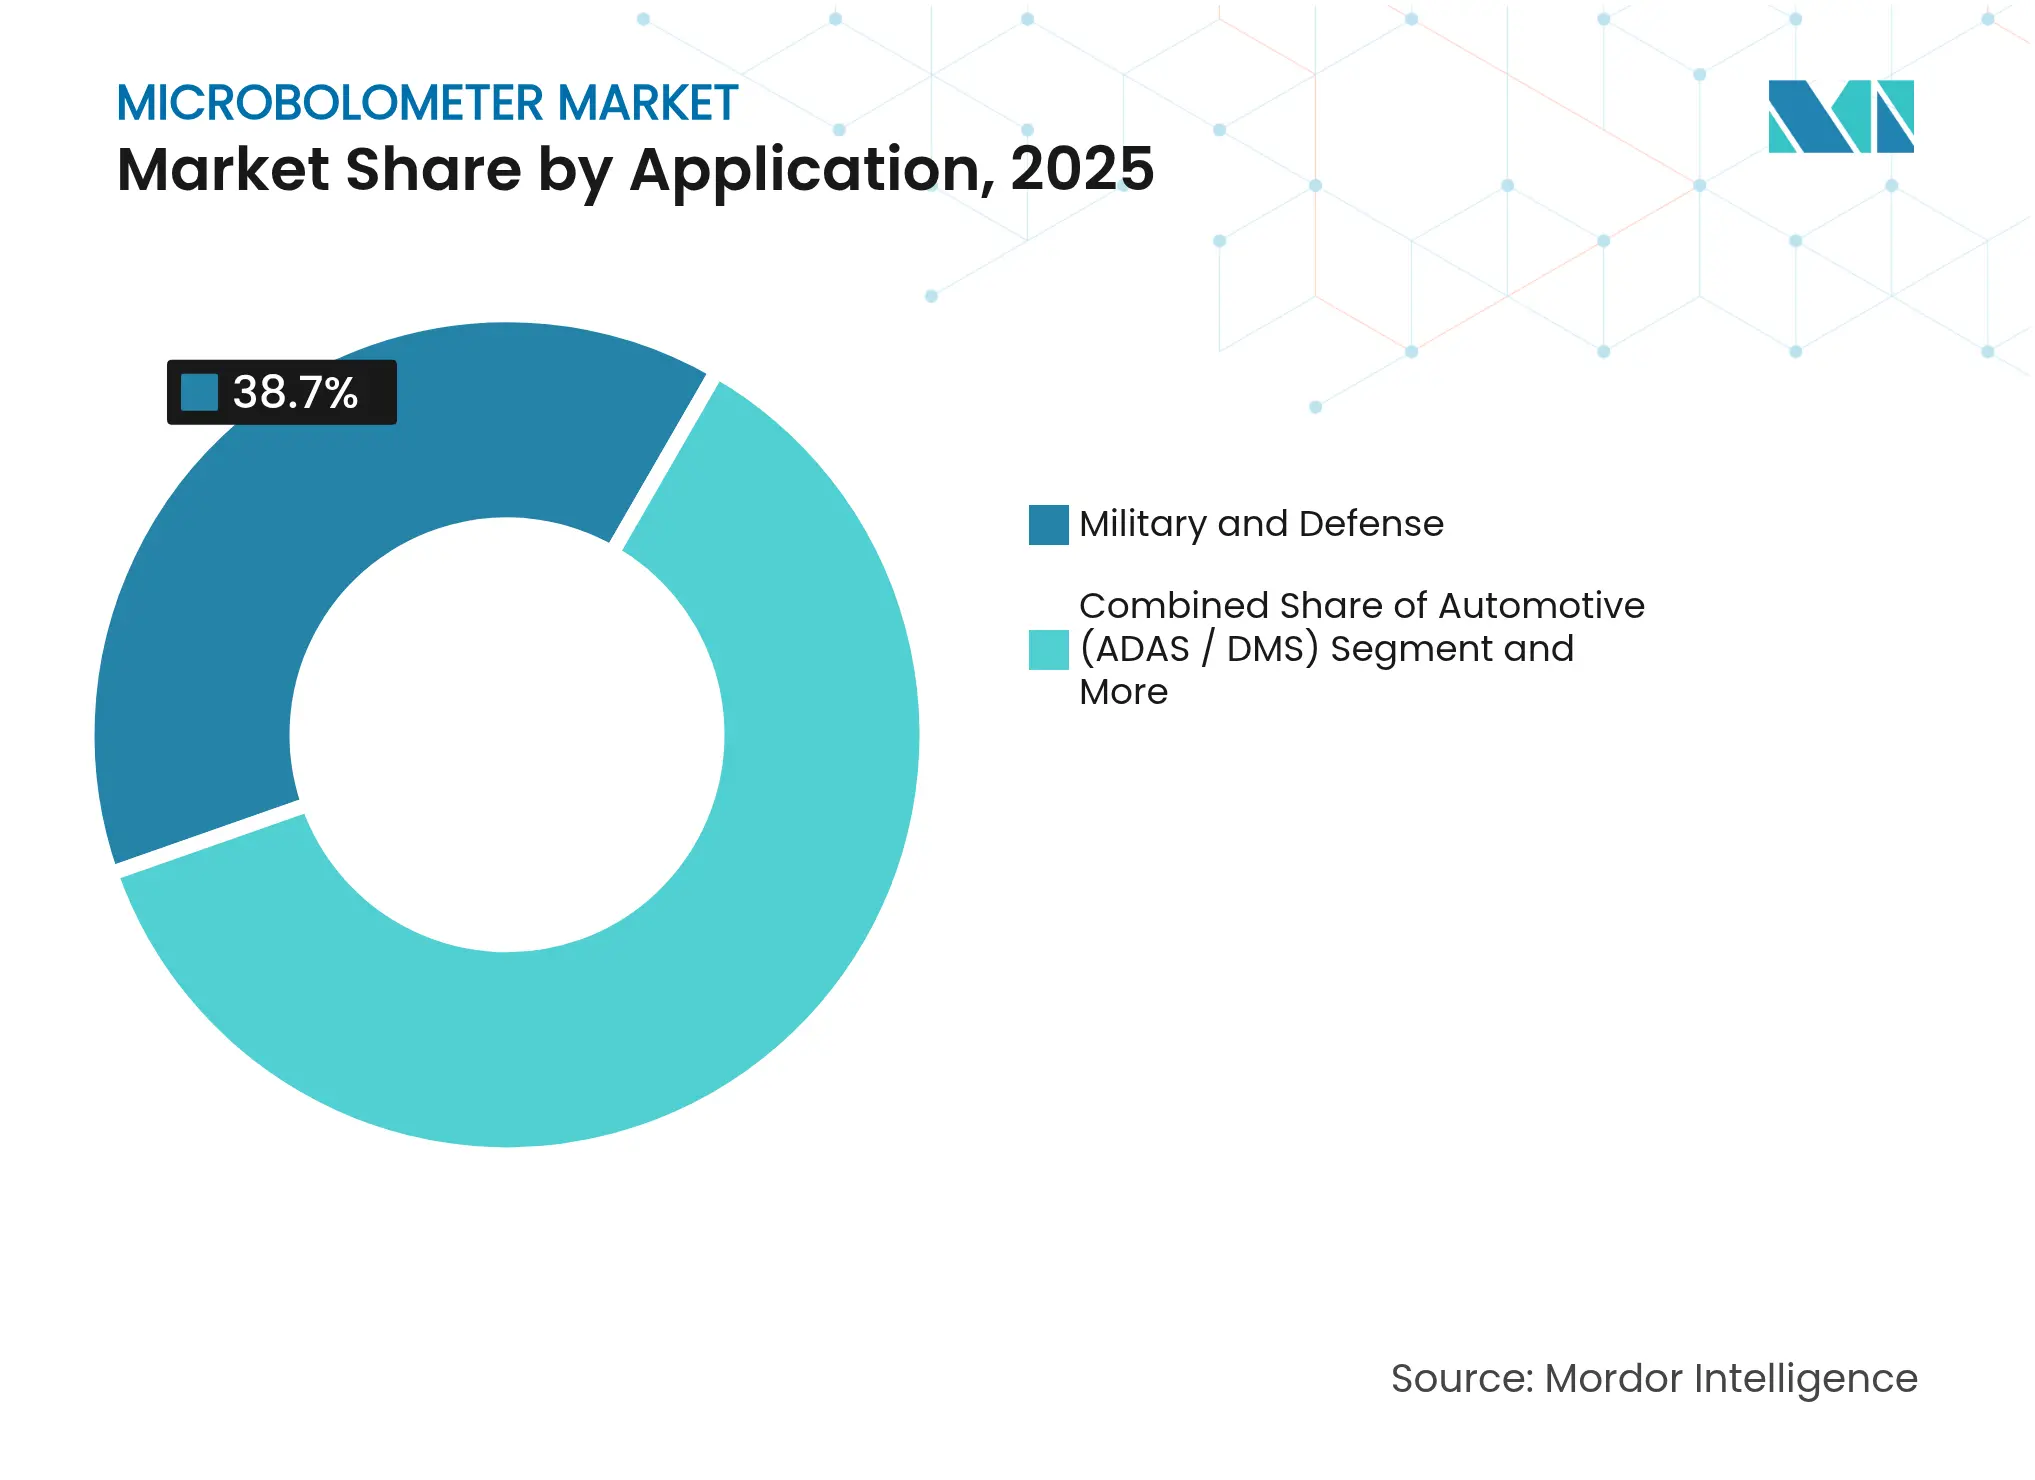
- Por aplicación, los sectores militar y de defensa representaron el 38.70 % del tamaño del mercado de microbolómetros en 2025; los ADAS automotrices exhiben la CAGR más rápida del 14.12 % hasta 2031.
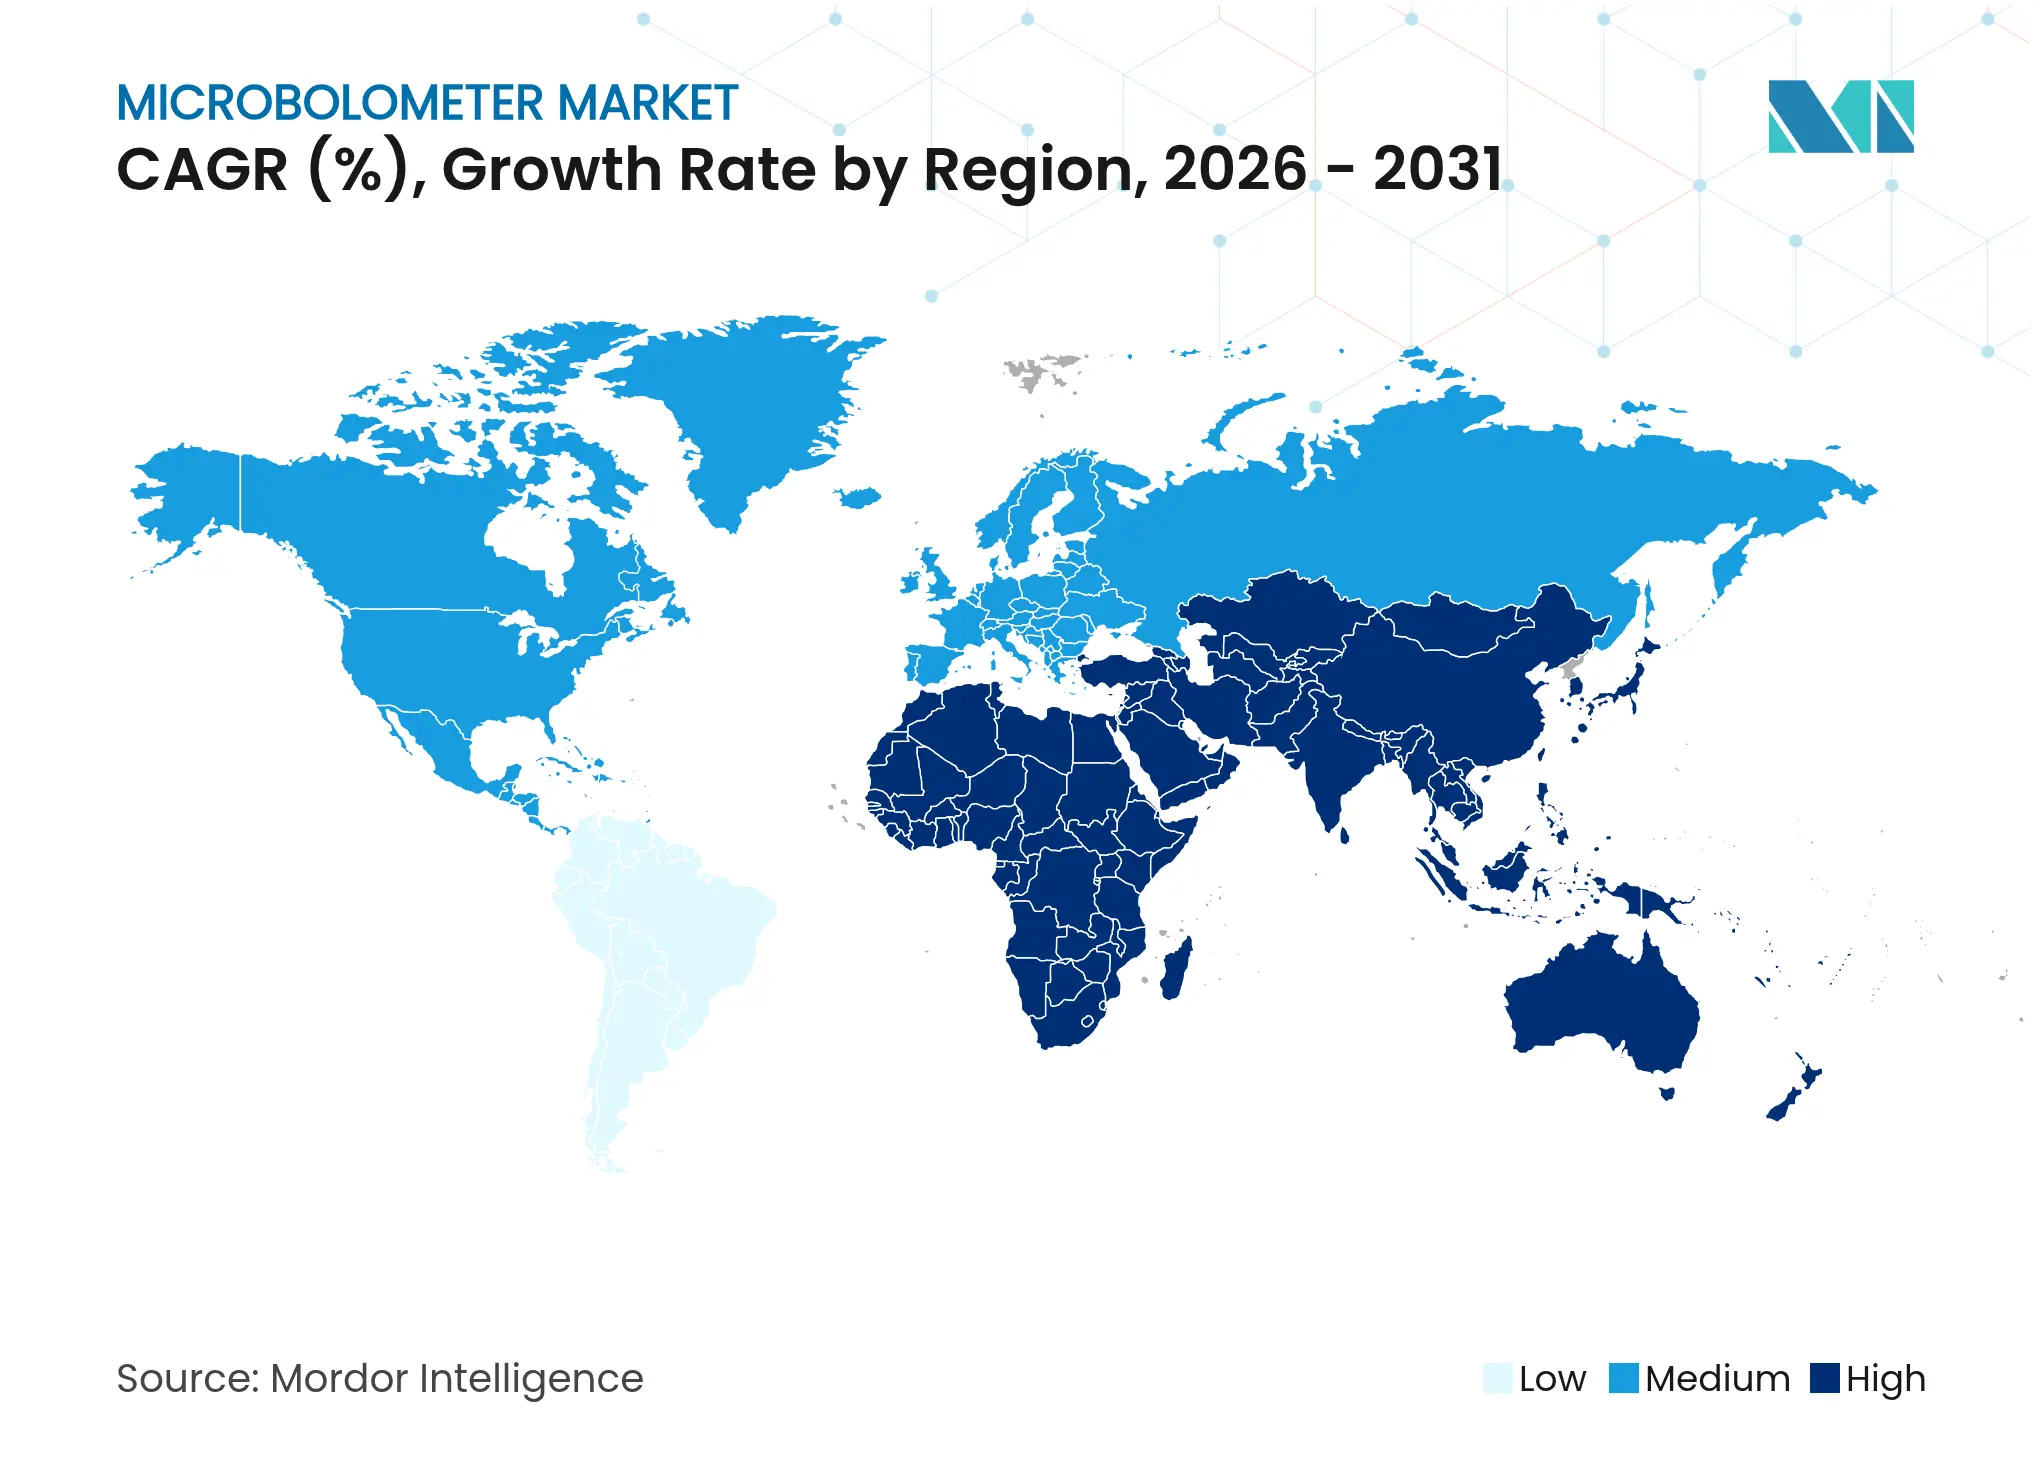
- Por geografía, América del Norte tuvo una participación en los ingresos del 31.85 % en 2025, mientras que Asia-Pacífico está aumentando a una CAGR del 9.98 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de microbolómetros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Flexibilización regulatoria de los controles de exportación de <15 µm | + 1.2% | Global, con beneficios principales para los fabricantes de América del Norte y la UE | Mediano plazo (2-4 años) |
| Reducción de costos mediante empaquetado a nivel de oblea y migración de 12 µm | + 1.8% | Global, liderado por los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de ADAS en la automoción | + 2.1% | Global, concentrado en regiones de fabricación de automóviles | Mediano plazo (2-4 años) |
| IoT industrial: nodos térmicos de mantenimiento predictivo | + 0.9% | Núcleo de Asia-Pacífico, propagación a América del Norte y la UE | Largo plazo (≥ 4 años) |
| Dispositivos portátiles de realidad aumentada y virtual (RA/RV) para el consumidor con detección térmica | + 0.6% | Adopción temprana y global en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Presupuestos de modernización de defensa y seguridad fronteriza | + 1.1% | América del Norte, UE, Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reducción de costos mediante empaquetado a nivel de oblea y migración de 12 µm
Lynred duplicó la capacidad de sala limpia en Grenoble en 2025, aumentando la producción anual de detectores en un 50 % y señalando el compromiso de la industria con la producción de VOx a escala. Meridian Innovation atrajo USD 12.5 millones en financiamiento para refinar el empaque al vacío a nivel de oblea compatible con silicio CMOS, atrayendo el interés de capital de riesgo hacia detectores de bajo costo. [1] SPIE Europe Ltd., “Meridian Lands $12.5M for Low-Cost Thermal Sensors,” Optics.org, optics.org La reducción de 17 µm a 12 µm redujo el área del chip en aproximadamente un 40 %, reduciendo el costo del material por unidad. Sin embargo, los píxeles más pequeños exigieron tolerancias ópticas más estrictas que aumentaron la complejidad de la lente, compensando parcialmente los ahorros. Por lo tanto, los productores que dominaron tanto el empaque como la óptica capturaron la mayor parte de los beneficios de costos y aseguraron victorias de diseño en programas industriales y de consumo.
Adopción de ADAS en la automoción
La Administración Nacional de Seguridad del Tráfico en las Carreteras de EE. UU. (NHTSA) exigió el frenado automático de emergencia para peatones en todos los vehículos de pasajeros nuevos a partir de 2029. El sistema térmico de Magna, ya implementado en 1.2 millones de vehículos, mostró un alcance de detección cuatro veces mayor que el de los faros. Los diseños de fusión de sensores que combinan cámaras térmicas con radar redujeron las falsas alarmas y aseguraron la certificación de seguridad funcional. Teledyne FLIR y Valeo lanzaron la primera cámara térmica automotriz con clasificación ASIL B, resolviendo así las dificultades para la producción en serie. Estos hitos normativos y técnicos convirtieron la termografía, de una característica premium, en un componente de seguridad de gran volumen, ampliando el mercado de los microbolómetros en la cadena de valor automotriz.
IoT industrial: nodos térmicos de mantenimiento predictivo
Las fábricas adoptaron nodos térmicos integrados para reducir las paradas imprevistas. El micromódulo i3 de TDK combinó la detección térmica con IA de borde, lo que permitió alertas de anomalías en tiempo real y minimizó el ancho de banda de la red. Exertherm ofreció sensores infrarrojos autoalimentados para aparamenta de media tensión que permitían la monitorización continua de barras colectoras sin fuentes de energía externas. El mercado de microbolómetros generó un flujo de ingresos recurrente gracias a que los contratos de servicio para análisis complementaron las ventas de hardware. Los ciclos de adopción se mantuvieron largos, ya que las plantas insistían en realizar pruebas de fiabilidad plurianuales antes de la implementación en toda la línea, lo que retrasó la mayor parte del aumento de volumen a largo plazo.
Presupuestos de modernización de defensa y seguridad fronteriza
Leonardo DRS obtuvo un pedido de 94 millones de dólares en junio de 2025 para miras de francotirador avanzadas que combinaban detectores de onda media microenfriados y detectores de onda larga no refrigerados. El programa puso de manifiesto la continua preferencia por módulos compactos no refrigerados, donde el bajo consumo de energía y el funcionamiento silencioso son fundamentales. Leonardo DRS también presentó un robusto procesador de IA que, junto con sensores térmicos, proporciona reconocimiento de objetivos integrado para las fuerzas terrestres. Las agencias fronterizas especificaron cargas útiles de microbolómetros para torres fijas y móviles, ya que el rendimiento del infrarrojo de onda larga (LWIR) se mantuvo constante incluso en condiciones de niebla o polvo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La óptica de alta resolución tiene un coste superior | -0.8% | Global, afectando particularmente a las aplicaciones sensibles a los costos | Corto plazo (≤ 2 años) |
| Competencia de SWIR/InGaAs y conjuntos de termopilas | -1.1% | Global, concentrado en segmentos industriales y automotrices | Mediano plazo (2-4 años) |
| Cuellos de botella en los equipos de pulverización catódica de óxido de vanadio | -0.6% | Global, afectando la ampliación de la producción | Corto plazo (≤ 2 años) |
| Escasez de talento en diseño e ingeniería de ROIC | -0.4% | América del Norte y la UE, impacto limitado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de SWIR/InGaAs y conjuntos de termopilas
Los diseñadores de sistemas compararon microbolómetros con InGaAs de onda corta y matrices de termopilas de bajo costo. Lynred comercializó las tres familias de detectores, reconociendo que ninguna tecnología es compatible con todos los escenarios. El InGaAs destacó en funciones de detección de alta temperatura o gases, mientras que las rejillas de termopilas ofrecían precios más bajos para termómetros de gama baja. Los proveedores de primer nivel del sector automotriz evaluaron módulos híbridos que combinan SWIR y LWIR para imágenes en cualquier condición climática, lo que generó pujas competitivas. Si los proveedores de microbolómetros no siguen reduciendo el costo por píxel, corren el riesgo de ser desplazados de las plataformas sensibles al precio.
Cuellos de botella en los equipos de pulverización catódica de óxido de vanadio
La deposición de VOx dependía de herramientas especializadas de deposición física de vapor, y el pequeño grupo de proveedores extendía los plazos de entrega cuando la demanda aumentaba. [2] Dalrada, “¿Qué es PVD en semiconductores?” Deposition Technology, deptec.com Por lo tanto, los proyectos de expansión se enfrentaban a largos ciclos de adquisición, lo que limitaba la producción a corto plazo. Algunos fabricantes investigaron silicio amorfo o películas de SiGe para evitar las líneas de VOx, pero esas alternativas requerían un nuevo ajuste del proceso y no siempre coincidían con la sensibilidad de VOx. Las empresas mitigaron el riesgo mediante el preordeno de cámaras de repuesto y el suministro dual de componentes clave, pero la resiliencia del suministro siguió siendo un lastre para la aceleración de los envíos proyectados.
Análisis de segmento
Por Material: El dominio de VOx se enfrenta al desafío del silicio
Los sensores de óxido de vanadio mantuvieron el 67.90 % de los ingresos en 2025. La capacidad adicional de VOx de Lynred, completada en 2025, reforzó su dominio a pesar del auge del silicio. El mercado de microbolómetros continuó valorando el VOx por su baja diferencia de temperatura equivalente al ruido en la óptica de defensa. Paralelamente, las líneas de silicio amorfo registraron una previsión de CAGR del 9.42 %, gracias a que el procesamiento compatible con CMOS redujo el coste de producción de los módulos de consumo y del IoT. Películas emergentes, como el Ge-Si amorfo o el poli-SiGe, se centraron en usos espectroscópicos específicos donde el ajuste del coeficiente de resistencia compensaba las primas de coste.
Las fábricas de segunda generación ubicaron conjuntamente la deposición de VOx y Si para cubrir las fluctuaciones de la demanda entre segmentos. Los integradores de defensa siguieron especificando VOx para cumplir con los estrictos objetivos de sensibilidad, mientras que los fabricantes de electrodomésticos prefirieron el silicio por sus precios de mercado masivo. Como resultado, el mercado de microbolómetros experimentó planes de desarrollo de materiales duales en lugar de una transición binaria, lo que garantizó la resiliencia del suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Pixel Pitch: La miniaturización impulsa la innovación
La clase de 12 µm arrojó un valor del 53.85 % en 2025, reconocida como el punto óptimo entre la sensibilidad y el tamaño del array. El avance hacia píxeles ≤10 µm generó una tasa de crecimiento anual compuesta (TCAC) del 15.45 % hasta 2031, esencial para smartphones y wearables compactos. Sin embargo, la revisión de SPIE de 2025 indicó rendimientos decrecientes una vez que la óptica limitada por difracción dominó el ruido del sistema. El tamaño del mercado de microbolómetros para piezas de 17 µm se mantuvo estable en la termografía basada en precios, gracias a que los conjuntos de lentes eran más económicos y el rendimiento del ensamblaje era mayor.
Los fabricantes de herramientas mejoraron los motores paso a paso de litografía y los soldadores de obleas para manejar tolerancias más estrictas. Los equipos de diseño equilibraron la eficiencia cuántica con la reducción de los factores de llenado para evitar la pérdida de sensibilidad. En consecuencia, las carteras de productos abarcaron tres clases de paso para satisfacer las necesidades de coste, rendimiento y miniaturización.
Por formato de resolución: Estabilidad VGA en medio del crecimiento de XGA
El estándar VGA de 640 × 480 representó el 46.75 % de los envíos de 2025. Los fabricantes de equipos originales (OEM) favorecieron su ecosistema de software maduro y sus velocidades de datos moderadas, que aliviaron la carga del procesador. Las resoluciones superiores a 1024 × 768 registran una tasa de crecimiento anual compuesta (TCAC) del 13.02 %, impulsadas por cámaras panorámicas de defensa y robots industriales que requieren zoom digital. Por el contrario, los monitores de edificios básicos, donde la detección de patrones térmicos por encima de la precisión absoluta, eran suficientes, se basaban en matrices de ≤320 × 240.
Los fabricantes de sensores incorporaron mejoras de imagen en chip para que los dispositivos VGA tradicionales ofrezcan una percepción cercana a la alta definición con un ancho de banda menor. Los analistas de mercado prevén que el mercado de microbolómetros mantendrá una doble trayectoria: VGA para dispositivos de utilidad y XGA-plus para conjuntos de análisis de visión.
Por aplicación: el liderazgo militar cede ante el crecimiento de la industria automotriz
Los contratos militares generaron un 38.70 % de ingresos en 2025. Los pedidos programados de miras para armas y estabilizadores de conciencia situacional se mantuvieron en un volumen base. Los sistemas ADAS automotrices ahora registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 14.12 %, gracias a que los plazos regulatorios establecen una clara ruta de adopción. La seguridad, la termografía, los exámenes médicos y la visión personal aumentaron la demanda, completando el embudo diversificado.
Los equipos de compras de los fabricantes de equipos originales (OEM) adaptan las especificaciones a las aplicaciones de uso, que pueden variar desde óptica de largo alcance para seguridad fronteriza y cámaras de baja resolución para integración en parabrisas, hasta núcleos robustos para cascos de bomberos y rescate. Por lo tanto, el mercado de microbolómetros evolucionó de un único usuario final dominante a una estructura multifactorial que mitiga el riesgo cíclico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el dominio aeroespacial se enfrenta al desafío de la automoción
El sector aeroespacial y de defensa mantuvo una participación del 35.80 % en 2025, impulsado por los programas de modernización de la administración pública. Se espera que el segmento automotriz registre una tasa de crecimiento anual compuesta (TCAC) del 13.32 % hasta 2031, superando a la industria manufacturera al final del pronóstico. El sector sanitario adoptó la termografía sin contacto para el triaje, mientras que las agencias de seguridad pública emplearon cámaras en cascos para mejorar la visibilidad en condiciones de humo o en la oscuridad.
Los proveedores de primer nivel integraron cámaras térmicas en conjuntos de sensores de vanguardia, y los proveedores de chips ofrecieron placas de referencia que integran núcleos IR con aceleradores de IA. Esta integración intersectorial de la cadena de herramientas indica que la industria de los microbolómetros está evolucionando de módulos a medida a soluciones de plataforma.
Análisis geográfico
Norteamérica representó el 31.85% de la facturación de 2025, impulsada por los contratos de defensa estadounidenses y los primeros pilotos automotrices. La adjudicación de 94 millones de dólares a Leonardo DRS por una mira de francotirador ejemplificó el continuo interés militar. Los fabricantes de automóviles adoptaron cámaras térmicas para cumplir con las futuras normas de seguridad, y las plantas de ensamblaje mexicanas integraron los sensores en líneas de alto volumen. La región también contó con una sólida colaboración entre la academia y la industria que fomentó el talento en diseño de ROIC.
Asia-Pacífico registró la mayor previsión de CAGR del 9.98%, impulsada por fábricas chinas como Wuhan Global Sensor Technology, que produce matrices VOx competitivas en costos. Los fabricantes de automóviles japoneses y surcoreanos incorporaron cámaras térmicas en modelos premium, mientras que las fábricas de la ASEAN implementaron kits de monitoreo IoT. Se proyecta que el tamaño del mercado de microbolómetros en Asia-Pacífico superará al de América del Norte para 2031, a medida que los clústeres de producción se expandan.
Europa mantuvo su influencia gracias a la modernización de la producción de Lynred y a la demanda automotriz alemana. Las empresas industriales europeas adoptaron la termografía para las auditorías de eficiencia energética y la monitorización de máquinas. La modernización de Oriente Medio y los proyectos de infraestructura en África abrieron nuevos canales de adquisición, aunque los volúmenes se mantuvieron relativamente modestos.
Panorama competitivo
El mercado mostró una concentración moderada. Teledyne Technologies, Lynred y Leonardo DRS controlaron el diseño de los detectores, la fabricación de ROIC y los módulos para el usuario final, lo que permitió optimizar los costos y usar algoritmos propietarios. Teledyne FLIR se asoció con Valeo para integrar cámaras con certificación ASIL en vehículos de producción en serie, ampliando su alcance más allá del sector de defensa. El aumento de la capacidad de Lynred, con una inversión de 85 millones de euros, reforzó la seguridad de su suministro para misiones terrestres y espaciales, incluyendo la carga útil Meteosat de Tercera Generación, entregada a finales de 2024.
Los competidores asiáticos hicieron hincapié en las rutas CMOS a nivel de oblea. Meridian Innovation apostó por el silicio para ofrecer precios más bajos que VOx, mientras que Wuhan GST aprovechó los contratos de suministro nacionales. Leonardo DRS invirtió en procesamiento con IA que fusiona fotogramas térmicos con datos contextuales, con el objetivo de fidelizar a los clientes a ecosistemas de software. Empresas especializadas como Seek Thermal se dirigieron al segmento de consumo, lanzando una cámara para smartphone plug-and-play de 149 USD a mediados de 2024. [3] Seek Thermal Inc., “Introducing Seek Nano”, thermal.com
Las tácticas competitivas abarcaron desde acuerdos de suministro a largo plazo con fabricantes de lentes hasta SDK sin regalías que aceleran la adopción por parte de los desarrolladores. Las licencias cruzadas de propiedad intelectual siguieron siendo comunes, lo que redujo el riesgo de litigio y reforzó las ventajas de los operadores tradicionales.
Líderes de la industria de microbolómetros
-
Teledyne Technologies Inc. (incluida FLIR)
-
Lynred SAS
-
Leonardo DRS, Inc.
-
BAE Systems plc
-
Guía Sensmart Tech Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: Leonardo DRS consiguió un contrato con el Ejército de EE. UU. por 94 millones de dólares para miras infrarrojas para armas de próxima generación.
- Marzo de 2025: Leonardo DRS lanzó un procesador de inteligencia artificial de grado militar para análisis térmico en tiempo real.
- Octubre de 2024: Lynred entregó 26 modelos de vuelo de detectores infrarrojos para los satélites meteorológicos Meteosat de tercera generación.
- Junio de 2024: Seek Thermal presentó la cámara térmica para teléfonos inteligentes Seek Nano a precios de USD 149 y USD 249.
Alcance del informe del mercado global de microbolómetros
Los microbolómetros, un tipo específico de sensor infrarrojo, desempeñan un papel fundamental en las cámaras termográficas. Detectan la radiación infrarroja, o calor, y la traducen en señales electrónicas. Cabe destacar que los microbolómetros son parte integral de los detectores infrarrojos no refrigerados, lo que les permite funcionar sin necesidad de refrigeración extrema, un requisito para otros tipos de detectores infrarrojos.
El estudio rastrea los ingresos obtenidos a través de la venta de microbolómetros por parte de varios actores en todo el mundo. También rastrea los parámetros clave del mercado, los factores de crecimiento subyacentes y los principales proveedores que operan en la industria, lo que respalda las estimaciones del mercado y las tasas de crecimiento durante el período de pronóstico. El estudio analiza además el impacto general de las secuelas de COVID-19 y otros factores macroeconómicos en el mercado. El alcance del informe abarca el tamaño del mercado y las previsiones para los diversos segmentos del mercado.
El mercado de microbolómetros está segmentado por tipo (óxido de vanadio, silicio amorfo y otros), aplicación (militar, aeroespacial y de defensa, automotriz, médica, otros) y geografía (América del Norte, Europa, Asia Pacífico, Medio Oriente y África, y América Latina). Se proporcionan los tamaños de mercado y las previsiones en cuanto al valor (USD) para todos los segmentos anteriores.
| Óxido de vanadio (VOx) |
| Silicio amorfo (?-Si) |
| Ge-Si amorfo |
| Poli-SiGe |
| Otras películas emergentes |
| ≤10 µm |
| Micras 12 |
| Micras 17 |
| ≥ 25 micras |
| 320 × 240 (QVGA) |
| 640 × 480 (VGA) |
| 1024×768 (XGA) y superior |
| Seguridad y vigilancia |
| Termografía / Mantenimiento predictivo |
| Militar y Defensa |
| Automotriz (ADAS, DMS) |
| Diagnóstico médico |
| Sistemas de visión personales |
| Otras aplicaciones |
| Aeroespacial y defensa |
| Motorium |
| Manufactura Industrial |
| Sector Sanitario |
| Electrónica de Consumo: |
| Seguridad pública y aplicación de la ley |
| Energía y servicios Públicos |
| Otras industrias de uso final |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por material | Óxido de vanadio (VOx) | ||
| Silicio amorfo (?-Si) | |||
| Ge-Si amorfo | |||
| Poli-SiGe | |||
| Otras películas emergentes | |||
| Por tono de píxel | ≤10 µm | ||
| Micras 12 | |||
| Micras 17 | |||
| ≥ 25 micras | |||
| Por formato de resolución | 320 × 240 (QVGA) | ||
| 640 × 480 (VGA) | |||
| 1024×768 (XGA) y superior | |||
| por Aplicación | Seguridad y vigilancia | ||
| Termografía / Mantenimiento predictivo | |||
| Militar y Defensa | |||
| Automotriz (ADAS, DMS) | |||
| Diagnóstico médico | |||
| Sistemas de visión personales | |||
| Otras aplicaciones | |||
| Por industria de uso final | Aeroespacial y defensa | ||
| Motorium | |||
| Manufactura Industrial | |||
| Sector Sanitario | |||
| Electrónica de Consumo: | |||
| Seguridad pública y aplicación de la ley | |||
| Energía y servicios Públicos | |||
| Otras industrias de uso final | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué impulsó el mercado de microbolómetros a superar los USD 511.02 millones en 2026?
Las reducciones de costos derivadas del empaquetado a nivel de oblea, las reglas de exportación relajadas para dispositivos de <15 µm y las implementaciones tempranas de ADAS automotrices impulsaron la demanda mundial.
¿Qué paso de píxeles es el más común en los diseños actuales?
La clase de 12 µm capturó el 53.85 % de los ingresos de 2025 al equilibrar la sensibilidad con la capacidad de fabricación.
¿Qué tan rápido está creciendo la adopción de la industria automotriz?
Las aplicaciones ADAS automotrices están avanzando a una CAGR del 14.12 % hasta 2031, la más rápida entre todos los segmentos.
¿Por qué el óxido de vanadio continúa dominando a pesar de las alternativas de silicio?
VOx aún ofrece la menor diferencia de temperatura equivalente al ruido requerida por los integradores de defensa y seguridad, manteniendo su participación del 67.90 % en 2025.
¿Qué región liderará el crecimiento durante el período previsto?
Asia-Pacífico muestra la CAGR más alta, del 9.98 %, impulsada por la escala de producción china y la demanda automotriz en Japón y Corea del Sur.
¿Cuál es la principal amenaza competitiva para los microbolómetros?
Los InGaAs de onda corta y las matrices de termopilas de bajo costo desafían a los microbolómetros en nichos sensibles a los precios o de alta temperatura, lo que presiona a los proveedores a reducir aún más los costos.


