

Tamaño y participación en el mercado de microportadores
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.27 mil millones |
| Tamaño del mercado (2031) | USD 3.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.79% CAGR |
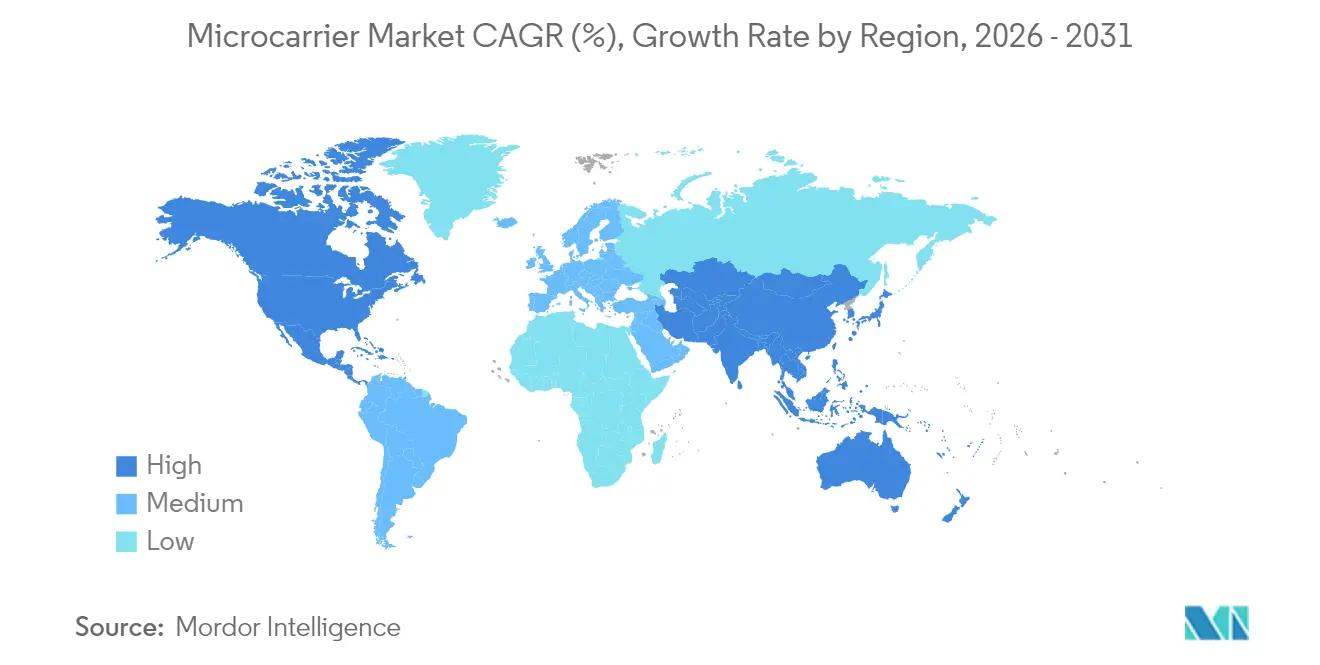
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
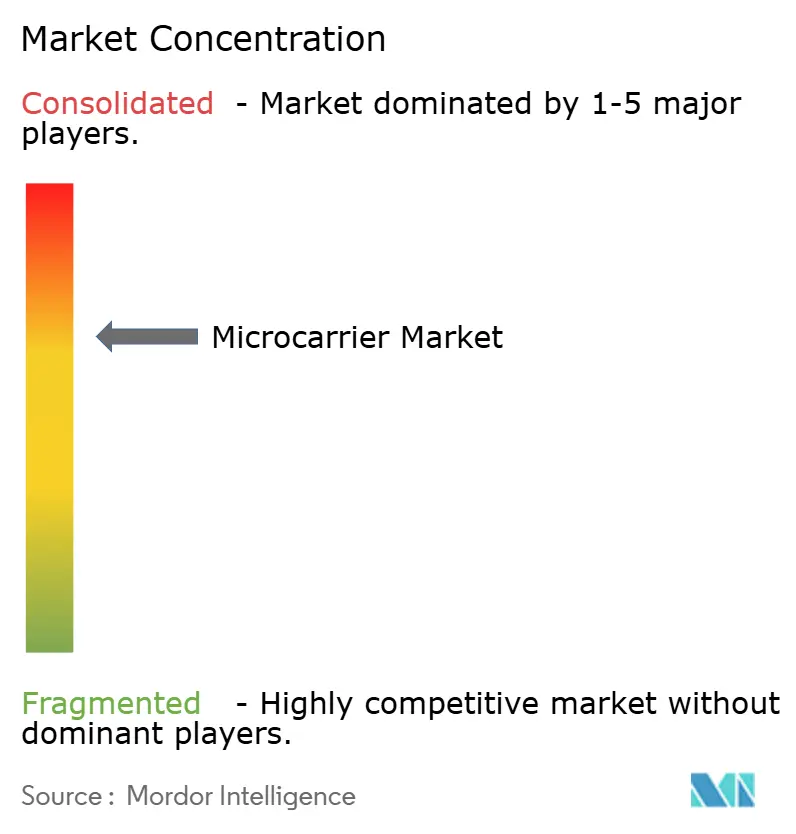
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de microportadores por Mordor Intelligence
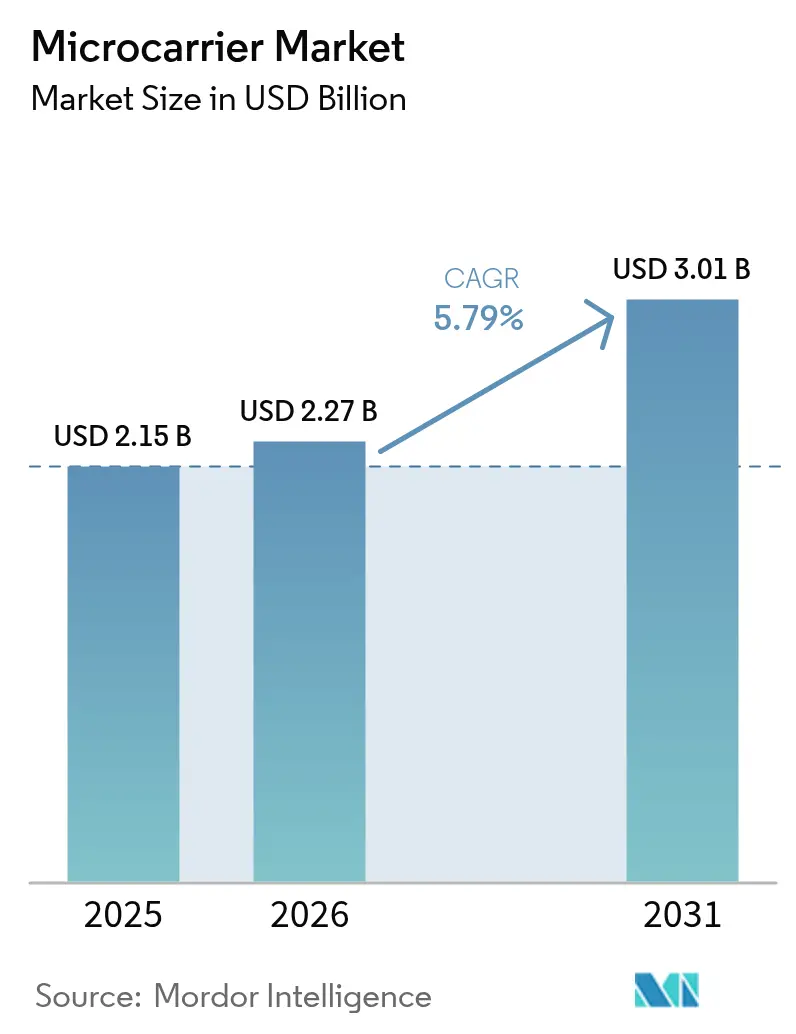
El tamaño del mercado de microportadores en 2026 se estima en 2.27 millones de dólares, cifra que crece desde los 2.15 millones de dólares de 2025, con proyecciones para 2031 de 3.01 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.79 % entre 2026 y 2031. La demanda se ve impulsada por las vacunas celulares, la expansión de la cartera de productos biológicos y la transición hacia plataformas de fabricación continua que permiten mayores densidades celulares, instalaciones más compactas y un menor consumo de servicios públicos. La creciente inversión en I+D de carne cultivada está impulsando el interés en sustratos comestibles y biodegradables, mientras que los biorreactores de un solo uso y las tecnologías integradas de análisis de procesos están mejorando la consistencia entre lotes y acortando los plazos de cambio. [ 1 ]Ping Xia, "Desarrollo de andamios comestibles biomiméticos para carne cultivada basados en el método tradicional de liofilización para Ito-Kanten (agar liofilizado japonés)", MDPI, mdpi.comLa automatización, la separación magnética y los materiales termorresponsivos están reduciendo la mano de obra hasta en un 40%, lo que apoya las estrategias de contención de costos en las operaciones comerciales. En conjunto, estos factores mantienen el mercado de microportadores en una trayectoria de crecimiento constante a pesar de las dificultades asociadas con la presión de los precios de los productos biológicos y las complejidades de la ampliación de escala.
Conclusiones clave del informe
- Por tipo de material, los portadores de poliestireno lideraron con el 42.88 % de la participación de mercado de microportadores en 2025, mientras que los portadores de alginato se están expandiendo a una CAGR del 6.55 % hasta 2031.
- Por aplicación, la fabricación de vacunas representó el 38.55% del tamaño del mercado de microportadores en 2025; se prevé que la terapia celular crezca a una CAGR del 6.38% hasta 2031.
- Por usuario final, las empresas biofarmacéuticas y de biotecnología tenían el 51.62% del tamaño del mercado de microportadores en 2025, mientras que las CRO y CDMO avanzan a una CAGR del 6.48%.
- Por escala de operación, las instalaciones a escala comercial representaron el 57.05 % del tamaño del mercado de microportadores en 2025, y los proyectos a escala piloto están aumentando a una CAGR del 6.53 %.
- Por geografía, América del Norte contribuyó con el 42.31 % de la participación de mercado de microportadores en 2025; se prevé que Asia-Pacífico aumente a una CAGR del 6.68 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de microportadores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de vacunas y terapias basadas en células | + 1.2% | América del Norte, Europa; en aumento en Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de la capacidad de productos biológicos y biosimilares | + 1.8% | Global; el mayor progreso se registra en los mercados emergentes de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la financiación para la I+D en terapia celular y genética | + 0.9% | América del Norte, Europa; extendiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de plataformas de bioprocesos de un solo uso | + 0.8% | Principales centros de biofabricación a nivel mundial | Mediano plazo (2–4 años) |
| Crecimiento de la producción de carne cultivada | + 0.6% | Adopción temprana en América del Norte y Europa; escalamiento en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Portadores magnéticos y termosensibles | + 0.5% | Regiones de fabricación avanzadas en todo el mundo | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de vacunas y terapias basadas en células
Los programas acelerados de ARNm y vectores virales requieren sistemas de cultivo celular adherentes capaces de superar los 20 millones de células/ml, muy por encima de los 5-8 millones de células/ml típicos de los cultivos en suspensión. La simplificación regulatoria acorta ahora los plazos de desarrollo a 7-10 años para ciertas modalidades, lo que estimula los pedidos sostenidos de plataformas escalables de microportadores. La inversión en capacidad nacional de vacunas durante la pandemia consolidó el papel de los microportadores optimizados que reducen la huella de los reactores hasta en un 70%, aliviando las restricciones de capital para las empresas más pequeñas. Las líneas de desarrollo de medicamentos personalizados exigen biorreactores flexibles de lotes pequeños, lo que refuerza aún más la adopción de microportadores. En conjunto, estos factores añaden 1.2 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) prevista para el mercado de microportadores.
Expansión de la fabricación de productos biológicos y biosimilares
Los ingresos de productos biológicos superaron los 300 2025 millones de dólares en 15, mientras que los gobiernos de China e India invirtieron más de 10 50 millones de dólares en nuevas instalaciones biofarmacéuticas en los últimos dos años. Los sistemas de perfusión continua alcanzan una productividad volumétrica diez veces superior y un ahorro del 40 % en medios, pero su funcionamiento con alta densidad celular depende de microportadores robustos que toleran un esfuerzo de corte sostenido. Los desarrolladores de biosimilares buscan químicas de portadores que repliquen fielmente las condiciones de cultivo originales, elevando así la precisión en la modificación de superficies. La Ley BIOSECURE está redirigiendo la externalización occidental hacia las CDMO de la India, donde el volumen de consultas aumentó más del 2024 % en XNUMX, ampliando la presencia global del mercado de microportadores.
Aumento de la financiación mundial para la I+D en terapia celular y genética
La inversión de riesgo en terapia celular y génica superó los 12 2024 millones de dólares en 30, y los portadores libres de componentes animales y más seguros según las BPM se convirtieron en una prioridad de adquisición. Los módulos de recolección automatizados, conectados a microportadores termorresponsivos o magnéticos, redujeron el tiempo de los operadores entre un 40 % y un XNUMX %, aliviando así los cuellos de botella de la mano de obra cualificada. [ 2 ]Cellular Origins, "Cellular Origins y Fresenius Kabi firman un acuerdo de desarrollo para la automatización escalable de la fabricación de CGT", cellularorigins.comLas plataformas alogénicas requieren expansiones a gran escala, lo que obliga a los desarrolladores a validar portadores que preserven el fenotipo en múltiples pases. Las nuevas instalaciones en Asia-Pacífico y Latinoamérica ahora insisten en portadores de eficacia comprobada a nivel mundial para cumplir con los requisitos regulatorios transfronterizos, lo que amplía la demanda geográfica del mercado de microportadores.
Cambio hacia plataformas de bioprocesamiento de un solo uso
Los biorreactores desechables representan más del 60% de las nuevas instalaciones de productos biológicos, y los portadores deben mantenerse estables bajo la radiación gamma y el almacenamiento refrigerado a largo plazo. La integración de PAT en tiempo real guía los perfiles de nutrientes y alimentación, lo que aumenta la productividad entre un 15% y un 25% por encima de los modos de procesamiento por lotes tradicionales. La eliminación de la validación de limpieza libera entre un 20% y un 30% de la capacidad, una ventaja que resulta atractiva para las empresas de biotecnología virtuales y las CDMO multicliente. Los organismos reguladores reconocen cada vez más las ventajas de los ecosistemas de un solo uso en cuanto a control de la contaminación y trazabilidad, lo que elimina las barreras para su adopción e impulsa el crecimiento del mercado de microportadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los productos biológicos y las terapias basadas en células | -0.7% | Global, más agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Problemas de esfuerzo cortante y agregación en cultivos portadores | -0.5% | Global, particularmente en la fabricación a gran escala | Mediano plazo (2-4 años) |
| Falta de microportadores biodegradables aprobados por las autoridades | -0.3% | Global, con requisitos más estrictos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de polímeros y recubrimientos especiales | -0.2% | Global, concentrado en regiones de fabricación de polímeros | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los productos biológicos y las terapias celulares
La fabricación representa entre el 40 % y el 60 % de los precios para el usuario final en terapias celulares, muy por encima del 10 % al 15 % habitual para fármacos de moléculas pequeñas. Por lo tanto, los financiadores de mercados emergentes restringen los reembolsos, lo que frena la construcción de instalaciones y frena la demanda de nuevas instalaciones de microportadores. Si bien la ampliación de escala promete economías de escala, también introduce costos de validación que las empresas más pequeñas tienen dificultades para absorber, lo que retrasa los plazos de comercialización. La caracterización exhaustiva de los portadores puede añadir entre 2 y 5 millones de dólares a los trámites regulatorios, lo que disuade a la entrada de nuevos materiales y frena el crecimiento del mercado de microportadores.
Problemas de esfuerzo cortante y agregación en cultivos portadores
En reactores de más de 1,000 L, los remolinos turbulentos pueden superar 1 Pa de cizallamiento, dañando líneas celulares frágiles y reduciendo los objetivos de variabilidad de rendimiento por debajo del 5 % entre lotes. Los agregados mayores de 500 µm dificultan el suministro de oxígeno, obligando a los operadores a implementar costosos impulsores de bajo cizallamiento o alternativas de bolsas onduladas. Los nuevos recubrimientos poliméricos y las formas de microportadores ofrecen un alivio parcial, pero pueden sacrificar la eficiencia de fijación o la facilidad de cosecha. Las desventajas resultantes requieren extensos ciclos de desarrollo de procesos, lo que prolonga el tiempo de comercialización y reduce en 0.5 puntos porcentuales la previsión de la tasa de crecimiento anual compuesta (TCAC) del mercado de microportadores.
Análisis de segmento
Por tipo de material: Los portadores de alginato impulsan el cambio hacia la sostenibilidad
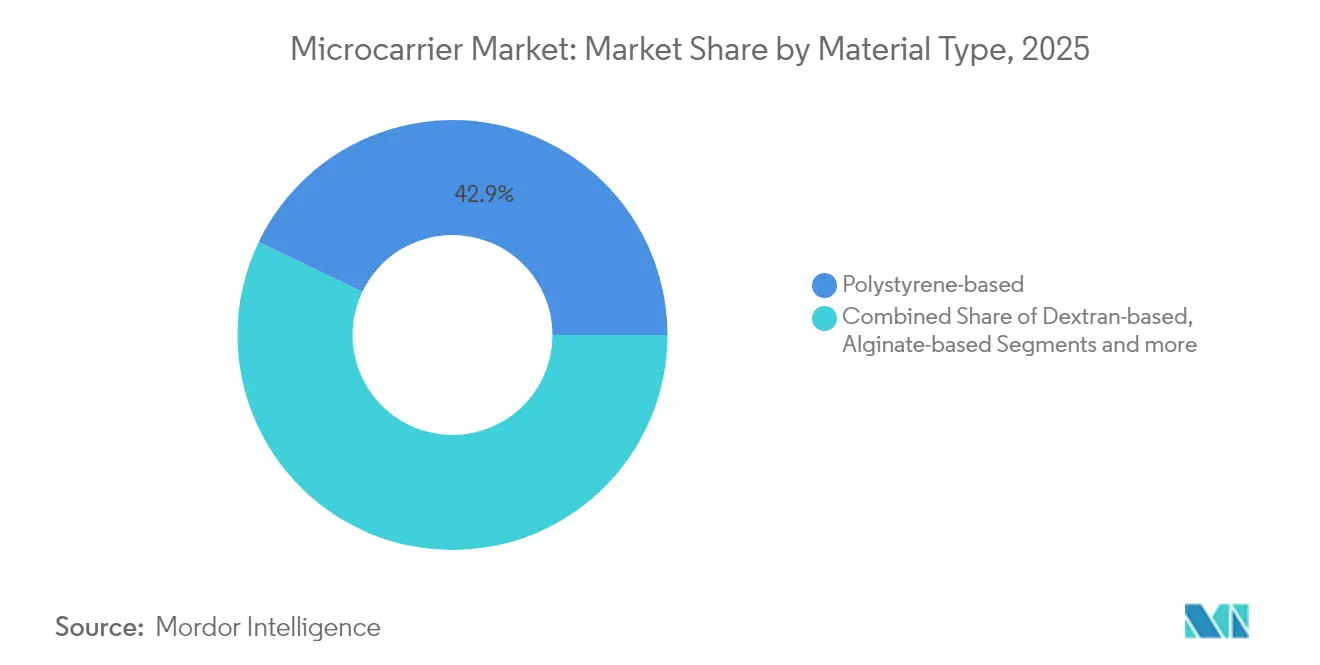
Los soportes de poliestireno mantuvieron una participación del 42.88 % en el mercado de microportadores en 2025, siendo la opción predilecta para vacunas virales y líneas de anticuerpos monoclonales. Su química superficial es bien conocida, la consistencia entre lotes es alta y los expedientes regulatorios están en su fase final, lo que reduce los obstáculos para la calificación. Sin embargo, el creciente enfoque ambiental de la industria biofarmacéutica y el auge de los productores de carne cultivada están redirigiendo los presupuestos de I+D hacia variantes biodegradables de alginato, quitosano y celulosa. El grupo de alginato registra una tasa de crecimiento anual compuesto (TCAC) del 6.55 %, la más rápida entre las clases de materiales, beneficiándose de su perfil comestible y su capacidad de gelificarse bajo gradientes de Ca²⁺, un atributo valioso para el andamiaje de la fibra muscular en la carne cultivada.
Las formulaciones híbridas ahora combinan núcleos sintéticos rígidos con capas externas bioactivas, lo que proporciona resiliencia mecánica durante procesos de perfusión de alto cizallamiento, a la vez que presenta ligandos naturales para células madre delicadas. Los núcleos magnéticos de poliestireno recubiertos con fragmentos de colágeno permiten la autoseparación y un desprendimiento suave, reduciendo los tiempos de cosecha entre un 30 % y un 40 % en plantas comerciales. Las capas termorresponsivas de poli-N-isopropil-acrilamida liberan las células al descender la temperatura 5 °C sin agresión enzimática, preservando así las proteínas unidas a la membrana, vitales para la eficacia de la terapia celular. El impulso regulatorio hacia procesos definidos químicamente y sin componentes animales estimula aún más la demanda de híbridos sintéticos-vegetales, lo que mantiene el impulso de crecimiento en el mercado de microportadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La fabricación de terapias celulares se acelera
La producción de vacunas absorbió el 38.55 % del tamaño del mercado de microportadores en 2025, ya que las plataformas contra la influenza, la polio y, más recientemente, las basadas en ARNm dependen de líneas adherentes para la propagación de antígenos o virus. Décadas de optimización de procesos mantienen altas las barreras de entrada para los competidores, asegurando una demanda estable. Sin embargo, las líneas de terapia celular —que abarcan CAR-T, células estromales mesenquimales, células madre pluripotentes inducidas y células NK— están alcanzando una tasa de crecimiento anual compuesta (TCAC) del 6.38 %, superando a cualquier otro caso de uso. Las aprobaciones regulatorias para inmunoterapias alogénicas listas para usar exigen reactores que puedan almacenar miles de millones de células por lote con plazos de liberación de lote inferiores a dos semanas, un hito que solo se puede alcanzar con cultivos intensificados de microportadores.
Las suites de automatización que integran plataformas de cosecha con sensores avanzados ahora permiten el lavado, la concentración y el llenado y acabado en línea, reduciendo drásticamente el tiempo de procesamiento de vena a vena para los candidatos CAR-T de 20 días a menos de 12 días. En etapas posteriores, la comestibilidad se está convirtiendo en un parámetro de diseño crítico para los portadores de carne cultivada, que deben degradarse o permanecer consumibles sin alterar la textura ni el sabor. Los sectores de I+D, como la ingeniería de tejidos y los órganos en chip, continúan adoptando microportadores para estudios escalables de prueba de concepto, ampliando gradualmente su base de aplicaciones en el mercado.
Por el usuario final: Las CDMO se apropian de la ola de externalización
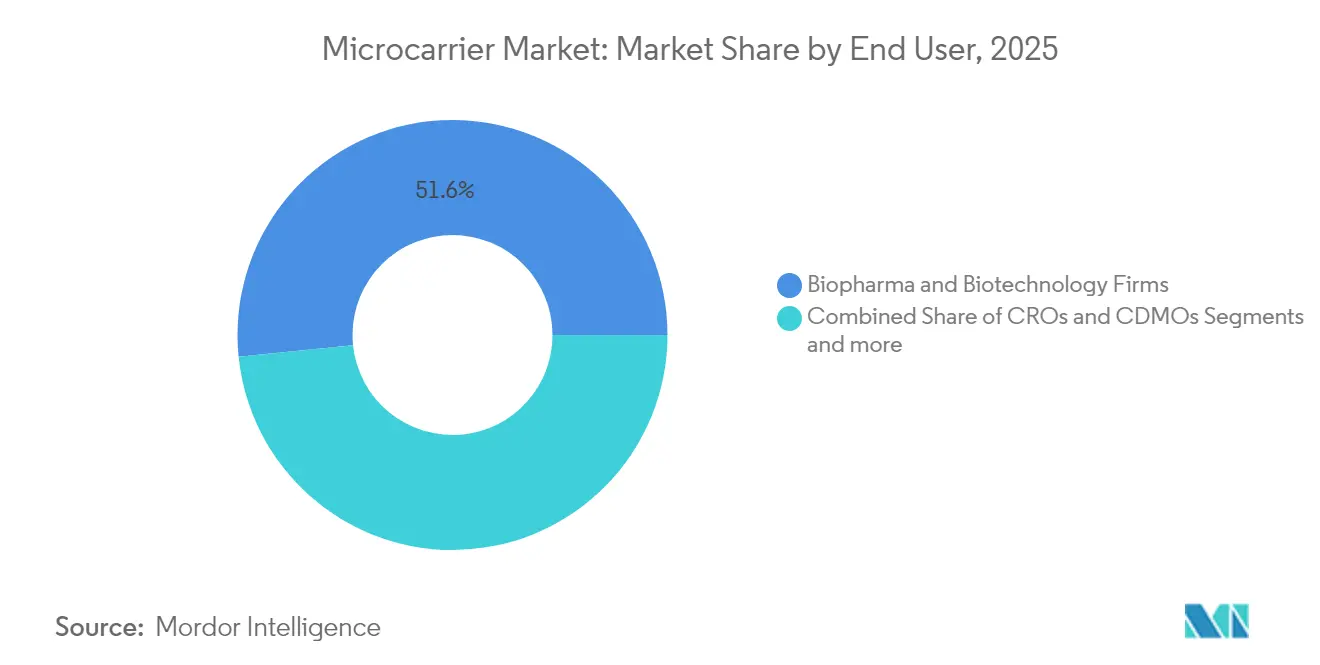
Las empresas biofarmacéuticas y biotecnológicas dominaban el 51.62 % del mercado de microportadores en 2025, lo que refleja su control directo de la propiedad intelectual y su necesidad de soluciones de procesos a medida. Sin embargo, las CRO y las CDMO están experimentando el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.48 %, ya que las grandes farmacéuticas reducen el riesgo de exposición al capital mediante la externalización de la fabricación en etapas avanzadas y comercial. Las instalaciones multiusuario en Estados Unidos, Europa, India y Singapur ahora almacenan múltiples tipos de microportadores en consignación, ofreciendo suites de cultivo celular llave en mano que acortan los plazos de transferencia de tecnología de 12 meses a menos de 6 meses.
Las alianzas estratégicas con importantes fabricantes de equipos permiten a los CDMO combinar portadores magnéticos o termorresponsivos patentados con plataformas de perfusión controladas por software, creando una solución integral e intensificada. Las alianzas entre la academia y la industria difuminan aún más las fronteras tradicionales entre usuarios, ya que los centros universitarios de traducción adoptan microportadores que cumplen con las normas GMP para atraer subvenciones filantrópicas y la creación de empresas emergentes. Los laboratorios gubernamentales, en particular los que implementan programas de preparación ante pandemias, aportan un flujo de ingresos modesto pero estable, lo que subraya la resiliencia del mercado de microportadores en todas las categorías de usuarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por escala de operación: la escala piloto impulsa la innovación
Los centros comerciales representaron el 57.05 % del tamaño del mercado de microportadores en 2025 gracias a las franquicias consolidadas de anticuerpos monoclonales y vacunas que operan biorreactores de tanque agitado de 2,000 L y 5,000 L. No obstante, la actividad a escala piloto (50 L–500 L) registra una tasa de crecimiento anual compuesta (TCAC) del 6.53 %, a medida que los patrocinadores de terapia celular y génica perfeccionan sus flujos de trabajo antes de comprometerse con megaplantas. Las pruebas de perfusión intensificada a escala piloto ahora igualan los títulos comerciales históricos, lo que orienta la toma de decisiones hacia trenes paralelos más pequeños en lugar de grandes tanques individuales, un paradigma ideal para instalaciones flexibles de un solo uso.
Los equipos de desarrollo de procesos emplean software de diseño de experimentos junto con reactores con tecnología PAT para evaluar los tipos de portadores, los perfiles de agitación y los regímenes de alimentación en cuestión de semanas, acelerando así la transición de IND a ensayos clave. Los sistemas a escala de laboratorio (<10 L) siguen respaldando las pruebas de concepto, con plataformas modulares de sobremesa que imitan la dinámica de fluidos de los trenes comerciales para minimizar el riesgo de escalado. Esta integración multiescala consolida la importancia de los microportadores, garantizando que su mercado siga siendo fundamental para los mapas de bioprocesos de próxima generación.
Análisis geográfico
Mercado de microportadores en Norteamérica
Norteamérica capturó el 42.31 % de los ingresos de 2025, gracias a una infraestructura GMP consolidada, una sólida financiación de riesgo y la proximidad a organismos reguladores que suelen establecer criterios de validación globales. La escasez de mano de obra cualificada y los elevados costes operativos están impulsando a las empresas hacia modelos de doble frontera; sin embargo, la región mantiene su liderazgo en terapias celulares y génicas de alto valor y mantiene uno de los clústeres más densos de proyectos de innovación en microportadores.
Mercado de microportadores en la región Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.68 %, impulsada por subsidios gubernamentales, menores costos laborales y la expansión de las exportaciones de biosimilares. China destinó más de 8 millones de dólares a parques industriales biofarmacéuticos en 2024, que incluyen suites de un solo uso diseñadas específicamente para estandarizar los procesos de microportadores desde el tren de semillas hasta la cosecha. El complejo CDMO de India registró un aumento de más del 40 % en las solicitudes de proyectos entrantes tras la legislación estadounidense sobre la cadena de suministro, lo que impulsó la expansión de la capacidad en Hyderabad y Bangalore. Japón y Corea del Sur se centran en la medicina regenerativa y la comercialización de terapias celulares, y exigen portadores avanzados con cadenas de suministro trazables para cumplir con los estrictos estándares de la farmacopea.
Mercado de microportadores de EMEA y Sudamérica
Europa muestra un crecimiento sostenido y centrado en el medio ambiente, con directivas de economía circular que incentivan el uso de portadores biodegradables y sistemas de agua de circuito cerrado. La política industrial apoya plantas piloto de fabricación continua en Alemania, Países Bajos e Irlanda, lo que garantiza que el mercado de microportadores mantenga su impulso ante el aumento de los costes energéticos. Las regiones emergentes de Oriente Medio, África y Sudamérica están desarrollando capacidades fundamentales, a menudo mediante acuerdos de transferencia de tecnología y suites modulares de buenas prácticas de fabricación (GMP), ampliando gradualmente la presencia en el mercado de microportadores.
Panorama regulatorio
Los microportadores utilizados en el bioprocesamiento de terapia celular y génica (TCG) se suelen tratar como materiales auxiliares, lo que los somete a las exigencias de la norma ISO 20399:2022. En Estados Unidos, las directrices del CBER de la FDA y el conjunto más amplio de directrices de la FDA para terapia celular y génica influyen en las expectativas de los patrocinadores en cuanto a la caracterización de las materias primas, la trazabilidad y el control de cambios, lo que aumenta los requisitos de documentación para los proveedores de microportadores, en particular para las superficies químicamente definidas y libres de componentes de origen animal.
En mayo de 2026, la FDA finalizó la guía sobre flexibilidad en Química, Fabricación y Controles (CMC) para el desarrollo de productos de terapia génica y celular humana para una solicitud de licencia biológica (BLA). Este marco respalda los paquetes de cualificación basados en el rendimiento para los materiales utilizados en la fabricación intensificada y específica para cada paciente, manteniendo la atención en los extractables, lixiviables y otros riesgos de los materiales, ya que pueden afectar a los atributos críticos de calidad. Los enfoques de caracterización alineados con los estándares de consenso reconocidos por la FDA (por ejemplo, ASTM F2027-16 para materias primas en productos médicos de ingeniería de tejidos) siguen siendo insumos relevantes para las estrategias de cumplimiento.
Panorama competitivo
Se estima que los 10 principales proveedores representan el 50 % de los ingresos globales, lo que refleja una consolidación moderada. Los proveedores tradicionales aprovechan décadas de datos sobre química de superficies, sistemas de calidad validados y distribución global, lo que posiciona sus carteras de microportadores como opciones de bajo riesgo tanto para los organismos reguladores como para las grandes farmacéuticas. La actividad de patentes se centra en núcleos compuestos magnéticos, cubiertas de hidrogel termorresponsivas y procesos de fabricación que integran análisis en línea y aprendizaje automático para la predicción de la liberación de lotes.
Las alianzas estratégicas son comunes: especialistas en microportadores se asocian con proveedores de sensores, reactores y automatización para ofrecer paquetes de intensificación listos para usar que acortan los plazos de puesta en marcha de las instalaciones de 36 meses a menos de 24. La diferenciación en sostenibilidad está en auge: los proveedores publican evaluaciones del ciclo de vida, huella de carbono y métricas de reciclabilidad para conseguir licitaciones con criterios ESG de clientes europeos y norteamericanos. Persisten las oportunidades de desarrollo en microportadores comestibles para carne cultivada, donde solo unas pocas empresas emergentes han logrado la validación en planta piloto, y en portadores ultrarresistentes al cizallamiento, adaptados a tasas de perfusión superiores a 3 volúmenes de vasos al día.
La competencia de precios sigue siendo limitada debido a que los costos de calificación encadenan a los clientes a contratos de suministro plurianuales. Sin embargo, los nuevos competidores regionales en China, India y Corea del Sur están ofreciendo precios entre un 10 % y un 15 % más bajos que los operadores tradicionales en líneas de poliestireno comercial, lo que obliga a las empresas consolidadas a ascender en la cadena de valor con portadores híbridos y servicios digitales. En general, la profundidad tecnológica, y no el precio bruto, define la ventaja competitiva, lo que sustenta el crecimiento continuo del mercado de microportadores.
Líderes de la industria de microportadores
-
Thermo Fisher Scientific
-
Merck KGaA
-
Eppendorf AG
-
Corporación Danaher
-
Sartorius AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Cellevate AB inició una colaboración estratégica con InVitria Inc. para combinar medios de cultivo celular especializados con la plataforma de microportadores de nanofibras Cellevat3d para la producción de vacunas virales. Esta combinación busca mejorar el rendimiento y la consistencia en la fase inicial del proceso, optimizando conjuntamente el rendimiento de los medios y los portadores como un único flujo de trabajo, en lugar de utilizarlos como insumos separados.
- Enero de 2026: Kuraray inició la comercialización en EE. UU. de sus microportadores SCAPOVA CL y SCAPOVA AS, basados en PVA, tras su lanzamiento previo. Esta expansión facilita el acceso a microportadores sintéticos y biocompatibles para medicina regenerativa y otros procesos de cultivo celular que requieren un suministro constante de material y un procesamiento escalable.
- Julio de 2025: Sartorius completó la adquisición de MatTek, fabricante de microtejidos y modelos 3D basados en células humanas. La incorporación de estas capacidades de biología 3D refuerza la oferta de Sartorius en torno a modelos celulares avanzados utilizados en el desarrollo y la optimización de procesos, complementando las herramientas y los materiales utilizados en la producción con microportadores.
Alcance del informe del mercado global de microportadores
Un microcarrier es una matriz de soporte que permite el crecimiento de células adherentes en biorreactores. En la producción comercial a gran escala de productos biológicos y vacunas, los microportadores se emplean para cultivar poblaciones de células adherentes que generan virus o proteínas. Según el alcance del informe, el mercado de microportadores incluye varios equipos y consumibles, como biorreactores, reactivos, contadores de células y recipientes de cultivo, además de perlas de microportadores.
| A base de poliestireno |
| A base de dextrano |
| A base de alginato |
| A base de colágeno/gelatina |
| Otros |
| Fabricación de vacunas |
| Terapia celular |
| Otros |
| Empresas biofarmacéuticas y de biotecnología |
| CRO y CDMO |
| Institutos académicos y de investigación |
| Otros |
| Escala de laboratorio |
| Escala piloto |
| Escala comercial |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de material | A base de poliestireno | |
| A base de dextrano | ||
| A base de alginato | ||
| A base de colágeno/gelatina | ||
| Otros | ||
| por Aplicación | Fabricación de vacunas | |
| Terapia celular | ||
| Otros | ||
| Por usuario final | Empresas biofarmacéuticas y de biotecnología | |
| CRO y CDMO | ||
| Institutos académicos y de investigación | ||
| Otros | ||
| Por escala de operación | Escala de laboratorio | |
| Escala piloto | ||
| Escala comercial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de microportadores?
El tamaño del mercado de microportadores alcanzó los 2.27 millones de dólares en 2026 y se prevé que aumente a 3.01 millones de dólares en 2031.
¿Qué material domina el mercado de los microportadores?
Los transportadores a base de poliestireno lideraron con el 42.88% de la participación de mercado de microtransportadores en 2025, gracias a su aceptación regulatoria establecida.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La inversión gubernamental que supera los USD 8 mil millones en infraestructura de bioprocesos, junto con menores costos operativos y la expansión de biosimilares, está impulsando una CAGR del 6.68 % en Asia-Pacífico.
¿Cómo mejoran los microportadores magnéticos la eficiencia de fabricación?
Los núcleos magnéticos permiten la separación en línea, reduciendo los ciclos de cosecha de horas a minutos y disminuyendo los costos laborales hasta en un 40%.
¿Qué desafíos limitan los cultivos de microportadores a gran escala?
La alta tensión cortante y la agregación de células y transportadores en reactores de más de 1,000 L pueden dañar las células y reducir los rendimientos, lo que requiere diseños de impulsores avanzados o recubrimientos de transportadores especializados.
¿Cómo influirán las tecnologías de un solo uso en la demanda futura?
Dado que más del 60 % de las nuevas instalaciones de productos biológicos adoptan sistemas desechables, los portadores compatibles con la irradiación gamma y el análisis en tiempo real están preparados para capturar una participación cada vez mayor del mercado de microportadores.


