

Tamaño y participación en el mercado de celulosa microcristalina
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.43 mil millones |
| Tamaño del mercado (2031) | USD 1.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
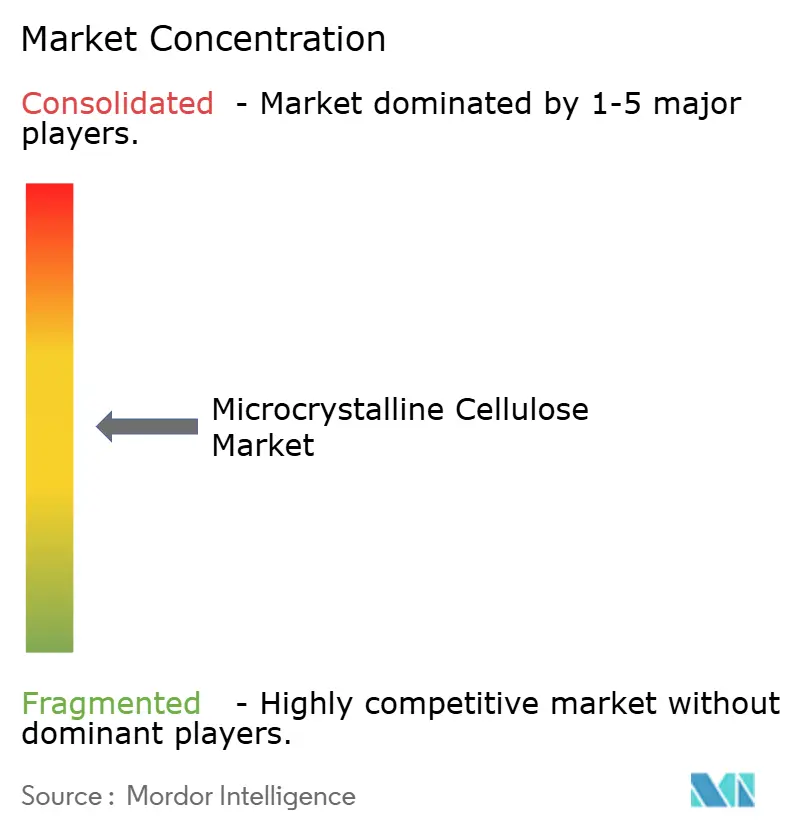
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de celulosa microcristalina por Mordor Intelligence
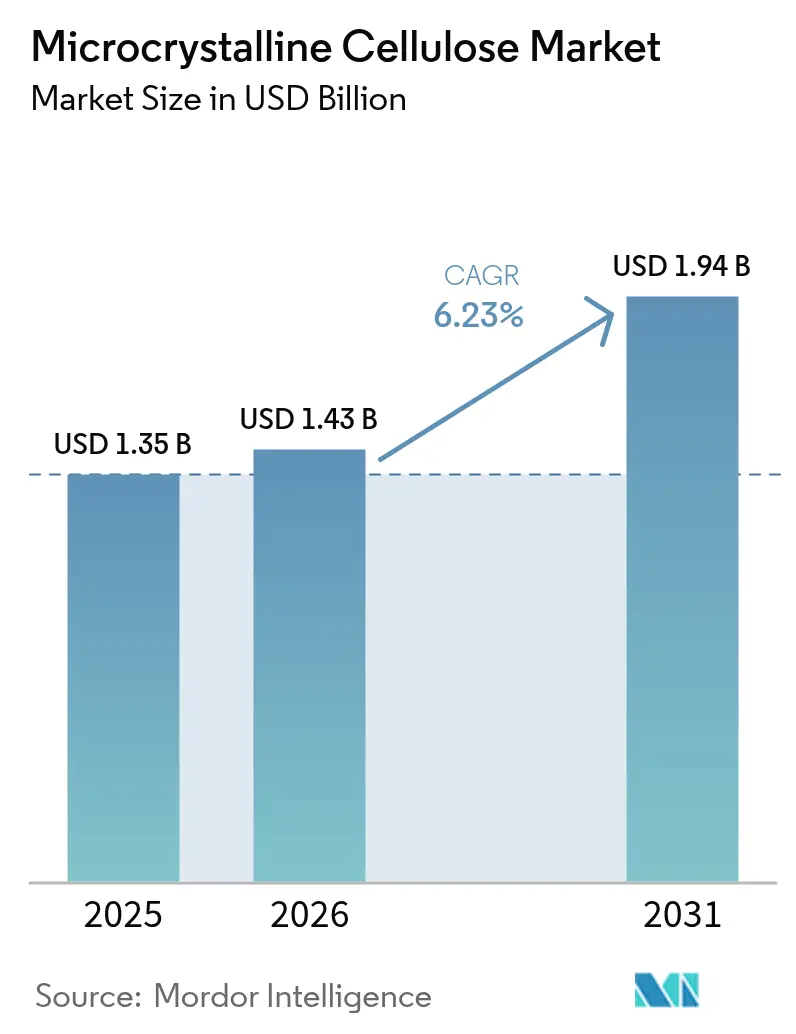
El mercado de la celulosa microcristalina alcanzó un valor de 1.35 millones de dólares en 2025 y se estima que crecerá de 1.43 millones de dólares en 2026 a 1.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.23 % durante el período de pronóstico (2026-2031). Este crecimiento se debe a la producción sostenida de comprimidos en centros farmacéuticos emergentes, la intensificación de las reformulaciones con etiquetas limpias en alimentos envasados y la rápida adopción de modificadores de reología derivados de plantas en cosméticos naturales. Las líneas de explosión de vapor de alta eficiencia energética, las materias primas a partir de residuos agrícolas y el apoyo regulatorio para aditivos biodegradables para piensos amplían aún más la oportunidad de mercado, al tiempo que mitigan los riesgos para la cadena de suministro y la sostenibilidad. La moderada intensidad competitiva mantiene la innovación centrada en la optimización de procesos y la proximidad geográfica a los usuarios finales, a medida que los productores equilibran el aumento de las tarifas eléctricas con el endurecimiento de los límites de emisión de polvo.
Conclusiones clave del informe
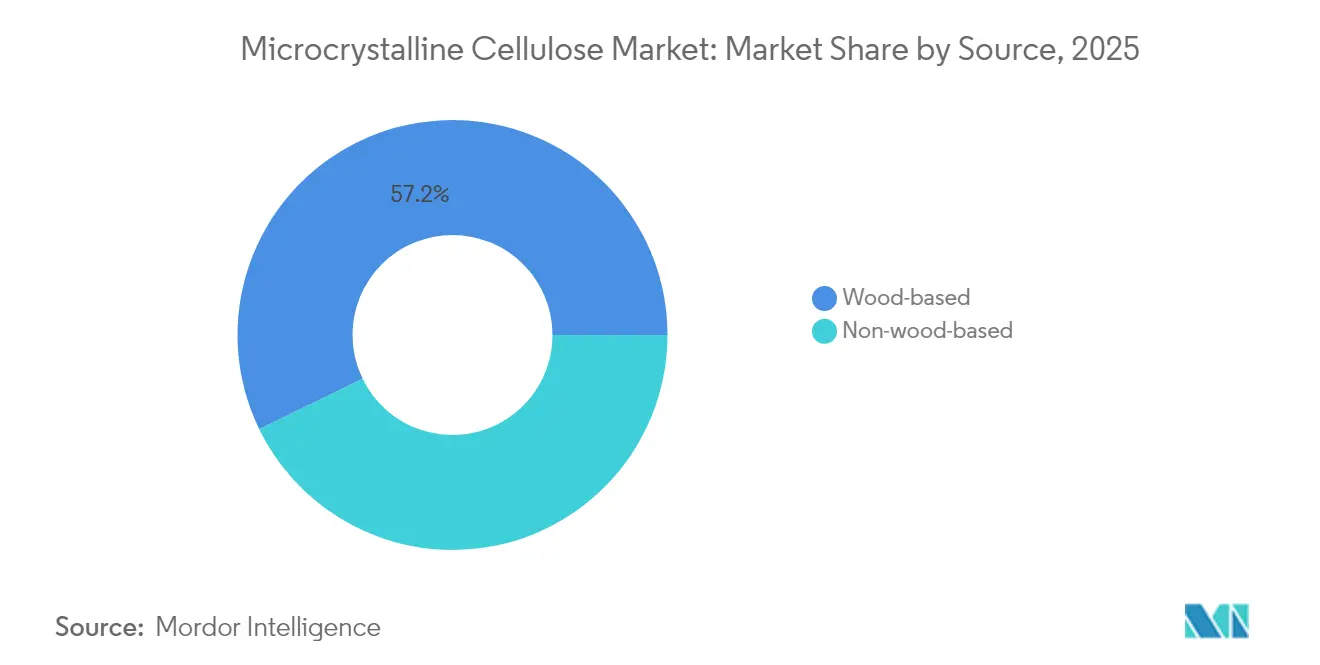
- Por origen, el mercado de la celulosa microcristalina de origen maderero lideró con una cuota de ingresos del 57.22 % en 2025; se prevé que las alternativas no madereras se expandan a una tasa de crecimiento anual compuesta del 7.02 % hasta 2031.
- Por proceso, la hidrólisis ácida capturó el 39.72 % de la participación de mercado de celulosa microcristalina en 2025, mientras que se pronostica que la explosión de vapor avance a una CAGR del 6.78 % hasta 2031.
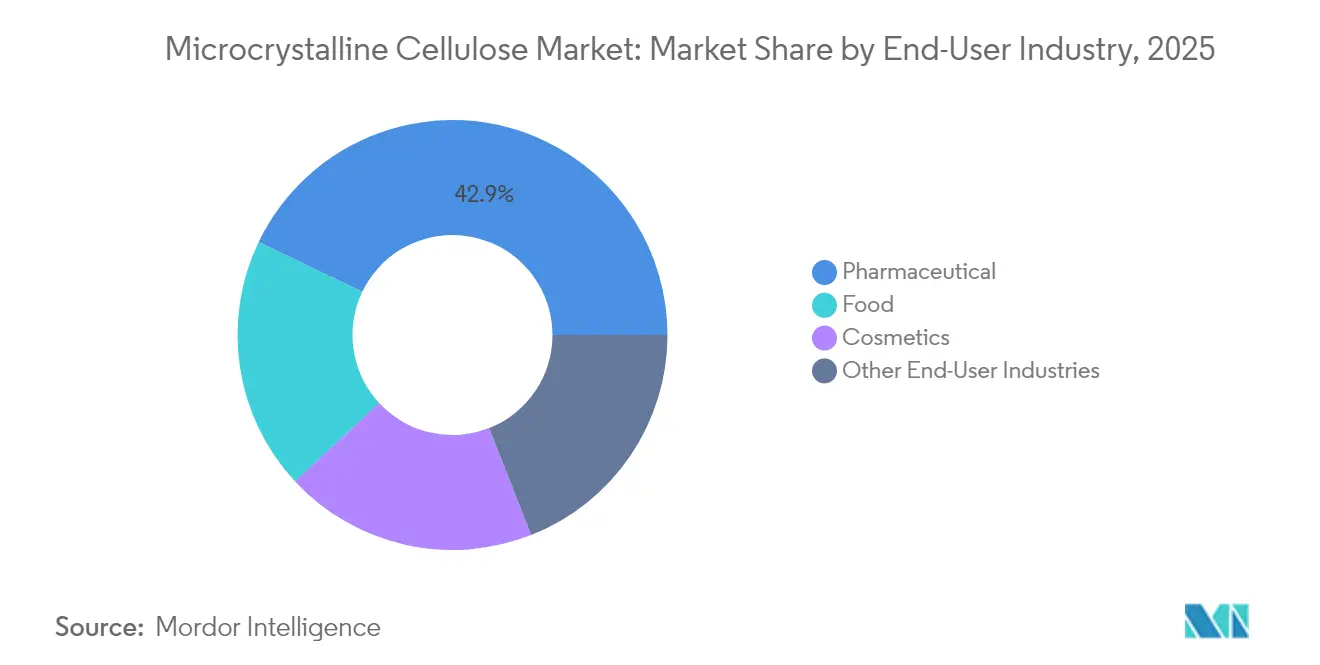
- Por usuario final, los productos farmacéuticos representaron el 42.88% del tamaño del mercado de celulosa microcristalina en 2025; los cosméticos exhiben el crecimiento más rápido con una CAGR del 6.96% hacia 2031.
- Geográficamente, el mercado de la celulosa microcristalina estuvo liderado por la región de Asia-Pacífico, que representó el 37.18 % de los ingresos en 2025 y seguirá siendo la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 6.85 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de celulosa microcristalina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la fabricación de comprimidos farmacéuticos en los mercados emergentes | + 1.8% | Núcleo de Asia-Pacífico, propagación a América Latina | Mediano plazo (2-4 años) |
| Demanda de alimentos bajos en grasa y de etiqueta limpia | + 1.2% | Global, concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Los cosméticos cambian a modificadores reológicos naturales | + 0.9% | Adopción global y temprana en la UE | Mediano plazo (2-4 años) |
| Adopción de materias primas de residuos agrícolas (paja de arroz, bambú) | + 0.7% | Núcleo de APAC, emergente en América del Sur | Largo plazo (≥ 4 años) |
| Reglamento que favorece los aditivos alimentarios biodegradables | + 0.5% | El liderazgo de la UE se expande a América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la fabricación de comprimidos farmacéuticos en los mercados emergentes
La migración de la industria farmacéutica a regiones con ventajas de costos acelera la demanda de celulosa microcristalina (MCC) a medida que la producción de medicamentos genéricos crece exponencialmente en India, China y el Sudeste Asiático. Sigachi Industries ejemplifica esta tendencia, operando tres plantas de fabricación con una utilización de capacidad superior al 95%, a la vez que amplía su capacidad en un 50% para satisfacer la demanda de exportación, que representa el 75% de las ventas. La intensificación de la producción de medicamentos genéricos en India, China y el Sudeste Asiático impulsa el mercado de la celulosa microcristalina, ya que los productores optan por comprimidos de compresión directa que evitan los pasos de granulación húmeda. Las tres plantas indias de Sigachi Industries operan actualmente con una utilización superior al 95%, con una expansión de capacidad del 50% que sustenta un crecimiento de los ingresos del 32.1% en el año fiscal 24. La armonización regulatoria global por parte de la Organización Mundial de la Salud (OMS) y la Administración de Alimentos y Medicamentos (FDA) fortalece la demanda de celulosa microcristalina (MCC) de calidad premium, consolidando el papel del ingrediente como excipiente de bajo riesgo en medio de la reubicación de la cadena de suministro a regiones con ventajas de costos.
Demanda de alimentos bajos en grasa y de etiqueta limpia
La creciente preocupación de los consumidores por la salud impulsa a los fabricantes de alimentos hacia la celulosa microcristalina (MCC) como ingrediente multifuncional que permite reducir la grasa sin comprometer la textura ni la sensación en boca, lo que favorece el crecimiento del mercado de la MCC. Diversas investigaciones demuestran el rendimiento superior de la MCC como sustituto de la grasa en formulaciones bajas en calorías. Estudios muestran que la sustitución del 25 % de la grasa en galletas de masa quebrada mantiene la aceptabilidad sensorial a la vez que aumenta el contenido de fibra. El movimiento de etiquetas limpias beneficia a la MCC debido a su nomenclatura sencilla y su origen en pulpa de madera natural, lo que contrasta favorablemente con las alternativas sintéticas que enfrentan resistencia por parte de los consumidores. La reevaluación de la Autoridad Europea de Seguridad Alimentaria (EFSA), que confirma la seguridad de la MCC en todas las aplicaciones alimentarias, sin requerir una ingesta diaria admisible numérica, refuerza la confianza regulatoria para su uso extendido en la alimentación. La línea de productos MICROCEL de Roquette, dirigida a panadería, snacks y productos cárnicos de origen vegetal, ilustra el compromiso de la industria con el desarrollo de MCC de grado alimenticio. La confluencia de la preocupación por la obesidad y las preferencias por las etiquetas limpias genera un crecimiento sostenido de la demanda a medida que las empresas alimentarias reformulan sus productos para satisfacer las expectativas cambiantes de los consumidores.
Los cosméticos cambian a modificadores reológicos naturales
Las tendencias en la formulación de cosméticos naturales favorecen la MCC, ya que los fabricantes reemplazan los espesantes y estabilizadores sintéticos con alternativas de origen vegetal que se alinean con los mensajes de sostenibilidad. Las solicitudes de patente demuestran la eficacia de la MCC en cosméticos decorativos, donde mejora las propiedades antiarrugas y los efectos matificantes, a la vez que mejora la estabilidad del producto. Las marcas Vivapur y Vivastar de JRS muestran aplicaciones de MCC en formulaciones sólidas y sin agua, respondiendo a las preferencias de los consumidores por productos concentrados con menos residuos de envases. La ventaja regulatoria del perfil de seguridad establecido de la MCC acelera su adopción en comparación con los nuevos ingredientes naturales que requieren pruebas exhaustivas. Las combinaciones de celulosa bacteriana y carboximetilcelulosa demuestran el potencial de las formulaciones sin surfactantes, respondiendo a la demanda del mercado de listas de ingredientes simplificadas. Esta transición refleja un reconocimiento más amplio en la industria de que el posicionamiento natural permite obtener precios premium, mientras que la versatilidad funcional de la MCC permite a los formuladores mantener los estándares de rendimiento del producto en el mercado de la celulosa microcristalina.
Adopción de materias primas de residuos agrícolas (paja de arroz, bambú)
La valorización de los residuos agrícolas transforma la economía de la producción de celulosa microcristalina (MCC), ya que los fabricantes desarrollan procesos para extraer celulosa de la paja de arroz, el bambú y otros residuos lignocelulósicos, fortaleciendo así el mercado de la MCC. La investigación demuestra el potencial de la paja de arroz para la producción de MCC, con un contenido de celulosa del 92.4 % alcanzable mediante fraccionamiento con organosolv y blanqueo alcalino. La MCC derivada del bambú presenta una cristalinidad superior del 77.2 % en condiciones de extracción optimizadas, lo que la posiciona como una alternativa viable a las materias primas de origen maderero. El imperativo de la economía circular impulsa la inversión en el procesamiento de residuos agrícolas, ya que las empresas buscan reducir la dependencia de la pulpa de madera virgen y, al mismo tiempo, abordar los desafíos de la eliminación de residuos agrícolas. Las tecnologías de pretratamiento por explosión de vapor mejoran la accesibilidad de la celulosa a partir de residuos agrícolas, y la optimización del proceso reduce los requisitos energéticos en comparación con los métodos tradicionales de hidrólisis ácida. Esta estrategia de diversificación de materias primas mitiga los riesgos de la cadena de suministro y, potencialmente, reduce los costos de las materias primas, ya que los residuos agrícolas suelen tener precios más bajos que la pulpa de madera específica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costo de fabricación de alto consumo energético | -1.4% | Global, agudo en regiones con altos costos de electricidad | Corto plazo (≤ 2 años) |
| Sustitutos – CMC y almidón modificado | -0.8% | Global, concentrado en aplicaciones alimentarias | Mediano plazo (2-4 años) |
| Normas de emisión de polvo más estrictas para polvos finos | -0.6% | Liderazgo regulatorio en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costo de fabricación de alto consumo energético
La intensidad energética inherente a la producción de MCC genera presión sobre los márgenes a medida que los costos de la electricidad aumentan a nivel mundial y los fabricantes se enfrentan a los requisitos de informes de sostenibilidad. Según los análisis tecnoeconómicos, los procesos de hidrólisis ácida requieren una generación sustancial de vapor y un mantenimiento de temperatura, con un consumo energético que representa entre el 15 % y el 20 % de los costos totales de producción. El aumento de los precios del gas natural afecta particularmente a los productores europeos, donde los costos de la energía superaron los promedios históricos durante 2024, lo que obligó a realizar ajustes operativos y modificar las estrategias de precios. Los fabricantes en el mercado de la celulosa microcristalina evalúan cada vez más la integración de energías renovables y la optimización de procesos para mantener la competitividad a medida que se expanden a nivel mundial los mecanismos de fijación de precios del carbono. La limitación de la intensidad energética afecta especialmente a los productores más pequeños que carecen de economías de escala para invertir en tecnologías eficientes, lo que podría acelerar la consolidación de la industria hacia operaciones más grandes y eficientes.
Sustitutos – CMC y almidón modificado
La carboximetilcelulosa y las alternativas al almidón modificado representan un desafío para la MCC en aplicaciones donde la solubilidad en agua ofrece ventajas funcionales sobre las características de insolubilidad de la MCC. Estudios comparativos demuestran el rendimiento superior de la CMC en formulaciones de detergentes líquidos, donde las propiedades espesantes y la rentabilidad generan presión competitiva sobre las aplicaciones de la MCC. Los derivados del almidón modificado ofrecen ventajas de costo en aplicaciones alimentarias donde los beneficios funcionales no justifican el precio elevado de la MCC. La amenaza de sustitución se intensifica en segmentos sensibles al precio, donde las decisiones de compra priorizan el costo sobre la diferenciación del rendimiento. Los avances tecnológicos en la modificación de la celulosa crean productos híbridos que combinan las propiedades mecánicas de la MCC con características de solubilidad mejoradas, lo que potencialmente mitiga los riesgos de sustitución y amplía las posibilidades de aplicación.
Análisis de segmento
Por fuente: La sostenibilidad impulsa el consumo de productos no madereros
En 2025, la materia prima derivada de la madera representó el 57.22 % de los ingresos gracias a su rendimiento comprobado y a la existencia de expedientes de cualificación entre los clientes farmacéuticos del mercado de la celulosa microcristalina. No obstante, las alternativas no madereras se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.02 %, dado que la legislación sobre economía circular favorece los agroresiduos con bajas emisiones de carbono y cadenas de suministro locales resilientes. Las tecnologías de extracción de paja de arroz y bambú, que alcanzan un rendimiento de celulosa ≥92 %, demuestran su viabilidad, lo que respalda los proyectos de plantas de procesamiento regionales en China e India.
El mayor control sobre la gestión forestal en Europa y Norteamérica acelera la diversificación; en el mercado de la celulosa microcristalina, los procesadores que utilizan residuos textiles de algodón afianzan aún más sus credenciales de valorización de residuos, al tiempo que reducen su exposición a la volatilidad de los precios de la pulpa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso: la eficiencia reposiciona las opciones tecnológicas
La hidrólisis ácida dominó con el 39.72 % de los ingresos en 2025 y sigue siendo la opción preferida para las plantas multipropósito tradicionales en el mercado de la celulosa microcristalina. Sin embargo, la explosión por vapor está en auge con una tasa de crecimiento anual compuesta (TCAC) del 6.78 %, lo que permite reducir el uso de productos químicos y disminuir la carga de efluentes, una propuesta atractiva en el contexto de los nuevos regímenes de fijación de precios del carbono. Los proyectos piloto de extrusión reactiva combinan el corte mecánico con la neutralización in situ, lo que evidencia el potencial de la fabricación continua en un solo paso a medida que avanza la transición energética hacia energías más sostenibles.
Los métodos enzimáticos, aunque de nicho, abren camino a productos de grado especializado que requieren mínimas impurezas minerales, lo que resulta atractivo para formulaciones oftálmicas e inyectables de alto valor. La flexibilidad del proceso se está convirtiendo en un criterio de adquisición, ya que los compradores buscan proveedores capaces de adaptar la materia prima sin variaciones de calidad.
Por industria de usuario final: los productos farmacéuticos se consolidan, los cosméticos se disparan
La cuota de mercado del 42.88 % del sector farmacéutico en 2025 refleja la sólida posición de MCC como excipiente preferente para la fabricación de comprimidos, donde la aceptación regulatoria y la consistencia funcional prevalecen sobre las consideraciones de coste. Las aplicaciones cosméticas muestran una aceleración del crecimiento del 6.96 % hasta 2031, impulsada por la preferencia por ingredientes naturales y las ventajas regulatorias del perfil de seguridad consolidado de MCC. Las aplicaciones alimentarias se benefician de las tendencias de etiquetado limpio y la funcionalidad de sustitución de grasas, y las confirmaciones de seguridad de la EFSA respaldan la expansión de su uso en todas las categorías de alimentos.
Otras industrias de usuarios finales abarcan aplicaciones emergentes en materiales de construcción, textiles y compuestos biodegradables, donde el MCC actúa como agente de refuerzo sostenible. El dominio farmacéutico refleja el conservadurismo de la industria y las barreras regulatorias que favorecen a los excipientes consolidados con amplios datos de seguridad y experiencia en fabricación. Sin embargo, la aceleración del crecimiento de la cosmética indica una exitosa expansión del mercado más allá de las aplicaciones tradicionales, ya que los formuladores reconocen la versatilidad del MCC en el desarrollo de productos naturales. Esta estrategia de diversificación de usuarios finales reduce la dependencia farmacéutica, a la vez que capta segmentos de mayor crecimiento alineados con las tendencias de sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de celulosa microcristalina en la región Asia-Pacífico
La región Asia-Pacífico representó el 37.18 % de los ingresos mundiales en 2025 y presenta el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.85 % hasta 2031, en el mercado de la celulosa microcristalina. El ecosistema farmacéutico integrado verticalmente de China, el enfoque de la India en la exportación de excipientes y la abundancia de residuos agrícolas sustentan el dominio de la región. Los proveedores japoneses y surcoreanos aportan grados de alta pureza, elevando los estándares de calidad regionales.
Mercado de celulosa microcristalina en Norteamérica y Europa
Norteamérica continúa impulsando la innovación en tecnología de procesamiento y formatos avanzados de administración de fármacos, aunque el crecimiento se modera a medida que la demanda madura se equilibra. Estados Unidos se beneficia de la supervisión de la FDA, que favorece a los proveedores consolidados de MCC con amplios expedientes del Archivo Maestro de Medicamentos (DMF). La legislación europea sobre sostenibilidad y el dictamen de seguridad incondicional de la Autoridad Europea de Seguridad Alimentaria (AESA) refuerzan la demanda tanto en alimentos como en cosméticos, posicionando al bloque como un referente regulatorio.
Mercado de celulosa microcristalina en Latinoamérica y Oriente Medio y África
América Latina, Oriente Medio y África, en conjunto, siguen siendo emergentes, pero estratégicamente importantes. Brasil combina la creciente capacidad farmacéutica con la abundancia de residuos agrícolas, lo que sugiere una futura expansión de productos no madereros. El desarrollo farmacéutico de la Visión 2030 de Arabia Saudita y las iniciativas de genéricos de Sudáfrica representan puntos de apoyo iniciales para las cadenas de suministro regionales.
Panorama competitivo
El mercado de la celulosa microcristalina está moderadamente fragmentado con la presencia de actores importantes, como J. Rettenmaier & Söhne GmbH + Co KG, DFE Pharma, Asahi Kasei Corporation y Roquette Frères. La adquisición de IFF Pharma Solutions por parte de Roquette en 2024 amplió su gama de excipientes para la administración de fármacos y aseguró la demanda cautiva de MCC para formulaciones posteriores [2] Oficina de prensa de Roquette, “Roquette completa la adquisición de IFF Pharma Solutions”, roquette.com . Borregaard AS aprovecha la experiencia en biorrefinería para comercializar grados de origen sostenible a partir de materia prima de madera noruega, diferenciándose por su baja intensidad de carbono. Los disruptores emergentes exploran geles de nanocelulosa y materias primas de residuos textiles dirigidos a recubrimientos de dispositivos médicos y resinas de impresión 3D. Estas estrategias de nicho proporcionan amortiguadores de prima de precio pero requieren una validación extensa, lo que ralentiza las contribuciones de ingresos a corto plazo.
Líderes de la industria de la celulosa microcristalina
Roquette Freres
Corporación Asahi Kasei
DFE Farmacéutica
J. Rettenmaier & Söhne GmbH + Co KG
Industrias Sigachi limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: Nordic Bioproducts Group (NBG) se ha asociado con CQ Massó para mejorar la accesibilidad de la celulosa microcristalina (MCC) a los fabricantes de cosméticos de toda Europa. Esta colaboración busca reforzar la fiabilidad de la cadena de suministro y reducir la dependencia de proveedores de ingredientes fuera de la UE.
- Febrero de 2023: En Kurashiki, Okayama, Japón, Asahi Kasei completó la construcción de su segunda planta de celulosa microcristalina (MCC) Ceolus en sus instalaciones de Mizushima para abordar la creciente demanda de sus productos MCC.
Alcance del informe del mercado global de celulosa microcristalina
La celulosa microcristalina es una celulosa purificada, parcialmente despolimerizada, obtenida mediante la combinación de ácidos minerales con alfa-celulosa obtenida como pulpa a partir de contenido vegetal fibroso. El aire, los ácidos diluidos y la mayoría de los solventes orgánicos son insolubles, aunque el etanol es parcialmente soluble en una solución alcalina al 20%. Tiene una amplia variedad de aplicaciones en excipientes de prescripción y se puede usar específicamente para la formación de tabletas de polvo seco. El mercado de la celulosa microcristalina está segmentado por fuente, proceso, industria de usuario final y geografía. El mercado se divide en productos madereros y no madereros según su origen. Por proceso, el mercado está segmentado en extrusión reactiva, mediada por enzimas, explosión de vapor e hidrólisis ácida. Por industria de usuario final, el mercado está segmentado en industrias farmacéuticas, alimenticias, cosméticas y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de celulosa microcristalina en 15 países de las principales regiones. Para cada segmento, se han realizado previsiones y dimensionamiento del mercado sobre la base de los ingresos (millones de USD).
| A base de madera |
| Sin base de madera |
| Extrusión reactiva |
| Mediado por enzimas |
| explosión de vapor |
| Hidrólisis ácida |
| Farmacéutica |
| Comida |
| Cosméticos |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por fuente | A base de madera | |
| Sin base de madera | ||
| Por proceso | Extrusión reactiva | |
| Mediado por enzimas | ||
| explosión de vapor | ||
| Hidrólisis ácida | ||
| Por industria del usuario final | Farmacéutica | |
| Comida | ||
| Cosméticos | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la CAGR proyectada para la demanda mundial de celulosa microcristalina hasta 2031?
Se espera que el mercado aumente a una tasa compuesta anual del 6.23%, desde USD 1.35 millones en 2025 a USD 1.94 millones en 2031.
¿Qué usuario final genera actualmente el mayor consumo?
Los productos farmacéuticos representan el 42.88% de los volúmenes de 2025 porque el MCC es el excipiente de compresión directa preferido.
¿Por qué Asia-Pacífico es la región más grande y de más rápido crecimiento?
La fabricación consolidada de medicamentos genéricos, los menores costos operativos y la abundancia de materias primas no madereras sustentan una participación del 37.18% y una tasa de crecimiento del 6.85%.
¿Cómo abordan los productores los altos costos energéticos en la producción de MCC?
Las empresas adoptan líneas continuas de explosión de vapor o asistidas por enzimas que reducen el uso de vapor hasta en un 24%, al tiempo que ubican las plantas cerca de fuentes de energía renovable.
¿Qué tendencias de sostenibilidad influyen en el abastecimiento de MCC?
Las crecientes políticas de economía circular impulsan la adopción de materias primas derivadas de la paja de arroz, el bambú y los desechos textiles para reducir la intensidad del carbono y diversificar la oferta.


