

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
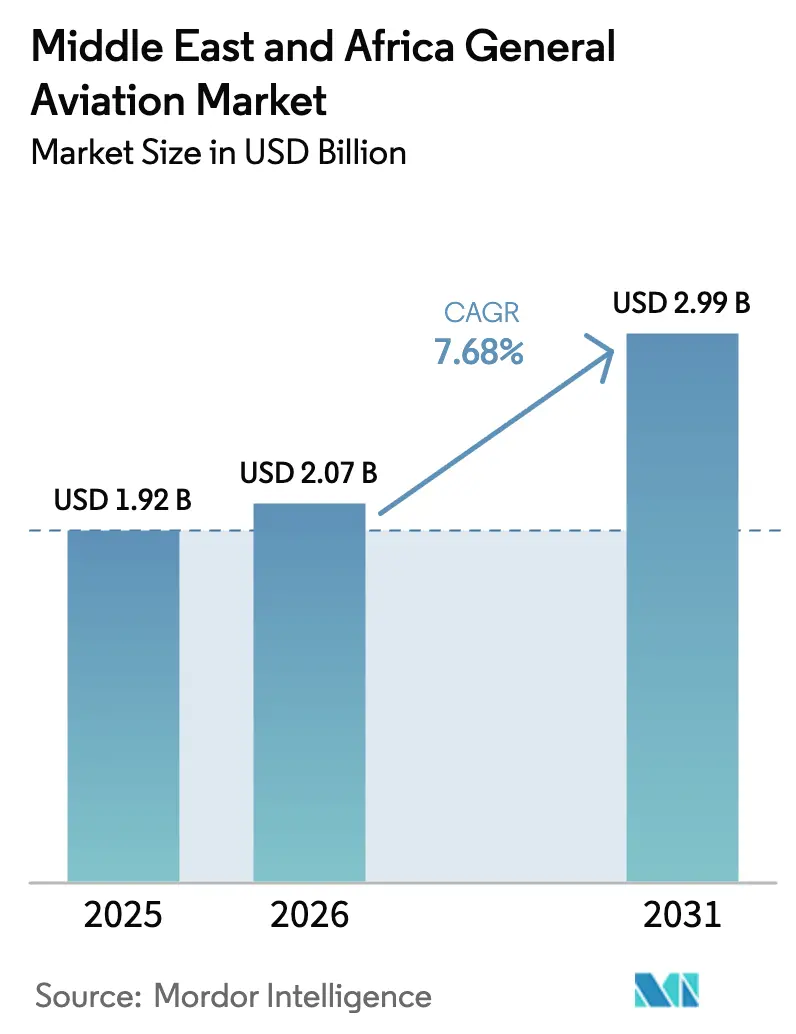
| Tamaño del mercado (2026) | USD 2.07 mil millones |
| Tamaño del mercado (2031) | USD 2.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.68% CAGR |
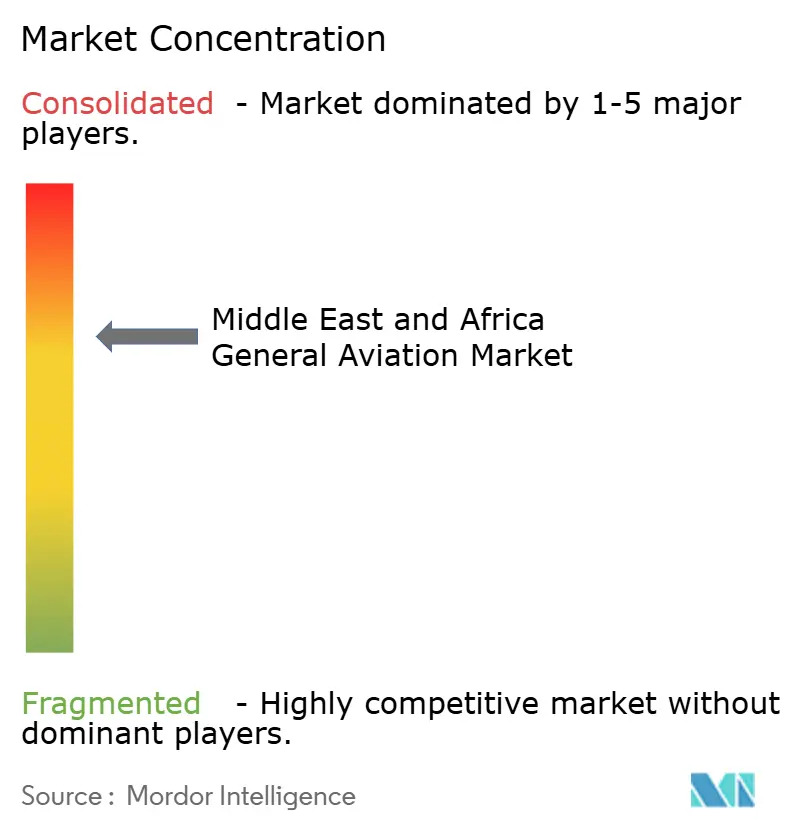
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aviación general en Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de aviación general en Oriente Medio y África se valoró en 1.92 millones de dólares en 2025 y se estima que crecerá de 2.07 millones de dólares en 2026 a 2.99 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.68 % durante el período de pronóstico (2026-2031). Esta expansión refleja la entrada de capital de fondos soberanos, la diversificación corporativa acelerada y el continuo aumento de las poblaciones de personas con un patrimonio neto ultraalto (UHNWI) en el Golfo. Las mejoras en los aeropuertos de Dubái, Abu Dabi y Riad acortan los plazos de entrega, mientras que la armonización de los marcos de permisos simplifica el papeleo y facilita las operaciones transfronterizas. La creciente demanda de vuelos médicos de emergencia, junto con la formación inicial de pilotos de movilidad aérea urbana, presenta nuevas oportunidades de crecimiento. Las hojas de ruta de electrificación, los prototipos de movilidad aérea avanzada (AAM) y los mandatos de combustible de aviación sostenible (SAF) respaldan aún más las perspectivas a largo plazo del mercado de la aviación general de Medio Oriente y África.
Conclusiones clave del informe
- Por tipo de aeronave, los jets privados lideraron con una participación en los ingresos del 39.02% en 2025; se prevé que los vehículos eVTOL y de movilidad aérea avanzada se expandan a una tasa de crecimiento anual compuesta (TCAC) del 6.74% hasta 2031.
- Por tipo de propulsión, los sistemas convencionales de pistón y turbina representaron el 80.55% de la cuota de mercado de la aviación general de Oriente Medio y África en 2025, mientras que se preveía que las plataformas totalmente eléctricas registrarían la mayor tasa de crecimiento anual compuesto (CAGR) del 7.11% hasta 2031.
- Por modelo de propiedad, la propiedad totalmente privada representó el 44.67% del tamaño del mercado de la aviación general de Oriente Medio y África en 2025; se espera que los operadores de vuelos chárter y taxis aéreos registren la tasa de crecimiento anual compuesto (TCAC) más rápida, del 6.05%, hasta 2031.
- Por aplicación al usuario final, el transporte empresarial y corporativo representó el 43.88% del tamaño del mercado de la aviación general de Oriente Medio y África en 2025, mientras que se prevé que los servicios médicos de emergencia y de ambulancia aérea avancen a una tasa de crecimiento anual compuesta (TCAC) del 8.97% hasta 2031.
- Por geografía, los Emiratos Árabes Unidos ostentaron el 44.72% de los ingresos en 2025; Arabia Saudita está preparada para el mayor crecimiento con una tasa de crecimiento anual compuesto (TCAC) del 9.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la aviación general en Oriente Medio y África
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los individuos con un patrimonio neto ultraelevado y creación de riqueza corporativa | + 3.8% | núcleo de los estados del Golfo, con repercusiones en Egipto y Sudáfrica | Mediano plazo (2-4 años) |
| Gasto en infraestructura del Golfo (aeropuertos, FBO) | + 2.8% | Emiratos Árabes Unidos, Arabia Saudita y Qatar son los principales focos de atención. | Largo plazo (≥ 4 años) |
| Flexibilización regulatoria (por ejemplo, permisos anuales saudíes) | + 1.6% | Arabia Saudí tiene influencia nacional y regional en todo el Consejo de Cooperación del Golfo. | Corto plazo (≤ 2 años) |
| Hojas de ruta de electrificación y proyectos piloto de eVTOL | + 2.9% | Emiratos Árabes Unidos y Arabia Saudita lideran la expansión gradual en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escalando las plataformas de propiedad fraccionada | + 0.9% | Regional en las principales ciudades de Oriente Medio y África | Mediano plazo (2-4 años) |
| Arbitraje de costes de carbono a través de centros de combustibles verdes | + 0.6% | desarrollo de centros en los Emiratos Árabes Unidos y Arabia Saudita | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de los individuos con un patrimonio neto ultraelevado y creación de riqueza corporativa
Los UHNWI del Golfo aumentaron un 18% en 2024, sumando 599 personas en los EAU y Arabia Saudita combinados, lo que apoyó directamente las nuevas adquisiciones de aeronaves y una mayor utilización de vuelos chárter. [1] Fondo de Inversión Pública, “Annual Review 2024”, pif.gov.sa El aumento de las ganancias en tecnología, energía renovable y servicios financieros amplifica los presupuestos de la aviación privada, con fondos soberanos de inversión canalizando USD 15.2 mil millones en proyectos de aviación en 2024. Cada UHNWI incremental contribuyó aproximadamente 0.3 horas de vuelo adicionales en jets ejecutivos, lo que sostuvo la demanda de aeronaves de cabina grande capaces de volar sin escalas desde el Golfo a Europa o Asia. Las oficinas familiares están considerando cada vez más las aeronaves como infraestructura central, lo que fortalece el mercado de aviación general de Medio Oriente y África. La formación persistente de riqueza sustenta la planificación de flotas de ciclo largo y asegura valores residuales para jets usados.
Gasto en infraestructura del Golfo (aeropuertos, FBO)
Los EAU comprometieron USD 8.7 mil millones para instalaciones de aviación en 2024, mientras que Arabia Saudita destinó USD 12.3 mil millones para la modernización de aeropuertos. [2] Aeropuertos de Dubái, “Informe Anual 2024”, dubaiairports.ae Las terminales dedicadas a la aviación general en Dubái ahora manejan un 60% más de movimientos, y la nueva capacidad FBO en Abu Dabi da cabida a 45 jets ejecutivos simultáneos. Jetex lanzó cuatro bases regionales adicionales, mejorando la calidad de la asistencia en tierra y reduciendo el tiempo promedio de respuesta en 23 minutos. Estas mejoras fortalecen el estatus de centro de operaciones de Dubái y Abu Dabi, captando vuelos de tránsito y posicionando el mercado de aviación general de Oriente Medio y África para un crecimiento sostenido de la red. La infraestructura mejorada también respalda la confiabilidad del mantenimiento, elevando los estándares de seguridad y servicio.
Flexibilización regulatoria para operadores privados
Las reformas saudíes redujeron la aprobación de permisos de 45 días a 12 días e introdujeron autorizaciones anuales generales, lo que resultó en una reducción del 35 % en los costos administrativos. [3] Autoridad General de Aviación Civil de Arabia Saudí, “Estadísticas 2024”, gaca.gov.sa Los movimientos de aeronaves privadas en Arabia Saudí aumentaron un 47 % en 2024, con portales digitales paralelos en los EAU que facilitan las aprobaciones el mismo día. Las normas armonizadas del CCG reducen la duplicación del cumplimiento, lo que reduce las barreras de entrada para las empresas de propiedad fraccionada y de vuelos chárter. Los procedimientos simplificados amplían la flexibilidad de las rutas, fomentando una conectividad regional más amplia que sustenta el mercado de la aviación general en Oriente Medio y África. Los plazos de entrega más cortos también apoyan las misiones sensibles al tiempo, como los vuelos de ambulancia aérea.
Hojas de ruta para la electrificación y proyectos piloto de eVTOL
Los EAU promulgaron el primer marco mundial de eVTOL entre pares de ciudades en 2024, autorizando rutas comerciales entre Dubái y Abu Dabi, mientras que Arabia Saudita realizó vuelos autónomos piloto durante el Hajj. [4] Autoridad General de Aviación Civil de los EAU, “Reformas Digitales 2024”, gcaa.gov.ae Joby Aviation y Archer Aviation obtuvieron permisos condicionales, y 12 vertipuertos por un valor de USD 340 millones recibieron aprobación en los Emiratos. Las subvenciones gubernamentales para investigación y el fondo de movilidad de USD 1.2 millones de NEOM impulsan la I+D para vehículos aéreos eléctricos, alimentando el ecosistema AAM. Las vías de certificación alineadas con los estándares de EASA dan a los fabricantes confianza para invertir, impulsando el mercado de aviación general de Oriente Medio y África hacia la propulsión de próxima generación. La adopción temprana consolida a la región como un banco de pruebas real para los despliegues globales de eVTOL.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Puntos críticos geopolíticos y cierres del espacio aéreo | -1.7% | Impacto regional en Oriente Medio, impacto limitado en África | Corto plazo (≤ 2 años) |
| Escasez de pilotos y personal cualificado de MRO | -1.3% | Global en toda la región MEA | Mediano plazo (2-4 años) |
| fragilidad de la cadena de suministro de AvGas | -0.8% | Impacto principal en África, impacto secundario en los Estados del Golfo. | Mediano plazo (2-4 años) |
| Intensidad de capital de vertipuertos para AAM | -0.6% | Emiratos Árabes Unidos y Arabia Saudita concentraron | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Puntos críticos geopolíticos y cierres del espacio aéreo
Las tensiones en el Mar Rojo provocaron que el 23 % de las rutas regionales de aviación ejecutiva adoptaran desvíos, lo que añadió 2.3 horas de vuelo por sector en 2024. Las restricciones intermitentes entre Irán e Israel interrumpieron 15 corredores clave, lo que resultó en un aumento de 47 millones de dólares en las facturas de combustible de los operadores. El conflicto en Sudán eliminó un punto crítico de reabastecimiento de combustible, lo que incrementó en un 12 % el costo de los vuelos entre el Golfo Pérsico y Sudáfrica. Las primas de seguros aumentaron un 35 % en las zonas designadas de alto riesgo, lo que llevó a algunas empresas de vuelos chárter a suspender sus servicios por completo. Esta volatilidad reduce la fiabilidad de los horarios, comprime los márgenes y frena el crecimiento a corto plazo del mercado de la aviación general en Oriente Medio y África.
Escasez de pilotos y personal cualificado de MRO
En 2024, las aerolíneas regionales contaban con un déficit de 2,847 pilotos cualificados, y se proyectaba que la demanda superaría los 4,200 para 2030. Las escuelas de vuelo solo gradúan a 1,200 pilotos al año, mientras que el 67% de los centros de mantenimiento operan a plena capacidad o por debajo de ella debido a la escasez de técnicos. La Academia de Vuelo de Emirates incrementó su capacidad en un 40% y entidades saudíes invirtieron 280 millones de dólares en nuevos centros; sin embargo, persiste un retraso de varios años antes de que los graduados alcancen la aptitud para el vuelo. La inflación salarial del 15% anual eleva los costes operativos, y las compañías de jets privados ofrecen primas del 25% superiores a las de las aerolíneas para captar tripulaciones. La persistente escasez limita la utilización de la flota y modera las perspectivas de crecimiento en el mercado de la aviación general de Oriente Medio y África.
Análisis de segmento
Por tipo de aeronave: Los jets privados dominan mientras que los eVTOL emergen
En 2025, los jets privados controlaron el 39.02 % del mercado de aviación general de Oriente Medio y África, tras la entrega de 47 unidades de cabina grande por parte de Gulfstream y 31 por parte de Bombardier. El aumento del volumen se debe a la gestión patrimonial, la diversificación corporativa y los patrones de viaje de las oficinas familiares que conectan el Golfo Pérsico con Europa, Asia y África. Los jets de cabina grande acaparan la mayor parte del mercado gracias a su autonomía sin escalas y la comodidad de su cabina, mientras que las plataformas de tamaño medio atraen la demanda de empresas emergentes. Los jets ligeros prosperan en los esquemas de chárter y propiedad fraccionada, beneficiándose de menores desembolsos de capital y altas tasas de disponibilidad. Las aeronaves turbohélice de ala fija siguen siendo relevantes para vuelos subregionales y pistas africanas donde la resistencia del pavimento es limitada. Las aeronaves eVTOL, aunque incipientes, registran una tasa de crecimiento anual compuesto (TCAC) del 6.74 %, impulsadas por regulaciones favorables y programas piloto entre ciudades. Su capacidad para evitar las congestionadas rutas terrestres las posiciona como una solución de conectividad urbana que amplía la base de clientes potenciales para el mercado de aviación general de Oriente Medio y África.
El segmento de helicópteros de segunda categoría disfruta de una sólida demanda para evacuaciones médicas y servicios energéticos en alta mar. The Helicopter Company ha incrementado su flota en un 35 % en cuota de mercado y ahora presta servicios tanto para respuesta a emergencias como para transporte corporativo. Los modelos de ala fija con motor de pistón siguen prestando servicio a las escuelas de vuelo y a los pilotos recreativos, si bien el elevado precio del combustible de aviación (AvGas) limita su crecimiento. La armonización de las certificaciones de la EASA, junto con una mayor visibilidad de la cadena de suministro, garantiza la disponibilidad de repuestos y mantiene operativas las plataformas de pistón más antiguas. Durante el período de previsión, se espera que la adopción de aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL) se acelere una vez que maduren las redes de vertipuertos, lo que dará lugar a una transición gradual hacia las plataformas eléctricas en el mercado de la aviación general de Oriente Medio y África.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de propulsión: predominio convencional con transición a la eléctrica
Los motores convencionales de pistón y turbina representaron el 80.55 % de la cuota de mercado de la aviación general en Oriente Medio y África en 2025, gracias a décadas de fiabilidad y sólidos ecosistemas de soporte. Las turbinas impulsan la flota de jets ejecutivos, proporcionando el alcance, la velocidad de ascenso y la presurización de cabina necesarios para el uso intercontinental. Los motores de pistón sustentan los aviones de entrenamiento básico y las aeronaves recreativas, donde la sensibilidad a los costes operativos determina las decisiones de compra. La capacidad de mantenimiento, reparación y revisión (MRO) existente, las cadenas de suministro de repuestos y la experiencia de los técnicos refuerzan la posición dominante de las plantas de energía convencionales. Sin embargo, la escasez de piezas en algunos países africanos obliga a los operadores a mantener inventarios o trasladar aeronaves a centros del Golfo Pérsico.
Los programas de aeronaves totalmente eléctricas experimentan el crecimiento más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 7.11 %, impulsados por los prototipos eVTOL y las normativas de sostenibilidad, como el requisito de los EAU de utilizar un 5 % de combustible de aviación sostenible (SAF) para 2026. Los conceptos híbridos-eléctricos buscan superar las limitaciones de autonomía, ofreciendo reducciones graduales en el consumo de combustible sin las dificultades de certificación asociadas a los diseños basados exclusivamente en baterías. El fondo de 1.2 millones de dólares de NEOM impulsa la I+D en baterías de alta densidad y materiales ligeros. Con el desarrollo de las redes de vertipuertos, la propulsión eléctrica pasará de los vuelos de demostración a las operaciones regulares, reduciendo el dominio de los motores convencionales en el mercado de la aviación general de Oriente Medio y África.
Según el modelo de propiedad: La propiedad privada lidera el crecimiento de las escuelas charter
La propiedad totalmente privada representó el 44.67 % de los ingresos en 2025, reflejando la alta concentración de riqueza y las necesidades de privacidad de las personas con un patrimonio neto ultraelevado (UHNWI) del Golfo Pérsico. La propiedad garantiza el control de los horarios, la confidencialidad y la apreciación de los activos dentro de estrategias de cartera equilibradas. Las entidades corporativas utilizan aeronaves para coordinar proyectos en zonas remotas, registrando un aumento de la productividad del 23 % con respecto a las rutas comerciales. No obstante, los elevados costes de capital impulsan a los viajeros con mayor poder adquisitivo a optar por soluciones de vuelos chárter y taxis aéreos, actualmente la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 6.05 %. Los operadores amplían sus flotas y las herramientas de reserva digital, democratizando el acceso y evitando los riesgos de depreciación.
La propiedad fraccionada crece rápidamente: NetJets ha incorporado 23 aviones a su programa de tiempo de vuelo en bloque en Oriente Medio, lo que indica una mayor aceptación de los modelos de propiedad compartida. Las academias de formación aumentaron sus flotas en un 28 % en respuesta a la escasez de pilotos, desempeñando un doble papel como formadoras de pilotos y compradoras de aeronaves. Los gobiernos mantienen flotas para patrullaje fronterizo, reconocimiento y misiones humanitarias, lo que contribuye a una demanda estable de aeronaves utilitarias ligeras. La diversificación de los modelos de propiedad amplía la cartera de clientes y estabiliza los ciclos de ingresos del mercado de la aviación general en Oriente Medio y África.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación del usuario final: El transporte corporativo impulsa el crecimiento de la atención médica de emergencia.
En 2025, el transporte empresarial y corporativo representó el 43.88 % del mercado de la aviación general en Oriente Medio y África, constituyendo la columna vertebral logística del comercio transfronterizo y los flujos de inversión. Empresas de sectores como la energía, las finanzas y la tecnología dependen de la aviación privada para cubrir distancias, con un aumento de la productividad del 23 % en comparación con las aerolíneas regulares. El turismo de lujo y la propiedad de segundas residencias también impulsan los vuelos personales y de ocio, especialmente en rutas de alta densidad como Dubái-Maldivas y Riad-Miconos.
Las operaciones de emergencias médicas y ambulancias aéreas registraron el mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 8.97%, como lo demuestran las 3,500 misiones de salvamento y la tasa de supervivencia en casos críticos del 94% alcanzadas por The Helicopter Company en 2024. Los gobiernos del Golfo Pérsico destinan importantes recursos al gasto sanitario, incluyendo la atención traumatológica aerotransportada y el transporte de órganos. Los segmentos de misiones especiales, como inteligencia y vigilancia fronteriza, crecieron un 31%, impulsados por el aumento de las exigencias de seguridad en el norte y centro de África. Las aplicaciones de formación de pilotos se benefician de un número récord de alumnos matriculados, lo que mitiga la escasez de pilotos y aporta una fuente de ingresos estable al mercado de la aviación general en Oriente Medio y África.
Análisis geográfico
Los Emiratos Árabes Unidos mantuvieron su liderazgo con un 44.72 % en 2025, gracias a sus ecosistemas aeroportuarios integrados, regulaciones permisivas y regímenes fiscales favorables a las empresas. El Aeropuerto Internacional Al Maktoum de Dubái gestiona actualmente 180 movimientos diarios de jets privados tras la ampliación de su segunda fase, mientras que el Aeropuerto Internacional Zayed de Abu Dabi ofrece salas VIP de lujo operadas por Jetex y ExecuJet. La tramitación de permisos en el mismo día y la agilización de los trámites aduaneros ayudan a los operadores a minimizar el tiempo en tierra, lo que consolida a los EAU como puerta de entrada al mercado de la aviación general de Oriente Medio y África.
Arabia Saudí, con una previsión de crecimiento anual compuesto del 9.02%, está acelerando la expansión de su flota hasta alcanzar los 847 aviones de negocios en 2024, en el marco de su plan de aviación Visión 2030, dotado con 64 millones de dólares. El régimen de permisos generales y la digitalización de los trámites de autorización reducen los costes administrativos y animan a las empresas extranjeras a establecer sus bases de vuelo en el país. Los centros de pruebas de AAM de NEOM atraen a inversores tecnológicos y crean corredores piloto para aeronaves eléctricas, posicionando a Arabia Saudí como un futuro centro de innovación en el mercado de la aviación general de Oriente Medio y África.
Se observan focos de crecimiento secundario en Qatar, Egipto, Argelia y Sudáfrica. Qatar experimenta picos de tráfico impulsados por eventos, con un incremento del 67 % durante los principales torneos deportivos. La ubicación geográfica estratégica de Egipto facilita los vuelos de tránsito entre tres continentes, si bien los aeropuertos de ciudades secundarias requieren modernización. Sudáfrica aprovecha la madurez de sus sistemas de mantenimiento, reparación y revisión (MRO) y de formación de pilotos, pero se enfrenta a dificultades cambiarias y económicas. Argelia canaliza los ingresos procedentes de los hidrocarburos hacia el transporte ejecutivo, al tiempo que revisa los códigos aeronáuticos para atraer a operadores extranjeros. En conjunto, estos mercados amplían el abanico de oportunidades para los actores del mercado de la aviación general en Oriente Medio y África.
Panorama competitivo
La concentración del mercado es moderada, liderada por Gulfstream, Bombardier y Dassault, cada una con sólidos centros de soporte de producto en Dubái y Riad. Las entregas de Gulfstream a sus clientes regionales en 2024 ponen de manifiesto la demanda sostenida de aviones de cabina grande, mientras que el nuevo centro de servicio de Bombardier en Riad reduce los costes de mantenimiento. Las ventajas competitivas se centran en la fiabilidad operativa, la tecnología de cabina y las garantías de valor de reventa, más que en las grandes reducciones de precio, en consonancia con la filosofía de calidad del mercado de la aviación general de Oriente Medio y África.
Empresas disruptivas como Joby Aviation y Archer Aviation aprovechan el auge de los eVTOL, obteniendo certificaciones tempranas que les permiten superar a los fabricantes tradicionales de aeronaves. Sus alianzas con los reguladores del Consejo de Cooperación del Golfo (CCG) agilizan las pruebas de vuelo y aumentan la confianza de los inversores. Proveedores de mantenimiento como Jetex y ExecuJet expanden su presencia para abarcar el mercado de repuestos, invirtiendo en plataformas de análisis predictivo que reducen el tiempo de inactividad no programado en un 18 %. Las regiones africanas con potencial sin explotar, donde las pistas de aterrizaje y el soporte de mantenimiento, reparación y revisión (MRO) son deficientes, ofrecen oportunidades para fabricantes de equipos originales (OEM) y empresas de servicios dispuestas a coinvertir en infraestructura, diversificando aún más el ecosistema del mercado de la aviación general en Oriente Medio y África.
En los próximos cinco años, se prevé que aumente la tensión dentro de las redes de servicios, las academias de formación y las empresas de leasing, a medida que busquen integrar aeronaves, pilotos y mantenimiento en soluciones integrales. El despliegue de tecnologías, desde la planificación de vuelos mediante comunicaciones por satélite hasta los sistemas de monitorización de la salud basados en IA, constituirá un factor diferenciador clave. Las empresas capaces de orquestar cadenas de valor completas tendrán más posibilidades de aumentar su cuota de mercado y consolidar su presencia en el mercado de la aviación general de Oriente Medio y África.
Líderes de la industria de la aviación general en Oriente Medio y África
Corporación General Dynamics (Gulfstream)
Bombardier Inc.
Textron inc.
Dassault Aviation
Embraer SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: EHang Holdings Limited ha alcanzado un hito significativo en África al completar con éxito el primer vuelo tripulado sin piloto del continente con su EH216-S. Este logro establece a EHang como pionero en las operaciones de aeronaves eléctricas de despegue y aterrizaje vertical (eVTOL) sin piloto en África.
- Septiembre de 2025: VistaJet, con sede en Malta, se convertirá en la primera operadora extranjera de jets privados autorizada a operar rutas nacionales en Arabia Saudita. Este avance se produce tras la eliminación de las restricciones de cabotaje por parte de los reguladores, lo que supone un paso hacia la liberalización del espacio aéreo del Reino.
- Octubre de 2023: Textron Aviation anunció que ha firmado un acuerdo de compra con Fly Alliance para la adquisición de hasta 20 aviones de negocios Cessna Citation, junto con opciones para que cuatro empresas adquieran 16 aeronaves adicionales.
Alcance del informe sobre el mercado de la aviación general en Oriente Medio y África
Los jets ejecutivos, las aeronaves de ala fija de pistón y otros se segmentan por tipo de subavión. Argelia, Egipto, Catar, Arabia Saudita, Sudáfrica y Emiratos Árabes Unidos se segmentan por país.Por tipo de aeronave
| Jets de negocios | Jet grande |
| Jet de tamaño mediano | |
| Jet ligero/muy ligero | |
| Turbohélice de ala fija | |
| Pistón de ala fija | |
| Rotorcraft | |
| Vehículo eVTOL/Vehículo de Movilidad Aérea Avanzada |
Por tipo de propulsión
| Pistón/turbina convencional |
| Híbrido eléctrico |
| Todo eléctrico |
Por modelo de propiedad
| Propiedad privada total |
| Propiedad fraccionada |
| Operadores de vuelos chárter/taxi aéreo |
| Instituciones de formación y académicas |
| Operadores gubernamentales y de misiones especiales |
Por aplicación de usuario final
| Transporte empresarial/corporativo |
| Vuelos personales y de ocio |
| Misión especial (ISR, vigilancia, aplicación de la ley) |
| Servicio médico de emergencia/ambulancia aérea |
| Entrenamiento Piloto |
Por geografía
| Argelia |
| Egipto |
| Qatar |
| Saudi Arabia |
| Sudáfrica |
| Emiratos Árabes Unidos |
| Resto de Medio Oriente y África |
| Por tipo de aeronave | Jets de negocios | Jet grande |
| Jet de tamaño mediano | ||
| Jet ligero/muy ligero | ||
| Turbohélice de ala fija | ||
| Pistón de ala fija | ||
| Rotorcraft | ||
| Vehículo eVTOL/Vehículo de Movilidad Aérea Avanzada | ||
| Por tipo de propulsión | Pistón/turbina convencional | |
| Híbrido eléctrico | ||
| Todo eléctrico | ||
| Por modelo de propiedad | Propiedad privada total | |
| Propiedad fraccionada | ||
| Operadores de vuelos chárter/taxi aéreo | ||
| Instituciones de formación y académicas | ||
| Operadores gubernamentales y de misiones especiales | ||
| Por aplicación de usuario final | Transporte empresarial/corporativo | |
| Vuelos personales y de ocio | ||
| Misión especial (ISR, vigilancia, aplicación de la ley) | ||
| Servicio médico de emergencia/ambulancia aérea | ||
| Entrenamiento Piloto | ||
| Por geografía | Argelia | |
| Egipto | ||
| Qatar | ||
| Saudi Arabia | ||
| Sudáfrica | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Tipo de avión - Aviación General incluye aeronaves utilizadas para aviación corporativa, aviación de negocios y otros trabajos aéreos.
- Tipo de subavión - Se tienen en cuenta los Business Jets, las aeronaves de ala fija de pistón, los helicópteros y las aeronaves turbohélice.
- Tipo de Cuerpo - En este estudio se han incluido Jets Ligeros, Jets Medianos y Jets Grandes de acuerdo a su capacidad para transportar pasajeros y rangos de distancia de vuelo.
| Palabra clave | Definición |
|---|---|
| IATA | IATA significa Asociación Internacional de Transporte Aéreo, una organización comercial compuesta por aerolíneas de todo el mundo que tiene influencia sobre los aspectos comerciales de los vuelos. |
| OACI | OACI significa Organización de Aviación Civil Internacional, una agencia especializada de las Naciones Unidas que apoya la aviación y la navegación en todo el mundo. |
| Certificado de Operador Aéreo (AOC) | Un certificado otorgado por una Autoridad Nacional de Aviación que permite la realización de actividades de vuelos comerciales. |
| Certificado de aeronavegabilidad (CoA) | La autoridad de aviación civil del estado en el que está registrada la aeronave emite un Certificado de aeronavegabilidad (CoA) para una aeronave. |
| Producto Interno Bruto (PIB) | El producto interno bruto (PIB) es una medida monetaria del valor de mercado de todos los bienes y servicios finales producidos en un período de tiempo específico por los países. |
| RPK (Pasajeros Kilómetros Ingresados) | El RPK de una aerolínea es la suma de los productos obtenidos al multiplicar el número de pasajeros con ingresos transportados en cada etapa del vuelo por la distancia de la etapa; es el número total de kilómetros recorridos por todos los pasajeros con ingresos. |
| Factor de carga | El factor de ocupación es una métrica utilizada en la industria aérea que mide el porcentaje de capacidad de asientos disponible que se ha ocupado con pasajeros. |
| Fabricante de equipos originales (OEM) | Un fabricante de equipo original (OEM) se define tradicionalmente como una empresa cuyos bienes se utilizan como componentes en los productos de otra empresa, que luego vende el artículo terminado a los usuarios. |
| Asociación Internacional de Seguridad en el Transporte (ITSA) | La Asociación Internacional de Seguridad en el Transporte (ITSA) es una red internacional de jefes de autoridades independientes de investigación de seguridad (SIA). |
| Asientos disponibles Kilómetro (CONSULTAR) | Esta métrica se calcula multiplicando los asientos disponibles (AS) en un vuelo, definido anteriormente, multiplicado por la distancia recorrida. |
| Peso bruto | El peso completamente cargado de una aeronave, también conocido como “peso de despegue”, que incluye el peso combinado de pasajeros, carga y combustible. |
| Navegabilidad | La capacidad de una aeronave, u otro equipo o sistema aerotransportado, para operar en vuelo y en tierra sin riesgos significativos para la tripulación aérea, el personal de tierra, los pasajeros u otros terceros. |
| Estándares de aeronavegabilidad | Criterios detallados e integrales de diseño y seguridad aplicables a la categoría de producto aeronáutico (aeronave, motor o hélice). |
| Operador de base fija (FBO) | Una empresa u organización que opera en un aeropuerto. Un FBO proporciona servicios de operación de aeronaves como mantenimiento, abastecimiento de combustible, entrenamiento de vuelo, servicios chárter, hangar y estacionamiento. |
| Individuos de alto patrimonio neto (HNWI) | Las personas de alto patrimonio neto (HNWI) son personas con más de 1 millón de dólares en activos financieros líquidos. |
| Individuos con patrimonio neto ultraalto (UHNWI) | Las personas con patrimonio neto ultraalto (UHNWI) son personas con más de 30 millones de dólares en activos financieros líquidos. |
| Federal Aviation Administration (FAA) | La división del Departamento de Transporte se ocupa de la aviación. Opera el control del tráfico aéreo y regula todo, desde la fabricación de aviones hasta la capacitación de pilotos y las operaciones aeroportuarias en los Estados Unidos. |
| EASA (Agencia Europea de Seguridad Aérea) | La Agencia Europea de Seguridad Aérea es una agencia de la Unión Europea establecida en 2002 con la tarea de supervisar la seguridad y la regulación de la aviación civil. |
| Aviones con sistema de control y alerta aerotransportados (AW&C) | El avión con sistema de control y alerta aerotransportado (AEW&C) está equipado con un potente radar y un centro de mando y control a bordo para dirigir las fuerzas armadas. |
| La Organización del Tratado del Atlántico Norte (OTAN) | La Organización del Tratado del Atlántico Norte (OTAN), también llamada Alianza del Atlántico Norte, es una alianza militar intergubernamental entre 30 estados miembros: 28 europeos y dos norteamericanos. |
| Combatiente de ataque conjunto (JSF) | Joint Strike Fighter (JSF) es un programa de desarrollo y adquisición destinado a reemplazar una amplia gama de aviones de combate, ataque y ataque terrestre existentes para los Estados Unidos, el Reino Unido, Italia, Canadá, Australia, los Países Bajos, Dinamarca, Noruega, y anteriormente Turquía. |
| Aviones de combate ligeros (LCA) | Un avión de combate ligero (LCA) es un avión militar ligero y multiusos a reacción/turbohélice, comúnmente derivado de diseños de entrenadores avanzados, diseñado para participar en combates ligeros. |
| Instituto Internacional de Estocolmo para la Investigación de la Paz (SIPRI) | El Instituto Internacional de Investigación para la Paz de Estocolmo (SIPRI) es un instituto internacional que proporciona datos, análisis y recomendaciones para conflictos armados, gastos militares y comercio de armas, así como para el desarme y el control de armas. |
| Aeronaves de Patrulla Marítima (MPA) | Un avión de patrulla marítima (MPA), también conocido como avión de reconocimiento marítimo, es un avión de ala fija diseñado para operar durante períodos prolongados sobre el agua en funciones de patrulla marítima, en particular, guerra antisubmarina (ASW), guerra antibuque (AShW ), y búsqueda y salvamento (SAR). |
| Número de Mach | El número de Mach se define como la relación entre la velocidad real del aire y la velocidad del sonido a la altitud de un avión determinado. |
| Aeronaves furtivas | Sigilo es un término común aplicado a la tecnología y doctrina de baja observabilidad (LO), que hace que una aeronave sea casi invisible para la detección visual, infrarroja o de radar. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no es parte del precio.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




